
Tamanho e Participação do Mercado de E Bikes ASEAN
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
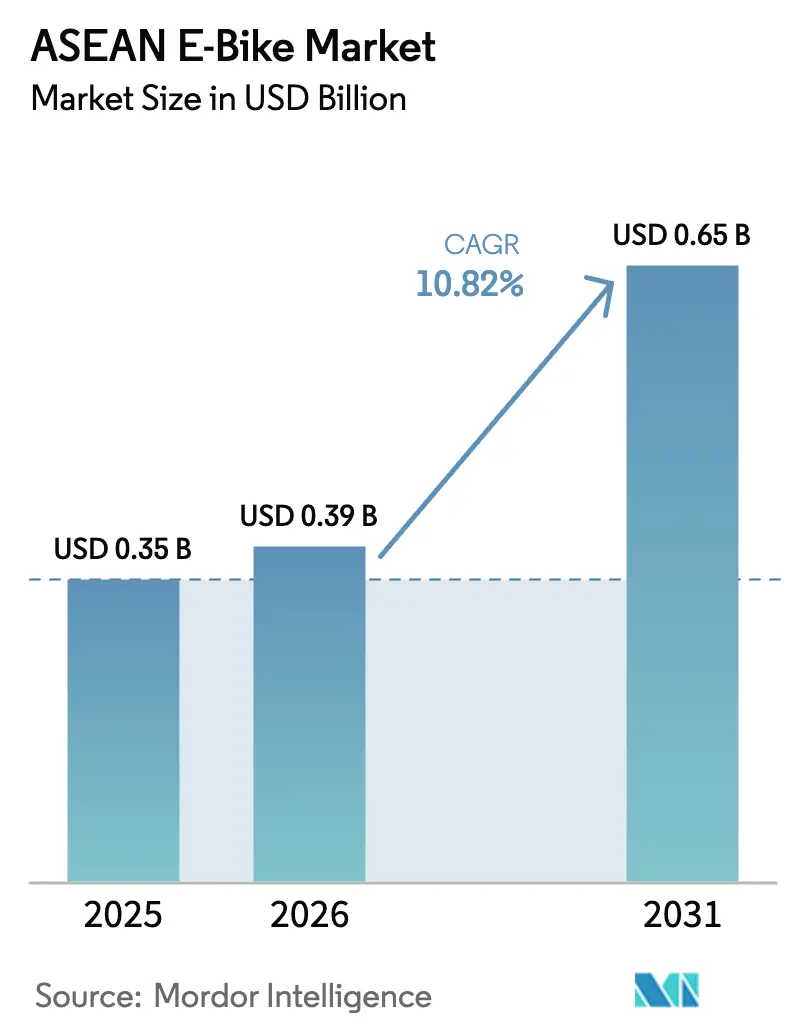
| Tamanho do mercado no ano base (2025) | 0.35 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.65 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.82 % |
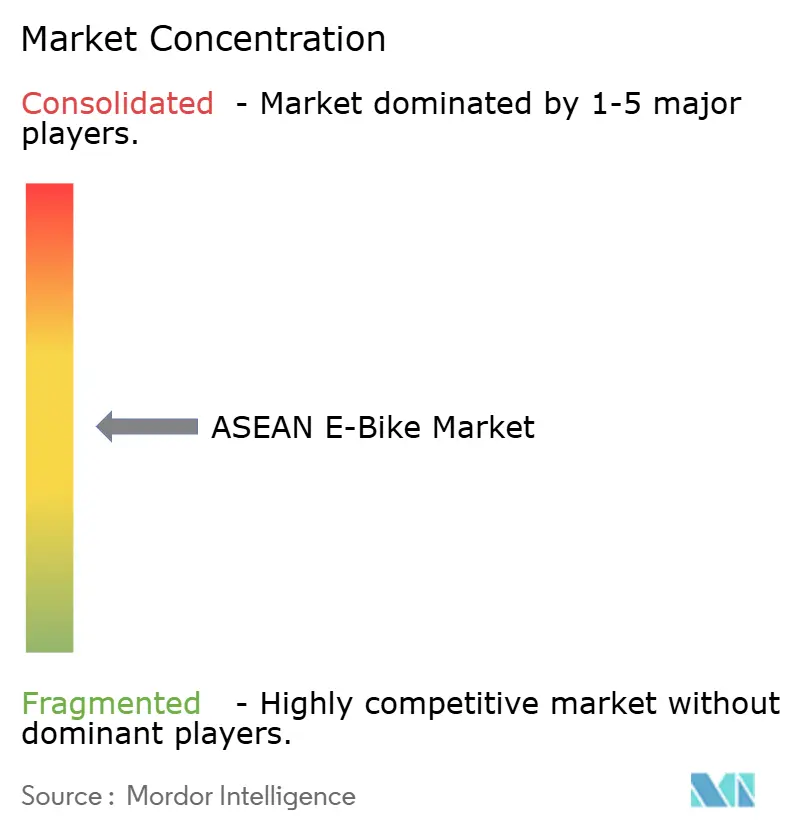
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de E Bikes ASEAN pela Mordor Intelligence
O tamanho do mercado de e-bikes ASEAN em 2026 é estimado em USD 0,39 mil milhões, crescendo a partir do valor de 2025 de USD 0,35 mil milhões com projeções para 2031 indicando USD 0,65 mil milhões, crescendo a uma CAGR de 10,82% no período 2026-2031. A rápida transição de veículos de duas rodas com motor de combustão interna para energia elétrica está a acelerar à medida que as políticas urbanas restringem as emissões, a consciencialização dos consumidores sobre os custos operacionais melhora e as cadeias de abastecimento locais se expandem. Os programas de subsídios no Vietname, na Indonésia e na Tailândia estão a ancorar a adoção inicial, enquanto a eletrificação de frotas corporativas e a maior densidade energética das baterias reforçam ainda mais a procura. A concorrência permanece dispersa porque marcas de bicicletas tradicionais, startups elétricas especializadas e fabricantes de motociclos OEM competem todos pela quota de mercado, mas a crescente disponibilidade de modelos abaixo de USD 1.000 mantém os volumes em crescimento em cidades sensíveis ao preço. As lacunas de infraestrutura ainda travam o progresso, mas as estações-piloto de troca alimentadas por energia solar e os pontos de carregamento informais estão a reduzir a ansiedade de autonomia e a alargar a base endereçável do mercado de e-bikes ASEAN.
Principais Conclusões do Relatório
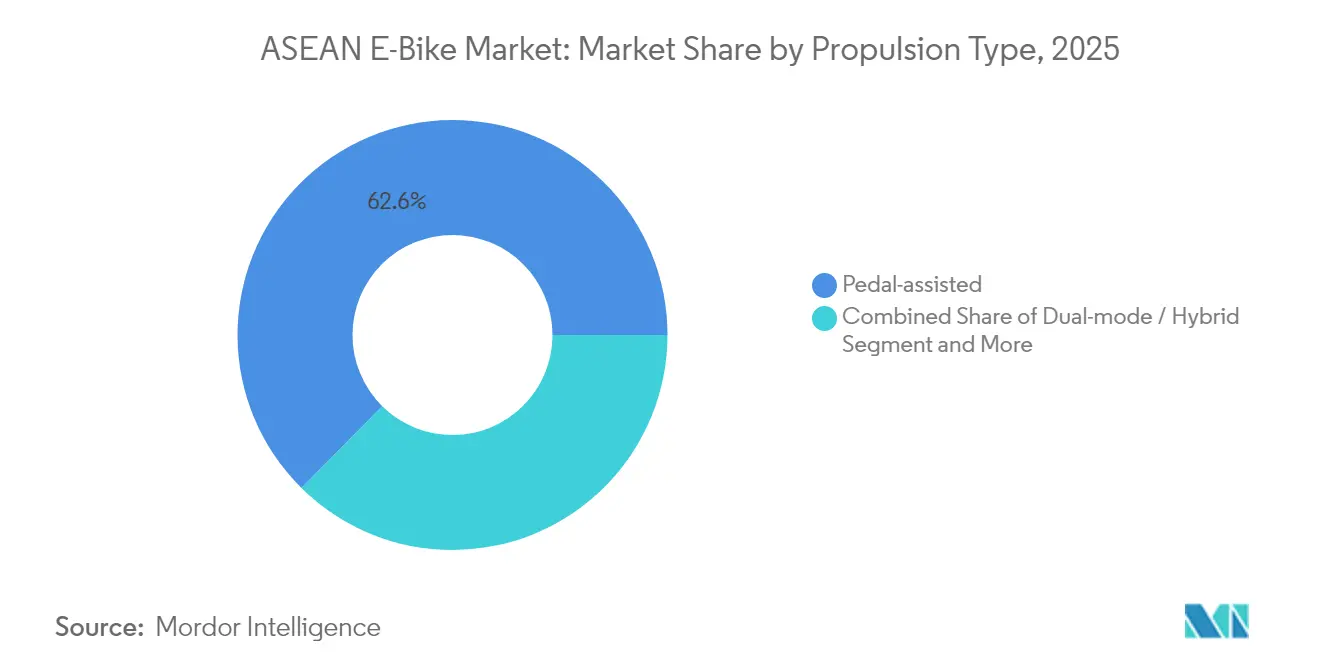
- Por tipo de propulsão, os modelos assistidos por pedal detinham 62,60% da quota do mercado de e-bikes ASEAN em 2025, enquanto os híbridos de modo duplo estão previstos registar uma CAGR de 12,20% até 2031.
- Por tipo de motor, os motores de cubo comandavam 81,90% da quota do mercado de e-bikes ASEAN em 2025, enquanto os sistemas de motor central deverão crescer a uma CAGR de 12,60% até 2031.
- Por química da bateria, o íon de lítio capturou 90,10% da quota do mercado de e-bikes ASEAN em 2025, e está projetado para crescer mais rapidamente a uma CAGR de 11,20% durante 2026-2031.
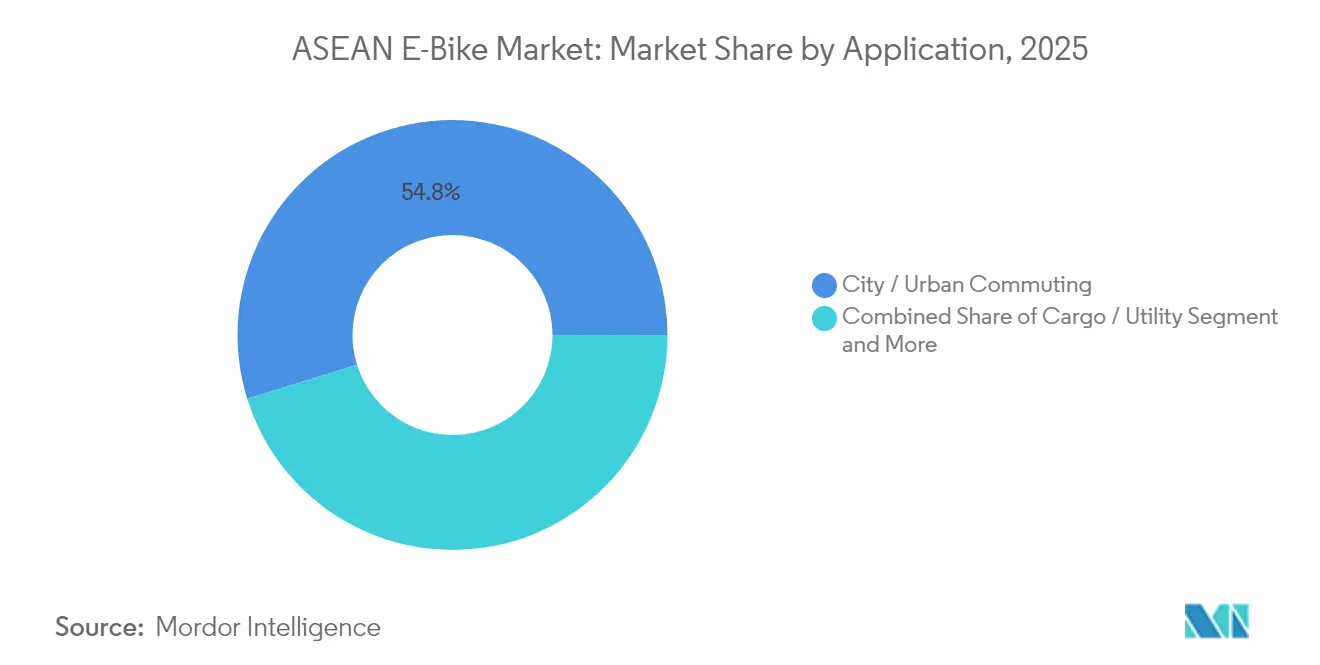
- Por aplicação, o deslocamento urbano capturou 54,80% da quota do mercado de e-bikes ASEAN em 2025, e a entrega em frotas está projetada para crescer a uma CAGR de 12,90% durante 2026-2031.
- Por faixa de preço, os modelos abaixo de USD 1.000 representavam 65,70% da quota do mercado de e-bikes ASEAN em 2025, e o segmento entre USD 1.000-2.000 deverá crescer a uma CAGR de 11,40% até 2031.
- Por país, o Vietname controlava 28,70% da quota do mercado de e-bikes ASEAN em 2025, enquanto as Filipinas deverão expandir-se a uma CAGR de 11,80% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Incentivos Governamentais de E-Mobilidade | +2.8% | Vietname, Indonésia e Tailândia como núcleo; em expansão para a Malásia e as Filipinas | Curto prazo (≤ 2 anos) |
| Expansão de Frotas Corporativas de E Bikes | +2.1% | Centros urbanos no Vietname, Indonésia, Tailândia e Singapura | Médio prazo (2-4 anos) |
| Congestionamento Urbano e Restrições a Veículos | +1.9% | Jacarta, Banguecoque, Manila, Hanói, Cidade de Ho Chi Minh | Médio prazo (2-4 anos) |
| Aumento da Densidade Energética das Baterias | +1.7% | Mais acentuado no Vietname e na Tailândia | Longo prazo (≥ 4 anos) |
| Programas de Micromobilidade para o Turismo | +1.2% | Bali, Phuket, Langkawi, Boracay | Curto prazo (≤ 2 anos) |
| Projetos-Piloto de Estações de Troca Alimentadas por Energia Solar | +0.8% | Centros urbanos secundários, projetos-piloto no Vietname e na Tailândia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Governamentais de E-Mobilidade e Subsídios à Compra
O apoio fiscal está a acelerar a transição de motociclos a gasolina para opções elétricas. O imposto de registo a 0% do Vietname e o lançamento de carregadores públicos sustentaram vendas notáveis no primeiro semestre de 2025, classificando o país em terceiro lugar a nível mundial [1]Tuấn Lê, "Việt Nam tiêu thụ xe máy điện nhiều thứ ba thế giới," CafeF, cafef.vn. A Indonésia passou de uma subvenção em dinheiro significativa para um desconto no IVA em 2025, mas ainda assim aumentou os volumes subsidiados em 2024. O plano BEV 3.5 da Tailândia combina alívio aduaneiro e bónus de conteúdo local, e a Malásia e as Filipinas estão a elaborar pacotes paralelos. Estas medidas convergentes enviam sinais de procura fiáveis que justificam investimentos em ferramental e aumentam a visibilidade a médio prazo do mercado de e-bikes ASEAN.
Expansão de Frotas Corporativas de E Bikes para Logística de Última Milha
Os compradores B2B estão a eletrificar as suas frotas de duas rodas para reduzir os custos de combustível e cumprir as normas das zonas de baixas emissões. O decreto vietnamita sobre transporte por aplicativo obriga 400.000 motociclos a realizar a transição até 2029. Os estafetas indonésios em Jacarta e Surabaya relatam poupanças significativas nos custos operacionais após a adoção de e-bikes, o que leva a contratos de aquisição plurianuais. Os operadores de frotas valorizam a compatibilidade com a troca de baterias, os quadros robustos e as garantias alargadas, criando nichos de design que favorecem plataformas de grau comercial e garantem encomendas recorrentes para o mercado de e-bikes ASEAN.
Tarifação do Congestionamento Urbano e Restrições a Veículos com Motor de Combustão Interna
As autoridades municipais estão a converter as intenções políticas em proibições executáveis. Hanói excluirá os motociclos a gasolina dentro da Circular 1 a partir de julho de 2026 e alargará a cobertura às Circulares 2 e 3 até 2030. A Cidade de Ho Chi Minh bloqueará novos motociclos a gasolina no transporte por aplicativo a partir de 2026, desviando imediatamente a procura para e-bikes conformes [2]Sultan Abdurrahman, "Outlook 2025: Menanti Perkembangan Infrastruktur Kendaraan Listrik," Tempo.co, tempo.co. Os limites de placas pares e ímpares de Jacarta e o projeto de tarifação de congestionamento de Banguecoque sublinham uma mudança no Sudeste Asiático em que a propulsão elétrica se torna um pré-requisito para o acesso ao centro das cidades, reforçando a curva de adoção do mercado de e-bikes ASEAN.
Aumento da Densidade Energética das Baterias Reduzindo o Custo Total de Propriedade
As baterias de íon de lítio de maior densidade alargam a autonomia e reduzem o peso, aumentando a aceitação por parte dos utilizadores no tráfego de arranque e paragem. Os principais fabricantes chineses verticalmente integrados fornecem módulos de menor custo enquanto apresentam protótipos de íon de sódio que resistem ao calor tropical e carregam mais rapidamente. A queda dos preços das baterias inclina os modelos de custo total de propriedade em cinco anos a favor do elétrico, especialmente onde a gasolina supera USD 1,10 por litro, sustentando ganhos a longo prazo para o mercado de e-bikes ASEAN.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Infraestrutura Limitada de Carregamento e Troca | −1.8% | Zonas rurais e centros urbanos secundários em toda a ASEAN | Médio prazo (2-4 anos) |
| Popularidade de Scooters com Motor de Combustão Interna a Baixo Preço | −1.4% | Indonésia, Filipinas, zonas rurais do Vietname | Curto prazo (≤ 2 anos) |
| Normas de Homologação Fragmentadas na ASEAN | −0.9% | Todos os estados-membros | Longo prazo (≥ 4 anos) |
| Tarifas de Importação de Células de Íon de Lítio | −0.7% | Tailândia, Malásia, Singapura, Filipinas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura Pública Limitada de Carregamento/Troca
A Indonésia dispunha apenas de 3.772 pontos de carregamento público em março de 2025, uma quota notável da sua meta para 2030 [3]Anh Vũ, "Hãng xe máy điện Trung Quốc tự sản xuất pin, động cơ, mỗi năm bán 9 triệu xe," Cafebiz, cafebiz.vn. Os utilizadores rurais não dispõem de garagens em casa, pelo que a ansiedade de autonomia reduz a adoção. Os investidores privados hesitam até que o tráfego justifique o retorno, prolongando o ciclo do ovo e da galinha que restringe a penetração rural do mercado de e-bikes ASEAN.
Popularidade de Scooters com Motor de Combustão Interna a Baixo Preço
Os scooters a gasolina da Honda continuam a superar as vendas dos elétricos porque as extensas redes de concessionários tranquilizam os compradores. Na Tailândia, um automático da Honda custa mais do que uma Yadea RS20, mas conquista fidelidade graças à fiabilidade percebida. Enquanto os subsídios não colmatem as diferenças no preço de compra, muitos compradores pela primeira vez na Indonésia e nas Filipinas mantêm-se com modelos a combustível, diluindo os volumes totais endereçáveis do mercado de e-bikes ASEAN.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propulsão:
Modelos Assistidos por Pedal Impulsionam a Adoção MainstreamA categoria de assistência ao pedal representou 62,60% da quota do mercado de e-bikes ASEAN em 2025, uma vez que os consumidores valorizavam a combinação de exercício físico e impulso elétrico. Os híbridos de modo duplo deverão registar uma CAGR de 12,20% até 2031, alargando o mercado de e-bikes ASEAN ao atrair utilizadores que pretendem liberdade de acelerador nas subidas mas estatuto isento de licença nas ciclovias. A flexibilidade regulatória, especialmente nos casos em que os modelos assistidos por pedal se qualificam como bicicletas, apoia uma ampla aceitação por parte dos utilizadores pendulares.
A continuação do mesmo subtítulo acrescenta que as variantes exclusivamente por acelerador detêm nichos nos serviços de entrega que requerem arranques e paragens constantes, enquanto os reguladores no Vietname podem exigir espelhos e indicadores de direção para classes de velocidade mais elevada. À medida que a escolha de modelos se diversifica, os fabricantes integram controladores inteligentes que alternam entre a propulsão humana e a condução a motor completo, aumentando o valor percebido no mercado de e-bikes ASEAN.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Motor:
Domínio do Motor de Cubo Confrontado com o Crescente Apelo do Motor CentralOs motores de cubo detinham 81,90% da quota do mercado de e-bikes ASEAN em 2025 porque são baratos de produzir, selados contra a chuva tropical e simples de manter. No entanto, o segmento de motor central está a expandir-se a uma CAGR de 12,60% à medida que os utilizadores pendulares desportivos e os estafetas de carga apreciam o peso equilibrado e a multiplicação do binário. As marcas comercializam agora transmissões de motor central amovíveis que simplificam a manutenção de frotas, sugerindo uma gradual viragem tecnológica no mercado de e-bikes ASEAN.
Ao mesmo tempo, os kits de acionamento por fricção subsistem nos círculos de retrofit onde os utilizadores pretendem eletrificar bicicletas existentes por menos de USD 300. Embora marginais em volume, esses kits introduzem novos utilizadores que poderão migrar para e-bikes de fábrica, alimentando futuros ciclos de substituição no mercado de e-bikes ASEAN.
Por Química da Bateria:
O Íon de Lítio Mantém uma Liderança EsmagadoraAs baterias de íon de lítio cobriam 90,10% da quota do mercado de e-bikes ASEAN em 2025 e estão a registar uma CAGR de 11,20%. A maior densidade de watt-hora alarga a autonomia por carga até 120 km com baterias de 1 kWh, suficiente para deslocações diárias na cidade. Os protótipos de íon de sódio poderão aparecer nos modelos de 2027, prometendo melhor resiliência ao calor e uma cobertura material das flutuações de preço do lítio, o que poderia desbloquear novas faixas de custo para o mercado de e-bikes ASEAN.
As opções de chumbo-ácido persistem em distritos rurais com restrições de custo, mas perdem quota à medida que as unidades de lítio em segunda mão entram no canal de revenda. As melhores redes de reciclagem inclinam ainda mais o sentimento dos compradores para as químicas modernas, cimentando a supremacia do íon de lítio no mercado de e-bikes ASEAN.
Por Aplicação:
O Deslocamento Domina Enquanto a Entrega em Frota Cresce RapidamenteO deslocamento urbano absorveu 54,80% da quota do mercado de e-bikes ASEAN em 2025 depois de as cidades lançarem corredores de baixas emissões e parques de estacionamento seguros. A entrega e as frotas, no entanto, impulsionam o segmento de crescimento mais rápido a uma CAGR de 12,90%, porque os utilizadores percorrem 100-150 km diariamente e recuperam as poupanças de custo em 18 meses. Os ciclos de retroalimentação das frotas impulsionam os fornecedores a alargar a compatibilidade com a troca de baterias, acelerando os ciclos de iteração no mercado de e-bikes ASEAN.
Os segmentos de trekking ao ar livre e e-montanha giram em torno do turismo de trilhos de Chiang Mai, na Tailândia, e dos circuitos de Sơn La no Vietname, onde os motores centrais dominam. As e-bikes compactas dobráveis facilitam o transporte de primeira milha até às estações de metro em Singapura, demonstrando a versatilidade modal que alarga a base de utilizadores e estabiliza a procura unitária para o mercado de e-bikes ASEAN.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Faixa de Preço:
O Segmento Abaixo de USD 1.000 Ancora o Volume, O Segmento Intermédio SobeOs modelos abaixo de USD 1.000 representaram 65,70% da quota do mercado de e-bikes ASEAN em 2025, uma vez que os rendimentos familiares na Indonésia, no Vietname e nas Filipinas orientaram os orçamentos. Os concessionários oferecem capacetes gratuitos e manutenção no primeiro ano para atrair compradores pela primeira vez, sustentando o impulso de compra no mercado de e-bikes ASEAN.
As ofertas de segmento intermédio entre USD 1.000-2.000 estão a registar uma CAGR de 11,40% impulsionadas por baterias de maior capacidade, conectividade por smartphone e travões de disco. As unidades premium acima de USD 2.000 mantêm-se num nicho, mas destacam a inovação que eventualmente se difunde para baixo, reforçando o marketing aspiracional no mercado de e-bikes ASEAN.
Análise Geográfica
Mercado de E-Bikes do Vietnã
A participação de 28,70% do Vietnã no mercado de e-bikes da ASEAN em 2025 baseou-se em incentivos coordenados e na crescente produção doméstica. A exclusão progressiva de motocicletas a gasolina dentro do Anel Viário 1 de Hanói a partir de 2026 e a eletrificação dos serviços de transporte por aplicativo em Ho Chi Minh garantem uma demanda sustentada no mercado de e-bikes da ASEAN.
Mercado de E-Bikes da Indonésia
A Indonésia possui a maior base de veículos de duas rodas da região. As compras subsidiadas de veículos elétricos cresceram após o esquema de desconto no IVA substituir os subsídios diretos em dinheiro. A meta de Jacarta de 4,5 milhões de unidades até 2035 traça uma trajetória de crescimento expressiva, embora a implantação de carregadores precise ser acelerada para liberar todo o potencial do mercado de e-bikes da ASEAN.
Mercado de E-Bikes da ASEAN
As Filipinas avançam com maior rapidez, a um CAGR de 11,80%, impulsionadas pelas diretrizes de Mobilidade Urbana Verde que reservam faixas exclusivas para e-bikes em toda a Regio Metropolitana de Manila. A fábrica de Samut Prakan, na Tailândia, iniciou as remessas em maio de 2025, com meta de unidades cumulativas significativas em três anos sob o programa de apoio BEV 3.5, enquanto a Malásia e Singapura concentram-se em categorias de alto padrão com telemática inteligente, oferecendo nichos de alta margem que complementam a demanda regional no mercado de e-bikes da ASEAN.
Panorama regulatório
A ASEAN ainda não possui um arcabouço regulatório uniforme para bicicletas elétricas de duas rodas, o que leva a diferentes regras de licenciamento, homologação de tipo e operação entre os Estados-membros. A Declaração dos Líderes da ASEAN de 2023 sobre o Desenvolvimento de um Ecossistema Regional de VE e as Diretrizes da ASEAN de 2024 para Veículos Elétricos Leves oferecem uma referência de harmonização para segurança, interoperabilidade de carregamento e considerações sobre fim de vida útil, mas a implementação ainda é tratada em nível nacional.
A Tailândia utiliza a certificação TISI para bicicletas elétricas (por exemplo, TIS 2495-2557), enquanto a Indonésia está avançando para exigências mais altas de conteúdo doméstico para VEs (40% até 2027). O Vietnã regula as bicicletas elétricas de duas rodas por meio do Ministério dos Transportes, com atualizações no início de 2026 nas classificações de segurança destinadas a reduzir a ambiguidade para fabricantes e frotas. No nível de país, essas diferenças moldam os caminhos de conformidade e as decisões de entrada no mercado, com o Vietnã e a Indonésia estabelecendo uma clara divergência regional para fornecedores e operadores de frota.
Análise da cadeia de valor
A cadeia de valor de e-bikes na ASEAN abrange insumos essenciais, como células de íon-lítio, materiais de catodo/anodo e eletrônicos; fabricação de componentes para quadros, cubos/motores centrais, controladores e conjuntos de baterias; montagem e testes; distribuição por meio de revendedores e aquisições de frotas; e suporte pós-venda, serviços de bateria e gestão de fim de vida útil. A dependência de importações é mais alta em células e alguns componentes eletrônicos, enquanto a localização aumenta onde a política impulsiona o conteúdo doméstico e onde as grandes marcas concentram a produção.
As estratégias de hubs regionais também estão mudando os fluxos de fornecimento. A Yadea está regionalizando sua base de fabricação para atender à demanda doméstica e à distribuição intra-ASEAN, incluindo uma unidade em Karawang que integra P&D e produção. No lado a jusante, parcerias de troca de baterias e carregamento estão se tornando parte da cadeia de valor comercial, alinhando-se com as prioridades da ASEAN sobre interoperabilidade e estruturas de descarte.
Panorama Competitivo
Prevalece uma fragmentação moderada, uma vez que nenhuma marca ultrapassa um volume regional significativo. A VinFast goza de domínio local no Vietname, mas as potências chinesas Yadea e Tailg alavancam uma escala global significativa para praticar preços agressivos na Indonésia e na Tailândia. Os principais fabricantes de motociclos japoneses exploram lançamentos híbridos de e-scooters, sinalizando uma rivalidade de próxima geração no mercado de e-bikes ASEAN.
As estratégias de localização intensificam-se: o compromisso da Yadea com uma fábrica no Vietname e outra linha na Tailândia para contornar tarifas e cumprir as regras de conteúdo local. A Dat Bike aumenta os rácios de fornecedores domésticos para o seu modelo Weaver++, reduzindo os prazos de entrega e reforçando a resiliência da cadeia de abastecimento. Os especialistas em redes de troca de baterias Mercu e Oyika formam joint ventures transfronteiriças que poderão transformar-se em controladores de plataforma, moldando a economia do pós-venda em todo o mercado de e-bikes ASEAN.
As vantagens competitivas consolidam-se em torno de baterias verticalmente integradas, conformidade em cibersegurança e ecossistemas de telemática que alimentam a manutenção preditiva. Com as regras de cibersegurança UN R155 e R156 a aproximarem-se, os fabricantes capazes de certificar a segurança de atualizações over-the-air poderão conquistar concursos de frotas institucionais, incrementando a concentração de mercado no mercado de e-bikes ASEAN.
Líderes do Setor de E Bikes ASEAN
Yadea Technology Group Co. Ltd
Giant Manufacturing Co. Ltd
Yamaha Motor Co. Ltd
Trek Bicycle Corporation
Merida Industry Co. Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de E-Bikes da ASEAN
- Giant Manufacturing Co. Ltd
- Merida Industry Co. Ltd
- Trek Bicycle Corporation
- Yadea Technology Group Co. Ltd
- Yamaha Motor Co. Ltd
- Brompton Bicycle Ltd
- Gogoro Inc.
- VinFast Trading & Manufacturing JSC
- Aima Technology Group Co., Ltd
- Niu Technologies
- Phoenix Cycle Co. Ltd
- Qualisports Technology Co. Ltd
- Fuji-ta Bicycle Co. Ltd
- Tailing Electric Vehicle Co. Ltd
- Asama Vietnam Co. Ltd

Oportunidades de mercado e perspectivas futuras
Uma oportunidade prática está surgindo na sobreposição entre a política de acesso urbano e a eletrificação de frotas. Hanói planeja restringir motocicletas a gasolina dentro do Anel Viário 1 a partir de julho de 2026, o que deve criar demanda de curto prazo por bicicletas elétricas de duas rodas adequadas a ciclos de uso urbano denso, particularmente modelos que possam suportar baterias intercambiáveis, quadros resistentes e prazos de garantia mais longos. Essa mudança também é consistente com operadores de entrega e transporte por aplicativo em busca de e-bikes de grau comercial e aquisições orientadas por serviço.
Mudanças na oferta e fabricação em toda a ASEAN ampliam ainda mais a oportunidade endereçável. A Tailândia mantém incentivos de CKD/SKD para bicicletas elétricas de duas rodas com tarifas de importação zero, e a Yadea está expandindo sua capacidade regional com uma instalação em Bac Ninh, Vietnã, projetada para 1 milhão de unidades por ano, e uma instalação em Karawang, Indonésia, com início de operação planejado para 2026 e capacidade de 3 milhões de unidades. O Vietnã também emitiu novas diretrizes de classificação para bicicletas elétricas de duas rodas no início de 2026, para resolver ambiguidades do setor e alinhar-se com padrões nacionais.
Recent Industry Developments in Mercado de E-Bikes da ASEAN
- Maio de 2026: O forte crescimento nas vendas da Yadea em todo o mundo está impulsionando a transição para a mobilidade verde. O aumento da demanda destaca como o mercado da ASEAN permanece exposto às dinâmicas globais de preço e oferta. Isso acrescenta pressão competitiva e aponta para possíveis mudanças no tom de preços em todo o setor de e-bikes da ASEAN.
- Março de 2026: A Yadea inaugurou uma base de fabricação de US$ 100 milhões no Vietnã para expandir as capacidades regionais de fornecimento. A fabricação com base no Vietnã apoia a resiliência do fornecimento na ASEAN. Também melhora a presença regional de produção da Yadea, o que pode ajudar a reduzir os riscos de fornecimento e a exposição tarifária na ASEAN.
- Março de 2026: A Yadea destacou sua instalação existente na Zona de Livre Comércio de Samut Prakan, na Tailândia, e um investimento de 4,5 bilhões de THB em P&D em 2025. Isso fortalece o papel da Tailândia como um hub regional para P&D e montagem. Reforça a estratégia de conteúdo localizado da Yadea e sua capacidade regional para o mercado da ASEAN.


Mercado de E-Bikes da ASEAN Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de e-bikes da ASEAN é definido como a receita gerada pela venda de bicicletas elétricas nos países da ASEAN, contabilizada no ponto de venda e expressa em USD, para o período de tempo indicado.
Exclusões de escopo: este dimensionamento exclui scooters elétricas e motocicletas elétricas registradas e vendidas como veículos automotores, além de peças de reposição vendidas separadamente de e-bikes completas.
Visão geral da segmentação
- Por Tipo de Propulsão
- Assistido por pedal
- Assistido por acelerador (Potência a pedido)
- Modo duplo / Híbrido
- Por Tipo de Motor
- Motor de cubo
- Motor central
- Outros motores (ex.: fricção)
- Por Química da Bateria
- Íon de lítio
- Chumbo-ácido
- Por Aplicação
- Deslocamento Urbano/Cidade
- Trekking / E-MTB
- Carga / Utilidade
- Entrega e Frota (Última milha)
- Dobrável / Compacto
- Por Faixa de Preço
- Abaixo de USD 1.000
- USD 1.000-2.000
- Acima de USD 2.000
- Por País
- Vietname
- Indonésia
- Malásia
- Tailândia
- Singapura
- Filipinas
- Resto da ASEAN
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer a estrutura básica do mercado e ancorar o contexto no nível de país antes de avançarmos para as entrevistas. Contamos com pontos de dados públicos e repetíveis, como estatísticas de transporte e segurança viária (onde o uso de duas rodas é reportado), dados alfandegários e comerciais sobre fluxos de bicicletas e peças, e anúncios de políticas sobre regras de e-mobilidade e direção dos incentivos.
Também consultamos fontes como agências de transporte da ASEAN e de países individuais, escritórios nacionais de estatística, UN Comtrade, indicadores do Banco Mundial e materiais da IEA sobre transição energética, além de artigos revisados por pares sobre adoção de micromobilidade. Para complementar, revisamos relatórios anuais de empresas, apresentações a investidores, imprensa confiável e assinaturas pagas seletivas para dados financeiros corporativos e inteligência de notícias, além de rastreamento de importação e exportação em nível de embarque, quando útil para confirmar direções. Esses exemplos não são exaustivos, e verificamos muitas outras fontes públicas para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar o que a pesquisa documental não pode mostrar com clareza, especialmente o mix, os preços e como a demanda se divide entre deslocamento, entrega e uso de lazer. Conversamos com um conjunto equilibrado de partes interessadas, como montadoras e proprietários de marcas, participantes do ecossistema de baterias e motores, distribuidores e varejistas, e compradores institucionais e de frotas nos principais mercados da ASEAN.
As contribuições dessas discussões foram usadas para confirmar faixas de preço médio de venda, margens de canal, dependência de importação versus montagem local e o ritmo de aplicação regulatória, o que nos ajudou a refinar o modelo final de mercado.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 38% | CXOs: 15% |
| Nível médio: 45% | Líderes funcionais/de unidade: 41% |
| Players menores: 17% | Gerentes: 44% |
Dimensionamento e previsão de mercado
O dimensionamento começou com a construção de um pool de demanda top-down, no qual sinais de uso de bicicletas em nível de país, direção de importação e montagem, e o impulso de adoção a partir de políticas de e-mobilidade foram traduzidos em demanda de unidades de e-bikes, que foi então convertida em valor usando faixas de preço realistas. Para manter o modelo fundamentado, verificamos os totais com aproximações seletivas bottom-up, como verificações de canal com distribuidores e varejistas e unidades amostradas multiplicadas pelo ASP nos principais mercados, ajustando quando as duas visões não se alinhavam.
Alguns insumos práticos moldaram o modelo, incluindo a parcela de viagens urbanas de curta distância, a disponibilidade de ciclovias e restrições locais a e-bikes de alta velocidade, a divisão entre modelos de chumbo-ácido e íon-lítio (que altera os preços), as expectativas típicas de potência e autonomia para uso em deslocamentos, e a proporção de vendas realizadas em lojas físicas versus online. Quando enfrentamos lacunas de dados por país, usamos proporções substitutas de mercados semelhantes da ASEAN e estreitamos o intervalo por meio do retorno das entrevistas.
Para a previsão, foi utilizada uma análise de cenários, de forma que as perspectivas pudessem refletir diferentes trajetórias para incentivos, aplicação regulatória e movimento nos custos de baterias, com o caso central selecionado com base no que os especialistas descreveram como mais provável. A previsão final também considerou os ciclos de substituição e a premiumização gradual em mercados urbanos, já que esses fatores influenciam o crescimento em valor de maneira diferente do crescimento em unidades isoladamente.
Validação de dados e ciclo de atualização
Os totais foram validados por meio de verificações cruzadas com sinais independentes, incluindo a direção dos fluxos comerciais, cronogramas de políticas nacionais e faixas de preço observadas em discussões de canal. Sinalizamos valores discrepantes quando as unidades implícitas ou o ASP implícito de um país se distanciavam demais do que as partes interessadas descreviam, e esses pontos foram revisados antes da aprovação final.
Cada estimativa passa por uma revisão interna em múltiplas etapas, na qual premissas, cálculos e faixas de sensibilidade são verificados, seguida por gatilhos de recontato quando permanecem grandes lacunas em preços, mix ou aplicação de políticas. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças de política ou alterações abruptas de preços. Antes da entrega, é realizada uma revisão final por analista para que os clientes recebam a visão mais atual.
Comparação do dimensionamento do mercado de e-bikes da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para e-bikes na ASEAN podem parecer muito distantes entre si porque os estudos podem não estar contabilizando os mesmos tipos de veículo, podem aplicar lógicas de preço diferentes ou podem converter moedas usando períodos distintos. Algumas estimativas também misturam totais regionais com recortes seletivos de países, o que faz as comparações parecerem diretas mesmo quando o escopo não está alinhado.
A tabela mostra uma ampla dispersão, e no modelo da Mordor Intelligence o valor é limitado às bicicletas elétricas vendidas na ASEAN, excluindo scooters ou motocicletas elétricas tratadas como veículos automotores registrados, o que evita que a receita de duas rodas adjacentes infle o total. As diferenças também vêm de como a progressão de preços é tratada, já que algumas publicadoras mantêm um único ASP e outras modelam uma transição de chumbo-ácido para íon-lítio, e da cadência de atualização quando novas regras ou padrões de importação mudam rapidamente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,35 bilhão de USD (2025) | |
| Periódico do Setor A | 1,08 bilhão de USD (2024) | Utiliza uma categoria de veículos elétricos de duas rodas para a ASEAN e provavelmente inclui e-scooters e ciclomotores elétricos de baixa velocidade, de modo que a base de receita endereçável é mais ampla do que apenas e-bikes. O ano e o momento cambial também diferem, o que pode alterar o valor convertido em USD em um período de preços voláteis. |
| Consultoria Regional B | 1,80 bilhão de USD (2026) | Parece aplicar uma curva de adoção agressiva e um aumento premium no ASP em toda a região, com evidências limitadas de faixas de preço por canal em nível de país. Também provavelmente inclui um conjunto de produtos mais amplo do que bicicletas com pedalada assistida, o que eleva o total acima de uma definição restrita a e-bikes. |
Vistos em conjunto, esses números diferem principalmente com base no que é contado como e-bike versus uma categoria mais ampla de veículos elétricos de duas rodas, e na velocidade com que se assume que os preços vão subir. Nossa abordagem mantém a estimativa rastreável a indicadores de demanda claros, faixas de preço realistas por país e verificações repetíveis, o que ajuda os tomadores de decisão a comparar mercados e planejar capacidade com menos premissas ocultas.


Principais Questões Respondidas no Relatório
Qual será a dimensão do setor de E Bikes ASEAN até 2031?
O tamanho do mercado de e-bikes ASEAN está projetado para atingir USD 0,65 mil milhões até 2031, crescendo a partir de USD 0,35 mil milhões em 2025 a uma CAGR de 10,82%.
Qual o formato de propulsão que lidera as vendas atualmente?
As e-bikes assistidas por pedal detinham 62,60% das entregas de 2025, bem à frente das variantes exclusivamente por acelerador e híbridas.
Qual o país que atualmente compra mais bicicletas elétricas no Sudeste Asiático?
O Vietname comandava 28,70% de quota em 2025, apoiado por incentivos de isenção fiscal e produção doméstica.
Onde está a crescer a procura mais rapidamente na região?
As Filipinas apresentam a expansão mais rápida, prevista a uma CAGR de 11,80% até 2031, à medida que a Grande Manila prossegue com faixas de mobilidade verde.
Página atualizada pela última vez em:



