
Tamanho e Participação do Mercado de Inteligência Artificial (IA) em Farmacêutica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 34.99 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 41.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
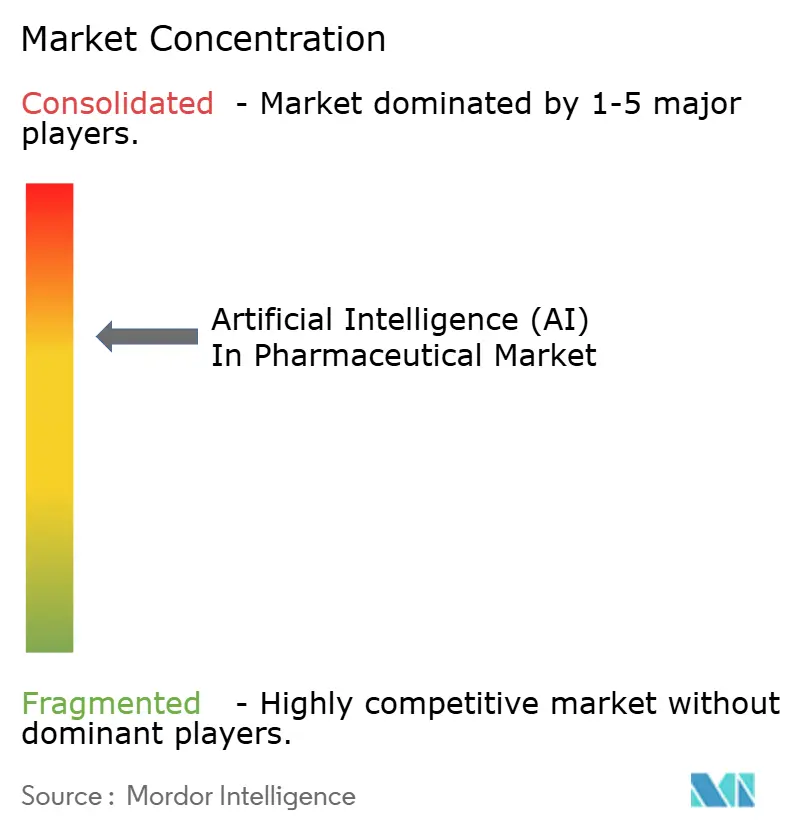
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Inteligência Artificial (IA) em Farmacêutica por Mordor Intelligence
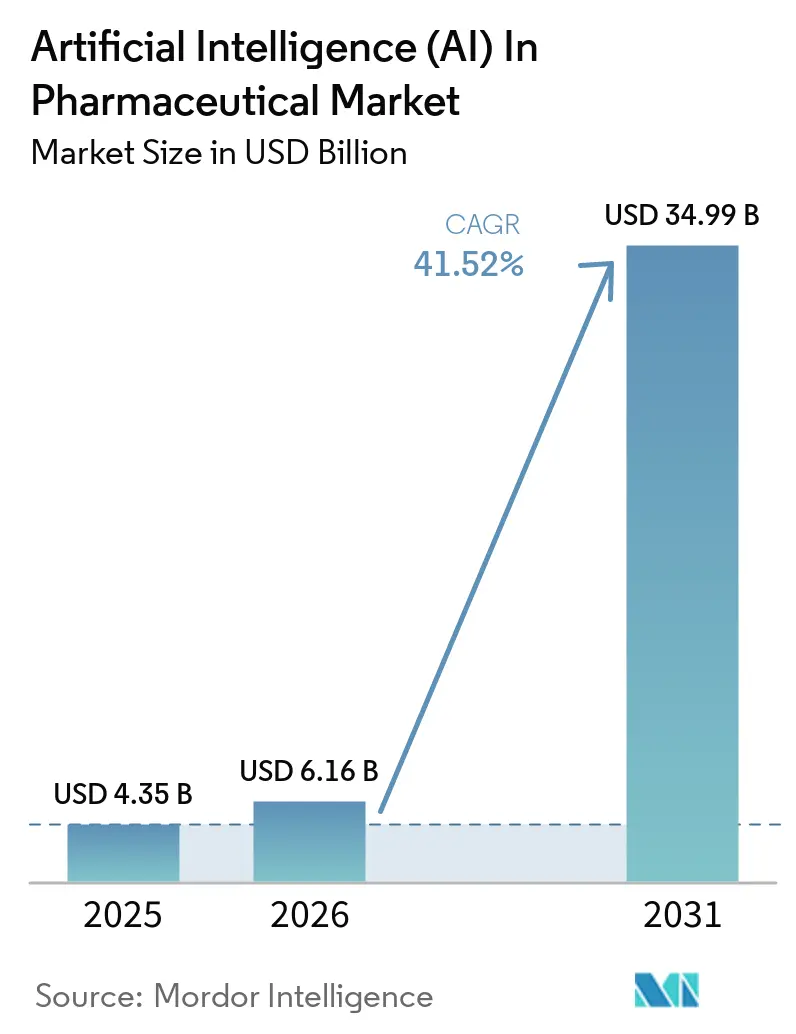
O tamanho do Mercado de Inteligência Artificial em Farmacêutica está projetado em USD 4,35 bilhões em 2025, USD 6,16 bilhões em 2026, e deverá atingir USD 34,99 bilhões até 2031, crescendo a um CAGR de 41,52% de 2026 a 2031.
O financiamento de capital de risco, os endossos regulatórios e os rápidos avanços nos modelos generativos de dobramento de proteínas estão redirecionando o capital de P&D para plataformas centradas em dados, em vez de ajustes incrementais de química. Algoritmos de ensaios adaptativos já reduzem os prazos de recrutamento em aproximadamente 40%, enquanto mecanismos de farmacovigilância extraem registros eletrônicos de saúde em tempo quase real para atender aos mandatos de vigilância pós-comercialização. Em dezembro de 2025, a FDA qualificou o AIM-NASH, seu primeiro biomarcador de aprendizado de máquina, confirmando uma mudança da agência de observação cautelosa para o endosso ativo de ferramentas algorítmicas de desenvolvimento de medicamentos. Simultaneamente, os mercados de capitais recompensaram novos entrantes como Xaira Therapeutics e Isomorphic Labs com rodadas bilionárias, sinalizando a crença dos investidores de que os pipelines com IA em primeiro lugar superarão as abordagens tradicionais de laboratório úmido.
Principais Conclusões do Relatório
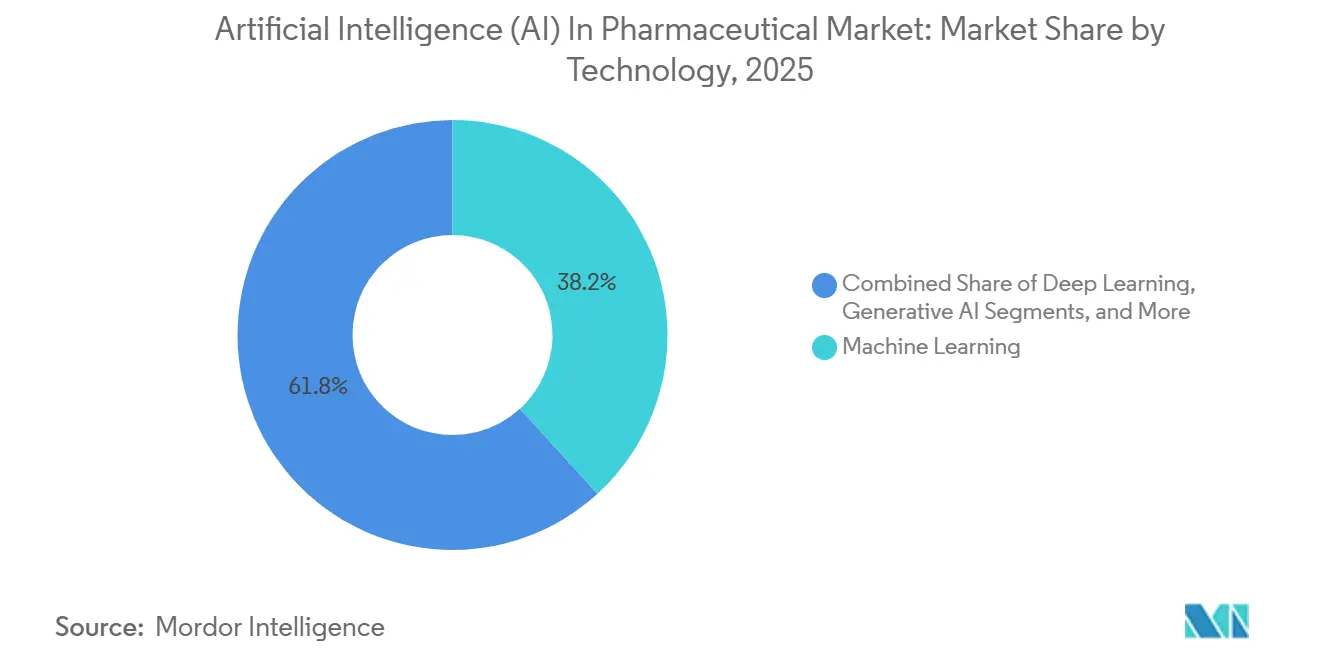
- Por tecnologia, o aprendizado de máquina liderou com 38,21% do mercado de inteligência artificial (IA) em farmacêutica em 2025; a IA generativa está projetada para expandir a um CAGR de 42,31% até 2031.
- Em 2025, as plataformas de software representarão 45,32% do mercado de inteligência artificial (IA) em farmacêutica, enquanto a IA como Serviço avança a um CAGR de 43,78%.
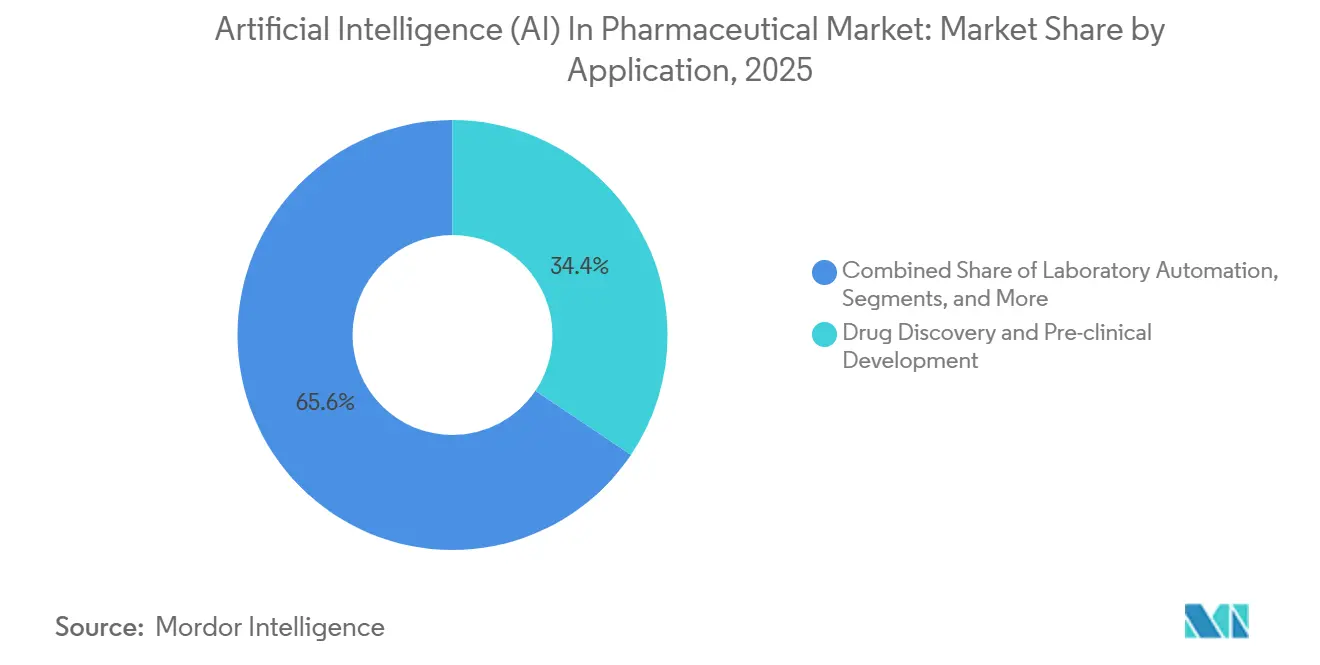
- Por aplicação, a descoberta de medicamentos e o desenvolvimento pré-clínico detinham 34,42% do mercado de inteligência artificial (IA) em farmacêutica em 2025; a farmacovigilância e o monitoramento de segurança progridem a um CAGR de 43,65%.
- Por modo de implantação, as implementações em nuvem representaram 67,72% do mercado de inteligência artificial (IA) em farmacêutica em 2025, enquanto as soluções locais e híbridas têm previsão de crescimento a um CAGR de 42,76%.
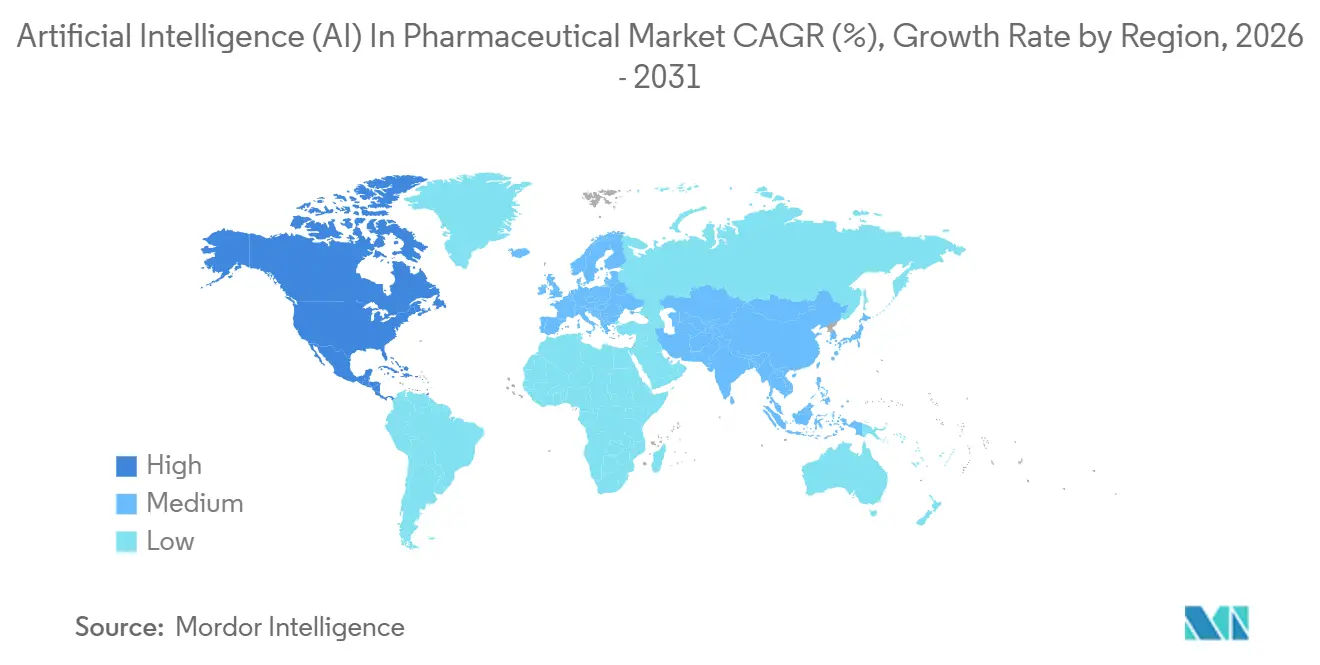
- Por geografia, a América do Norte manteve uma participação de 41,52% no mercado de inteligência artificial (IA) em farmacêutica em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 42,54%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Inteligência Artificial (IA) em Farmacêutica*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de Colaborações e Parcerias entre Setores | +6.5% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Pressão Crescente para Reduzir Custos e Prazos de Descoberta de Medicamentos | +8.0% | Global, particularmente agudo na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção Acelerada de Designs de Ensaios Clínicos Adaptativos Orientados por IA | +5.5% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Maturação dos Modelos de Fundação de IA Generativa para Dobramento de Proteínas | +7.0% | Global, liderado pela América do Norte e China | Longo prazo (≥ 4 anos) |
| Surgimento da Computação Quântica Aprimorada para Simulação Molecular | +4.0% | Global, pilotos iniciais na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Expansão de Sandboxes Regulatórios de IA que Facilitam o Design Algorítmico de Ensaios | +3.0% | América do Norte, Europa, Japão e Austrália | Curto a médio prazo (≤ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Colaborações e Parcerias entre Setores
As empresas farmacêuticas estabelecidas fundem cada vez mais sua expertise regulatória com a velocidade algorítmica das startups. O acordo de expansão de 610 milhões de USD da PostEra com a Pfizer em 2024 tem como alvo modelos de planejamento de síntese que traçam rotas de baixo custo para moléculas oncológicas. O software contribuiu com 63% da receita do mercado de inteligência artificial em medicina em 2024, refletindo a capacidade do segmento de se atualizar remotamente e se integrar perfeitamente às infraestruturas de TI hospitalares. A fusão totalmente em ações de Recursion e Exscientia em 2024 criou um pipeline clínico de 10 ativos sustentado por um data lake de 23 trilhões de observações, demonstrando as vantagens da agregação de dados em escala. O acordo de 120 milhões de USD da Insilico Medicine com a Qilu Pharmaceutical mostra como as alianças transfronteiriças garantem acesso a pacientes e capacidade de fabricação na Ásia. Esses modelos de compartilhamento de risco vinculam pagamentos por marcos a resultados clínicos, reduzindo a exposição antecipada de P&D das grandes farmacêuticas e concedendo aos fornecedores de IA participação nos ganhos. A orientação preliminar da FDA de janeiro de 2025 endossa explicitamente os acordos de desenvolvimento conjunto, esclarecendo as regras de compartilhamento de dados e responsabilidade que antes dificultavam a colaboração.
Pressão Crescente para Reduzir Custos e Prazos de Descoberta de Medicamentos
O gasto médio de P&D por ativo aprovado atingiu USD 2,6 bilhões, com ciclos de tempo se estendendo de 10 a 15 anos, corroendo os retornos empresariais. Os pipelines de IA automatizam a identificação de candidatos, a otimização de líderes e a previsão de toxicidade, reduzindo tanto o custo quanto a duração em aproximadamente um terço. O candidato para fibrose ISM001-055 da Insilico Medicine progrediu da descoberta do alvo à prova de conceito da Fase IIa em 30 meses, destacando os ganhos de eficiência[1]. A FDA implantou uma IA agêntica interna em dezembro de 2025 que reduziu os tempos de revisão de novos medicamentos investigacionais em 22% nos pilotos iniciais. Embora um único modelo de química generativa possa custar USD 5 milhões em computação, a BCG estima 40% de redução nas despesas por programa e 30% de redução nos prazos quando as plataformas atingem escala.
Adoção Acelerada de Designs de Ensaios Clínicos Adaptativos Orientados por IA
Os ensaios adaptativos refinam dinamicamente os protocolos usando dados intermediários. O piloto da FDA de maio de 2025 usou processamento de linguagem natural para analisar 12.000 páginas de relatórios de estudos em horas, demonstrando eficiência no mundo real. O Sandbox AI Airlock da MHRA concedeu revisão acelerada a patrocinadores que implantam algoritmos explicáveis, reduzindo os ciclos de aprovação no Reino Unido em sete meses. Um estudo oncológico da JAMA de 2025 relatou que a triagem por aprendizado de máquina reduziu as taxas de falha de triagem de 45% para 18%, economizando USD 8 milhões por programa. Os "Princípios Orientadores de Boas Práticas de IA" da FDA de janeiro de 2026 codificaram validação, auditoria de viés e monitoramento pós-comercialização, assegurando aos patrocinadores que os designs adaptativos atenderão aos requisitos regulatórios. À medida que a clareza aumenta, os patrocinadores alocam orçamentos maiores para plataformas de recrutamento em tempo real que comprimem o tempo de chegada ao mercado.
Maturação dos Modelos de Fundação de IA Generativa para Dobramento de Proteínas
O AlphaFold 3, lançado em 2024, prevê estruturas de complexos proteína-ligante e proteína-ácido nucleico com fidelidade sub-angstrom, um avanço que agiliza a geração inicial de candidatos. A Isomorphic Labs aproveitou os derivados do AlphaFold para garantir USD 600 milhões em janeiro de 2025, além de parcerias com Eli Lilly e Novartis no valor de mais de USD 400 milhões cada. O algoritmo mapeou estruturas de mais de 200 milhões de proteínas, contornando meses de cristalografia. Geradores baseados em difusão se estendem ao design de proteínas de novo, exemplificado por pesquisadores da Universidade de Washington que criaram uma enzima que degrada poluentes persistentes em 2025. A qualificação AIM-NASH da FDA em dezembro de 2025 validou biomarcadores baseados em IA, suavizando o caminho regulatório para saídas generativas em endpoints clínicos.
Análise de Impacto das Restrições do Mercado de Inteligência Artificial (IA) em Farmacêutica*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Talentos Qualificados em IA e Biofarmacêutica | −4.5% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fragmentação de Conjuntos de Dados Clínicos e Genômicos | −3.5% | Global, pronunciado na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Aumento dos Custos de Computação em Nuvem em Relação aos Orçamentos de P&D | −2.0% | Global, com maior impacto em biotecnologias em estágio inicial | Curto prazo (≤ 2 anos) |
| Preocupações Regulatórias com Viés Algorítmico e Transparência | −2.5% | Global, enfatizado pela FDA dos EUA e pela EMA europeia | Curto a médio prazo (≤ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Talentos Qualificados em IA e Biofarmacêutica
A demanda global por especialistas que combinam aprendizado de máquina, biologia molecular e ciência regulatória supera em muito a oferta. Menos de 5.000 profissionais de nível sênior se encaixam neste perfil, e os salários medianos ultrapassaram USD 250.000 em 2025, um prêmio de 35% em relação às funções de engenharia de software. A rotatividade supera 20% à medida que Meta, Google e OpenAI atraem cientistas com participação acionária e créditos ilimitados de computação. A academia produz menos de 200 graduados conjuntos de MD-PhD em descoberta computacional de medicamentos anualmente, criando lacunas crônicas no pipeline. As equipes de RH farmacêutico relatam que 60% das vagas de IA permanecem abertas por mais de seis meses, desacelerando as implantações de plataformas e provocando "acqui-hires" de alto múltiplo cujo principal valor reside na contratação de pessoal, e não na propriedade intelectual. Sem disponibilidade de talentos, mesmo as estratégias de IA bem financiadas correm o risco de atrasos na execução que corroem as vantagens de tempo de chegada ao mercado.
Fragmentação de Conjuntos de Dados Clínicos e Genômicos
Os silos de dados comprometem o desempenho dos algoritmos. A pesquisa da Deloitte de 2025 constatou que os cientistas de dados gastam 70% do seu tempo na limpeza e harmonização de registros, em vez de na construção de modelos. A adoção da interoperabilidade FHIR está em 30% entre os hospitais dos EUA, e o GDPR, bem como as leis de localização da China, restringem o fluxo de dados transfronteiriços, forçando infraestrutura redundante. Uma farmacêutica de médio porte típica pode acessar menos de 50.000 registros de pacientes totalmente anotados, bem abaixo do limite necessário para treinar modelos de fundação. O aprendizado federado reduz o atrito de privacidade, mas introduz uma perda de desempenho de 8 a 12% em comparação com o treinamento centralizado, prolongando os prazos de validação. Até que os formuladores de políticas exijam esquemas uniformes ou estabeleçam estruturas de confiança de dados, as entradas fragmentadas limitarão a precisão dos modelos e desacelerarão a aceitação regulatória.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Inteligência Artificial (IA) em Farmacêutica
Por Tecnologia:
Arquiteturas Generativas Superam o Aprendizado de Máquina ClássicoO segmento de tecnologia registrou USD — números no nível de segmento não fornecidos; ainda assim, as plataformas de IA generativa superaram o mercado geral de inteligência artificial em farmacêutica com uma previsão de CAGR de 43,21%, enquanto o aprendizado de máquina detinha uma participação de 38,21% das vendas de 2025. Essa divergência decorre de executivos de P&D que favorecem algoritmos que criam moléculas em vez daqueles que apenas as classificam. O BioNeMo da NVIDIA democratizou os modelos de transformador e difusão, permitindo que biotecnologias de médio porte executem inferência de linguagem de proteínas sem construir fazendas de GPU. O tamanho do mercado de inteligência artificial em farmacêutica para sistemas generativos está projetado para expandir acentuadamente à medida que modelos como a pilha de difusão da Isomorphic Labs geram 10.000 ideias de ligantes por alvo por dia.
A visão computacional e o processamento de linguagem natural permanecem indispensáveis, mas secundários. As redes neurais convolucionais superam 95% de precisão diagnóstica na classificação de imagens de histopatologia, enquanto os módulos de processamento de linguagem natural coletam 40% mais sinais de segurança das narrativas do FAERS do que os mecanismos baseados em regras. O aprendizado por reforço otimiza regimes de dosagem, mas a fragilidade de desempenho o confina a casos de uso restritos. A IA simbólica elabora documentos regulatórios, mas a adoção é modesta. Ao longo de 2026-2031, a análise de imagens por aprendizado profundo crescerá próximo à média do setor de inteligência artificial em farmacêutica, cedendo o destaque aos modelos de difusão com reconhecimento de proteínas que sustentam a novidade dos compostos.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Oferta:
Serviços Crescem com Contratos Baseados em ResultadosOs serviços crescerão a 43,78%, superando o software de plataforma apesar da participação de receita de 45,32% deste último em 2025. Os diretores de informação preferem preços variáveis alinhados com marcos clínicos, um modelo exemplificado pela cobrança por candidato da Recursion que transferiu USD 180 milhões em risco em 2025. Os hiperescaladores combinam clusters de GPU, modelos pré-treinados e ferramentas de conformidade, capturando 35% do subsegmento de serviços. A participação do mercado de inteligência artificial em farmacêutica para operações de modelos de linguagem de grande porte gerenciados em nuvem atingiu os dois dígitos baixos, reforçando as vantagens de aprisionamento de fornecedores para AWS, Azure e Google Cloud.
As plataformas de software permanecem essenciais para farmacêuticas ricas em dados. Schrödinger, Benchling e Dotmatics cada uma comandou valores de contrato anuais empresariais acima de USD 500.000 em 2025. No entanto, o crescimento esfria à medida que os modelos com licenças pesadas conflitam com os mandatos dos diretores financeiros para conservação de caixa. Os compromissos de projetos personalizados cresceram 22% ano a ano, especialmente para pipelines de doenças raras que exigem engenharia de recursos sob medida. Ao longo do horizonte de previsão, os prestadores de serviços que garantem saídas de grau regulatório consolidarão participação, enquanto as licenças monolíticas migram para contratos de assinatura ou vinculados a marcos.
Por Aplicação:
Farmacovigilância Emerge como Fronteira de CrescimentoOs fluxos de trabalho de descoberta de medicamentos e pré-clínicos dominaram 2025 com 34,42% da receita, mas a farmacovigilância acelerará a 43,65%, a mais rápida entre as camadas de aplicação. A Iniciativa Sentinel da FDA extrai dados de 200 milhões de registros de pacientes para sinalizar eventos adversos em 48 horas, uma latência que os revisores manuais não conseguem igualar. Consequentemente, o tamanho do mercado de inteligência artificial em farmacêutica para monitoramento de segurança está projetado para gerar vendas incrementais multibilionárias até 2031. O módulo de processamento de linguagem natural da Oracle reduziu os ciclos de relatórios periódicos de segurança em 60%, liberando as equipes de farmacovigilância para análise de causa raiz.
A IA para fabricação, cobrindo manutenção preditiva de equipamentos e inspeção de frascos baseada em visão, capturou 12% da receita de 2025 e deve crescer de forma constante à medida que a fabricação contínua ganha favor regulatório. A automação laboratorial atraiu USD 400 milhões em financiamento de capital de risco em 2024 e oferece ensaios autodirigidos que encurtam o ciclo de candidato a líder de 18 meses para seis. As ferramentas de otimização da força de vendas permanecem de nicho com 9% de participação em meio ao escrutínio ético. Ao longo das perspectivas, os orçamentos de aplicação se deslocarão para análises de segurança pós-aprovação e design de ensaios adaptativos, mantendo a diversificação dentro do mercado de inteligência artificial em farmacêutica.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Modo de Implantação:
Retomada Local em Meio a Mandatos de SoberaniaA nuvem reteve 67,72% da receita de infraestrutura em 2025, refletindo a elasticidade sob demanda que permite aos químicos escalar para 10.000 GPUs em campanhas de ancoragem de 72 horas. No entanto, as instalações locais e de borda têm previsão de expandir a 42,76%, impulsionadas pelo GDPR e pela Lei de Segurança de Dados da China, que proíbem transferências genômicas transfronteiriças. Consequentemente, a participação do mercado de inteligência artificial em farmacêutica para nuvem soberana e clusters privados deve aumentar até 2031.
As arquiteturas de expansão híbrida combinam computação local para cargas de trabalho de base com picos em nuvem para demanda de pico, representando 18% das implantações de 2025. A inferência de borda permanece abaixo de 5%, mas é crítica para controle de qualidade de fabricação sensível à latência, onde viagens de ida e volta de 50 milissegundos são inaceitáveis. Os provedores de nuvem pública agora comercializam instâncias soberanas dentro das fronteiras nacionais, borrando as linhas entre os modos tradicionais. Ao longo da janela de previsão, as compensações de conformidade, latência e custo moldarão uma combinação de infraestrutura diversificada, em vez de um padrão exclusivamente em nuvem.
Análise Geográfica
Mercado de Inteligência Artificial (IA) em Farmacêutica na América do Norte
A América do Norte deteve 41,52% da receita de 2025, sustentada por um influxo de capital de risco de 4,2 bilhões de USD e por programas sandbox da FDA que aceleram a validação de algoritmos. Califórnia, Massachusetts e Nova York dominaram o fluxo de negócios, enquanto o Canadá contribuiu com estruturas de aprendizado federado para atender às leis de privacidade, mas captou apenas 4% do financiamento regional. As plantas de fabricação contratada do México começaram a implementar projetos-piloto de controle de qualidade por visão computacional, embora a adoção fora das multinacionais permaneça limitada. As diretrizes de boa prática em IA da FDA, publicadas em janeiro de 2026, reforçam ainda mais a vantagem de pioneirismo da região.
Mercado de Inteligência Artificial (IA) em Farmacêutica na Ásia-Pacífico
Prevê-se que a Ásia-Pacífico registre um CAGR de 42,54%, o mais elevado entre todas as regiões. A China comprometeu 15 bilhões de RMB (2,1 bilhões de USD) em 2025 para consórcios de IA farmacêutica, impulsionando campeões nacionais como a XtalPi. O programa sandbox do Japão tem como alvo a previsão de eventos adversos em geriatria, uma vez que um terço de sua população supera 65 anos[2]. A Índia aproveitou sua infraestrutura de ensaios clínicos de baixo custo para atrair 320 milhões de USD em financiamento de IA em 2024, majoritariamente voltado para a otimização de medicamentos genéricos. A Coreia do Sul e a Austrália juntas detinham menos de 5% de participação, mas formaram consórcios nacionais para reduzir a dependência de plataformas norte-americanas e chinesas.
Mercado de Inteligência Artificial (IA) em Farmacêutica na EMEA e na América Latina
A Europa respondeu por 22% do faturamento global em 2025. O Instituto Fraunhofer da Alemanha estabeleceu parceria com a Bayer e a Boehringer para desenvolver módulos explicáveis alinhados aos requisitos de auditoria da EMA[3]. O AI Airlock Sandbox do Reino Unido reduziu os ciclos de aprovação de ensaios adaptativos em sete meses. A França abriga um hub de dados de saúde com 67 milhões de registros; no entanto, as restrições de consentimento do GDPR limitam o acesso farmacêutico a 10 milhões de registros, dificultando o treinamento de modelos em larga escala. A América Latina, o Oriente Médio e a África juntos contribuíram com 8% da receita de 2025; o Brasil e os Emirados Árabes Unidos implementaram projetos-piloto de farmacovigilância baseada em IA, mas carecem de densidade de ensaios suficiente para gerar conjuntos de dados de padrão global.

Panorama regulatório
A supervisão regulatória da IA utilizada ao longo do ciclo de vida do produto medicinal está mudando em direção a avaliações de credibilidade baseadas em risco e monitoramento do ciclo de vida, ancorada pela diretriz preliminar da FDA de janeiro de 2025, "Considerations for the Use of Artificial Intelligence to Support Regulatory Decision Making for Drug and Biological Products". Em janeiro de 2026, a FDA publicou "Guiding Principles of Good AI Practice in Drug Development", que reforça as expectativas de validação, auditoria de viés, documentação e monitoramento pós-comercialização para ferramentas habilitadas por IA usadas no desenvolvimento de medicamentos.
Na Europa, a EMA continuou a formalizar como a IA é regulada dentro da regulamentação de medicamentos por meio de seu trabalho de reflexão sobre IA ao longo do ciclo de vida do produto medicinal e do plano de trabalho do Network Data Steering Group (NDSG) para 2026-2028, com prioridades que abrangem interoperabilidade de dados e habilitação de IA. Separadamente, a estrutura da Lei de IA da UE adiciona camadas de conformidade para organizações que implantam sistemas de IA de alto risco, incluindo requisitos de documentação técnica, governança de dados e gestão de risco que devem ser integrados aos sistemas de qualidade GxP existentes.
Análise da cadeia de valor
A cadeia de valor abrange a origem e curadoria de dados (dados clínicos, do mundo real, ômicos, de imagem e de segurança), o desenvolvimento de modelos e MLOps/LLMOps (engenharia de recursos, treinamento, validação, monitoramento e trilhas de auditoria), e a integração de fluxos de trabalho em descoberta, desenvolvimento clínico, farmacovigilância e sistemas de qualidade de manufatura. Fornecedores de infraestrutura hiperescalável e plataformas especializadas apoiam os patrocinadores farmacêuticos, enquanto CROs, CMOs/CDMOs e redes hospitalares atuam cada vez mais como parceiros de dados e execução. Persistem obstáculos relacionados à fragmentação dos sistemas de origem, interoperabilidade limitada e à necessidade de alinhar os resultados da IA com os padrões de documentação regulamentados.
Alianças recentes indicam uma tendência de conexões de ponta a ponta que ligam a descoberta por IA ao desenvolvimento e industrialização. Por exemplo, a Insilico Medicine e a Bora Pharmaceuticals anunciaram, em julho de 2026, uma aliança estratégica que combina as capacidades Pharma.AI da Insilico com a rede de manufatura da Bora, refletindo como os fornecedores de IA se expandem além da entrega de modelos para a execução downstream. Em termos de governança, as atividades da FDA, incluindo os princípios de boas práticas de IA de janeiro de 2026 e o trabalho do CDER para avançar a harmonização em manufatura avançada, reforçam que credibilidade, rastreabilidade e controle de mudanças funcionam como requisitos centrais da cadeia de valor para ferramentas habilitadas por IA.
Cenário Competitivo
Nenhum fornecedor supera 8% da fatia de receita, e os 20 principais players juntos detêm aproximadamente 45%, deixando espaço para especialistas de nicho. Agregadores de plataforma como Recursion e BenevolentAI consolidam conjuntos de dados multimodais sob uma única API, visando efeitos de rede à medida que o mercado de inteligência artificial em farmacêutica se amplia. Modelos centrados em parcerias — Exscientia, Atomwise — incorporam algoritmos dentro da P&D farmacêutica sem assumir a propriedade de ativos, monetizando por meio de estruturas de marcos e royalties. Integradores verticais, incluindo a Isomorphic Labs da Alphabet e o BioNeMo da NVIDIA, vinculam vantagens de computação upstream a receitas terapêuticas downstream.
O entusiasmo dos investidores persiste apesar dos ventos contrários de lucro. A Série A de USD 600 milhões da Isomorphic Labs em janeiro de 2025 avaliou a startup em USD 3,5 bilhões antes da receita, um testemunho da confiança no fosso do AlphaFold. A fusão Recursion–Exscientia reuniu 23 trilhões de observações, mas negociou 40% abaixo do preço de estreia do SPAC em meados de 2025, refletindo ceticismo em relação aos lucros com pipeline atrasado. Os fornecedores de computação quântica IBM, Atom Computing e Pasqal exploram simulações de dinâmica molecular além da escala clássica, com uso comercial estimado em três a cinco anos.
Os disruptores emergentes têm como alvo laboratórios autônomos e inferência de borda. O Emerald Cloud Lab e a unidade de robótica da Carnegie Mellon executam 10.000 reações mensalmente sem supervisão humana, comprimindo os ciclos de candidato a líder. O marco AIM-NASH da HistoIndex ilustra como um único biomarcador qualificado pela FDA pode consagrar padrões de fato e canalizar clientes para fornecedores de nicho. A intensidade competitiva, portanto, depende da propriedade de dados, da validação regulatória e do acesso à computação tanto quanto da novidade algorítmica.
Líderes do Setor de Inteligência Artificial (IA) em Farmacêutica
-
Deep Genomics
-
Exscientia
-
Insilico Medicine
-
Alphabet Inc. (Isomorphic Labs)
-
Recursion Pharmaceuticals
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas no Relatório do Mercado de Inteligência Artificial (IA) em Farmacêutica
- AbSci Corp.
- Alphabet
- Atomwise Inc.
- Benevolent AI
- Cyclica Inc. (Numinus)
- Deep Genomics
- Evotec
- Exscientia PLC
- InveniAI
- Insilico Medicine
- NVIDIA Corp.
- Owkin SA
- PathAI
- Recursion Pharmaceuticals
- Valo Health
- Verge Genomics
- VeriSIM Life
- XtalPi

Oportunidades de mercado e perspectivas futuras
A oportunidade de curto prazo concentra-se em áreas onde os reguladores estão moldando ativamente caminhos mais claros para ferramentas habilitadas por IA, especialmente em eficiência de desenvolvimento clínico e segurança pós-comercialização. Os "Guiding Principles of Good AI Practice in Drug Development" da FDA de janeiro de 2026 e seu pedido de informações de abril de 2026 sobre um piloto proposto usando tecnologias habilitadas por IA para ensaios clínicos em fase inicial estabelecem mecanismos de engajamento para patrocinadores e fornecedores que preparam pacotes de evidências de nível regulatório. Em farmacovigilância, o Emerging Drug Safety Technology Program (EDSTP) da FDA, de fevereiro de 2026, fornece um canal estruturado para tecnologias de segurança habilitadas por IA, apoiando gastos em detecção de sinais baseada em NLP, automação de processamento de casos e fluxos de trabalho de monitoramento contínuo.
Na Europa, a oportunidade se concentra na operacionalização da IA dentro da rede regulatória e sua estratégia de dados, não apenas dentro das implantações das empresas. O plano de trabalho do NDSG da EMA (2026-2028) e a expansão de sua capacidade de mineração de conhecimento habilitada por IA, Scientific Explorer (março de 2026), indicam uma demanda crescente por submissões de dados padronizadas, pipelines de evidências do mundo real interoperáveis e ferramentas de explicabilidade que resistam a auditorias. À medida que a estrutura da Lei de IA da UE se torna uma camada adicional de conformidade, os fornecedores que empacotam validação alinhada a GxP, monitoramento de modelos e geração de documentação junto com modelos centrais têm um espaço de comercialização mais claro do que algoritmos de solução pontual.
Desenvolvimentos Recentes do Setor no Mercado de Inteligência Artificial (IA) em Farmacêutica
- Julho de 2026: A Insilico Medicine formou uma aliança estratégica multi-alvo com a Bora Pharmaceuticals para combinar sua pilha de descoberta Pharma.AI com as capacidades de desenvolvimento e manufatura da Bora. O acordo estende a monetização de IA do licenciamento de modelos para a execução downstream, estreitando as ligações entre o design algorítmico, a prontidão de CMC e a escalabilidade. Também eleva a barreira competitiva para empresas focadas em IA que não possuem acesso integrado a CDMO.
- Junho de 2026: A Insilico Medicine anunciou uma colaboração de descoberta de medicamentos com IA com a SK Biopharmaceuticals, divulgada com valor de destaque de até USD 2,5 bilhões, focada em distúrbios neuroimunes. O tamanho e o foco terapêutico reforçam estruturas de parceria com marcos como uma via principal de escalabilidade para plataformas de IA. Também amplia o conjunto de compradores para descoberta por IA além das farmacêuticas dos EUA e da UE, incluindo inovadores baseados na Ásia.
- Julho de 2024: A Exscientia expandiu sua colaboração com a Amazon Web Services para potencializar sua plataforma de descoberta de medicamentos e automação de ponta a ponta usando serviços de IA generativa e aprendizado de máquina. A iniciativa fortaleceu a entrega de plataformas centradas em nuvem, integrando computação escalável e serviços de IA nas operações de descoberta, em vez de pilotos isolados. Também destacou como parceiros de infraestrutura podem moldar roteiros de plataformas e acelerar a automação de laboratórios junto com os fluxos de trabalho de modelos.


Mercado de Inteligência Artificial (IA) em Farmacêutica Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas obtidas com software de inteligência artificial desenvolvido especificamente e serviços relacionados utilizados por empresas farmacêuticas para aprimorar P&D e operações, incluindo trabalho de descoberta, desenvolvimento clínico, qualidade, fabricação, cadeia de suprimentos e monitoramento de segurança.
Exclusões de escopo: Excluímos hardware de IA independente (como GPUs e dispositivos de borda) e serviços genéricos de IA empresarial que não são projetados especificamente para fluxos de trabalho farmacêuticos.
Visão Geral da Segmentação
- Por Tecnologia
- Aprendizado de Máquina
- Aprendizado Supervisionado
- Aprendizado Não Supervisionado e Autossupervisionado
- Aprendizado Profundo
- Processamento de Linguagem Natural
- Visão Computacional
- IA Generativa (Baseada em Difusão/Transformador)
- Outras Tecnologias
- Aprendizado de Máquina
- Por Oferta
- Plataformas de Software
- Serviços (IA como Serviço, Projetos Personalizados, Operações de Modelos de Linguagem de Grande Porte Gerenciadas)
- Por Aplicação
- Descoberta de Medicamentos e Desenvolvimento Pré-Clínico
- Design de Ensaios Clínicos e Recrutamento de Pacientes
- Fabricação e Controle de Qualidade
- Farmacovigilância e Monitoramento de Segurança
- Análise de Vendas, Marketing e Comercial
- Automação Laboratorial / Laboratórios Autodirigidos
- Outras Aplicações
- Por Modo de Implantação
- Baseado em Nuvem
- Nuvem Pública
- Nuvem Privada Virtual / Nuvem Soberana
- Local / Borda
- Híbrido (Expansão para Nuvem)
- Baseado em Nuvem
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento das áreas de fluxo de trabalho farmacêutico onde os gastos com IA normalmente se concentram, e em seguida vincula essas áreas a sinais públicos que podem ser verificados. Utilizamos fontes como bancos de dados e atualizações de orientações da FDA, publicações do NIH e PubMed, estatísticas de saúde da OCDE e as séries macroeconômicas do Banco Mundial para construir o contexto de demanda e o cronograma de adoção.
Para converter esse contexto em um modelo utilizável, também analisamos relatórios anuais, apresentações para investidores e páginas de produtos de fornecedores de soluções relevantes, além de imprensa especializada e anais de conferências para identificar novos lançamentos e padrões de precificação. Quando a divulgação de uma empresa era limitada, utilizamos assinaturas pagas para informações financeiras e inteligência de notícias corporativas, além de bancos de dados de patentes para confirmar onde a atividade de inovação e comercialização estava se concentrando. Essas fontes documentais são ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para validar o que está sendo efetivamente pago, como os contratos são estruturados e quais fluxos de trabalho estão vendo orçamentos migrarem de projetos-piloto para implementações em escala. Conversamos com uma combinação de líderes digitais do setor farmacêutico, equipes de P&D e operações clínicas, partes interessadas em qualidade e fabricação, e equipes de soluções de IA nas principais regiões, para que pudéssemos preencher lacunas nas taxas de adoção e nas faixas realistas de preço médio de venda antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 13% | APAC: 44% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 31% | EMEA: 36% |
| Participantes menores: 15% | Gerentes: 56% | Américas: 20% |
Dimensionamento e Previsão de Mercado
Dimensionamos o mercado utilizando uma combinação de abordagens top-down e bottom-up, em que a demanda global por fluxos de trabalho farmacêuticos é reconstruída por meio de taxas de adoção e intensidade de gastos, e então verificada em relação às realidades do lado da oferta. Na prática, começamos com o conjunto endereçável de fluxos de trabalho farmacêuticos onde a IA é tipicamente implantada e aplicamos taxas de adoção por região, seguidas de gastos por caso de uso que refletem estilos comuns de contratação (assinaturas de plataforma, precificação baseada em uso e implantações orientadas a serviços).
Alguns insumos que influenciam fortemente os resultados incluem a combinação de implantações em nuvem versus locais, o ritmo de complexidade dos ensaios clínicos (que impulsiona as necessidades de análise e automação), o número de programas de descoberta assistidos por IA que avançam além da validação inicial e a tendência de precificação de software à medida que os modelos se tornam mais capazes. Quando os dados de base são desiguais por região ou caso de uso, preenchemos lacunas usando sinais de proxy como intensidade de publicações, atividade regulatória e cadência de lançamento de produtos, e então fazemos uma verificação de sanidade com cálculos de preço médio de venda amostrado multiplicado pelo volume.
Para as previsões, a análise de cenários é utilizada para que o modelo possa se ajustar às mudanças nos ciclos de financiamento e na tolerância ao risco dos compradores, e então o crescimento é moldado usando perspectivas de especialistas sobre o cronograma de adoção e a alocação de orçamento. A curva prospectiva é ajustada quando o feedback primário sugere que a conversão de piloto para produção é mais lenta ou mais rápida do que os sinais documentais indicam, o que é então refletido no perfil final de CAGR.
Ciclo de Validação e Atualização de Dados
A validação é feita por meio de múltiplas etapas, em que os resultados do modelo são comparados com sinais de mercado independentes, como prioridades de gastos digitais divulgadas, tendências de volume de parcerias e o ritmo visível de lançamentos de funcionalidades de IA. Se uma estimativa parecer muito alta ou muito baixa para um fluxo de trabalho específico, os fatores subjacentes são verificados novamente, e a equipe entra em contato com especialistas relevantes para confirmar se é um problema de dados ou uma mudança real no mercado.
Antes da aprovação final, o trabalho é revisado por outro analista para identificar inconsistências no tratamento de moedas, mapeamento de anos e divisões regionais, e então corrigido quando necessário. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual disponível no momento da compra.
Dimensionamento do Mercado de Inteligência Artificial Farmacêutica da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para IA em farmacêutica frequentemente variam porque diferentes autores contabilizam fluxos de trabalho distintos, e também tratam software, serviços e categorias de gastos adjacentes de maneiras diferentes. O momento também pode distanciar os valores, uma vez que algumas cifras refletem premissas de adoção mais antigas e outras capturam o salto mais recente de projetos-piloto migrando para implantações de maior escala.
Os principais fatores de divergência que identificamos são se um estudo inclui trabalho genérico de IA empresarial que não é específico para o setor farmacêutico, se o hardware de IA está incluído no total e como a precificação por assinatura é tratada à medida que as capacidades melhoram ano a ano. As diferenças também aparecem quando uma estimativa se baseia principalmente em taxas históricas de licenciamento, ou quando o momento da conversão cambial e o tratamento da inflação não são atualizados, o que pode deslocar o número principal de forma significativa para um mercado de crescimento acelerado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,35 bilhões de USD (2025) | |
| Publicador Global do Setor A | 3,80 bilhões de USD (2025) | Utiliza uma definição mais restrita que se inclina para ferramentas exclusivas de P&D e não contabiliza claramente o uso em escala em fabricação, cadeia de suprimentos e operações de farmacovigilância, o que reduz o total. |
| Periódico de Políticas B | 2,92 bilhões de USD (2024) | Ancora o dimensionamento em um valor do ano anterior com transparência limitada sobre a combinação de ofertas, e não indica como a progressão de preços é atualizada à medida que as assinaturas em nuvem e a capacidade dos modelos melhoram. |
A diferença é explicada principalmente pelo que é contabilizado como IA específica para o setor farmacêutico e pela rapidez com que a precificação e a adoção são atualizadas em uma categoria em rápida evolução. Quando hardware e serviços genéricos de IA são excluídos, e os casos de uso em descoberta, desenvolvimento e operações downstream são modelados com verificações de adoção atualizadas, o resultado se aproxima do valor de 2025 apresentado pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de inteligência artificial em farmacêutica até 2031?
O mercado tem previsão de atingir USD 34,95 bilhões até 2031 a um CAGR de 41,52% ao longo de 2026-2031.
Qual segmento de tecnologia crescerá mais rapidamente até 2031?
As arquiteturas de IA generativa construídas em modelos de difusão e transformador devem expandir a 43,21%, superando o aprendizado de máquina clássico.
Por que as implantações locais estão aumentando apesar da dominância da nuvem?
As leis de soberania de dados na Europa, China e Índia exigem processamento genômico local, empurrando as empresas para clusters locais ou de nuvem soberana.
Qual área de aplicação apresenta o CAGR mais alto?
A farmacovigilância e o monitoramento de segurança registrarão um CAGR de 43,65%, impulsionados pelos mandatos de detecção de eventos adversos em tempo real.
Quão fragmentado é o cenário competitivo?
Nenhum fornecedor detém mais de 8%, e os 20 principais players controlam aproximadamente 45%, resultando em uma pontuação de fragmentação moderada de 5.
Qual marco regulatório importante ocorreu em dezembro de 2025?
A FDA qualificou o AIM-NASH, marcando o primeiro biomarcador de aprendizado de máquina aceito para uso em programas de desenvolvimento de medicamentos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
