
Tamanho e Participação do Mercado de Vacinas contra o Antraz
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.88 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.84 % |
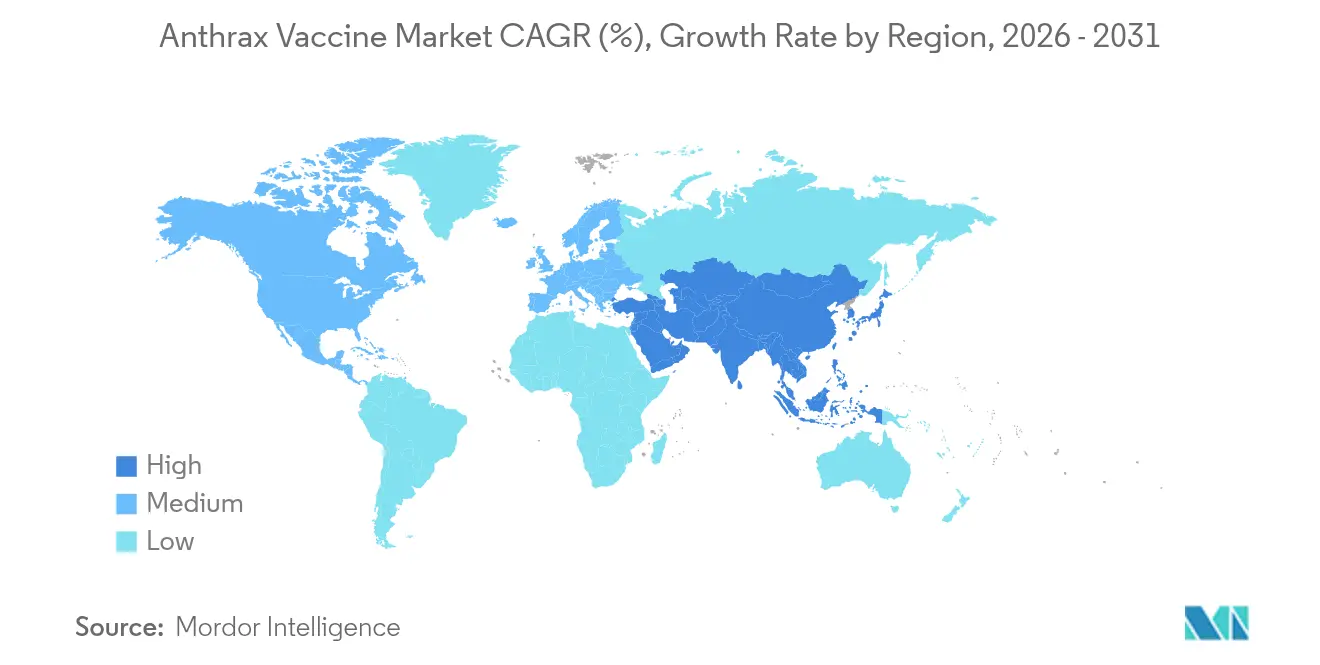
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vacinas contra o Antraz pela Mordor Intelligence
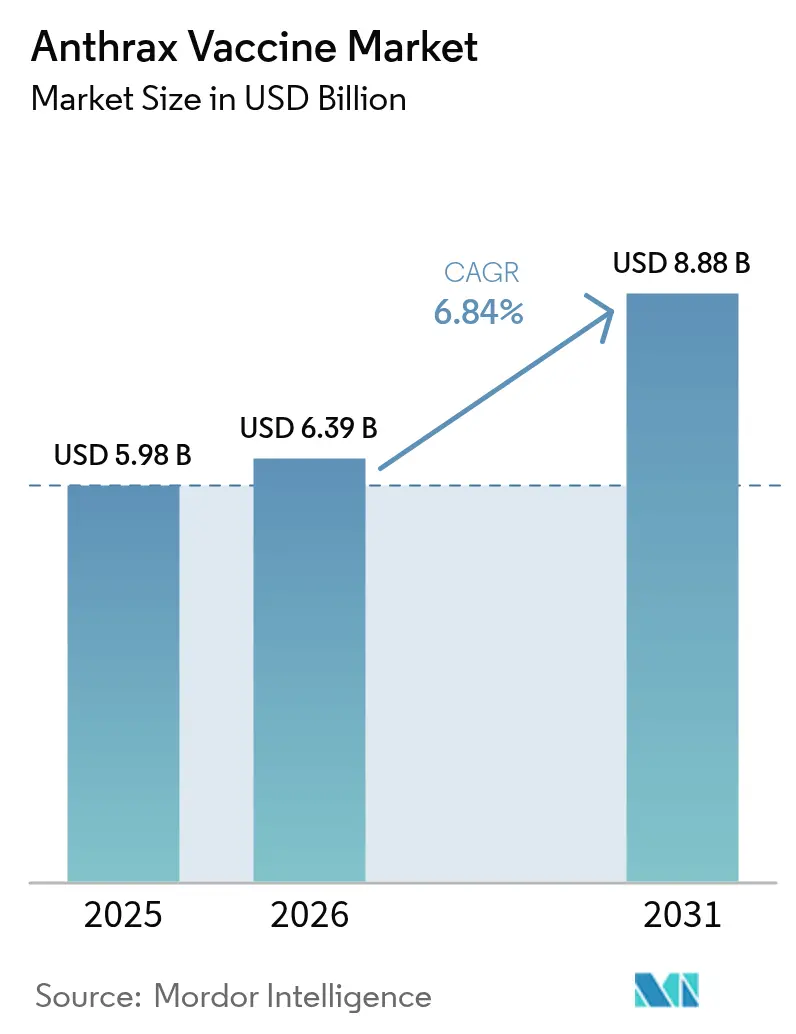
Espera-se que o tamanho do mercado de vacinas contra o antraz cresça de USD 5,98 bilhões em 2025 para USD 6,39 bilhões em 2026 e a previsão é de que atinja USD 8,88 bilhões até 2031 a um CAGR de 6,84% no período 2026-2031. A demanda permanece firme à medida que os programas nacionais de estocagem alocam orçamentos plurianuais, exemplificados pelo plano PHEMCE dos Estados Unidos no valor de USD 79,5 bilhões, que destina USD 1,3 bilhão para a aquisição de CYFENDUS[1]Fonte: Inovação, Ciência e Desenvolvimento Econômico do Canadá, "O governo federal lança a Saúde de Prontidão para Emergências do Canadá," canada.ca. Mandatos de vacinação militar, como o acordo de USD 235,8 milhões do Departamento de Defesa para BioThrax até 2033, asseguram uma absorção previsível. O impulso regulatório continua com a aprovação da FDA do CYFENDUS e a aprovação da Coreia do Sul para a vacina recombinante GC-1109, sinalizando uma maior aceitação das formulações de próxima geração. Investimentos em manufatura, incluindo o Consórcio BioMaP no valor de USD 2 bilhões, visam diversificar o fornecimento em meio a realinhamentos de instalações por incumbentes. As tensões geopolíticas mantêm a ameaça de bioterrorismo em foco nas políticas, traduzindo-se em requisições estáveis em regiões aliadas.
Principais Conclusões do Relatório
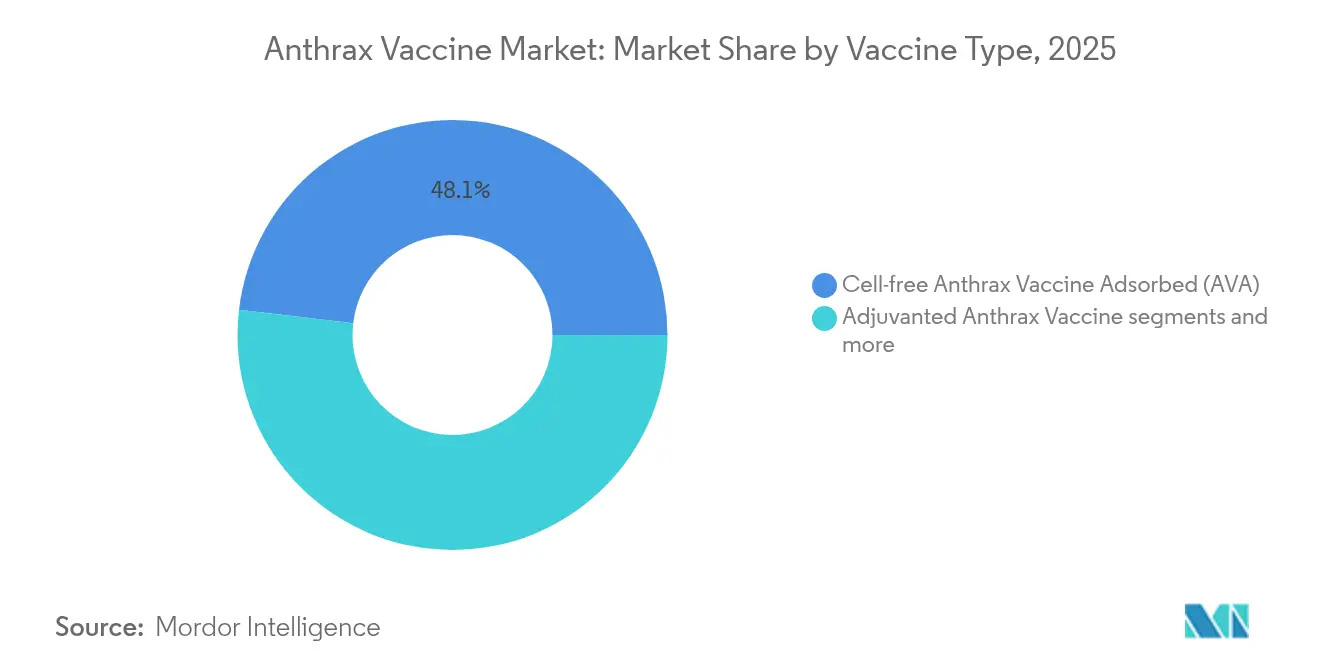
- Por tipo de vacina, a Vacina contra o Antraz Livre de Células Adsorvida liderou com 48,12% da participação no mercado de vacinas contra o antraz em 2025; a AV7909 Adjuvantada está projetada para crescer a um CAGR de 8,01% até 2031.
- Por usuário final, o segmento Militar e de Defesa deteve 55,02% do tamanho do mercado de vacinas contra o antraz em 2025, enquanto as Agências Civis Governamentais se expandem mais rapidamente a um CAGR de 8,32% até 2031.
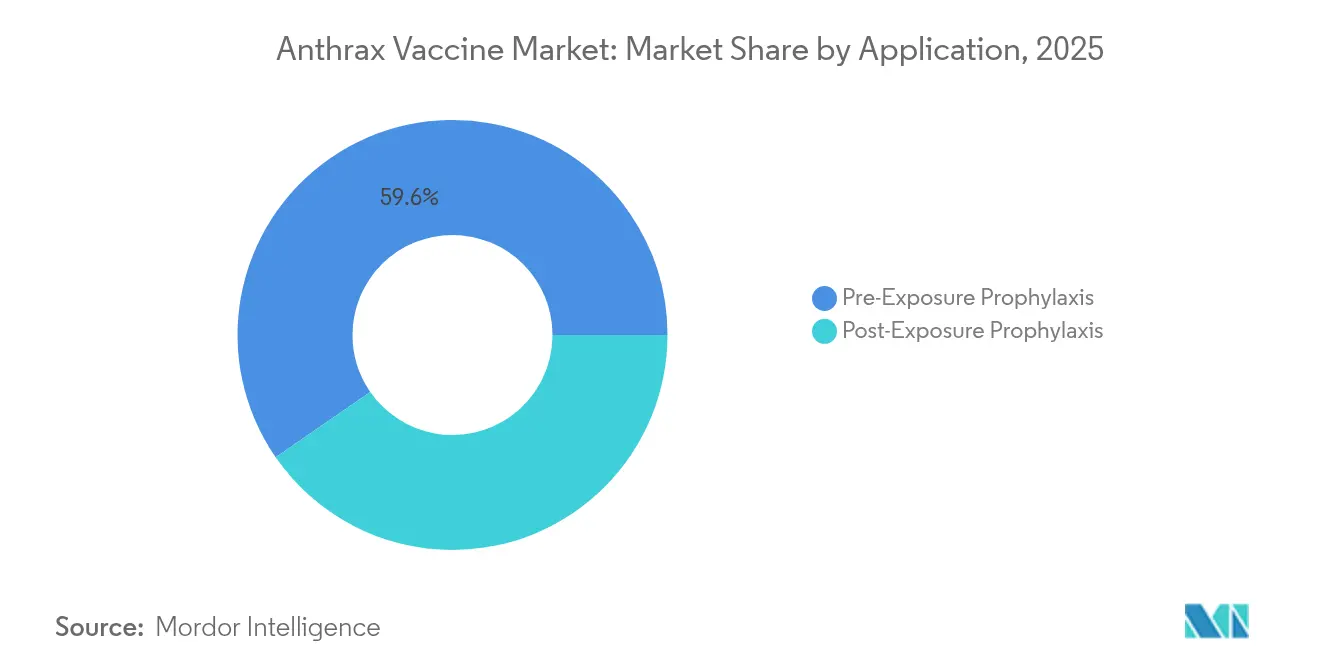
- Por aplicação, a profilaxia Pré-Exposição representou 59,63% do tamanho do mercado de vacinas contra o antraz em 2025 e prevê-se que avance a um CAGR de 7,45% até 2031.
- Por geografia, a América do Norte dominou com 58,05% de participação no mercado de vacinas contra o antraz em 2025; a Ásia-Pacífico está posicionada para o maior CAGR regional de 9,35% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Orçamentos governamentais de estocagem de biodefesa aumentando após a COVID | +2.1% | Global, com concentração na América do Norte e na UE | Médio prazo (2-4 anos) |
| Programas de vacinação obrigatória para militares e pessoal de laboratório de alto risco | +1.8% | Global, liderado pela América do Norte, expandindo-se para a APAC | Longo prazo (≥ 4 anos) |
| Aprovações regulatórias de vacinas de próxima geração (por exemplo, CYFENDUS) | +1.5% | América do Norte e UE como principais, APAC emergente | Curto prazo (≤ 2 anos) |
| Percepção crescente de ameaças globais de bioterrorismo geopolítico | +1.2% | Global, com focos regionais na APAC e no MEA | Longo prazo (≥ 4 anos) |
| Vacinas termoestáveis em pó seco viabilizando aquisições em PMBDs | +0.9% | APAC, MEA, América Latina | Médio prazo (2-4 anos) |
| Plataformas de biologia sintética reduzindo custos e prazos de entrega | +0.7% | Global, com adoção antecipada na América do Norte e na UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Orçamentos Governamentais de Estocagem de Biodefesa Aumentando Após a COVID
Os orçamentos nacionais reclassificaram as contramedidas contra o antraz como ativos centrais de segurança. O Estoque Nacional Estratégico dos EUA expandiu contratos plurianuais, incluindo uma modificação de USD 250 milhões cobrindo o CYFENDUS, destacando as lições aprendidas com os gargalos de fornecimento durante a pandemia. A iniciativa de Saúde de Prontidão para Emergências do Canadá (Health Emergency Readiness Canada) adiciona alinhamento regional com capacidade de manufatura doméstica[2]Fonte: Departamento de Saúde e Serviços Humanos dos EUA, "Orçamento Plurianual do PHEMCE: Anos Fiscais 2023–2027," aspr.hhs.gov. As subvenções da Agência de Redução de Ameaças de Defesa no valor de USD 26,3 milhões sustentam os pipelines de P&D, garantindo que o mercado de vacinas contra o antraz permaneça integrado ao financiamento mais amplo de defesa química-biológica.
Programas de Vacinação Obrigatória para Militares e Pessoal de Laboratório de Alto Risco
Os protocolos compulsórios se ampliam além das tropas para abranger o pessoal de laboratório e de resposta a emergências, reforçando o mercado de vacinas contra o antraz nos centros de compras consolidados. A atualização das diretrizes do CDC em 2023 amplia a força de trabalho elegível, enquanto um esquema aprovado pela FDA de cinco doses melhora a logística de adesão. Os padrões de interoperabilidade da OTAN também impulsionam a adoção entre as forças aliadas.
Aprovações Regulatórias de Vacinas de Próxima Geração (por exemplo, CYFENDUS)
A aprovação da FDA em 2023 do CYFENDUS validou formulações adjuvantadas de ação rápida com um protocolo de duas doses pós-exposição. A aprovação da Coreia do Sul em 2025 para a GC-1109 recombinante ressalta a receptividade regulatória global às plataformas de biologia sintética. Os Perfis de Produto-Alvo da BARDA agora priorizam a eficácia de dose única, incentivando a P&D em direção a esquemas simplificados.
Percepção Crescente de Ameaças Globais de Bioterrorismo Geopolítico
Os boletins de segurança regionais citam a potencial weaponização do Bacillus anthracis, o que leva ao aumento das aquisições. Os planos de prontidão da Coreia do Sul contra as capacidades da Coreia do Norte e a inteligência dos EUA sobre biotecnologia de duplo uso na China ilustram o valor estratégico atribuído às vacinas de resposta rápida.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Perfil de eventos adversos e risco de litígio limita a adoção civil | -1.4% | Global, com maior impacto na América do Norte e na UE | Médio prazo (2-4 anos) |
| Dependência de um único fornecedor dominante cria risco de fornecimento | -0.8% | Global, com exposição crítica na América do Norte | Curto prazo (≤ 2 anos) |
| Demanda comercial limitada fora dos contratos governamentais | -0.6% | Global, com concentração em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Alternativas emergentes de mAb e pequenas moléculas desviam recursos | -0.4% | América do Norte e UE como principais, expandindo-se globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Perfil de Eventos Adversos e Risco de Litígio Limita a Adoção Civil
Reações no local da injeção e disputas jurídicas passadas resfriaram a demanda ampla. As seguradoras civis raramente reembolsam doses preventivas e não existe indicação pediátrica, estreitando o mercado de vacinas contra o antraz para além dos canais governamentais.
Dependência de um Único Fornecedor Dominante Cria Risco de Fornecimento
O fechamento de instalações da Emergent BioSolutions em 2024 expôs a fragilidade de um ecossistema quase monopolista, levando os governos a recorrer a alternativas recombinantes e de manufatura contratada
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Vacina:
Dominância Livre de Células Enfrenta Desafio das AdjuvantadasAs formulações livres de células comandaram 48,12% da participação no mercado de vacinas contra o antraz em 2025, impulsionadas pela familiaridade consolidada nas aquisições. A AV7909 Adjuvantada, liderada pelo CYFENDUS, cresce a um CAGR de 8,01% pela soroconversão mais rápida que atende aos prazos de emergência. As estratégias de manufatura se voltam para antígenos recombinantes, evidenciado pelo licenciamento da GC-1109, aliviando as restrições de biossegurança inerentes à produção baseada em cultura. Os pedidos de patente para doses termoestáveis secas por nebulização visam eliminar os custos da cadeia de frio e ampliar o alcance em mercados de baixa renda.
Um pipeline futuro que inclui conceitos de RNA mensageiro e vetores virais permanece na fase pré-clínica, mas poderia perturbar o setor de vacinas contra o antraz se as metas de eficácia com dose única forem alcançadas. As lições intersetoriais da COVID-19 validaram estruturas de redução de dose por adjuvante, provavelmente acelerando a diversificação de plataformas.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Usuário Final:
Dominância Militar Cede Espaço ao Crescimento CivilMilitares e Defesa detiveram 55,02% do tamanho do mercado de vacinas contra o antraz em 2025, ancorados por contratos fixos e protocolos de implantação. As agências civis se expandem a um CAGR de 8,32%, impulsionadas pelas diretrizes do CDC que abrangem trabalhadores de laboratório e primeiros socorristas. Programas veterinários e de Saúde Única crescem onde ocorrem surtos endêmicos em rebanhos, vinculando orçamentos de saúde animal ao financiamento de contramedidas humanas.
Colaborações internacionais, como a parceria de BioThrax da Índia com a Biological E., aproximam o fornecimento dos compradores civis regionais, reduzindo a dependência de importações e elevando a demanda de base em todo o sul da Ásia investidores.emergentbiosolutions.com. As instituições de pesquisa também aumentam os volumes de chamada para satisfazer as autorizações de biossegurança para experimentação relacionada ao antraz.
Por Aplicação:
Protocolos Pré-Exposição Impulsionam a Demanda AtualA vacinação Pré-Exposição assegurou 59,63% do tamanho do mercado de vacinas contra o antraz em 2025, sustentada por esquemas militares incorporados. A demanda Pós-Exposição acelera a um CAGR de 8,78% à medida que o CYFENDUS viabiliza a profilaxia de duas doses, atendendo aos benchmarks de resposta rápida da BARDA. Estratégias integradas de estocagem adquirem tanto antibióticos quanto vacinas, criando contratos em pacote que recompensam fornecedores com portfólios diversificados.
As aplicações terapêuticas permanecem em fase exploratória. No entanto, os esforços de biologia sintética sugerem a possibilidade de construções de ação dupla que poderiam borrar a linha entre profilaxia e tratamento, expandindo os volumes endereçáveis futuros para o mercado de vacinas contra o antraz.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Canal de Distribuição:
Aquisição Direta Mantém o ControleA Aquisição Governamental Direta respondeu por 69,10% da participação de mercado em 2025, pois os protocolos de segurança determinam a centralização das compras. As nações aliadas organizam cada vez mais acordos de encomenda direta sob estruturas de defesa mútua, oferecendo aos Fornecedores de Encomenda Direta uma perspectiva de CAGR de 9,12%. A distribuição comercial em farmácias permanece insignificante, exceto sob autorizações de uso emergencial, refletindo o status de contramedida de biodefesa controlada.
Os realinhamentos de instalações geraram interesse em manufatura contratada em múltiplos locais; o plano da Scorpius BioManufacturing de produzir o antitoxina Anthim no Kansas sinaliza uma redundância emergente na cadeia de fornecimento.
Análise Geográfica
Mercado de Vacinas contra Antraz na América do Norte
A América do Norte reteve 58,05% da participação de mercado de vacinas contra antraz em 2025, apoiada pelas reposições contínuas do Estoque Nacional Estratégico e pelas aprovações consistentes da FDA. Um programa de fabricação doméstica de 2 bilhões de USD no âmbito do BioMaP-Consortium fortalece a autossuficiência regional, enquanto o programa HERC do Canadá alinha a capacidade transfronteiriça.
Mercado de Vacinas contra Antraz na Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais elevado, de 9,35%, até 2031. O avanço do GC-1109 da Coreia do Sul e a aprovação do BioThrax na Índia consolidam a produção local, reduzindo a dependência exclusiva do fornecimento dos EUA e ampliando os pedidos regionais. A resposta ao surto de antraz na Tailândia em 2025 evidenciou a urgência de uma maior disponibilidade de vacinas para o rebanho e para humanos, levando os reguladores da ASEAN a discutir vias harmonizadas de aprovação acelerada.
Mercado de Vacinas contra Antraz na Europa, África e América Latina
A Europa sustenta um crescimento moderado à medida que o Regulamento de Avaliação de Tecnologias em Saúde da UE visa decisões sincronizadas entre os Estados-membros sobre vacinas críticas. Surtos recentes na África impulsionam aquisições financiadas por doadores, embora orçamentos limitados restrinjam o volume imediato. O interesse da América Latina cresce lentamente, aguardando mecanismos de financiamento estruturado que possam recorrer a bancos de desenvolvimento regionais.

Panorama regulatório
As vacinas contra o antraz são regulamentadas como produtos biológicos, com a supervisão nos EUA centrada no FDA Center for Biologics Evaluation and Research (CBER), sob o Public Health Service Act (Seção 351(a)) e as exigências de cGMP. Nos Estados Unidos, BioThrax e CYFENDUS formam o núcleo do portfólio licenciado de vacinas contra o antraz para uso em preparação, e o CYFENDUS foi aprovado sob 21 CFR 601 Subpart H (Animal Rule), o que sustenta o caminho para contramedidas de próxima geração que dependem de fabricação controlada e compromissos pós-licenciamento.
Pontos de contato regulatório vinculados à aquisição também influenciam a capacidade de implantação, incluindo liberação de lotes, rotulagem e requisitos de armazenamento para uso em estoques. Um marco notável foi a aprovação pela FDA de um BLA suplementar para o CYFENDUS em novembro de 2025 para atualizar armazenamento, manuseio e rotulagem, projetada para apoiar uma logística de campo mais ampla para o Strategic National Stockpile e outros estoques gerenciados pelo governo, coordenados por meio do Public Health Emergency Medical Countermeasures Enterprise (PHEMCE).
Análise da cadeia de valor
A cadeia de valor é sustentada por sinais de demanda impulsionados pelo governo, que se traduzem em ciclos de P&D, aquisição e reabastecimento de vários anos. Nos Estados Unidos, os fluxos de aquisição são dominados pelo Department of Defense (para prontidão pré-exposição) e pela HHS/ASPR BARDA (para a formação de estoques), utilizando estruturas de longo prazo do tipo IDIQ, como o contrato do JPEO-CBRND concedido em janeiro de 2024 para o fornecimento do BioThrax até setembro de 2033, complementado por opções e modificações da BARDA para as entregas do CYFENDUS.
Os fornecedores upstream dependem de insumos biológicos especializados (antígenos, adjuvantes, componentes estéreis de fill-finish) e ambientes de produção controlados. Os estrangulamentos midstream incluem validação, conformidade com cGMP e prazos de liberação de lotes pelo governo, enquanto a atividade downstream é principalmente a aquisição direta pelo governo para estoques nacionais e canais logísticos médicos militares, com caminhos comerciais limitados. A diversificação está surgindo à medida que países como a Coreia do Sul adicionam capacidade de produção recombinante doméstica por meio do Barythrax (GC-1109) da GC Biopharma, reduzindo a dependência de um único fornecedor externo para as necessidades de estoque nacional.
Cenário Competitivo
O mercado de vacinas contra o antraz permanece concentrado. A Emergent BioSolutions controla as únicas duas vacinas licenciadas pela FDA, mas os fechamentos de instalações e a volatilidade de receita em 2024 revelam risco operacional. Sua aquisição de USD 9 milhões do anticorpo monoclonal raxibacumab, sustentada por um contrato da BARDA de USD 130 milhões, reforça a amplitude do portfólio.
Os desafiantes utilizam a biologia sintética. A GC Biopharma entrou no mercado com uma vacina recombinante, enquanto a iBio aplica o design de anticorpos guiado por IA para acelerar os candidatos do pipeline. Parcerias de manufatura contratada, como o acordo Anthim da Scorpius BioManufacturing, diversificam as opções de fornecimento para além dos incumbentes tradicionais.
Os pedidos de patente para sistemas adjuvantes de IL-33, formulações termoestáveis e técnicas de secagem por nebulização sugerem uma mudança no pipeline em direção a produtos estáveis em prateleira adequados para a logística do sul global uspto.report. Os compradores governamentais continuam a recompensar a prontidão, mas a diversificação de fornecedores é provável à medida que os reguladores aprovam mais plataformas e as políticas de segurança nacional priorizam a redundância.
Líderes do Setor de Vacinas contra o Antraz
Colondo Serum Company
Merck Co, Inc. (MSD Animal Health)
Emergent BioSolutions Inc.
Proton Biopharma Ltd
Altimmune (Pharmathene Inc.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vacinas contra Antraz
- Emergent Bio Solutions
- Altimmune (Pharmathene Inc.)
- Proton Biopharma
- Colondo Serum Company
- Merck
- Bayer
- Zoetis
- Indian Immunologicals
- Agrovet
- Biogenesis Bago
- Tiankang
- GC Biopharma
- Sparhawk Laboratories
- Elusys Therapeutics

Oportunidades de mercado e perspectivas futuras
Uma oportunidade primária é a diversificação de fornecedores e plataformas ligada a mandatos de preparação e à sustentação de estoques, onde as ações de aquisição refletem demanda orçada ativa em vez de compras episódicas. O mercado dos EUA continua a ser renovado por meio de mecanismos de pedidos recorrentes sob contratos de longa duração, incluindo a estrutura IDIQ do DoD para o BioThrax se estendendo até 2033, além de ações de contratação da BARDA que financiaram entregas do CYFENDUS para o sistema de estoques. Esse ambiente de aquisição favorece fornecedores capazes de atender aos requisitos de cGMP, liberação de lotes e entregas em picos de demanda.
A soberania de fabricação regional, particularmente na Ásia-Pacífico, está avançando à medida que aprovações regulatórias e programas apoiados por instalações se traduzem em capacidade de fornecimento doméstico. A aprovação, pela Coreia do Sul, do Barythrax recombinante (GC-1109) da GC Biopharma apoia uma base de produção local para a formação de estoques nacionais (com faixa de produção relatada de 150.000 a 300.000 doses), criando espaço para novos participantes recombinantes, participação em fabricação por contrato e serviços habilitadores adjacentes (fill-finish, otimização da cadeia de frio e sistemas validados de armazenamento e manuseio) que atendam às especificações de aquisição do governo.
Recent Industry Developments in Mercado de Vacinas contra Antraz
- Janeiro de 2026: a Emergent BioSolutions recebeu uma ordem de entrega sob seu contrato IDIQ do BioThrax para fornecer o BioThrax para necessidades do governo dos EUA em 2026. A concessão reforça a aquisição recorrente liderada pelos militares e sustenta a utilização básica de fabricação vinculada ao planejamento de prontidão.
- Setembro de 2025: a Emergent BioSolutions recebeu uma modificação de contrato de 30 milhões de USD da BARDA para fornecer o CYFENDUS (Vacina Adsorvida e Adjuvantada contra o Antraz), com entregas concluídas até março de 2026. A ação reforça o reabastecimento contínuo de estoques para um regime pós-exposição de duas doses e destaca o papel da contratação da BARDA na formação do mix de produtos.
- Dezembro de 2024: a Emergent BioSolutions recebeu uma opção de contrato de 50 milhões de USD da BARDA para a aquisição de doses do CYFENDUS, com entregas concluídas até abril de 2025. Essa etapa de aquisição expandiu a cobertura de estoques no curto prazo e apoiou a continuidade dos inventários de preparação pós-exposição.


Mercado de Vacinas contra Antraz Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor das vacinas contra o antraz vendidas para uso humano e animal, incluindo aquisições por meio de canais de saúde pública, defesa e veterinária de rotina. Contamos as receitas geradas dentro da geografia e do período definidos.
Exclusões de escopo: excluímos antibióticos, antitoxinas, testes de diagnóstico e serviços gerais de biodefesa que não representam receita de produtos vacinais.
Visão geral da segmentação
- Por Tipo de Vacina (Valor)
- Vacina contra o Antraz Livre de Células Adsorvida (AVA)
- Vacina contra o Antraz Adjuvantada (AV7909/CYFENDUS)
- Vacina de Antígeno Protetor Recombinante
- Outros
- Por Usuário Final (Valor)
- Militares e Defesa
- Agências Civis Governamentais
- Profissionais de Saúde e Primeiros Socorristas
- Setor Veterinário
- Viajantes de Alto Risco da População Geral
- Por Aplicação (Valor)
- Profilaxia Pré-Exposição
- Profilaxia Pós-Exposição
- Por Canal de Distribuição (Valor)
- Aquisição Governamental Direta
- Farmácias Hospitalares e de Clínicas
- Fornecedores de Encomenda Direta
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o mapeamento do conjunto real de demanda, onde a maior parte do volume é moldada pelo planejamento de biodefesa e pelas políticas de prevenção. Recorremos a fontes públicas, como orientações e recomendações de vacinação do CDC, notas técnicas da OMS, documentos nacionais de aquisição e orçamento quando disponíveis, e divulgações regulatórias da FDA dos EUA e da Agência Europeia de Medicamentos.
Para tornar o modelo utilizável, também revisamos relatórios anuais de empresas e apresentações a investidores para entender o foco de produtos, sinais de escala de fabricação e composição de receita. Em seguida, verificamos coberturas de imprensa confiáveis quanto a concessões de contratos e cronogramas de entrega. Verificações complementares foram adicionadas usando bases de dados de patentes para atividades de desenvolvimento e, quando necessário, uma fonte de assinatura paga para dados financeiros de empresas e triagem de notícias. Esses exemplos não são exaustivos, e recorremos a outras fontes públicas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para testar rigorosamente os ciclos de aquisição, o momento de reabastecimento de estoques e faixas de preços realistas, já que as estatísticas publicadas raramente mostram isso com clareza para esse nicho. Conversamos com uma combinação de fabricantes de vacinas, distribuidores, compradores do setor público e partes interessadas clínicas ou de biodefesa em várias regiões principais, para que as premissas pudessem ser ajustadas às políticas e padrões de financiamento locais. Onde as respostas variaram, fizemos acompanhamentos para confirmar o que impulsionava a diferença, por exemplo, cronogramas de reforço ou faseamento de entrega de contratos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 18% | APAC: 44% |
| Nível médio: 49% | Líderes funcionais/de unidade: 37% | EMEA: 29% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma combinação top-down e bottom-up, em que a visão top-down parte da população protegida endereçável e das políticas de estoque, sendo então reconstruída por meio dos cronogramas de dosagem esperados, intervalos de reabastecimento e momento de aquisição. Corroboramos isso com aproximações bottom-up seletivas, como sinais de receita de fornecedores, faixas de preço por dose amostradas por tipo de contrato e verificações de canal em licitações públicas. Esses insumos foram usados para refinar os totais quando os resultados iniciais pareciam irrealistas.
Os principais insumos usados no modelo incluíram a direção do financiamento governamental para biodefesa, as necessidades de rotação de estoques ou substituição por validade, a parcela da demanda vinculada a programas militares versus civis, premissas de regime de doses (primária e de reforço) e a divisão entre uso humano e veterinário, quando relevante. A previsão foi conduzida por meio de análise de cenários, pois a aquisição pode ser irregular. O caminho de crescimento final foi então alinhado à visão mais consistente compartilhada pelos entrevistados sobre cadência de contratos e comportamento de reabastecimento. Quando os dados no nível do fornecedor estavam incompletos, as lacunas foram tratadas por meio de premissas conservadoras de penetração e verificações cruzadas com mecanismos de compra conhecidos, antes de o número final ser fechado.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes, incluindo padrões de aquisição conhecidos, atualizações de políticas e se as doses e preços implícitos permaneciam dentro de limites realistas. Os alertas de variância foram revisados em etapas, primeiro pelo analista que construiu o modelo e depois por um segundo analista que reverificou os principais insumos, fórmulas e conversões de unidades.
Se uma variância significativa fosse detectada, recontactávamos os respondentes relevantes ou revisitávamos os documentos públicos subjacentes para confirmar a premissa que a causou. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como a concessão de um grande contrato, uma mudança de política ou uma alteração notável no fornecimento. Antes da entrega, concluímos uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de vacinas contra o antraz da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores publicados para esse mercado podem parecer muito distantes porque os grupos frequentemente tratam a compra governamental de estoques de forma diferente, e também variam quanto a se o uso animal é contabilizado no mesmo total. O momento também é relevante, já que um único contrato de vários anos pode antecipar ou postergar receita, dependendo de como as entregas são reconhecidas.
Outra lacuna comum vem de premissas de preços e regimes, em que um preço fixo por dose é aplicado mesmo quando os termos do contrato, cronogramas de reforço e ciclos de reabastecimento podem alterar a média real. A dispersão também é influenciada pelo momento cambial e pela cadência de atualização, em que estimativas mais antigas não capturam sinais de aquisição mais recentes e o total de mercado implícito permanece ancorado a um ciclo de concessão anterior, que é tratado de forma diferente pela Mordor Intelligence.
Outra fonte de variância é a forma como cada publicador converte pedidos de aquisição em receita entregue e faturada, especialmente quando o faseamento do contrato abrange vários períodos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,39 bilhões de USD (2026) | |
| Publicação Setorial A | 0,76 bilhão de USD (2024) | Utiliza um escopo mais restrito, focado em vendas comerciais relatadas e remessas de doses, o que geralmente deixa de fora o valor de aquisição governamental de vários anos e frequentemente exclui a demanda veterinária. |
| Consultoria Global B | 0,52 bilhão de USD (2025) | Aplica um caso-base conservador com reabastecimento de estoques limitado e uma premissa de preços simplificada, o que pode subestimar a receita quando os ciclos de aquisição e o faseamento de entrega são tratados como compras de um único ano. |
A comparação sugere que decisões sobre escopo e momento de aquisição explicam a maior parte da diferença, mais do que qualquer premissa isolada de crescimento. Ao manter o conjunto de valor vinculado a quem compra, com que frequência o reabastecimento ocorre e qual é uma faixa de preço de contrato realista, o número de mercado resultante permanece rastreável e repetível para fins de planejamento.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado Global de Vacinas contra o Antraz?
O Mercado Global de Vacinas contra o Antraz está projetado para registrar um CAGR de 6,84% durante o período de previsão (2026-2031)
Qual é o valor atual do mercado de vacinas contra o antraz?
O mercado de vacinas contra o antraz está em USD 6,39 bilhões em 2026 e está projetado para atingir USD 8,88 bilhões até 2031.
Qual região lidera o mercado de vacinas contra o antraz?
A América do Norte detém 58,05% de participação de mercado em 2025 devido às compras do Estoque Nacional Estratégico e às recentes aprovações da FDA.
Qual tipo de vacina está crescendo mais rapidamente?
A AV7909 Adjuvantada, impulsionada pelo CYFENDUS, registra um CAGR de 8,01% para 2026-2031.
Por que as agências civis estão se tornando compradores importantes?
As diretrizes expandidas do CDC agora incluem trabalhadores de laboratório e primeiros socorristas, impulsionando as Agências Civis Governamentais para a taxa de crescimento mais rápida, com CAGR de 8,32%.
Página atualizada pela última vez em:



