
Tamanho e Participação do Mercado de Empréstimo para Automóvel
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.66 Trilhões de dólares |
| Tamanho do Mercado (2031) | 2.49 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.47 % |
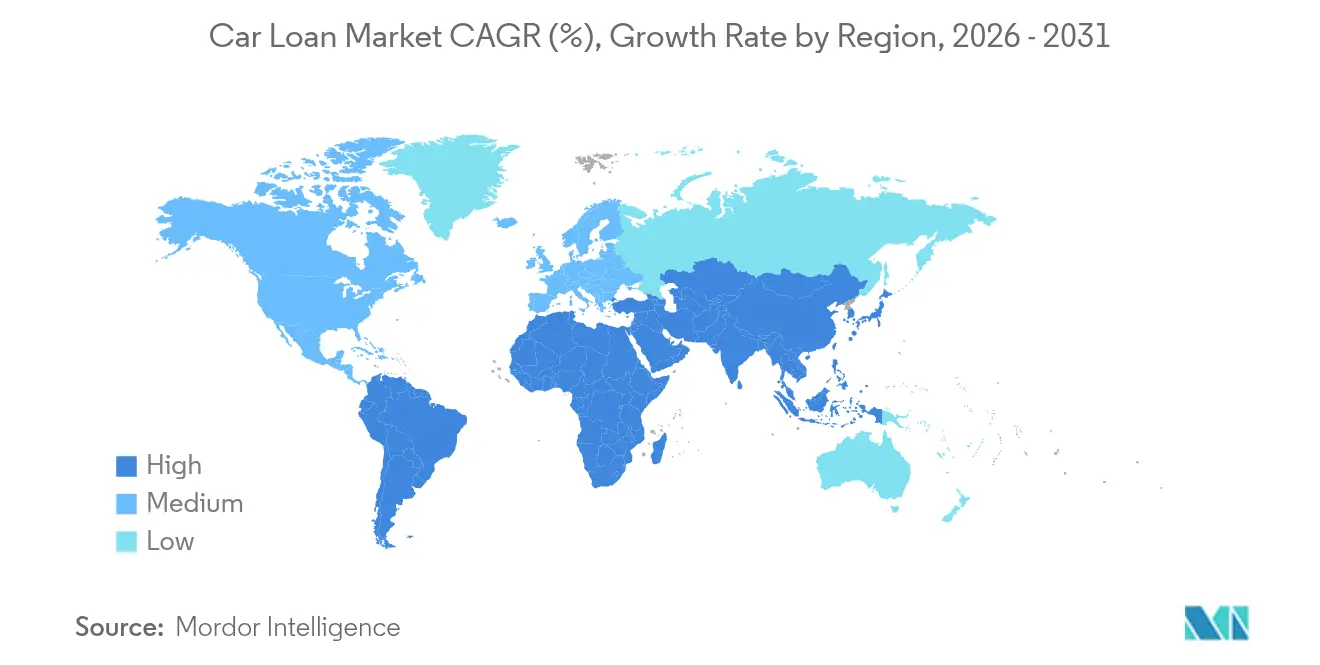
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
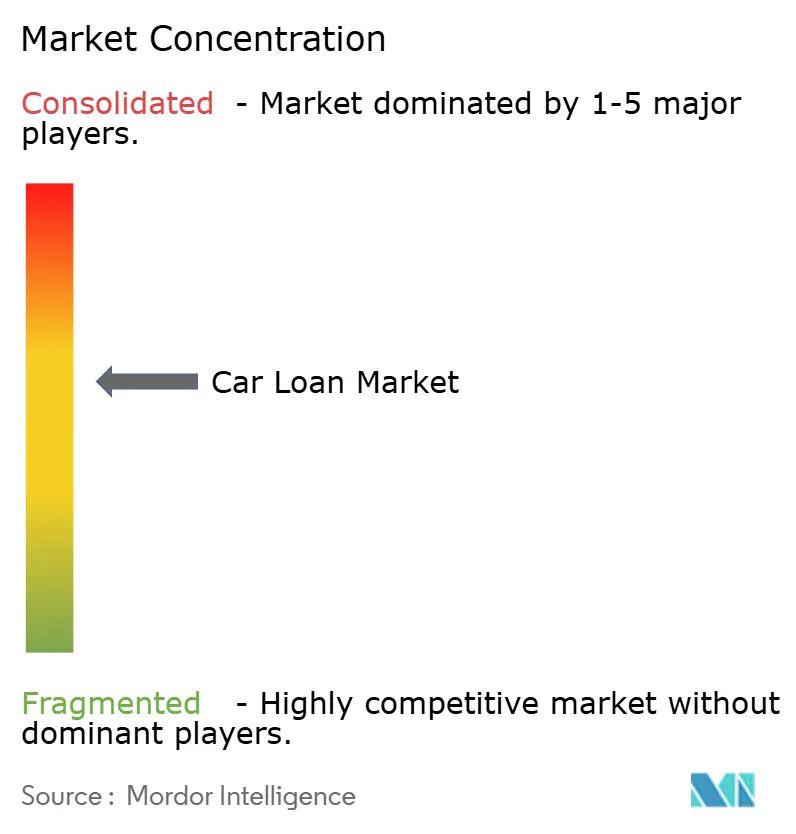
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Empréstimo para Automóvel por Mordor Intelligence
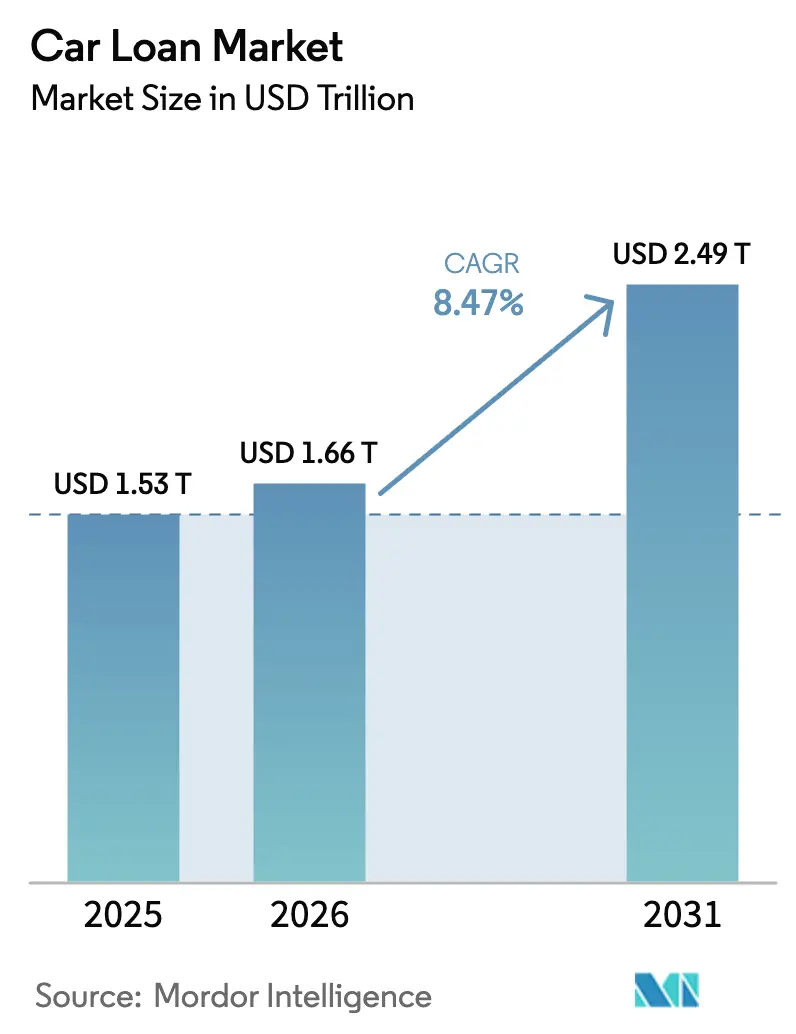
Espera-se que o tamanho do Mercado de Empréstimo para Automóvel aumente de USD 1,53 trilhão em 2025 para USD 1,66 trilhão em 2026 e atinja USD 2,49 trilhões até 2031, crescendo a um CAGR de 8,47% no período de 2026 a 2031.
O crescimento acompanha a rápida digitalização do crédito, a flexibilização regulatória em grandes economias emergentes e a mudança nas preferências dos consumidores que favorecem o financiamento conveniente e habilitado por tecnologia. A Ásia-Pacífico lidera a demanda e o crescimento atuais, impulsionada pela eliminação das entradas obrigatórias na China e pelos tetos de taxa de juros na Índia que reduzem os custos para os tomadores de crédito. Os credores digitais estão expandindo produtos de aprovação instantânea que reduzem os tempos de decisão de crédito de dias para minutos, enquanto as financeiras cativas estão escalando para garantir relacionamentos completos com os clientes. O financiamento de veículos usados está crescendo rapidamente à medida que as plataformas online tornam o histórico e os preços dos veículos mais transparentes, e a eletrificação de veículos comerciais está impulsionando estruturas de empréstimo inovadoras que levam em conta os altos custos iniciais e a incerteza sobre o valor residual.
Principais Conclusões do Relatório
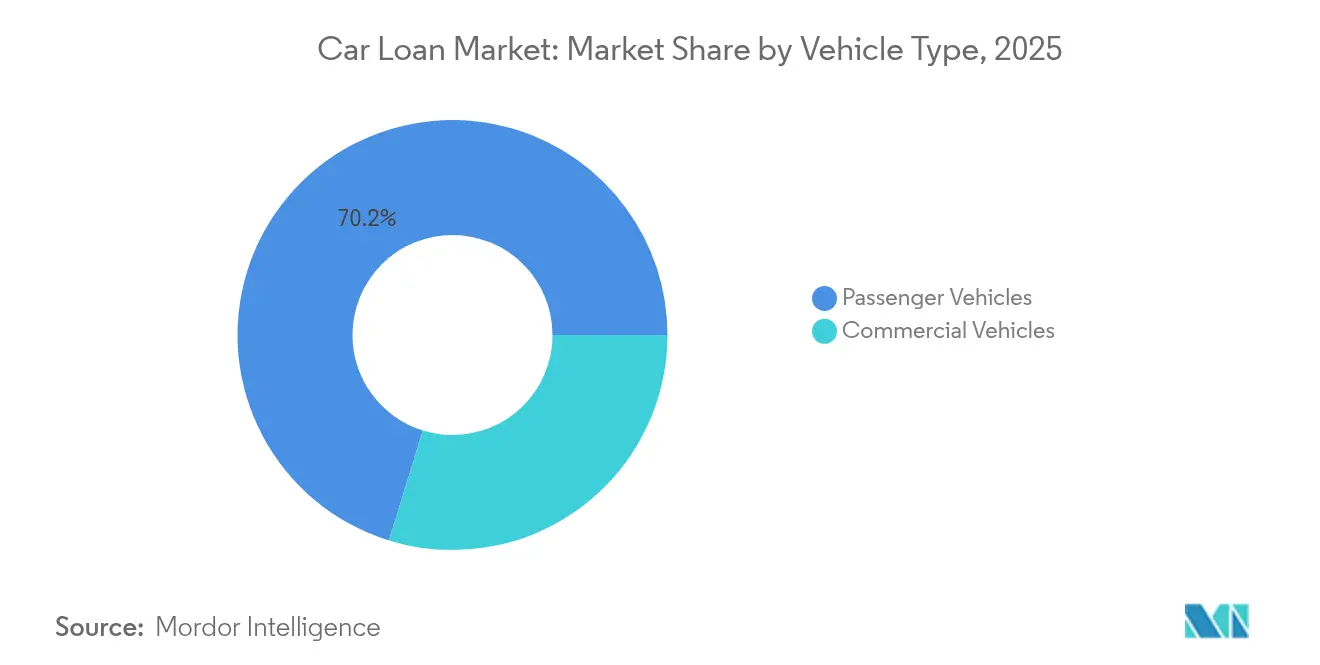
- Por tipo de veículo, os veículos de passeio lideraram com 70,22% da participação do mercado de empréstimo para automóvel em 2025, enquanto os veículos comerciais devem se expandir a um CAGR de 9,05% até 2031.
- Por propriedade, os veículos novos detinham uma participação de 60,37% do mercado de empréstimo para automóvel em 2025; espera-se que os veículos usados registrem o crescimento mais rápido, a um CAGR de 10,03% até 2031.
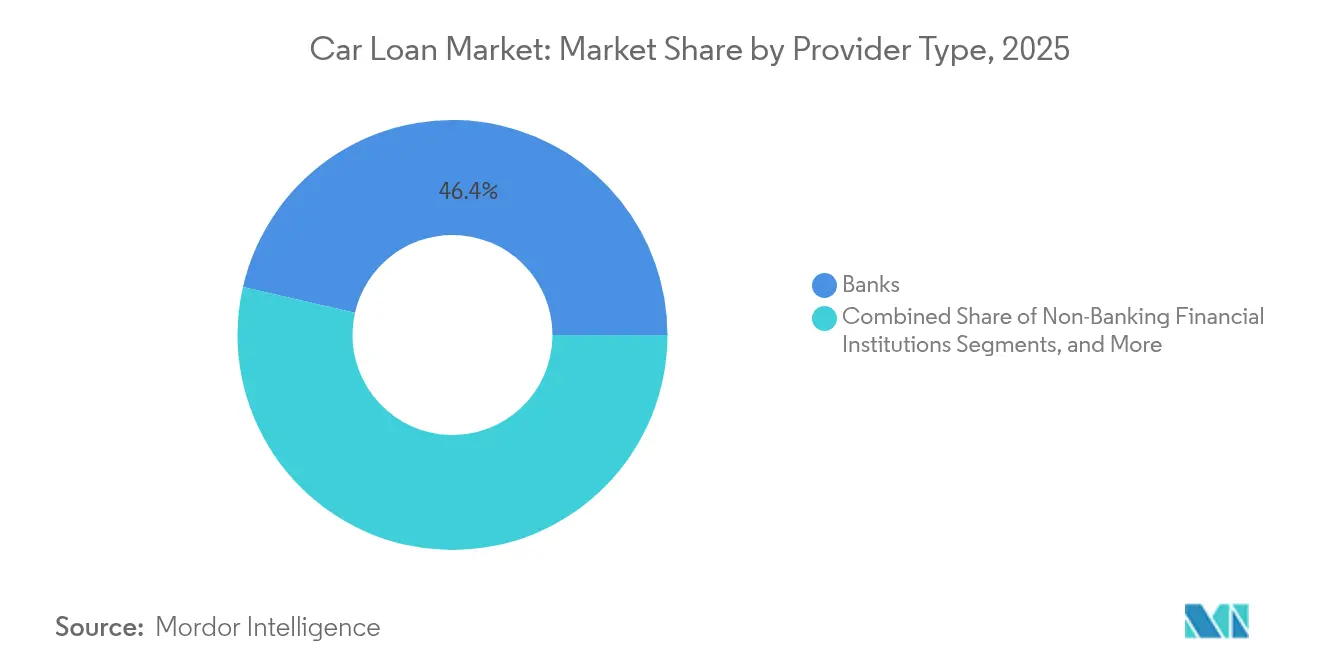
- Por tipo de fornecedor, os bancos mantiveram uma participação de 46,41% do mercado de empréstimo para automóvel em 2025, enquanto os fornecedores de fintech registram o maior CAGR previsto, de 14,12%.
- Por prazo, os empréstimos de 3 a 5 anos capturaram uma participação de 51,99% do mercado de empréstimo para automóvel em 2025; os empréstimos superiores a cinco anos avançam a um CAGR de 10,18%.
- Por região, a Ásia-Pacífico controlou 34,25% da participação do mercado de empréstimo para automóvel em 2025 e deve crescer a um CAGR de 9,74%, o mais rápido de todas as regiões.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da demanda por veículos de luxo em mercados emergentes | +1.3% | Núcleo da Ásia-Pacífico, com expansão para a América Latina | Médio prazo (2 a 4 anos) |
| Expansão das financeiras cativas dos fabricantes de automóveis | +1.0% | Global, com ênfase na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescente penetração de plataformas online de veículos usados | +1.5% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crédito digital e aprovações instantâneas via APIs de fintech | +1.7% | Global, liderado pela América do Norte e China | Curto prazo (≤ 2 anos) |
| Modelos de propriedade por assinatura impulsionando o financiamento integrado | +0.7% | Europa e América do Norte, programas-piloto na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Descontos de juros vinculados a créditos de carbono para aquisição de veículos elétricos | +0.5% | Europa e Califórnia, com expansão para a China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da demanda por veículos de luxo em mercados emergentes
O crescimento da renda disponível na China e na Índia está superando a inflação dos preços dos veículos, tornando os modelos premium cada vez mais acessíveis ao público em geral. A decisão de Pequim de eliminar o requisito de entrada mínima nos empréstimos pessoais para automóveis ampliou o acesso a veículos de alto valor[1]Reuters Staff, "China Elimina Entradas Mínimas para Empréstimos de Automóveis," reuters.com. Os fabricantes de automóveis estão respondendo à mudança de política com ofertas agressivas de financiamento cativo voltadas para compradores de luxo, frequentemente a taxas preferenciais que refletem menor risco de inadimplência. Os bancos reagem desenvolvendo modelos de subscrição alinhados a valores de empréstimo mais elevados e ciclos de vida de ativos mais longos. Os credores que se inserem precocemente nesse segmento conquistam fidelidade à marca e potencial de venda cruzada à medida que os compradores fazem upgrades.
Expansão das financeiras cativas dos fabricantes de automóveis
Os fabricantes de equipamentos originais estão expandindo suas subsidiárias financeiras, como a Ford Credit, que administrou USD 133,2 bilhões em recebíveis em 2023 [2]Comissão de Valores Mobiliários dos Estados Unidos, "Ford Motor Company Formulário 10-K 2024," sec.gov. O controle sobre os dados de valor residual e as informações de manutenção permite que os credores cativos precifiquem os empréstimos com mais precisão do que os bancos independentes. Pacotes preferenciais que combinam seguro, software e contratos de serviço diferenciam as ofertas e garantem receita recorrente. Os concorrentes são forçados a se concentrar em nichos de tomadores de crédito ou a aprimorar a velocidade e a simplicidade por meio de alianças tecnológicas. Essa integração mais profunda também fornece aos fabricantes de automóveis ciclos de retroalimentação detalhados que orientam o design de produtos e o marketing.
Crescente penetração de plataformas online de veículos usados
A Carvana registrou receita de USD 13,67 bilhões em 2024 após integrar crédito, seleção de veículos e entrega em uma única jornada do usuário. A precificação baseada em algoritmos e as decisões de crédito instantâneas eliminam as margens dos revendedores, atraindo tomadores mais jovens que valorizam a transparência. Os credores fazem parcerias com marketplaces ou correm o risco de perder tráfego digital qualificado. O modelo também gera dados mais ricos sobre o desempenho dos empréstimos, refinando a pontuação de risco. As economias de escala em recondicionamento e logística reduzem os custos por unidade, reforçando o apelo do canal digital.
Crédito digital e aprovações instantâneas via APIs de fintech
Parcerias como as da NXTsoft e da Upstart conectam bancos e cooperativas de crédito a mecanismos de subscrição baseados em inteligência artificial que reduzem as revisões manuais em mais de 70%. Os tomadores recebem aprovação em minutos, e as instituições reduzem os custos de processamento por empréstimo. A adoção global está se acelerando, liderada pela América do Norte, onde a clareza regulatória favorece as interfaces de open banking. Os fornecedores sem capacidades de API cedem volume a concorrentes mais ágeis. À medida que mais cooperativas de crédito se conectam a APIs abertas, os fluxos de dados padronizados melhoram a detecção de fraudes e os relatórios de conformidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento das taxas de juros e política monetária mais restritiva | -2.1% | Global, com ênfase nos mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Alto risco de inadimplência entre tomadores de crédito subprime | -1.3% | América do Norte e Europa, com surgimento na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção de mobilidade compartilhada reduzindo a aquisição de veículos | -0.8% | Centros urbanos globalmente, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Limites mais rígidos de relação dívida/renda em mercados-chave | -0.6% | Europa e Ásia-Pacífico, mercados seletivos nos EUA | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das taxas de juros e política monetária mais restritiva
As taxas de política elevadas empurraram os cupons médios dos empréstimos para automóveis para máximas de várias décadas. Em abril de 2025, o Banco Central Europeu registrou um custo composto de 3,27% para novos empréstimos a famílias, queda de apenas 5 pontos-base em relação ao mês anterior[3]Banco Central Europeu, "Custo Composto de Captação de Abril de 2025," ecb.europa.eu. Os consumidores norte-americanos respondem alongando os prazos dos empréstimos para proteger seus orçamentos mensais. Os credores enfrentam compressão de margens à medida que os custos de captação superam os ganhos de rendimento, levando a revisões nas grades de precificação e a limites mais rígidos de relação dívida/renda. Os revendedores estão oferecendo incentivos de redução de taxa, mas essas medidas compensam apenas parcialmente o aumento das obrigações mensais.
Alto risco de inadimplência entre tomadores de crédito subprime
As taxas de inadimplência nas faixas de crédito mais baixas aumentaram ao longo de 2024, desencadeando subscrições mais rígidas e maiores provisões para perdas. Os reguladores europeus recomendam que os bancos aprimorem os modelos IFRS 9 para capturar novos riscos geopolíticos e climáticos. Os credores norte-americanos utilizam ferramentas de inteligência artificial para segmentar o risco com mais precisão, mas muitos reduzem a exposição ao segmento subprime, criando lacunas de acesso ao crédito para tomadores vulneráveis. O reequilíbrio de carteiras apoia a estabilidade de longo prazo, mas limita temporariamente os volumes de originação de empréstimos. Os investidores do mercado secundário exigem spreads mais elevados em títulos lastreados em ativos garantidos por empréstimos subprime, elevando os custos de captação para credores especializados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Veículos Comerciais Impulsionam o CrescimentoOs veículos de passeio mantiveram 70,22% da participação do mercado de empréstimo para automóvel em 2025, beneficiando-se de redes de revendedores consolidadas e amplo apetite dos consumidores. O financiamento de veículos comerciais registrou uma perspectiva de CAGR de 9,05% para 2026-2031, superando o crescimento dos veículos de passeio, embora compondo uma base de receita menor. Os mandatos de eletrificação de frotas e o crescimento acelerado da logística de última milha ampliam a demanda por empréstimos lastreados em ativos que incorporam dados operacionais.
As metas regulatórias de redução de carbono impulsionam as empresas de transporte em direção a vans e caminhões elétricos com preços mais elevados. Os credores desenvolvem modelos de pagamento baseados em utilização e garantias de valor residual para mitigar o risco tecnológico. Os credores de veículos de passeio concentram-se na originação digital e em programas de fidelidade que agrupam seguro, manutenção e conectividade em planos de fatura única.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Propriedade:
Veículos Usados Aceleram a Transformação DigitalOs empréstimos para veículos novos detinham uma participação de 60,37% no mercado global de empréstimo para automóvel em 2025, enquanto o financiamento de veículos usados deve crescer a um CAGR de 10,03%, superando o crescimento dos empréstimos para veículos novos. Os marketplaces online ampliam a transparência do estoque, enquanto os padrões aprimorados de recondicionamento aumentam a confiança dos compradores. O tamanho do mercado de empréstimo para automóvel para veículos usados está prestes a se ampliar à medida que as plataformas integram produtos de crédito e garantia no aplicativo.
O financiamento de veículos novos depende dos incentivos dos fabricantes de automóveis e das financeiras cativas, mas enfrenta tensão de acessibilidade decorrente do aumento do preço de varejo sugerido pelo fabricante e das taxas de juros. À medida que as condições de crédito se tornam mais restritivas, os consumidores conscientes do valor migram para veículos seminovos, alimentando o impulso dos veículos usados. Os credores diversificam as carteiras entre ambos os segmentos de propriedade para equilibrar crescimento e risco.
Por Tipo de Fornecedor:
A Disrupção das Fintechs se AceleraOs bancos detinham uma participação de 46,41% no mercado global de empréstimo para automóvel em 2025, mas os credores de fintech devem se expandir a um CAGR de 14,12% por meio da escalada da originação baseada em API e de modelos de risco automatizados. O setor de empréstimo para automóvel observa alianças como bancos tradicionais incorporando ferramentas de fintech para reter clientes que esperam decisões instantâneas.
As financeiras não bancárias evoluem os mix de captação após os reguladores em mercados emergentes liberalizarem os empréstimos no atacado. Os credores cativos exploram dados proprietários de telemetria e manutenção para aprimorar a precificação, enquanto as fintechs competem em experiência do usuário e velocidade. As lacunas competitivas se estreitam à medida que os incumbentes se digitalizam, mas a vantagem de ser o primeiro a se mover favorece as plataformas ágeis.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Prazo:
Prazos Estendidos Refletem Pressões de AcessibilidadeOs empréstimos de 3 a 5 anos compreenderam 51,99% da participação do mercado de empréstimo para automóvel em 2025, mas os contratos superiores a cinco anos crescem a um CAGR de 10,18% à medida que os consumidores compensam as altas taxas e os preços dos veículos alongando os pagamentos. O tamanho do mercado de empréstimo para automóvel para produtos de prazo estendido está ganhando destaque em meio ao estresse inflacionário sobre a renda.
Prazos mais longos aumentam os juros acumulados e a exposição à inadimplência. Os credores introduzem cronogramas de pagamento escalonados e revisões periódicas de crédito para gerenciar o risco. Os tomadores de crédito prime ainda preferem prazos mais curtos para minimizar os custos, mantendo uma demanda saudável no segmento de menos de 3 anos. A variedade de produtos permite que as instituições adequem as ofertas aos perfis de fluxo de caixa das famílias.
Análise Geográfica
Mercado de Empréstimos para Automóveis na Ásia-Pacífico
A Ásia-Pacífico liderou com 34,25% da participação no mercado de empréstimos para automóveis em 2025 e tem previsão de avançar a uma CAGR de 9,74% até 2031. A eliminação da entrada obrigatória na China abriu o crédito a novos segmentos, enquanto a proibição indiana de cobranças por liquidação antecipada em empréstimos de taxa variável aumenta a flexibilidade dos mutuários. O crescimento da classe média proprietária de automóveis, a crescente penetração de veículos elétricos e a maior adoção de fintech sustentam o impulso regional.
Mercado de Empréstimos para Automóveis na América do Norte
A América do Norte continua sendo um mercado maduro, porém inovador. Bureaus de crédito robustos permitem uma precificação granular baseada em risco, e empresas como a Ford Credit aproveitam sua escala para financiar 133,2 bilhões de USD em recebíveis. Os incentivos para veículos elétricos e bancos digitais como a Ally Financial ampliam as opções de produtos e impulsionam a competitividade dos preços.
Mercado de Empréstimos para Automóveis na Europa
A Europa navega por um complexo conjunto de políticas que combina proteção ao consumidor e reformas bancárias transfronteiriças. O Banco Central Europeu promove mercados de capitais integrados, incentivando os credores a expandir além das fronteiras domésticas. Modelos de assinatura e descontos de taxa vinculados a créditos de carbono se disseminam rapidamente à medida que os reguladores aceleram as metas de emissão zero. O alívio nas taxas de juros permanece modesto, mas o emprego estável e as políticas de sustentabilidade sustentam uma demanda constante por empréstimos.

Panorama regulatório
A regulamentação dos empréstimos para automóveis centra-se na proteção do consumidor, na equidade na concessão de crédito, nos relatórios de crédito e nos controles de cobrança e serviços, com aplicação compartilhada entre diversos órgãos e crescente fiscalização em nível estadual. Nos Estados Unidos, as práticas de originação vinculadas a credores e concessionárias são moldadas pelo ECOA e pelo TILA no que diz respeito a condições e divulgações de crédito, pelo FCRA para relatórios de crédito, pelo FDCPA para atividades de cobrança, e pelas proteções do SCRA para militares. O escrutínio se ampliou além das agências federais, com procuradores-gerais estaduais em jurisdições como Nova York, Massachusetts, Illinois, Colorado e Maryland investigando práticas relacionadas à subscrição, produtos adicionais e transparência de taxas.
O ambiente operacional também está sendo influenciado por novas e crescentes ações regulatórias em 2026. O CFPB publicou sua agenda regulatória de 2026 (julho de 2026), incluindo atividades de regulamentação planejadas que afetam a supervisão do financiamento automotivo, enquanto a FTC realizou, no início de 2026, uma campanha de cartas de advertência dirigida a quase 100 concessionárias de automóveis, focada em riscos de conformidade em publicidade e precificação que podem se estender ao financiamento. No âmbito estadual, o CARS Act da Califórnia está previsto para entrar em vigor em outubro de 2026, reforçando padrões relacionados à divulgação de taxas, publicidade e condições de financiamento, e o FAIR Business Practices Act de Nova York amplia os instrumentos para contestar práticas injustas ou enganosas, incluindo taxas abusivas. Isso eleva as expectativas de conformidade para credores, prestadores de serviços e redes de concessionárias que alimentam o mercado de empréstimos para automóveis.
Análise da cadeia de valor
A cadeia de valor de empréstimos para automóveis vai da aquisição de clientes e originação (concessionárias, canais cativos de fabricantes, bancos, aplicativos fintech e marketplaces de veículos usados) até a pré-qualificação, subscrição, verificação, desembolso e fechamento, seguidos de atendimento, cobrança e alienação de ativos. Entidades de financiamento cativas, como Toyota Financial Services e Ford Credit, frequentemente se integram estreitamente aos ecossistemas de fabricantes e concessionárias para apoiar vendas de veículos novos e ofertas empacotadas, enquanto bancos e instituições não bancárias competem em canais indiretos e digitais, especialmente nos segmentos de veículos usados e de maior risco.
As camadas tecnológicas estão sendo cada vez mais incorporadas de ponta a ponta, incluindo eKYC/KYB e verificações antifraude, tomada de decisão baseada em API e distribuição de preços, e fluxos de trabalho de documentação digital (incluindo títulos móveis eletrônicos e eVaulting, quando aplicável), além de processos automatizados de emissão de título e gestão de gravames. O financiamento e a gestão do balanço estão por trás da escala de originação, com a securitização (ABS automotivo) e as emissões no mercado de capitais permanecendo canais importantes para instituições não bancárias e cativas, enquanto os bancos dependem mais de depósitos e financiamento no mercado interbancário. À medida que APIs abertas sincronizam dados entre concessionárias, fabricantes, credores e prestadores de serviços, os tempos de ciclo e os custos de processamento por empréstimo diminuem, mas os requisitos de conformidade, auditabilidade e governança de dados aumentam paralelamente, dada a amplitude de participantes que interagem com o ciclo de vida do empréstimo.
Cenário Competitivo
A concentração do mercado é moderada, com financeiras incumbentes, bancos e entrantes de fintech disputando participação. A substancial base de recebíveis da Ford Credit ilustra a escala dos incumbentes, embora o lucro antes de impostos de 2023 tenha caído para USD 1.322 milhões em meio a custos de captação mais elevados. A retirada da GM Financial de uma solicitação bancária destaca a incerteza regulatória que molda a estratégia.
As plataformas de fintech enfatizam o design centrado no usuário e a pontuação de risco por inteligência artificial; as parcerias bancárias da Upstart automatizam mais de 70% dos fluxos de trabalho de empréstimos. Os credores cativos aprofundam a fidelidade com serviços integrados e precificação baseada em dados. Os bancos tradicionais respondem investindo em APIs ou adquirindo empresas de tecnologia para aumentar a velocidade.
As oportunidades de espaço em branco incluem o financiamento de veículos elétricos comerciais, pacotes de crédito para propriedade por assinatura e empréstimos transfronteiriços habilitados pela harmonização regulatória. A vantagem competitiva agora reside na combinação de escala, tecnologia e conformidade. Os fornecedores que dominam a originação digital eficiente em custos enquanto gerenciam o risco de ativos obtêm margens sustentáveis no mercado de empréstimo para automóvel em evolução.
Líderes do Setor de Empréstimo para Automóvel
Toyota Financial Services
Ford Credit
Ally Financial
Chase Auto Finance
Wells Fargo Auto
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Empréstimos para Automóveis
- Toyota Financial Services
- Ford Credit
- Ally Financial
- Chase Auto Finance
- Wells Fargo Auto
- Bank of America
- Capital One Auto Finance
- Santander Consumer USA
- BMW Financial Services
- Honda Financial Services
- Hyundai Capital Services
- Nissan Motor Acceptance Corp.
- GM Financial
- Volkswagen Financial Services
- TD Auto Finance
- Société Générale – ALD Automotive
- HSBC Auto Loans
- Westlake Financial Services
- Lithia Driveway Finance
- Carvana Finance (Bridgecrest)

Oportunidades de mercado e perspectivas futuras
Estão surgindo oportunidades em distribuição digital em escala e canais indiretos, onde os principais players estabelecidos já demonstram forte momento de originação. No segundo trimestre de 2026, a Wells Fargo Auto registrou crescimento de 40,6% ano a ano nas originações, e a Chase Auto registrou um aumento de 8,9% ano a ano, enquanto o U.S. Bank apresentou um aumento de 61,2% ano a ano nas originações de empréstimos e leasing indiretos, sinalizando concorrência ativa por volume liderado por concessionárias e plataformas. Isso está alinhado com a mudança do mercado em direção à originação habilitada por API e às aprovações instantâneas, em que os credores podem incorporar elegibilidade, precificação e fluxos de documentos nos sistemas das concessionárias e nas jornadas online de veículos usados, melhorando a conversão e reduzindo o atrito.
Outro espaço em aberto é o financiamento que acompanha como os veículos são usados, e não apenas possuídos, incluindo modelos de mobilidade por assinatura e baseados em serviço que combinam seguro e manutenção junto ao crédito. A expansão pela Toyota Motor Europe e pela Toyota Financial Services de programas de acesso a veículos eletrificados para motoristas de aplicativos de transporte por app (por meio de uma parceria com a Uber em vários países) mostra como as financeiras cativas podem vincular financiamento e leasing à demanda das plataformas e a casos de uso de maior utilização. Ao mesmo tempo, a atividade regulatória em 2026, incluindo maior fiscalização estadual e novos padrões, como o CARS Act da Califórnia, com vigência a partir de outubro de 2026, aumenta a demanda por transparência de taxas e condições em conformidade, supervisão de concessionárias e tomada de decisão auditável. Isso cria espaço para credores e facilitadores fintech capazes de operacionalizar vendas digitais, atendimento e gestão de reclamações em conformidade, em escala.
Recent Industry Developments in Mercado de Empréstimos para Automóveis
- Julho de 2026: a Toyota Motor Europe / Toyota Financial Services lançou uma parceria com a Uber em dez países europeus para oferecer soluções flexíveis de financiamento, leasing e seguro para motoristas de aplicativos de transporte acessarem veículos eletrificados. O lançamento amplia o financiamento automotivo para o mercado de transporte por aplicativo na Europa. Aprofunda a integração do financiamento cativo com plataformas de mobilidade para impulsionar a adoção de VEs e a utilização de ativos.
- Julho de 2026: a Wells Fargo Auto registrou um aumento de 40,6% ano a ano nas originações de empréstimos automotivos no segundo trimestre. O aumento sinaliza forte demanda e expansão de capacidade para o crédito automotivo ao consumidor em um cenário volátil.
- Julho de 2026: a Chase Auto Finance registrou um aumento de 8,9% ano a ano nas originações de empréstimos automotivos no segundo trimestre. O crescimento sustenta a dinâmica competitiva e indica estratégias ativas de precificação e risco no mercado.


Mercado de Empréstimos para Automóveis Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor dos empréstimos para automóveis em aberto e recém-originados, utilizados para financiar veículos de passeio e veículos comerciais leves, envolvendo bancos, credores cativos, cooperativas de crédito e financeiras não bancárias, mensurado em USD em base anual.
Exclusões de escopo: leasing de veículos, financiamento de estoque de concessionárias (floorplan), taxas de refinanciamento que não fazem parte do valor do empréstimo, e produtos de crédito ao consumidor mais amplos não vinculados à compra de um veículo são excluídos.
Visão geral da segmentação
- Por Tipo de Veículo
- Veículo de Passeio
- Veículo Comercial
- Por Propriedade
- Veículos Novos
- Veículos Usados
- Por Tipo de Fornecedor
- Bancos
- Instituições Financeiras Não Bancárias
- Fabricantes de Equipamentos Originais
- Outros Tipos de Fornecedores (Empresas de Fintech)
- Por Prazo
- Menos de 3 Anos
- 3 a 5 Anos
- Mais de 5 Anos
- Por Região
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Colômbia
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Benelux (Bélgica, Países Baixos e Luxemburgo)
- Países Nórdicos (Suécia, Noruega, Dinamarca, Finlândia e Islândia)
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Sudeste Asiático (Singapura, Indonésia, Malásia, Tailândia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites do mercado, construir o pool inicial de demanda e criar verificações de consistência antes de conversarmos com os participantes do setor. Consultamos indicadores econômicos e de crédito públicos que influenciam a demanda e a precificação de empréstimos para automóveis, como dados do Federal Reserve sobre taxas de juros, séries macroeconômicas do Banco Mundial e do FMI, indicadores da OCDE e publicações sobre crédito ao consumidor de bancos centrais e órgãos supervisores.
Também revisamos fontes sem paywall que ajudam a explicar o comportamento de compra de veículos e as movimentações de risco de crédito, como institutos nacionais de estatística, agências de transporte e registro de veículos, e documentos e apresentações a investidores de credores com exposição ao setor automotivo. Quando útil, utilizamos assinaturas pagas para dados financeiros de empresas e cobertura jornalística, além de uma base de dados de patentes para acompanhar temas de subscrição e originação digital. Essas fontes são ilustrativas, e muitas outras referências públicas e pagas foram usadas para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar a lógica de dimensionamento e as premissas de previsão que são difíceis de extrair apenas de dados públicos, como a forma pela qual os credores ajustam os limites de aprovação, os spreads de precificação e a duração dos prazos por faixa de crédito. Cobrimos uma combinação de tipos de credores, distribuidores (incluindo canais vinculados a concessionárias) e funções de suporte do ecossistema, e então usamos o retorno obtido para conciliar zonas cinzentas de escopo e confirmar a razoabilidade das principais premissas entre regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 12% | APAC: 43% |
| Nível médio: 55% | Líderes funcionais/de unidade: 42% | EMEA: 34% |
| Players menores: 15% | Gerentes: 46% | Américas: 23% |
Dimensionamento de mercado e previsão
O dimensionamento começa com a construção de um pool de demanda de cima para baixo (top-down), no qual os sinais de vendas de veículos e da frota em circulação são reconstruídos em unidades financiadas, que são então convertidas em valor de empréstimo usando o comportamento observado de relação empréstimo-valor (loan-to-value) e os tíquetes médios. Para manter os totais realistas, corroboramos o resultado com aproximações seletivas de baixo para cima (bottom-up), como consolidações amostrais de carteiras de credores, verificações de canal sobre a penetração em veículos novos e usados, e verificações cruzadas de preço médio de venda multiplicado pelo volume para as principais geografias.
Os principais insumos do modelo incluem volumes de vendas de veículos novos e usados, preços médios de transação de veículos, valor médio do empréstimo por veículo financiado, prazos típicos de empréstimo e suas mudanças de composição, níveis de taxas de juros que afetam as parcelas mensais, e tendências de inadimplência que podem restringir a oferta de crédito. A previsão utiliza análise de cenários apoiada por opiniões de especialistas sobre trajetórias de taxas, acessibilidade e rigor na subscrição, sendo então convertida em um cenário-base por meio da ponderação dos cenários mais consistentemente apoiados nas entrevistas. Quando os dados bottom-up são escassos para mercados menores, as lacunas são tratadas por meio de taxas de penetração e tíquetes médios de referência ancorados em países semelhantes, seguidos de uma verificação de razoabilidade em relação a indicadores macroeconômicos e de crédito.
Validação de dados e ciclo de atualização
Os resultados são verificados em várias etapas, de modo que grandes variações sejam identificadas precocemente e explicadas antes da aprovação final. Os totais do modelo são comparados com sinais independentes, como saldos de crédito ao consumidor, indicadores de penetração de financiamento e tendências de divulgação de credores, e quaisquer variações atípicas são retestadas ajustando um pequeno conjunto de fatores, em vez de reescrever todo o modelo.
Se uma premissa mudar de forma relevante, os respondentes são recontatados e os insumos de pesquisa documental são atualizados para confirmar o que mudou e por quê. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos importantes afetam as taxas, a acessibilidade dos veículos ou a disponibilidade de crédito, e uma revisão final antes da entrega é realizada para garantir que os dados mais recentes estejam refletidos.
Dimensionamento do mercado de empréstimos para automóveis da Mordor Intelligence em comparação com outras estimativas publicadas
As estimativas publicadas para o tamanho do mercado de empréstimos para automóveis podem variar amplamente porque o corte temporal usado para as taxas de câmbio, o tratamento da evolução do valor médio dos empréstimos e o tratamento de refinanciamentos e renovações nem sempre estão alinhados. As diferenças também aparecem quando um publicador conta apenas novas originações, enquanto outro se baseia em saldos em aberto, o que pode inflar os totais em períodos de prazos de empréstimo mais longos.
Neste estudo, o ciclo de atualização está vinculado aos insumos mais recentes disponíveis de 2026, e o momento cambial e a lógica de tíquete médio são reverificados em relação às mudanças de pagamento impulsionadas por taxas antes de finalizar o modelo, motivo pelo qual o número da Mordor Intelligence se posiciona onde está em comparação com fontes que dependem de médias de câmbio mais antigas ou de uma premissa fixa de valor de empréstimo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,66 trilhão de USD (2026) | |
| Consultoria Global A | 1,38 trilhão de USD (2026) | Usa uma curva de valor médio de empréstimo mais conservadora e aplica médias cambiais mais antigas para consolidações multipaís, o que pode subestimar o valor quando os preços dos veículos e as taxas mudam ao longo do ano. |
| Associação Setorial B | 1,92 trilhão de USD (2026) | Aproxima-se mais de uma contabilidade estilo saldo em aberto e inclui categorias mais amplas de crédito automotivo em algumas regiões, o que pode elevar os totais em comparação com uma visão de valor de empréstimo alinhada à originação. |
A tabela mostra que a maior parte da divergência pode ser atribuída ao que está sendo contabilizado (originações versus saldos) e à rapidez com que os valores dos empréstimos e o câmbio são atualizados. Ao manter os insumos rastreáveis à demanda por veículos, à penetração de financiamento e a tíquetes médios realistas, a estimativa final permanece replicável e mais fácil de auditar entre países e anos.


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para o mercado de empréstimo para automóvel até 2031?
A previsão é de que o mercado cresça a um CAGR de 8,47%, avançando de USD 1,53 trilhão em 2025 para USD 2,49 trilhões até 2031.
Qual região deve apresentar a expansão mais rápida?
A Ásia-Pacífico deve registrar um CAGR de 9,74%, sustentado pelo afrouxamento regulatório e pela crescente demanda da classe média.
Por que os credores de fintech estão ganhando participação no financiamento automotivo?
As fintechs oferecem aprovações instantâneas por meio de subscrição baseada em API, resultando em um CAGR de 14,12% que supera os bancos tradicionais.
Como o aumento das taxas de juros está afetando a acessibilidade do empréstimo para automóvel?
As taxas elevadas alongam os prazos dos empréstimos e comprimem as margens dos credores, com os indicadores de custo de captação ainda acima dos níveis anteriores a 2022.
Quais fatores impulsionam o crescimento no financiamento de veículos usados?
Os marketplaces online aumentam a transparência de preços e a velocidade da decisão de crédito, impulsionando o crescimento dos empréstimos para veículos usados acima de um CAGR de 10%.
Como as tendências de veículos elétricos estão influenciando os produtos de empréstimo?
Os credores introduzem descontos de taxa vinculados a créditos de carbono e prazos mais longos para apoiar a aquisição de veículos elétricos com preços mais elevados, ao mesmo tempo em que atendem às metas de sustentabilidade.
Página atualizada pela última vez em:



