
Tamanho e Participação do Mercado de Veículos de Suporte em Solo Aeroportuário
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.4 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.91 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.88 % |
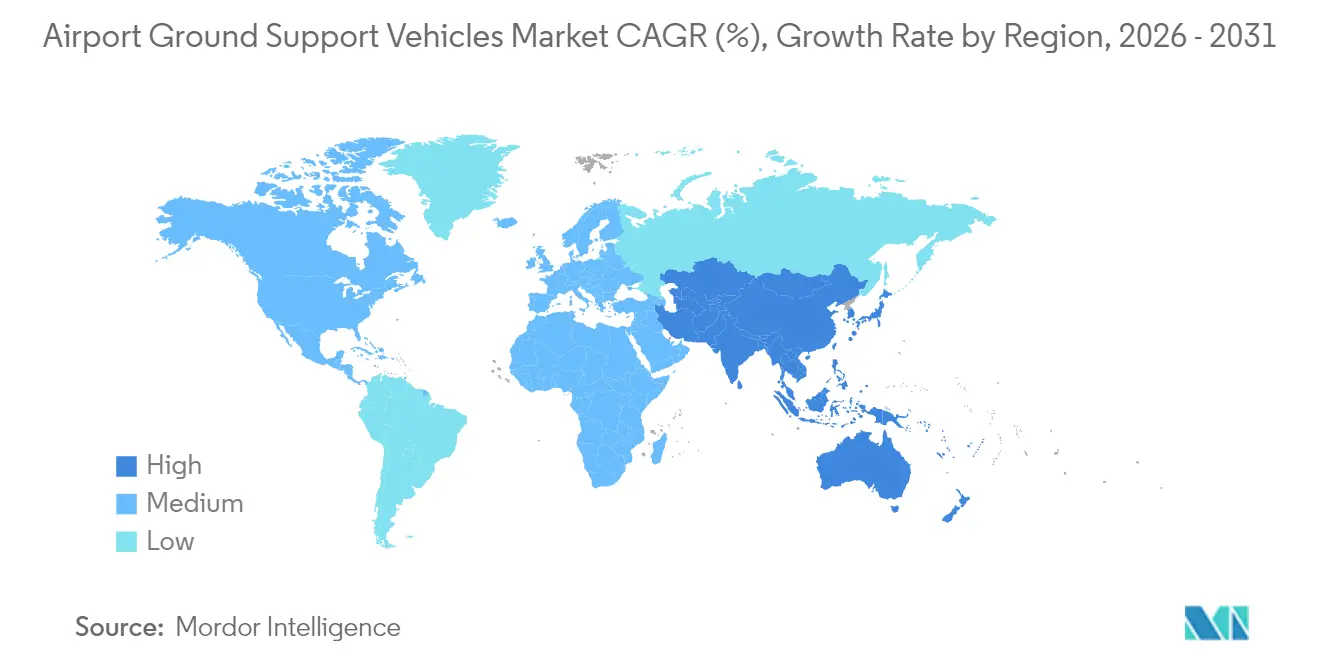
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
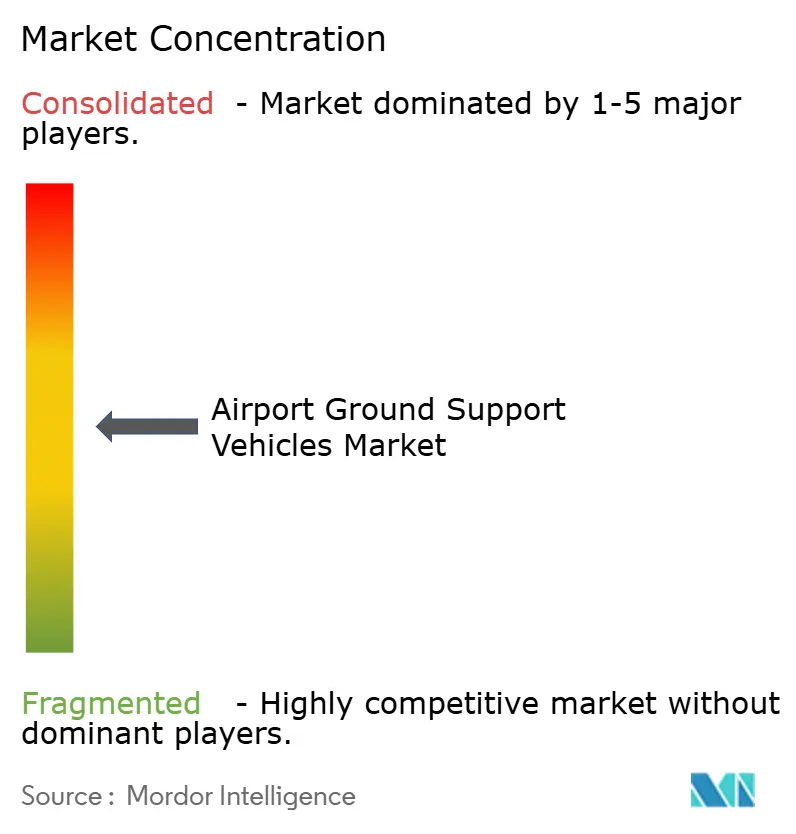
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos de Suporte em Solo Aeroportuário pela Mordor Intelligence
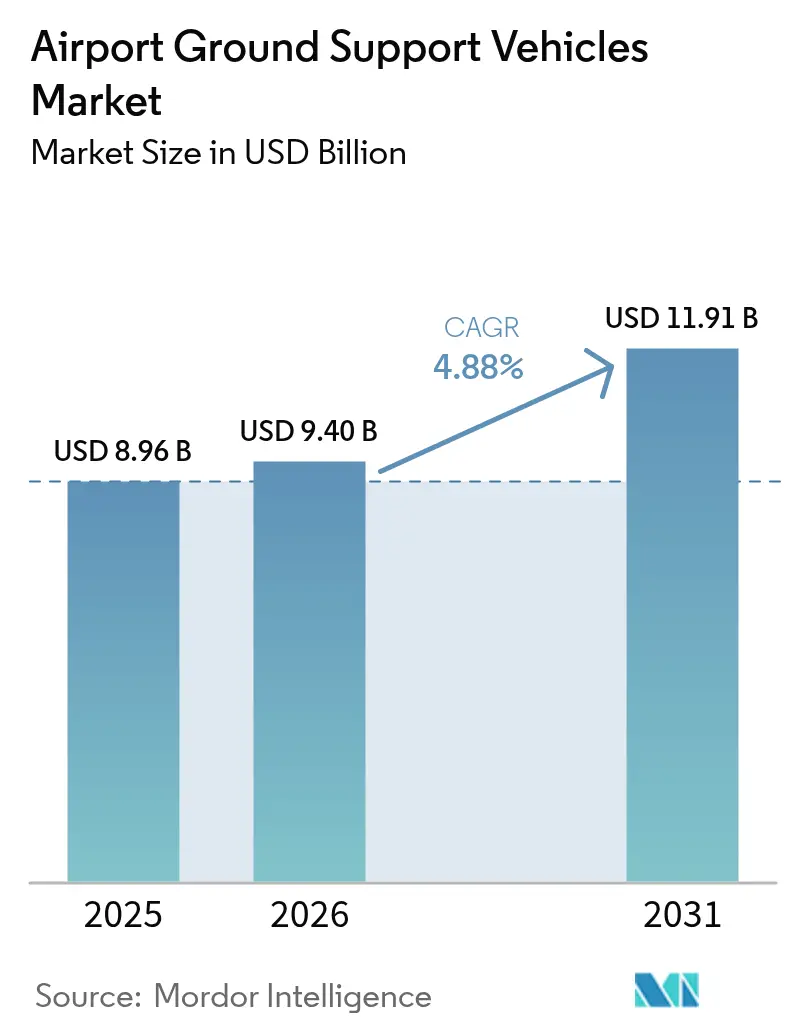
O tamanho do mercado de veículos de suporte em solo aeroportuário foi avaliado em USD 8,96 bilhões em 2025 e estima-se que cresça de USD 9,40 bilhões em 2026 para atingir USD 11,91 bilhões até 2031, a um CAGR de 4,88% durante o período de previsão (2026-2031). O crescimento é moldado por uma transição de modelos intensivos em propriedade para estruturas flexíveis de arrendamento e compartilhamento que reduzem a intensidade de capital durante os ciclos de tráfego. Os mandatos de eletrificação estão alterando os cronogramas de aquisição e as especificações dos veículos, ao mesmo tempo que aumentam os requisitos de capital de curto prazo para infraestrutura de carregamento e sistemas de baterias. Os operadores favorecem frotas conectadas e ricas em dados que comprimem os tempos de retorno e elevam a utilização em ativos mistos. As estratégias competitivas integram cada vez mais os veículos com telemática, gestão de energia e contratos de serviço ao longo do ciclo de vida.
A América do Norte deteve a posição regional mais proeminente em 2024, enquanto a região da Ásia-Pacífico está definida para entregar o crescimento regional mais rápido, impulsionado por programas de aeroportos em novos terrenos que priorizam operações de emissão líquida zero desde o comissionamento inicial. Entre os tipos de veículos, tratores e rebocadores representam a maior participação atualmente, enquanto as unidades de degelo registram o crescimento mais rápido à medida que as operações de inverno se expandem para mais geografias. A demanda por aplicações permanece ancorada no manuseio de aeronaves, com o manuseio de carga crescendo mais rapidamente devido ao desenvolvimento de cargueiros dedicados e à crescente demanda por níveis de serviço de logística sensíveis ao tempo. Os sistemas de propulsão não elétricos ainda dominam a base instalada, embora as variantes elétricas estejam ganhando terreno à medida que o custo total de propriedade melhora e os custos de carbono são considerados nas operações. O mix de propriedade está se fragmentando à medida que as transportadoras desinvestem suas frotas e dependem de provedores de suporte em solo e arrendadores para alinhar as despesas com a variabilidade do tráfego.
Principais Conclusões do Relatório
- Por tipo, tratores e rebocadores lideraram com 30,78% de participação na receita em 2025, enquanto os veículos de degelo devem se expandir a um CAGR de 7,43% até 2031.
- Por aplicação, o manuseio de aeronaves representou 53,85% em 2025, e o manuseio de carga está previsto para crescer a um CAGR de 6,61% até 2031.
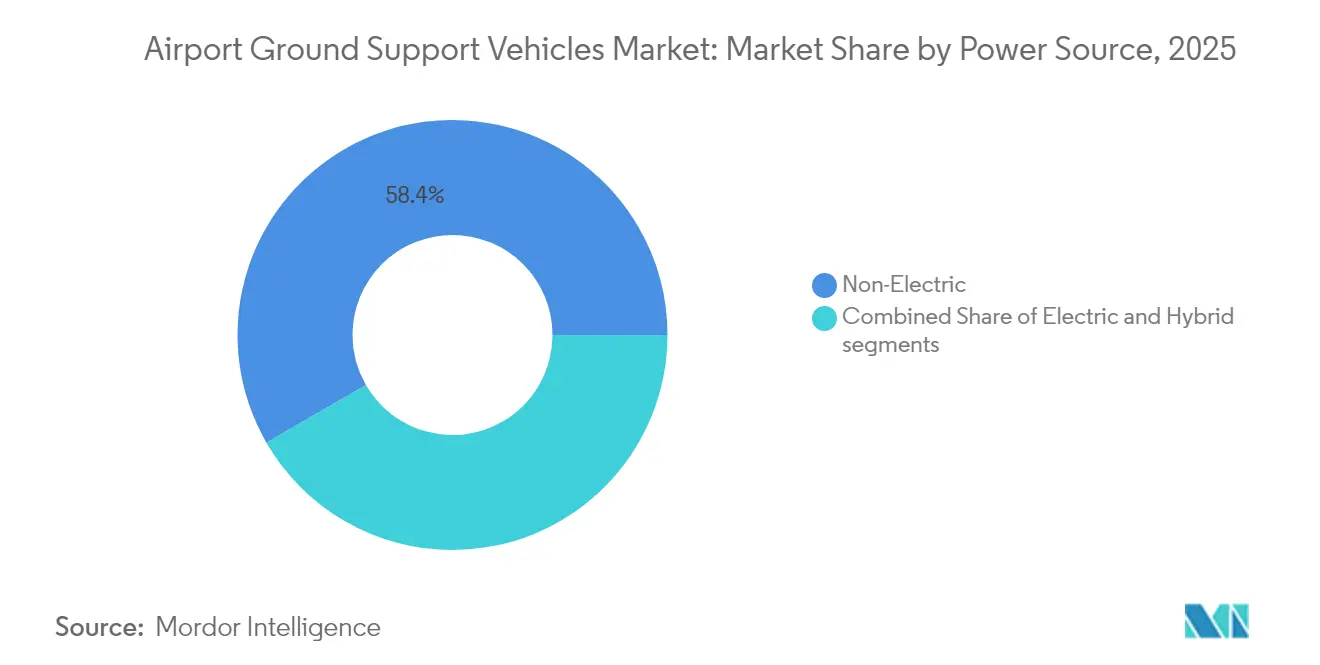
- Por fonte de energia, os sistemas não elétricos detinham 58,35% da base instalada em 2025, enquanto as variantes elétricas devem crescer a um CAGR de 9,55% até 2031.
- Por usuário final, a aviação comercial capturou 93,30% da demanda em 2025 e está projetada para crescer a um CAGR de 5,55% até 2031.
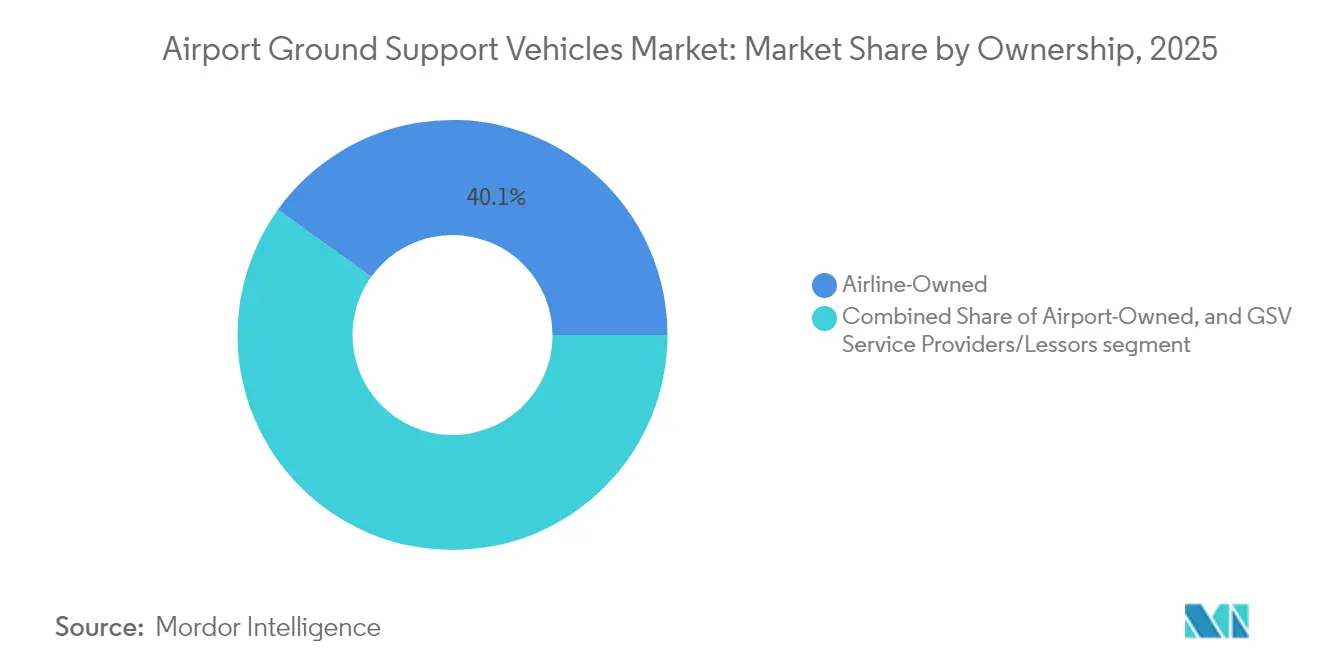
- Por propriedade, as frotas de companhias aéreas detinham 40,10% em 2025, enquanto os provedores de serviços de veículos de suporte em solo e arrendadores devem se expandir a um CAGR de 6,64% até 2031.
- Por geografia, a América do Norte deteve 34,12% em 2025, e a região da Ásia-Pacífico está projetada para ser a região de crescimento mais rápido a um CAGR de 6,94% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da infraestrutura aeroportuária global exigindo frotas de veículos aprimoradas | +1.2% | Ásia-Pacífico, Oriente Médio, América do Sul | Médio prazo (2-4 anos) |
| Aumento no volume de tráfego aéreo exigindo operações escaláveis de veículos de suporte em solo | +1.0% | Global, concentrado na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Mudança orientada por políticas em direção a veículos de suporte em solo de baixa emissão e elétricos | +1.5% | Europa, América do Norte, hubs selecionados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Disponibilidade de incentivos governamentais para eletrificação e modernização de frotas | +0.8% | Estados Unidos, estados membros da UE, China | Médio prazo (2-4 anos) |
| Crescimento em modelos de arrendamento, compartilhamento e frota como serviço de veículos | +0.9% | Global, adoção antecipada na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Adoção de tecnologias de condução autônoma e plataformas de gestão de frotas conectadas | +0.7% | América do Norte, Emirados Árabes Unidos, Singapura, aeroportos selecionados da China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura Aeroportuária Global Exigindo Frotas de Veículos Aprimoradas
Os grandes programas aeroportuários na Ásia-Pacífico e no Oriente Médio estão agrupando veículos de suporte em solo em contratos de terminal e pátio, o que comprime os prazos de entrega e transfere a responsabilidade de aquisição para os operadores de aeroportos.[1]Airports Council International, "Desenvolvimento de Aeroportos", ACI World, aci.aero A Índia se comprometeu publicamente a estabelecer múltiplos aeroportos em novos terrenos até 2030, o que implica uma frota de base de dezenas de unidades por local, criando um pipeline de volume previsível para fornecedores mesmo quando os cronogramas em nível de local flutuam. Os projetos emblemáticos da Arábia Saudita, incluindo o Aeroporto Internacional do Mar Vermelho e o Aeroporto Internacional Rei Salman, estão sendo projetados para frotas com maioria elétrica na abertura, o que estabelece benchmarks operacionais para emissões, disponibilidade e acordos de serviço ao longo do ciclo de vida. Esses projetos criam agrupamentos de demanda que diferem dos ciclos de substituição, pois impulsionam pedidos sincronizados de múltiplos veículos com mais frequência do que ciclos de atualização de categoria única.
Os aeroportos regionais menores também estão atualizando frotas com veículos especializados sob mandatos nacionais de conectividade e resiliência que priorizam a continuidade operacional durante perturbações e condições climáticas severas. O efeito líquido é um perfil de demanda escalonado que exige que os fabricantes flexibilizem a produção modular e a capacidade de armazenamento em categorias e locais.
Aumento no Volume de Tráfego Aéreo Exigindo Operações Escaláveis de Veículos de Suporte em Solo
Os volumes de passageiros se recuperaram mais rapidamente do que muitas linhas de base de planejamento em 2024 em várias regiões, forçando companhias aéreas e operadores de suporte em solo a adicionar veículos e retrofitar sistemas de despacho fora de seus ciclos de substituição nominais.[2] Associação Internacional de Transporte Aéreo, "Programas de Economia e Carga", IATA, iata.org As metas de tempo de retorno em frotas de fuselagem estreita continuam a se comprimir, o que requer coreografia sincronizada de veículos e atribuição de tarefas em tempo real que o despacho manual legado não consegue fornecer em escala. À medida que as frequências de fuselagem larga se normalizam, os aeroportos exigirão maiores capacidades de abastecimento e unidades de degelo de maior capacidade, que adicionam peso, aumentam os custos e exigem pessoal especializado, complicando assim a otimização do mix de frota.
Os padrões de carga divergem da recuperação de passageiros, uma vez que as operações de cargueiros dedicados permanecem resilientes, o que aumenta a demanda por carregadores de convés principal, rebocadores mais pesados e transportadores de carga capazes de ciclos de trabalho mais elevados. Essas dinâmicas levam os operadores a adotar sobreposições de telemática e agendamento conectado para equilibrar o tempo de trabalho dos ativos em portões, pátios e posições de carga, particularmente durante períodos de picos de atividade simultâneos. Os aeroportos e operadores que integram plataformas de tomada de decisão colaborativa podem reduzir o tempo ocioso e alinhar o despacho de veículos de suporte em solo com cronogramas de voos atualizados e restrições de recursos.
Mudança Orientada por Políticas em Direção a Veículos de Suporte em Solo de Baixa Emissão e Elétricos
Os marcos regulatórios e de políticas na Europa e na América do Norte estabelecem requisitos vinculantes e programáticos que impulsionam a eletrificação das operações de suporte em solo aeroportuário e das frotas de veículos. A regulamentação de Frotas Limpas Avançadas da Califórnia inclui categorias fora de estrada em aeroportos, o que está impulsionando os operadores em grandes hubs a aposentar unidades a diesel em serviço em um cronograma acelerado e absorver encargos de depreciação de curto prazo. As iniciativas de descarbonização europeias e os programas de acreditação de aeroportos exigem planos concretos de redução de emissões para operações controladas por aeroportos até 2030 e além, o que se traduz em eletrificação quase completa de veículos de suporte em solo nos principais hubs.
Vários reguladores asiáticos vinculam novas aprovações e expansões de aeroportos a compromissos de eletrificação que os aeroportos repassam em contratos e tarifas, o que reformula o cálculo orçamentário para frotas de companhias aéreas. As aquisições estão se tornando mais prescritivas em relação à química da bateria e aos planos de recuperação ao fim da vida útil, favorecendo fornecedores com parcerias de reciclagem em ciclo fechado e rastreabilidade de materiais verificável. A conformidade aumenta a necessidade de gestão integrada de energia para evitar penalidades na rede elétrica e equilibrar o carregamento com as operações de pátio durante horários de pico.
Disponibilidade de Incentivos Governamentais para Eletrificação e Modernização de Frotas
Os incentivos reduzem o custo de capital efetivo de unidades elétricas e infraestrutura associada, o que estreita os períodos de retorno para aeroportos e operadores de alta utilização. Nos EUA, o Crédito para Veículos Comerciais Limpos, estabelecido pela Lei de Redução da Inflação, permite que créditos sejam aplicados a veículos de suporte em solo elétricos que atendam a critérios de elegibilidade específicos, incluindo limiares de fornecimento e montagem de baterias. Vários estados membros da UE operam programas de subsídio que cobrem uma parte do custo incremental entre unidades a diesel e elétricas.
Os programas provinciais chineses apoiam equipamentos elétricos de produção doméstica em regiões-alvo, o que incentiva a aquisição local e molda os resultados competitivos para fornecedores multinacionais. Os penhasco de incentivos podem antecipar a demanda à medida que a expiração se aproxima, criando pendências de pedidos e tensões de capacidade que podem aumentar os riscos de qualidade se a produção aumentar sem ciclos de validação completos. As funções de aquisição estão adicionando diligência de incentivos aos seus modelos de TCO para garantir que créditos e subsídios sejam capturados durante a janela de elegibilidade.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de aquisição inicial de veículos de suporte em solo elétricos e híbridos | -0.8% | Global, agudo em mercados emergentes sensíveis a custos | Curto prazo (≤ 2 anos) |
| Infraestrutura de carregamento inadequada e capacidade limitada da rede elétrica nos aeroportos | -0.6% | Ásia-Pacífico, África, América do Sul, hubs europeus secundários | Médio prazo (2-4 anos) |
| Interrupções na cadeia de suprimentos que afetam a disponibilidade de componentes de veículos elétricos e semicondutores | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Desafios de cibersegurança e integração de sistemas em frotas de veículos de suporte em solo autônomos | -0.3% | América do Norte, Europa, aeroportos selecionados avançados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Aquisição Inicial de Veículos de Suporte em Solo Elétricos e Híbridos
As unidades elétricas geralmente apresentam preços de etiqueta mais altos em comparação com equivalentes a diesel da mesma capacidade, o que é mais desafiador para operadores com ciclos de atualização de frota mais curtos em grandes hubs. Os pacotes de baterias respondem por uma parcela significativa da lista de materiais, e os requisitos de serviço em aviação para carregamento rápido e desempenho em temperaturas extremas limitam a transferência direta das curvas de custo de veículos elétricos de consumo. O financiamento por arrendamento pode aliviar as necessidades de caixa, mas o valor residual de ativos de suporte em solo elétricos é incerto devido ao rápido ritmo de melhorias nas baterias e às normas de carregamento em evolução.
Transportadoras menores e operadores de suporte em solo independentes frequentemente priorizam o investimento em aeronaves e adiam a eletrificação da frota de suporte em solo até que os prazos forcem a ação, o que comprime as janelas de aquisição e tensiona a capacidade dos fornecedores. O custo total de propriedade é sensível aos custos de combustível diesel e aos ciclos de trabalho, o que pode estender os períodos de retorno quando os volumes caem ou quando as tarifas de energia aumentam. Essa barreira de custo retarda a adoção em mercados emergentes que carecem de subsídios direcionados ou isenções tarifárias para equipamentos de suporte em solo elétricos.
Infraestrutura de Carregamento Inadequada e Capacidade Limitada da Rede Elétrica nos Aeroportos
Muitos aeroportos carecem da capacidade elétrica sobressalente ou da cobertura de carregadores necessária para grandes frotas, particularmente quando o carregamento noturno se sobrepõe a outras cargas. As atualizações de subestações e alimentadores dedicados incorrem em custos de vários milhões de dólares que excedem os orçamentos típicos de equipamentos de suporte em solo e requerem aprovações de múltiplas partes entre concessionárias e autoridades aeroportuárias. O carregamento rápido de alta potência para ônibus, abastecedores e tratores de trabalho contínuo cria picos de demanda que podem exceder as classificações de transformadores locais, necessitando de reforço da rede elétrica ou armazenamento de energia no local.
Os aeroportos em regiões com redes elétricas instáveis dependem de geradores a diesel de backup que não podem suportar o carregamento de veículos de suporte em solo em larga escala, criando uma dependência de híbridos ou implantações limitadas de veículos elétricos. A interoperabilidade de carregadores e veículos ainda está evoluindo, o que cria riscos de aprisionamento tecnológico e complica as estratégias de frotas com múltiplos fornecedores no curto prazo. Os programas que financiam a eletrificação de portões e projetos de aeroportos de baixas emissões podem reduzir a lacuna de infraestrutura nos grandes hubs, embora as implantações em aeroportos secundários permaneçam mais lentas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Veículos Especializados Capturam Crescimento à Medida que as Frotas se DiversificamTratores e rebocadores representaram 30,78% da receita de 2025, pois esses ativos suportam retorno de pushback, reboque de bagagem e movimentação de carga em cada turno, ancorando assim a demanda recorrente no mercado de veículos de suporte em solo aeroportuário. Os veículos de degelo são o tipo de crescimento mais rápido, com um CAGR de 7,43% até 2031, refletindo a variabilidade climática que estende os eventos de congelamento a regiões com capacidade legada limitada e regras mais rígidas de contenção de glicol que forçam a substituição de unidades mais antigas. A pressão de substituição também é visível nos abastecedores, pois as frotas mais antigas enfrentam conformidade mais rigorosa de segurança contra incêndio em várias jurisdições. Os ônibus elétricos de passageiros se alinham bem com as janelas de alcance e carregamento, o que ajuda os aeroportos a reportar emissões mais baixas para as categorias de Escopo 1 e melhora a qualidade do ar no lado aéreo. As unidades de energia de solo e as unidades de ar pré-condicionado crescem em conjunto com os programas de eletrificação de portões, o que reduz o uso de unidades de energia auxiliar durante as rotações de aeronaves. Os requisitos de desempenho também aumentam à medida que os aeroportos padronizam interfaces de segurança integradas e monitoramento remoto em todas as categorias de veículos.
A demanda por degelo está se tornando menos sazonal em alguns mercados à medida que precipitação irregular de inverno e ondas de frio criam novos requisitos operacionais em aeroportos que anteriormente mantinham equipamentos mínimos. A conformidade ambiental está impulsionando a adoção de sistemas de recuperação em ciclo fechado e controle avançado de pulverização, o que concentrará os gastos no curto prazo à medida que os operadores aposentam ativos não conformes. Os abastecedores elétricos estão atrasados na adoção porque a massa da bateria pode reduzir a carga útil e os ciclos de trabalho, o que mantém as unidades a diesel em serviço em muitas frotas até que a densidade de energia melhore. Os ônibus e carregadores de correia elétricos são mais adequados onde os ciclos de trabalho diários se encaixam em uma única janela de carregamento e onde o carregamento no local pode ser escalonado perto de portões e pátios. O mercado de veículos de suporte em solo aeroportuário também está testemunhando a adoção mais ampla de conjuntos de sensores em todas as unidades, o que aumenta a segurança, a detecção de falhas e a assistência ao motorista em operações de baixa visibilidade. As especificações de aquisição estão se expandindo para incluir bases de robustez e cibersegurança para eletrônica de potência, além do desempenho mecânico tradicional.


Por Aplicação:
As Operações de Carga Superam a Expansão do Manuseio de PassageirosAs operações de manuseio de aeronaves capturaram 53,85% da demanda em 2025, o que reflete a dependência de rebocadores de pushback, caminhões de banheiro, caminhões de água potável e outros ativos críticos de turno que escalam diretamente com a frequência de voos no mercado de veículos de suporte em solo aeroportuário. O manuseio de carga é a aplicação de crescimento mais rápido, com um CAGR de 6,61%, pois a logística expressa e as operações de cargueiros programados adicionam capacidade para atender aos prazos de entrega e suportar o crescimento do comércio eletrônico. A carga de porão nos serviços de passageiros melhorou, mas as frotas de cargueiros dedicados exigem carregadores e tratores projetados para pesos mais altos e ciclos de trabalho mais longos, o que pode estressar sistemas de propulsão e pneus. O manuseio de passageiros permanece estável, pois a expansão das pontes de embarque reduz o embarque no pátio, embora as posições remotas continuem a impulsionar as necessidades de ônibus de passageiros em aeroportos em crescimento. A carga farmacêutica e perecível impulsiona carrinhos especializados e transporte controlado por temperatura, o que aumenta o custo do equipamento e os requisitos de treinamento para os operadores. As expansões de terminais de carga trazem investimento sincronizado em frotas de suporte em solo para atender aos tempos de manuseio certificados e suportar dispositivos de carga unitária de carga especializados.
As operações de carga em hubs de comércio eletrônico e expresso requerem maior adesão ao tempo de solo, o que impulsiona a adoção de telemática, rastreamento por RFID e otimização de despacho em carregadores e rebocadores. Carregadores de convés principal de carga e tratores de maior torque são necessários para cargueiros de fuselagem larga, o que diferencia suas especificações das frotas focadas em passageiros. A carga de cadeia fria requer etapas adicionais de validação e monitoramento na entrega, o que exige o uso de sensores, energia de backup e alarmes integrados nas unidades de transporte. As aldeias de carga aeroportuária expandem as áreas de preparo de veículos e posições de carregamento, o que muda o design do pátio e os fluxos de tráfego de solo dentro das zonas seguras. À medida que as rotações de cargueiros dedicados aumentam, o mercado de veículos de suporte em solo aeroportuário deve acomodar picos noturnos quando as janelas de carregamento são limitadas por turnos consecutivos. A coordenação de software entre terminais de carga, gestão de pátio e controle de pátio torna-se tão crucial quanto o desempenho mecânico para o throughput.
Por Fonte de Energia:
A Eletrificação Acelera Apesar das Persistentes Restrições da Rede ElétricaOs sistemas de propulsão não elétricos detinham 58,35% da base instalada em 2025 devido à infraestrutura de abastecimento existente e à flexibilidade de alcance em diferentes ciclos de trabalho no mercado de veículos de suporte em solo aeroportuário. As variantes elétricas são o segmento de crescimento mais rápido, com um CAGR de 9,55%, impulsionadas por baterias aprimoradas, mandatos de emissão zero e as crescentes vantagens de custo total de propriedade em configurações de alta utilização. Os sistemas híbridos permanecem uma escolha de transição quando a capacidade da rede elétrica é limitada ou quando o desempenho em clima frio é uma preocupação, embora se espere que sua participação diminua à medida que o carregamento rápido melhore. O fosfato de ferro e lítio (LFP) e químicas similares fornecem alcance adequado para a maioria dos rebocadores, carregadores de correia e ônibus; no entanto, a degradação em clima frio ainda requer estratégias de gestão térmica em aeroportos do norte. Os investimentos em infraestrutura de carregamento estão concentrados nos maiores hubs, criando um padrão de adoção em duas velocidades que depende do acesso ao capital e da coordenação com a concessionária local. Usos de segunda vida de pacotes aposentados como armazenamento estacionário estão sendo testados para suportar o carregamento enquanto se adiam as atualizações da rede elétrica.
As plataformas de gestão de energia são cada vez mais agrupadas com carregadores para otimizar as janelas de carregamento em torno de operações programadas e encargos de demanda. Os aeroportos integram a localização dos carregadores com o redesign do pátio para reduzir a condução sem carga e manter os espaços de acesso de emergência. Variantes como carregamento oportunístico e troca de bateria são exploradas para veículos de trabalho intenso para minimizar o tempo de inatividade durante os períodos de pico. A padronização nos protocolos de comunicação entre carregadores e veículos está avançando, o que suporta frotas com múltiplos fornecedores e reduz os riscos de aprisionamento tecnológico. A precificação de carbono e os relatórios de emissões estão sendo considerados nos modelos de aquisição, o que fortalece o caso para implantações de unidades elétricas em hubs sujeitos a taxas ou limites de emissões. Essas mudanças reforçam a trajetória em direção à dominância elétrica nas novas aquisições, enquanto o diesel permanece em funções legadas até que a infraestrutura e o alinhamento do ciclo de trabalho estejam completos.
Por Usuário Final:
A Aviação Comercial Domina, mas o Segmento Militar Alberga Demanda de NichoA aviação comercial representou 93,30% da demanda do usuário final em 2025 e está projetada para crescer a um CAGR de 5,55%, impulsionada pela expansão dos volumes de passageiros e carga no mercado de veículos de suporte em solo aeroportuário. A demanda militar segue ciclos de aquisição vinculados à modernização do transporte aéreo e à logística expedicionária, que favorecem durabilidade, flexibilidade de combustível e operações em ambientes adversos. Os operadores comerciais padronizam as frotas nas estações para reduzir a complexidade de manutenção e o tempo de treinamento, o que melhora a intercambialidade entre os parceiros de handling. Os usuários militares frequentemente requerem veículos adequados para aeródromos temporários e terrenos acidentados, o que cria requisitos de produto divergentes em comparação com as frotas civis. Os aeroportos de uso dual introduzem necessidades de interoperabilidade para carregamento, sistemas de segurança e controle de acesso que podem influenciar as especificações de equipamentos para ambos os grupos de usuários. As primeiras implantações militares de unidades elétricas se concentram em bases com fornecimento estável de energia, onde as reduções de ruído e emissões suportam os requisitos da missão.
As transportadoras comerciais estão apertando os acordos de nível de serviço com os operadores de handling que incluem métricas de tempo de atividade e janelas de resposta, o que transfere alguns riscos e obrigações de desempenho para os provedores de serviços. As companhias aéreas estão revisitando as decisões de internalização versus terceirização em aeroportos hub e de foco, o que pode alterar a composição local da frota e as estratégias de estoque de peças. As aquisições militares frequentemente requerem conformidade com conteúdo local e normas específicas, o que pode limitar a transferência de linhas de produtos comerciais. Os requisitos de treinamento e certificação diferem entre os contextos comercial e militar, o que afeta como os recursos de autonomia e telemática são implementados e aprovados. À medida que ambos os grupos de usuários se modernizam, a cibersegurança e o isolamento de sistemas estão se tornando requisitos padrão para equipamentos conectados, ressaltando a necessidade de os fornecedores de equipamentos suportarem perfis de missão variados sem fragmentar as plataformas de produtos.
Por Propriedade:
Os Modelos de Frota como Serviço Corroem o Controle Tradicional das Companhias AéreasAs frotas de propriedade das companhias aéreas detinham 40,10% em 2025, refletindo práticas legadas em que as transportadoras controlavam a disponibilidade de equipamentos e a responsabilidade pelo tempo de retorno no mercado de veículos de suporte em solo aeroportuário. Os provedores de serviços de suporte em solo e arrendadores são o grupo de propriedade de crescimento mais rápido, com um CAGR de 6,64%, à medida que as companhias aéreas redirecionam capital para aeronaves e produtos digitais. As frotas compartilhadas de propriedade dos aeroportos são comuns entre transportadoras menores e operações regionais que não têm escala para compras dedicadas. Ao mesmo tempo, alguns hubs internalizam suas frotas para otimizar a utilização do pátio e a manutenção. Os modelos de arrendamento transferem o risco de obsolescência tecnológica e melhoram o acesso às unidades elétricas e à infraestrutura de carregamento da geração mais recente. Os contratos de serviço agrupam cada vez mais manutenção preditiva e disponibilidade de peças para converter custos variáveis de reparo em taxas mensais fixas. Os mercados secundários para veículos de suporte em solo usados ainda estão em desenvolvimento, o que influencia os residuais de arrendamento e os preços à medida que os arrendadores subscrevem o risco de recomercialização.
Os mercados digitais e as plataformas de telemática estão melhorando a transparência de preços e facilitando a reimplantação de ativos em múltiplos aeroportos para atender à demanda sazonal. As companhias aéreas e os operadores de handling estão adicionando cláusulas de desempenho aos contratos que vinculam o pagamento à conformidade com as métricas de despacho e tempo de retorno. Os arrendadores estão investindo em recondicionamento de baterias e uso de segunda vida para melhorar os valores residuais das frotas elétricas. Os operadores de aeroportos estão trabalhando com concessionárias para garantir tarifas vantajosas e mitigação de encargos de demanda que podem ser compartilhados com operadores de handling e arrendadores contratados. Essas mudanças operacionais e financeiras reforçam a tendência em direção a modelos de custo variável que se alinham melhor com a volatilidade do tráfego. O mercado de veículos de suporte em solo aeroportuário está, portanto, passando por um reequilíbrio estrutural da propriedade de ativos em direção a provedores especializados com capacidades de software e financiamento.
Análise Geográfica
Mercado de Veículos de Apoio em Solo Aeroportuário na Europa, América do Norte, APAC e Oriente Médio
A América do Norte deteve 34,12% do mercado em 2025, refletindo uma base madura com substituição ativa de frota e regras agressivas de zero emissão em jurisdições como Califórnia e Nova York, que aceleram a retirada de veículos a diesel no mercado de veículos de apoio em solo aeroportuário. A região Ásia-Pacífico deve crescer a um CAGR de 6,94% até 2031, impulsionada pela inauguração de novos aeroportos e expansões de terminais na China, Índia e Sudeste Asiático, que especificarão frotas majoritariamente elétricas desde o início. O Oriente Médio continua a entregar grandes programas aeroportuários integrados que incluem eletrificação de frotas e orquestração digital desde o início, estabelecendo novos padrões operacionais para instalações greenfield. A Europa enfrenta cronogramas de substituição comprimidos devido aos compromissos de descarbonização que antecipam o fim da vida útil dos equipamentos a diesel, o que pressiona os planos de capital dos aeroportos. Essas dinâmicas regionais criam bases variadas para a escolha de veículos, modelos de propriedade e prontidão de infraestrutura em todos os sistemas aeroportuários.
Mercado de Veículos de Apoio em Solo Aeroportuário nas Américas, EMEA e APAC
A América do Sul e a África apresentam adoção mais lenta da eletrificação devido a limitações na capacidade da rede elétrica e no financiamento, o que dificulta a implantação de carregadores rápidos. No entanto, aeroportos de referência como o São Paulo Guarulhos e o Johannesburg OR Tambo estão avançando em projetos-piloto que podem ser escalados ao longo do tempo no mercado de veículos de apoio em solo aeroportuário. A comparação da linha de base de 2024 com a trajetória de 2025 a 2030 revela aceleração nas regiões Ásia-Pacífico e Oriente Médio, onde a construção de novos aeroportos impulsiona compras em múltiplas categorias mais do que a substituição cíclica. A América do Norte e a Europa tendem à premiumização à medida que a eletrificação eleva os valores unitários e o conteúdo de software por veículo aumenta, mesmo quando o número total de frotas permanece estável. Os climas frios do Canadá e da Escandinávia colocam em foco o gerenciamento de energia e os controles térmicos para gerenciar o desempenho das baterias em operações de inverno. As políticas regionais de precificação de carbono e limites de emissões também influenciam as aquisições, com os aeroportos europeus integrando os custos de emissões nos estudos de viabilidade em um ritmo mais rápido do que a maioria das outras regiões. Os fornecedores globais estão estabelecendo instalações de montagem regional para unidades elétricas a fim de reduzir os prazos de entrega e cumprir as regras de conteúdo local.
Mercado de Veículos de Apoio em Solo Aeroportuário nos Estados Unidos, Europa e China
A divergência regulatória acrescenta trabalho de conformidade e certificação para fabricantes multinacionais, uma vez que a FAA, a EASA e as normas nacionais da China não estão totalmente alinhadas em segurança, compatibilidade eletromagnética e garantia de software. As regras de conteúdo doméstico em vários países influenciam as aquisições e podem restringir o uso de veículos importados em programas aeroportuários financiados com recursos públicos. Os aeroportos e fornecedores gerenciam essas restrições por meio de designs modulares e estratégias de certificação que reutilizam núcleos enquanto localizam estruturas e software para atender aos requisitos jurisdicionais. O mercado de veículos de apoio em solo aeroportuário é, portanto, segmentado por regulamentação e financiamento tanto quanto pela composição da frota. Os aeroportos que iniciam atualizações antecipadas da rede elétrica e padronizam o carregamento se beneficiarão da concorrência entre fornecedores e de implantações mais rápidas, criando uma vantagem clara para regiões com roteiros alinhados entre aeroportos, reguladores e concessionárias de energia.

Panorama regulatório
A regulamentação vincula cada vez mais os requisitos de segurança de área de manobras às políticas de descarbonização e eletrificação, o que remodela as especificações dos veículos de suporte em solo (GSV) e o momento de aquisição. Na Europa, o Regulamento (UE) 2023/1804 exige que aeronaves estacionadas em aeroportos da rede TEN-T tenham acesso a fornecimentos externos de eletricidade, reforçando o investimento em energia terrestre fixa e móvel, ar pré-condicionado e equipamentos elétricos de suporte em solo relacionados. O Regulamento Delegado (UE) 2025/20 da Comissão (em vigor a partir de março de 2025) também estabelece requisitos comuns para serviços e organizações de assistência em solo, elevando as expectativas para programas estruturados de manutenção, documentação e controles operacionais para equipamentos usados em atividades regulamentadas de assistência em solo.
Na América do Norte, operadores aeroportuários e agentes de assistência em solo geralmente alinham as práticas operacionais de equipamentos com a Circular Consultiva AC 150/5210-5D da FAA, que fornece orientações amplamente utilizadas para pintura, marcação e iluminação de equipamentos de suporte em solo que operam na Área de Operações Aéreas (AOA), e que podem se tornar requisitos de fato por meio de normas aeroportuárias e contratos de serviço. No nível global, as orientações da ICAO sobre qualidade do ar aeroportuário (por exemplo, ICAO Doc 9889) enquadram os GSE/GSV dentro da pegada de emissões de máquinas móveis não rodoviárias em aeroportos, apoiando decisões de renovação de frota impulsionadas pela qualidade do ar local e acelerando a aposentadoria de unidades legadas de maior emissão onde os aeroportos adotam planos de gestão de emissões.
Análise da cadeia de valor
A cadeia de valor abrange fornecedores de componentes e subsistemas (eletrônica de potência, sistemas de baterias, trens de força, sistemas hidráulicos e kits de segurança/iluminação), fabricantes originais de GSV e empresas de personalização (tratores de reboque, carregadores, ônibus, equipamentos de degelo, abastecedores, GPUs), parceiros de canal e integradores, e usuários finais que incluem aeroportos, companhias aéreas, agentes de assistência em solo e locadores/prestadores de serviços de GSV. A eletrificação está deslocando mais valor para baterias, hardware de carregamento e camadas de software, como telemetria, gestão de energia e integração de despacho, com aeroportos e concessionárias de serviços públicos ganhando influência por meio da capacidade da rede elétrica, localização de carregadores e considerações tarifárias e de tarifas de demanda. Órgãos setoriais como a International Airport Equipment Manufacturers Association (IAEMA), que representa mais de 40 fabricantes, também apoiam a padronização e a coordenação que afetam os requisitos de produto e a interoperabilidade entre frotas multifornecedores.
Nas etapas seguintes, a aquisição e a implantação são cada vez mais orientadas por contratos, com grandes agentes de assistência em solo e aeroportos agrupando veículos, carregamento e serviços de ciclo de vida em contratos plurianuais ou modelos de frota compartilhada que melhoram a utilização e reduzem a dependência de equipamentos de propriedade das companhias aéreas. Os padrões de segurança operacional e desempenho moldam a configuração dos equipamentos e os ciclos de renovação. A IATA registrou mais de 29.000 eventos de danos a aeronaves em solo em 2025 e está promovendo a adoção de tecnologia por meio de seu Enhanced GSE Recognition Program (estações validadas relatadas em 187 em maio de 2026), que apoia a demanda por capacidades de anticolisão, posicionamento e frota conectada. As restrições do lado da oferta permanecem ligadas à disponibilidade de componentes de veículos elétricos, mão de obra especializada em manutenção de VE e decisões de localização que reduzem o risco logístico e a exposição tarifária, enquanto a montagem regional e o armazenamento de peças podem reduzir os prazos de entrega.
Cenário Competitivo
O mercado de veículos de suporte em solo aeroportuário exibe concentração moderada, com fabricantes líderes como Oshkosh AeroTech (Oshkosh Corporation), Textron Inc. e ALVEST Group mantendo uma vantagem de base instalada e cobertura de serviço. Enquanto isso, os especialistas regionais e os OEMs de setores adjacentes intensificam a concorrência. Os incumbentes estão investindo em ofertas integradas de eletrificação que combinam veículos com carregadores, gestão de energia e manutenção preditiva para garantir receita de serviço de vários anos. Os entrantes do setor automotivo e de manuseio de materiais reutilizam plataformas elétricas comerciais em tratores de bagagem e carregadores de correia, o que pode reduzir custos, mas carece da profundidade de certificação de aviação necessária para veículos complexos como abastecedores e desgeladores. Os modelos de frota definidos por software deslocam a fonte de diferenciação para telemática e otimização de despacho, o que desafia as vantagens tradicionais de peças e serviços. Os compradores estão favorecendo pacotes turn-key com garantias de desempenho, cláusulas de tempo de atividade e construções de carregamento que criam relacionamentos mais firmes com os fornecedores. Os fornecedores também estão formando parcerias com recicladores de baterias e provedores de armazenamento de energia para fechar o ciclo de materiais e estabilizar as cargas de carregamento.
Os fabricantes estão respondendo aos gargalos de infraestrutura com soluções que incluem carregadores de alta capacidade, armazenamento no local e software de balanceamento de carga que reduz os encargos de demanda de pico. A integração com os sistemas de tomada de decisão colaborativa e gestão de recursos aeroportuários está se tornando um ponto de venda chave, pois vincula o despacho de veículos às mudanças de portão, ao tempo da tripulação e às atualizações de voos de entrada. Existem oportunidades de espaço em branco na orquestração autônoma, troca de bateria para veículos de trabalho contínuo e gestão térmica avançada para desempenho em clima frio. A consolidação do provedor de serviços de suporte em solo aumenta a alavancagem de compra e eleva as expectativas de tempo de atividade e aderência ao nível de serviço, o que leva os fornecedores a expandir as garantias e introduzir modelos de pagamento por desempenho. Também observamos um maior interesse na integração vertical para pacotes de baterias e eletrônica de potência, visando reduzir a dependência de cadeias de suprimentos externas. Os fornecedores estão se envolvendo em projetos piloto com aeroportos e companhias aéreas para validar as operações enquanto navegam pelos requisitos de cibersegurança e regras de segurança do lado aéreo.
Os investimentos em grandes hubs de carregamento nos principais aeroportos suportam a rápida expansão das frotas elétricas e abordam um gargalo chave na adoção. As joint ventures regionais e as plantas de fabricação local na Ásia permitem que os fornecedores atendam aos requisitos de conteúdo doméstico e reduzam os tempos de entrega. Os ensaios autônomos de degelo e os projetos piloto de troca de bateria indicam um papel crescente para inovações de software e energia em categorias de alta utilização. Esses movimentos refletem um campo competitivo que está investindo tanto em produto quanto em infraestrutura para garantir relacionamentos de serviço de longo prazo.
Líderes do Setor de Veículos de Suporte em Solo Aeroportuário
Mallaghan Group LTD.
ALVEST GROUP
Textron Inc.
Oshkosh AeroTech (Oshkosh Corporation)
Vestergaard Company A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Veículos de Apoio em Solo Aeroportuário
- Textron Inc.
- ALVEST GROUP
- Mallaghan Group LTD.
- Vestergaard Company A/S
- Mulag Fahrzeugwerk Heinz Wössner GmbH u. Co. KG
- Tronair Inc.
- TIPS d.o.o.
- Ground Support Specialist, L.L.C.
- COBUS Industries GmbH
- Goldhofer AG
- Weihai Guangtai Airport Equipment Co., Ltd.
- AERO Specialties, Inc. (Alvest Holding SAS)
- ITW GSE ApS
- Oshkosh AeroTech (Oshkosh Corporation)
- Charlatte America (FAYAT Group)
- TREPEL Airport Equipment GmbH

Oportunidades de mercado e perspectivas futuras
A eletrificação em grandes hubs e o compartilhamento de frotas criam espaço de curto prazo para fornecedores capazes de entregar soluções completas, incluindo veículos, carregamento, gestão de energia e serviços com garantia de disponibilidade. Implantações recentes e programas de infraestrutura reforçam essa direção. A Hawaiian Airlines relatou 116 veículos de suporte em solo elétricos a bateria no Aeroporto de Honolulu até junho de 2026, atingindo 73% de eletrificação de sua frota local de GSE, enquanto a LaGuardia Gateway Partners iniciou um projeto em maio de 2026 para instalar 164 novas portas de carregamento de eGSE no Terminal B (conclusão prevista para 2027). Juntas, essas ações destacam oportunidades em arquiteturas de carregamento padronizadas, telemetria de frota e ferramentas de manutenção que reduzem o tempo de inatividade em frotas mistas elétricas e legadas.
A automação e os sistemas avançados de assistência ao motorista também representam uma área prática de oportunidade, onde os objetivos de segurança, produtividade da mão de obra e redução de danos se sobrepõem. Em maio de 2026, o Aeroporto de Schiphol iniciou operações de um TaxiBot elétrico com easyJet, Airbus e Menzies para operações de pushback de A320, mostrando como conceitos de rebocagem híbrida podem reduzir o uso de motores de aeronaves durante as fases de táxi e aumentar a demanda por tratores de reboque e sistemas de controle compatíveis. Grandes programas de aquisição indicam ainda um volume endereçável de curto prazo para plataformas elétricas em várias categorias; em abril de 2026, a SATS concedeu contratos para mais de 200 unidades de GSE elétricas para o Aeroporto de Changi, e a Menzies Aviation declarou ter atingido a meta global de 25% de frota de GSE elétrica após um investimento de 200 milhões de dólares (maio de 2026), apoiando oportunidades para fabricantes originais e integradores capazes de escalar entregas, treinamento e suporte de peças em redes multiestação.
Recent Industry Developments in Mercado de Veículos de Apoio em Solo Aeroportuário
- Julho de 2026: a Textron GSE apresentou o trator de bagagem elétrico TUG MX4, adicionando uma opção elétrica em uma categoria de alto volume usada em operações de passageiros e cargas. O lançamento fortalece a profundidade de produtos dos fabricantes originais em tratores elétricos a bateria e apoia a padronização de frotas para agentes de assistência em solo que buscam metas de emissões junto com desempenho de turnaround.
- Julho de 2025: a PAI Partners e a ADIA concluíram a aquisição de uma participação majoritária na ALVEST, um grande grupo de equipamentos de suporte em solo com marcas que atendem frotas aeroportuárias e de assistência em solo. A mudança de propriedade sustenta a capacidade de investimento contínuo em eletrificação, desenvolvimento de produtos e cobertura de serviços global entre as empresas operacionais da ALVEST.
- Junho de 2025: a Mallaghan garantiu um contrato de fornecimento para entregar 53 caminhões de carregamento de aviação para a Emirates Flight Catering, expandindo sua base instalada em um ambiente de hub de alto fluxo. O pedido reforça a demanda por renovações de frota em larga escala no Golfo e aumenta as oportunidades de pós-venda e serviços ligadas a ciclos de trabalho diários intensivos.


Mercado de Veículos de Apoio em Solo Aeroportuário Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada pelos veículos de suporte em solo aeroportuário utilizados nas áreas de manobras e de terra para apoiar operações de turnaround de aeronaves, movimentação de passageiros e manuseio de cargas, incluindo as plataformas dos veículos e seus sistemas embarcados.
Exclusões de escopo: excluímos a construção de infraestrutura aeroportuária e itens de assistência em solo puramente manuais, não veiculares, que não se qualificam como veículos.
Visão geral da segmentação
- Por Tipo
- Abastecedores
- Tratores e Rebocadores
- Ônibus de Passageiros
- Veículos de Degelo
- Unidades de Energia de Solo
- Outros
- Por Aplicação
- Manuseio de Aeronaves
- Manuseio de Passageiros
- Manuseio de Carga
- Por Fonte de Energia
- Elétrico
- Não Elétrico
- Híbrido
- Por Usuário Final
- Comercial
- Militar
- Por Propriedade
- Propriedade do Aeroporto
- Propriedade da Companhia Aérea
- Provedores de Serviços/Arrendadores de Veículos de Suporte em Solo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o lado da demanda em torno da atividade aeroportuária e das necessidades de substituição de frotas, e depois conectando isso às principais categorias de veículos usados nas operações de pátio. Recorremos a conjuntos de dados públicos de aviação e transporte, como indicadores de tráfego da ICAO, atualizações de tráfego e operacionais da IATA, estatísticas de atividade aeroportuária da FAA e séries de transporte do Eurostat, que nos ajudam a identificar onde a utilização de equipamentos e os ciclos de aquisição provavelmente se intensificarão.
No lado da oferta, analisamos divulgações de fabricantes e prestadores de serviços, folhetos de produtos, notas de certificação e segurança, e anúncios de aquisição de operadores aeroportuários para entender as configurações típicas e os fatores determinantes de preços. Sinais de apoio também são obtidos de fontes como fluxos comerciais do UN Comtrade, divulgações de alfândegas governamentais e bases de dados de patentes que mostram como as funcionalidades de eletrificação, carregamento e autonomia estão evoluindo. Bases de dados pagas são usadas seletivamente para dados financeiros e inteligência empresarial, verificações de embarques de importação e exportação, e buscas de patentes quando as divulgações públicas são escassas. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para validar qual parcela das frotas de solo é renovada a cada ano, qual mix está sendo encomendado por tipo de veículo, e como os preços mudam quando opções elétricas e híbridas são especificadas. Conversamos com equipes de operações aeroportuárias, contratantes de assistência em solo, gestores de frota, equipes comerciais do lado dos fabricantes originais e fornecedores de componentes na Ásia-Pacífico, EMEA e Américas, de modo que o modelo reflita diferentes tamanhos de aeroportos e condições operacionais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos: 17% | Ásia-Pacífico: 48% |
| Nível médio: 51% | Líderes funcionais/de unidade: 40% | EMEA: 31% |
| Empresas menores: 19% | Gerentes: 43% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma lógica descendente (top-down) e ascendente (bottom-up), na qual a atividade aeroportuária e a intensidade da frota são usadas para reconstruir um pool de demanda de veículos endereçável por região e, então, convertidas em valor. Na prática, conectamos os embarques de passageiros e movimentos de aeronaves às normas típicas de equipamento por posição de estacionamento, ciclos de substituição e a parcela de assistência em solo terceirizada, que depois são ajustados para novas adições de capacidade aeroportuária e programas de modernização.
Para manter o modelo realista, é acompanhado um conjunto de indicadores de mercado, como o mix de tratores de reboque, ônibus, equipamentos de degelo, abastecedores e unidades de energia terrestre encomendados, o ritmo de eletrificação por tipo de veículo, a vida útil média por ciclo de trabalho e as faixas de preço observadas para unidades elétricas versus não elétricas. Onde faltam sinais diretos de volume, as lacunas são tratadas por meio de proporções substitutas de classes de aeroportos semelhantes e depois reverificadas durante as entrevistas.
Para a previsão, é usada análise de cenários em torno das trajetórias de recuperação de passageiros e cargas, dos ciclos de investimento e da pressão regulatória sobre emissões, e depois verificamos cruzadamente a direção com uma regressão multivariada leve sobre indicadores de tráfego aéreo e o momento de renovação de frota. Aproximações ascendentes seletivas são usadas como controle, como consolidações de fornecedores para as principais categorias de veículos nas grandes regiões e preços médios de venda amostrados vezes a demanda unitária esperada, para garantir que os totais permaneçam consistentes.
Validação de dados e ciclo de atualização
Os resultados são testados sob pressão em relação a sinais independentes, como pipelines de expansão aeroportuária, tendências de utilização de frotas de companhias aéreas e o momento de aquisições públicas, e então qualquer grande variação é revisada linha por linha antes da aprovação final. Quando o feedback das entrevistas sugere uma mudança no comportamento de aquisição (por exemplo, infraestrutura de carregamento retardando pedidos elétricos), as premissas são revisadas e os respondentes podem ser recontatados para confirmar a direção.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes movimentos regulatórios, oscilações cambiais abruptas ou grandes anúncios de investimento aeroportuário. Antes da entrega, fazemos uma revisão final das divulgações públicas mais recentes, para que os clientes recebam uma visão atualizada que corresponda às condições mais recentes do mercado.
Comparação do tamanho do mercado de veículos de suporte em solo aeroportuário da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para veículos de suporte em solo aeroportuário podem parecer diferentes porque o escopo nem sempre é definido da mesma forma, e o momento das premissas de câmbio e preços também varia. As diferenças também surgem de se a estimativa está vinculada à lógica de substituição de frota, ou se ela se apoia mais em pacotes de equipamentos mais amplos e taxas de crescimento de alto nível.
A principal lacuna vem de se as frotas militares e de defesa, além de equipamentos de assistência em solo adjacentes que nem sempre são baseados em veículos, são incluídas no total, e a Mordor Intelligence contabiliza usuários finais comerciais e militares, mas mantém o dimensionamento fundamentado em categorias de veículos e sinais de demanda impulsionados por substituição, em vez de agrupar gastos mais amplos de assistência em solo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 9,40 bilhões de dólares (2026) | |
| Editora de Comércio A | 8,40 bilhões de dólares (2024) | Usa um ano-base mais antigo e tende a refletir uma visão de veículos liderada pelo setor civil, sem declarar claramente o tratamento das frotas militares, o que pode reduzir o total em comparação com modelos que incluem ambos os usuários finais e preços atualizados. |
| Consultoria Global B | 9,15 bilhões de dólares (2025) | Define o espaço como veículos e equipamentos terrestres, e o perfil de crescimento mais rápido sugere premissas mais agressivas de adoção e aumento de preços para plataformas elétricas do que o normalmente confirmado por meio do momento de compra e dos ciclos de vida da frota. |
A dispersão na tabela é explicada principalmente pelo que é incluído no escopo e pela rapidez com que se assume que a eletrificação e o aumento de preços aparecerão nas frotas entregues. Ao manter as premissas vinculadas à utilização relacionada ao tráfego, aos ciclos de substituição e ao comportamento de pedidos validado, o número final permanece rastreável a algumas etapas repetíveis, em vez de amplos conjuntos de gastos.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e o crescimento esperado do mercado de veículos de suporte em solo aeroportuário até 2031?
O mercado de veículos de suporte em solo aeroportuário está em USD 9,40 bilhões em 2026 e está projetado para atingir USD 11,91 bilhões até 2031 a um CAGR de 4,88%.
Quais regiões estão liderando e crescendo mais rapidamente em veículos de suporte em solo aeroportuário?
A América do Norte deteve 34,12% em 2025, enquanto a Ásia-Pacífico é a de crescimento mais rápido a um CAGR de 6,94% até 2031.
Quais tipos de veículos e aplicações são mais importantes durante o período de previsão?
Tratores e rebocadores lideraram com 30,78% em 2025, e os veículos de degelo são os de crescimento mais rápido a um CAGR de 7,43%; o manuseio de aeronaves liderou as aplicações com 53,85% em 2025 e o manuseio de carga cresce a um CAGR de 6,61%.
Como a eletrificação está mudando as aquisições de operações de suporte em solo aeroportuário?
As variantes elétricas crescem a um CAGR de 9,55%, enquanto os sistemas não elétricos ainda dominam a base instalada, pois mandatos, incentivos e menor custo total de propriedade impulsionam os novos pedidos para plataformas de bateria onde a capacidade de carregamento permite.
Quais modelos de propriedade estão ganhando participação nas frotas de suporte em solo?
As frotas de propriedade das companhias aéreas detinham 40,10% em 2025 como o modelo legado, enquanto os provedores de serviços e arrendadores estão se expandindo a um CAGR de 6,64% com serviços agrupados de manutenção e energia.
Quais fatores de risco poderiam retardar a adoção de veículos de suporte em solo elétricos?
Os altos custos iniciais, as restrições de rede elétrica e carregamento, e os gargalos da cadeia de suprimentos em baterias e semicondutores são os principais freios à adoção nos próximos dois a quatro anos.
Página atualizada pela última vez em:



