
Tamanho e Participação do Mercado de Trigo na América do Sul
Análise do Mercado de Trigo na América do Sul por Mordor Intelligence
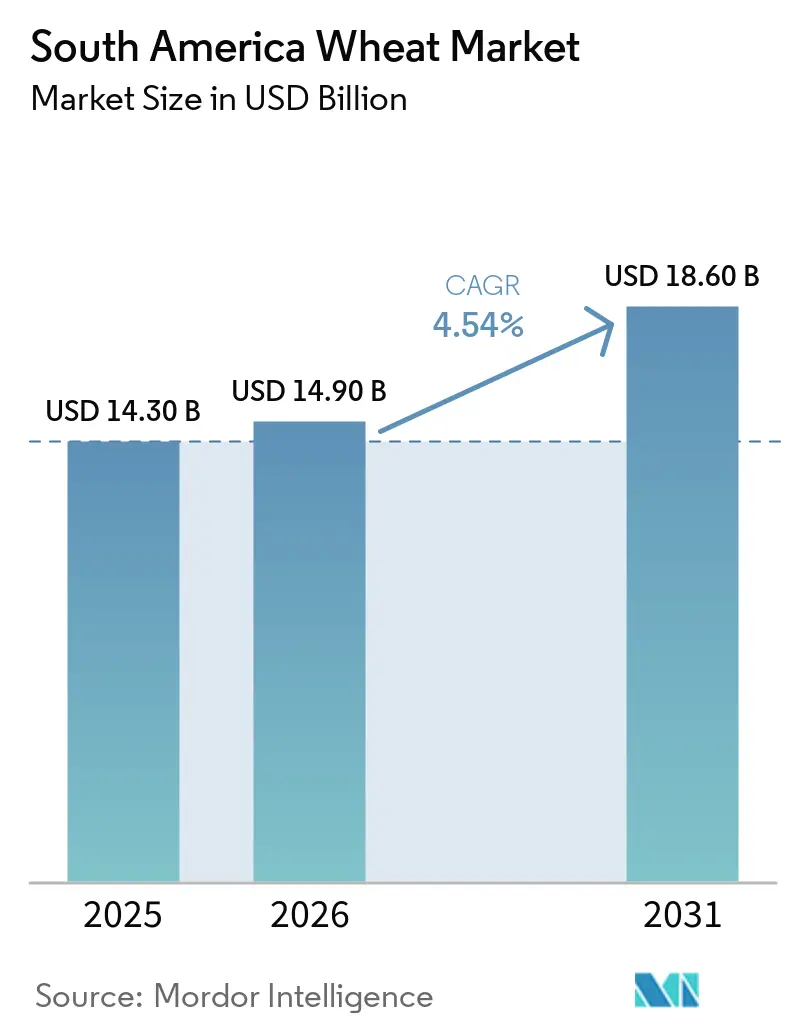
O tamanho do mercado de trigo da América do Sul foi de 14,30 bilhões de USD em 2025 e está projetado para crescer para 14,90 bilhões de USD em 2026 e atingir 18,60 bilhões de USD até 2031, com previsão de crescimento a um CAGR de 4,54% de 2026 a 2031. O avanço do Brasil na expansão da área de trigo tropical, as ampliações de portos e ferrovias da Argentina e a plataforma de exportação em rápido crescimento do Paraguai estão redefinindo as cadeias de suprimentos regionais. A demanda doméstica por panificação e massas no Brasil está em alta, as preferências tarifárias do Mercado Comum do Sul (MERCOSUL) estão intensificando o comércio intrablocos e novos corredores logísticos estão reduzindo os custos de frete interioranos. Choques climáticos, surtos de doenças e lacunas no financiamento de pequenos agricultores continuam a ampliar a variabilidade de produtividade, mas as multinacionais ainda capturam margens elevadas de originação. O mercado de trigo da América do Sul está, portanto, evoluindo de um eixo de dois países para uma disputa de três países, onde o controle logístico e a inovação em cultivares importam tanto quanto a terra arável.
Principais Conclusões do Relatório
- Por geografia, o Brasil liderou o mercado de trigo da América do Sul em 2025, respondendo por 52,0%, e o Paraguai tem previsão de crescimento a um CAGR de 6,8% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Demanda Doméstica por Alimentos à Base de Trigo | +1.2% | Brasil, Argentina, Chile, Paraguai urbano e Uruguai | Médio prazo (2–4 anos) |
| Impulso Governamental pela Autossuficiência em Trigo no Brasil | +0.9% | Brasil (Cerrado, Sul, Sudeste) | Longo prazo (≥ 4 anos) |
| Modernização de Portos e Ferrovias Reduzindo o Custo do Frete Interiorano | +0.7% | Argentina (Rosário, Bahía Blanca), Brasil (Arco Norte), Paraguai (Villeta) | Médio prazo (2–4 anos) |
| Preferências Tarifárias do Mercado Comum do Sul (MERCOSUL) Estimulando o Comércio Intrablocos | +0.6% | Argentina, Brasil, Paraguai, Uruguai | Curto prazo (≤ 2 anos) |
| Adoção de Cultivares de Trigo do Cerrado Tolerantes à Seca | +0.5% | Brasil (Cerrado), ensaios no Paraguai | Longo prazo (≥ 4 anos) |
| Prêmios de Crédito de Carbono para a Agricultura de Trigo Regenerativa | +0.3% | Argentina, Brasil, Paraguai | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda Doméstica por Alimentos à Base de Trigo
O crescimento da renda urbana elevou o consumo per capita de trigo no Brasil de 58 kg em 2020 para 63 kg em 2025, impulsionando fábricas de farinha, massas e biscoitos[1]. Padarias em São Paulo e no Rio de Janeiro sozinhas absorveram 4,2 milhões de toneladas métricas de farinha em 2025, alta de 11% em relação a 2023. Uma demanda paralela está emergindo na Argentina, onde exportadores de massas aumentaram as importações de trigo durum em 23% em relação ao ano anterior para atender contratos com Chile e Peru. Essa tração sustentada incentiva ganhos de área no Cerrado brasileiro e nos departamentos orientais do Paraguai, mesmo que as lacunas de produtividade permaneçam entre 1,5 e 2,0 toneladas métricas por hectare em relação às zonas temperadas.
Impulso Governamental para a Autossuficiência em Trigo no Brasil
O Brasil tem como meta 4 milhões de hectares até 2030, ante 2,8 milhões de hectares em 2025, por meio de subsídios a sementes, seguro agrícola e crédito rural a 7,5% de juros, contra a taxa de mercado de 12% [2]. Os plantios no Cerrado cresceram 22% em relação ao ano anterior em 2025, principalmente em municípios do Mato Grosso que praticam o cultivo em safrinha. Cultivares tolerantes ao calor, como a BRS 264, produzem 6 toneladas métricas por hectare, dobrando a produtividade no Rio Grande do Sul. O frete continua sendo um obstáculo, pois o trigo precisa percorrer até 2.200 km para chegar aos moinhos do sul, acrescentando entre USD 45 e 60 por tonelada métrica ao custo de transporte.
Melhorias em Portos e Ferrovias Reduzindo o Custo de Frete Terrestre
O complexo de Rosário, na Argentina, adicionou 2,5 milhões de toneladas métricas de capacidade de movimentação em 2025, reduzindo a espera de navios para seis dias e cortando a sobrestadia em USD 18 por tonelada métrica. O Arco Norte do Brasil ganhou 4,2 milhões de toneladas métricas de nova capacidade durante 2024-2025, criando uma rota pelo Pacífico 2.400 km mais curta que economiza USD 32 por tonelada métrica para a Ásia-Pacífico. O porto de Villeta, no Paraguai, após modernização, exporta agora 1,8 milhão de toneladas métricas anualmente com um custo logístico 22% menor do que as combinações anteriores de caminhão e ferrovia[3]. Esses corredores redistribuem os fluxos comerciais em direção aos produtores sem acesso ao mar e reduzem a dependência dos gateways de Santos e Buenos Aires.
Preferências tarifárias do Mercado Comum do Sul (MERCOSUL) estimulando o comércio intrablocos
A isenção de tarifas sobre o trigo comercializado dentro do bloco permitiu que 6,8 milhões de toneladas métricas de trigo argentino entrassem no Brasil em 2025, um salto de 14% em relação a 2024. O acordo União Europeia (UE)–Mercado Común del Sur (MERCOSUL) de janeiro de 2026 introduz uma cota de 99.000 toneladas métricas a EUR 25 (USD 27,3) por tonelada métrica, em comparação com EUR 95 (USD 103,6) de outra forma, motivando os exportadores a mirar a Espanha e Portugal. Moinhos de joint venture transfronteiriços nas cidades fronteiriças do Brasil capitalizam a preferência ao misturar trigo argentino de alta proteína com grãos locais, adicionando 420.000 toneladas métricas de capacidade de farinha em 2025. O Paraguai está replicando o modelo com um moinho de 48 milhões de USD previsto para 2027.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Variabilidade Climática | −0.8% | Pampas argentinos, Rio Grande do Sul (Brasil), Chaco paraguaio | Curto prazo (≤ 2 anos) |
| Volatilidade do Preço na Porteira Vinculada aos Futuros da Bolsa de Cereais de Chicago (CBOT) | −0.5% | Zonas exportadoras da Argentina e do Paraguai | Curto prazo (≤ 2 anos) |
| Aumento dos Surtos da Doença Brusone do Trigo | −0.4% | Cerrado e Paraná (Brasil), Itapúa e Alto Paraná (Paraguai) | Médio prazo (2–4 anos) |
| Acesso Limitado ao Crédito Rural para Pequenos Agricultores | −0.3% | Nordeste e Norte do Brasil, cinturões de pequenos agricultores do Paraguai, Argentina extra-pampeana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Variabilidade Climática
Geadas tardias reduziram a colheita argentina de 2024 em 2,8 milhões de toneladas métricas e elevaram os preços da farinha em Buenos Aires em 12%. O Rio Grande do Sul perdeu 680.000 toneladas métricas em 2025 após uma seca de 45 dias. Precipitações fora dos padrões históricos agora atingem os principais produtores a cada 2 a 3 anos, expondo 1,8 milhão de hectares sem cobertura de seguro. O mercado de trigo na América do Sul carrega, portanto, um prêmio climático persistente, o que complica o hedge de longo prazo. A menos que o seguro subsidiado se expanda além dos atuais 28% da área semeada, os choques de produtividade continuarão a inflar os custos de captação dos produtores e a restringir as atualizações tecnológicas.
Volatilidade do preço na porteira vinculada aos futuros da Bolsa de Mercadorias de Chicago (CBOT)
Os preços à vista na Argentina e no Paraguai apresentam uma correlação de 0,87 com o trigo da Bolsa de Mercadorias de Chicago, transmitindo oscilações de 34% nos futuros para a renda local. Os custos de hedge são proibitivos porque os prêmios de opções representam em média 11% do valor do contrato, acima das margens líquidas dos pequenos agricultores. Em 2025, os exportadores paraguaios perderam USD 31 milhões quando os preços despencaram após notícias sobre cotas do Mar Negro, apesar de um balanço regional apertado. O status estrutural de tomador de preços limita o investimento de capital em grande parte da base agrícola. A ausência de mercados futuros domésticos no Brasil e no Paraguai prolonga os atrasos de liquidação e amplia os spreads de base durante as oscilações cambiais, acrescentando até USD 14 por tonelada métrica em risco extra de exportação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise Geográfica
Mercado de Trigo da América do Sul
O Brasil liderou a participação no mercado de trigo da América do Sul, respondendo por 52% do consumo regional em 2025. Seu déficit de 2 milhões de toneladas métricas está diminuindo à medida que a área cultivada no Cerrado aumenta, reduzindo os custos de frete e estoque dos moinhos. O Paraguai é o contribuinte de crescimento mais rápido, expandindo a um CAGR de 6,8% até 2031, impulsionado pela conversão de terras e pela melhoria da logística fluvial. Juntas, essas duas regiões estabelecem a linha de base de demanda e o motor de crescimento da oferta que definem o panorama do tamanho do mercado de trigo da América do Sul.
A Argentina continuou sendo um exportador significativo, mantendo embarques substanciais em 2025, apesar das flutuações de produtividade relacionadas ao clima que ocasionalmente resultaram em restrições às exportações. O Chile dependeu de importações para atender a uma parcela considerável de sua demanda, pois as culturas de frutas de alto valor limitaram a expansão do cultivo de cereais. O Uruguai e a Bolívia desempenharam papéis de nicho, seja fornecendo ou adquirindo trigo premium e especial que alcançou preços mais elevados nos mercados vizinhos. O Peru aumentou suas importações de trigo durum para a produção de massas, impulsionado por uma mudança nas dietas urbanas em direção a alimentos de conveniência.
O crescimento regional é impulsionado por avanços em infraestrutura e cultivares, que reduzem os custos de entrega e aumentam a resiliência climática. Os portos do Arco Norte do Brasil reduziram significativamente os custos de frete pelo Pacífico, permitindo o acesso a regiões do interior anteriormente consideradas logisticamente desafiadoras. O porto de Villeta, no Paraguai, alcançou reduções de custo notáveis nas exportações, permitindo que os produtores reinvistam em práticas como o plantio direto e a semeadura de precisão. Espera-se que esses desenvolvimentos aumentem os volumes negociados e ampliem o mercado de trigo endereçável na América do Sul nos próximos anos.
Panorama regulatório
A comercialização de trigo na América do Sul é moldada por normas sanitárias e de qualidade domésticas, além de preferências comerciais do MERCOSUL. Na Argentina, a Secretaria de Agricultura, Pecuária e Pesca (SAGyP) e o SENASA supervisionam a conformidade com os padrões de comercialização e os requisitos de segurança alimentar alinhados ao Código Alimentar Argentino (CAA). As regras do MERCOSUL também apoiam o comércio intrabloco de trigo (notadamente para o Brasil) com tarifa zero, enquanto o trigo de fora do bloco enfrenta barreiras tarifárias mais altas no Brasil quando os volumes excedem limites definidos.
As ações de política influenciam a economia de exportação e os incentivos ao plantio. Em junho de 2026, a Argentina formalizou uma redução nos direitos de exportação sobre trigo e cevada por meio do Decreto 423/2026, reduzindo a taxa de direito de exportação do trigo de 7,5% para 5,5%. No Brasil, a supervisão regulatória para produtos agrícolas e alimentares importados abrange o MAPA e a ANVISA, com processos de comércio e registro de produtos encaminhados pela SECEX, sob o Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC). Esse encaminhamento afeta a rapidez com que os moinhos podem qualificar novas origens quando a oferta doméstica se restringe.
Análise da cadeia de valor
A cadeia de valor do trigo na América do Sul começa com a genética de semente e insumos agronômicos (fertilizantes e defensivos agrícolas) que alimentam a produção agrícola na Argentina, no Brasil e no Paraguai. A partir daí, o trigo passa por armazenamento na fazenda e trajetos de transporte rodoviário, ferroviário e hidroviário, com a originação executada por traders e cooperativas. A exportação e a distribuição doméstica se concentram em um conjunto limitado de portas de entrada e corredores logísticos, incluindo o complexo de Rosário, na Argentina, o sistema portuário do Arco Norte, no Brasil, e a plataforma fluvial do Paraguai em torno de Villeta, que se tornam cada vez mais centrais para lidar com demurrage, tempos de giro e custos de frete interno.
As tradings e grandes manuseadoras de grãos ancoram a descoberta de preços, a segregação por qualidade (proteína, umidade, contaminação) e a execução conforme as especificações dos moinhos, enquanto moinhos de farinha, padarias e fabricantes de massas ancoram a demanda doméstica, particularmente no Brasil. Uma restrição recorrente é a logística e o armazenamento, já que a cadeia de suprimentos do Brasil permanece fortemente dependente do modal rodoviário, com capacidade de armazenamento abaixo da produção, o que mantém elevados o risco de base e os estrangulamentos sazonais. As mudanças de política também se propagam rapidamente pela cadeia; a redução do direito de exportação da Argentina em junho de 2026 (Decreto 423/2026) melhora os retornos líquidos na porteira da fazenda e a economia de exportação dos traders, enquanto as necessidades estruturais de importação do Brasil e os requisitos de conformidade (processos do MAPA/ANVISA e da SECEX) reduzem as opções de fornecimento para os moinhos brasileiros quando buscam origens fora do MERCOSUL.
Cenário Competitivo
Bunge e Cargill ocupam o topo da cadeia de valor regional, aproveitando a propriedade profunda de portos e conexões ferroviárias para carregar grãos mais rapidamente do que os concorrentes. Juntas, originaram aproximadamente 42 milhões de toneladas métricas de trigo e grãos grossos sul-americanos em 2025, ancorando posições contratuais com moinhos no Brasil e importadores na África. Ambas as empresas investiram um total combinado de USD 605 milhões durante 2024–2026 para expandir os corredores de Rosário e Santarém, reduzindo o tempo médio de rotatividade de navios de 36 para 22 horas e capturando margem extra em berços sensíveis à sobrestadia. Sua velocidade de negociação, escala de armazenamento e frotas de frete oceânico ajudam a sustentar a participação majoritária de receita detida coletivamente pelos cinco maiores comerciantes.
A Argentina responde por uma parcela significativa da capacidade instalada de moagem de farinha e está expandindo para farinhas orgânicas e especiais, que comandam prêmios mais elevados sobre a farinha de trigo commodity. A adoção de tecnologia está impulsionando a diferenciação ao longo da cadeia de valor. Plataformas de agricultura de precisão, utilizando imagens de satélite e sensores de solo, permitem que os produtores de melhor desempenho alcancem melhorias notáveis de produtividade por meio da aplicação de fertilizantes em taxa variável e cronogramas de plantio otimizados. No entanto, a adoção permanece limitada devido aos altos custos de implementação, que excedem os orçamentos dos pequenos agricultores.
Os gastos de capital, as ferramentas de logística digital e os programas de sustentabilidade revelam como esses participantes pretendem expandir o volume de mercado e aprofundar os vínculos com as fazendas nos próximos cinco anos. O compromisso de USD 280 milhões da Bunge em fevereiro de 2026 para capacidade adicional em Rosário sinaliza confiança no crescimento das exportações dos Pampas argentinos. Cargill e Archer Daniels Midland estão incorporando serviços de crédito de carbono aos contratos de originação, oferecendo descontos em empréstimos que atraem mais hectares para a agricultura regenerativa certificada. À medida que as melhorias portuárias, a agronomia orientada por dados e o financiamento verde convergem, os principais comerciantes estão posicionados para aumentar os volumes manuseados e reforçar o papel central da América do Sul nos fluxos globais de trigo.
Oportunidades de mercado e perspectivas futuras
A oportunidade mais clara no mercado de trigo da América do Sul é a transição da competição baseada apenas em volume para uma oferta diferenciada ancorada em qualidade, rastreabilidade e decisões logísticas orientadas por dados. Em abril de 2026, a Embrapa lançou a plataforma digital Wheat in Brazil para consolidar dados da cadeia produtiva, incluindo importações, processamento e exportações. A ferramenta oferece a moinhos, traders e formuladores de políticas uma forma de identificar estrangulamentos e priorizar investimentos em originação, armazenamento e corredores. O foco da Argentina em variedades e rentabilidade também é apoiado pela Rede Territorial de Avaliação de Trigo (RET), gerida pelo INTA e pelo INASE, e pelo sistema Sembra Evolución, que registrou 400.000 hectares de trigo sob o sistema na safra 2025/2026, o que apoia uma adoção mais rápida de variedades protegidas e termos comerciais mais claros para a inovação em sementes.
A infraestrutura permanece o principal espaço em branco onde a execução pode se traduzir em competitividade de custo entregue e opcionalidade de corredores. O USDA destacou, em junho de 2026, que o Brasil requer um investimento logístico anual em larga escala (242 bilhões de BRL em rodovias, ferrovias e hidrovias) para resolver estrangulamentos estruturais, o que está alinhado com a transição contínua da região para o Arco Norte e soluções hidroviárias internas. A adoção de tecnologia na fazenda e no nível de originação também está se ampliando além dos grandes operadores por meio de plataformas de agricultura de precisão e monitoramento por satélite, incluindo o Cropwise, referenciado por especialistas da Syngenta em maio de 2026, visando eficiência de insumos e estabilidade de rendimento em climas e ambientes de doenças que apresentaram maior variabilidade nas últimas safras.
Desenvolvimentos industriais recentes em Mercado de Trigo da América do Sul
- Junho de 2026: a Argentina formalizou um corte nos direitos de exportação de trigo sob o Decreto 423/2026, reduzindo a taxa de 7,5% para 5,5%, com efeito a partir de junho de 2026. A mudança melhora a economia de exportação para os traders e pode elevar os retornos líquidos na porteira da fazenda, apoiando volumes de originação por meio de portos como Rosário. Também reformula a forma como os traders estruturam contratos e o momento em torno da execução das exportações.
- Fevereiro de 2026: a COFCO International importou a primeira compra de trigo orientada ao mercado da China proveniente da Argentina, com uma carga de cerca de 70.000 toneladas métricas. A transação amplia o mix de destinos da Argentina além de seus mercados regionais e atlânticos tradicionais e adiciona um novo canal de demanda para excedentes exportáveis. Também aumenta a importância de uma segregação de qualidade e documentação consistentes para atender aos requisitos de destino.
- Setembro de 2025: a Comissão Nacional Assessora de Biotecnologia Agropecuária da Argentina (CONABIA) determinou que certas linhagens de trigo geneticamente editadas, desenvolvidas pela Neocrop Technologies em parceria com a Buck Semillas (Argentina) e a Campex Baer (Chile), não são classificadas como OGMs. A decisão viabiliza a validação comercial na Argentina sob regras convencionais, acelerando o caminho para inovação de características, como maior teor de fibra (amilose). Com o tempo, isso apoia ofertas de trigo diferenciadas e investimentos no sistema de sementes vinculados a atributos de uso final mensuráveis.
Mercado de Trigo da América do Sul Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange o valor do trigo comercializado e consumido em toda a América do Sul como commodity agrícola, alinhado à produção regional, importações, exportações e sinais de preços no atacado que moldam o valor realizado das vendas.
Exclusões de escopo: Produtos de trigo processados, como farinha, massas e pão, são excluídos do valor de mercado, a menos que uma fonte os reporte explicitamente dentro de seu escopo de trigo.
Visão Geral da Segmentação
- Por Geografia
- Argentina
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista dos Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Brasil
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista dos Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Paraguai
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista dos Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Chile
- Análise de Produção (Área Colhida, Produtividade e Volume de Produção)
- Análise de Consumo (Valor e Volume de Consumo)
- Análise do Mercado de Importação (Valor de Importação, Volume e Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor de Exportação, Volume e Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista dos Principais Participantes
- Logística e Infraestrutura
- Análise de Sazonalidade
- Argentina
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual da produção, comércio e precificação do trigo, e em seguida para mapear o contexto de políticas e logística que pode movimentar volumes entre países. Consultamos fontes públicas como FAOSTAT, USDA PSD, UN Comtrade, institutos nacionais de estatística e ministérios da agricultura nos principais países produtores, além de publicações de bancos centrais ou alfândegas para contexto de comércio e câmbio.
Para converter esses insumos em uma série de valores consistente, referências históricas de preços no atacado e valores unitários de comércio foram revisados juntamente com reportagens de imprensa conceituadas e sites de associações, e então verificados em relação a registros de empresas e materiais para investidores quando relevante. Uma assinatura paga para dados financeiros e inteligência de empresas, e um banco de dados de embarques de importação e exportação em nível de remessa, foram utilizados seletivamente para confirmar os padrões de atividade de exportadores e importadores. Essas fontes documentais são meramente ilustrativas, e muitos documentos públicos adicionais foram utilizados durante a coleta de dados, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas de Campo
Nosso trabalho de campo abrange a América do Sul e utiliza entrevistas e pesquisas com produtores de grãos, comerciantes, moinhos, importadores, exportadores e gestores da indústria alimentícia. A contribuição de especialistas testa perspectivas de safra, demanda de moagem, dependência de importações, efeitos do frete, prêmios de qualidade e premissas de preços. As respostas ajudam a preencher lacunas em nível de país e a triangular o modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 25% | Gerentes: 55% |
Dimensionamento do Mercado e Previsões
O dimensionamento começou com uma reconstrução de cima para baixo baseada na produção de trigo em nível de país e nos fluxos de comércio, depois combinada com séries de preços no atacado e valores unitários de comércio para expressar o mercado em valor em USD. Após a formação do conjunto de demanda e oferta, verificações seletivas de baixo para cima foram utilizadas para manter os totais realistas, incluindo comparações de preço amostrado vezes volume por país e verificações de canal com comerciantes e grandes compradores.
Os principais insumos do modelo incluíram a área colhida e a direção da produtividade, a dependência de importações nos principais países consumidores, o excedente exportável dos principais produtores, os padrões sazonais de preços em torno dos ciclos de colheita e plantio, e o movimento cambial que altera o valor de mercado denominado em USD. As previsões foram desenvolvidas usando análise de cenários ancorada às trajetórias esperadas de área e produtividade, desenvolvimentos de políticas e logística, e a normalização provável de preços discutida nas entrevistas primárias. Onde as séries de preços locais diretos eram escassas, as lacunas foram tratadas usando referências de mercados próximos e valores unitários de comércio, e então reavaliadas com o feedback das entrevistas antes de finalizar a série.
Ciclo de Validação de Dados e Atualização
Os resultados foram verificados em relação a sinais independentes, incluindo balanços comerciais, valores implícitos por tonelada em comparação com referências de preços no atacado, e variações ano a ano que deveriam acompanhar os impactos climáticos e de políticas conhecidos. Qualquer grande variação em nível de país desencadeou uma segunda análise das conversões de unidades, do timing cambial e das premissas de preços, seguida de revisão por pares antes da aprovação final.
O modelo é atualizado em um cronograma anual, e atualizações intermediárias são feitas quando eventos importantes alteram materialmente a oferta, o acesso ao comércio ou os preços. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais recente alinhada com as publicações públicas mais recentes e o feedback validado de especialistas.
Tamanho do Mercado de Trigo da América do Sul da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É comum ver valores publicados diferentes para o trigo da América do Sul porque cada fonte pode usar um limite de mercado diferente, uma base de ano diferente e uma base de precificação diferente, e essas escolhas alteram o número final em USD mesmo quando os sinais de volume parecem semelhantes.
Valores unitários de comércio, referências de preços no atacado e balanços de produção e comércio por país são as verificações que mantêm a estimativa da Mordor Intelligence alinhada ao conjunto de valor da commodity de trigo, razão pela qual os valores que agrupam alimentos à base de trigo ou utilizam um conceito de preço diferente podem resultar em valores mais altos ou mais baixos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 14,30 bilhões de USD (2025) | |
| Consultoria Global A | 10,30 bilhões de USD (2024) | Utiliza um ano-base anterior e parece misturar a commodity de trigo com produtos derivados de trigo e canais de uso final, o que pode alterar o que é contabilizado como valor de mercado e como os preços são aplicados. |
| Editora de Análise de Comércio B | 16,20 bilhões de USD (2035) | Abrange uma geografia mais ampla do que a América do Sul e reporta valor baseado em preço de atacado nominal, de modo que a inflação e a expansão do escopo regional podem elevar o valor reportado em comparação com um limite de commodity restrito à América do Sul. |
Em conjunto, a dispersão decorre principalmente dos limites geográficos e de se o valor está vinculado à commodity de trigo ou estendido a produtos processados e diferentes bases de preços. O uso de insumos claros de produção, comércio e preços torna as etapas de dimensionamento reproduzíveis e também facilita explicar o que está incluído ao comparar estimativas entre fontes.
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de trigo na América do Sul até 2031?
Estima-se que alcance 18,60 bilhões de USD, refletindo um CAGR de 4,54% entre 2026 e 2031.
Qual país liderou as exportações de trigo da América do Sul em 2025?
A Argentina embarcou 10,2 milhões de toneladas métricas em 2025, ou 82,4% das exportações regionais.
Por que o Paraguai está ganhando participação de mercado nas importações brasileiras?
A modernização da logística fluvial reduziu o frete em USD 28 por tonelada métrica e entrega o trigo cinco dias mais rápido do que as rotas de caminhão argentinas.
Como os créditos de carbono estão afetando a economia da produção de trigo?
As práticas regenerativas geraram de USD 14 a 22 por hectare em renda extra durante 2025, reduzindo os preços de equilíbrio em terras marginais.
Qual novo cultivar demonstra potencial contra a brusone do trigo?
O BRS 420 da Embrapa apresenta média de 6,8 toneladas métricas por hectare e melhora a resistência a doenças, com escalonamento de sementes planejado para 2026.
Qual novo cultivar mostra potencial contra a brusone do trigo?
A BRS 420 da Embrapa apresenta em média 6,8 toneladas métricas por hectare e melhora a resistência a doenças, com escalonamento de sementes previsto para 2026.