
ゼオライト分子ふるい市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.98 十億米ドル |
| 市場規模 (2031) | 5.14 十億米ドル |
| 成長率 (2026 - 2031) | 5.28 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるゼオライト分子ふるい市場分析
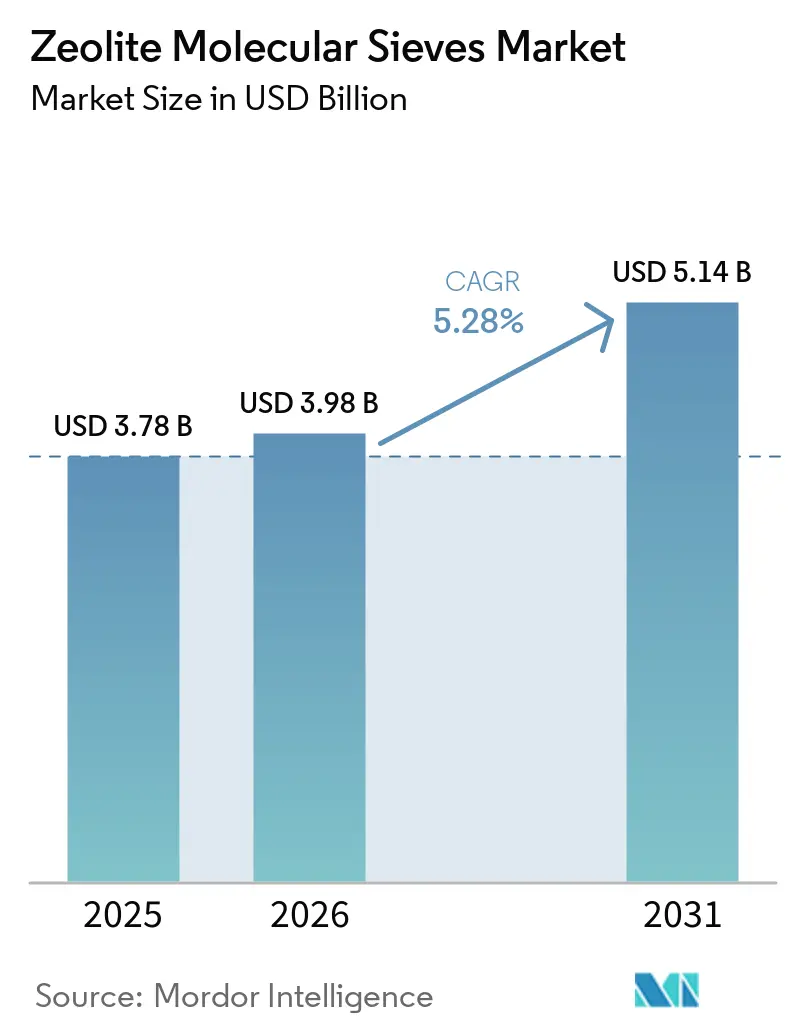
ゼオライト分子ふるい市場規模は2026年に39億8,000万米ドルと推定され、2025年の37億8,000万米ドルから成長し、2031年には51億4,000万米ドルに達する見通しで、2026年から2031年にかけてCAGR 5.28%で成長する。需要成長は4つの構造的要因に支えられている。すなわち、洗剤中のリン酸塩をゼオライトに代替させる環境規制の強化、世界の石油化学コンプレックスにおける能力増強、衛生製品需要を押し上げる新興経済国における急速な都市化、そしてゼオライトベースの吸着・触媒プロセスを優先する低炭素産業プロセスの加速的な追求である。競争上の差別化は、特定の分離・触媒用途に合わせて細孔径、シリカ対アルミナ比、結晶形態を調整する独自の合成ノウハウに基づいている。アルミナおよび高純度シリカ原料のコスト変動は利益率上の課題をもたらすが、特に石炭フライアッシュやその他の産業残渣の転換を含む循環型原料戦略が、企業の持続可能性目標を支援しながら原材料リスクを軽減している。炭素回収およびPFAS修復における画期的な展開が商業的フロンティアを拡大しており、次世代環境システムにおいて活性炭やアミン溶媒の実行可能な代替品として高度なゼオライト製剤を位置づけている。
主要レポートの要点
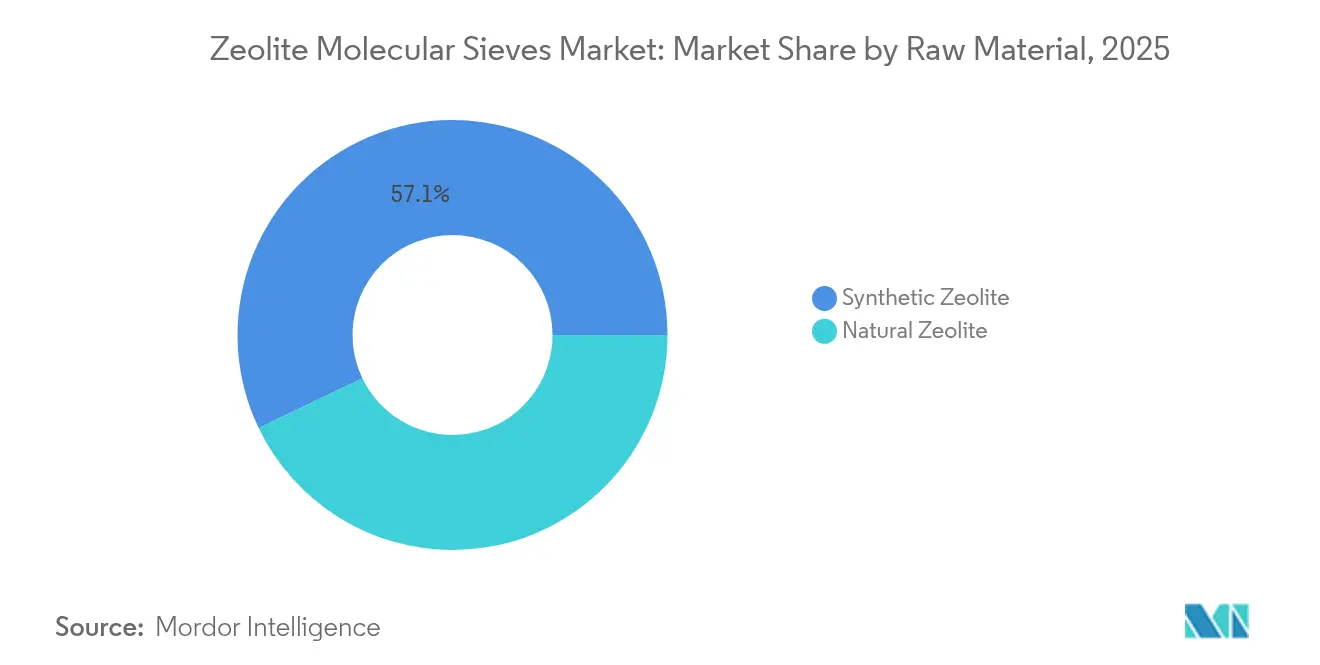
- 原材料別では、合成ゼオライトAが2025年のゼオライト分子ふるい市場シェアの57.12%を占めた。天然ゼオライトは2031年にかけてCAGR 5.84%で拡大する見込みである。
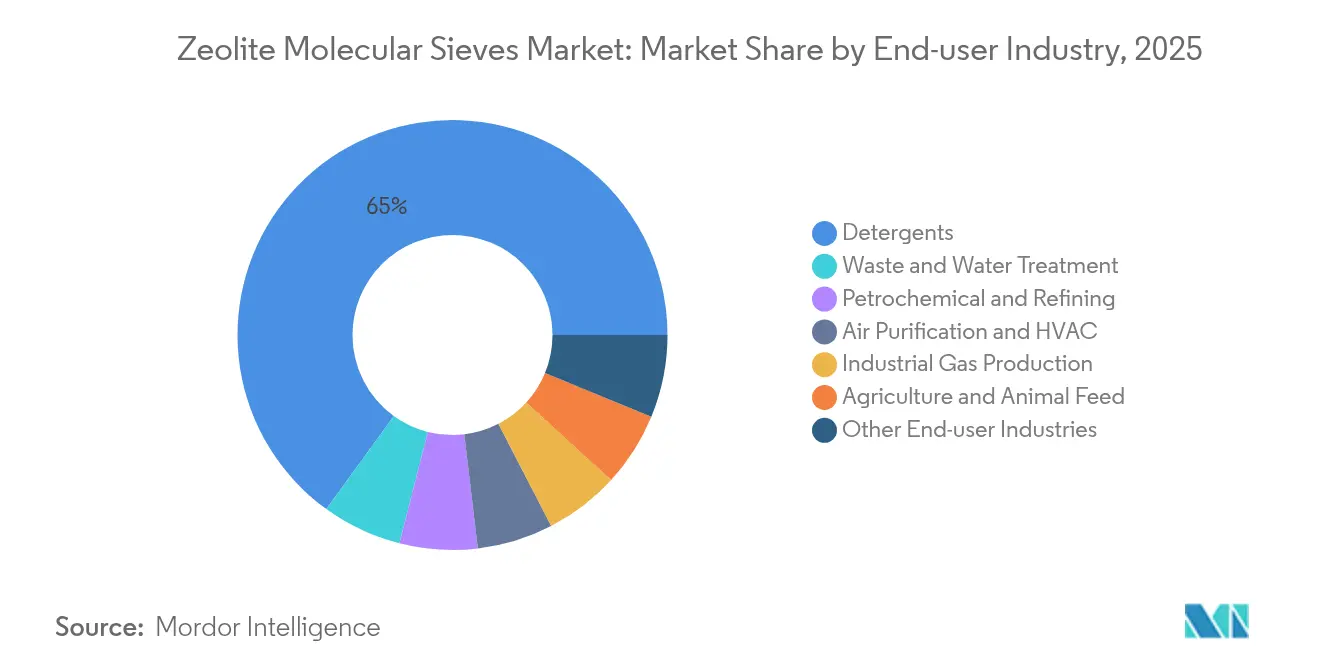
- 最終ユーザー産業別では、洗剤が2025年のゼオライト分子ふるい市場規模の65.02%のシェアを占めた。廃棄物・水処理は2031年にかけてCAGR 5.72%で最も急成長する最終用途である。
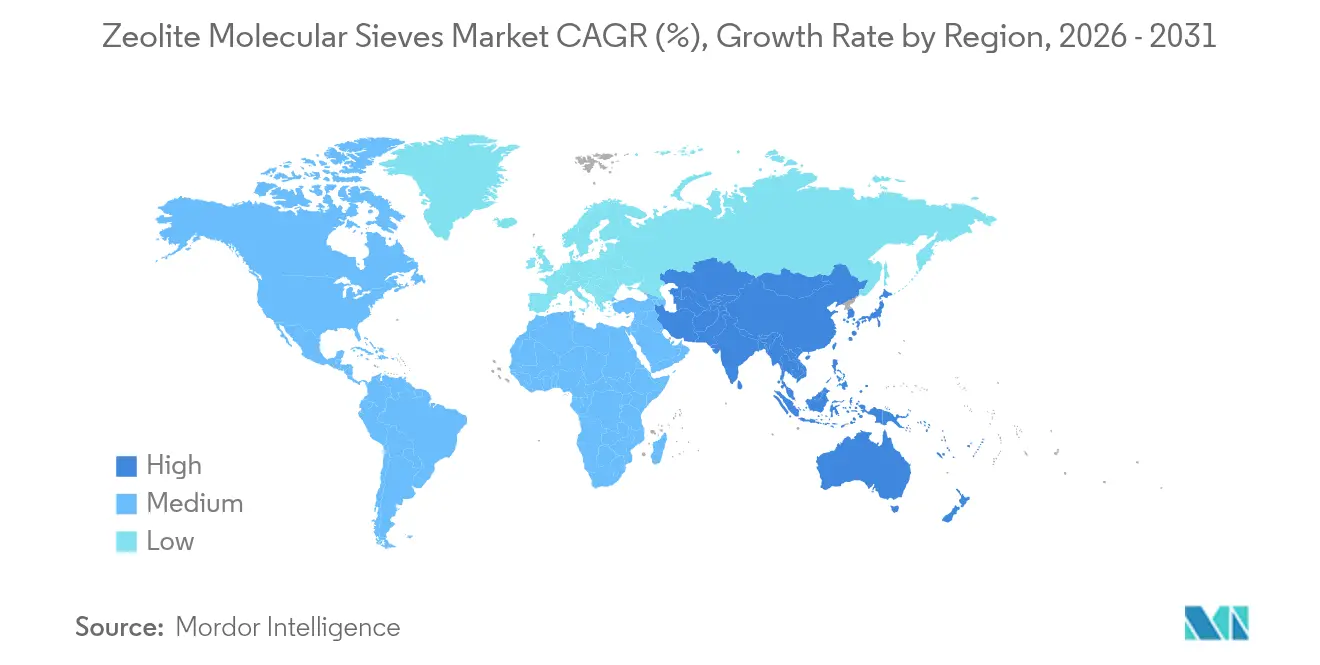
- 地域別では、アジア太平洋が2025年に37.12%の収益シェアを占め、2031年にかけてCAGR 6.02%で成長している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 洗剤中のリン酸塩禁止によるビルダーのゼオライトへの移行 | +1.2% | 世界全体、EUおよび北米での早期採用 | 中期(2〜4年) |
| 石油化学脱水・ガス精製ブーム | +1.8% | APACが中核、MEAへの波及 | 長期(4年以上) |
| 厳格な排水基準 | +1.1% | 世界全体、先進国市場で厳格 | 短期(2年以内) |
| 新興経済国における衛生志向の洗剤需要 | +0.9% | アジア太平洋、ラテンアメリカ、アフリカ | 中期(2〜4年) |
| 形状選択性触媒を必要とするバイオリファイナリーへの転換 | +0.6% | 北米とEUが先行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
洗剤中のリン酸塩禁止によるビルダーのゼオライトへの移行
世界の洗剤規制は富栄養化リスクを理由にリン酸塩を禁止しており、ビルダー需要をゼオライト4Aへと誘導している。欧州連合の2017年の禁止措置により年間250万トンのリン酸塩消費が排除され、ゼオライトは現在、粉末および液体製剤の両方においてその約60%を代替している[1]。北米における同様の規制、ならびにインドおよびブラジルにおける段階的規制が、予測可能な数量成長を持続させている。性能上の優位性が規制上の牽引力を強化している。ゼオライト4Aは炭酸塩よりも高いカルシウム結合能を示し、硬水地域での洗浄性能を確保している。多国籍洗剤ブランドはゼオライトビルダーをグローバルポートフォリオ全体に組み込んでおり、技術的・商業的に逆転は考えにくい。新興経済国は2027年にかけてリン酸塩フリー規制を拡大する見通しであり、ゼオライト分子ふるい市場における長期的な需要軌道を強化している。
石油化学脱水・ガス精製ブーム
中国、インド、サウジアラビアにおける新規エチレン・プロピレンコンプレックスへの500億米ドルを超える投資が、分解ガスを脱水しCO₂を百万分率レベルまで除去する3Aおよび4A分子ふるいへの需要を高めている。世界規模のエチレンクラッカー1基は、初期充填および年次補充で500〜800トンのふるいを消費する。非在来型原料は水分および酸性ガス負荷が高いため、北米のシェールガス成長がこのトレンドを加速させている。最近の合成技術の進歩により、物質移動特性が向上した大型ゼオライト結晶が製造され、再生エネルギーが25%削減され、石油化学オペレーターのライフサイクルコストが低減されている。その結果、ゼオライト分子ふるい市場は、グリーンフィールドプロジェクトおよびより高い純度仕様を目指す改修案件からの追加需要を取り込む態勢にある。
厳格な排水基準
米国環境保護庁の2024年排水ガイドライン改訂および中国の国家剣政策は、従来の処理法ではコスト効率よく達成困難な低アンモニア窒素・重金属基準を義務付けている。石炭フライアッシュ由来のゼオライトはアンモニア窒素を90%以上除去でき、複数サイクルの再生が可能であり、自治体・工業プラントの総所有コストを低減している。ゼオライトベースの三次処理にアップグレードしたEU施設では80〜95%のリン除去が報告されており、ゼオライト・炭素複合材はわずか2分の接触時間で90%以上の抗生物質除去を達成している。したがって、厳格な排水基準は資本予算をゼオライトシステムへと誘導し、環境セグメントにおけるゼオライト分子ふるい市場の見通しを押し上げている。
新興経済国における衛生志向の洗剤需要
都市化と可処分所得の上昇により、インドおよび東南アジアにおける一人当たり洗剤使用量が二桁成長を続けている。南アジア全体の洗濯機普及率は25%未満にとどまっており、硬水の普及を背景にゼオライト配合洗剤を優先する家電採用の余地が十分に残されている。インド、タイ、ブラジルの地域生産者はサプライチェーンを短縮し通貨変動をヘッジするためにゼオライト能力を拡大しており、ゼオライト分子ふるい市場における地域需要の牽引力を強化している。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 洗濯製剤における酵素・化学代替品 | -0.8% | 世界全体、特にプレミアム洗剤セグメント | 中期(2〜4年) |
| アルミナ・シリカ原料価格の変動 | -1.1% | 世界全体、コスト敏感な用途に深刻な影響 | 短期(2年以内) |
| ESG投資家から問われる高エネルギーフットプリント | -0.7% | 北米とEUが先行、アジア太平洋が追随 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
洗濯製剤における酵素・化学代替品
プレミアム洗剤ブランドは、より少ないビルダー添加量で同等の汚れ除去を実現するプロテアーゼおよびリパーゼ酵素をますます採用しており、液体フォーマットではゼオライト含有量を最大20%削減している。ポリカルボキシレートおよびホスホン酸塩ビルダーは濃縮液体に容易に分散するが、ゼオライトの不溶性は加工・包装を複雑にする。液体洗剤が先進国市場で最も急成長するカテゴリーを代表するため、ゼオライト数量はトップティアセグメントで侵食リスクにさらされている。しかし、粉末洗剤および低価格製品、特に新興経済国では、硬度管理のためにゼオライト4Aへの依存が続いており、ゼオライト分子ふるい市場への全体的な影響を緩和している。
アルミナ・シリカ原料価格の変動
アルミナ価格は2024年にエネルギーコスト急騰の中で上昇し、一方でハリケーン・ヘレンが特殊ゼオライト生産に供給するノースカロライナ州の石英供給を混乱させた。垂直統合を欠く中小規模の生産者は、原材料価格の急騰が固定価格供給契約と重なる際に利益率の圧縮に直面する。これに対応して、複数の企業がフライアッシュおよびレッドマッド由来のゼオライトを商業化しており、原材料コストを最大50%削減し、循環経済調達方針の下で認定を受けている。これらのイノベーションはゼオライト分子ふるい市場における価格リスクを緩和するが、完全には排除しない。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料別:
合成の優位性が天然の復活に直面合成ゼオライトAは、石油化学の脱水および分離タスク向けに細孔径を調整するSi/Al比の精密制御により、2025年の世界総量の57.12%を占めました。コスト最適化された水熱合成、マイクロ波支援合成、テンプレートフリー合成が引き続き分子ふるい製品の純度を高め、エネルギー消費を35%削減しています。一方、天然クリノプチロライトおよびモルデナイトグレードは、コストパフォーマンスが結晶の完全性を上回る農業、臭気制御、低圧水処用途を中心に5.84%のCAGRで成長しています。トルコおよびブルガリアの天然鉱床は、規格に達するために最小限のイオン交換しか必要としない鉱石を供給しており、30〜40%のコスト優位性をもたらしています。EUのグリーンディールなどの規制上の推進力が非合成鉱物を支持し、採用をさらに促進しています。今後を展望すると、合成グレードは高圧脱水および触媒分野での優位性を維持しますが、天然ゼオライトは環境および農業のニッチ市場をますます獲得し、ゼオライト分子ふるい市場内で補完的な成長の道を切り開いています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
最終ユーザー産業別:
洗剤がリードし水処理が急成長洗剤は2025年の世界収益の65.02%を占め、リン酸塩代替品として支配的な役割を担うゼオライト4Aの定着した地位に支えられている。製品開発の取り組みは、液体ブレンドでの懸濁性を高め粉末フォーマットでのケーキングを抑制するために、5ミクロン未満の粒子径とシリケートコーティングを目標としている。石油化学・精製用途は第2位にランクされ、高分圧炭化水素流下での堅牢な脱水性能を必要とするアジアおよび中東でのエチレン・プロピレン能力の増大を活用している。排水基準の強化を背景にCAGR 5.72%で成長する廃棄物・水処理が最も急成長する最終用途である。鉄修飾ゼオライトは鉛を75〜98%除去し、特殊ふるいは鉱山排水中のウランを捕捉しており、その多用途性を示している。空気清浄、工業用ガス、農業用途が需要を補完し、それぞれゼオライトの選択性を活用してエネルギーや栄養素の損失を削減している。これらのクロスセクターダイナミクスが、予測期間にわたるゼオライト分子ふるい市場規模の多様化した回復力を確固たるものにしている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域 ゼオライト分子ふるい市場
アジア太平洋地域は2025年の世界販売の37.12%を占め、6.02%のCAGRで成長する見込みです。中国はエチレンクラッカーおよび石炭化学コンプレックスへの投資を牽引しており、それぞれが脱水工程に数百トンの分子ふるいを必要としています。アジア太平洋地域における生産規模の集積、環境規制の強化、および大規模な消費者基盤が、同地域のリーダーシップを支えています。中国の浙江省および広東省のエチレンプロジェクトでは、水分を1 ppm以下まで除去する分子ふるい脱水ユニットが必要とされており、一方で地域の排水基準によるアンモニア規制がゼオライト三次処理システムの普及を促進しています。
北米 ゼオライト分子ふるい市場
北米は成熟しているものの、技術的に高度な需要を示しています。テキサス州のシェールガス処理プラントでは、極低温NGL回収前の水分除去を目的として3A分子ふるいを導入しており、より高い効率と長いベッド寿命を追求しています。EPAによるPFAS排出規制案は、ペルフルオロアルキル化合物を数兆分の一(ppt)レベルで捕捉する高シリカゼオライトの試験導入を加速させており、特殊品メーカーにとって新たな収益源となりつつありま。
欧州・中東・アフリカ ゼオライト分子ふるい市場
欧州は持続可能性と循環型経済を優先しています。ドイツおよびオランダのプラントでは、フライアッシュ由来のゼオライトを商業規模で検証しており、バージン鉱物由来のルートと比較して40%の内包炭素削減を実現しています。中東およびアフリカは、石油化学の多角化と水不足を背景に競争力を高めています。
サウジアラビアのビジョン2030における樹脂生産能力は、原料調製のための大型分子ふるいタワーに依存しています。南アフリカの鉱業セクターは、酸性鉱山排水の修復にクリノプチロライトを採用しており、国内の天然鉱床を活用することで輸入コストを排除しています。
これらの地域的な動向は総じて、ゼオライト分子ふるい市場における地理的な展開の拡大を示しています。
バリューチェーン分析
バリューチェーンは、ボーキサイト由来のアルミナ、ケイ酸ナトリウム、水酸化ナトリウムなどのアルミノケイ酸塩原料から始まり、性能を調整するためのバインダーやイオン交換媒体(例えば3A/4A/5AおよびX/LSXファミリー)を伴う。合成生産はゲル調製と制御された結晶化を中心とし、続いて濾過、乾燥、焼成、ビーズ・ペレット・顆粒への成形が行われ、その後活性化と包装が行われる。天然ゼオライト経路には採掘、選鉱、イオン交換工程が加わり、USGSは2024年の米国天然ゼオライト生産量を81,000トンと報告しており、これは動物飼料、臭気制御、水浄化などの用途向けである。
下流では、シーブ供給業者は主に2つのチャネルを通じて販売している。すなわち、石油化学、精製、工業ガス、LNGの大口顧客に対する直接的なアプリケーションエンジニアリング主導型供給(ベッド設計、充填、再生サポートが提供内容に含まれる)と、洗剤、HVAC、一般乾燥分野の中規模ユーザー向けの販売代理店主導型供給である。主要参加企業には、統合化学・触媒企業と専門シーブメーカー(例えばBASF、Clariant、Honeywell UOP、W. R. Grace、Zeochem、Zeolyst International)が含まれる。差別化は、配合技術(耐摩耗性、サイクル安定性、選択性)と、原材料・物流リスクを低減するために石炭フライアッシュなどの産業残渣をゼオライト前駆体に転換することを含む低炭素原料戦略に、ますます依拠するようになっている。
競争環境
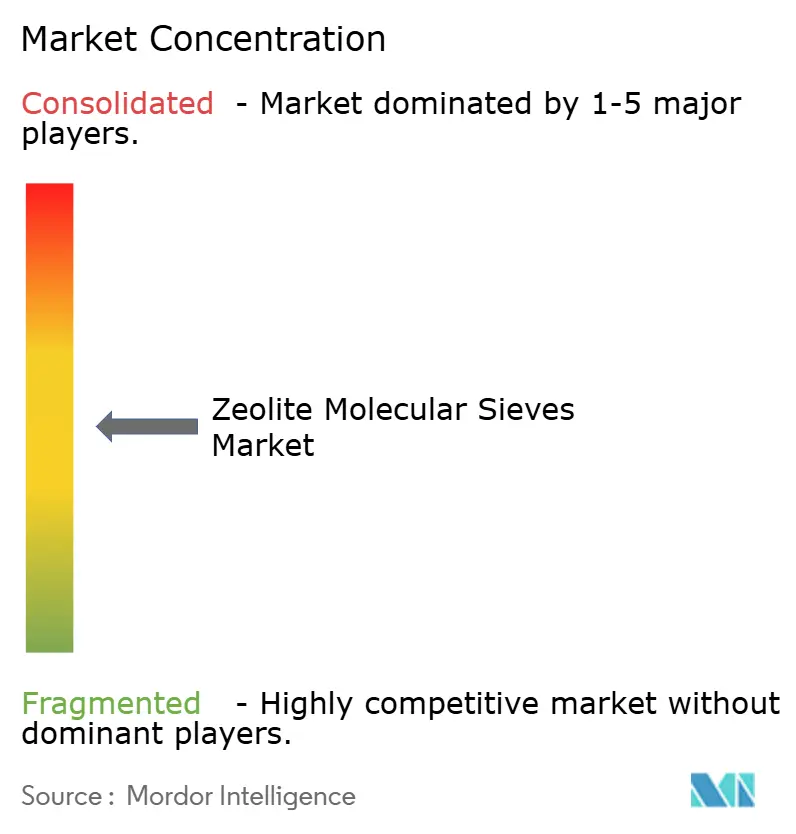
ゼオライト分子ふるい市場は中程度に分散している。参入障壁には、資本集約的な水熱反応器、食品・医薬品グレードに対する厳格なISO品質要件、石油化学プラントにおける長い認定サイクルが含まれる。しかし、中国およびインドからの新規参入者は廃棄物からゼオライトへのルートを活用して原材料コストを大幅に削減し、ESG調達規制に沿いながらコモディティセグメントで既存企業に価格面で挑戦している。戦略的動向は能力拡大、製品カスタマイズ、持続可能性を重視している。
ゼオライト分子ふるい業界リーダー
-
BASF
-
CLARIANT
-
Honeywell International Inc.
-
Tosoh Corporation
-
W. R. Grace & Co.
- 注:主要企業の掲載順は順位を示すものではありません。
ゼオライト分子ふるい市場 このレポートでカバーされる企業
- Arkema
- Axens
- BASF
- CLARIANT
- CWK Chemiewerk Bad Köstritz GmbH
- HengYe Inc.
- Honeywell International Inc.
- JIUZHOU CHEMICALS
- KMI Zeolite Inc.
- KNT Group
- KURARAY CO., LTD.
- Luoyang Jalon Micro-Nano New Material
- Sorbchem India Pvt Ltd.
- Tosoh Corporation
- W. R. Grace & Co.
- Zeochem
- Zeolyst International
市場機会と将来展望
ゼオライト分子ふるいがコモディティ的な乾燥用途から、より高度な多孔質構造とより厳しい性能仕様を必要とする高付加価値の触媒・環境用途へと移行するにつれ、ホワイトスペースが拡大している。2026年、Zeoporeは水熱ハイドロクラッキング向けに低コストのNaYゼオライト前駆体をアップグレードするメソポーラスゼオライトアプローチを公表した。2026年7月、INERATECとZeoporeは、その触媒技術をCO2ニュートラルな燃料・化学品向けのハイドロクラッキング経路に統合するための協業を発表し、精製および循環型燃料バリューチェーンにおける先進的フレームワークへの商業的需要を示している。研究開発活動もデータ駆動型吸着剤設計へとシフトしており、2026年の学術研究では、機械学習を活用したSr-LSX酸素吸着剤の開発が実証されており、吸着選択性と安定性が収益化される空気分離およびオンサイト酸素供給における機会をさらに強化している。
供給側では、石油化学、LNG、工業ガスの購買企業が、安全で地域化された調達と、ユニット立ち上げおよびベッド寿命最適化のための技術サービスをより重視するようになっている。この焦点は、認証サイクルを短縮し製造を現地化できる供給業者にホワイトスペースを生み出している。生産能力の増強は依然として目に見えるレバーであり、Jalon Zeoliteが2026年の拡張プロジェクトを完了し、分子ふるい生産能力全体を倍増させたと発表したことがその例である。これは、脱水、精製、および取締強化される排出基準下で新たに台頭する水処理用途向けに、より短いリードタイムとより幅広いグレードポートフォリオを目指す競争的な取り組みを後押ししている。
最近の産業開発事情 ゼオライト分子ふるい市場
- 2026年7月:INERATECとZeoporeは、Zeoporeのメソゼオライト触媒技術をINERATECのハイドロクラッキングプロセスに統合し、CO2ニュートラルな燃料・化学品を製造するための協業を発表した。この提携は、設計されたゼオライト構造と商業プロセスプラットフォームを結びつけ、低炭素燃料経路における特殊分子ふるい触媒の勢いを強化している。
- 2026年3月:Clariantは、CADOプロセスを介したバイオベースアルコールの触媒変換のための先進ゼオライト触媒をスケールアップするため、Vertimass LLCとの戦略的協業を発表した。この提携は、持続可能な燃料・化学品向けのスケーラブルな触媒経路を目指しており、従来の乾燥・精製グレードを超える高付加価値需要を支えている。
- 2024年1月:Zeochemは、Sorbead IndiaおよびSwambe Chemicalsを買収し、医薬品包装向けの分子ふるいおよびクロマトグラフィーゲル分野での事業展開を拡大した。この買収により、吸着剤における製造・顧客基盤が拡大し、特殊・規制市場における競争的地位が強化された。
ゼオライト分子ふるい市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ゼオライト分子ふるい市場は、工業および環境用途における吸着、乾燥、分離、触媒機能を主な目的として使用される天然および合成ゼオライト系ふるい材料からの収益として定義されます。
対象範囲の除外:類似の分離ニーズに対応する場合であっても、ゼオライトフレームワークを使用しない非ゼオライト分子ふるいファミリーおよび一般的な吸着剤は除外します。
セグメンテーション概要
- 原材料別
- 天然ゼオライト
- 合成ゼオライト
- 最終ユーザー産業別
- 洗剤
- 石油化学・精製
- 工業用ガス製造
- 廃棄物・水処理
- 空気清浄・HVAC
- 農業・飼料
- その他最終ユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
デタソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ゼオライト分子ふるいを牽引する需要プール、製造活動、および最終用途トレンドに関する明確なファクトベースの構築から始まります。通常、USGS鉱物統計、UN Comtrade貿易テーブル、国際エネルギー機関の発表、米国環境保護庁の技術・規制アップデート、および査読済みの分離・触媒ジャーナルなどの公開情報源を活用して、数量、用途、および政策の方向性を把握します。
これらのシグナルを規模算定のインプットに変換するため、企業の年次報告書や投資家向けプレゼンテーション、業界団体のウェブサイト、信頼性の高いビジネス誌も参照し、設備増強、製品ポジショニング、価格動向をマッピングします。必要に応じて、企業財務・インテリジェンスに関する有料サブスクリプションデータ、特許調査、および貿易フローと単価を確認するための輸出入の船積みレベルチェックを補完的に活用します。これらのソースはあくまで例示であり、データの収集、検証、および明確化には他にも多数の参考資料を使用していす。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提を検証し、洗剤、工業ガス製造、精製、水処理、空気清浄を含む主要用途における製品ミックス、価格、および採用状況のギャップを埋めるために活用されます。主要地域のメーカー、販売業者、最終ユーザーと対話することで、需要がどのように契約・輸送・消費されるかをモデルに反映させ、インプット範囲が現場の回答者の報告と乖離した場合には最終的な前提を再確認します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:12% | アジア太平洋:53% |
| 中位層:53% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ:29% |
| 中小プレイヤー:14% | マネージャー:50% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、最終用途の需要プールを起点とするトップダウンアプローチとボトムアップアプローチを組み合わせて構築され、ゼオライトふるいの消費に結びつく生産活動と貿易動向から再構成されます。例えば、需要は洗剤生産量と合強度、精製・石油化学活動、工業ガス設備の稼働率、水・空気処理への支出といった用途レベルの指標を連結することで構築されます。次に、インタビューで検証した使用率を用いてこれらをゼオライトふるいの推定消費量に換算します。
合計値の妥当性を確保するため、サンプリングしたサプライヤー収益、地域別出荷パターンのチャネルチェック、および妥当な数量を乗じた形態別(ペレット、ビーズ、粉末)平均販売価格の推定といった選択的なボトムアップ検証によって結果を裏付けます。企業データが欠落しているか、より高い集計レベルで報告されている場合、ギャップはピアベンチマークと保守的な配分ルールで対処し、フォローアップコールで確認します。
最終市場の変動はエネルギーサイクル、環境コンプライアンス支出、新規設備の立ち上げによって左右されるため、予測はシナリオ分析を用いて作成されます。シナリオは精製スループットの見通し、工業ガスの増設、洗剤需要トレンド、ゼオライト原料コストの動向、典型的な価格リセットのタイミングといった変数に基づいおり、一次回答者が今後数年間に期待する内容と照合して調整されます。
データ検証と更新サイクル
アウトプットは、貿易価値トレンド、設備増強の発表、主要消費産業における需要動向といった独立したシグナルと照合され、数値が確定される前に差異が調査されます。ある地域または用途が、裏付け指標によって支持されない急激な変化を示した場合、前提を再検討し、換算係数を見直し、それが実際の変化なのかモデリング上の誤差なのかを確認するために回答者に再連絡します。
定義、単位、通貨換算がモデル全体で一貫して維持されるよう、複数ステップのアナリストレビューが実施されます。レポートは年次で更新され、大規模なプラントの稼働開始、主要な規制変更、原料価格の急激な変動など、重要なイベントが発生した場合には中間更新が行われます。納品前に最終チェックを実施し、クライアントが最新の整合されたビューを受け取れるようにします。
Mordor Intelligenceのゼオライト分子ふるい市場規模と他の公表推計値との比較
ゼオライト分子ふるいの公表市場模は、トピックのラベルが同じように見えても異なる場合があります。これは、ゼオライトふるいとして計上されるものの境界や、最終用途を需要に換算する方法が統一されていないためです。また、ある調査が異なる基準年、異なる通貨タイミング、またはより速い価格上昇の前提を使用している場合にも差異が生じます。
用途レベルの需要ドライバーと最終用途全体の更新タイミングを追跡することで、Mordor Intelligenceは2026年の値を、より広範な非ゼオライト吸着剤や関連性の低い触媒収益を含めることなく、洗剤、精製、工業ガス製造、水処理、空気清浄に結び付けています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.98 ビリオン 米ドル(2026年) | |
| 市場調査出版社A | 4.10 ビリオン 米ドル(2024年) | より早い基準年を使用し、用途別のより広いテーブル構造を採用しているため、隣接する吸着および触媒の価値プールが混在する可能性があり、同一年で比較した場合に開始値が高くなります。 |
| 産業予測アウトレットB | 4.23 ビリオン 米ドル(2024年) | 2024年の価を基準とし、より高い近期成長率と価格上昇の前提を適用しているため、最終用途の稼働率が積極的にモデル化されている場合、2026年へのブリッジが過大評価される可能性があります。 |
表における差異は主に、基準年の選択と、定義された最終用途で使用されるゼオライトフレームワークふるい材料にどれだけ厳密に範囲を限定しているかによって説明されます。需要プールが観察可能な最終市場指標から構築され、チャネルおよび価格インプットで検証されると、アウトプットは再現が容易になり、新たな設備および消費シグナルが出現した際の更新も容易になります。
レポートで回答される主要な質問
ゼオライト分子ふるい市場の2026年収益値はいくらか?
2031年に向けてCAGR 5.28%の予測で39億8,000万米ドルである。
どの原材料タイプが世界需要をリードしているか?
合成ゼオライトAが2025年の数量シェア57.12%で支配している。
どのアプリケーションセグメントが最も急成長しているか?
廃棄物・水処理が2031年にかけてCAGR 5.72%で拡大している。
なぜアジア太平洋が最大の地域市場なのか?
同地域は大規模な石油化学投資と厳格な環境政策により37.12%のシェアを占めている。
メーカーはどのように原料価格の変動を緩和しているか?
石炭フライアッシュなどの廃棄物由来のアルミノシリケート原料を採用し、原材料コストを最大50%削減している。