
X線検出器市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
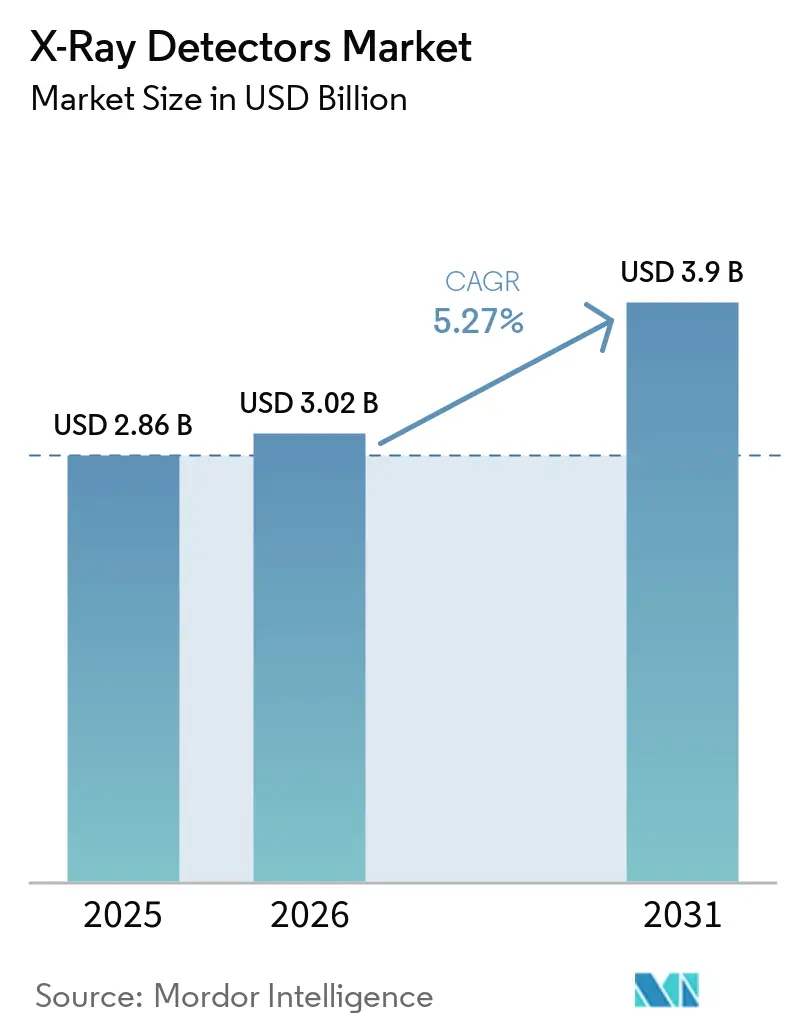
| 市場規模 (2026) | 3.02 十億米ドル |
| 市場規模 (2031) | 3.9 十億米ドル |
| Growth Rate (2026 - 2031) | 5.27 % |
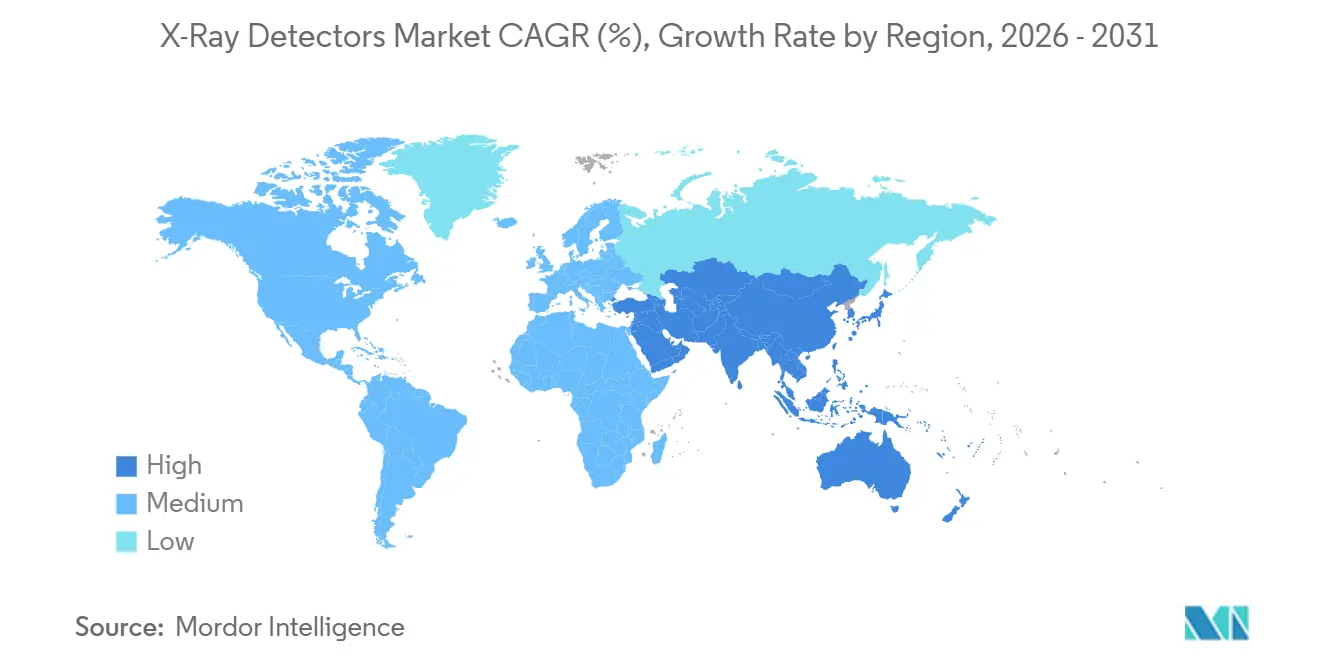
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
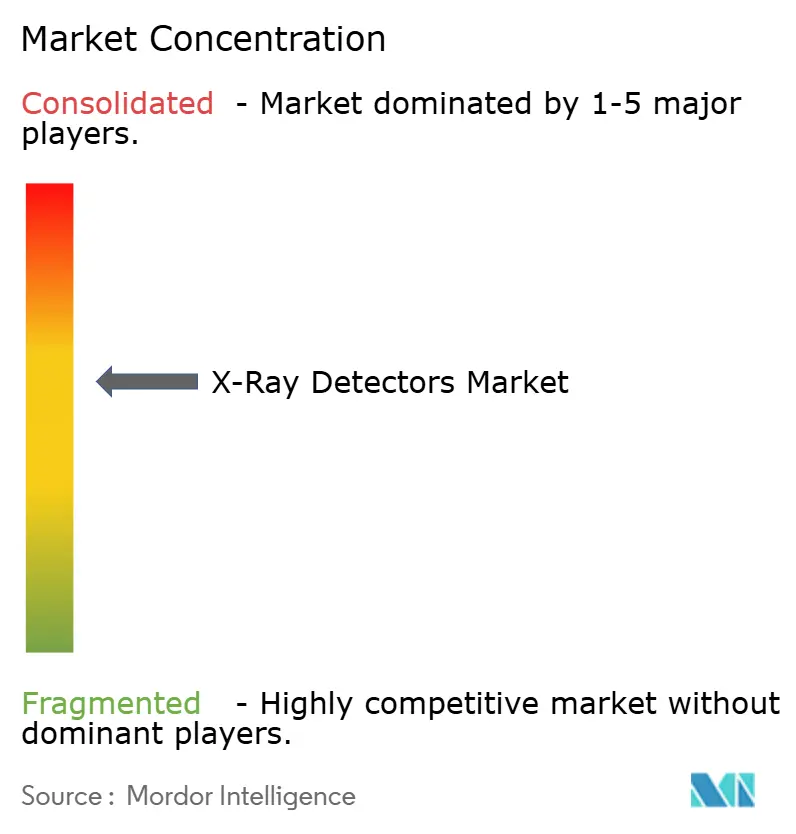
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるX線検出器市場分析
X線検出器市場規模は、2025年の28.6 ビリオン 米ドルおよび2026年の30.2 ビリオン 米ドルから、2031年までに39 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけて5.27%のCAGRを記録すると予測されます。需要は、直接変換フラットパネル技術、ポイント・オブ・ケアにおける携帯性、ならびにアモルファスセレンおよびテルル化カドミウム基板のリードタイムを短縮する半導体の国産化プログラムに集中しています。病院は「Image Gently」キャンペーンに沿った線量効率の高い検出器を優先し、救急部門はワイヤレス技術の導入を加速させて患者搬送を削減しています。インド、米国、欧州連合の各政府は、チップ製造インセンティブを医療機器の自給自足と結びつけることで、サプライチェーンの安全保障を強化しています。競争力学は、垂直統合、AIに対応したファームウェア、およびサイバーセキュリティ認証を軸に展開しており、ベンダーは低価格のアジア系新規参入者に対してマージンを守っています。
主要レポートの要点
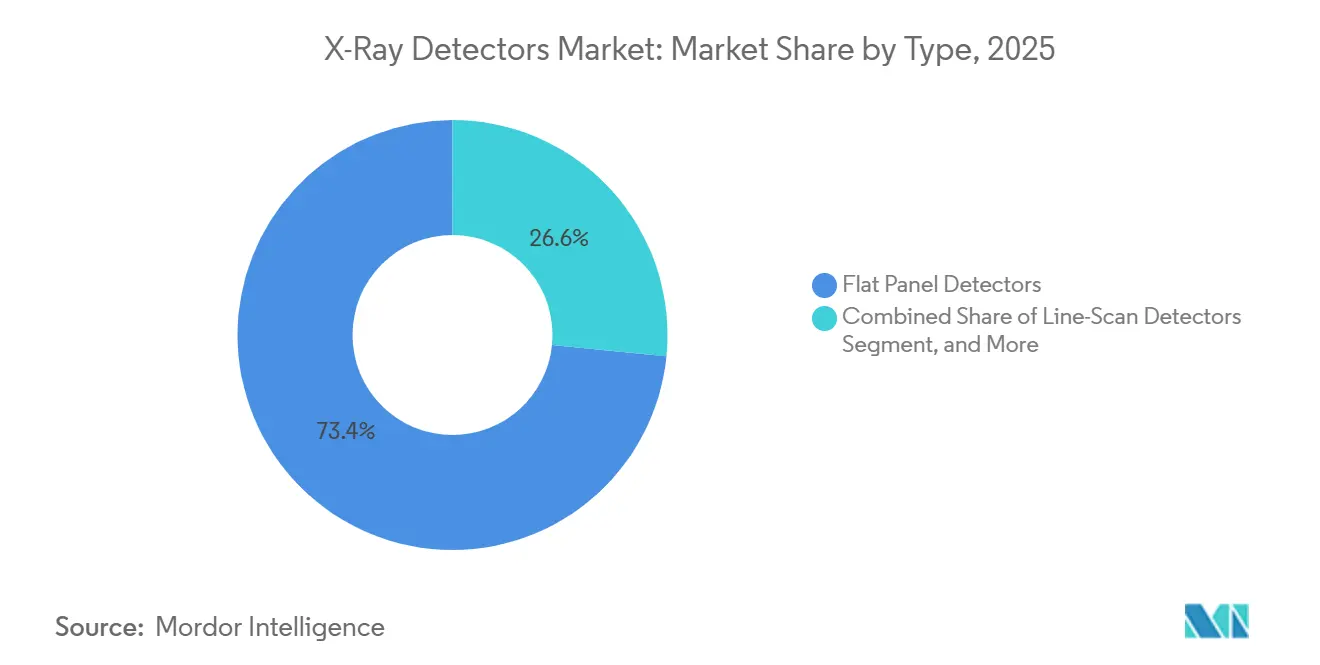
- タイプ別では、フラットパネル検出器が2025年の収益シェアの73.42%を占め、直接型フラットパネルユニットは2031年にかけて7.49%のCAGRで拡大すると予測されます。
- 携帯性別では、固定パネルが2025年の需要の62.38%を占め、ポータブルパネルは2031年にかけて6.83%のCAGRを記録すると予測されます。
- 用途別では、医療用画像診断が2025年の収益の68.13%を占め、獣医用画像診断は予測期間中に7.61%のCAGRで成長すると予測されます。
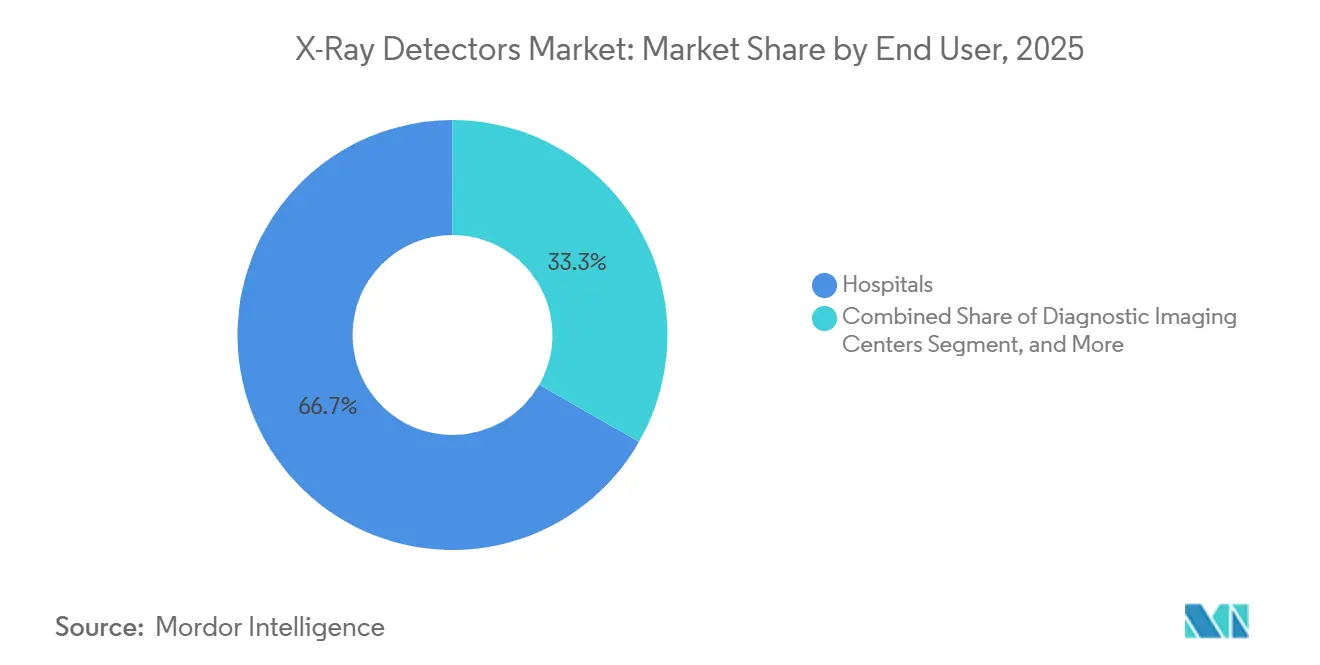
- エンドユーザー別では、病院が2025年の売上の66.73%を生み出し、診断画像センターは7.69%のCAGRで成長すると予測されます。
- パネルサイズ別では、大面積フォーマットが2025年に56.71%のシェアを獲得し、小面積検出器は6.96%のCAGRで最も速く成長すると予測されます。
- 地域別では、北米が2025年の収益の38.92%でトップとなり、アジア太平洋地域は7.41%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 直接変換フラットパネル検出器の採用拡大 | +2.1% | 北米、欧州、アジア太平洋都市部の三次病院 | 中期(2~4年) |
| ポイントオブケアおよび携帯型画像診断需要の急速な拡大 | +1.4% | 世界中の救急部門およびICU | 短期(2年以内) |
| AIを活用した画像処理ワークフローの統合 | +0.9% | 北米・欧州がリード、アジア太平洋が追随 | 中期(2~4年) |
| EV・航空宇宙産業における非破壊検査ニーズの増大 | +0.7% | 中国、韓国、ドイツ、北米 | 長期(4年以上) |
| デジタルラジオグラフィアップグレードを支援する政府の償還制度 | +0.8% | 米国、欧州、一部のアジア太平洋市場 | 中期(2~4年) |
| 半導体サプライチェーンのローカリゼーションインセンティブ | +0.5% | 米国、欧州連合、インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
直接変換フラットパネル検出器の採用拡大
直接変換パネルはアモルファスセレンまたはテルル化カドミウムを使用してX線光子を電荷に直接変換し、通常30~40%の信号損失を引き起こすシンチレーター層を排除します。[1]Agfa、「AgfaがXF+新型デジタルラジオグラフィソリューションを発表」、agfa.com検出量子効率は1ミリメートル当たり1ラインペア(lp/mm)において0.7を超え、胸部ラジオグラフィおよび整形外科画像診断において20~25%の線量低減を可能にします。病院は患者被曝低減が世界的な線量低減キャンペーンに沿うことから、入札書類の60%で直接型技術を規定するようになっています。ベンダーは150µmまでのピクセルピッチの進歩とオンボード16ビット変換により差別化を図り、軟部組織コントラストを向上させています。半導体歩留まりが改善するにつれ、パネル価格はコンピューテッドラジオグラフィ領域まで低下しており、代替が加速しています。
ポイントオブケアおよび携帯型画像診断需要の急速な拡大
救急部門は病院ラジオグラフの40%を実施していますが、患者搬送は診断を遅らせ、感染リスクを高める可能性があります。3kg未満のワイヤレスパネルは、14×17インチの画像を5GHz Wi-Fi経由で4秒以内に転送し、生命維持ラインを切断せずにベッドサイドでの検査を可能にします。WHO決議WHA78.13は携帯型ラジオグラフィを必須機器クラスとして指定し、保健省に移動型フリートの予算措置を義務付けています。そのため、アジア太平洋の野戦病院および米国の重症ケア病棟では年間出荷量が二桁成長を続けています。固定室の建設に比べた低い初期費用が、低資源環境でのアクセスを広げています。
AIを活用した画像処理ワークフローの統合
検出器ファームウェアに組み込まれた畳み込みニューラルネットワークが、2秒以内に露出を自動センタリングし、画質を採点し、ポジショニングエラーにフラグを立てます。[2]ヘルスケアエンタープライズの統合(Integrating the Healthcare Enterprise)、「画像診断のためのAIワークフロー」、ihe.net放射線科では、技師の作業時間が40%削減され、再撮影が15%減少したと記録されています。米国放射線学会(American College of Radiology)の2024年ガイダンスは、アルゴリズムが経時的に精度を維持していることを確認するための月次感度チェックを義務付けています。エッジコンピューティングは欧州のレイテンシーおよびデータ主権に関する懸念を回避します。AIへの対応能力は急速に重要な評価基準となっており、オープンAPIを持つベンダーが有利になっています。
EV・航空宇宙産業における非破壊検査ニーズの増大
電気自動車バッテリープラントはすべての溶接部を熱暴走防止のために検査しており、400mmモジュールを50µmの解像度で90秒以内に画像化するラインスキャンアレイの需要を牽引しています。[3]フラウンホーファー研究所EZRT(Fraunhofer Institute EZRT)、「XXL-CT」、ezrt.fraunhofer.de航空宇宙大手は積層造形されたブレードのCTスキャンを要求し、機体全体のビューを可能にする5メートルの検出器アークの発注を促しています。NASAの2024年位相コントラストの技術革新は、造影剤を使用せずに複合材料の剥離検出を強化しており、装置メーカーへの技術移転が進行中です。産業用スループット要件はこのようにして医療グレードの画質と同期されており、対応可能な機会を拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| DRシステムおよびサービス契約の高い初期費用 | -0.6% | 新興市場および世界中の農村部の病院 | 短期(2年以内) |
| 検出器材料に関する複数地域にわたる複雑な規制遵守 | -0.4% | 米国、EU、中国に販売するグローバルメーカー | 中期(2~4年) |
| 病院ラジオグラフィ施設における長い更新サイクル | -0.3% | 北米と欧州の成熟した設備 | 長期(4年以上) |
| 接続型検出器に対するサイバーセキュリティリスクの増大 | -0.3% | 北米と欧州で厳しい監視下 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
DRシステムおよびサービス契約の高い初期費用
完全なデジタルラジオグラフィ室の費用は15万~30万米ドルであり、これはコンピューテッドラジオグラフィの3倍の価格です。年間サービス契約は総費用の8~12%を追加します。中央値マージンが1.5%で運営される農村病院は、10年以上にわたってアップグレードを先送りしています。2025年の外来患者向け前払いシステム(Outpatient Prospective Payment System)に基づく償還引き上げは機器インフレに遅れをとっており、ROI計算を制限しています。資本制約のある施設は、より高い線量と遅いワークフローにもかかわらず、レガシーの輝尽性蛍光板にしがみついています。
検出器材料に関する複数地域にわたる複雑な規制遵守
メーカーはFDA 510(k)経路、EU医療機器規則(EU Medical Device Regulation)の技術ファイル、および中国NMPA型試験を並行して処理する必要があり、それぞれ異なるラベリングおよび安全文書要件があります。並行したデザインヒストリーにより、モデルあたりの非反復エンジニアリングコストが20万米ドル増加し、発売タイムラインが最大12ヶ月延長されます。中小の革新企業にとってこの負担は抑止力となり、国際市場における技術普及を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
直接変換フラットパネルが主役へフラットパネル技術のX線検出器市場シェアは2025年に73.42%に達し、同セグメントは2031年にかけて7.49%のCAGRで成長すると予測されています。直接変換パネルは、光散乱を抑制し、5 lp/mmにおける変調伝達関数が0.5を超えることから普及が進んでいます。間変換パネルは、A-Si X線フラットパネル検出器を含め、初期コストの低さが予算制約のある市場で支持されているものの、針状構造ヨウ化セシウムの進歩により品質格差は縮小しつつあります。コンピューテッドラジオグラフィーは、病院予算からフィルム処理が排除されるにつれて2.1%のCAGRで縮小すると予測されていますが、低所得地域の導入済みベースの18%は依然としてフォスファープレートに依存しています。電荷結合素子はニッチな歯科チャネルで優位を保ち、ラインスキャンアレイはデュアルエネルギーCTを採用する空港セキュリティ設備での導入が拡大しています。産業用および獣医用分野における堅調な需要が、レガシーフォーマットの収益性を維持しつつも、緩やかな縮小傾向をたどらせています。
直接変換パネルの展開に向けた継続的なパイプラインが、調達経済を再調整しています。ベンダー各社の報告よれば、新規フラットパネル受注の55%がアモルファスセレン光導電体を指定しています。CHIPS法のもとでの歩留まり向上および現地生産化により、14×17インチユニットあたりの直接変換パネルコストは2028年までに約12,000 米ドルに低減すると見込まれており、地域密着型イメージングセンターへの普及を促進する見通しです。一方、間接変換パネルは価格感応度の高い市場向けのバリュー層として機能しており、サプライヤーのロードマップはより薄型のシンチレーターおよびAI駆動のノイズ除去技術を中心に、その競争力の維持を図っています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能です


携帯性別:
ワイヤレスモビリティが定着固定型システムは2025年の販売高の62.38%を保持しましたが、携帯型カテゴリーは臨床ワークフローの改善により、CAGR 6.83%で推移しています。ICUにバッテリー駆動の検出器を装備した病院は、ベッドサイド検査のターンアラウンドタイムを45分から10分未満に短縮し、技師の稼働能力を解放しています。携帯型ユニットのX線検出器市場規模は予測期間中に約5億米ドル拡大すると予測されています。充電あたり200回の露出と4秒未満の画像転送をサポートするワイヤレスプロトコルは、リアルタイムレビューに対する放射線科医の期待を満たしています。獣医クリニックは、不安な動物の画像診断中の鎮静を避けるために、CAGR 8.1%でハンドヘルドパネルを採用しています。
固定型検出器は、光ファイバー接続が30fps取得を確保する高スループット透視撮影室を依然として支配しており、大面積パネルはつなぎ合わせることなく下肢全長および脊椎全長の要件を満たしています。しかし、WHOによる移動型ラジオグラフィの必須機器分類および新興経済圏でのドナー支援調達が、増分量を携帯型製品に傾け、固定型機器のシェアを徐々に侵食しています。
用途別:
獣医画像診断が最速の成長を記録医療画像診断は2025年売上高の68.13%を占め、年間12億件の手技に支えられています。しかし、獣医画像診断は世界的なペット飼育数の増加と北米における保険普及率が25%に上昇したことにより、CAGR 7.61%で分野をリードしています。更新されたシールド規制はクリニックにフィルムからの移行を要求し、フラットパネルベンダーはコンパクトなジェネレーターと動物の解剖学に最適化されたソフトウェアをバンドルしています。歯科医院は、即時の読み取りと化学廃棄物削減に駆動されて、CAGR 5.9%でフィルムからデジタル口腔内センサーへ移行しています。
セキュリティスクリーニングは現在の需要の12%を占め、誤報を35%削減するデュアルエネルギーCTの展開に牽引されています。産業用非破壊検査は、電気自動車バッテリーラインと航空宇宙積層造形サイトが100%検査を要求することでCAGR 6.9%の追い風を加えています。食品検査から地質コア分析に至るその他の新興用途は、画質の向上と検出器価格の軟化に伴い、控えめながら堅調な普及を示しています。
エンドユーザー別:
外来センターが優位に病院は2025年売上高の66.73%を生み出しましたが、画像診断センターは支払者がより低コストな環境に量を移すにつれ、CAGR 7.69%でそれを上回ると予想されています。外来センター向けX線検出器市場規模は、償還格差が拡大するにつれて2031年にかけてほぼ7億米ドル増加すると予測されています。専門クリニック、特に整形外科およびカイロプラクティック診療所は、同日診断を確保するために院内ラジオグラフィに投資しています。産業施設は、バッテリーおよび航空宇宙組立における義務的な検査に牽引されて需要の11%を維持しています。研究機関は、放射光および小動物向け研究における光子計数アップグレードを通じて小規模ながら安定したシェアを維持しています。
獣医クリニックは現在の納入量の3%に過ぎませんが、プレミアムなペットケア支出と保険会社によるデジタル検査提出の義務付けに牽引されてCAGR 8.1%で拡大しています。歯科医院やセキュリティ機関を含む残りのポケットは合計7%を占め、フィルムや蛍光透視管からの一貫した移行を示しています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能です
パネルサイズ別:
コンパクトフォーマットが勢いを増す大面積検出器は2025年に56.71%のシェアを保持し、一般ラジオグラフィおよび透視撮影市場を引き続き支配しています。しかし、小面積フォーマットは歯科、小児科、および獣医への採用に牽引されてCAGR 6.96%で上昇しています。8×10インチから11×14インチにわたる中面積パネルは外傷ベイで使用されており、軽量設計が患者のポジショニングを容易にします。口腔内センサーがフィルムを超えるにつれ、小面積ユニットのX線検出器市場シェアは上昇すると予想され、チェアサイドでの診断を提供し化学廃棄物処理の必要性を排除します。
ベンダーは現在、脊椎側弯症の画像診断においてつなぎ合わせアーチファクトを排除する17×34インチの単一露出検出器を提供しており、バッテリー技術の進歩により携帯型パネルの重量が2.5kg未満に低下しています。大面積パネルは脊椎全長および血管内治療用として代替不可能ですが、専門用途の拡大に伴い収益構成は着実にコンパクトおよび中型サイズへとシフトしています。
地域分析
北米X線検出器市場
北米は2025年収益の38.92%を占め、2031年にかけて6.1%のCAGRで成長する見込みである。デジタルラジオグラフィーの普及率が85%を超えているため、市場を牽引するのは初回購入ではなく、買い替え需要である。連邦政府の償還額は2025年に2.9%しか増加せず、機器インフレに追いつかず、アップグレードサイクルが長期化している。セキュリティ機関も需要を押し上げており、TSAは2024年にチェックポイント用CTユニットを300台導入し、2030年までに2,218台を目標としている。税関・国境警備局は2028年までに大型スキャナー153台を展開する予定である。
アジア太平洋X線検出器市場
アジア太平洋地域は最も成長が速い地域であり、CAGRは7.41%である。インドが医療機器セクターを500億米ドル規模に育成し、2030年までに輸入依存度を60%に引き下げる取り組みを推進していることが追い風となっている。生産連動型インセンティブはフラットパネルの組み立てをカバーしており、グリーンフィールド工場がローカル基板の生産能力を拡大している。日本の8,300の病院は、改正された医薬品・医療機器関連法令のもとでデジタル化の完移行に近づいており、Konica Minoltaとのベトナム公立病院パートナーシップが農村部への普及を加速させている。中国のNMPA承認サイクルは国内サプライヤーを保護しており、iRayおよびVieworksが競争力のある価格のパネルを東南アジア全域に輸出することを可能にしている。
EMEAおよび南米X線検出器市場
欧州は2025年の世界販売の26%を占めた。EUチップス法による430億ユーロの資金援助が大陸内の半導体ラインを構築し、2022年の供給不足を招いた16週間のリードタイムを短縮している。ドイツ、英国、フランスの国民医療制度は患者被ばく線量の低減に向けて移行しており、EU MDR準拠を義務付けている。中東・アフリカは6%のシェアを占め、ビジョン2030のもとでサウジアラビアおよびUAEにおける病院建設が牽引している。南米の5%のシェアは、ブラジルがアマゾン地域の診療所にポータブルユニットを配備し、アルゼンチンが2028年までにデジタル普及率60%を目標とすることで拡大が見込まれる。

規制環境
X線検出器の商業化は、医療機器および放射線放出製品に対する多地域規制によって形作られており、製造業者は通常、規制当局が参照する国際規格に沿って申請を行っている。米国では、FDAがIEC規格を用いた医療用X線画像診断装置の適合性評価経路を提供する一方、電離放射線を放出する製品の性能要件は21 CFR Part 1020で対応されている。FDAの品質マネジメントシステム規則(QMSR)は2026年2月2日に発効し、CGMPの期待事項を更新するとともに、機器ポートフォリオ全体で標準化された品質システム文書化への重視を高めた。
安全性および性能検証は、一般にIEC 60601-1基本規格を基盤とし、放射線防護やモダリティ固有の要件をカバーする副通則規格・個別規格(IEC 60601-1-3およびIEC 60601-2-54を含む)を用いて構築される。臨床導入における品質管理は、画像チェーン全体の受入試験および定常試験のためのIEC 61223-3-8:2024などの試験フレームワークによって強化されており、EN IEC 61267:2026のような新しい放射線条件の参考規格が特性評価と試験の比較可能性を支えている。カナダでは、該当する機器区分に対して放射線放出装置(RED)法による並行監督が加わり、北米市場に供給するサプライヤーに対して文書化、ラベリング、試験整合作業の増加をもたらしている。
バリューチェーン分析
バリューチェーンは、上流の材料および半導体インプットから始まる。これには、光導電体(アモルファスセレンおよびCdTe)、シンチレータ(CsI)、ガラス基板、TFT/CMOSバックプレーン、ASIC、遮蔽・パッケージング材料が含まれる。その後、ウェハ製造とパネルまたはバックプレーン加工、シンチレータコーティングまたは直接変換蒸着、検出器モジュール組立(携帯型向けの筐体、バッテリー、無線サブシステムを含む)、校正および画像チェーン特性評価を経て、最終的にファームウェア、ノイズ低減、接続性、サイバーセキュリティ制御を含むソフトウェア統合へと進む。
川下需要は、病院や画像診断センターに供給する医療用OEMおよびシステムインテグレーターと、非破壊検査(NDT)や検査設備に供給する産業用・セキュリティ用OEMとに二分される。いずれの経路においても、サービス、校正、ライフサイクル交換部品が初回出荷を超えて収益を拡大させている。供給動向は依然として、重要工程を管理し、リードタイムリスクを低減し、ハードウェアと独自処理技術を組み合わせることができる垂直統合型企業に有利に働いている。iRay Groupは、RSNA 2025において垂直統合されたCT部品チェーンを紹介し、スタック内の複数のノードにわたる内部管理が、外部サプライヤーへの依存をどのように低減できるかを示した。また、スタックは高度な半導体ベースのアーキテクチャへと引き寄せられており、GE HealthCareはシリコン検出器技術を用いた光子計数CT製品についてFDA 510(k)クリアランス(2026年3月)を取得し、Sony Semiconductor Solutionsは高速検査向けの直接変換方式X線CMOSセンサーIMX711を発表した(2026年6月)。
競争環境
X線検出器市場は中程度の集中度を示しており、上位5社が2025年の売上高の約52%を支配しています。Varex Imaging、Canon、Siemens Healthineers、GE HealthCare、およびFujifilmのシンチレーター、フォトダイオード、および組立ラインの垂直統合により、サードパーティ部品に依存する組立業者より8~12パーセントポイントのマージン優位性が得られています。iRay Technology、Vieworks、Rayence、およびDRTECHを含むアジア系の挑戦者は、労働裁定と輸出補助金を活用して発展途上市場でインカンベントより最大20%低価格を提示しています。
技術が主要な競争の場です。CanonとSiemensは内因性スペクトル画像を可能にする光子計数アーキテクチャに投資しています。AgfaとCarestreamは乳腺撮影の精度のために150µmピッチのアモルファスセレンパネルを改良しています。KA Imagingなどのスタートアップは、単一の露出から骨抑制ビューを出力するデュアルエネルギー携帯型検出器の認可を取得し、線量を30%削減しています。
規制は持続的な参入障壁を形成しています。FDA、EU MDR、およびNMPAの同時承認を維持することは、検出器ファミリーあたり50万~120万米ドルのコストがかかり、24ヶ月に及ぶことがあり、新規参入を妨げています。FDAの市販前ガイダンスおよびEUサイバーレジリエンス法(EU Cyber Resilience Act)に基づくサイバーセキュリティ精査がさらにコンプライアンス障壁を高め、認定済みプラットフォームの価値を高めています。
X線検出器業界リーダー
Varex Imaging Corporation
Thales Group
Canon Inc.
iRay Technology Co. Ltd
Vieworks Co. Ltd
- *免責事項:主要選手の並び順不同
X線検出器市場
- Varex Imaging Corporation
- Thales Group
- Canon Inc.
- iRay Technology Co. Ltd
- Vieworks Co. Ltd
- Fujifilm Medical Systems
- Konica Minolta Inc.
- Agfa-Gevaert Group
- Teledyne DALSA Inc.
- PerkinElmer Inc.
- Analogic Corporation
- Siemens Healthineers
- GE HealthCare
- Carestream Health Inc.
- Hamamatsu Photonics K.K.
- Rayence Co. Ltd
- Vieworks Co., Ltd.
- Detection Technology Plc.
- DRTECH Corporation
- Comet Holding AG
- Samsung Medison
- Philips Healthcare

市場機会と将来展望
明確なホワイトスペースの一つは、フラットパネル検出器製造におけるサプライチェーンの現地化と性能向上の重なりである。Varex Imagingは、ヴィシャーカパトナムのアーンドラ・プラデーシュ・メドテック・ゾーン(AMTZ)に施設を開設(2025年12月)し、国内でのCsIコーティング能力を含んでいる。一方、Vieworksは化城(Hwaseong)拠点で大規模な拡張を完了し(2025年11月)、フラットパネル検出器および産業用カメラの製造能力を増強した。これらの動きは、リードタイムの短縮とマルチソーシングの回復力を求めるOEMやプロバイダーにとって、特にポータブルおよびデジタルラジオグラフィーの導入を優先するアジア太平洋地域の調達プログラムにおいて、地域調達の選択肢を広げるものである。
第二の機会は、従来のエネルギー積分型パネルから、感度と線量効率の向上を目的としたスペクトラルおよび次世代検出器アーキテクチャ(光子計数CTや新興材料システムを含む)への移行である。キヤノンは日本初の国産光子計数CTと称されるUltimionを発表し(2026年4月)、GE HealthCareの光子計数CT検出器のクリアランス(2026年3月)は、先進的検出器タイプが研究用途を超えてより広くプラットフォーム化されつつあることを示している。並行して、2026年の研究活動では、ペロブスカイト系X線検出器の実用化ロードマップや、暗電流の抑制と安定性向上を目指した新アーキテクチャが説明されており、医療および産業検査の両分野において、低線量撮影と高解像度ニーズに対応する将来のパネル形式へのパイプラインを支えている。
Recent Industry Developments in X線検出器市場
- 2026年4月:キヤノンは、日本初の国産光子計数CTスキャナーと称されるUltimionを発売し、高解像度スペクトラル撮像のために光子計数検出器技術を採用した。この発売は、プレミアムCT製品を差別化し、上流の検出器性能要件を引き上げるスペクトラル検出器プラットフォームへの継続的な投資を浮き彫りにしている。
- 2025年11月:Vieworksは、韓国の化城(Hwaseong)製造拠点の大規模拡張を完了し、デジタルX線検出器および高解像度産業用カメラの生産能力を倍増させた。この生産能力の増強は、医療および産業チャネル全体のOEM顧客に対する供給保証を強化し、新世代検出器の迅速なスケールアップを支えている。
- 2024年5月:米国放射線学会(American College of Radiology)は、AI支援画像診断ワークフローに対する月次感度チェックを含む2024年ガイダンスを発表した。これにより、接続された検出器システムに対する運用上の監視が強化され、AI機能が検出器および取得チェーンに近づくにつれて、ベンダーが安定した検証可能な性能を提供する必要性が高まっている。


X線検出器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、X線検出器市場は、医療、歯科、産業検査、セキュリティスクリーニング、および獣医用途にわたるX線画像の取得に使用される検出器から得られる収益を対象としています。数値は米ドルで測定され、これらのエンドユース向けに販売される検出器システムの需要を反映しています。
対象外の範囲:単独のX線発生装置、完全な画像診断室、および検出器の提供物にバンドルされ価格設定されていない限りの広範な画像診断ソフトウェアは除外しています。
セグメンテーション概要
- タイプ別
- フラットパネル検出器
- 間接型フラットパネル検出器
- 直接型フラットパネル検出器
- コンピューテッドラジオグラフィ検出器
- 電荷結合素子検出器
- ラインスキャン検出器
- その他のタイプ
- フラットパネル検出器
- 携帯性別
- 固定型検出器
- 携帯型検出器
- 用途別
- 医療画像診断
- 歯科画像診断
- セキュリティスクリーニング
- 産業用非破壊検査
- 獣医画像診断
- その他の用途
- エンドユーザー別
- 病院
- 画像診断センター
- 専門クリニック
- 産業施設
- 研究機関
- 獣医クリニック
- パネルサイズ別
- 大面積検出器
- 中面積検出器
- 小面積検出器
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、X線画像診断および検査の需要マップを構築し、それを検出器の出荷量、交換サイクル、および価格設定に結びつけることから始まります。採用シグナルを固定するために、米国FDA医療機器データベース、国際電気標準会議(IEC)の規格参照、世界保健機関(WHO)の画像診断アクセスに関する出版物、およびOECDの医療統計などの公開情報源を活用しました。
市場を実際の支出パターンと結びつけるため、関連する検出器および画像診断コンポーネントの通関・貿易統計、検出器材料と性能に関する査読済み学術誌、ならびに放射線科およびセキュリティ機器に関する公共調達・入札ポータルも調査しました。企業の年次報告書、投資家向け資料、および製品カタログは、製品ポジショニング、平均販売価格帯、および地域別の入手可能性を確認するために使用し、企業財務をカバーする有料サブスクリプションおよび特許活動をカバーする別のサブスクリプションは、財務開示および技術革新トレンドのギャップを補完するために選択的に使用しました。これらのデスクソースはあくまで例示であり、データ収集、検証、および明確化のために他にも多数の参考資料を確認しています。
一次インタビューおよびサーベイ
一次情報は、検出器サプライヤー、チャネルパートナー、および大口エンドユーザーとの専門家インタビューおよび構造化サーベイを通じて収集され、デスクリサーチからの仮定を実務的な観点から検証しました。これはグローバル市場であるため、回答はアジア太平洋、欧州・中東・アフリカ、および南北アメリカ全体でバランスよく収集され、価格変動、リードタイム、交換頻度、ならびに固定型と携帯型の需要の分割に追加的な焦点を当てました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部(CXO):18% | アジア太平洋:43% |
| 中位層:45% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ:31% |
| 中小規模プレイヤー:18% | マネージャー:42% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、画像診断および検査活動、導入済みベースの方向性、ならびに調達の強度を用いて地域別の検出器支出の対象市場を再構築するトップダウンアプローチで構築されています。これは次に、主要な検出器フォーマットの推定出荷量に対してサンプリングされた平均販売価格を乗じた値や、製品ミックスの変化を調整するためのチャネルチェックなど、選択的なボトムアップ近似値と照合されます。
モデルにおいては、フラットパネルとコンピューテッドラジオグラフィー検出器の需要の分割、携帯型と固定型の購入ックス、病院および産業サイトにおける典型的な交換サイクル、ならびに小型・大型パネルサイズ間の価格差など、いくつかの実務的なインプットが大部分のウェイトを占めています。画像診断手技の成長やセキュリティスクリーニング機器の更新プログラムなどの利用率・採用シグナルは、セグメント成長率を適用する際に合計値を現実的に保つために使用されます。小規模サプライヤーやニッチな用途について開示のギャップが生じた場合は、近接する価格ポイントと導入済みベースの保守的なシェアを用いて補間し、推定される数量が生産能力および輸入トレンドを逸脱しないことを検証します。
予測は、一次討議で合意された共通ドライバーの短いリストに支えられたシナリオ分析を用いて構築され、価格や交換サイクルが一時的なスパイクを生じさせる場合には年次平滑化が適用されます。アウトプットは米ドル建ての市場価値のセットであり、限られた数の再現可能なステップと観察可能な指標に追跡可能な状態を維持します。
データ検証と更新サイクル
検証は、地域別の手技・調達の方向性、関連コンポーネントの貿易フロー、および推定される検出器交換量を含む独立したシグナルに対してモデルアウトプットを三角測量することで行われます。推定値がパターンから外れているように見える場合は、仮定を再確認し、価格、ミックス、およびタイミングを再確認するためのフォローアップコールを実施してから合計値を確定します。
第二のアナリストが主要ドライバーのストレステストを行い、その後最終数値が地域およびエンドユース全体にわたる前年比の変動と論理的整合性について確認されるという多段階レビューが実施されます。レポートは年次で更新され、価格、供給、または需要に重大な影響を与える事象が発生した場合には中間更新が行われます。納品前に最新の公開情報が最終的な見解に反映されるよう、最終確認が実施されます。
Mordor IntelligenceのX線検出器市場規模と他の公表推計値との比較
X線検出器の公表市場規模がしばしば異なるのは、対象範囲が必ずしも一致しておらず、同一年度が異なる価格ポイント、出荷量の仮定、および通貨タイミングを用いて測定される場合があるためです。差異はまた、各出版社がバンドル品目、交換対新規設置、および基礎インプットの更新頻度をどのように扱うかによっても生じます。
一部の推計は、関連サービスを含む可能性のある工場出荷価格ベースの見方に傾いており、他の推計は検出器の部品表の外側にある隣接する画像診断ハードウェアを混在させています。表中の差異は主に、検出器の周辺で何がカウントされるか、パネルサイズと携帯性のミックスがどのように価格設定されるか、そして基準年が手技の成長や調達サイクルなどの検証済み需要シグナルに固定されているかどうかによって説明されます。Mordor Intelligenceはこれらのシグナルを用いて、2026年の合計を用途レベルのチェックを伴う検出器のみの収益に結びつけています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 45.6 ビリオン 米ドル(2026年) | |
| 産業出版社A | 40.2 ビリオン 米ドル(2026年) | 採用および交換タイミングをより保守的に扱う異なるベースケース構築を使用しており、ポータブルシステムなど交換頻度の高い用途における近期需要を過小評価する可能性があります。 |
| グローバル出版社B | 57.6 ビリオン 米ドル(2026年) | 関連サービスおよびより広範な価値獲得を含む可能性のある工場出荷価格ベースの収益ビューを報告しており、これにより合計が検出器のみの支出モデルを上回る水準に押し上げられます。 |
総合すると、この比較は、ギャップの大部分を単一の成長仮定ではなく対象範囲と価格ロジックが生み出していることを示しています。インプットを観察可能な需要ドライバーに結びつけ、推定される数量と価格を複数のシグナルに対して検証することで、最終的な市場規模は年々監査しやすく、一貫して更新しやすい状態を維持しています。


レポートで回答される主要な質問
X線検出器市場の現在の世界規模はどのくらいですか?
X線検出器市場規模は、2025年の28.6 ビリオン 米ドルおよび2026年の30.2 ビリオン 米ドルから、2031年までに39 ビリオン 米ドルへと拡大する見込みであり、2026年ら2031年にかけて5.27%のCAGRを記録すると予測されます。
最も成長が速い検出器技術はどれですか?
直接変換フラットパネル検出器は、病院が低線量・高検出量子効率の画像診断を優先していることから、2031年にかけてCAGR 7.49%で拡大すると予測されています。
なぜ携帯型検出器が病院で普及しているのですか?
ワイヤレスパネルはベッドサイド検査時間を10分未満に短縮し、患者搬送に伴う感染リスクを低減し、必須ケアのための移動型ラジオグラフィを優先するWHOのガイダンスに沿っています。
最も高い成長を記録する地域はどこですか?
アジア太平洋は2031年にかけてCAGR 7.41%を記録すると予想されており、インドの生産連動型インセンティブスキームと東南アジア全体での機器調達拡大に牽引されています。
ベンダー間の競争はどの程度集中していますか?
市場は中程度に集中しており、上位5社のサプライヤーが売上高の約52%を支配しており、集中スコアは6となっています。
デジタルラジオグラフィの獣医採用を推進しているのは何ですか?
ペット飼育数の増加と更新されたシールド基準が、クリニックにフィルムからフラットパネル検出器への移行を促し、獣医画像診断需要のCAGR 7.61%をもたらしています。
最終更新日:



