
風力タービンギアボックス修理・再整備市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
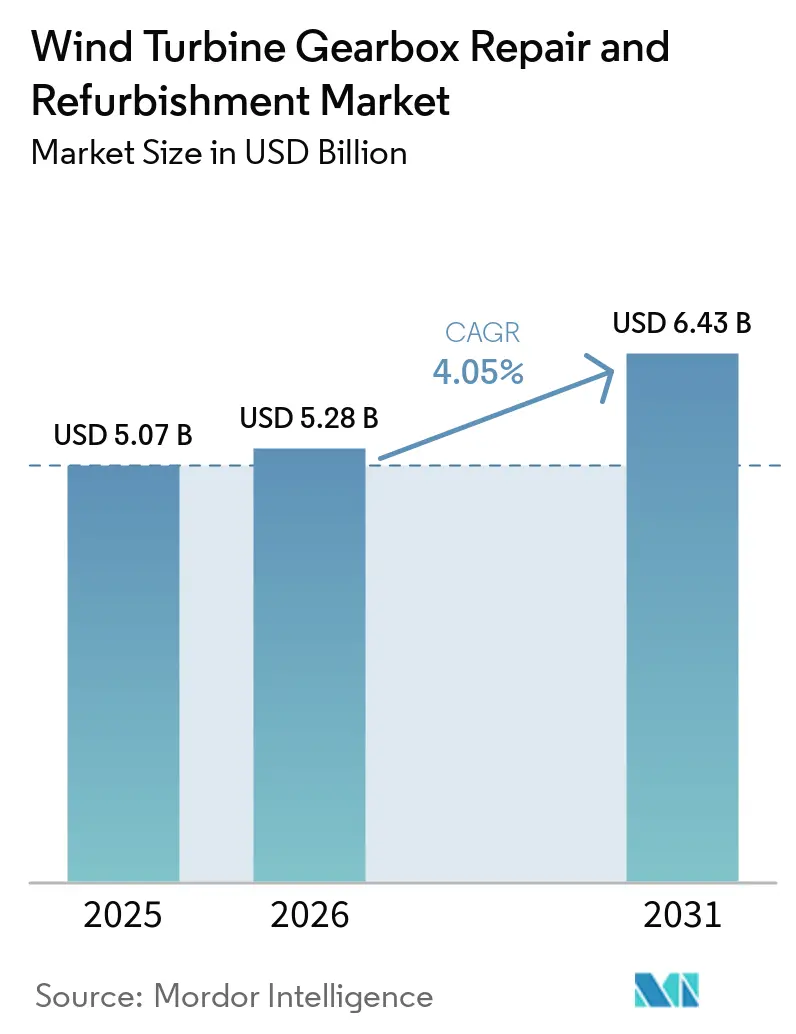
| 市場規模 (2026) | 5.28 十億米ドル |
| 市場規模 (2031) | 6.43 十億米ドル |
| 成長率 (2026 - 2031) | 4.05 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる風力タービギアボックス修理・再整備市場分析
風力タービンギアボックス修理・改修市場の2026年における規模はUSD 52.8億と推定され、2025年のUSD 50.7億から成長し、2031年にはUSD 64.3億に達する見通しで、2026年から2031年にかけてCAGR 4.05%で成長します。
この進展は、老朽化が進む陸上フリートの激増、ギアボックス製造能力の制約、および稼働保証への需要拡大が相互に衝突する中から生じています。欧州フリートの人口動態的変化、新型コロナウイルス感染症後における新品ギアボックスの18ヶ月に及ぶリードタイム、および保険主導のサービスプロトコルが連動し、修理の経済性が完全交換よりも魅力的となっています。独立系サービスプロバイダー(ISP)はマルチブランドの専門知識を活かし、元の機器メーカー(OEM)の既存ポジションを侵食しつつあります。一方、洋上タービンはチケット価値が高く、物流コストが総メンテナンス費用の30%を超えるため、プロバイダーは交換プールおよびアップタワー修理モデルの精度向上に取り組んでいます。データ駆動型予知保全がアジア太平洋地域から他の地域へ普及するにつれ、オペレーターは壊滅的なベアリング故障の数週間前に介入できるようになり、年間エネルギー生産量を維持しつつ均等化電力コスト(LCOE)の低減が実現しています。
レポートの主要なポイント
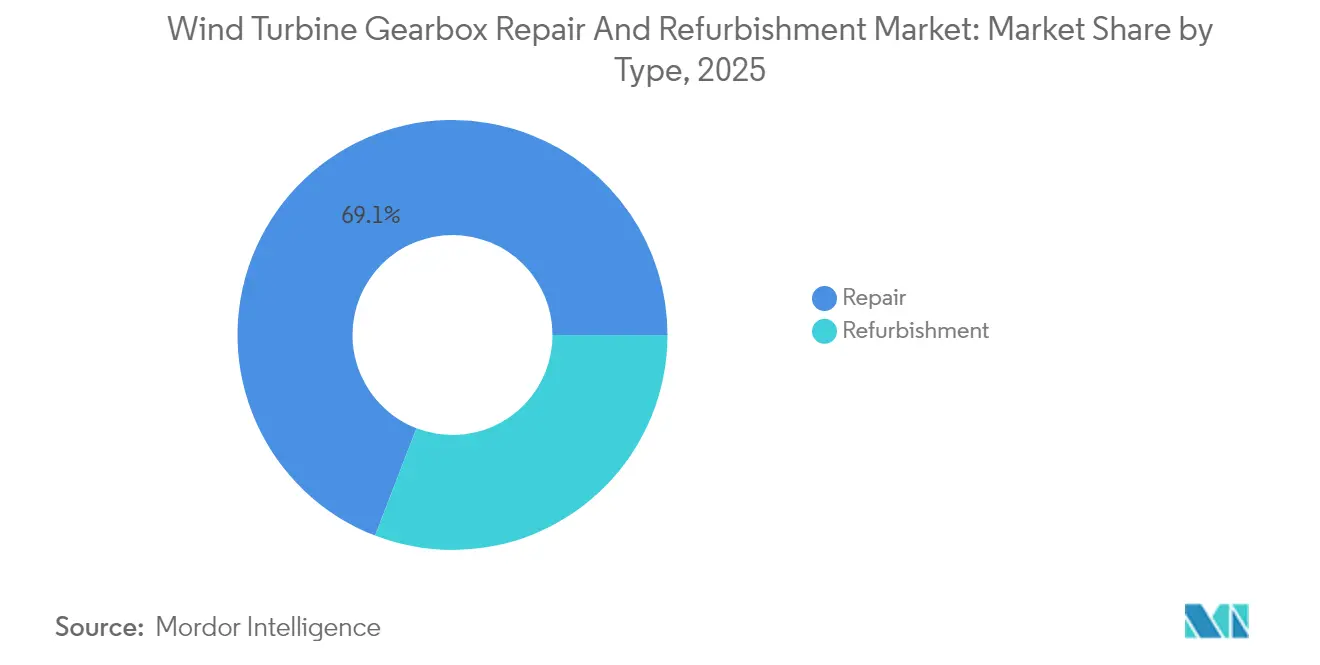
- タイプ別では、修理が2025年の風力タービンギアボックス修理・改修市場シェアの69.14%を占め、一方で改修は2031年にかけてCAGR 4.7%で拡大する見通しです。
- ギアボックス故障コンポーネント別では、ベアリングが2025年の修理受注の60.55%を占め、ギアコンポーネントは2031年にかけてCAGR 4.95%を記録する見込みです。
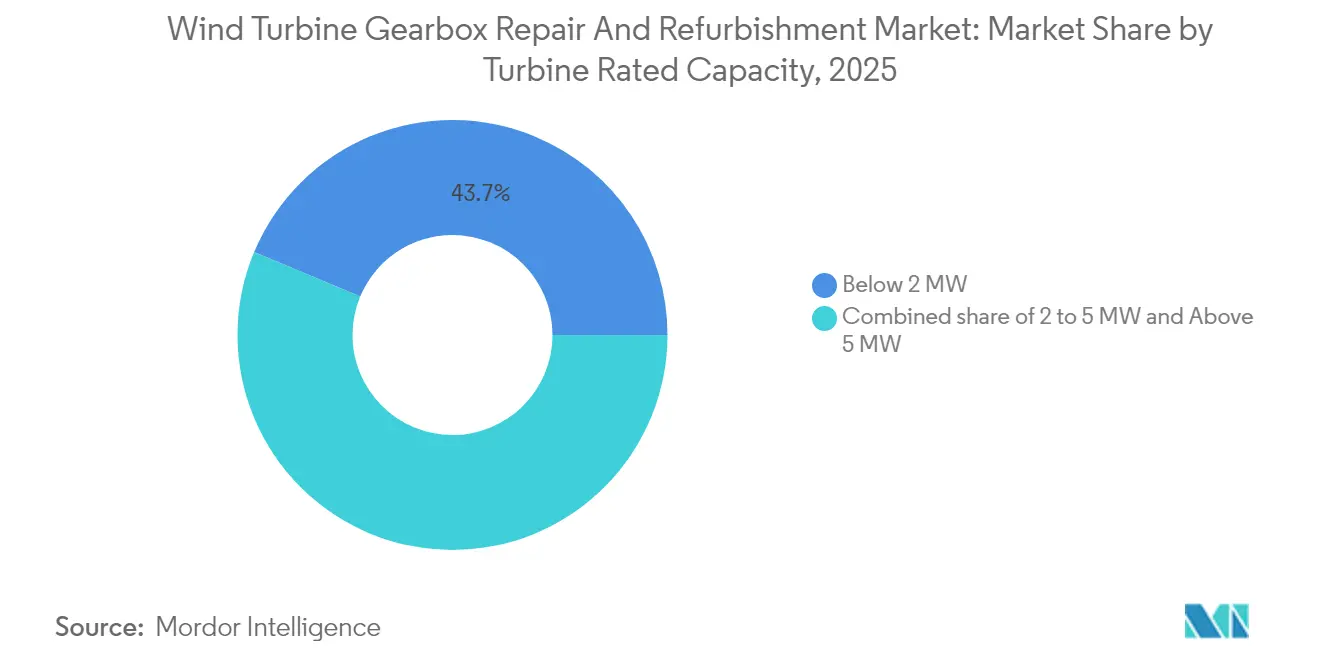
- タービン定格容量別では、2MW未満のセグメントが2025年の風力タービンギアボックス修理・改修市場規模の43.70%を占め、5MW超のセグメントはCAGR 4.65%で拡大しています。
- サービスプロバイダー別では、OEMサービス部門が2025年に58.05%のシェアを保持している一方、独立系サービスプロバイダー(ISP)はCAGR 5.3%で成長しています。
- 設置形態別では、洋上が2025年収益の25.95%を占め、2031年にかけて最速のCAGR 6.85%が見込まれています。
- 地域別では、欧州が2025年収益の37.45%を占め、アジア太平洋地域は2031年にかけてCAGR 6.55%で成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (約)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 10年超の陸上タービンフリートの急速な老朽化 | 1.20% | グローバル、欧州および北米に集中 | 中期(2~4年) |
| OEM主導のグローバル修理ハブの展開 | 0.80% | グローバル、北米および欧州に重点 | 長期(4年以上) |
| 時間ベースのメンテナンスからデータ駆動型予知保全契約へのシフト | 0.60% | APACを中核として欧州および北米に波及 | 中期(2~4年) |
| 新品ギアボックス供給の逼迫およびCOVID後の18ヶ月リードタイム | 0.90% | グローバル | 短期(2年以内) |
| 停電補償の削減を目的とした保険義務化による予防的修理 | 0.40% | 主に欧州および北米 | 中期(2~4年) |
| クレーン稼働時間を35~50%削減するモジュール式交換プールビジネスモデル | 0.30% | グローバル、欧州での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
10年超の陸上タービンフリートの急速な老朽化
2010年から2014年にかけて稼働開始した設備は、ギアボックスが大規模な介入を必要とする7〜10年の時期を迎えつつある。[1] 多くの既存タービンに高度な状態監視システムが搭載されていないため、オペレーターは事後対応型の修理を余儀なくされており、その費用は1件あたり250,000〜300,000 米ドルに上る。ドイツとデンマークにおける初期の風力開発が同期したメンテナンスサイクルを生み出したため、ヨーロッパが最初にその影響を受けている。この人口統計的な膨張は2027年まで激化し、風力タービンギアボックス修理・再整備市場への持続的な需要を確保するだろう。
OEM主導のグローバル修理ハブの展開
OEMは集中型の再製造ハブへ投資することで、ターンアラウンドタイムの短縮とアフターマーケット利益の確保を図っています。GE Vernovaは、より広範なUSD 6億の米国サプライチェーンプログラムの一環として、テキサス州アマリロにおけるギアボックス改修能力のためにUSD 1億を充当しました。Siemens Gamesaはスペインの改修工場を運営しており、EncoのPrincess Amalia洋上風力発電所向けに10週間のオーバーホールサイクルを完了しています。集中型ハブは遊星歯車修理のための専用工具を維持し、予測的在庫の確保を可能にすることで、風力タービンギアボックス修理・改修市場をさらに拡大しています。
時間ベースのメンテナンスからデータ駆動型予知保全契約へのシフト
センサーおよび機械学習の進歩により、オペレーターは故障の数日前に温度スパイク、振動異常、および潤滑不良を検知できるようになりました。主要故障の4分の1を事前に抑制することで、予知保全戦略は直接的な運転・維持管理(O&M)コストを8%削減し、生産損失を11%低減します。アジアのデベロッパーは新型タービンにSCADA連携の状態監視システムを搭載し、可用性ベースのサービス契約を締結しています。Kavakenなどの診断ベンダーは事例ライブラリを活用して根本原因分析の精度を向上させ、風力タービンギアボックス修理・改修業界全体に予知保全文化を定着させています。
新品ギアボックス供給の逼迫と18ヶ月のリードタイム
原材料のボトルネックとニッチな製造能力により、風力タービンギアボックスの納期は18ヶ月にまで延長されている。オペレーターはこれほどの稼働停止を許容できないため、事前にオーバーホールされたユニットが地域のデポに待機し、即時交換に対応する再整備または交換プール方式を選択している。供給不足はまた、ギアボックスの完全取り外しを回避する現地修理技術の革新を促し、独立系サービスプロバイダーのサービスシェアを高めている。
阻害要因の影響分析*
| 阻害要因 | (約)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ギアボックスを不要とするダイレクトドライブタービンへの急速な移行 | -0.70% | グローバル、特に洋上開発が主導 | 長期(4年以上) |
| 洋上ギアボックス取り扱いにおける高い物流コスト(チケットの30%超) | -0.50% | グローバルの洋上市場 | 中期(2~4年) |
| 中南米および中東・アフリカ地域におけるクラス認定改修施設の不足 | -0.30% | 中南米および中東・アフリカ地域 | 長期(4年以上) |
| マルチブランド修理を阻害するIP制限付き設計データ | -0.20% | グローバル、特にISPへの影響が大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ギアボックスを不要とするダイレクトドライブタービンへの急速な移行
洋上デベロッパーはアクセスが困難な場所での信頼性向上を重視し、ギアボックスを排除したダイレクトドライブ構成を好む傾向にあります。査読済みの比較研究では、歯車式タービンはダイレクトドライブタービンに比べてMW当たりのOPEXが9.3%高いことが示されています。[2]しかし、希土類磁石の必要性と高い初期資本費用により採用は大型洋上プロジェクトに限定されており、既存の歯車式フリートの近期的な置き換えは限定的です。
洋上ギアボックス取り扱いにおける高い物流コスト
海洋上での修理には1日USD 10万を超える大型クレーン船が必要であり、さらに気象窓による制約を受けます。ScienceDirectの研究では、物流コストが洋上ギアボックス案件の30%以上を占めると推計されています。浮体式設備はジャッキアップ船が係留できないため複雑さが増し、自律型メンテナンスプラットフォームへの革新需要を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
修理の優位性が現在の収益を牽引修理サービスにおける風力タービンギアボックス修理・改修市場は2025年にUSD 35.1億に達し、総収益の69.14%を占めました。オペレーターはギアボックスを障害発生まで稼働させ続ける傾向があり、可用性を迅速に回復する修理を優先してきました。しかし、資産オーナーが延長保証とライフサイクル向上を求めるにつれ、改修はCAGR 4.7%で前進しています。GE Vernovaのスペイン拠点は改修済みドライブトレインにエンジニアリング改善を組み込み、再介入の頻度を削減することで、プロアクティブなオーバーホールへの戦略的転換を示しています。このセグメントの進化は、風力タービンギアボックス修理・改修市場が即時の稼働ニーズと長期的な資産最適化をどのようにバランスしているかを示しています。
改修の材料スコープが広いことで、ベアリングのアップグレード、ギアの再プロファイリング、および既知の故障モードを対象とした潤滑設計の見直しが可能になります。保険会社は改修済みユニットに対してより長い保険期間を付与することが多く、オーナーの経済性を高めます。老朽化フリートが第二の10年に突入するにつれ、改修は風力タービンギアボックス修理・改修業界全体で修理との収益格差を徐々に縮小していくでしょう。



ギアボックス故障コンポーネント別:
ベアリング故障がサービス需要を支配2025年にはベアリングが故障の60.55%を引き起こし、専門的な交換および潤滑サービスの需要を牽引しました。汚染物質、変動負荷、およびマイクロピッティングが早期摩耗を引き起こし、ベアリングの健全性が予知分析の焦点となっています。歯車の歯面損傷はより小さいシェアを占めますが、ホワイトエッチングクラックが業界の注目を集めるにつれCAGR 4.95%が見込まれます。潤滑システムの最適化により、エネルギー損失の最大50%を回避しコンポーネント寿命を延長できます。ベアリング診断およびフラッシュ・フィルサービスを習得したサービスプロバイダーが、風力タービンギアボックス修理・改修市場における近期的な価値の大部分を獲得します。
タービン定格容量別:
2MW未満フリートが現在の活動を牽引2MW未満のタービンは、初期世代の機器がメンテナンス集約期を迎えるため、2025年のギアボックス作業受注の43.70%を生み出しました。インドの再発電政策は25.4GWに及ぶこの容量クラスのオーバーホールを促進し、改修後に1.5倍の出力向上を保証しています。主流の2MW~5MWタービンはマルチブランドの知識を必要とする多様な中間コホートを形成する一方、5MW超の機器は設置率の上昇と高価値ギアボックスにより最速のCAGR 4.65%をもたらします。サービスプロバイダーはそれに応じてサービスを区分しており、レガシー専門業者は老朽化した1MW~2MWフリートに対応し、OEMおよびティア1のISPはより新しいマルチメガワットクラスの専門知識を構築しています。

サービスプロバイダー別:
OEMの優位性がISPの挑戦に直面OEM部門は設計IPとインストールベース契約の強みにより、2025年収益の58.05%を保持しました。しかし、ISPのCAGR 5.3%はオーナーの選好におけるコスト主導の変化を裏付けています。Deutsche Windtechnikは複数のブランドにわたる7,100台以上のタービンを管理しており、独立系モデルが達成可能な規模を示しています。大規模なポートフォリオを持つ公益事業者は重要な修理のために小規模な社内部門を維持していますが、ほとんどは重作業を外注しており、風力タービンギアボックス修理・改修市場のデュアルトラック構造を強化しています。
設置形態別:
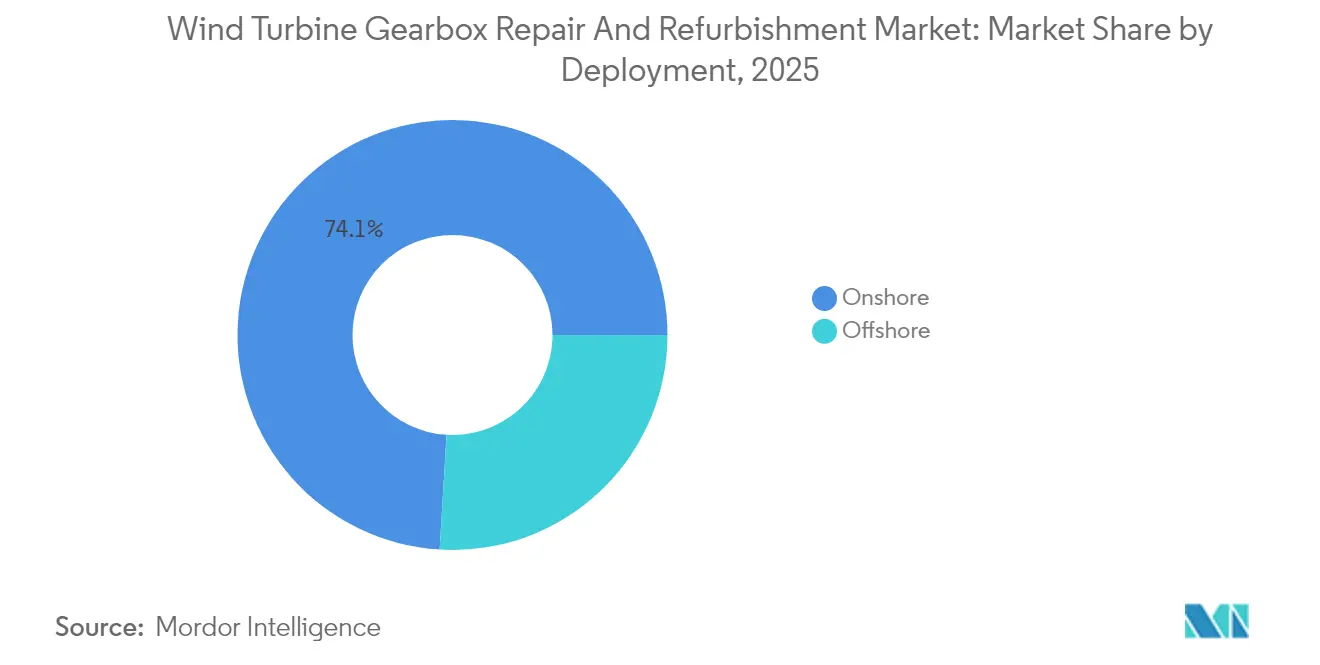
陸上の販売量対洋上の成長ポテンシャル陸上タービンは2025年収益の74.05%に貢献し、容易なクレーンアクセスと成熟したサプライラインに支えられています。2025年時点では25.95%に過ぎない洋上は、2026年から2031年にかけてCAGR 6.85%が見込まれています。作業ごとに30%を超える物流コストにより、オペレーターは専用サービス船で運搬される交換プールギアボックスを使用せざるを得ません。デュアルギアボックスのコンセプトはメンテナンス中でも発電継続を可能にしますが、初期資本費用は高くなります。この分類はプロバイダー戦略を形成しており、陸上専門業者は迅速な対応とコスト管理に注力し、洋上専門業者はプレミアム価格で信頼性を売り込んでいます。
地域分析
欧州風力タービンギアボックス修理・改修市場
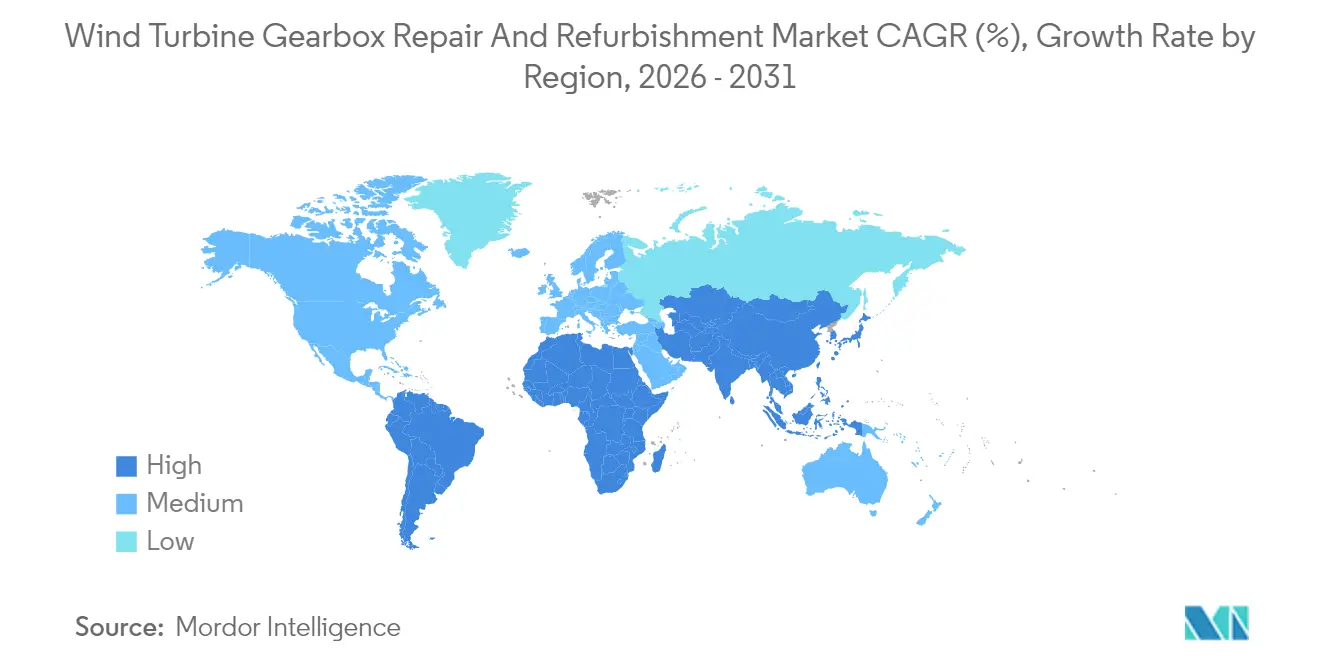
欧州は2025年に世界収益の37.45%を占め、同大陸における早期導入と現在の老朽化した設備群を反映している。WindEuropeのクリーン産業協定などの政策は、競争力を維持するために国内サービス能力の強化を推進している。北海における洋上風力は、高度な物流およびタワー上部修理ツールへの需要を押し上げている。予知保全の展開は規制当局の支持を得ており、風力タービンギアボックス修理・改修市場おける安定した業務量の成長を確保している。
アジア太平洋風力タービンギアボックス修理・改修市場
アジア太平洋地域は2031年に向けてCAGR 6.55%で最も急成長している地域である。中国の広大な設備群は保証期間から予知監視を重視した複数年サービス契約へと移行しており、インドの再動力化政策は2MW未満のタービンを改修パイプラインへと誘導している。Goldwindなどの国内有力企業はISPとコンポーネント交換プールで協力しているが、技術移転規制がローカルコンテンツの優位性を維持している。
北米・中南米・中東アフリカ風力タービンギアボックス修理・改修市場
北米はGE Vernovaのアマリロ再製造施設などのOEMハブによってサービスが提供される相当規模の設置基盤を維持しており、米国のオペレーターに対して迅速なターンアラウンドを確保している。中南米、中東・アフリカは、クラス認定工場の不足により依然として発展途上にあるが、成熟しつつある設備群が風力タービンギアボックス修理・改修市場全体にわたって段階的な需要をもたらすことが期待される。
規制環境
ギアボックスの整備実務を形作る世界標準およびガイダンスは、修理に特化した規則というより、ドライブトレインの設計、信頼性、状態監視の枠組みを通じて進化している。IEC 61400-4シリーズは2025年から2026年にかけて改訂され、IEC 61400-4:2025(風力タービン用ギアボックスの設計要件)、IEC/TS 61400-4-1:2026(故障モードに基づく信頼性評価手法)に加え、潤滑特性、システム構成、監視実務を扱うIEC/TR 61400-4-2:2026が公表された。ISO 16079-2:2020も、風力タービンのドライブトレイン状態監視・診断に関する認知された参照基準を提供しており、予知保全の文書化とエビデンスに基づく介入への移行を後押ししている。
IEC 61400-4:2025は新規ギアボックス設計を対象として策定されており、修理済みまたは改修済みギアボックスの要件、あるいは設計寿命を超えた延命に関する要件は定めていないため、改修品質の遵守は主にOEM仕様、社内QAシステム、現場レベルの産業安全規則に委ねられている。オフショア分野の規制動向も整備関連の文書化に影響を及ぼしている。米国内務省は2025年8月にオフショア風力エネルギー規制の見直しを開始しており、これによりオフショアで実施されるドライブトレイン作業に関する整備記録、部品トレーサビリティ、検査対応の要件が厳格化される可能性がある。
競争環境
市場集中度
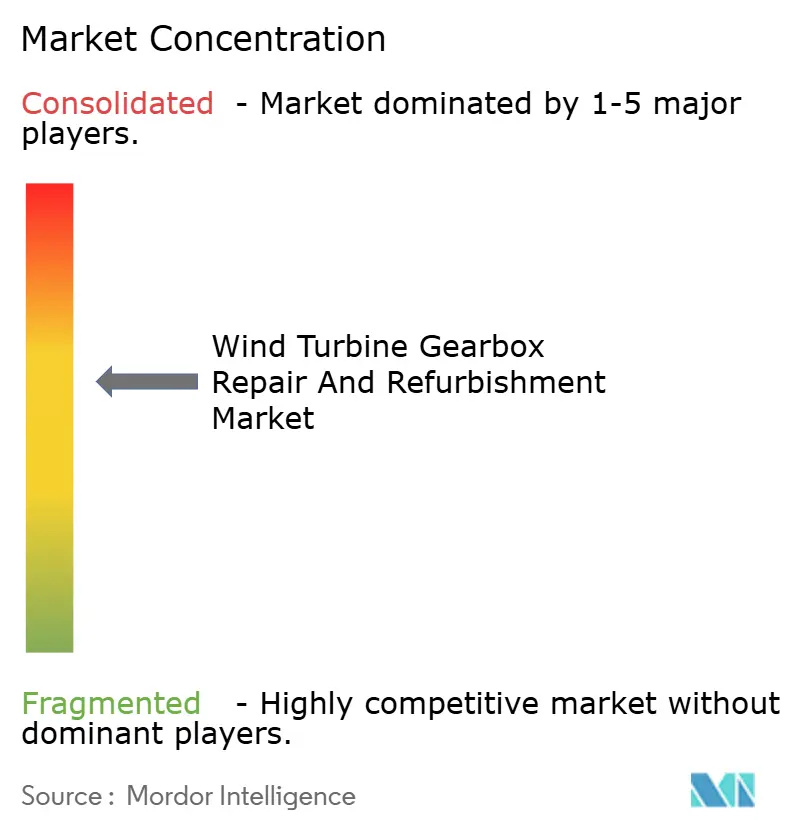
競争はマルチブランドの技術力、ターンアラウンドスピード、および予知分析に依拠しています。GE Vernovaの米国製造プログラムUSD 6億は、アフターマーケット利益ストリームへのOEM依存を裏付けています。Siemens Gamesa、ZF Friedrichshafen、およびFlenderは設計データを活用して長期サービス契約を確保しています。MoventasやConnected Wind ServicesなどのISPは費用対効果の高いアップタワー修理とベアリング改修を提供することでシェアを獲得しています。アップタワー式遊星歯車取り外しおよびAI駆動型振動診断における特許活動は、持続的な技術差別化を示しています。交換プールモデルは資本的な深さを必要とし、規模の大きいグループに有利に働きますが、ニッチなプロバイダーは地元市場での機動性を武器に受注できます。
フリートが老朽化するにつれ、オーナーは状態監視、遠隔診断、および現地対応介入を組み合わせたマルチブランド・マルチイヤーの契約を競争入札にかけます。これら三つをすべて統合した統一サービスパッケージを提供できるプレイヤーは、固定収益ストリームを獲得し、風力タービンギアボックス修理・改修業界における地位を確固たるものにするでしょう。
風力タービンギアボックス修理・再整備業界のリーダー企業
-
Siemens Gamesa Renewable Energy SA
-
GE Vernova
-
ZF Friedrichshafen AG
-
Moventas Gears Oy
-
SKF Group
- 注:主要企業の掲載順は順位を示すものではありません。
風力タービンギアボックス修理・再生市場 このレポートでカバーされる企業
- Siemens Gamesa Renewable Energy SA
- GE Vernova (incl. Winergy)
- ZF Friedrichshafen AG
- Dana-Brevini SpA
- Moventas Gears Oy
- Stork Gears & Services BV
- NGC (Nanjing High Speed)
- SKF Group (Driveline Services)
- Timken Power Systems
- Romax Technology (Hexagon)
- ME Production A/S
- Connected Wind Services A/S
- Turbine Repair Solutions
- Grenaa Motorfabrik A/S
- Bachmann electronic GmbH
- Flender GmbH
- ENERCON GmbH
- Vestas Service & Solutions
- Bonfiglioli Riduttori SpA
- Heli Gearbox (Zhejiang Hengfengtai)
市場機会と将来展望
市場には、稼働中のギア式タービンの大規模な設置基盤に対する、標準化されエビデンスに裏付けられた延命手法において空白がある。事業者は、ダウンタイム、保証適用可能性、新規ギアボックスのリードタイム(逼迫期には最大18か月)を比較検討している。サービス提供は、複数ブランド対応とエンドツーエンドのループ(診断、タワー上作業、交換プール、工場でのオーバーホール)へと拡大しており、Vestas、GE Vernova、Winergyは混合フリートおよび保証期間終了後の運用を対象とした複数ブランド対応のギアボックスサービスを展開している。オフショア事業者は整備費の30%を超えることもある物流コストに直面しており、そのため交換プールおよび単回訪問での実行モデルにより、事業者は改修済みユニットを段階的に配置し、船舶、クレーン、文書作成を調整して再動員を減らす余地が生まれている。
技術導入はまた、修理・再製造においてより測定可能な改善レバーを生み出している。2026年4月、TAKKIONはギアボックス再製造プログラムの一環として、社内でのアイソトロピック超仕上げ能力(REM Surface Engineering技術を活用)を追加し、摩耗や繰り返し発生する故障モードに対応する表面工学への継続的な投資を示した。2026年には、査読済み研究がギアボックスの整備判断に関連する状態監視やデジタル手法の検証を続けており、老朽化フリートを対象としたSCADAと高周波振動・音響解析を組み合わせた研究や、部品寿命の現場依存的なばらつきを定量化するデジタルツイン・残存耐用年数の枠組みが含まれる。これらの知見は、軸受やギアへの介入の防御可能なトリガーポイントの根拠を強化し、監視、計画的な部品交換、改修パイプラインを組み合わせた稼働率ベースの契約を後押ししている。
最近の産業開発事情 風力タービンギアボックス修理・再生市場
- 2026年7月:Moventasは、欧州における風力タービン用ギアボックスの修理・供給に関する3年契約のサプライヤーとしてIberdrolaに選定された。この受注は、交換能力、部品調達力、地域を横断した安定した対応時間を有する事業者を優遇する、複数年・複数拠点にわたる調達モデルを強化するものである。
- 2026年3月:Gamesa Gearboxは、英国全域の風力タービン用ギアボックスの修理・交換・入れ替えサービスを提供する3年契約をScottish Powerと締結した。この契約は、新規ギアボックス納入待ちに比べて停止時間を短縮する交換モデルの活用拡大を後押しし、成熟した欧州サービス市場においてOEMサービス部門と独立系サービスプロバイダー(ISP)双方への競争圧力を高めている。
- 2025年9月:Eriksは英国アバディーンのCentre of Excellenceにヨーギアボックス専用改修セルを開設した。50万英ポンドの投資により支援され、2.3MWタービン向けに16時間の修理プロセスを軸に据えている。この拡充により、北海の運用拠点近くでの地域密着型改修処理能力が向上し、短い天候ウィンドウと高いダウンタイムコストに対応する風力発電所事業者の即応性が改善される。
風力タービンギアボックス修理・再生市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、陸上および洋上風力フリートにおける風力タービンギアボックスの修理、再整備、および再調整から得られる収益(関連部品作業およびサービス労務費を含む)を市場として計上している。
対象外の範囲:新規ギアボックスの製造販売、ギアボックスに関連しない通常のタービン運転・保守(O&M)、およびギアボックス境界外の無関係なドライブライン部品交換は含まない。
セグメンテーション概要
- タイプ別
- 修理
- 改修
- ギアボックス故障コンポーネント別
- ベアリング
- ギア
- シャフトおよびハウジング
- その他(シール、潤滑システム)
- タービン定格容量別
- 2MW未満
- 2MW~5MW
- 5MW超
- サービスプロバイダー別
- OEMサービス部門
- 独立系サービスプロバイダー(ISP)
- 社内公益事業者向けワークショップ
- 設置形態別
- 陸上
- 洋上
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋地域
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリングの前提条件を確定する前に、ギアボックス修理・再整備の背後にある需要プールとコスト構造を把握するために活用された。IEA風力統計、IRENA再生可能エネルギー容量データベース、世界風力エネルギー協議会の刊行物、米国EIAデータセット、およびドライブトレインの信頼性と故障モードに関するNRELの技術論文などの公開エネルギー・風力データソースを参照した。
また、サービス間隔の主張、洋上エクスポージャー、および再整備慣行に関して、電力会社・開発業者の届出書類、オペレーターのサステナビリティレポート、および信頼性の高いプレスリリースも精査した。必要に応じて、企業財務・インテリジェンスに関する有料データベース購読、特許調査、および輸出入の出荷レベルチェックを活用し、サービス収益シグナルと部品フローのクロスチェックを行った。これらのソースは例示的なものであり、データ収集、検証、および調査の明確化のために他の多くの公開・内部参照資料も精査された。
一次インタビューおよびサーベイ
一次調査は、修理量が風力フリートの老朽化や洋上稼働制約によって急速に変動しるため、実際のサービス活動と価格帯の検証に重点を置いた。主要地域のギアボックスサービスプロバイダー、風力発電所オペレーター、および部品修理専門業者と対話し、ターンアラウンドタイム、再整備作業の典型的な範囲、および交換と再構築のどちらを選択するかのトリガーについてフィードバックを照合した。
これらの議論からのインプットは、公開データが残したギャップを埋め、稼働率の前提条件を検証し、最終的な市場合計が理論的なサービス間隔ではなく実際のフィールド条件を反映していることを確認するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:16% | アジア太平洋:38% |
| 中位層:43% | 機能・ユニットリーダー:33% | 欧州・中東・アフリカ:36% |
| 中小規模プレイヤー:22% | マネージャー:51% | 南北アメリカ:26% |
市場規模算定と予測
主要な規模算定ロジックはトップダウン型の需要再構築から始まり、地域別の設置済み風力容量を稼働中のギアボックス母集団に変換し、次に年齢構成と故障挙動を用いて予想される修理・再整備イベント数に換算する。合計値を現実的に保つため、イベントあたりのサンプリングされたサービス価格に推定年間イベント数を乗じ、公開開示に見られるサービス収益のヒントと照合するなど、選択的なボトムアップ近似も実施した。
主要なモデル入力には、陸上対洋上フリートの分割、タービン容量帯(2MW未満、2〜5MW、5MW超)、部品グループ別の典型的な再整備範囲(軸受、歯車、シャフトおよびハウジング、ならびにシールや潤滑などその他の項目)、平均ターンアラウンドタイムの制約、および地域別の労務費・部品費の差異が含まれた。小規模ワークショップや社内電力会社修理ラインについてボトムアップシグナルが欠如している場合は、カバレッジ比率を適用し、地域の外注率に関するインタビューフィードバックを用いて調整した。
予測は、設置容量への追加、既存フリートの老朽化、洋上シェアの進展予測、およびタービンが中間寿命を過ぎた際の再整備強度を中心に構築されたシナリオ分析に依拠した。シナリオウェイトは、オペレーーとサービスチームが異なる稼働率および部品リードタイム条件下で採用する可能性が高いメンテナンス戦略として説明した内容に合わせて調整された。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって検証され、承認前に地域レベルおよびグローバルレベルで外れ値のレビューが行われた。ある地域が異常な急増を示した場合、その要因はフリート年齢、洋上エクスポージャー、および価格前提条件に遡って追跡され、差異が明確に説明できない場合はフォローアップコールが実施された。
範囲の境界と単位換算が一貫して適用されていること(通貨タイミングおよびインフレ処理を含む)を確認するために、複数ステップのアナリストレビューが使用されている。レポートは年次で更新され、重要なイベントによってサービス需要や価格が変動した場合は中間更新が行われる。納品前に最終レビューパスが完了し、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceの風力タービンギアボックス修理・整備市場規模と他の公表推計との比較
ギアボックス修理・再整備に関して公表されている市場規模が大きく異なって見える場合があるのは、サービスの境界が必ずしも一貫していないこと、および一部のモデルが交換費用やより広範なタービンメンテナンス支出を同一のプールの一部として扱っているためである。もう一つの一般的な理由はタイミングであり、一部の出版社が古い基準年を使用していたり、名目価格と実質価格を明確に記載せずに混在させていたりする場合がある。
設置済み風力容量のチェック、洋上シェアの参照、および部品レベルの範囲チェック(軸受、歯車、シャフトおよびハウジング、ならびに関連するシールおよび潤滑作業)が、Mordor Intelligenceをサービス専用の需要プール(2026年:5.28 ビリオン 米ドル)に整合させ、より広範なMRO支出数値とは区別するための根拠となっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.28 ビリオン 米ドル(2026年) | |
| 業界出版社A | 1.69 ビリオン 米ドル(2025年) | サービスウォレットのより狭い解釈使用しており、基準年の価格設定と再整備イベントの定義が、完全なギアボックス再整備作業に通常バンドルされているいくつかの部品範囲活動を除外しているように見受けられる。 |
| 業界出版社B | 5.03 ビリオン 米ドル(2024年) | より早い基準年を報告しており、修理タイプとサービスプロバイダーの計上方法によって隣接するドライブラインサービスラインを取り込む可能性のある、より広いセグメンテーション構造を適用しており、それが総対象収益を変化させる。 |
3つの数値にわたるばらつきは、主にギアボックス再整備イベントとして何が計上されるか、陸上および洋上作業の価格設定方法、およびどの年が起点として扱われるかによって説明される。範囲をギアボックス修理・再整備サービスに限定し、フリートおよび洋上エクスポージャーシグナルに対して前提条件を検証することで、推計は経時的に再現・追跡しやすい状態を保っている。
レポートで回答される主要な質問
風力タービンギアボックス修理・改修市場の2031年における予測規模は?
市場はCAGR 4.05%に支えられ、2031年にはUSD 64.3億に達する見通しです。
最も急速に成長している地域はどこですか?
アジア太平洋地域は中国の老朽化フリートとインドの再発電政策を背景に、CAGR 6.55%で成長する見通しです。
なぜベアリングがギアボックス故障の大部分を占めるのですか?
変動負荷、汚染、および潤滑上の課題によりベアリングは最も脆弱なコンポーネントとなっており、2025年の故障の60.55%を引き起こしています。
交換プールプログラムはどのようにメンテナンスの経済性を変えていますか?
故障したギアボックスを事前に改修済みのユニットと交換し、取り外したギアボックスをオフサイトでオーバーホールすることで、クレーン稼働時間を最大50%削減します。
ダイレクトドライブタービンはギアボックスサービス市場を脅かしますか?
長期的には、特に洋上において脅威となりますが、高い初期資本費用と希土類供給の制約により即時の普及は抑制されており、既存の歯車式フリートは今後15年から20年にわたりサービスを必要とし続けます。
改修と修理の違いは何ですか?
改修は保証期間を延長するコンポーネントのアップグレードを伴う包括的なオーバーホールであるのに対し、修理は運転を回復するための即時の故障箇所の修繕に重点を置いています。