
Tamanho e Participação do Mercado de Reparo e Recondicionamento de Caixas de Engrenagens de Turbinas Eólicas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.05 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Reparo e Recondicionamento de Caixas de Engrenagens de Turbinas Eólicas pela Mordor Intelligence
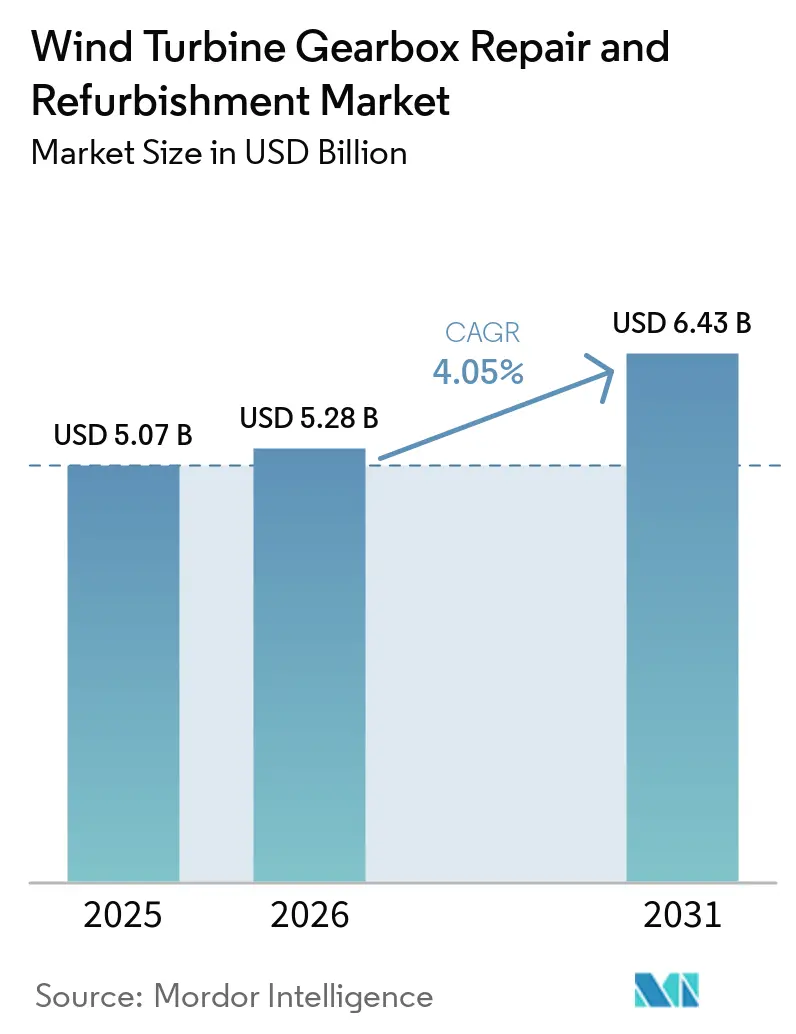
O tamanho do Mercado de Reparo e Reforma de Caixas de Engrenagens de Turbinas Eólicas em 2026 é estimado em USD 5,28 bilhões, crescendo a partir do valor de 2025 de USD 5,07 bilhões, com projeções para 2031 mostrando USD 6,43 bilhões, crescendo a um CAGR de 4,05% no período 2026-2031.
Este avanço emerge da colisão entre frotas onshore envelhecidas, capacidade de fabricação de caixas de engrenagens limitada e crescente demanda por garantias de tempo de atividade. A mudança demográfica da frota europeia, um prazo de entrega de 18 meses pós-pandemia para novas caixas de engrenagens e protocolos de serviço baseados em seguros alinham-se para tornar a economia do reparo mais atraente do que a substituição completa. Prestadores de serviços independentes (ISPs) estão aproveitando a expertise multimarca para corroer a posição dominante dos fabricantes de equipamentos originais (OEMs). Enquanto isso, as turbinas offshore trazem valores de ticket mais elevados e custos logísticos que excedem 30% do gasto total com manutenção, impulsionando os prestadores a aprimorar modelos de pool de troca e reparo em altura. À medida que a manutenção preditiva baseada em dados se expande da Ásia-Pacífico para outras regiões, os operadores ganham a capacidade de intervir semanas antes de falhas catastróficas de rolamentos, preservando a produção anual de energia e reduzindo o custo nivelado de eletricidade.
Principais Conclusões do Relatório
- Por tipo, o reparo deteve 69,14% da participação de mercado de reparo e reforma de caixas de engrenagens de turbinas eólicas em 2025, enquanto a reforma está prevista para expandir a um CAGR de 4,7% até 2031.
- Por componente de falha da caixa de engrenagens, os rolamentos capturaram 60,55% dos pedidos de reparo em 2025; os componentes de engrenagens verão um CAGR de 4,95% até 2031.
- Por capacidade nominal da turbina, o segmento abaixo de 2 MW representou 43,70% do tamanho do mercado de reparo e reforma de caixas de engrenagens de turbinas eólicas em 2025, enquanto o segmento acima de 5 MW está expandindo a um CAGR de 4,65%.
- Por prestador de serviços, as divisões de serviço de OEM comandaram uma participação de 58,05% em 2025, porém os Prestadores de Serviços Independentes (ISP) estão avançando a um CAGR de 5,3%.
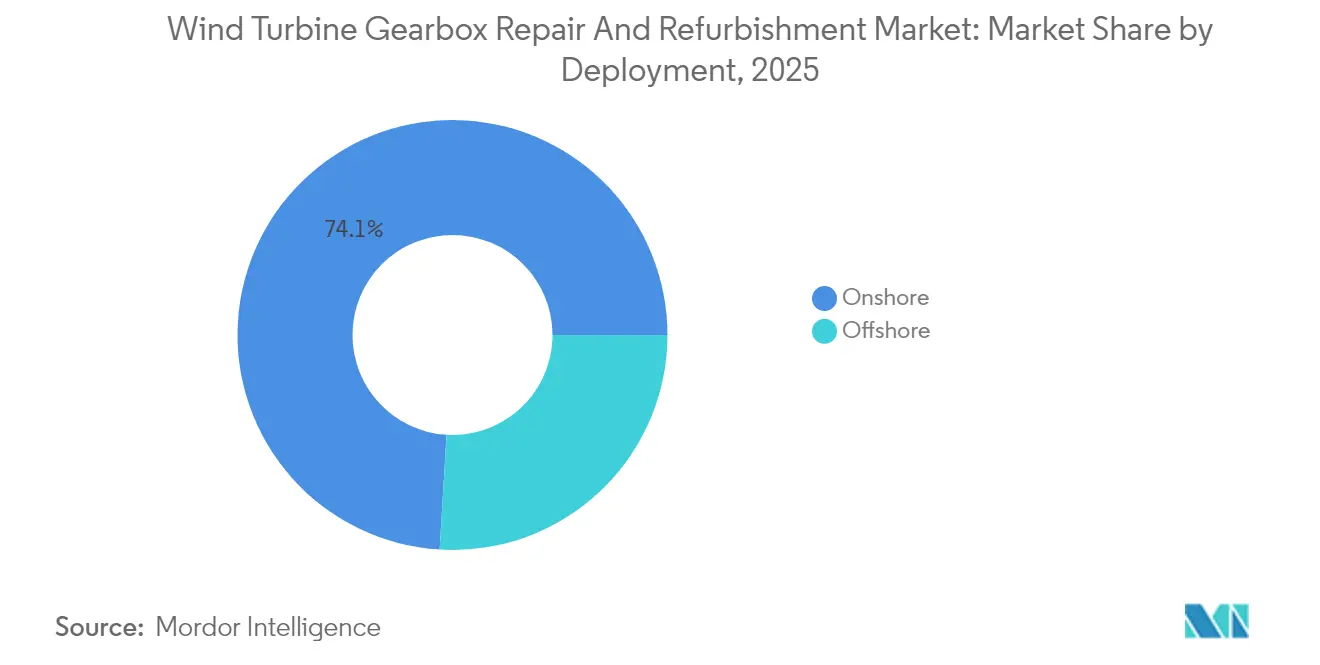
- Por implantação, o offshore representou 25,95% da receita de 2025 e está posicionado para o CAGR mais rápido de 6,85% até 2031.
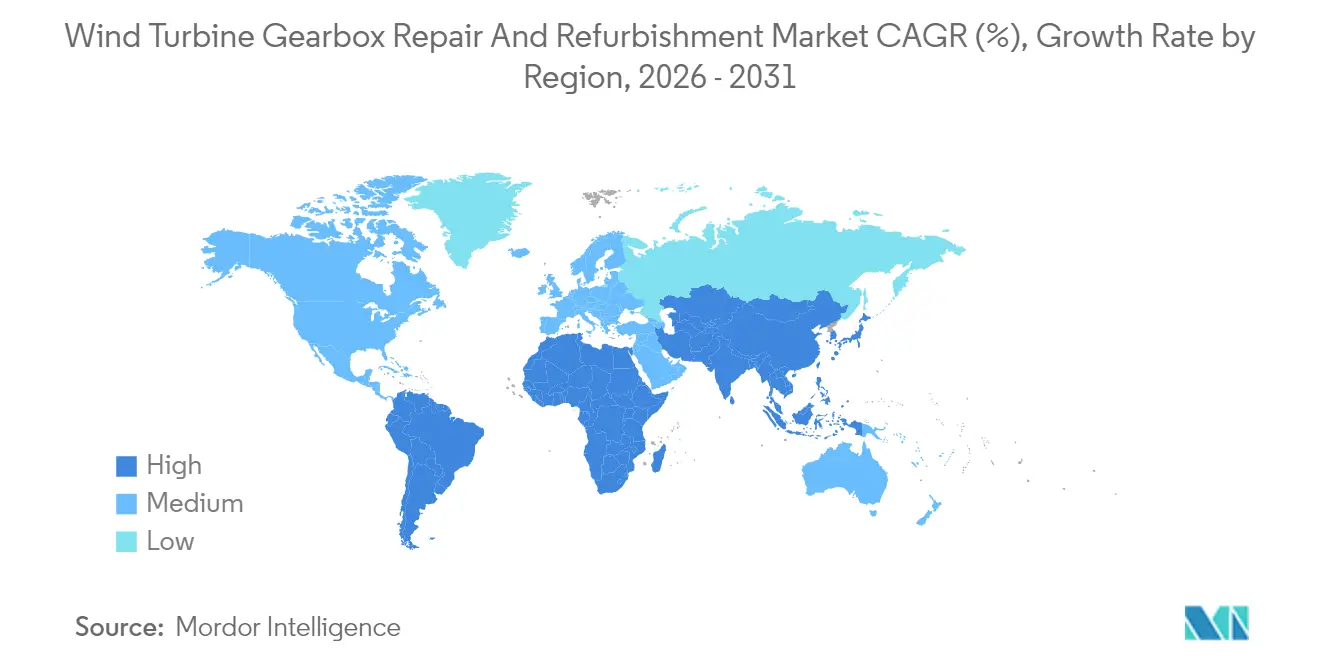
- Por geografia, a Europa representou 37,45% da receita em 2025; a Ásia-Pacífico está definida para crescer a um CAGR de 6,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento acelerado da frota de turbinas onshore com mais de 10 anos | 1.20% | Global, concentrado na Europa e América do Norte | Médio prazo (2-4 anos) |
| Implantação de centros globais de reparo apoiados por OEM | 0.80% | Global, com foco na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Mudança de contratos de manutenção baseados em tempo para contratos de manutenção preditiva baseada em dados | 0.60% | Núcleo da APAC, transbordamento para Europa e América do Norte | Médio prazo (2-4 anos) |
| Escassez de fornecimento de novas caixas de engrenagens e prazo de entrega de 18 meses pós-COVID | 0.90% | Global | Curto prazo (≤ 2 anos) |
| Reparos proativos exigidos por seguros para reduzir pagamentos por paralisação | 0.40% | Europa e América do Norte principalmente | Médio prazo (2-4 anos) |
| Modelos de negócios modulares de pool de troca reduzindo horas de guindaste em 35-50% | 0.30% | Global, adoção precoce na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento Acelerado da Frota de Turbinas Onshore com Mais de 10 Anos
As instalações comissionadas entre 2010 e 2014 estão agora atingindo a janela de 7 a 10 anos em que as caixas de engrenagens normalmente exigem intervenção de grande porte.[1] A ausência de monitoramento avançado de condições em muitas turbinas legadas leva os operadores a reparos reativos que custam entre 250.000 e 300.000 USD cada. A Europa sente o impacto primeiro porque os primeiros projetos eólicos na Alemanha e na Dinamarca criaram ciclos de manutenção sincronizados. Esse aumento demográfico se intensificará até 2027, garantindo demanda sustentada pelo mercado de reparo e recondicionamento de caixas de engrenagens de turbinas eólicas.
Implantação de Centros Globais de Reparo Apoiados por OEM
Os OEMs investem em centros de remanufatura centralizados para encurtar os prazos de entrega e capturar margens de pós-venda. A GE Vernova destinou USD 100 milhões para capacidade de reforma de caixas de engrenagens em Amarillo, Texas, no âmbito de um programa mais amplo de cadeia de suprimentos dos EUA de USD 600 milhões. A Siemens Gamesa opera uma planta de reforma na Espanha que conclui ciclos de revisão de 10 semanas para o parque Princess Amalia da Eneco. Os centros centralizados mantêm ferramentas especializadas para reparos de engrenagens planetárias e permitem estoque de inventário preditivo, ampliando ainda mais o mercado de reparo e reforma de caixas de engrenagens de turbinas eólicas.
Mudança de Contratos de Manutenção Baseados em Tempo para Contratos de Manutenção Preditiva Baseada em Dados
Os avanços em sensores e aprendizado de máquina permitem que os operadores detectem picos de temperatura, anomalias de vibração e falhas de lubrificação dias antes da falha. As estratégias preditivas reduzem os custos diretos de O&M em 8% e a perda de produção em 11% quando um quarto das principais falhas é antecipado. Os desenvolvedores asiáticos equipam novas turbinas com monitoramento de condições vinculado ao SCADA e, em seguida, contratam serviços baseados em disponibilidade. Fornecedores de diagnóstico como a Kavaken usam bibliotecas de casos para melhorar a precisão da causa raiz, incorporando ainda mais a cultura preditiva em todo o setor de reparo e reforma de caixas de engrenagens de turbinas eólicas.
Escassez de Fornecimento de Novas Caixas de Engrenagens e Prazo de Entrega de 18 Meses
Os gargalos de matérias-primas e a capacidade de fabricação de nicho estenderam os prazos de entrega de caixas de engrenagens de turbinas eólicas para 18 meses. Os operadores não podem tolerar tal tempo de inatividade, por isso optam por soluções de recondicionamento ou de pool de troca, nas quais unidades pré-revisadas ficam em depósitos regionais prontas para substituição. A escassez também impulsiona inovações em reparos in situ que evitam a remoção completa da caixa de engrenagens, elevando a participação de serviços para os prestadores de serviços independentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração acelerada para turbinas de acionamento direto eliminando caixas de engrenagens | -0.70% | Global, liderado por desenvolvimentos offshore | Longo prazo (≥ 4 anos) |
| Alto custo logístico para manuseio de caixas de engrenagens offshore (>30% do ticket) | -0.50% | Mercados offshore globalmente | Médio prazo (2-4 anos) |
| Disponibilidade limitada de instalações de reforma certificadas por classe na LATAM e MEA | -0.30% | Regiões LATAM e MEA | Longo prazo (≥ 4 anos) |
| Dados de projeto restritos por propriedade intelectual dificultando reparos multimarca | -0.20% | Global, afetando particularmente os ISPs | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Migração Acelerada para Turbinas de Acionamento Direto Eliminando Caixas de Engrenagens
Os desenvolvedores offshore preferem configurações de acionamento direto que eliminam a caixa de engrenagens e melhoram a confiabilidade, especialmente onde o acesso é difícil. Comparações revisadas por pares mostram que turbinas com engrenagens incorrem em OPEX 9,3% maior por MW do que suas contrapartes de acionamento direto.[2]No entanto, os requisitos de magnetos de terras raras e as despesas de capital mais elevadas confinam a adoção a grandes projetos offshore, limitando o deslocamento de curto prazo da frota com engrenagens existente.
Alto Custo Logístico para Manuseio de Caixas de Engrenagens Offshore
Os reparos em alto mar exigem embarcações de içamento pesado com preços superiores a USD 100.000 por dia e restritos por janelas meteorológicas. Estudos da ScienceDirect estimam que a logística representa mais de 30% dos tickets de caixas de engrenagens offshore. As plataformas flutuantes adicionam complexidade porque os navios jack-up não podem ancorar, aumentando a demanda por inovação em plataformas de manutenção autônomas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
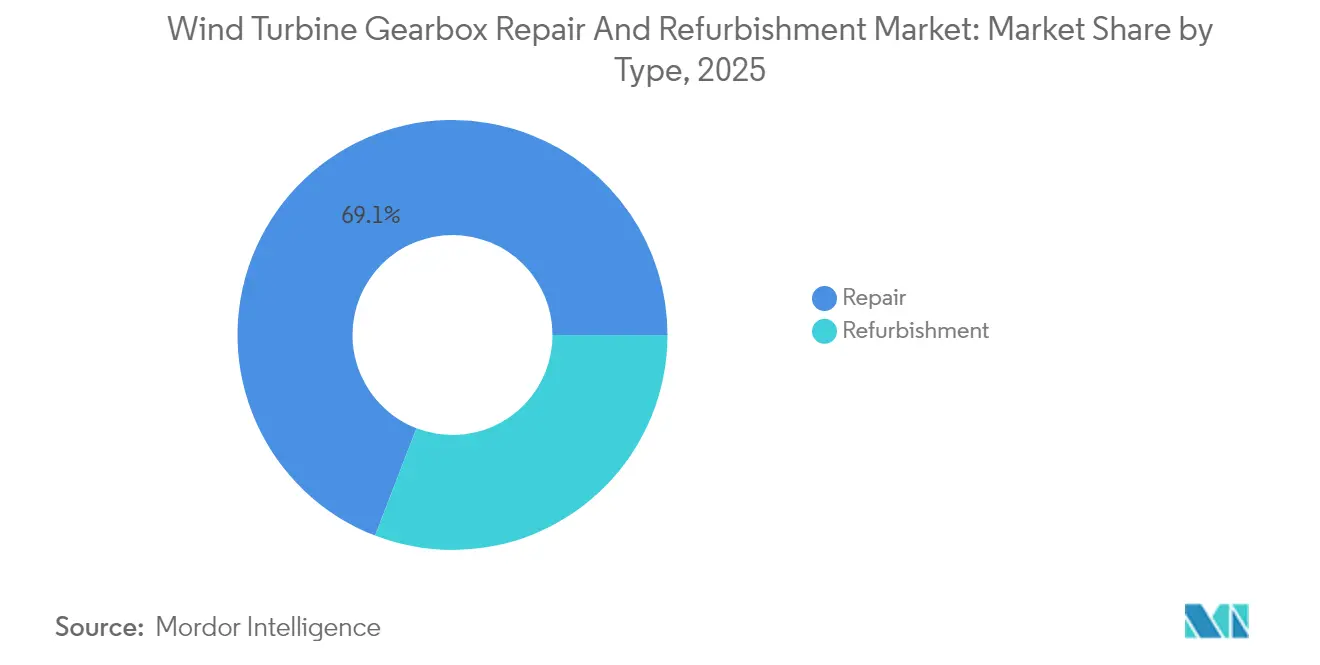
Domínio do Reparo Impulsiona a Receita AtualO mercado de reparo e reforma de caixas de engrenagens de turbinas eólicas para serviços de reparo atingiu USD 3,51 bilhões em 2025, representando 69,14% da receita total. Os operadores historicamente conduzem as caixas de engrenagens até a falha, favorecendo reparos rápidos que restauram a disponibilidade. A reforma, no entanto, está avançando a um CAGR de 4,7%, pois os proprietários de ativos buscam garantias estendidas e ganhos no ciclo de vida. O centro espanhol da GE Vernova incorpora melhorias de engenharia nos trens de acionamento reformados, reduzindo intervenções repetidas e sinalizando uma mudança estratégica em direção a revisões proativas. A evolução do segmento mostra como o mercado de reparo e reforma de caixas de engrenagens de turbinas eólicas equilibra as necessidades imediatas de tempo de atividade com a otimização de ativos a longo prazo.
O escopo mais amplo de materiais da reforma permite upgrades de rolamentos, reprofilação de engrenagens e redesenhos de lubrificação visando modos de falha conhecidos. As seguradoras geralmente concedem cobertura mais longa em unidades reformadas, melhorando a economia do proprietário. Com frotas envelhecidas entrando em sua segunda década, a reforma progressivamente diminuirá a diferença de receita em relação ao reparo em todo o setor de reparo e reforma de caixas de engrenagens de turbinas eólicas.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Componente de Falha da Caixa de Engrenagens:
Falhas de Rolamentos Dominam a Demanda de ServiçosOs rolamentos desencadearam 60,55% das falhas em 2025, impulsionando serviços especializados de substituição e lubrificação. Contaminantes, cargas variáveis e micropitting causam desgaste prematuro, tornando a saúde dos rolamentos o ponto focal da análise preditiva. O dano nos dentes de engrenagem vem em seguida com uma participação menor, mas um CAGR de 4,95% será observado à medida que as trincas de branqueamento ganham atenção do setor. A otimização do sistema de lubrificação pode evitar até 50% da perda de energia e estender a vida útil dos componentes. Os prestadores de serviços que dominam o diagnóstico de rolamentos e os serviços de descarga e reabastecimento capturam a maior parte do valor de curto prazo no mercado de reparo e reforma de caixas de engrenagens de turbinas eólicas.
Por Capacidade Nominal da Turbina:
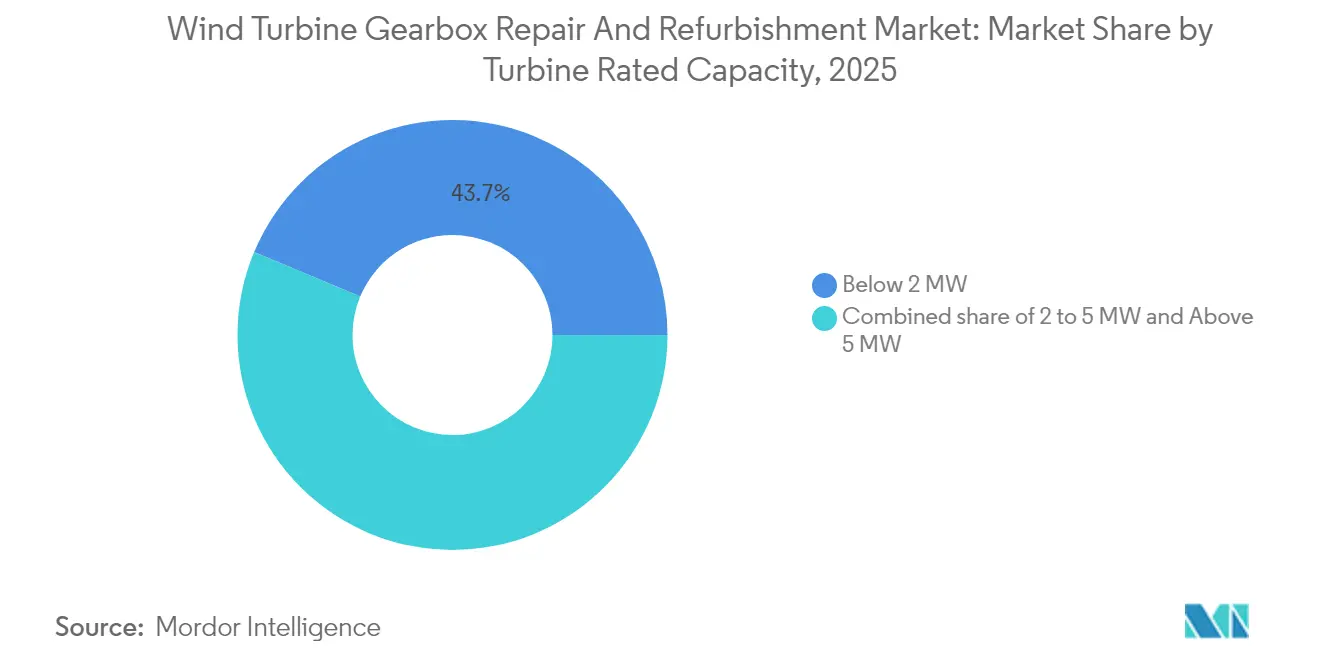
Frota Abaixo de 2 MW Impulsiona a Atividade AtualAs turbinas abaixo de 2 MW geraram 43,70% das ordens de serviço de caixas de engrenagens em 2025, pois as máquinas de primeira geração agora atingem os anos de manutenção intensiva. A Política de Repotenciação da Índia incentiva revisões em 25,4 GW de tal capacidade, garantindo um aumento de 1,5× na produção após a reforma. Embora as turbinas convencionais de 2-5 MW formem um coorte intermediário diversificado que requer expertise multimarca, as máquinas acima de 5 MW entregam o CAGR mais rápido de 4,65% graças às crescentes taxas de instalação e às caixas de engrenagens de alto valor. Os prestadores de serviços segmentam suas ofertas de acordo: especialistas em legado abordam frotas envelhecidas de 1-2 MW, enquanto OEMs e ISPs de primeiro nível constroem expertise para classes multi-megawatt mais recentes.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Prestador de Serviços:
Vantagem dos OEM Enfrenta Desafio dos ISPAs divisões de OEM retiveram 58,05% da receita de 2025 com base na propriedade intelectual de projeto e nos contratos de base instalada. No entanto, o CAGR de 5,3% dos ISPs sublinha uma mudança orientada por custos nas preferências dos proprietários. A Deutsche Windtechnik gerencia mais de 7.100 turbinas de múltiplas marcas, ilustrando a escala que os modelos independentes podem alcançar. As concessionárias com grandes portfólios mantêm pequenas equipes internas para reparos críticos, mas a maioria terceiriza trabalhos pesados, reforçando a estrutura de trilha dupla do mercado de reparo e reforma de caixas de engrenagens de turbinas eólicas.
Por Implantação:
Volume Onshore Versus Potencial de Crescimento OffshoreAs turbinas onshore contribuíram com 74,05% da receita de 2025, apoiadas pelo fácil acesso a guindastes e linhas de fornecimento maduras. Embora representasse apenas 25,95% em 2025, o segmento offshore está projetado para um CAGR de 6,85% durante 2026-2031. Os custos logísticos acima de 30% por trabalho compelem os operadores a usar caixas de engrenagens de pool de troca entregues por embarcações de serviço de uso específico. Conceitos de caixa de engrenagens dupla permitem a geração contínua durante a manutenção, embora com capex mais elevado. Essa divisão molda a estratégia dos prestadores: especialistas onshore focam em resposta rápida e controle de custos; especialistas offshore vendem confiabilidade a taxas premium.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado Europeu de Reparo e Recondicionamento de Caixas de Engrenagens para Turbinas Eólicas
A Europa contribuiu com 37,45% da receita global em 2025, refletindo a adoção precoce do continente e sua frota agora envelhecida. Políticas como o Acordo Industrial Limpo da WindEurope impulsionam a capacidade de manutenção doméstica para proteger a competitividade. A energia eólica offshore no Mar do Norte aumenta a demanda por logística avançada e ferramentas de reparo em altura. A implementação de manutenção preditiva ganha favorecimento regulatório, garantindo crescimento constante da carga de trabalho no mercado de reparo e recondicionamento de caixas de engrenagens para turbinas eólicas.
Mercado de Reparo e Recondicionamento de Caixas de Engrenagens para Turbinas Eólicas na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 6,55% até 2031. A vasta frota da China está migrando da garantia para acordos de serviço plurianuais que enfatizam o monitoramento preditivo, enquanto a Política de Repotenciação da Índia direciona turbinas abaixo de 2 MW para pipelines de recondicionamento. Campeões domésticos como a Goldwind colaboram com provedores de serviços independentes em pools de troca de componentes, mas as regras de transferência de tecnologia preservam as vantagens de conteúdo local.
Mercado de Reparo e Recondicionamento de Caixas de Engrenagens para Turbinas Eólicas na América do Norte, LATAM e MEA
A América do Norte mantém uma base instalada considerável atendida por centros de fabricantes de equipamentos originais, como a instalação de remanufatura de Amarillo da GE Vernova, garantindo rápido retorno para os operadores dos Estados Unidos. A América Latina, o Oriente Médio e a África permanecem em estágio incipiente, limitados pela escassez de oficinas com certificação de classe, mas frotas em maturação prometem demanda incremental no mercado de reparo e recondicionamento de caixas de engrenagens para turbinas eólicas.
Panorama regulatório
Os padrões e diretrizes globais que moldam as práticas de serviço de caixas de engrenagens estão evoluindo principalmente por meio de estruturas de design de trens de força, confiabilidade e monitoramento de condição, em vez de regras específicas de reparo. A série IEC 61400-4 foi atualizada ao longo de 2025 e 2026, incluindo a IEC 61400-4:2025 (requisitos de projeto para caixas de engrenagens de turbinas eólicas) e a IEC/TS 61400-4-1:2026 (um método de avaliação de confiabilidade baseado em modos de falha), juntamente com a IEC/TR 61400-4-2:2026, que abrange características de lubrificação, layout do sistema e práticas de monitoramento. A ISO 16079-2:2020 também fornece uma referência reconhecida para monitoramento de condição e diagnóstico de trens de força de turbinas eólicas, apoiando o avanço em direção à documentação de manutenção preditiva e intervenções baseadas em evidências.
Como a IEC 61400-4:2025 é redigida para novos projetos de caixas de engrenagens e não estabelece requisitos para caixas de engrenagens reparadas ou recondicionadas, ou para a extensão da vida útil além da vida útil original de projeto, a conformidade da qualidade de recondicionamento recai amplamente sobre as especificações dos fabricantes de equipamentos originais (OEM), sistemas internos de garantia de qualidade e códigos de segurança industrial em nível de site. Desenvolvimentos regulatórios offshore também afetam a documentação de serviço: o Departamento do Interior dos EUA iniciou uma revisão das regulamentações de energia eólica offshore em agosto de 2025, o que pode tornar mais rigorosos o registro de manutenção, a rastreabilidade de componentes e a prontidão para inspeção em trabalhos de trem de força realizados offshore.
Cenário Competitivo
Concentração do Mercado
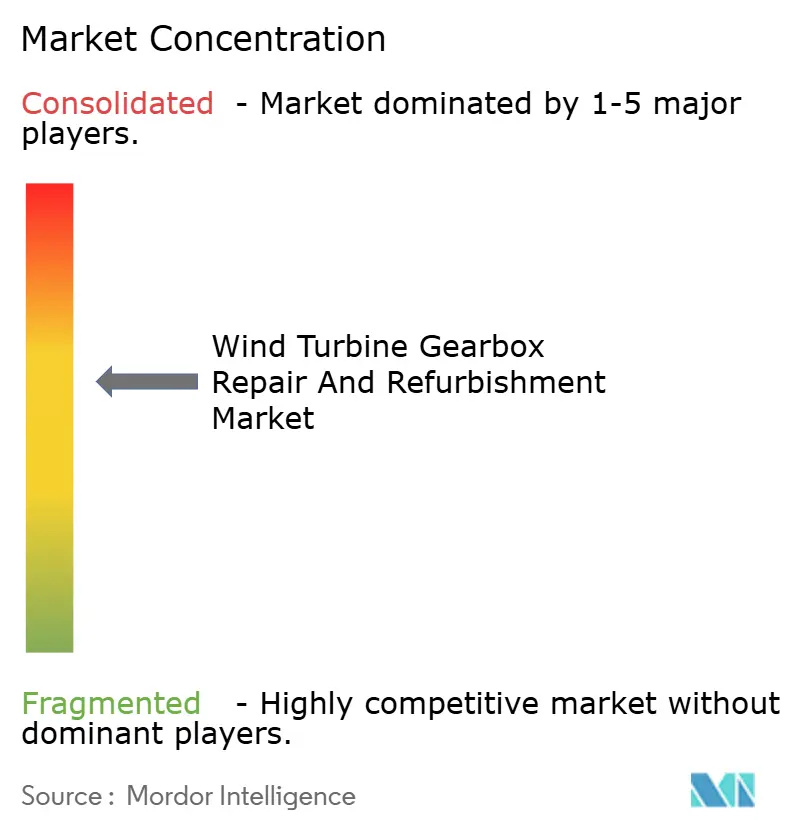
A competição baseia-se em capacidade técnica multimarca, velocidade de retorno e análise preditiva. O programa de fabricação nos EUA de USD 600 milhões da GE Vernova sublinha a dependência dos OEMs nos fluxos de lucro do pós-venda. Siemens Gamesa, ZF Friedrichshafen e Flender alavancam dados de projeto para garantir acordos de serviço de longo prazo. ISPs como Moventas e Connected Wind Services conquistam participação oferecendo reparos em altura e retrofits de rolamentos com boa relação custo-benefício. A atividade de patentes em extração de engrenagem planetária em altura e diagnósticos de vibração baseados em IA sinaliza diferenciação tecnológica sustentada. Os modelos de pool de troca requerem profundidade de capital, favorecendo grupos maiores; no entanto, fornecedores de nicho podem vencer em agilidade dentro dos mercados locais.
À medida que as frotas envelhecem, os proprietários licitam contratos multimarca e plurianuais que combinam monitoramento de condições, diagnóstico remoto e intervenções in loco. Os players que integram os três sob um envelope de serviço unificado capturarão fluxos de receita recorrentes, consolidando seu lugar no setor de reparo e reforma de caixas de engrenagens de turbinas eólicas.
Líderes do Setor de Reparo e Recondicionamento de Caixas de Engrenagens de Turbinas Eólicas
-
Siemens Gamesa Renewable Energy SA
-
GE Vernova
-
ZF Friedrichshafen AG
-
Moventas Gears Oy
-
SKF Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Reparo e Recondicionamento de Caixas de Engrenagens de Turbinas Eólicas Empresas cobertas neste relatório
- Siemens Gamesa Renewable Energy SA
- GE Vernova (incl. Winergy)
- ZF Friedrichshafen AG
- Dana-Brevini SpA
- Moventas Gears Oy
- Stork Gears & Services BV
- NGC (Nanjing High Speed)
- SKF Group (Driveline Services)
- Timken Power Systems
- Romax Technology (Hexagon)
- ME Production A/S
- Connected Wind Services A/S
- Turbine Repair Solutions
- Grenaa Motorfabrik A/S
- Bachmann electronic GmbH
- Flender GmbH
- ENERCON GmbH
- Vestas Service & Solutions
- Bonfiglioli Riduttori SpA
- Heli Gearbox (Zhejiang Hengfengtai)
Oportunidades de mercado e perspectivas futuras
O mercado apresenta uma lacuna em caminhos padronizados e baseados em evidências para a extensão de vida útil da grande base instalada de turbinas com engrenagens, na qual os operadores ponderam tempo de inatividade, garantia e prazos de entrega de novas caixas de engrenagens (até 18 meses em períodos restritos). As ofertas de serviço estão se expandindo para cobertura multimarca e ciclos completos (diagnóstico, trabalho em torre, pools de troca e revisões em oficina), com a Vestas, a GE Vernova e a Winergy comercializando propostas de serviço de caixas de engrenagens multimarca voltadas para frotas mistas e operações pós-garantia. Operadores offshore enfrentam custos logísticos que podem exceder 30% dos gastos com manutenção, portanto, modelos de pool de troca e execução em visita única criam espaço para que os provedores organizem unidades recondicionadas e coordenem embarcações, guindastes e documentação para reduzir mobilizações repetidas.
A adoção de tecnologia também está criando palancas de melhoria mais mensuráveis em reparo e remanufatura. Em abril de 2026, a TAKKION adicionou capacidade interna de superacabamento isotrópico (por meio da tecnologia REM Surface Engineering) como parte de seu programa de remanufatura de caixas de engrenagens, apontando para investimento contínuo em engenharia de superfície para abordar desgaste e modos de falha recorrente. Em 2026, pesquisas revisadas por pares continuam validando o monitoramento de condição e abordagens digitais relevantes para decisões de serviço de caixas de engrenagens, incluindo estudos sobre SCADA combinado com análise de vibração de alta frequência e análise acústica para frotas envelhecidas, bem como estruturas de gêmeo digital e vida útil remanescente que quantificam a variação de vida de componentes impulsionada pelo local. Essas descobertas fortalecem a base para pontos de gatilho defensáveis para intervenções em rolamentos e engrenagens e apoiam contratos baseados em disponibilidade que combinam monitoramento, trocas planejadas e pipelines de recondicionamento.
Desenvolvimentos industriais recentes em Mercado de Reparo e Recondicionamento de Caixas de Engrenagens de Turbinas Eólicas
- Julho de 2026: a Moventas foi selecionada pela Iberdrola como fornecedora para reparos e fornecimento de caixas de engrenagens de turbinas eólicas na Europa por um período de três anos. A adjudicação reforça modelos de sourcing plurianuais e multissite que favorecem provedores com capacidade de troca, acesso a peças de reposição e desempenho consistente de tempo de resposta entre regiões.
- Março de 2026: a Gamesa Gearbox garantiu um contrato de três anos com a Scottish Power para fornecer serviços de reparo, substituição e troca de caixas de engrenagens de turbinas eólicas em todo o Reino Unido. O contrato apoia o uso mais amplo de modelos de troca que reduzem o tempo de parada em comparação com a espera por entregas de novas caixas de engrenagens, e aumenta a pressão competitiva tanto sobre as unidades de serviço de OEMs quanto sobre os ISPs em um mercado europeu de serviços maduro.
- Setembro de 2025: a Eriks abriu uma célula dedicada de recondicionamento de caixas de engrenagens de guinada em seu Centro de Excelência em Aberdeen, Reino Unido, apoiada por um investimento de GBP 500.000 e estruturada em torno de um processo de reparo de 16 horas para turbinas de 2,3 MW. A modernização adiciona capacidade de recondicionamento localizada próxima às bases operacionais do Mar do Norte, melhorando a capacidade de resposta para operadores de parques eólicos que gerenciam janelas climáticas curtas e altos custos de inatividade.
Mercado de Reparo e Recondicionamento de Caixas de Engrenagens de Turbinas Eólicas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado contabiliza a receita obtida com o reparo, recondicionamento e restauração de caixas de engrenagens de turbinas eólicas, incluindo trabalhos em componentes associados e mão de obra de serviço, em frotas de turbinas eólicas onshore e offshore.
Exclusões de escopo: Não são contabilizadas as vendas de fabricação de novas caixas de engrenagens, a operação e manutenção rotineira de turbinas não relacionada à caixa de engrenagens, nem as substituições de componentes da linha de transmissão não relacionadas ao escopo da caixa de engrenagens.
Visão Geral da Segmentação
- Por Tipo
- Reparo
- Reforma
- Por Componente de Falha da Caixa de Engrenagens
- Rolamentos
- Engrenagens
- Eixos e Carcaças
- Outros (Vedações, Sistema de Lubrificação)
- Por Capacidade Nominal da Turbina
- Abaixo de 2 MW
- 2 a 5 MW
- Acima de 5 MW
- Por Prestador de Serviços
- Divisões de Serviço de OEM
- Prestadores de Serviços Independentes (ISP)
- Oficinas Internas de Concessionárias
- Por Implantação
- Onshore
- Offshore
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estruturar o pool de demanda e a estrutura de custos por trás do reparo e recondicionamento de caixas de engrenagens, antes que quaisquer premissas de modelagem fossem definidas. Foram consultadas fontes públicas de dados de energia e energia eólica, como estatísticas eólicas da AIE, bases de dados de capacidade renovável da IRENA, publicações do Conselho Global de Energia Eólica, conjuntos de dados da EIA dos EUA e artigos técnicos do NREL sobre confiabilidade do trem de força e modos de falha.
Também foram analisados registros de concessionárias e desenvolvedores, relatórios de sustentabilidade de operadores e comunicados de imprensa de fontes confiáveis sobre reivindicações de intervalos de serviço, exposição offshore e práticas de recondicionamento. Quando necessário, assinaturas de bases de dados pagas para informações financeiras e de inteligência de empresas, consultas de patentes e verificações de importação e exportação em nível de remessa foram utilizadas para cruzar sinais de receita de serviços e fluxos de peças. Essas fontes são ilustrativas, e muitas outras referências públicas e internas também foram consultadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar a atividade real de serviços e as faixas de preços, uma vez que os volumes de reparo podem mudar rapidamente com o envelhecimento da frota eólica e as restrições de disponibilidade offshore. Foram realizadas conversas com uma combinação de prestadores de serviços de caixas de engrenagens, operadores de parques eólicos e especialistas em reparo de componentes nas principais regiões, e em seguida foram reconciliados os feedbacks sobre prazos de execução, escopo típico de um evento de recondicionamento e o que determina a substituição versus a reconstrução.
As contribuições dessas discussões foram utilizadas para preencher lacunas deixadas pelos dados públicos, para testar as premissas de utilização e para confirmar que os totais finais do mercado refletem as condições práticas de campo, em vez de intervalos de serviço teóricos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 16% | APAC: 38% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 33% | EMEA: 36% |
| Players menores: 22% | Gerentes: 51% | Américas: 26% |
Dimensionamento e Previsão de Mercado
A lógica principal de dimensionamento parte de uma reconstrução de demanda de cima para baixo, em que a capacidade eólica instalada por região é convertida em uma população de caixas de engrenagens em operação, que é então traduzida em eventos esperados de reparo e recondicionamento com base na composição etária e no comportamento de falhas. Para manter os totais realistas, também foram realizadas aproximações seletivas de baixo para cima, como preços de serviço amostrados por evento multiplicados por contagens estimadas de eventos anuais, seguidos de verificações em relação a indícios de receita de serviços visíveis em divulgações públicas.
Os principais insumos do modelo incluíram a divisão da frota onshore versus offshore, faixas de capacidade das turbinas (abaixo de 2 MW, de 2 a 5 MW e acima de 5 MW), escopo típico de recondicionamento por grupo de componentes (rolamentos, engrenagens, eixos e carcaças, e outros itens como vedações e lubrificação), restrições de prazo médio de execução e diferenças regionais de custos de mão de obra e peças. Quando os sinais de baixo para cima estavam ausentes para oficinas menores ou linhas de reparo internas de concessionárias, foram aplicadas taxas de cobertura e, em seguida, ajustadas com base no feedback das entrevistas sobre taxas locais de terceirização.
A previsão baseou-se em análise de cenários construída em torno de adições à capacidade instalada, envelhecimento da frota existente, progressão esperada da participação offshore e intensidade de recondicionamento à medida que as turbinas ultrapassam a meia-vida. Os pesos dos cenários foram alinhados ao que os operadores e equipes de serviço descreveram como sua estratégia de manutenção provável sob diferentes condições de disponibilidade e prazos de entrega de peças.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de triangulação entre sinais independentes e, em seguida, revisados para identificar valores discrepantes nos níveis regional e global antes da aprovação. Se uma região apresentasse um salto incomum, os fatores determinantes eram rastreados até a idade da frota, a exposição offshore e as premissas de preços, e chamadas de acompanhamento eram acionadas quando a variação não podia ser explicada de forma clara.
Uma revisão analítica em múltiplas etapas é utilizada para confirmar que os limites de escopo e as conversões de unidades são aplicados de forma consistente, incluindo o tratamento de câmbio e inflação. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram a demanda por serviços ou os preços. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Reparo e Recondicionamento de Caixas de Engrenagens de Turbinas Eólicas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Diferentes tamanhos de mercado publicados para reparo e recondicionamento de caixas de engrenagens podem parecer muito distantes entre si porque o limite de serviço nem sempre é consistente, e porque alguns modelos tratam a substituição e os gastos mais amplos com manutenção de turbinas como parte do mesmo pool. Outro motivo comum é o timing, uma vez que alguns publicadores utilizam um ano-base mais antigo ou misturam preços nominais e reais sem declará-lo claramente.
Verificações de capacidade eólica instalada, referências de participação offshore e verificações de escopo em nível de componentes (rolamentos, engrenagens, eixos e carcaças, além de trabalhos relacionados de vedação e lubrificação) são os pontos de evidência que mantêm a Mordor Intelligence alinhada a um pool de demanda exclusivo de serviços fixado em 5,28 bilhões de USD (2026), em vez de um número mais amplo de gastos com MRO.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,28 bilhões de USD (2026) | |
| Publicador do Setor A | 1,69 bilhão de USD (2025) | Utiliza uma interpretação mais restrita da carteira de serviços, e os preços do ano-base e a definição de evento de recondicionamento parecem excluir diversas atividades de escopo de componentes que frequentemente são agrupadas no trabalho completo de recondicionamento de caixas de engrenagens. |
| Publicador do Setor B | 5,03 bilhões de USD (2024) | Reporta um ano-base anterior e aplica uma estrutura de segmentação mais ampla que pode incorporar linhas de serviço adjacentes de linha de transmissão, dependendo de como os tipos de reparo e os prestadores de serviços são contabilizados, o que altera a receita total endereçável. |
Entre os três valores, a dispersão é explicada principalmente pelo que é contabilizado como um evento de recondicionamento de caixa de engrenagens, como o trabalho onshore e offshore é precificado e qual ano é tratado como ponto de partida. Ao manter o escopo vinculado aos serviços de reparo e recondicionamento de caixas de engrenagens e, em seguida, validar as premissas em relação aos sinais de frota e exposição offshore, a estimativa permanece mais fácil de replicar e acompanhar ao longo do tempo.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de reparo e reforma de caixas de engrenagens de turbinas eólicas até 2031?
Espera-se que o mercado atinja USD 6,43 bilhões até 2031, apoiado por um CAGR de 4,05%.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está prevista para crescer a um CAGR de 6,55% graças à frota envelhecida da China e à política de repotenciação da Índia.
Por que os rolamentos representam a maioria das falhas de caixas de engrenagens?
Cargas variáveis, contaminação e desafios de lubrificação tornam os rolamentos o componente mais vulnerável, impulsionando 60,55% das falhas em 2025.
Como os programas de pool de troca estão mudando a economia de manutenção?
Eles reduzem o tempo de guindaste em até 50%, trocando uma caixa de engrenagens com falha por uma unidade pré-reformada e, em seguida, revisando a caixa de engrenagens removida fora do local.
As turbinas de acionamento direto ameaçam o mercado de serviços de caixas de engrenagens?
Sim, a longo prazo, especialmente offshore, mas os custos de capital mais elevados e as restrições de fornecimento de terras raras moderam a adoção imediata, portanto as frotas com engrenagens existentes ainda precisarão de serviço por 15-20 anos.
O que distingue a reforma do reparo?
A reforma envolve uma revisão abrangente com upgrades de componentes que estendem a cobertura de garantia, enquanto o reparo foca em corrigir a falha imediata para restaurar a operação.