
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 4.89 十億米ドル |
| 市場規模 (2031) | 6.93 十億米ドル |
| 成長率 (2026 - 2031) | 7.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場分析
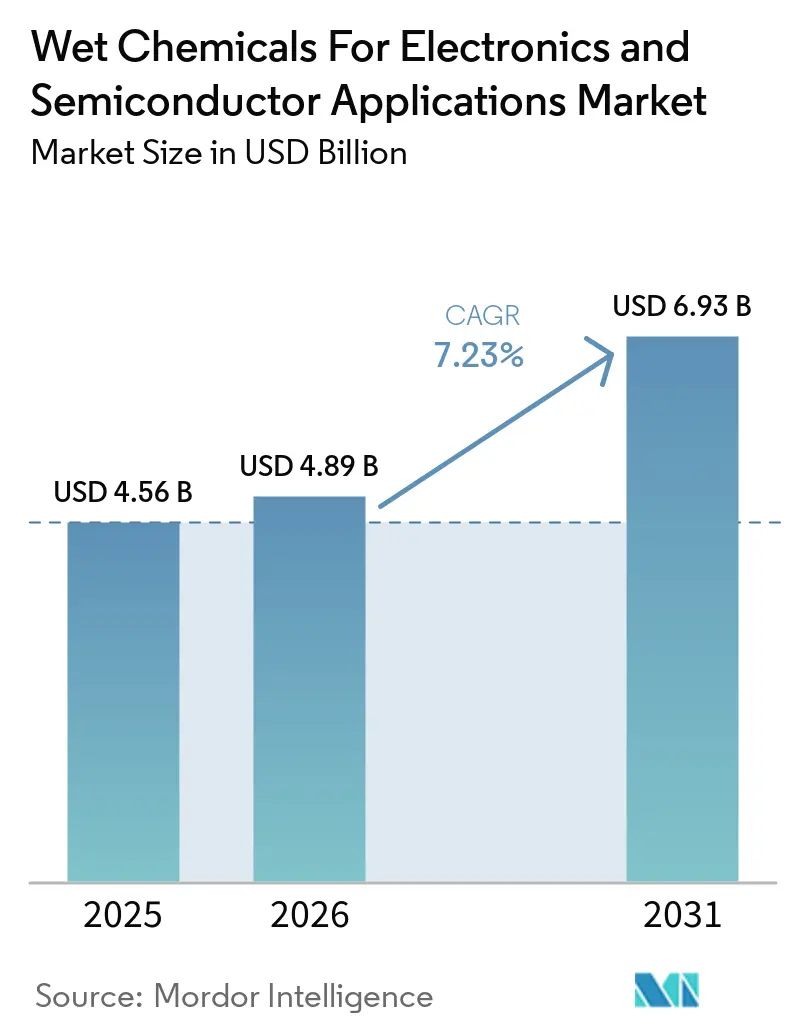
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場規模は2025年に4.56 ビリオン 米ドルと評価され、2026年の4.89 ビリオン 米ドルから2031年には6.93 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは7.23%です。エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場は、先端半導体ノードにおけるクリーニング、エッチング、および表面処理工程の増加によって支えられています。ウェットプロセシングは、N90からA14までの技術ノードフローにおける化学品消費量の35%〜59%を占めており、プロセス設計が変化しても、このカテゴリーはチップ製造の中核であり続けています。需要はまた、3D構造および先端パッケージングへの移行によっても形成されており、化学品の純度とプロセス制御が歩留まりに影響します。サプライヤーは、主要な製造クラスター近辺での能力増強と、特定のプロセス工程向けに認定された製品を通じて対応しています。長い認定期間と厳格な廃水規制は確立されたサプライヤーに有利に働く一方で、エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場における供給拡大のコストも引き上げています。
主要レポートのポイント
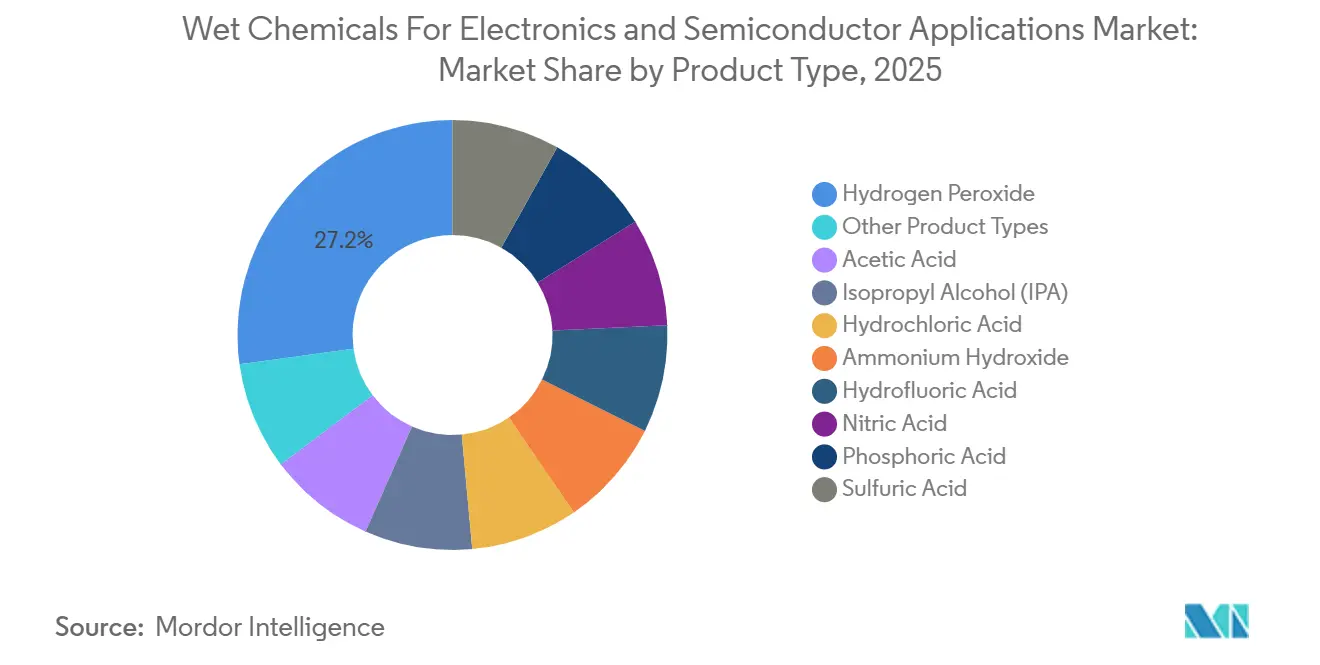
- 製品タイプ別では、過酸化水素が2025年のエレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場シェアの27.18%を占め、硫酸は2031年までに8.05%のCAGRで成長すると予測されています。
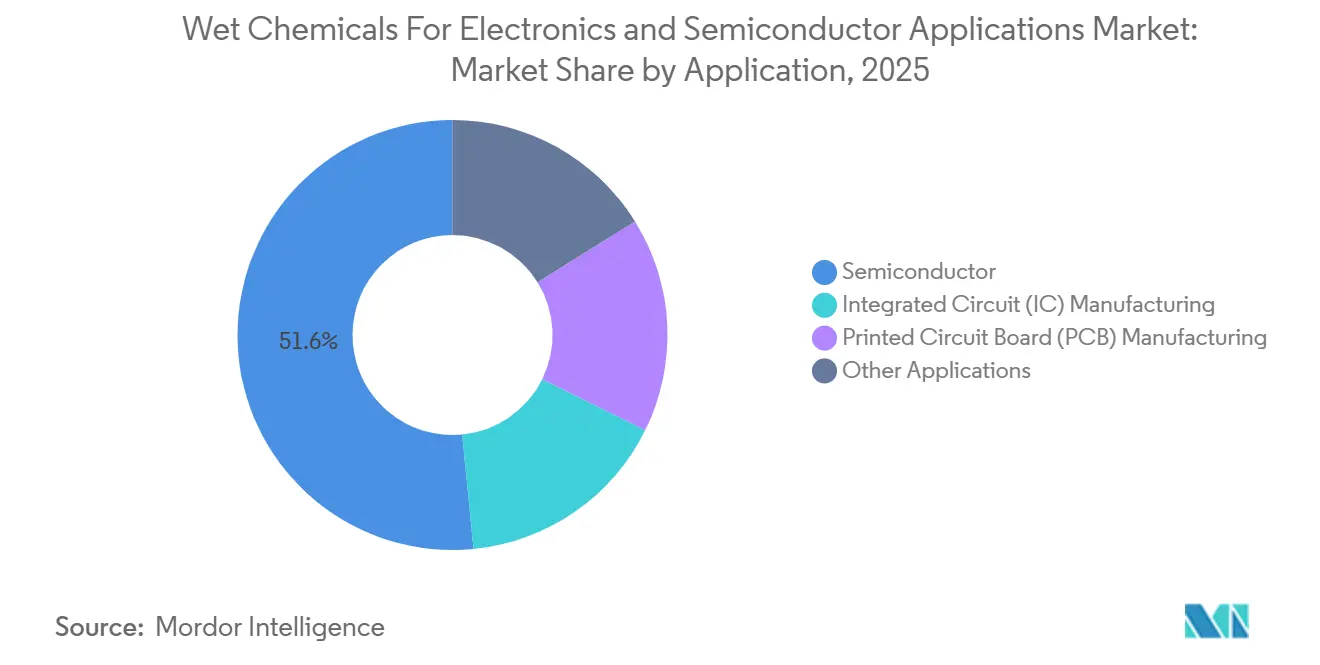
- アプリケーション別では、半導体が2025年のエレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場シェアの51.56%を占め、2031年までに8.43%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年のエレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場シェアの40.32%を占め、2031年までに8.27%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先端ノードおよび3D半導体 製造の拡大 | +2.0% | グローバル(APACが中核、北米および欧州に波及) | 中期(2〜4年) |
| AI、ハイパフォーマンスコンピューティング、5Gおよび自動車 半導体需要 | +1.7% | グローバル | 長期(4年以上) |
| サブ7nmノードにおけるウェーハ1枚あたりのウェットケミカル使用量の増加 | +1.4% | グローバル(APACおよび北米) | 中期(2〜4年) |
| ファブのローカライゼーショと政府の半導体インセンティブ | +1.0% | 北米および欧州 | 長期(4年以上) |
| 先端パッケージング、ハイブリッドボンディングおよびヘテロジニアス インテグレーション | +0.7% | グローバル(APACが中核) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
先端ノードおよび3D半導体製造の拡大
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場は、3D NAND(3次元NANDフラッシュ)およびゲートオールアラウンドロジックアーキテクチャの恩恵を受けており、これらはフィーチャーサイズを単に縮小するのではなく、各ウェーハにプロセス工程を追加します。3nmウェーハは600以上のプロセス工程を経由し、そのうち15%〜20%は希フッ酸、アンモニア水過酸化水素、および塩酸過酸化水素製剤を使用した専用クリーニング工程を含みます。主要なメモリメーカーは3D NANDで200層以上のスタックに移行しており、追加される各層がエッチングサイクルと関連するクリーニングニーズを増加させます。台湾積体電路製造(TSMC)は、台湾、アリゾナ、および日本における2nmキャパシティと先端パッケージング施設に対して、2026年の設備投資ガイダンスとして520 ビリオン〜560 ビリオン 米ドルを提示しました。各新規サブ7nmファブは、ウェーハ生産量が化学品使用量と同じ速度で増加しない場合でも、より大きな定期的な化学品顧客となり得ます。ハイブリッドボンディングは表面処理、ボンディング後クリーニング、およびシリコン貫通ビア充填のニーズを追加し、フロントエンドウェーハ製造を超えてウェットケミストリーの役割を広げています。
AI、ハイパフォーマンスコンピューティング、5Gおよび自動車半導体需要
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場は、人工知能(AI)アクセラレーター、ハイパフォーマンスコンピューティングプロセッサー、5G機器、および自動車用チップからの支援を受けています。TSMCは、AIアクセラレーターおよびハイパフォーマンスコンピューティングプロセッサーが2025年の1,224.2 ビリオン 米ドルの収益の58%を占め、先端ノードが2026年第2四半期のウェーハ収益の77%を金額ベースで占めたと報告しました。AIチップ製造は、非常に低い金属不純物レベル、ダイあたりの追加化学処理工程、および複雑なプロセスフロー全体にわたる一貫した欠陥制御を必要とします。5G基地局および自動車用先進運転支援システム向けの半導体ラインは、それほど先進的でないノードを使用しますが、厳しい信頼性要件に適した選択性を持つウェットケミカルを必要とします。これにより、超高純度グレードとアプリケーション固有製品への需要が生まれ、1つの化学品グレードと1つの最終用途パターンへの依存度が低下します。AEC-Q100およびIATF 16949を含む自動車コンプライアンスフレームワークも、部品メーカーが使用する生産フロー全体にわたるトレーサビリティと純度への期待を強化しています。
サブ7nmノードにおけるウェーハ1枚あたりのウェットケミカル使用量の増加
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場は、ノードが7nm以下に移行しプロセスシーケンスがより複雑になるにつれて、各ウェーハの化学品使用量が増加することによって影響を受けています。ウェットプロセシングは、N90からA14までの完全な技術ノードフローにおける総化学品使用量の35%〜59%を占め、先端ノードにおける最大の化学品使用カテゴリーでありけました。マルチパターニングおよびゲートオールアラウントランジスタのインターフェース要件は、製造シーケンスの複数の箇所でクリーニングおよびウェットエッチングのニーズを増加させます。先端ノードでは、より厳格な汚染仕様が処理済み化学品の再利用を制限し、新たな認定材料の購入を増加させる可能性があります。パーツパートリリオンレベルの金属不純物要件は、ファブオペレーターにとって化学品の純度を調達上の好みではなく生産上の問題にしています。液体化学品に関するSEMI C1フレームワークは、認定されたサプライチェーンおよび確立された材料仕様全体にわたる一貫した純度要件をさらに支援しています。
ファブのローカライゼーションと政府の半導体インセンティブ
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場は、政府がローカルなチップ製造とより強靭なサプライチェーンを奨励するにつれて、新たな生産拠点に拡大しています。欧州委員会は2026年6月にEUチップス法2.0の提案を採択し、半導体製造および新チップ技術への欧州連合の直接投資に関する条項を含めました[1]。Intelは2026年7月にアイルランドのレイクスリップキャンパスを拡張するために50 ビリオン ユーロ(約57 ビリオン 米ドル)を投じることを約束しました。Infineonは2026年7月にドレスデンのスマートパワーファブを開設し、パワー半導体およびアナログ製品のローカル製造を拡大しました。ローカルな化学品生産は、欧州連合の化学品の登録・評価・認可・制限(REACH)規制および産業排出指令に基づく承認および廃棄物管理要件をファブが満たすのに役立ちます。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 有害化学品コンプライアンスおよび廃水処理コスト | -0.9% | グローバル | 短期(2年以内) |
| 先端ファブにおける認定サイクルと切り替えコスト | -0.6% | グローバル(APACおよび北米) | 長期(4年以上) |
| 原料、物流および地域サプライチェーンの混乱 | -0.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
有害化学品コンプライアンスおよび廃水処理コスト
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場は、有害化学品排出規制とますます複雑化する廃水処理から追加コストに直面しています。米国環境保護庁は、パーフルオロアルキルおよびポリフルオロアルキル物質(PFAS)に関するPFAS戦略ロードマップにおいて、排出規制に関する取り組みを含む行動を定めました[2]。2025年1月まで、クリーンウォーター法違反に対する最大民事罰則は、40 CFR 19.4に基づき1日1違反あたり68,445 米ドルでした。半導体施設は、廃水を管理し厳格な排出要件を満たすために、活性炭、イオン交換、またはゼロ液体排出(ZLD)システムを必要とする場合があります。先端ノードにおけるプロセス工程の増加は排出量を増加させ、フッ酸、テトラメチルアンモニウムヒドロキシド、および重金属廃棄物流の管理をより困難かつコスト高にしています。
先端ファブにおける認定サイクルと切り替えコスト
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場は、新規サプライヤーが通常、先端ファブでの認定に12〜18ヶ月を要するため、参入障壁が高くなっています。認定はノード固有であるため、3nmプロセス向けに承認された製剤は、異なる歩留まり要件を持つ2nmプロセスに対して自動的に認定されるわけではありません。TSMC、Samsung Electronics、およびSK Hynixは通常、重要な化学品工程に対して3〜6社の承認済みサプライヤーを維持しており、容易なサプライヤー代替を生み出すことなく運用上の冗長性を提供しています。潜在的なサプライヤーは、生産ラインの量産認可を受ける前に、欠陥分析、ラインエッジラフネス作業、およびプロセスインテグレーションテストを完了する必要があります。このプロセスにより、新規供給が市場に到達するまでの時間は設備投資発表が示唆するよりも遅くなり、サプライヤーとファブの両方からリソースが必要となります。また、化学品の変更が歩留まりを低下させる可能性があるため、価格差が存在する場合でも化学品の購入者は製剤変更を避けることから、既存サプライヤーの価格決定力を支えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
過酸化水素がリードし、硫酸がペースを設定過酸化水素は2025年のエレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場シェアの27.18%を占めました。SC-1クリーニングおよび硫酸過酸化水素混合物ストリッピングにおける役割が、先端ロジックおよびメモリ製造での繰り返し使用を支えています。これらのクリーニングシーケンスは、後続のプロセス工程の前に粒子、有機残留物、および微量汚染物質を除去します。同じクリーニング工程は28nmよりも2nmでより厳格な微量金属制御を必要とし、製品の一貫性の重要性を高めています。この要件は、メーカーが大量ウェーハ生産全体にわたって安定したプロセス結果を求めるにつれて、材料量と認定グレードの価値を増加させる可能性があります。
硫酸は2031年までに8.05%のCAGRで成長すると予測されており、エレクトロニクスおよび半導体アプリケーション向けウェットケミカル産業の製品タイプの中で最も速い成長率です。その成長は、フォトレジスト除去と表面状態が後続処理に影響するサブ7nmノードでの硫酸過酸化水素混合物クリーニングの頻度増加を反映しています。BASFは2025年4月に、ドイツのルートヴィヒスハーフェンに半導体グレードの硫酸施設を建設すると発表し、2027年に操業開始が見込まれています。フッ酸は酸化物および窒化物エッチングを支援し、リン酸は高アスペクト比3D NAND構造における選択的窒化シリコンエッチングを支援します。硝酸および酢酸はパッシベーションおよび精密クリーニング用途に使用され、ポスト化学機械研磨クリーナーはファブが歩留まり改善を追求するにつれて重要性を増しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
半導体が規模と成長の両方をリード半導体は2025年のエレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場シェアの51.56%を占めました。ロジック、メモリ、およびファウンドリ生産全体にわたるクリーニングおよびエッチングにウェットケミカルを使用しており、アプリケーションの中で最大の需要センターとなっています。クリーニングは需要の大部分を占めており、先端施設がバッチ方式ではなく単一ウェーハ処理をますます使用するようになっているためです。このアプローチは各ウェーハにより多くの化学品を使用しますが、7nm以下のノードの歩留まりおよび汚染制御要件を支援します。エッチングは3Dアーキテクチャがサイクルを追加し材料除去に費やす時間を延長するにつれて、半導体製造内でより速く動く活動です。
半導体は2031年までに8.43%のCAGRで成長すると予測されています。このアプリケーションにおけるエレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場規模の成長は、ウェーハ量だけでなく、ノード移行とプロセスの複雑さにより密接に結びついています。集積回路製造は、ますます複雑なチップアセンブリのためのアンダーバンプメタライゼーションクリーニング、再配線層準備、およびポストボンドクリーニングのバックエンドおよびパッケージング需要を追加します。プリント回路基板製造は、エレクトロニクス、自動車、および産業用途向けの銅エッチングおよび内層処理を通じてより安定したベースを提供します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋のエレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場
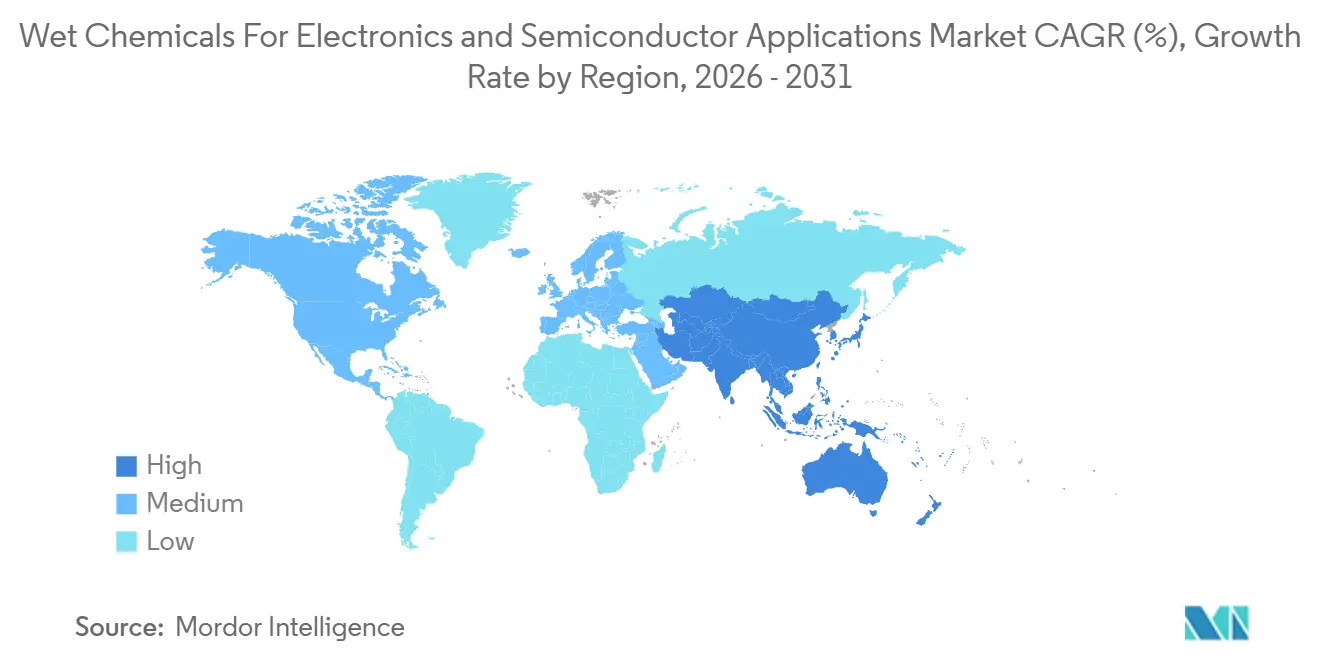
アジア太平洋は2025年のエレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場シェアの40.32%を占め、2031年までに8.27%のCAGRで成長すると予測されています。台湾、韓国、日本、および中国は、地域の半導体キャパシティと超高純度化学品需要の多くを集中させています。TSMCの2026年設備投資ガイダンスであ520 ビリオン〜560 ビリオン 米ドルは、2nmの生産と先端パッケージング増設からの需要を支援します。中国のファブ拡張は成熟および中間ノードに重点を置いており、異なる純度と価格レベルで相当な需要を生み出しています。インドは新興拠点であり、FUJIFILM Corporationは2026年9月にTata Electronicsと覚書を締結し、ドーレラファブの半導体材料エコシステムを支援することとしました。
北米のエレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場
北米では、アリゾナ、オハイオ、およびテキサスの新規ファブが2027年〜2030年にかけて生産に移行するにつれて、さらなる需要を生み出すと予想されています。世界の300mmファブ装置支出は2025年に1,070 ビリオン 米ドルに達し、初めて1,000 ビリオン 米ドルを超えました。この地域は歴史的に日本、ドイツ、および台湾でのウェットケミカル生産に依存してきましたが、国内コンテンツ条項がローカル供給オプションを支援しています。米国の電子機器廃水要件およびパーフルオロアルキルおよびポリフルオロアルキル物質排出規制は、ゼロ液体排出機能を備えた施設設計を促進しています。
欧州・中東・アフリカおよび南米のエレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場
欧州では、Infineonが2026年7月にドレスデンのスマートパワーファブを開設し、パワー半導体およびアナログプロセス化学品への需要を追加しました。GlobalFoundriesのドレスデン拡張計画は2028年までに年間100万枚以上のウェーハを目標としており、BASFは2025年にルートヴィヒスハーフェンで硫酸および水酸化アンモニウムへの投資を発表しました。南米および中東・アフリカは引き続き需要規模が小さく、需要は主にプリント回路基板、組立、テスト、および集積回路パッケージングに関連しています。
競合環境
市場集中度
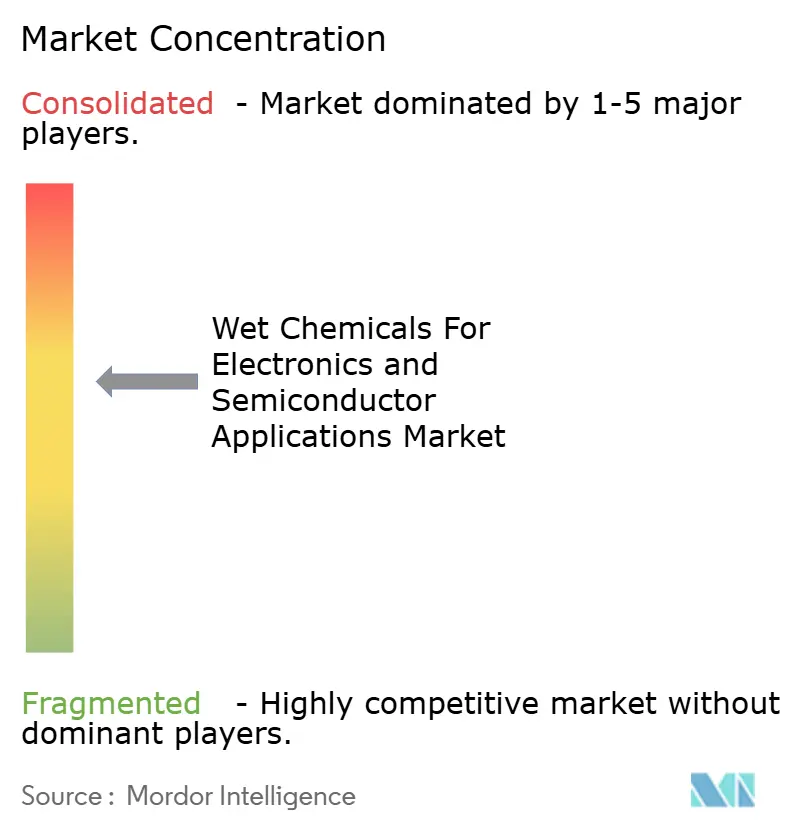
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場は中程度に集中しており、上位5社にはEntegris、BASF、Avantor, Inc.、Honeywell International Inc.、およびKANTO KAGAKUが含まれます。競争は価格だけでなく、認定された製剤、超高純度グレード、およびアプリケーション適合性に依存しています。FUJIFILM Corporationは、2021年度から2025年度にかけて半導体材料事業が年平均20%成長したことを開示しました。確立されたサプライヤーは、製品が歩留まりに敏感な工程に組み込まれている場合に恩恵を受け、長い認定期間が迅速なサプライヤー変更を制限しています。
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場における戦略的活動は、キャパシティ、ローカルアクセス、および環境負荷の低い製剤に集中しています。FUJIFILM Corporationは2026年8月にポスト化学機械研磨クリーナー向けの大分施設を完成させ、同サイトの生産能力を3倍にしました。BASFは2025年4月に半導体グレードの硫酸キャパシティを、2025年10月に電子グレードの水酸化アンモニウムプラントをルートヴィヒスハーフェンで発表しました。これらの投資は、拡大するドイツの半導体クラスターに近い供給を位置づけるものです。サプライヤーはハイブリッドボンディングおよびヘテロジニアスインテグレーション向けの製剤を開発しており、フッ素化材料への規制が強化されるにつれて環境対応製剤が重要性を増す可能性があります。
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場には、北米および欧州でのローカル製造に注力するサプライヤーの余地があります。ディスプレイおよび先端パッケージング向けの特殊クリーニング製剤は、先端ウェーハ製造よりもアクセスしやすい参入ポイントを提供する可能性があります。検証済みの純度、物流の信頼性、およびローカルな技術サポートを提供するサプライヤーは、ファブキャパシティが地理的に広がるにつれてポジションを獲得できる可能性があります。エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場は、化学品の変更が生産歩留まりを脅かす可能性があるため、価格ベースの切り替えに対してはあまり開かれていません。
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル産業リーダー
-
Entegris
-
Honeywell International Inc.
-
KANTO KAGAKU
-
BASF
-
Avantor, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場 このレポートでカバーされる企業
- Air Products and Chemicals, Inc.
- Avantor, Inc.
- BASF
- Eastman Chemical Company
- Entegris
- FUJIFILM Corporation
- Honeywell International Inc.
- JSR Corporation
- KANTO KAGAKU
- Merck KGaA
- Mitsubishi Chemical Corporation
- Shin-Etsu Chemical Co., Ltd.
- Solvay
- TOKYO OHKA KOGYO CO., LTD.
最近の産業開発事情 エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場
- 2026年9月:Solvayは、Shinsol Advanced Chemicalsジョイントベンチャーを通じて、2026年末までに台湾における超高純度過酸化水素の生産能力を35,000メトリックトンから70,000メトリックトン以上に倍増以上にする計画を発表しました。この拡張は半導体需要の増加に対応し、ウェーハクリーニングに使用される電子グレード過酸化水素の供給を強化します。
- 2025年10月:BASFは、ドイツのルートヴィヒスハーフェンサイトに新しい電子グレード水酸化アンモニウムプラントを建設すると発表し、2027年に操業開始が見込まれています。この高純度化学品はウェーハクリーニング、エッチング、およびその他の精密半導体プロセスを支援し、欧州の拡大する半導体製造基盤向けのローカル供給を強化します。
エレクトロニクスおよび半導体アプリケーション向けウェットケミカルのグローバル市場レポートスコープ
ウェットケミカルは、エレクトロニクスおよび半導体製造プロセスにおいてクリーニング、エッチング、汚染物質除去、および表面処理に使用される高純度化学製剤です。ウェーハ、部品、および電子基板から材料および残留物を制御された方法で除去することにより、精密処理を支援します。
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場は、製品タイプ、アプリケーション、および地域別にセグメント化されています。製品タイプ別では、市場は過酸化水素、酢酸、イソプロピルアルコール(IPA)、塩酸、水酸化アンモニウム、フッ酸、硝酸、リン酸、硫酸、およびその他の製品タイプにセグメント化されています。アプリケーション別では、市場はクリーニングおよびエッチングを含む半導体、集積回路(IC)製造、プリント回路基板(PCB)製造、およびその他のアプリケーションにセグメント化されています。レポートはまた、15カ国にわたるエレクトロニクスおよび半導体アプリケーション向けウェットケミカルの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 過酸化水素 |
| 酢酸 |
| イソプロピルアルコール(IPA) |
| 塩酸 |
| 水酸化アンモニウム |
| フッ酸 |
| 硝酸 |
| リン酸 |
| 硫酸 |
| その他の製品タイプ |
| 半導体 | クリーニング |
| エッチング | |
| 集積回路(IC)製造 | |
| プリント回路基板(PCB)製造 | |
| その他のアプリケーション |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東およびアフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東およびアフリカ |
| 製品タイプ別 | 過酸化水素 | |
| 酢酸 | ||
| イソプロピルアルコール(IPA) | ||
| 塩酸 | ||
| 水酸化アンモニウム | ||
| フッ酸 | ||
| 硝酸 | ||
| リン酸 | ||
| 硫酸 | ||
| その他の製品タイプ | ||
| アプリケーション別 | 半導体 | クリーニング |
| エッチング | ||
| 集積回路(IC)製造 | ||
| プリント回路基板(PCB)製造 | ||
| その他のアプリケーション | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場の規模はどのくらいですか?
エレクトロニクスおよび半導体アプリケーション向けウェットケミカル市場は2026年に4.89 ビリオン 米ドルであり、2031年までに6.93 ビリオン 米ドルに達すると予測されています。
2025年に需要をリードした製品タイプはどれですか?
過酸化水素は、重要なクリーニングおよびストリッピング製剤に使用されているため、2025年に27.18%のシェアで製品需要をリードしました。
2031年まで最も速く成長すると予測されているアプリケーションはどれですか?
半導体は、ノードの複雑さに伴いクリーニングおよびエッチングのニーズが増加するため、2031年まで8.43%のCAGRで成長すると予測されています。
2031年まで最も速く成長すると予測されている地域はどこですか?
アジア太平洋は2031年まで8.27%のCAGRで成長すると予測されています。