
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 4.38 ギガワット |
| 市場取引高 (2026) | 4.4 ギガワット |
| 市場取引高 (2031) | 4.51 ギガワット |
| 成長率 (2026 - 2031) | 0.48 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスーダン電力市場分析
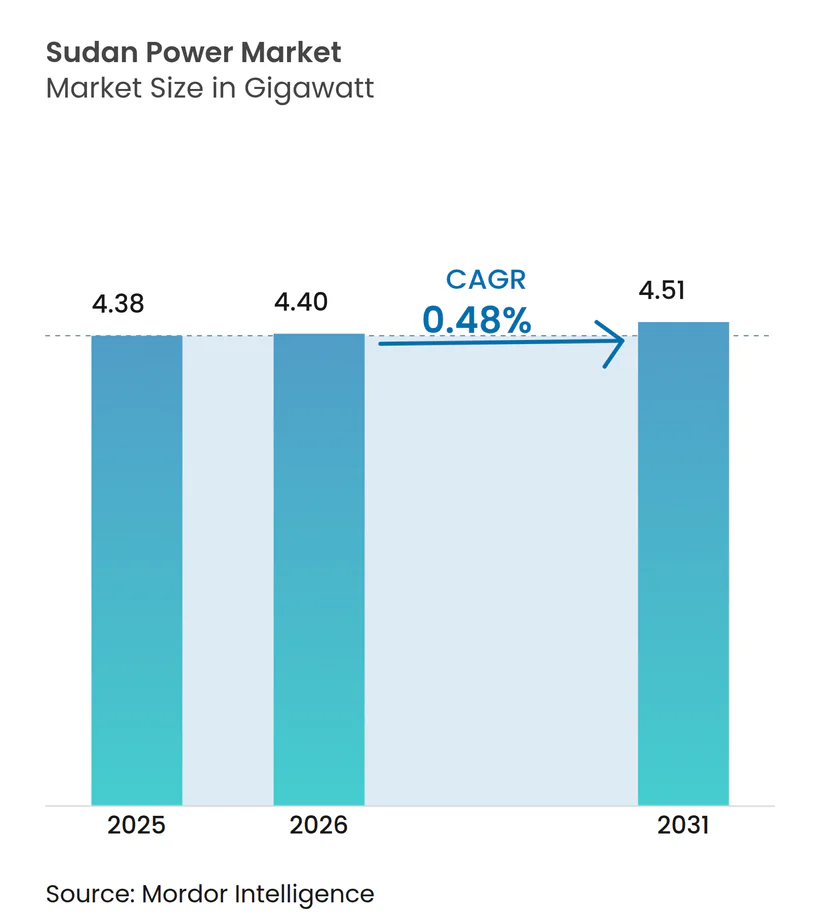
スーダン電力市場規模は2026年に4.4ギガワットと推定され、2025年の4.38ギガワットから成長し、2031年には4.51ギガワットとなる見通しで、2026年から2031年にかけて0.48%のCAGRで成長します。
市場はCOVID-19の感染拡大により悪影響を受けました。現在、市場はパンデミック前の水準に回復しています。
- スーダン政府は、国内全域における電力アクセスの拡大を通じて電力セクターの振興を積極的に推進しています。そのため、系統連系電力への需要が近年大幅に増加しており、予測期間中に市場を牽引することが期待されています。
- しかしながら、電力送電インフラの不足および不安定な電力供給が、民間セクター開発業者の投資を引き続き制限しており、スーダン電力市場の成長を妨げています。
- スーダンはエネルギー不足を補うため、2030年までに4基の原子力発電所を建設すると発表しました。これにより、近い将来スーダン電力市場にいくつかの機会が生まれる可能性があります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スーダン電力市場のトレンドとインサイト
水力発電が市場を支配する発電源に
- スーダンは、主にナイル川およびその支流から豊富な水資源を有しています。この豊富な水資源は、水力発電プロジェクトの開発に有利な条件を提供しています。同国は河川を活用してダムを建設し発電する潜在力を持っており、水力発電を実行可能かつ信頼性の高い電力源としています。
- スーダンには、特にナイル川沿いに相当な水力発電ポテンシャルを持つ複数のサイトがあります。メロウェダムやグランド・エチオピアン・ルネッサンスダム(GERD)などの大規模水力発電ダムの建設は、この潜在力を活用しようとする同国の取り組みを示しています。これらのプロジェクトは大量の電力を発電する能力を持ち、水力発電を電力市場の主要な貢献源としています。
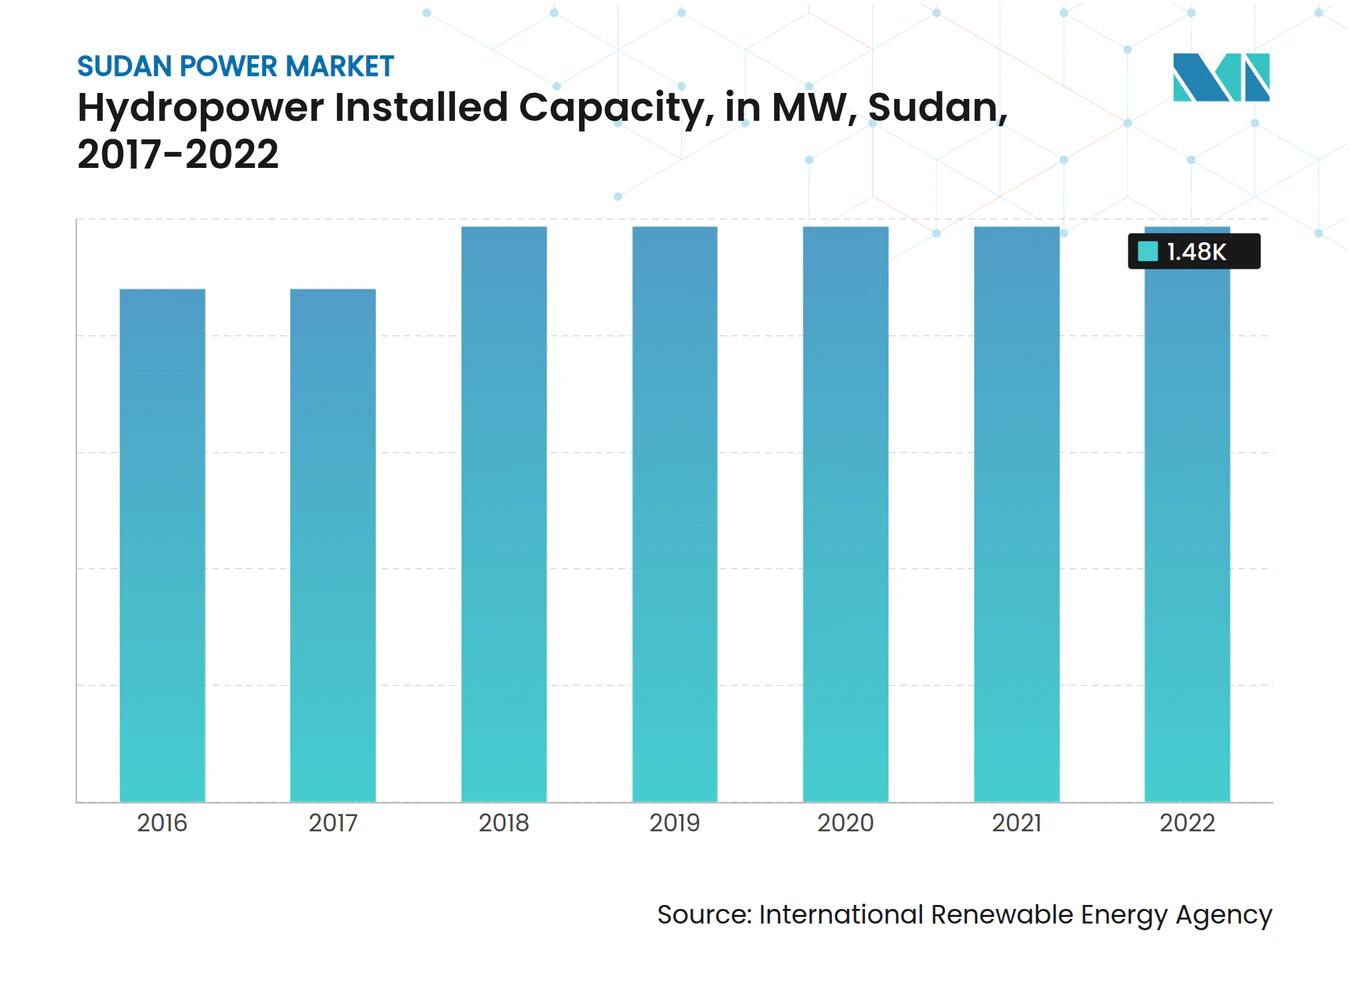
- 国際再生可能エネルギー機関によると、同国の水力発電設備容量の合計は1,482MWであり、2017年比で約12%増加しました。
- しかし、同国がこの容量に達したのは2018年のことです。南スーダンからの分離後、スーダンは深刻な電力不足に直面し、設置済み水力発電設備容量の大部分は分離後に南スーダン側に帰属することとなりました。同国は予測期間中に水力ポテンシャルを活用することが期待されています。
- 例えば、スーダンのナイル川・流域において、420MWの容量を持つ水力発電プロジェクト「シェレイク」の開発が計画されています。現在、同プロジェクトは許認可段階にあり、単一フェーズでの開発が予定されています。建設は2023年に開始され、商業運転は2026年に開始される見込みです。
- したがって、これらの点を踏まえ、水力発電源は予測期間中にスーダン電力市場を支配することが期待されています。

再生可能エネルギー設備の増加が市場需要を牽引
- 過去数年間、スーダンでは水力エネルギー、バイオ燃料、太陽エネルギーなど様々な再生可能エネルギー源を活用した発電を含む再生可能エネルギー設備の導入が増加しています。スーダンは電力輸入に依存しているため、再生可能エネルギーの普及拡大は、クリーンで持続可能なエネルギー源を促進しながら同国のエネルギー需要を満たすことが期待されています。
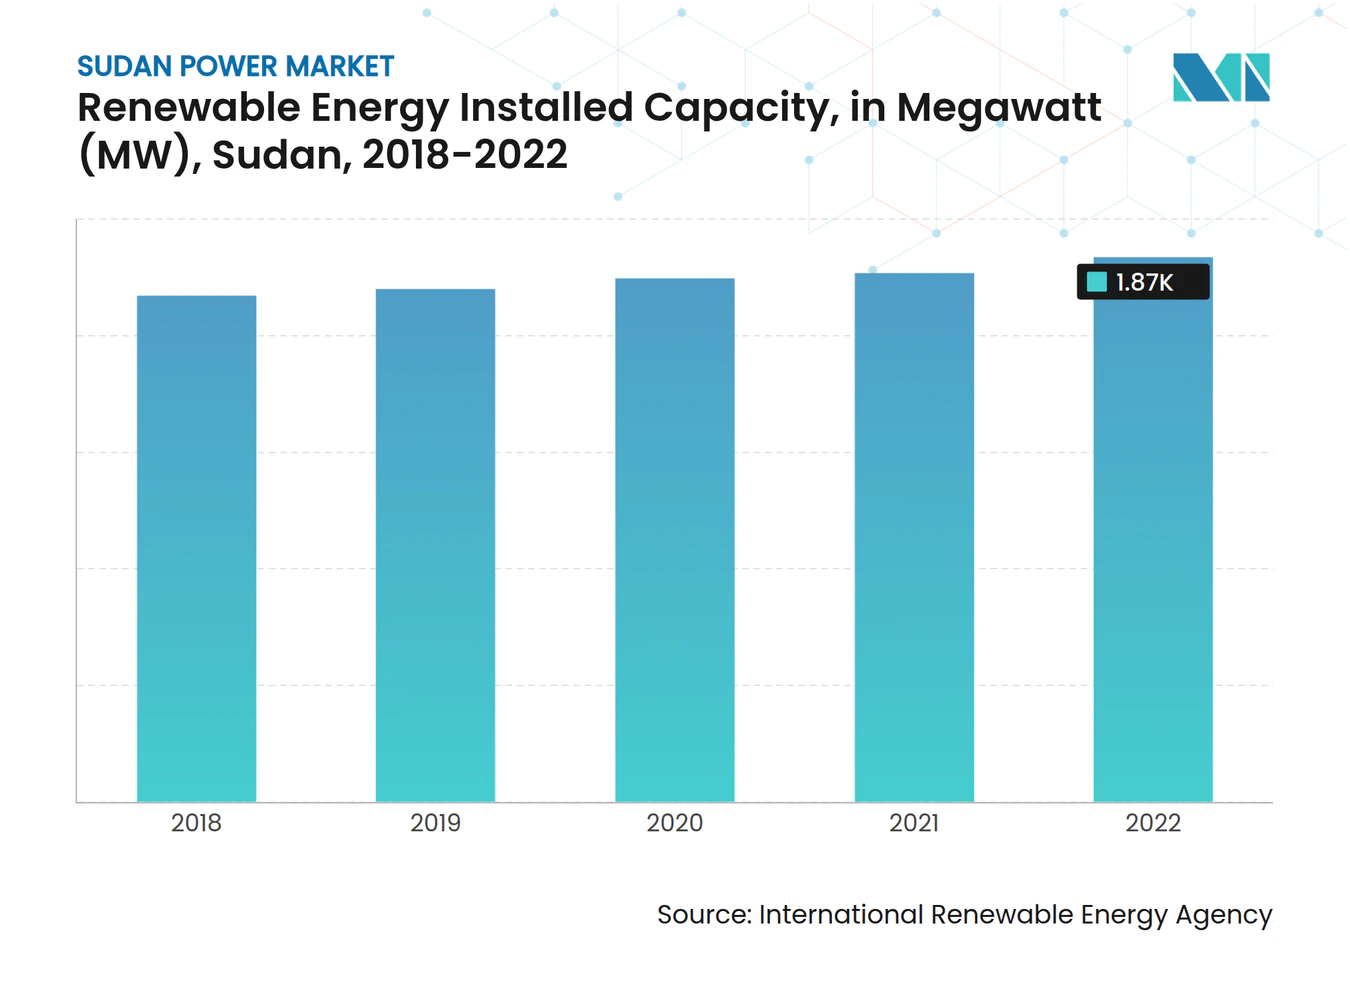
- 国際再生可能エネルギー機関によると、同国の再生可能エネルギー設備容量は過去数年間で増加しています。2022年の同国における再生可能エネルギー設備容量は1,871MWとなり、2018年の1,740MWと比較して7.5%以上の成長率を記録しました。
- 再生可能エネルギー技術、特に太陽光および風力のコスト低下により、従来の化石燃料ベースの発電との競争力が高まっています。
- 水資源・灌漑・電力省は、国連開発計画(UNDP)と協力して「農業のための太陽光」プロジェクトを開始しました。このプロジェクトは、国内全域での再生可能エネルギーの普及に向けたスーダン政府の取り組みと一致しており、UNDPの支援を受けています。特に太陽光を活用した揚水に焦点を当て、スーダンにおける再生可能エネルギー拡大という共通目標に貢献しています。
- したがって、これらの点を踏まえ、再生可能エネルギー設備の増加は予測期間中にスーダン電力市場を牽引することが期待されています。
規制環境
スーダンの電力セクターは主に2001年電力法によって規定されているが、再生可能エネルギーと民間参入をより良く取り込むための近代化措置として2019年電力法草案が参照されており、最終承認は保留中である。セクター政策と監督はエネルギー・石油省が担い、スーダン電力規制庁(ERA)はライセンス供与、技術規制、料金算定方式(ミニグリッド規制枠組みなどの施策を含む)を担当するよう指定されている。
2026年、公式政策の重点は新たな市場自由化ではなく、システム復旧と運用面での取り締まりに置かれている。2026年6月、エネルギー省は、戦争で損傷した発電・送電・配電資産の復旧を優先する政策枠組みを発表した。これにはアル・ハサヒサ変電所とソバ変電所の復旧が含まれ、公式声明で言及された無許可接続の取り締まりおよびメーター管理と収入回収の強化に向けた取り組みも並行している。
バリューチェーン分析
スーダンの電力バリューチェーンは、発電(水力・火力ユニット)、高圧送電、配電、そして最終利用者向けサービス提供にわたる、国主導のシステム運用と再建活動に依然として支えられている。重要機材および部品の調達は依然として制約要因となっている。戦争による破壊は変圧器や送電資産に深刻なボトルネックを生じさせ、ハルツームやガジーラ(以前は需要の大きな割合を占めていた)などの主要負荷中心地を系統から切り離した。部品不足、燃料物流の混乱、技術人材の流出も、火力発電所の運用可能性やネットワーク維持を制約している。
復旧活動が近い将来のバリューチェーン活動を次第に規定するようになっている。2026年6月、エネルギー省は供給を安定化させるための緊急多方面電力復旧計画を開始した。それ以前には、政府がトルコ企業(SimyokntrとLamatak)と調整し、アフリカ輸出輸入銀行の支援を受けてポートスーダンのカラナイエブ電力プロジェクト第2期の再開を目指していた。下流では、系統サービスが信頼できない場合に分散型ソリューションへの移行も進み、家庭や事業者が小型ソーラーシステムを拡大し、農家が太陽光ポンプを導入している。これはオフグリッドおよびハイブリッド設備向けの輸入業者、設置業者、O&Mプロバイダーの役割拡大を、電力会社主導の系統復旧と並行して後押ししている。
競合状況
市場集中度
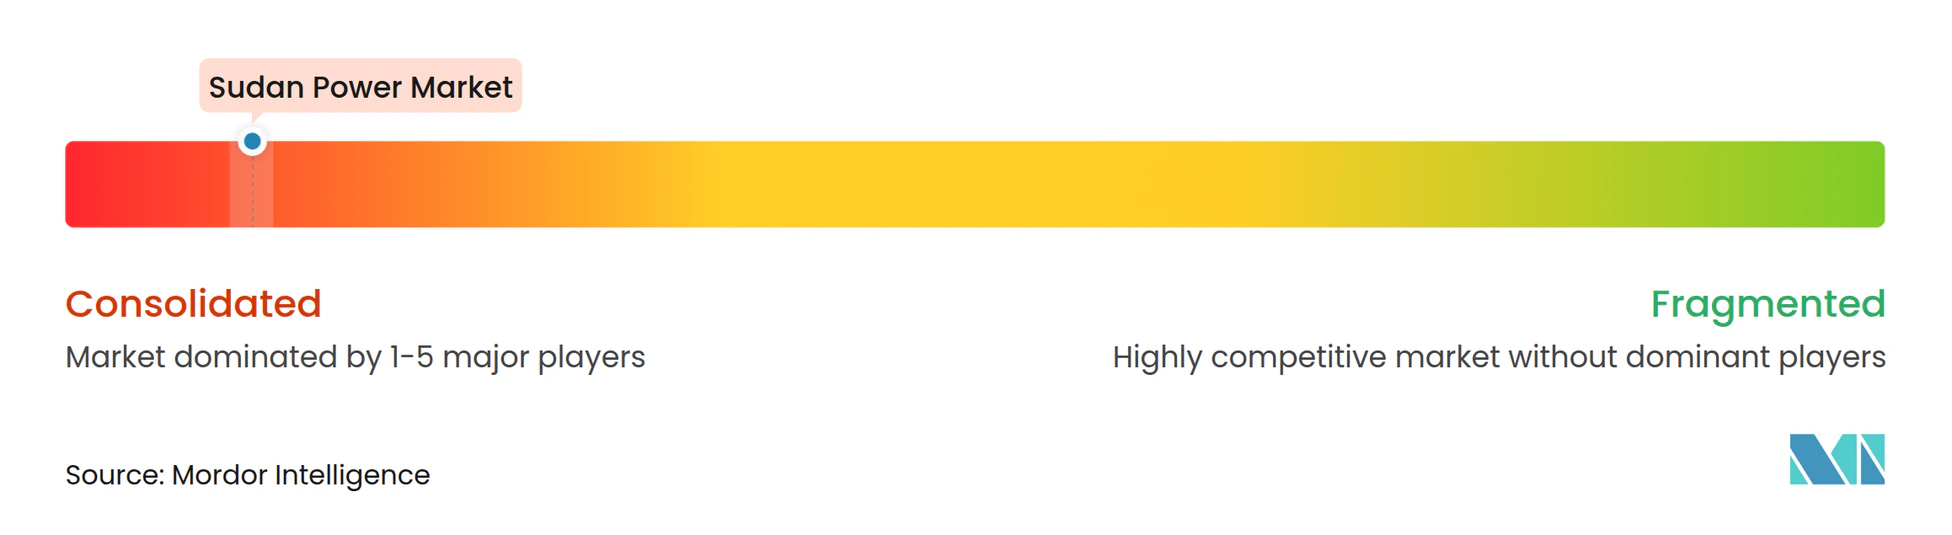
スーダン電力市場は集約型市場です。この市場の主要プレーヤー(順不同)には、Sudanese Thermal Power Generating Company、Sudanese Electricity Distribution Company、Siemens Energy AG、Ram Energy、およびDal Groupが含まれます。
スーダン電力産業のリーダー企業
-
Sudanese Electricity Distribution Company
-
Ram Energy
-
DAL Group
-
Sudanese Thermal Power Generation Company
-
Siemens Energy AG
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
系統再建と機材補充は、政府の指定プログラムと施策に支えられた、容量回復と信頼性向上のための最も直近のホワイトスペースである。2026年3月、エネルギー省は主要水力発電資産(ロセイレス、センナール、メロウェ、ジェベル・アウリアの各ダム)の復旧計画を策定した。2026年6月には、アル・ハサヒサやソバなどの主要変電所を含む発電・送電・配電の復旧を優先する政策枠組みを発表した。5つの電力セクター企業がスーダン電力会社に統合されたことも、発電およびT&D全体でのプロジェクト実行と調整における取引相手を集約している。
国境を越えた相互接続と分散型再生可能エネルギーは、現在の取り組みで見える2つの並行した機会の道筋である。2026年1月、スーダンはエジプトとトシュカ2からワディ・ハルファ間の相互接続の第2段階について協議し、送電能力を300MWに高めることを目指した。これは国内資産が制約されている中で、近い将来の供給強化への具体的な道筋を生み出している。分散型エネルギーの分野では、ソーラー用機材への関税撤廃などの政策措置に加え、農業や家庭用バックアップ向けの太陽光導入が記録されており、ソーラー機材、インバーター、蓄電、サービス網に対する対応可能な需要を支えている。これは特に、局地的需要が上昇し系統制約が続いている比較的安定した北部・東部の州で顕著である。
最近の業界動向
- 2026年6月:スーダンは、系統資産の広範な破壊後の機材不足を緩和するため、ハルツーム南部でトルコ・スーダン合弁の変圧器工場を再稼働させた。この取り組みは、送電・配電復旧に必要な変圧器および関連部品の迅速な供給を目指すもので、負荷中心地の再接続における制約要因となっている。
- 2026年5月:エネルギー・石油省はクレイ(1-2)発電所のガスタービンユニットG03を国家系統に再接続し、ウム・ダバキル発電所のユニット3の大規模保守を完了させ、その運転能力を122MWに引き上げた。これらの措置は、火力容量の復帰と発電所稼働率の改善により、近い将来の供給安定化を支えている。
- 2026年4月:スーダン当局は、系統再建のために変圧器5,500台を調達するための資金を発表し、そのうち3,500台がハルツーム州の復旧作業向けに納入されたと報告された。この調達プログラムは配電および変電所復旧における中核的なハードウェアのボトルネックを対象とし、需要の高い地域における電力復旧の順序付けを支えている。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査手法において、スーダン電力市場は国内の系統連系電力設備容量を対象とし、設置容量(MW)を用いて電源種別に追跡し、読みやすさのためにGWに集約しています。
対象外の範囲:系統外の自家発電、ミニグリッド容量、および小売電力請求収益は市場規模の数値に含まれません。
セグメンテーション概要
- 電源別発電
- 火力発電
- 水力発電
- 非水力再生可能エネルギー
- 原子力
- 電力送配電(T&D)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、セクター構造、最近の政策動向、および設備容量の追加を形成する物理的制約をマッピングするために使用されました。国家公益事業・省庁の公表資料など、入手可能な公的エネルギー統計および計画文書を活用し、国際エネルギー機関(IEA)および世界銀行のエネルギー指標と照合しました。
スーダンの実情に即した前提条件を維持するため、IRENA再生可能エネルギー統計、機器貿易シグナルが有用な場合はUN Comtrade、およびスーダンの発電ミックスとグリッド制約を記述した査読済み論文などのソースも参照しました。企業の申告書、プロジェクト発表、および信頼性の高い報道は、主要プラントのタイミングを把握し、竣工遅延を確認するために用されました。必要に応じて、企業財務、ニュースと財務情報、および特許データベースをカバーする有料サブスクリプションを使用し、所有権、タイムライン、および技術的背景を確認しました。これらのデスクソースは例示的なものであり、網羅的ではありません。データ収集、検証、および調査の明確化のために、他の多くの公開文書も参照されています。
一次インタビューおよびサーベイ
スーダンの公益事業、発電、送電、配電、エンジニアリング、規制、およびプロジェクトファイナンスの専門家を対象に、専門家インタビューおよびサーベイを実施しています。専門家の意見は、プラントの状況、竣工遅延、燃料および水の制約、停電、ネットワークの追加を確認するとともに、プロジェクト記録だけでは解決が困難な二次的前提条件を明確化するのに役立っています。アナリストはその後、モデルを三角測量し、残存するギャップを文書化します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:15% |
| 中位層:47% | 部門・ユニットーダー:35% |
| 中小規模プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
規模算定は、設置容量のトップダウン再構築によって行われます。公表されているプラントリストおよびセクター統計を用いて電源別の年次設備容量ベースを形成し、インタビューで明らかになった竣工遅延を反映して調整します。合計値の信頼性を確保するため、主要プラントのサンプリングとその定格MW合計などのボトムアップ検証を選択的に実施し、典型的な設備容量追加パターンを用いたセンスチェックを行いました。
モデルで使用した入力値には、発表済みおよび建設中のプロジェクトMW、熱電と水力の間の技術ミックスの変化、再生可能エネルギーパイプラインの可視性、統合を遅らせるグリッド準備状況の制約、および有効容量に影響する停電または改修の見通しが含まれます。プロジェクトデータが不完全な場合、類似プロジェクトタイプに基づく保守的なタイミングルールを適用し、専門家のフィードバックで示唆される年間追加量を検証することでギャップに対処しました。
予測にはシナリオ分析を使用しました。スーダンにおける設備容量の成長は、需要曲線の滑らかな推移よりも、資金調達、グリッド制約、および納入リスクによって強く左右されるためです。前提条件は、見込まれる竣工ウィンドウ、予想される政策の実行、および実際の建設速度に関する専門家の見解を整合させた後に確定しました。
データ検証と更新サイクル
モデルの出力は、既知のプロジェクトタイムラインに対する年間設備容量追加の示唆値や、セクター計画が示す全体的なミックスシフトなど、独立したシグナルと照合して確認されます。差異が生じた場合、その要因を特定のプラント、タイミング前提条件、または電源配分まで遡って追跡し、承認前に再度レビューします。
レポートは年次で更新され、大規模なプロジェクトのキャンセル、大型竣工発表、またはスーダン電力セクターにおける建設実現可能性を変える政策動向など、重要なイベントが発生した場合には中間更新が行われます。納品前に、アナリストが主要な入力値を最新の状態に確認し、クライアントが最新の利用可能情報を反映し最新の見解を受け取れるようにします。
Mordor Intelligenceのスーダン電力市場推定値と他の公表推定値との比較
スーダン電力市場の公表推定値は、一部のソースが設備容量と価値ベースの数値を混在させていたり、計画中のプロジェクトをすでに稼働中として扱っていたりするため、大きく乖離して見える場合があります。また、送配電の取り扱い方によっても差異が生じます。送配電は定量化される場合もあれば、背景情報としてのみ記載される場合もあります。
この乖離は多くの場合、更新タイミングと換算ロジックによって生じます。同一年度であっても、異なる通貨月、異なる価格前提、または竣工とみなす基準の違いによって報告される場合があります。公表直前にプロジェクトの状況を再確認し、モデルを収益ではなく設置容量に紐付け、フォローアップ調査を通じてタイミングを検証する更新主導のレビューが、こうしたギャップを縮小します。これが、Mordor Intelligenceが数値を所定の年に稼働中の実態に合わせ続ける方法です。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 4.38 GW(2025年) | |
| トレード出版社A | 4.38 ビリオン 米ドル(2025年) | 同じ設備容量の見出し数値を使用しているが、後期段階のプロジェクトに使用された稼働カットオフを明確にせずに提示することが多く、読者が年度をまたいで比較する際にタイミングの差異が見えにくくなる可能性がある。 |
| 業界サイトB | 1.90 ミリオン 米ドル(2025年) | 設置容量ではなく金額ベースでセクターの一部を評価しているようであり、容量ベースの定義とは比較不可能な数値となっており、見かけ上の市場規模が圧縮されている。 |
この表は、単位とタイミングの整合が見出し年度そのものよりも重要であることを示している。対象範囲を設置容量に限定し、リリース直前にプロジェクトの状況を更新することで、プラントレベルの実態との照合が容易になり、同一の手順で毎年繰り返すことが可能となる。
レポートで回答される主要な質問
スーダン電力市場の規模はどのくらいですか?
スーダン電力市場規模は2026年に4.4ギガワットに達し、0.48%のCAGRで成長して2031年までに4.51ギガワットに達する見込みです。
スーダン電力市場の現在の規模はどのくらいですか?
2026年、スーダン電力市場規模は4.4ギガワットに達する見込みです。
スーダン電力市場の主要プレーヤーは誰ですか?
Sudanese Electricity Distribution Company、Ram Energy、DAL Group、Sudanese Thermal Power Generation CompanyおよびSiemens Energy AGが、スーダン電力市場で事業を展開する主要企業です。
このスーダン電力市場レポートが対象とする年と、2025年の市場規模はどのくらいですか?
2025年、スーダン電力市場の規模は4.38ギガワットと推定されました。本レポートは、2020年、2021年、2022年、2023年、2024年のスーダン電力市場の過去の市場規模を対象としています。また、2026年、2027年、2028年、2029年、2030年、2031年のスーダン電力市場規模の予測も掲載しています。