
ウェブフィルタリング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.51 十億米ドル |
| 市場規模 (2031) | 9.68 十億米ドル |
| Growth Rate (2026 - 2031) | 11.91 % |
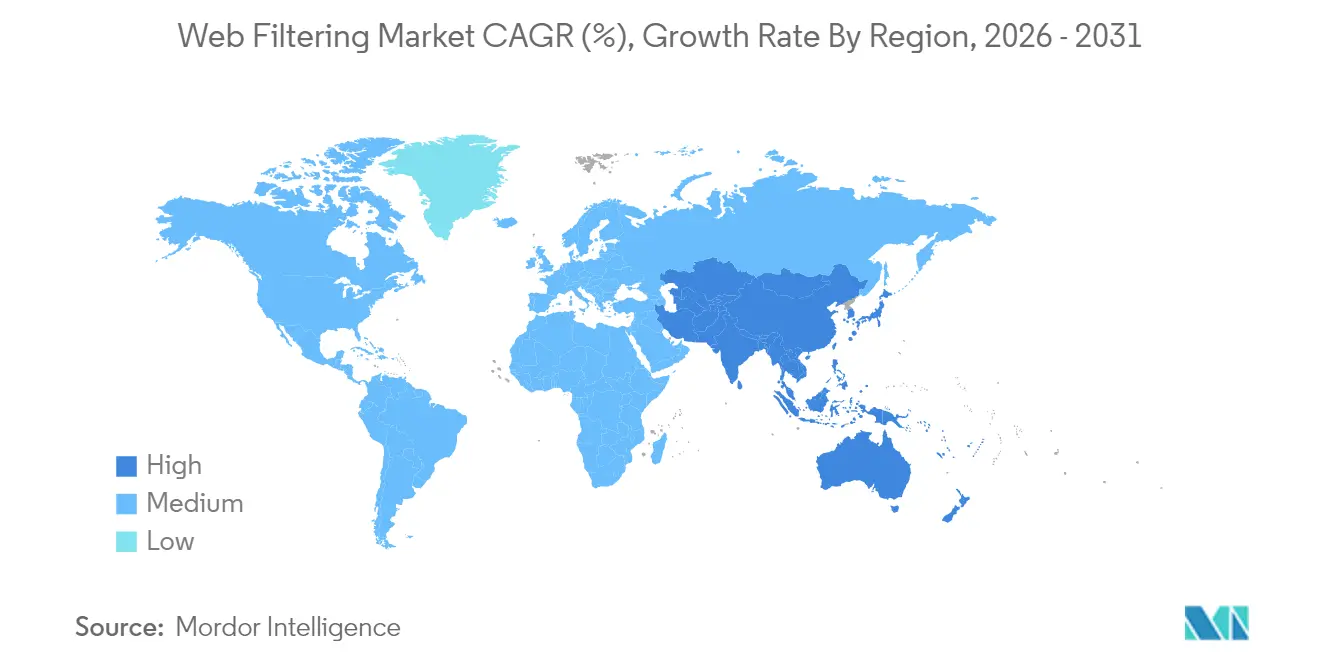
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
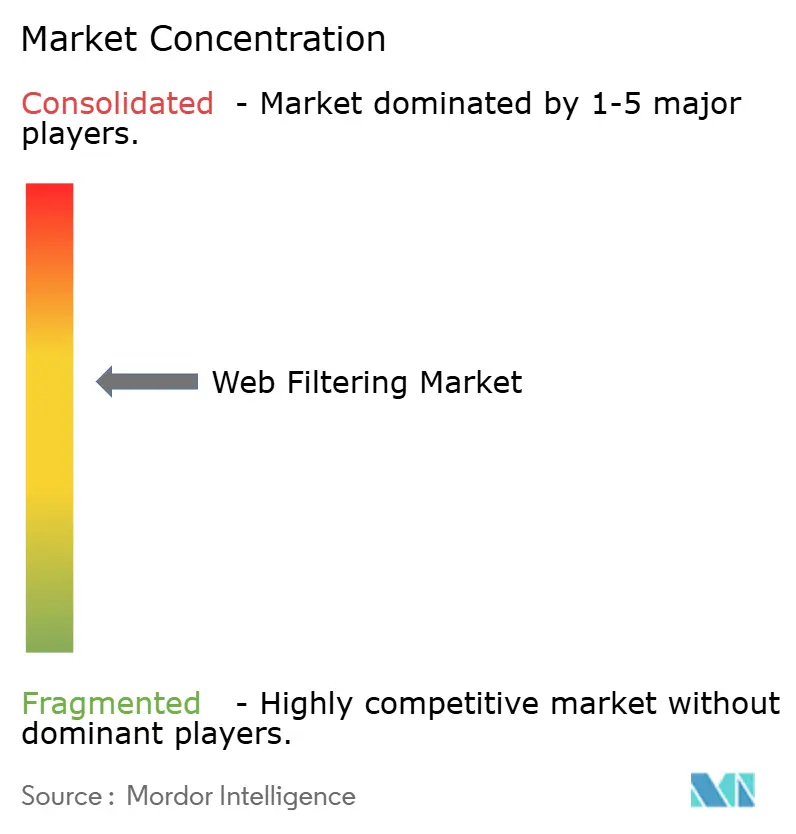
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるウェブフィルタリング市場分析
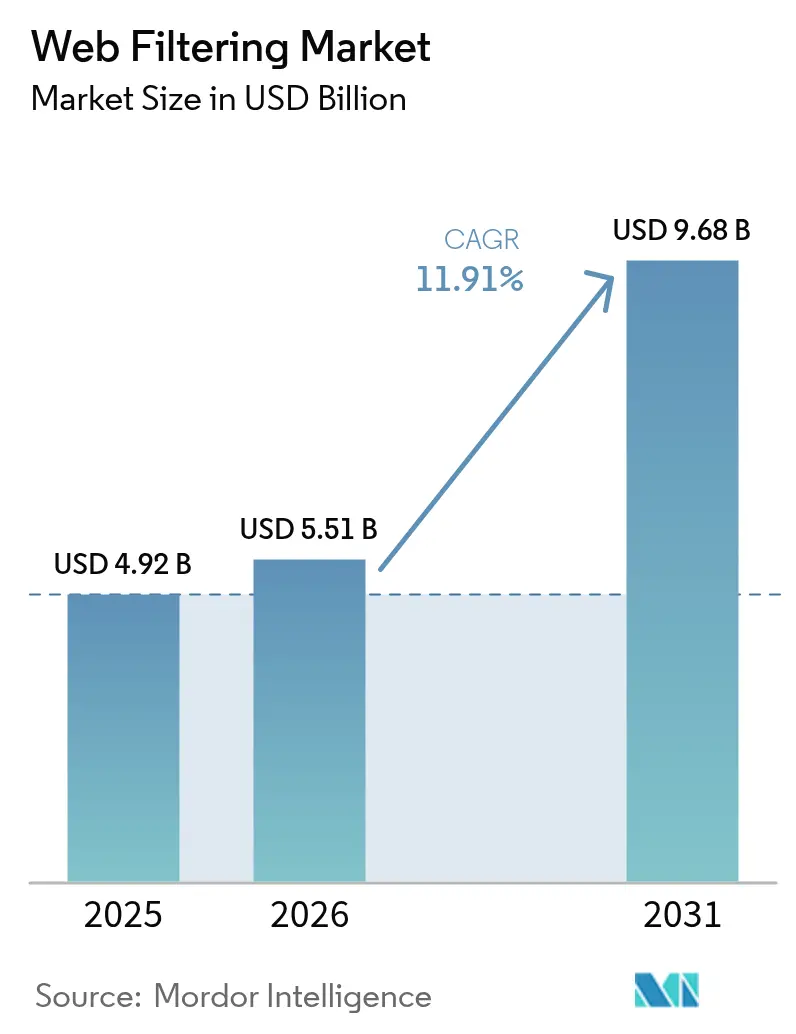
2026年のウェブフィルタリング市場規模は57億1,000万米ドルと推定され、2025年の49億2,000万米ドルから成長し、2031年には96億8,000万米ドルに達すると予測されており、2026年から2031年にかけて年平均成長率11.91%で拡大します。クラウドネイティブアーキテクチャ、セキュア・アクセス・サービス・エッジ(SASE)の収束、およびゼロトラストの義務化が企業全体の更新サイクルを加速させており、AI搭載コンテンツ検査が暗号化された脅威に対する防御を強化しています。米国の大統領令14144からインドネシアの規則17/2025に至る規制圧力により、複雑なコンプライアンス要件を満たすポリシー豊富なプラットフォームの導入が組織に求められています[1]大統領府、「大統領令14144―国家のサイバーセキュリティの強化と革新の促進」、連邦官報、federalregister.gov。北米は引き続き最大の地域別貢献者であり、アジア太平洋は広範なデータ保護法とクラウド導入の急増を背景に最も急速な成長を遂げています。プラットフォームの統合が購買行動を変化させており、企業はセキュア・ウェブ・ゲートウェイ(SWG)、サービスとしてのファイアウォール、およびゼロトラスト・ネットワーク・アクセスを単一のサブスクリプションに統合した統合スタックを好む傾向にあります。
主要レポートの要点
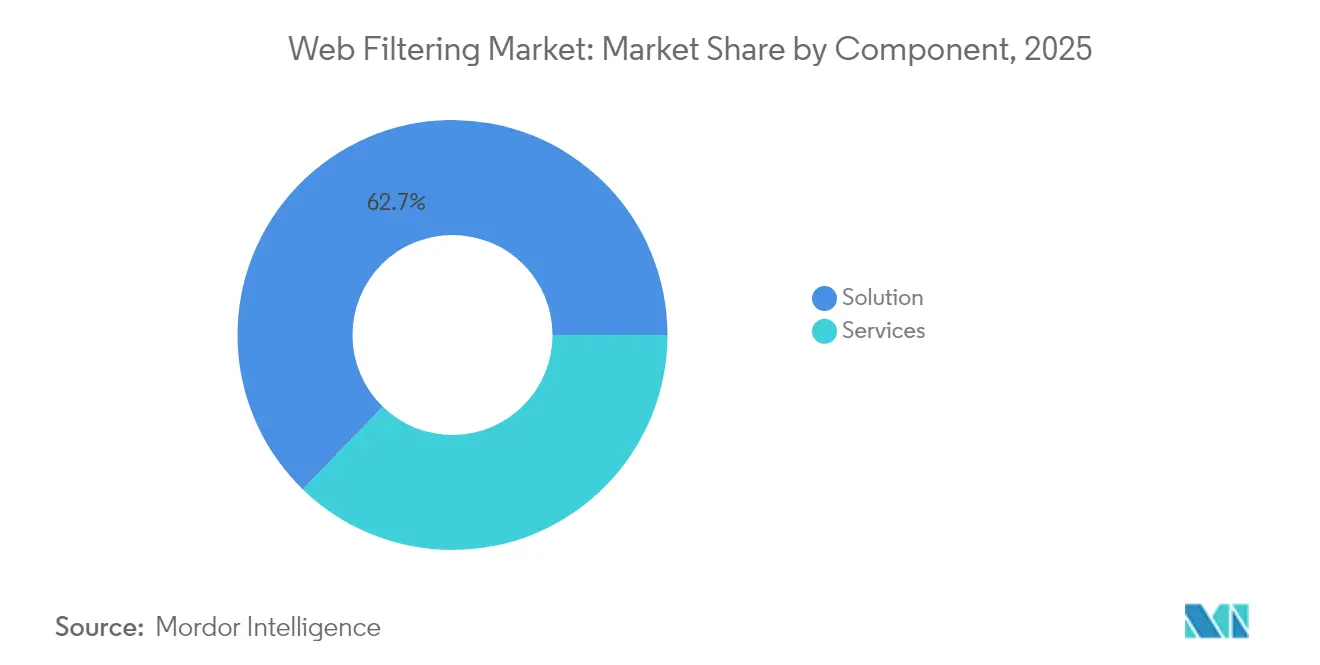
- コンポーネント別では、ソリューションが2025年のウェブフィルタリング市場シェアの62.75%を占めてリードし、サービスは2031年までに年平均成長率13.62%で成長すると予測されています。
- 展開モード別では、オンプレミスが2025年のウェブフィルタリング市場規模の68.90%を占め、クラウド展開は2031年まで年平均成長率13.98%で拡大する見通しです。
- フィルタリングタイプ別では、URLフィルタリングが2025年に57.25%の収益シェアを獲得し、キーワードフィルタリングは2026年から2031年にかけて年平均成長率13.12%で進展しています。
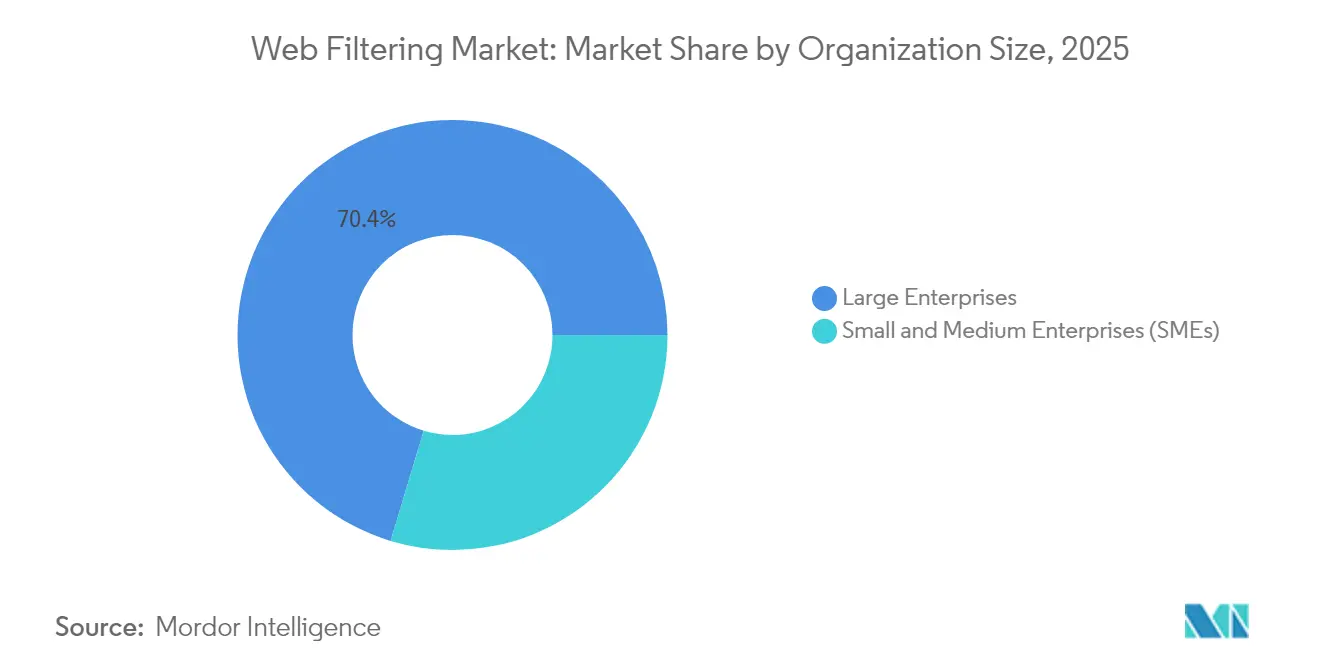
- 組織規模別では、大企業が2025年のウェブフィルタリング市場規模の70.35%を占め、中小企業(SME)は2031年までに年平均成長率13.41%で最も急速な成長を記録しています。
- 業種別では、BFSIが2025年のウェブフィルタリング市場シェアの45.10%を占め、教育が年平均成長率12.19%で最も急速に成長するセグメントとなっています。
- 地域別では、北米が2025年に36.95%の収益シェアでリードし、アジア太平洋は2031年まで年平均成長率12.74%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格な政府規制とコンプライアンス | +2.1% | グローバル(北米および欧州で最も強い) | 中期(2〜4年) |
| BYODおよびハイブリッドワークの急増 | +1.8% | グローバル(北米およびアジア太平洋が主導) | 短期(2年以内) |
| 高度化するウェブ由来のマルウェア | +1.5% | グローバル | 長期(4年以上) |
| SWGサイクルを更新するSASEの収束 | +2.3% | 北米および欧州(アジア太平洋に拡大中) | 中期(2〜4年) |
| AIによるリアルタイムコンテンツ分類 | +1.4% | グローバル(先進市場での早期導入) | 長期(4年以上) |
| ゼロトラストツールとしてのリモートブラウザ分離 | +1.2% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な政府規制とコンプライアンス圧力
世界各国の政府がゼロトラストおよび暗号化DNS要件を法制化しており、ウェブフィルタリング市場においてコンプライアンスは交渉の余地のない投資促進要因となっています。インドネシアは規則17/2025のもと、未成年者にサービスを提供する事業者にコンテンツ管理の導入を義務付け、オンボーディングを迅速化する既製ポリシーテンプレートへの需要を高めています。米国では、幼稚園から高校(K-12)の学校が児童インターネット保護法(CIPA)の資金調達に縛られており、教育向けフィルタリングの安定した調達が維持されています。インドのDPDPAなどのデータ保護規則がコンプライアンススタックを複雑化させ、監査を簡素化する統合プラットフォームへと購買者を誘導しています。コンプライアンス違反のペナルティが数百万ドル規模に及ぶため、予算管理者は任意のITプロジェクトよりも実績ある証明済みのフィルタリングベンダーに成長予算を配分する傾向が高まっています。
BYODおよびハイブリッドワーク導入の急増
オフィスとリモートワークが恒久的に組み合わさる環境において、デバイスに依存しないポリシー適用がウェブフィルタリング市場の基本機能となっています。Zscalerは1日あたり5,000億件以上のトランザクションを検査しており、従業員がどこからでも接続する際に必要なポリシー適用の規模を裏付けています。クラウドホスト型SWGは、ブランチオフィス、自宅、公共Wi-Fiの各拠点でポリシーの統一性を維持しながら、エンドツーエンドでトラフィックを暗号化します。暗号化DNSに関する米国連邦政府の指針は、プライバシーを尊重しながら可視性を維持するという運用上の課題を浮き彫りにしています。その結果、企業は境界線型アプライアンスをエッジノードに置き換え、すべての判定にアイデンティティ、デバイスポスチャ、および脅威テレメトリを組み込んでいます。
ウェブ由来のマルウェアの高度化の進展
脅威アクターはAIを通じてフィッシングページ、水飲み場攻撃、不正広告を自動化しており、ウェブフィルタリング市場においてシグネチャの継続的な更新とリアルタイム分析が不可欠となっています。CiscoのAI搭載ドメイン生成アルゴリズム防御機能は検出率を30%、精度を50%向上させており、分析処理能力におけるベンダーの競争激化を示しています[2]Cisco Systems Inc.、「ドメイン生成アルゴリズムのAI搭載検出」、blogs.cisco.com。暗号化クライアントハローはドメインのメタデータをさらに隠蔽し、教育ネットワークにおける従来型URLフィルタの機能を制限しています。現代のフィルタは機械学習分類器に移行し、スクリプトの動作、ページエントロピー、およびユーザーの意図をミリ秒単位で精査します。購買者は、動画ストリーミングや生成AIの利用によるトラフィック量の増大に伴い、レイテンシスパイクなしにスケールできるこれらのエンジンを求めています。
SWGサイクルを更新するSASEの収束
SD-WAN、サービスとしてのファイアウォール、およびゼロトラストアクセスを単一のクラウドファブリックに統合する組織は、ウェブフィルタリング市場に新たな支出機会をもたらしています。FortinetのUnified SASEの年間経常収益は2025年第1四半期に11億5,000万米ドルに達しており、統合スタックがシンプルなライセンスバンドルを求める購買者を引き付けることを証明しています。GartnerがSWGをより広範なセキュリティ・サービス・エッジ(SSE)の傘下に再分類したことを受け、既存ベンダーはコンソール、ポリシーエンジン、および請求を統一しています。この収束は、弾力的なグローバルPoP(接続拠点)、予測可能なパフォーマンスSLA、および保護までの時間を短縮する自動化された脅威フィードを持つサプライヤーに有利に働きます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ポリシーチューニングにおけるサイバースキル不足 | -1.3% | グローバル(新興市場で最も深刻) | 中期(2〜4年) |
| クラウドSWGにおけるパフォーマンスレイテンシの懸念 | -0.9% | グローバル(リアルタイム取引およびメディアストリーミングで深刻) | 短期(2年以内) |
| 暗号化DNS(DoH)による回避 | -1.1% | グローバル(規制上の姿勢に乖離あり) | 長期(4年以上) |
| 価格支配力を高めるベンダー統合 | -0.8% | グローバル(成熟市場に集中) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
複雑なポリシーチューニングにおけるサイバースキル不足
高度なフィルタリングエンジンは機械学習のしきい値、アプリ制御、シャドーIT検出のための数百のトグルを公開していますが、それらを適切に調整できるセキュリティチームは少数です。新興国では大学がサイバーセキュリティのカリキュラムで後れを取っており、人材不足がより深刻です。その結果、多くの購買者が24時間365日のポリシー最適化をマネージドサービスプロバイダーに依存し、総保有コストを押し上げ、直接ライセンスの成長を鈍化させています。ベンダーはウィザード形式のコンソールとAI推奨のポリシーベースラインを提供することで対抗し、習熟時間を短縮しています。プラットフォームがアイデンティティや行動分析に依存したコンテキスト認識機能を追加するにつれ、スキルギャップが拡大する可能性があります。
フィルタを回避する暗号化DNS(DoH)
DoH(DNS over HTTPS)はDNSルックアップをHTTPSトラフィックに変換し、ユーザーまたはマルウェアがオンプレミスのリゾルバをサイレントにバイパスできるようにします。英国のK-12地区では、ブラウザがデフォルトでDoHを有効にした後にギャップが報告され、ネットワークレベルの傍受に関する新たなガイダンスが促されました。プライバシー上のメリットは否定できませんが、セキュリティチームは検査ポイントを再設計するか、DoHネイティブ対応のゲートウェイを導入する必要があります。このような改修は追加の設備投資を生み出し、予算が限られた組織のメンテナンスを複雑にするため、レイテンシに敏感な環境での短期的な導入を阻害します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスの成長がソリューションを上回るサービスは2026年から2031年にかけて年平均成長率13.62%を記録し、ソリューションが2025年に62.75%の収益を占めているにもかかわらず、ソフトウェアを上回っています。ウェブフィルタリング市場では、AIポリシーエンジンの設定、アイデンティティフィードの統合、脅威ハンティングのプレイブックの実行を行うプロフェッショナルサービスへの需要が高まっています。Zscalerなどのベンダーは、運用上の負担を吸収するマネージドオファリングで8,600社以上の顧客をサポートしています。高まる複雑さとサイバースキル不足が相まって、サービスは戦略的な収益の柱として位置づけられています。
大企業がクラウドゲートウェイの複数年サブスクリプションを前払いするため、ソリューションはウェブフィルタリング市場の収益の大部分を引き続き支えています。消費ベースの課金がソフトウェアとサービスの境界を曖昧にしつつも、ライセンスの価値は依然として重要です。Menlo Securityのクラウドネイティブなセキュア・エンタープライズ・ブラウザは、SaaSの経済性を模倣したシート単位の料金にリモートブラウザ分離(RBI)とゼロトラスト制御をパッケージ化しています。その結果、サービス収益はコアライセンスの流れを侵食することなく拡大し、総到達可能市場機会を堅調に維持しています。
注記: 個別セグメントのセグメントシェアはレポート購入時にすべて閲覧可能です


展開モード別:
クラウド移行の加速2025年のウェブフィルタリング市場規模において、オンプレミスアプライアンスは依然として68.90%を占めており、規制が厳しい業種における過去の設備投資サイクルを反映しています。しかし、クラウド展開は年平均成長率13.98%で最も急速に成長するセグメントです。ウェブフィルタリング市場は、企業がトラフィックスパイク時に弾力的にスケールするグローバルPoP(接続拠点)ネットワークを支持してブランチボックスを撤去することから恩恵を受けています。Cloudflareは2025年第1四半期に9桁規模のセキュリティ契約を一因として、売上高27%増の4億7,910万米ドルを計上しました。
PoP密度の上昇とベンダーによるスマートルーティングアルゴリズムの導入により、レイテンシに関する懸念は払拭されつつあります。クラウドフィードのインテリジェンスと組み合わせたオンプレミスポリシーエンジンというハイブリッドモデルは、慎重な購買者の移行を橋渡しします。政府機関は、最新の検査レイヤーを求める暗号化DNSの義務化に後押しされ、サンドボックス化されたワークロードでクラウドゲートウェイを試験運用しています。
フィルタリングタイプ別:
キーワードフィルタリングの勢い増大URLデータベースは2025年収益の57.25%をもたらしましたが、キーワードフィルタリングはすべてのタイプの中で最も速い年平均成長率13.12%を記録すると予測されています。攻撃者が正規のドメインを悪用するにつれ、キーワードエンジンはページのテキスト、メタデータ、スクリプトを精査してURLリストでは検出できないポリシー違反をフラグ立てします。この進化により、ウェブフィルタリング市場はドメインの可視性だけに依存しないコンテンツ検査を通じて暗号化トラフィックの増大に対応し続けることができます。
DNSフィルタリングはゼロトラストセグメンテーションに不可欠であり、既知の悪意ある接続先をあらかじめ遮断する粗いブロックリストを提供します。一方、AI搭載の行動分析はファイルタイプとキーワードのロジックを融合させ、環境寄生型(Living-off-the-Land)の攻撃を検出します。CiscoのDGAモデルはこうしたクロスメソッドの相乗効果を示し、精度を50%向上させています。安全性と学習の自由のバランスを取る教育機関の顧客は、生の単語ではなく文脈を重視するきめ細かいキーワードルールを導入しています。
組織規模別:
中小企業の導入加速大企業は潤沢な予算と多層的なセキュリティ設計図を背景に、2025年支出の70.35%を占めました。しかし、クラウド配信が企業グレードの保護を民主化するにつれ、中小企業(SME)は年平均成長率13.41%を示しています。手頃なサブスクリプションにより、中小企業は米国の内閣レベルの政府機関のトラフィックを処理する同等のポリシーエンジンを活用でき、セキュリティ成熟度のギャップが縮小しています。
ウェブフィルタリング市場はしたがって、平均販売価格を引き下げることなく数量拡大を見込んでおり、ユーザー単位の経済性が引き続き魅力的であるためです。中小企業はしばしば統合SASEスイートを選択して統合作業を省き、主要プラットフォームのクロスセル勢いを高めています。業種固有のコンプライアンスに関する課題は依然として残りますが、既製ポリシーテンプレートのマーケットプレイスがリソース不足を軽減しています。
注記: 個別セグメントのセグメントシェアはレポート購入時にすべて閲覧可能です
業種別:
教育セクターが成長を牽引BFSIはコンプライアンスが厳しい銀行がフィッシングや不正広告から機密顧客データを守るため、2025年収益の45.10%を貢献しました。しかし、教育は年平均成長率12.19%で最も急速に成長するセグメントです。ジョージア州上院法案351は、K-12地区に対して2026年7月までにソーシャルメディアコンテンツのフィルタリングを義務付け、教室対応ソリューションに関する提案依頼書(RFP)の波を引き起こしています。ウェブフィルタリング市場はこうして企業の枠を超え、公共部門の予算へと多様化しています。
高等教育機関は、オープンな研究アクセスと悪意あるAI生成ページから学生を保護することのバランスを取り、きめ細かいアイデンティティベースのポリシーが求められています。サプライヤーは帯域幅が限られたキャンパス向けに設計された割引ライセンスティアとChromebookエージェントを展開しています。BFSIおよびヘルスケアは収益の基盤的な柱であり続けますが、SWGをより広範な近代化プロジェクトに組み込む政府および通信のデジタルトラスト構想からも増分的な上昇余地が生まれています。
地域分析
北米ウェブフィルタリング市場
北米は、成熟した規制上の義務、ゼロトラストの採用、および主要ベンダーの既存地位により、2025年のグローバル収益の36.95%を維持しました。米国の支出上限に起因する予算の混乱により連邦政府との取引が一時的に遅延しましたが、大統領令14144暗号化DNSのタイムラインを成文化することで緊急性を再設定しました。地方自治体の学区はソーシャルメディアフィルタリングの期限を満たすための調達を加速させており、対応可能な支出を拡大しています。
欧州ウェブフィルタリング市場
欧州はGDPR、2023年オンライン安全法、および多様な各国プライバシー法がサービスプロバイダーに高度な検査およびデータ損失防止コントロールの導入を義務付けているため、次位にランクされています。英国情報通信庁(Ofcom)の執行プログラムは企業に違法コンテンツリスク評価の提出を義務付けており、セキュアウェブゲートウェイ(SWG)製品の最低基準能力を引き上げています。デジタル主権への要求が、EUホスト型のPoP(接続拠点)およびローカル脅威インテリジェンスフィードへの関心を高めています。
アジア太平洋ウェブフィルタリング市場
アジア太平洋地域は、インドのDPDPA、インドネシアの児童保護規制、およびデジタルネイティブ企業によるクラウド構築の急速な拡大に牽引され、CAGRが12.74%と最も成長の速い地域となっいます。日本と韓国はスマートフォンセキュリティ法案を策定しており、アプリストアへのコンプライアンス範囲が拡大し、長期的な需要を強化する見込みです。成熟度のばらつきが、トレーニング、現地語サポート、および規制ガイダンスをバンドルするチャネルパートナーに機会をもたらしています。

規制環境
ウェブフィルタリングの導入は、実証可能なリスク管理、監査可能性、未成年者保護をますます求める、サイバーセキュリティとオンライン安全性に関する重複した規制体制によって形作られている。欧州連合では、2024年10月のNIS2移行期限、および一部のデジタルサービス(DNS関連サービスを含む)に対するサイバーセキュリティリスク管理要件に関する欧州委員会実施規則(EU) 2024/2690が、管理体制と証拠提示の基準を高めた。この変化により、購入者は分散したユーザーやクラウドゲートウェイ全体でポリシー、ログ記録、レポート作成を運用化できるプラットフォームへとシフトしている。
欧州以外でも、政策の動きは許容利用およびコンテンツ管理に関するコンプライアンス対象を拡大し続けている。米国では、NISTが2025年8月にリリース5.2.0でSP 800-53を更新し、安全な更新とレジリエンスに関する要求を強化し、規制対象環境におけるウェブフィルタリングの設計・運用方法に影響を与えている。マレーシアは2024年12月にオンライン安全法を可決し、複数の法域が回避ツールへの規制を引き続き強化している。多国籍組織にとって、セキュリティの可視性、プライバシー義務、現地のコンテンツアクセス規則の間で生じるトレードオフが複雑さを増している。
バリューチェーン分析
ウェブフィルタリングのバリューチェーンは、URL/IP分類データベース、脅威インテリジェンスおよびレピュテーションスコアリング、HTTP/HTTPSフロー全体で機能するAI駆動型コンテンツ分類エンジンなど、中核となる技術インプットから始まる。これらのインプットはソリューション(セキュアウェブゲートウェイ、DNSおよびURLフィルター、ブラウザ分離、セキュアエンタープライズブラウザコンポーネント)としてパッケージ化され、クラウドポイントオブプレゼンス、エンドポイントエージェント、またはリアルタイム判定のためにローカル実施とクラウド照会を組み合わせたハイブリッドゲートウェイを通じて提供される。
流通は、マネージドセキュリティサービスプロバイダー、ISP、ネットワーキングおよびセキュリティOEM、教育向けリセラーを含む、インテグレーターおよび組み込みチャネルパートナーを通じてますます行われるようになっている。彼らはポリシーテンプレート、導入サービス、継続的なチューニングをバンドルしている。DNSFilterが2026年7月にOEMパートナープログラムを立ち上げたことは、ホワイトラベルモデルの下で保護的DNSとコンテンツフィルタリングを第三者提供に組み込む動きを示しており、直接的なエンタープライズサブスクリプションを超えた市場開拓経路を拡大している。また、API、SDK、継続的に更新される分類フィードの役割も高まっている。
競合状況
ウェブフィルタリング市場は適度に断片化した状態にとどまっています。Zscaler、Palo Alto Networks、およびCloudflareはAI駆動のモジュールとグローバルPoP(接続拠点)の拡張を通じてプラットフォームの幅を拡大しています。Zscalerは1日あたり5,000億件のトランザクションを処理し、2025年第3四半期に6億7,800万米ドルの収益を計上しており、脅威インテリジェンスアルゴリズムを支えるスケール上の優位性を示しています[4]Zscaler Inc.、「2025年度第3四半期財務結果」、zscaler.com。Palo Alto Networksは、SWG、SD-WAN、自律型SOC機能を組み合わせた次世代セキュリティの統合バンドルにより、2030年までに年間経常収益150億米ドルを目指しています。
戦略的なM&A(合併・買収)が競合ポジションを再形成しています。GoogleはWizの320億米ドルでの買収を2025年3月に完了し、クラウドセキュリティのDNAをGoogle Cloudサービスに注入しました。FortinetはLaceworkを買収し、Unified SASEラインにワークロードの可視性とランタイム脅威検出を強化しました。Check PointはPerimeter 81を追加してセキュアアクセスを充実させており、既存ベンダーがプラットフォームの幅を追求しています。
技術的差別化は機械学習の精度、レイテンシ最適化、およびコンプライアンスツールキットの幅にかかっています。CiscoのAI搭載DGAモジュールとMenlo SecurityのSecure Enterprise Browserは、誤検知を低減しブラウザ層でゼロデイを封じ込めることを目的とした革新の方向性を示しています。Securlyなどの教育専門ベンダーは専用ダッシュボードを通じてニッチなシェアを獲得し、通信事業者は光ファイバーおよび5Gフットプリントでセキュリティをアップセルするために大手ベンダーのスタックをホワイトラベルで提供しています。統合の圧力が平均販売価格を引き上げる可能性がある一方、PoP(接続拠点)のフットプリントとポリシーライブラリが一度組み込まれると顧客解約率は低い水準にとどまります。
ウェブフィルタリング業界のリーダー企業
Broadcom Corporation
Cisco Systems, Inc.
Palo Alto Networks, Inc.
McAfee, Inc.
Fortinet, Inc.
- *免責事項:主要選手の並び順不同
ウェブフィルタリング市場
- Cisco Systems Inc.
- Broadcom (Symantec)
- Palo Alto Networks
- Fortinet Inc.
- Zscaler Inc.
- McAfee LLC
- Trend Micro Inc.
- Barracuda Networks
- Forcepoint LLC
- AO Kaspersky Lab
- Trustwave Holdings
- Sophos Ltd.
- Netskope Inc.
- Skyhigh Security
- Cloudflare Inc.
- iboss Inc.
- Sangfor Technologies
- Proofpoint Inc.
- Check Point Software
- Akamai Technologies
- Secureworks
- Webroot (OpenText)
- Cyren Ltd.

市場機会と将来展望
暗号化されたウェブトラフィックとリモートアクセスのパターンが、従来のハブアンドスポーク型検査に依存せずに可視性を維持できるアーキテクチャへの需要を高めている。現在ではウェブトラフィックの大半が暗号化されているため、実務上の焦点は、ハイブリッドな労働形態全体でポリシー実施、レポート作成、脅威検知をサポートしつつバックホール遅延を減らす、デバイス上またはプロキシミティベースの検査モデルへと移行している。この変化は、キーワードおよびコンテンツ分類、暗号化トラフィックの分類、人員不足のセキュリティチームの複雑なチューニング負荷を軽減できるポリシー自動化における差別化を生み出している。
規制および標準化の動きも、特に児童保護や年齢制限アクセスに関する規則が拡大する中、コンプライアンスに準拠したプライバシー配慮型のコンテンツ管理に新たな余地を生み出している。英国の子供の福祉および学校法2026は、国務大臣がISPに対して児童向けの特定コンテンツへのアクセスを制限するよう要求する権限を与え、米国では2026年の立法案(SAFE for Kids ActやKIDS Actを含む)が、制限対象カテゴリーにおける技術的管理と検証手段の役割を高めている。供給側では、NetSTAR Globalが2026年3月にリリースしたinCompass 4.0が、AIによるウェブ分類と脅威インテリジェンスのOEM統合を目指して位置づけられており、プラットフォーム、ISP、デバイスエコシステム全体で組み込み可能な分類・ポリシーモジュールへの需要の継続を支えている。
Recent Industry Developments in ウェブフィルタリング市場
- 2026年6月:Ciscoが重要なITインフラの管理と防御を目的としたCisco Cloud Controlを発表し、Live Protectの対象範囲をN9000シリーズスイッチに拡大した。Ciscoはセキュリティオペレーションと実施をネットワークおよびクラウド制御プレーンに近づけており、これは分散環境全体でウェブアクセスと脅威封じ込めのポリシー実行経路をより厳格にすることを支援する可能性がある。
- 2026年3月:Palo Alto Networksが、エージェント型AIワークフローを含む現代の働き方を保護することを目指したPrisma Browserの更新を発表した。ブラウザ層での保護を強化することで、同社はSaaS利用や暗号化セッションが従来型の境界のみのフィルタリングの有効性を低下させる領域において、セキュアウェブアクセス管理を拡大した。
- 2025年5月:FortinetがLaceworkの買収を完了し、クラウドセキュリティ分析をUnified SASEポートフォリオに統合し始めた。この統合により、ワークロードの可視性とクラウドランタイム信号がセキュアウェブゲートウェイおよびアクセスポリシーと連携し、企業のウェブフィルタリング調達におけるプラットフォーム統合の傾向を強めている。


ウェブフィルタリング市場 レポートの範囲と調査方法論
市場定義と対象範囲
この調査手法において、ウェブフィルタリング市場は、企業、公共部門、教育機関のネットワーク全体で、DNS、URL、キーワード、またはファイルタイプレベルのルールを用いてトラフィックを検査し、許可またはブロックすることでウェブコンテンツへのアクセスを制御するソフトウェアおよび提供サービスを対象とする。
対象範囲の除外:組織のセキュリティ管理として展開されていない、消費者向けブラウザプラグインおよびスタンドアロンの保護者制限アプリは除外する。
セグメンテーション概要
- コンポーネント別
- ソリューション
- サービス
- 展開モード別
- オンプレミス
- クラウド
- フィルタリングタイプ別
- DNSフィルタリング
- キーワードフィルタリング
- URLフィルタリング
- ファイルタイプおよびその他のフィルタリング
- 組織規模別
- 大企業
- 中小企業(SME)
- 業種別
- BFSI
- ITおよび通信
- 政府
- 教育
- その他の業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、ウェブアクセスセキュリティおよび許容利用管理に対する需要背景をマッピングすることから始まり、それを組織が実際にフィルタリングツールを購入・導入する方法へと結び付けた。NISTのサイバーセキュリティガイダンス、CISAの勧告、FCCのブロードバンド指標、OECDのデジタル経済指標、ITUの接続統計などの公開情報源を用いて、脆弱性、導入の推進力、インフラの準備状況を把握した。
収益モデルのインプットを形成するため、企業の開示資料や投資家向け説明資料、製品文書、政府調達通知、クラウド配信対オンプレミスゲートウェイなどの導入パターンを記述したセキュリティ関連の報道も確認した。可能な場合は、企業財務およびインテリジェンス向けの有料サブスクリプション、セキュリティ機能の方向性を追跡するための特許データベース、公共部門の購買動向を把握するためのグローバルな契約・入札情報フィードを利用した。上記に挙げたデスクソースは例示に過ぎず、データ収集、仮説の検証、未解決の問題の明確化のために追加の参考資料も使用した。
一次インタビューおよび調査
一次調査は、実際にウェブフィルタリング支出として計上されるものは何か、そしてフィルタリングが隣接するウェブセキュリティ機能と一緒にバンドルされている場合にベンダーがどのように価格設定を行うかを検証することに重点を置いた。大企業および中堅企業のソリューション責任者、セキュリティアーキテクト、チャネルパートナー、購買担当者と幅広く対話し、その後、モデルが単一地域に過剰適合しないよう、APAC、EMEA、南北アメリカ地域全体の採用状況の指標を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:32% | 経営幹部(CXO):14% | APAC:41% |
| 中堅層:52% | 機能・部門リーダー:41% | EMEA:34% |
| 小規模プレーヤー:16% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、まずトップダウン方式で構築され、企業および公共部門のセキュリティ支出パターンを、採用および導入指標を用いてウェブフィルタリングの需要プールに再構築し、現実的な価格および対象範囲の仮定を用いて収益に変換した。実用性を保つため、クラウドから提供されるかオンプレミスに導入されるかを問わず、ウェブアクセスをフィルタリングする有料の管理層を市場として扱った。
その後、サンプリングされたベンダーの収益開示、契約規模に関するチャネルからのフィードバック、シート数(またはユーザー数)と保護対象トラフィックエンドポイントを用いた数量対ASPチェックなど、選択的なボトムアップの概算を用いて総額を裏付けた。モデルで追跡したインプットには、クラウド対オンプレミスの比率、典型的なサブスクリプション期間、セキュアウェブゲートウェイ機能とのバンドル率、組織あたりのシートカバレッジ、そして計算要件と価格設定行動に影響するHTTPS検査導入のペースが含まれる。小規模プロバイダーについてボトムアップのインプットが不足している場合は、保守的な顧客当たり収益レンジを用いてギャップを埋め、その後、最終的な総額を確定する前にパートナーからのフィードバックでそれらのレンジを相互確認した。
予測は主に、労働力の分散、ウェブアクセス管理への規制の注目、クラウドセキュリティの導入、ネットワークセキュリティスタックの更新サイクルなど、測定可能な推進要因に成長を結び付けたシナリオ分析に依拠した。最終的な成長経路は、専門家のフィードバックが採用速度と予想される価格進行の現実性を確認した後にのみ調整された。
データ検証と更新サイクル
検証は、モデルの各層にわたる反復的な差異チェックを通じて行われ、総額が独立した指標が示す採用および支出強度と一致するようにした。隣接するウェブセキュリティ支出パターン、クラウド配信の浸透度、調達活動と出力結果を比較し、その後、文書化された仮定変更を用いて異常値を確認・修正した。
承認前に、数学的整合性、単位の一致、説明された推進要因と一致しない前年比の変動をチェックする多段階のアナリストレビューを実施する。重大な不一致が判明した場合は、関連するインタビュー対象者への再連絡がトリガーされ、そのギャップが実際のものかモデルインプットに起因するものかを確認する。レポートは毎年更新され、大きな出来事が需要や価格に影響を与えた場合には中間更新も行われ、クライアントが最新の情報を受け取れるよう、納品前の最終確認が完了する。
Mordor Intelligenceのウェブフィルタリング市場規模算定と他の公表推計との比較
ウェブフィルタリングの公表された市場規模は、同じ対象範囲を扱っているように見えても、大きく異なることがある。これは、この用語がネットワークセキュリティおよびウェブアクセス保護全体で緩やかに使われているためである。違いは通常、何をウェブフィルタリング収益として計上するか、どの年を現在として扱うか、クラウドサブスクリプションやバンドルスイートをどのように処理するかから生じる。
主な差異は、セキュアウェブゲートウェイやより広範なクラウド提供のウェブセキュリティスイートが完全に含まれているか、それともフィルタリングが独立した項目として販売される場合にのみ計上されるかによって生じる。Mordor Intelligenceのモデルでは、DNS、URL、キーワード、またはファイルタイプの実施を通じてウェブフィルタリング機能が組織の管理策として提供される場合にのみ収益を計上する(消費者向けアドオンとしては計上しない)。その他の差異は、想定されるサブスクリプション価格変動のペース、グローバル収益の通貨換算タイミングの処理、特定地域における急速な採用を見逃す可能性のある更新頻度によって生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.51 B (2026) | |
| 業界出版社A | USD 5.46 B (2025) | 密接に関連するラベル(ウェブコンテンツフィルタリングソリューション)と異なる基準年を用いており、企業向け管理策をより広範なコンテンツフィルタリングツールと混在させる可能性があり、市場収益として計上されるものに影響を与える。 |
| テクノロジーアドバイザリーB | USD 5.46 B (2025) | 規模算定を明確な予測期間に固定し、スイート主導の採用に対してより積極的な成長経路を適用する可能性があり、バンドルが純粋なフィルタリング支出から分離されていない場合、初年度の値を膨らませることがある。 |
表に示された差異は、主に単一の計算上の違いではなく、対象範囲とタイミングの違いを反映している。基準年の選択とバンドルの扱いが、このカテゴリーにおいて総額を急速に変動させる可能性があるためである。計上する収益を明確なフィルタリング実施機能に結び付け、その結果を価格設定および採用指標で確認することにより、この推計は計画のために追跡可能かつ再現可能な状態を維持している。


レポートで回答される主要質問
ウェブフィルタリング市場の現在の市場規模は?
ウェブフィルタリング市場規模は2026年に57億1,000万米ドルに達し、年平均成長率11.91%で2031年までに96億8,000万米ドルに達する見込みです。
最も急速に拡大しているコンポーネントはどれですか?
サービスは最も急速に成長するコンポーネントであり、企業が複雑なAI駆動フィルタの設定にマネージドの専門知識を求めるなか、年平均成長率13.62%を記録しています。
アジア太平洋が最も急速に成長する地域である理由は何ですか?
インドのDPDPAやインドネシアの規則17/2025などの新しいプライバシー法と、急速なクラウド導入が相まって、アジア太平洋で年平均成長率12.74%を促進しています。
暗号化DNSプロトコルはフィルタリング戦略にどのような影響を与えていますか?
DNS over HTTPS(DoH)は従来型リゾルバをバイパスできるため、組織はDoH対応ゲートウェイとアイデンティティ中心のポリシーエンジンを採用して可視性を維持しています。
購買決定においてSASEはどのような役割を果たしていますか?
購買者はセキュア・ウェブ・ゲートウェイをより広範なSASE契約にバンドルすることでライセンスを簡素化し、ユーザーおよびロケーション全体で一貫したゼロトラストの執行を確保する傾向が強まっています。
最も急速に成長している業種はどれですか?
教育は、ジョージア州上院法案351などのK-12学校においてソーシャルメディアの包括的なフィルタリングを義務付ける新しい義務化を背景に、年平均成長率12.19%でリードしています。
最終更新日:



