
ベトナム金属缶包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
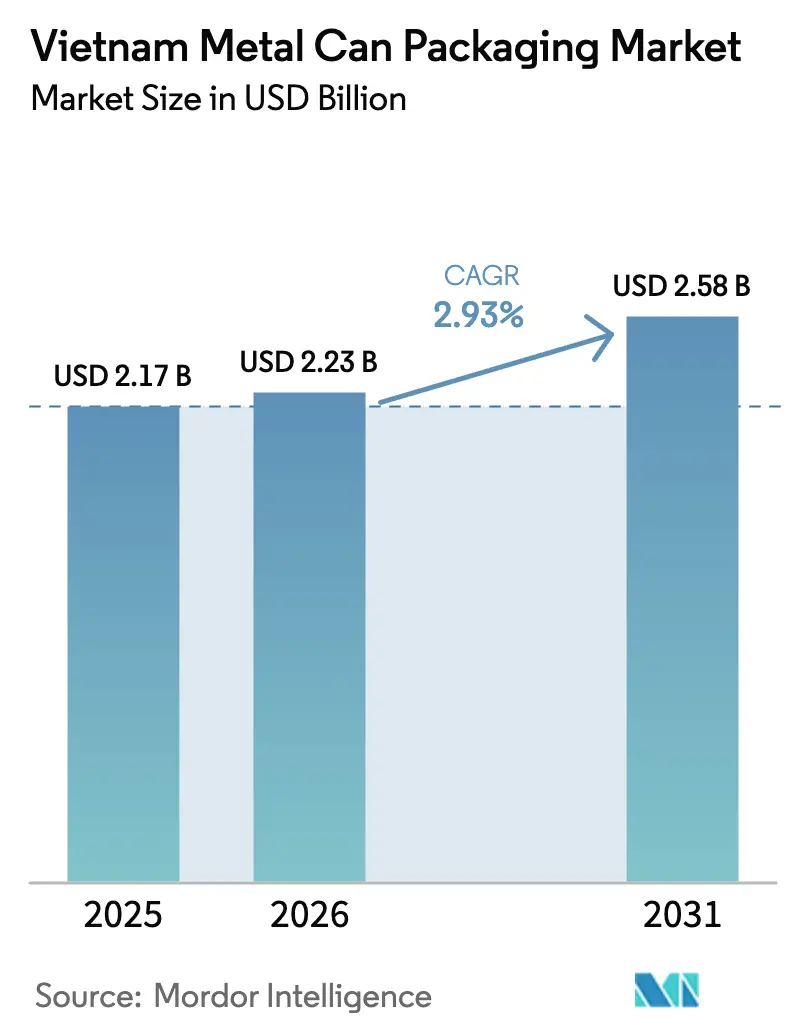
| 基準年の市場規模 (2025) | 2.17 十億米ドル |
| 市場規模 (2026) | 2.23 十億米ドル |
| 市場規模 (2031) | 2.58 十億米ドル |
| Growth Rate (2026 - 2031) | 2.93 % |
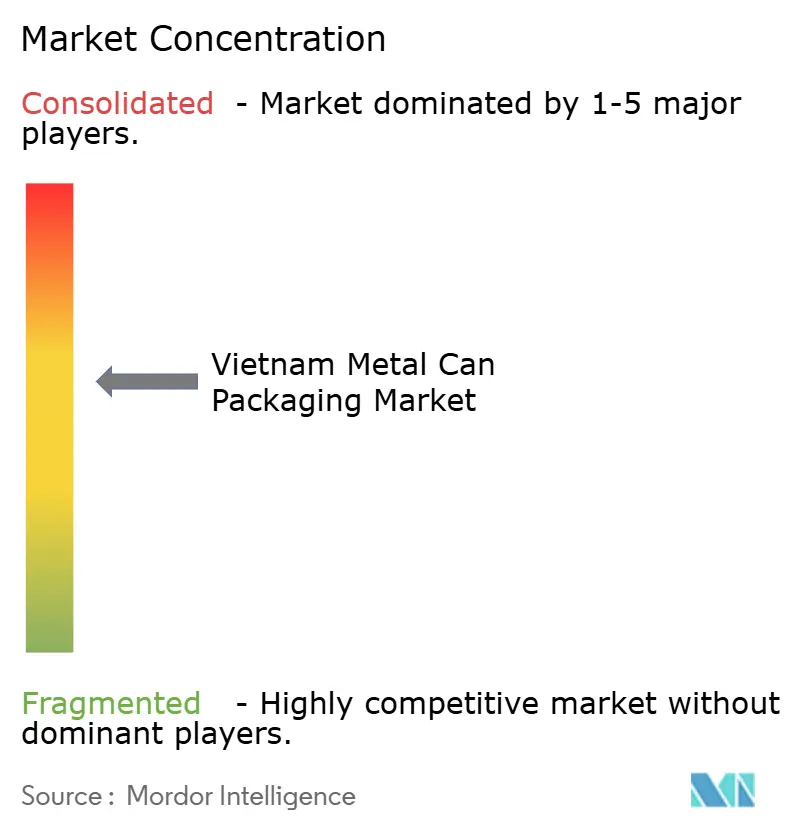
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム金属缶包装市場分析
ベトナム金属缶包装市場規模は2025年に21億7,000万米ドルと評価され、2026年の22億3,000万米ドルから2031年には25億8,000万米ドルへと、予測期間(2026〜2031年)においてCAGR 2.93%で成長すると推計されます。この成長は、リサイクル可能な基材を優先し、義務的回収目標を達成できるメーカーを評価する規制環境の成熟を反映しています。都市部の可処分所得の上昇が飲料・食品消費の着実な拡大を支え、一方でVND 663億8,000万(268万米ドル相当)に上る政府の外国直接投資優遇措置が支援産業の近代化に資本を誘導しています。ベトナム金属缶包装市場は、新たな国内熱間圧延コイル供給によって素材調達のリードタイムを短縮し、中国製鉄鋼に対するアンチダンピング関税リスクからメーカーを保護するという恩恵を受けています。並行して、クローズドループの実証パイロットが高リサイクル含有率缶の商業的実現可能性を証明し、ベトナム金属缶包装市場をサステナビリティ主導のイノベーションの最前線に位置づけています。
レポートの主要なポイント
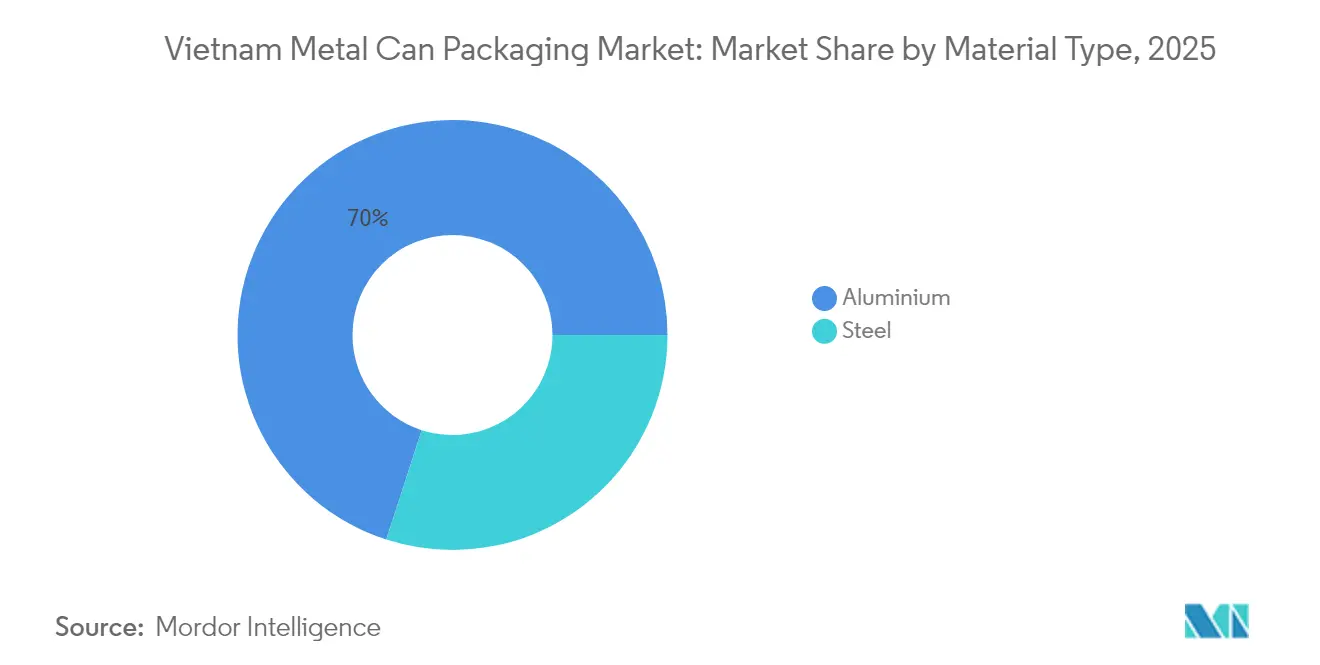
- 素材タイプ別では、アルミニウムが2025年のベトナム金属缶包装市場シェアの70.02%を獲得し、2031年にかけてCAGR 4.21%で成長しました。
- 缶構造別では、二ピース設計が2025年のベトナム金属缶包装市場規模の52.78%のシェアを保持し、モノブロックエアゾールは2031年にかけてCAGR 5.61%で拡大しています。
- 容量別では、250〜500mlフォーマットが2025年に売上高の31.05%のシェアを占め、250ml以下の缶は2026〜2031年にかけてCAGR 4.73%で拡大すると予測されています。
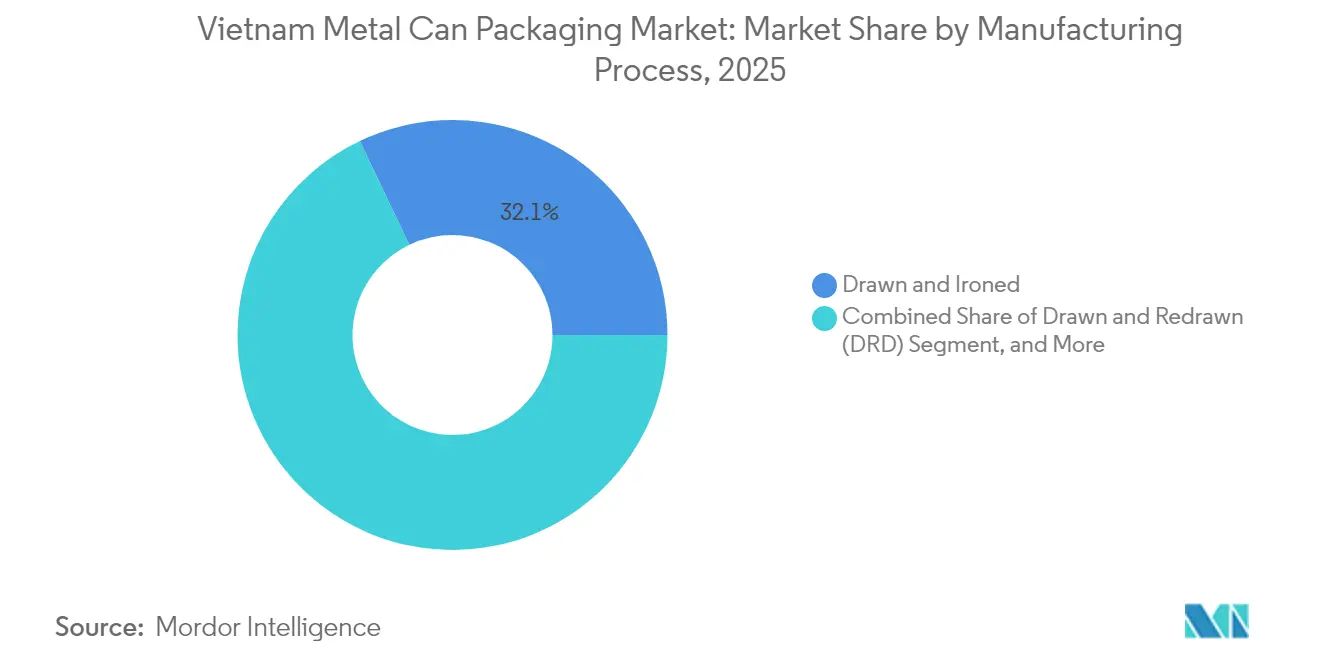
- 製造プロセス別では、絞りしごき加工(D&I)が2025年のベトナム金属缶包装市場規模の32.10%を占め、インパクト押し出し加工は2031年にかけてCAGR 4.62%で成長する見込みです。
- エンドユーザー別では、飲料が2025年のベトナム金属缶包装市場規模の39.85%のシェアで首位を占め、医薬品は2031年にかけてCAGR 4.96%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ベトナム金属缶包装市場のトレンドと考察
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 利便性食品および飲料に対する需要の拡大 | +0.8% | ホーチミン市、ハノイ、ダナン | 中期(2〜4年) |
| 高いリサイクル率とサステナビリティへのコミットメント | +0.6% | 全国、主要都市でのパイロットプログラム | 長期(4年以上) |
| 近代的小売およびeコマースネットワークの拡大 | +0.5% | 都市中心部から地方都市へ | 中期(2〜4年) |
| 国内熱間圧延コイル生産能力の拡大による原材料供給の改善 | +0.4% | 全国、ズンクアット複合施設が中心拠点 | 短期(2年以下) |
| クローズドループ飲料缶リサイクルパイロット | +0.3% | ホーチミン市およびハノイ | 長期(4年以上) |
| 支援産業に対する政府の外国直接投資優遇措置 | +0.2% | 全国の工業団地 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
利便性食品および飲料に対する需要の拡大
急速な都市化が食料品の購買行動を変革し、シングルサーブフォーマットの需要を押し上げています。食品加工セクターは2024年に7.4%拡大し、792億6,000万米ドルに達し、清涼飲料の消費量は46億5,800万リットルに達し、前年比4.8%増となりました。[1]ベトナム統計総局、「2024年ベトナム食品加工産業」、gso.gov.vn Vinamilkなどの国内主要企業は2024年第2四半期にVND 1兆1,850億(4億7,800万米ドル)の売上高を計上し、常温保存可能で個食サイズのパッケージに対する需要を再確認しました。250〜500mlレンジがすでに市場を支配していますが、eコマースとオンザゴーライフスタイルにより250ml以下の缶が最も高いCAGRを記録しています。プレミアムなレディトゥードリンクエナジー飲料とアルコール入りセルツァーが用途基盤をさらに広げ、ベトナム金属缶包装市場の数量成長を持続させています。
高いリサイクル率とサステナビリティへのコミットメント
ベトナムの拡大生産者責任法は、2024年1月からアルミニウムの最低リサイクル率22%を義務付けています。[2]天然資源環境省、「拡大生産者責任規制の実施」、monre.gov.vn HEINEKEN Vietnamは2024年のパイロットで850トンの使用済み缶を処理し、Crown Holdingsは2030年までに飲料缶の92%回収率を目標としています。これらの取り組みにより原材料コストが削減され、二次アルミニウム原料の活用が可能となり、ブランド価値の向上にも寄与し、ベトナム金属缶包装市場に軟質プラスチック競合品に対する明確なサステナビリティ上の優位性をもたらしています。
近代的小売およびeコマースネットワークの拡大
2024年の物流売上高は400〜420億米ドルに達し、ラストマイルコストがGDPの16.5%に上るにもかかわらず、年率14〜16%で拡大しました。新たな高速道路とロンタン空港の整備により配送スピードが向上し、鮮明なグラフィックを施した小型缶を優先するオムニチャネル戦略が促進されています。小売業者は標準化されたフットプリントを求め、棚での訴求力と自動パレタイゼーションの両面で二ピース缶が前面に押し出されています。eグロサリー普及率の上昇がベトナム金属缶包装市場の成長をさらに固定化しています。
国内熱間圧延コイル生産能力の拡大による原材料供給の改善
ホアファットのズンクアット第2複合施設は2025年第4四半期に完全稼働し、日量4万トンの粗鋼を供給することで、中国製熱間圧延コイルに対する19.38〜27.83%のアンチダンピング関税リスクを排除しました。缶用シートのリードタイムは15〜20日に短縮され、運転資本が解放されるとともに、機動的な生産スケジュールが可能となります。国内熱間圧延コイルの供給が改善されるにつれ、ベトナム金属缶包装市場は輸入依存の競合企業に対して持続的なコスト優位性を獲得しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軟質プラスチックおよび紙フォーマットとの競争激化 | -0.7% | 全国、食品包装セグメント | 中期(2〜4年) |
| 金属価格の変動と新興の貿易関税・炭素国境調整メカニズム(CBAM) | -0.5% | グローバルだが現地工場に影響 | 短期(2年以下) |
| 缶用シート品質向上のための国内圧延能力の不足 | -0.4% | 工業クラスター | 中期(2〜4年) |
| ラストマイルコストを引き上げる都市部物流のボトルネック | -0.3% | ホーチミン市、ハノイ、ダナン | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
軟質プラスチックおよび紙フォーマットとの競争激化
紙系テトラ・リカートは缶と比べて排出量が85%低いと主張し、2024年後半にドベコ・ソンラで国内運用を開始しました。[3]テトラパック・ベトナム、「テトラ・リカート・ベトナム・ローンチ」、tetrapak.com SCGによるスタープリント・ベトナムの2,730万米ドルでの買収は、軽量紙ソリューションを加速させています。約4,000社のプラスチック企業が生産能力の39%を包装に充て、価格競争圧力を行使しています。eコマースでは軽量性が重要ですが、炭酸維持、改ざん防止、プレミアム感においては缶が依然として優れており、ベトナム金属缶包装市場のコア需要を支えています。
金属価格の変動と新興の貿易関税・炭素国境調整メカニズム(CBAM)
アルミニウムのスポット価格は2024年にロンドン金属取引所で急激に変動し、メーカーはヘッジを余儀なくされました。EUの炭素国境調整メカニズムは輸出企業にコンプライアンスコストを加え、米国の関税不確実性はリスクプレミアムを高止まりさせています。国内メーカーは電力料金の上昇に直面し、リサイクル含有率義務の強化に伴いスクラップ調達でも競合しています。垂直統合と長期契約が部分的に変動リスクを相殺しますが、これらの外部ショックはベトナム金属缶包装市場のマージンを圧縮し、CAGRを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:拡大生産者責任義務によって強化されたアルミニウムの優位性
アルミニウムは2025年のベトナム金属缶包装市場シェアの70.02%を獲得し、その優位性は同年施行された22%リサイクル割当によって確固たるものとなりました。アルミニウム系フォーマットのベトナム金属缶包装市場規模は、医薬品およびパーソナルケアブランドが高純度バリアを優先するため、2031年にかけてCAGR 4.21%で拡大すると予測されています。ラムドンにおけるボーキサイトからアルミニウムへの精製拡大計画は、将来の供給安定を確保しつつ輸送排出量を削減する見通しです。
スチールは剛性とコスト優位性が際立つ大容量食品缶、特に1,000ml超の分野で地位を保持しています。ホアファットの自社熱間圧延コイルが納入価格を引き下げますが、重量の大きさが長距離物流の障壁となっています。ブランドオーナーがカーボンニュートラルを誓約するにつれ、アルミニウムの実証されたクローズドループリサイクル性がスチールからの需要移行を継続的に促し、ベトナム金属缶包装市場の成長軌道を強化しています。
注記: 全セグメントのシェアはレポート購入後に閲覧可能です


缶構造別:二ピース技術がスケールとグラフィックを実現
二ピース缶は、高速絞りしごき加工ラインとフォト品質印刷により、2025年のベトナム金属缶包装市場の52.78%を占めました。継続的な軽量化が強度を損なわずに缶壁ゲージを縮小し、単位あたりの金属使用量と輸送コストを低減しています。二ピースフォーマットのベトナム金属缶包装市場規模は、飲料生産量とオムニチャネル小売成長に連動して拡大します。
モノブロックエアゾールコンテナは、圧力耐性のためにシームレス壁を要求するパーソナルケアおよび医薬品スプレー製品に牽引され、2031年にかけてCAGR 5.61%を示しています。Can-PackのQuadromixショートラン技術は季節プロモーションを可能にし、棚での視認性を向上させています。三ピース胴体は嵩高い食品パックに対応しますが、投資は稼働率とグラフィック柔軟性を最大化する柔軟な二ピースラインへと傾いています。
容量・サイズ別:コンビニエンスパックがファミリーサイズフォーマットを上回る
ポーションコントロールが2025年に250〜500mlカテゴリーを31.05%シェアへと押し上げており、都市部消費者はオンザゴー飲料を好んでいます。ベトナム金属缶包装市場では、250ml以下モデルがeコマース配送に適合しカロリー意識の高い購買者に訴求するため、年率4.73%で上昇しています。
500〜1,000mlのファミリーサイズ缶は依然としてフードサービスと家庭での共有機会に存在しますが、回転の遅さが成長を制限しています。1,000ml超のコンテナは工業用潤滑油と業務用食品に対応し、即時代替から隔離されたニッチ市場を形成しています。スマートフォン小売アプリが普及するにつれ、改ざん防止エンドを備えたコンパクト缶がさらに地位を獲得し、ベトナム金属缶包装市場内のセグメントミックスの進化を持続させます。
製造プロセス別:インパクト押し出し加工が規制追い風を受ける
絞りしごき加工は32.10%のシェアで生産の主力であり続け、年間10億ユニットを超える長期飲料ラン向けに支持されています。ライン速度が毎分2,000缶を超えるにつれて単位コストが低下し、炭酸飲料での優位性が強化されています。ベトナム金属缶包装市場は価格感応度の高い消費者に対応するためにこれらの効率性に依存しています。
インパクト押し出し加工は、医薬品グレードのエアゾール需要によりCAGR 4.62%を記録しています。シームレス胴体がベトナムの通達第12/2025/TT-BYT号に基づく医薬品安定性プロトコルを満たしています。絞り再絞り加工プロセスは変形食品パックに活路を見出しますが、設備投資は厳格な医薬品製造管理基準(GMP)監査を満たす押し出し加工アップグレードを優先しています。
注記: 全セグメントのシェアはレポート購入後に閲覧可能です
エンドユーザー産業別:医薬品が成長を牽引し、飲料が数量を支える
飲料は2025年のベトナム金属缶包装市場規模の39.85%を提供し、エナジードリンクとアルコール入りセルツァーによって支えられました。清涼飲料だけでその年に46億5,800万リットルを超え、缶入り飲料への根強い需要を示しています。ブランドは二ピースアルミニウムを活用してプレミアム感とリサイクル性を訴求し、環境意識の高いZ世代の消費者に共鳴するメッセージを発信しています。
医薬品は追跡対象セクターの中で最速のCAGR 4.96%で年率拡大しています。シリアライゼーションと子供が開けにくいクロージャーが義務化され、バリア完全性を備えた適合金属フォーマットへの需要が高まっています。食品は安定した基盤を維持し、パーソナルケアはデオドラントとヘアスプレー向けにモノブロックエアゾールシステムを吸収しています。これらの用途が総体的に収益源を多様化し、ベトナム金属缶包装市場を単一セグメントショックから保護しています。
地理的分析
ホーチミン市とハノイの工業回廊が缶需要の大部分を生み出しており、高い人口密度と飲料・食品・医薬品工場への近接性を反映しています。南部クラスターのベトナム金属缶包装市場規模は、新たなブンタウ深海港への直接アクセスと自社鋼鉄供給から恩恵を受け、物流コストと輸送時間を削減しています。改善された道路インフラが冗長性を加え、洪水シーズンにおけるメコンデルタへのトラック輸送を円滑化しています。
北部生産拠点はバクニンとハイフォンの工業団地内で低い電力料金と政府優遇措置を活用しています。中国との国境を越えた貿易が機械を供給しますが、工場を関税変動にもさらすため、現地経営幹部はマルチソーシング戦略でヘッジしています。ハノイ周辺の急速な郊外化が食料品の棚スペースを拡大し、地域の缶製造業者への漸増的な数量増加につながっています。
ダナンやカントーなどの地方都市が衛星拠点として台頭しており、低廉な土地賃料と職業訓練補助金によって外国直接投資を誘致しています。節水技術で認められたCrown Holdingsのダナン工場は、ベトナム中部の成長見通しへの信頼を示しています。2025年までに3,000kmの新高速道路が開通するにつれ、流通業者は完成缶を48時間以内に全国へ配送できるようになり、ベトナム金属缶包装市場に恩恵をもたらす重要なサービスレベルの向上となります。
規制環境
ベトナムの金属缶包装に関する規制枠組みは、直接接触用途に対する製品安全規則と、廃棄後の責任を生産者に転嫁する環境コンプライアンス義務によって形作られている。食品接触用金属包装については、保健省のQCVN 12-3:2011/BYT(通達34/2011/TT-BYTに基づき発行)が基本的な安全要件を定めており、缶メーカーや充填業者は缶や缶蓋に使用するインク、コーティング、ラッカーの適格性を判断する際にこれを参照する。
持続可能性と廃棄物管理に関しては、ベトナムの2020年環境保護法(特に第54条および第55条)が包装に対する拡大生産者責任(EPR)義務を定めている。ベトナム政府の政令第110/2026/ND-CP号(2026年4月1日付)は、義務的リサイクル率と廃棄物処理責任をさらに明確化し、2026年5月25日に施行される予定であり、飲料・食品ブランド事業者およびその缶供給パートナーにとってコンプライアンス上の重要性が高まっている。
バリューチェーン分析
バリューチェーンは金属原料(アルミニウムおよびスチール缶用鋼板)から始まり、D&I(引抜・薄肉化)や衝撃押出などの工程を経て缶胴、缶蓋、口部への加工が行われ、その後装飾・印刷を経て、飲料、食品、パーソナルケア、医薬品などの最終用途向けに充填業者へ供給される。上流の供給可用性とリードタイムの信頼性は缶メーカーにとって依然として重要であり、特に現地コイル供給の動向が運転資金と短期プロモーション対応力に影響を与える。
下流では、コンプライアンスと循環性が調達や事業運営に一層組み込まれつつある。EPRの実施により回収・リサイクルの負担がより多く生産者・輸入業者に移る中、ブランド事業者、缶メーカー、スクラップ集荷業者、リサイクル業者間の連携が、フローの記録やリサイクル義務の達成において重要となる。ベトナム包装協会(VINPAS)などの業界団体は、包装企業を基準策定の議論や貿易連携に結び付ける役割を担い、エコシステム全体に関与している。
競合状況
ベトナム金属缶包装市場はグローバル大手と機動力のある国内企業が混在し、中程度の分散が見られます。Crown Holdingsは2024年にホーチミン市の事業をブンタウ複合施設に集約し、二ピースライン効率を最適化して都市部の賃料を低減しました。Ball Corporationは過半数支配なしでの株式投資を維持し、需要がグリーンフィールド拡大を正当化するまで資本軽量ポジションを追求しています。
国内チャンピオンのホアファットは上流統合を活かし、輸入依存の競合企業に対してトン当たり60米ドル超のコスト削減を実現しています。コイルを缶製造子会社に直接供給することで、輸送変動リスクと為替変動リスクからの絶縁が図られています。地元新興企業のタン・ティエン缶は、インパクト押し出し加工の専門知識を医薬品エアゾールに応用し、通達第12/2025号への適合に紐付いた契約を獲得しています。
サステナビリティアジェンダが今や調達を左右しています。HEINEKEN Vietnamの成功した850トンのクローズドループパイロットにより、小売業者は検証済みリサイクル含有率を持つ缶を優先するよう説得されました。Can-PackのQuadromixショートラン施設はフェスティバルテーマのエディションを供給し、機動性がスケールと共存できることを証明しています。コンチネンタル缶のダブルシーム監視システムに関する特許申請は、ベトナム金属缶包装市場における品質安定性に不可欠な継続的プロセスイノベーションを強調しています。
ベトナム金属缶包装産業のリーダー企業
TBC-Ball Beverage Can Vietnam Ltd (Ball Corporation)
Hanacans Joint Stock Company
Crown Beverage Cans Vietnam Ltd
Kian Joo Can (Vietnam) Co. Ltd
Resonac Holdings Corporation.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
EPRの運用開始により、クローズドループ型アルミ缶プログラムや、リサイクル含有率を証明できるサプライヤーにとって、缶および缶蓋システム全体のチェーン・オブ・カストディに支えられた、より明確な商業的道筋が生まれる。政令第110/2026/ND-CP号(2026年4月1日付、2026年5月25日施行)は、集中型EPRの仕組みを定め、金属包装に対する義務的リサイクル率要件を導入するとともに、容量別の廃棄物処理費用体系(例えば、500ml未満と500ml以上のパックで異なる品目別費用)を設けている。この仕組みにより、単位量の大部分を占める飲料缶・食品缶の形態において、回収パートナーシップ、トレーサビリティ、高リサイクル含有率製品の価値が高まる。
2つ目の機会は、規制対応が求められる用途向けの、コンプライアンス主導かつ高い信頼性を備えた金属包装にある。包装適格性審査の厳格化により、コーティング、シーム品質、文書化に対する基準が高まっている。また別の側面として、ベトナムのアルミ缶エコシステムでは、認証主導のサプライヤー差別化がより顕著になっている。飲料缶用の缶胴および缶蓋を供給する施設は、第三者による持続可能性基準(ASI認証および再認証を含む)を取得している。これらの資格は輸出志向の顧客や多国籍ブランドの要件を支え、地場の加工業者が価格だけでなく、検証済みの責任あるサプライチェーンでも競争できる余地を残している。
最近の業界動向
- 2026年3月:Ballが2025年統合年次・持続可能性報告書を発表し、ベトナム拠点を含むアルミ包装への継続投資を確認。同報告書はBallによるベトナム市場でのアルミ缶への継続的な注力とアルミ包装分野におけるグローバルな展開を強調している。Ballのベトナムでの事業展開および缶市場における潜在的な生産能力拡大計画を再確認するものである。
- 2025年8月:TBC Ball Beverage Can Vietnam Limitedが、ASIパフォーマンス基準V3.1およびチェーン・オブ・カストディ基準V2の再認証を取得。この認証は、同社のベトナム拠点におけるASI持続可能性資格を強化するものである。また、ベトナムの缶サプライチェーン全体における信頼性とコンプライアンスの向上を後押しする。
- 2024年8月:Crown Beverage Cans Danang Limitedが、アジア太平洋地域の事業を対象にASIパフォーマンス基準V3(2022年版)の認証を取得。この認証はダナン工場のESG適合を支え、輸出対応力を高めるものである。国際顧客に対するダナン拠点の地位を強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、ベトナムで製品を包装するために使用される金属缶の価値を追跡対象とし、飲料、食品、その他の消費者用途・産業用途向けに販売される缶を対象年の名目米ドルで捉える。
対象範囲の除外項目:本規模算定には、キャップ、口部、ドラム缶、バルク産業用容器などの缶以外の金属形態は含まれない。また、ガラス、紙、プラスチックなどの非金属包装も除外される。
セグメンテーション概要
- 素材タイプ別
- アルミニウム
- スチール
- 缶構造別
- 二ピース
- 三ピース
- モノブロックエアゾール
- 容量・サイズ別
- 250ml以下
- 250〜500ml
- 500〜1,000ml
- 1,000ml超
- 製造プロセス別
- 絞りしごき加工(D&I)
- 絞り再絞り加工(DRD)
- インパクト押し出し加工
- エンドユーザー産業別
- 食品
- 飲料
- パーソナルケアおよび化粧品
- 医薬品
- 塗料および工業用化学品
- 自動車用流体および潤滑油
- その他のエンドユーザー産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ベトナムの缶入り飲料・食品に対する需要要因と現地の製造拠点状況について明確な見取り図を構築することから始まった。年ごとの消費変化を正規化するために、ベトナム統計総局の発表、アルミニウムおよびスチール製品に関するUN Comtradeの貿易統計表、世界銀行のマクロ統計などの公開情報源を参照した。
モデルの基盤を確かなものにするため、ベトナムの税関・関税表、食品・飲料業界団体の最新情報、缶形態や軽量化動向を記述する査読済み包装・材料研究なども使用した。企業開示資料、投資家向け説明資料、信頼性のある報道機関の記事を用いて生産能力の増設と時期を把握し、公開情報が限られる場合には、企業財務や業界インテリジェンスに関する有料サブスクリプション情報源を選択的に用いて収益構成の標準化を行った。これらの情報源はあくまで例示であり、最終的な見解の構築にあたっては、データ収集、検証、明確化のために他にも多くの参考資料が用いられた。
一次インタビューおよび調査
一次調査は、公的統計では一貫して把握できない缶需要、価格、構成の変化を検証するために行われた。ベトナム全域の製造業者、材料・コーティング関連事業者、流通業者、大口最終需要者など幅広い関係者に聞き取りを行い、量的動向、輸入依存度、稼働率に関する前提を確認・調整した。飲料の季節性や食品輸出サイクルが四半期ごとに缶の受注に異なる影響を与える可能性があるため、顧客セグメントごとにも入力情報を確認した。
一次調査の現地調査対象者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:29% | 経営幹部(CXO):19% |
| 中堅層:51% | 部門/事業単位リーダー:37% |
| 中小規模事業者:20% | マネージャー:44% |
市場規模算定と予測
市場規模算定は、包装消費量および生産指標を最終用途別の缶需要に変換し、それを観測された価格水準を用いて価値換算する、トップダウン型の需要プール方式を用いて構築されている。総計の実態性を保つため、サンプルサプライヤーの収益レンジ、缶注文パターンに関する流通チェック、缶種別の販売量×平均販売価格(ASP)による整合性確認といった、選択的なボトムアップ検証によって結果を裏付けた。
モデルで使用した主要な入力要素には、アルミニウムとスチールの比率、2ピース缶と3ピース缶の比率、飲料・食品包装業者が用いる典型的な缶容量帯、現地缶製造能力の増設と稼働率、そしてASPを引き締めたり緩めたりする可能性のある輸入材料の入手性が含まれる。予測はシナリオ分析を用いて行い、基準シナリオはマクロ消費および生産動向に従い、代替シナリオは持続可能性への対応の加速、材料価格の変動、または生産能力増強の遅延を反映する。より小規模な最終用途について直接的なデータポイントが欠けている場合は、比較可能な包装量に基づく代替比率でギャップを補完し、総計を確定する前にインタビューを通じて再検証した。
データ検証と更新サイクル
検証は、関連する貿易フロー、確認可能な生産能力の動き、現実的な単価レンジといった独立した指標と市場総計を比較し、その上で示唆される一人当たり缶使用量が現地の消費パターンと整合しているかを確認することで行われる。外れ値は段階的に検証され、まずモデルを構築するアナリストが確認し、その後、前提条件と単位換算に重点を置いた二次レビューが行われる。
大きな差異が見られた場合は、回答者に再度連絡を取り、その変動が価格、構成、またはタイミングのいずれによるものかを確認し、モデルを適宜更新する。レポートは年次で更新され、大規模な工場稼働開始や原材料価格の急変など重要な事象が発生した場合には、随時中間更新も行われる。提供前には最終レビューが実施され、最新のデータが公開される数値に反映されるようにしている。
Mordor Intelligenceによるベトナム金属缶包装市場規模と他の公表推定値との比較
ベトナム金属缶包装市場の公表値は、対象範囲の境界設定が必ずしも同じ方法で行われていないこと、また価格設定や通貨換算のタイミングがモデル間で異なる扱いをされていることから、大きく異なって見える場合がある。ある推定値が生産側の指標をより重視する一方で、別の推定値が消費動向をより重視し、そこに広範な包装比率を適用する場合にも差異が現れる。
更新主導のアプローチでは、外国為替換算のタイミング、アルミニウムおよびスチールのパススルーに用いる月または四半期、そして缶構造別にASPを段階的に引き上げる方法によって、単位量が同程度であっても当年値が変動しうる。このため、Mordor Intelligenceが適用する検証および年次更新サイクルにより、推定値を直近の缶価格動向および検証済みの構成変化に整合させている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.17 B (2025) | |
| 業界誌A | USD 2.11 B (2024) | より広範な金属包装の枠組みと異なる基準年を用いているため、外国為替換算のタイミングに影響されやすく、缶以外の隣接する金属形態を含めている可能性があり、これが缶のみを対象とする範囲に比べて値を下方に振れさせる要因となっている。 |
| 業界出版社B | USD 0.41 B (2025) | 特定の缶の最終用途や一部の缶種のみを対象とする、より狭い定義を適用しているように見え、ASPの算定基準が不透明であるため、飲料缶と食品缶の両方の量を含めた場合の総計を過小に示す可能性がある。 |
この比較は、需要方向に関する見解の不一致というよりも、主に対象範囲の設定方法や価格算定の仕組みに起因するものである。対象範囲を缶のみに厳密に限定し、ASPを直近の原材料パススルーおよび構成変化に基づいて更新すると、得られる値は生産能力の指標や最終用途の需要パターンとより整合しやすくなる。また、モデルを更新する際の再現性も高まる。


レポートで回答される主要な質問
ベトナム金属缶包装市場の現在の価値はいくらですか?
ベトナム金属缶包装市場規模は2026年に22億3,000万米ドルであり、2031年までに25億8,000万米ドルに達する軌道にあります。
ベトナムで金属缶需要を主導している素材はどれですか?
アルミニウムが70.02%のシェアを保持しています。これは拡大生産者責任法がその22%義務的リサイクル率と堅固なクローズドループ性能を評価しているためです。
缶において最も急速に成長しているエンドユーザーセクターはどれですか?
医薬品は、新たな規制がシリアライゼーションとより高い包装完全性を義務付けているため、2031年にかけてCAGR 4.96%を達成しています。
国内鉄鋼の動向は缶製造コストにどのような影響を与えますか?
ホアファットの完全統合型熱間圧延コイル施設はリードタイムを15〜20日に短縮し、中国製品に対するアンチダンピング関税を回避することで、国内缶製造業者にコスト優位性をもたらしています。
eコマースは缶サイズの需要拡大においてどのような役割を果たしていますか?
オンライン小売が250ml以下の缶への需要を促進しており、これらは配送制約に適合し、都市部消費者のポーションコントロール志向に訴求しています。
ベトナムは金属包装のサステナビリティにどのように対応していますか?
HEINEKEN社による850トンのクローズドループテストなどの企業パイロットに支えられた22%アルミニウムリサイクル義務が、回収とリサイクル含有率採用を加速させています。
最終更新日:



