
Tamanho e Participação do Mercado de Embalagens Metálicas em Lata do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
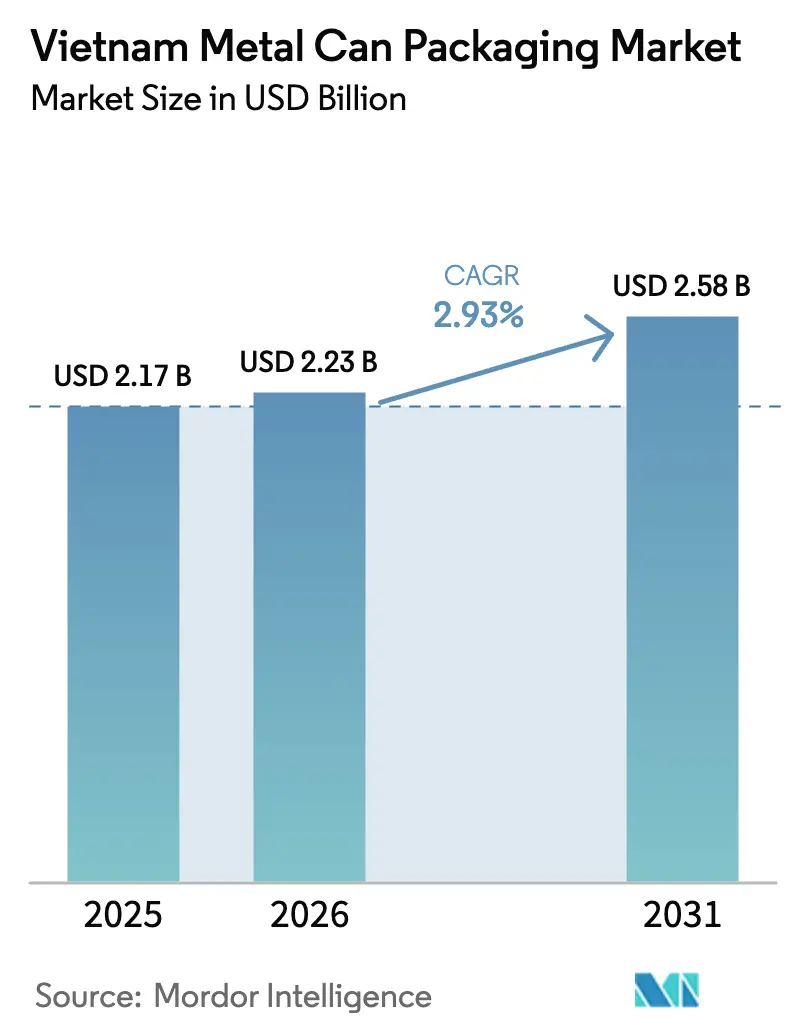
| Tamanho do mercado no ano base (2025) | 2.17 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.58 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.93 % |
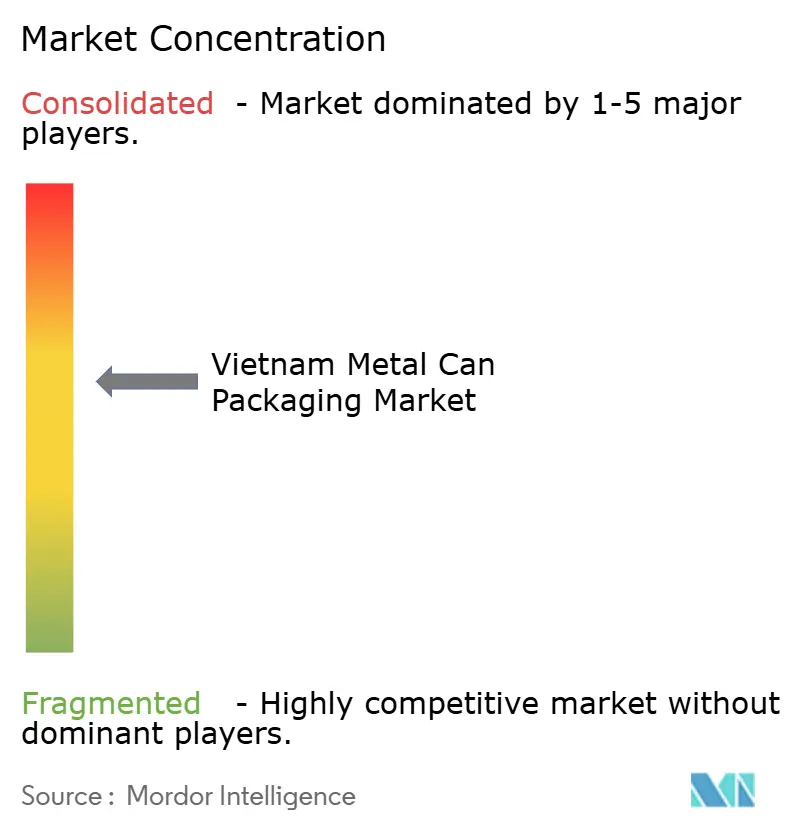
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Metálicas em Lata do Vietnã por Mordor Intelligence
O tamanho do mercado de embalagens metálicas em lata do Vietnã foi avaliado em USD 2,17 bilhões em 2025 e estima-se que cresça de USD 2,23 bilhões em 2026 para atingir USD 2,58 bilhões até 2031, a um CAGR de 2,93% durante o período de previsão (2026-2031). Esse crescimento reflete um ambiente regulatório em maturação que prioriza substratos recicláveis e recompensa os fabricantes capazes de cumprir metas obrigatórias de coleta. O aumento da renda urbana disponível sustenta o consumo estável de bebidas e alimentos, enquanto os incentivos governamentais ao investimento estrangeiro direto no valor de VND 66,38 bilhões (USD 2,68 milhões) canalizam capital para modernização de setores de apoio. O mercado de embalagens metálicas em lata do Vietnã beneficia-se de uma nova oferta doméstica de bobinas laminadas a quente que reduz os prazos de entrega de materiais e protege os produtores de tarifas antidumping sobre o aço chinês. Em paralelo, projetos-piloto de ciclo fechado comprovam a viabilidade comercial de latas com alto teor de conteúdo reciclado, posicionando o mercado de embalagens metálicas em lata do Vietnã na vanguarda da inovação orientada pela sustentabilidade.
Principais Conclusões do Relatório
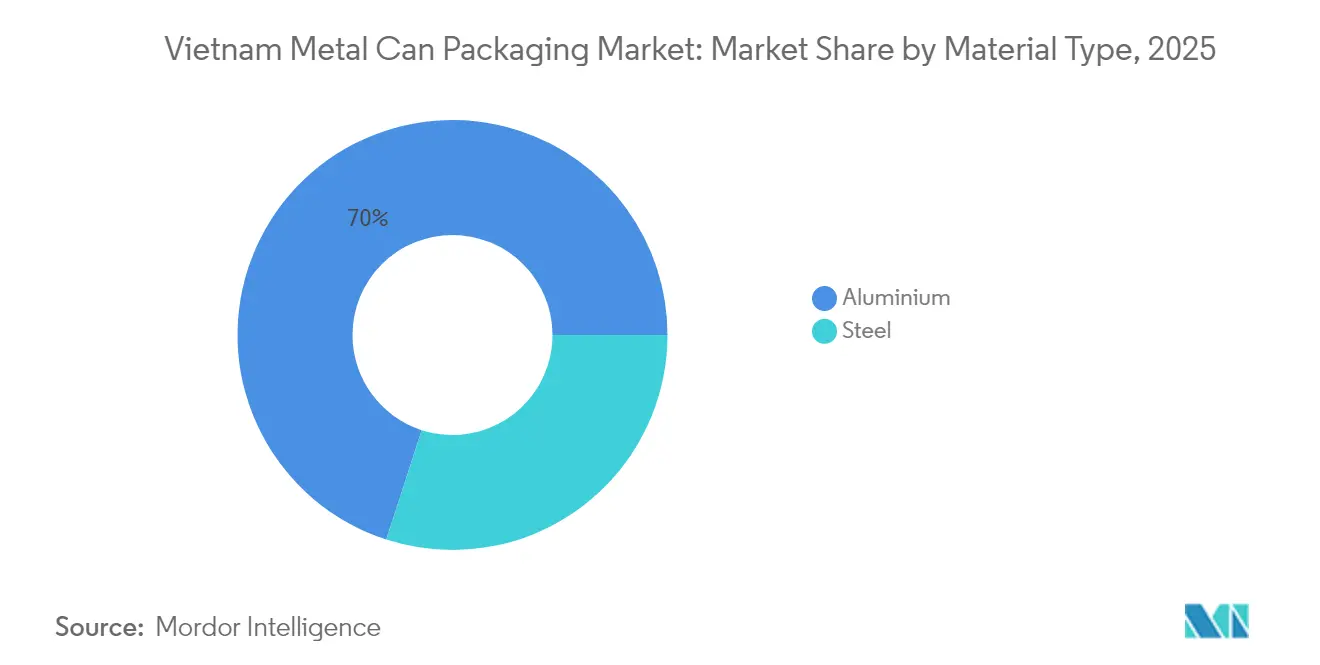
- Por tipo de material, o alumínio capturou 70,02% da participação do mercado de embalagens metálicas em lata do Vietnã em 2025 e cresceu a um CAGR de 4,21% até 2031.
- Por estrutura de lata, os designs de duas peças detinham 52,78% da participação do tamanho do mercado de embalagens metálicas em lata do Vietnã em 2025; o Aerossol Monobloco avança a um CAGR de 5,61% até 2031.
- Por capacidade, os formatos de 250-500 ml comandaram 31,05% da participação de receita em 2025, enquanto as latas de ≤250 ml deverão expandir a um CAGR de 4,73% entre 2026-2031.
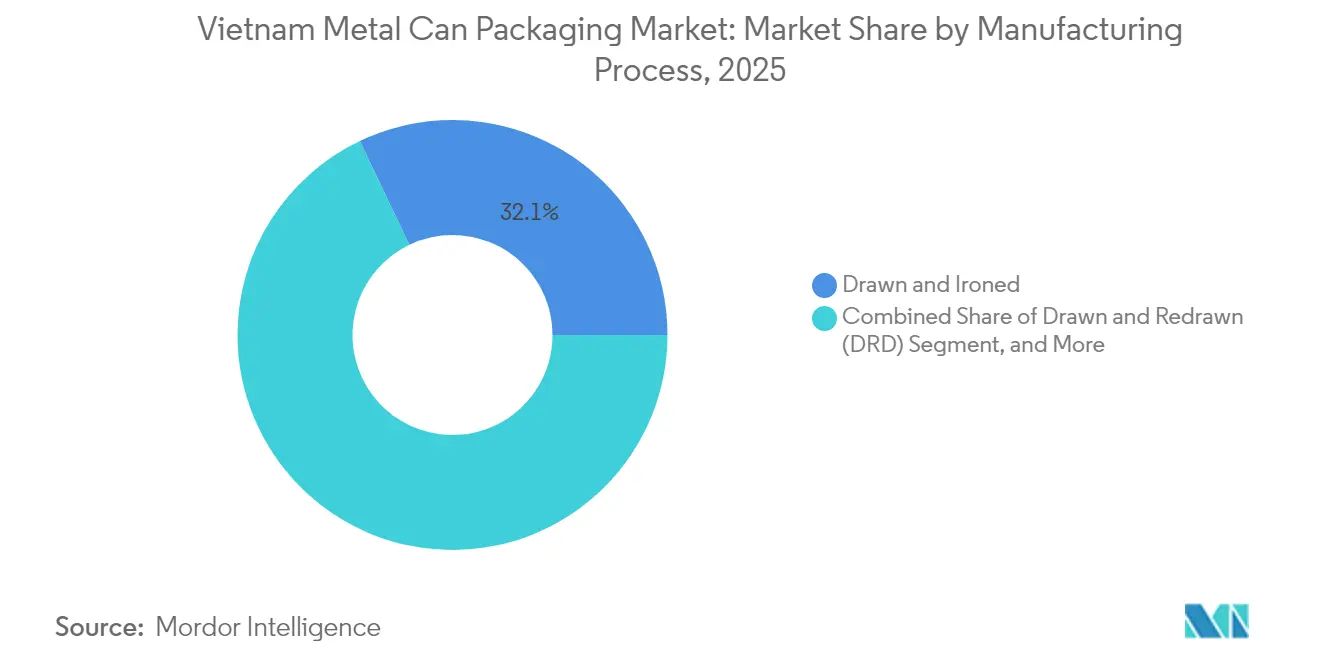
- Por processo de fabricação, a produção por Embutimento e Ironing representou 32,10% do tamanho do mercado de embalagens metálicas em lata do Vietnã em 2025; a extrusão por impacto deverá crescer a um CAGR de 4,62% até 2031.
- Por uso final, as bebidas lideraram com 39,85% de participação do tamanho do mercado de embalagens metálicas em lata do Vietnã em 2025, enquanto os produtos farmacêuticos avançam a um CAGR de 4,96% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Embalagens Metálicas em Lata do Vietnã
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por alimentos e bebidas de conveniência | +0.8% | Cidade de Ho Chi Minh, Hanói, Da Nang | Médio prazo (2-4 anos) |
| Altas taxas de reciclagem e compromissos de sustentabilidade | +0.6% | Nacional, programas-piloto nas principais cidades | Longo prazo (≥ 4 anos) |
| Expansão das redes de varejo moderno e comércio eletrônico | +0.5% | Centros urbanos, expansão para cidades secundárias | Médio prazo (2-4 anos) |
| Expansão da capacidade doméstica de bobinas laminadas a quente melhorando o fornecimento de insumos | +0.4% | Nacional, complexo de Dung Quat como ponto focal | Curto prazo (≤ 2 anos) |
| Projetos-piloto de reciclagem de latas de bebidas em ciclo fechado | +0.3% | Cidade de Ho Chi Minh e Hanói | Longo prazo (≥ 4 anos) |
| Incentivos governamentais ao investimento estrangeiro direto para setores de apoio | +0.2% | Zonas industriais nacionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Alimentos e Bebidas de Conveniência
A rápida urbanização está transformando as cestas de compras e impulsionando os formatos de porção individual. O setor de processamento de alimentos expandiu 7,4% em 2024 para USD 79,3 bilhões, e o consumo de refrigerantes atingiu 4,658 bilhões de litros, um aumento de 4,8% em relação ao ano anterior.[1]Escritório Geral de Estatísticas do Vietnã, "Setor de Processamento de Alimentos do Vietnã 2024," gso.gov.vn Líderes domésticos como a Vinamilk registraram receita no 2º trimestre de 2024 de VND 11.850 bilhões (USD 478 milhões), reafirmando a demanda por embalagens estáveis em prateleira e com porções controladas. A faixa de 250-500 ml já domina, ainda assim as latas de ≤250 ml registram o CAGR mais rápido devido ao comércio eletrônico e ao estilo de vida em movimento. As bebidas energéticas prontas para consumo premium e os seltzers alcoólicos ampliam ainda mais a base de aplicações, sustentando o crescimento de volume para o mercado de embalagens metálicas em lata do Vietnã.
Altas Taxas de Reciclagem e Compromissos de Sustentabilidade
A lei de Responsabilidade Estendida do Produtor do Vietnã exige uma taxa mínima de reciclagem de alumínio de 22% a partir de janeiro de 2024.[2]Ministério dos Recursos Naturais e do Meio Ambiente, "Implementação das Regulamentações de Responsabilidade Estendida do Produtor," monre.gov.vn A HEINEKEN Vietnã processou 850 toneladas de latas usadas em seu projeto-piloto de 2024, enquanto a Crown Holdings tem como meta uma taxa de coleta de latas de bebidas de 92% até 2030. Essas iniciativas reduzem os custos de matérias-primas, desbloqueiam o fornecimento de alumínio secundário e fortalecem as credenciais de marca, conferindo ao mercado de embalagens metálicas em lata do Vietnã uma clara vantagem de sustentabilidade sobre os concorrentes de plástico flexível.
Expansão das Redes de Varejo Moderno e Comércio Eletrônico
A movimentação logística atingiu USD 40-42 bilhões em 2024, expandindo 14-16% anualmente, apesar dos custos de última milha equivalentes a 16,5% do PIB. Novas rodovias e o Aeroporto de Long Thanh melhoram a velocidade de distribuição, permitindo estratégias omnicanal que favorecem latas menores com gráficos vívidos. Os varejistas exigem dimensões padronizadas, colocando as latas de duas peças na vanguarda tanto pela atratividade nas prateleiras quanto pela paletização automatizada. O crescimento da penetração do e-commerce de alimentos ancora ainda mais o crescimento para o mercado de embalagens metálicas em lata do Vietnã.
Expansão da Capacidade Doméstica de Bobinas Laminadas a Quente Melhorando o Fornecimento de Insumos
O complexo Dung Quat 2 da Hòa Phát entrou em plena operação no 4º trimestre de 2025, fornecendo 40.000 toneladas de aço bruto por dia e eliminando a exposição às tarifas antidumping de bobinas laminadas a quente chinesas de 19,38-27,83%. Os prazos de entrega de chapas para latas caem para 15-20 dias, liberando capital de giro e possibilitando cronogramas de produção ágeis. À medida que a disponibilidade local de bobinas laminadas a quente melhora, o mercado de embalagens metálicas em lata do Vietnã ganha um colchão de custo duradouro em relação aos concorrentes dependentes de importações.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente concorrência de formatos flexíveis de plástico e papel | -0.7% | Em todo o território nacional, segmento de embalagens de alimentos | Médio prazo (2-4 anos) |
| Volatilidade dos preços dos metais e tarifas comerciais emergentes/CBAM | -0.5% | Global, mas afeta plantas locais | Curto prazo (≤ 2 anos) |
| Capacidade doméstica limitada de laminação para qualidade de chapas para latas | -0.4% | Agrupamentos industriais | Médio prazo (2-4 anos) |
| Gargalos logísticos urbanos elevando os custos de última milha | -0.3% | Cidade de Ho Chi Minh, Hanói, Da Nang | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Concorrência de Formatos Flexíveis de Plástico e Papel
O Tetra Recart à base de papel reivindica emissões 85% menores do que as latas e iniciou operações domésticas na Doveco Sơn La no final de 2024.[3]Tetra Pak Vietnã, "Lançamento do Tetra Recart no Vietnã," tetrapak.com A aquisição da Starprint Vietnam pela SCG por USD 27,3 milhões acelera as soluções de papel leve. Quase 4.000 empresas de plástico alocam 39% da capacidade para embalagens, exercendo pressão de preços. A economia de peso importa para o comércio eletrônico, mas as latas ainda se destacam na retenção de carbonatação, evidência de adulteração e apelos premium, sustentando a demanda central para o mercado de embalagens metálicas em lata do Vietnã.
Volatilidade dos Preços dos Metais e Tarifas Comerciais Emergentes/CBAM
Os preços à vista do alumínio oscilaram acentuadamente na Bolsa de Metais de Londres durante 2024, forçando os produtores a fazer hedge. O Mecanismo de Ajuste de Carbono na Fronteira da UE adiciona custos de conformidade aos exportadores, enquanto a incerteza tarifária dos EUA mantém os prêmios de risco elevados. Os fabricantes domésticos enfrentam tarifas de energia mais altas e competem por sucata à medida que os mandatos de conteúdo reciclado se intensificam. A integração vertical e os contratos de longo prazo compensam parcialmente a volatilidade, mas esses choques externos reduzem as margens e moderam o CAGR para o mercado de embalagens metálicas em lata do Vietnã.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: Dominância do Alumínio Reforçada pelos Mandatos de Responsabilidade Estendida do Produtor
O alumínio capturou 70,02% da participação do mercado de embalagens metálicas em lata do Vietnã em 2025, uma liderança consolidada pela cota de reciclagem de 22% que entrou em vigor no mesmo ano. O tamanho do mercado de embalagens metálicas em lata do Vietnã para formatos à base de alumínio deverá expandir a um CAGR de 4,21% até 2031, à medida que as marcas farmacêuticas e de cuidados pessoais priorizam barreiras de alta pureza. Os planos domésticos para expandir o refino de bauxita para alumínio em Lâm Đồng prometem segurança de fornecimento futura, ao mesmo tempo em que reduzem as emissões de frete.
O aço mantém sua posição em latas de alimentos de grande volume, onde as vantagens de rigidez e custo prevalecem, especialmente acima de 1.000 ml. O fornecimento interno de bobinas laminadas a quente da Hòa Phát reduz os preços entregues, mas o peso mais elevado do metal prejudica a logística de longas distâncias. À medida que os proprietários de marcas se comprometem com a neutralidade de carbono, a capacidade comprovada de reciclagem em ciclo fechado do alumínio continua a drenar a demanda do aço, reforçando a trajetória de crescimento do mercado de embalagens metálicas em lata do Vietnã.


Por Estrutura de Lata: A Tecnologia de Duas Peças Oferece Escala e Qualidade Gráfica
As latas de duas peças representaram 52,78% do mercado de embalagens metálicas em lata do Vietnã em 2025, graças às linhas de alta velocidade de Embutimento e Ironing e à impressão com qualidade fotográfica. O contínuo processo de redução de peso diminui as espessuras das paredes sem comprometer a resistência, reduzindo o uso de metal por unidade e os custos de frete. O tamanho do mercado de embalagens metálicas em lata do Vietnã para formatos de duas peças aumentará em conjunto com a produção de bebidas e o crescimento do varejo omnicanal.
Os recipientes de aerossol monobloco apresentam um CAGR de 5,61% até 2031, impulsionados por produtos de spray para cuidados pessoais e farmacêuticos que exigem paredes sem costura para resistência à pressão. A tecnologia Quadromix de curta tiragem da CANPACK permite promoções sazonais, melhorando a visibilidade nas prateleiras. Enquanto os corpos de três peças atendem às embalagens de alimentos volumosas, os investimentos se inclinam para linhas flexíveis de duas peças que maximizam o tempo de atividade e a flexibilidade gráfica.
Por Capacidade/Tamanho: As Embalagens de Conveniência Superam os Formatos de Tamanho Familiar
O controle de porções impulsiona a categoria de 250-500 ml para uma participação de 31,05% em 2025, à medida que os consumidores urbanos preferem bebidas para consumo em movimento. O mercado de embalagens metálicas em lata do Vietnã observa os modelos de ≤250 ml crescendo 4,73% ao ano, pois cabem perfeitamente nos mailers de comércio eletrônico e atraem compradores atentos às calorias.
As latas de 500-1.000 ml de tamanho familiar ainda populam os serviços de alimentação e as ocasiões de consumo doméstico compartilhado, mas a velocidade mais lenta limita o crescimento. Os recipientes acima de 1.000 ml atendem a lubrificantes industriais e alimentos a granel, nichos protegidos da substituição imediata. À medida que os aplicativos de varejo para smartphones se proliferam, as latas compactas com tampas à prova de adulteração ganharão mais terreno, sustentando a evolução do mix de segmentos dentro do mercado de embalagens metálicas em lata do Vietnã.
Por Processo de Fabricação: A Extrusão por Impacto Ganha Impulso Regulatório
O Embutimento e Ironing permanece o processo de produção dominante com 32,10% de participação, favorecido para longas tiragens de bebidas que superam um bilhão de unidades anuais. Os custos unitários caem à medida que as velocidades de linha excedem 2.000 latas por minuto, reforçando a dominância em bebidas carbonatadas. O mercado de embalagens metálicas em lata do Vietnã depende dessas eficiências para acompanhar o ritmo dos consumidores sensíveis ao preço.
A extrusão por impacto registra um CAGR de 4,62% devido à demanda de aerossol de grau farmacêutico. Os corpos sem costura satisfazem os protocolos de estabilidade de medicamentos sob a Circular 12/2025/TT-BYT do Vietnã. Os processos de embutimento e reembutimento abrem espaço em embalagens de alimentos com formatos irregulares, mas os orçamentos de capital priorizam as atualizações de extrusão que atendem às rigorosas auditorias de boas práticas de fabricação.
Por Setor de Uso Final: Os Produtos Farmacêuticos Lideram o Crescimento Enquanto as Bebidas Ancoram o Volume
As bebidas entregaram 39,85% do tamanho do mercado de embalagens metálicas em lata do Vietnã em 2025, impulsionadas por bebidas energéticas e seltzers alcoólicos. Somente os refrigerantes ultrapassaram 4,658 bilhões de litros naquele ano, demonstrando uma demanda resiliente por bebidas enlatadas. As marcas aproveitam o alumínio de duas peças para comunicar apelos premium e reciclabilidade, uma mensagem que ressoa com os consumidores da Geração Z conscientes com o meio ambiente.
Os produtos farmacêuticos expandem 4,96% ao ano, o crescimento mais rápido entre os setores rastreados. A serialização e os fechamentos resistentes à abertura por crianças tornam-se obrigatórios, alimentando a demanda por formatos metálicos compatíveis com integridade de barreira. Os alimentos permanecem uma base estável, enquanto os cuidados pessoais absorvem sistemas de aerossol monobloco para desodorantes e sprays de cabelo. Coletivamente, essas aplicações diversificam os fluxos de receita e protegem o mercado de embalagens metálicas em lata do Vietnã contra choques de segmento único.
Análise Geográfica
Os corredores industriais do Vietnã na Cidade de Ho Chi Minh e em Hanói geram coletivamente a maior parte da demanda por latas, refletindo populações densas e proximidade com fábricas de bebidas, alimentos e produtos farmacêuticos. O tamanho do mercado de embalagens metálicas em lata do Vietnã no agrupamento sul se beneficia do acesso direto ao novo porto de águas profundas de Vung Tau e do fornecimento interno de aço, reduzindo os custos de logística e os tempos de trânsito. A melhoria da infraestrutura rodoviária adiciona redundância, tornando o transporte rodoviário para o Delta do Mekong mais tranquilo durante a estação das cheias.
As zonas de produção do norte aproveitam as tarifas de energia mais baixas e os incentivos governamentais dentro dos parques industriais de Bac Ninh e Hai Phong. O comércio transfronteiriço com a China fornece maquinário, mas também expõe as plantas às oscilações tarifárias; por isso, os executivos locais se protegem com estratégias de múltiplas fontes. A rápida suburbanização ao redor de Hanói aumenta o espaço nas prateleiras de supermercados, traduzindo-se em volume incremental para as enlatadoras regionais.
Cidades secundárias como Da Nang e Can Tho emergem como centros satélite, atraindo investimento estrangeiro direto com arrendamentos de terrenos mais baratos e subsídios de formação profissional. A planta da Crown Holdings em Da Nang, reconhecida pela tecnologia de economia de água, sinaliza confiança nas perspectivas de crescimento do centro do Vietnã. À medida que 3.000 km de novas rodovias são inaugurados até 2025, os distribuidores podem transportar latas acabadas em todo o território nacional em até 48 horas, uma melhoria crítica no nível de serviço que beneficia o mercado de embalagens metálicas em lata do Vietnã.
Panorama regulatório
O arcabouço regulatório do Vietnã para embalagens de latas metálicas é moldado por regras de segurança de produtos para aplicações de contato direto e por obrigações de conformidade ambiental que transferem a responsabilidade pelo fim de vida útil aos produtores. Para embalagens metálicas em contato com alimentos, a norma QCVN 12-3:2011/BYT do Ministério da Saúde (emitida sob a Circular 34/2011/TT-BYT) estabelece requisitos básicos de segurança que fabricantes de latas e envasadores consultam ao qualificar tintas, revestimentos e lacas usados em latas e tampas.
Em relação à sustentabilidade e à gestão de resíduos, a Lei de Proteção Ambiental de 2020 do Vietnã (notadamente os Artigos 54 e 55) estabelece obrigações de Responsabilidade Estendida do Produtor (EPR) para embalagens. O Decreto nº 110/2026/ND-CP do Governo do Vietnã (datado de 1º de abril de 2026) esclarece ainda mais as taxas obrigatórias de reciclagem e as responsabilidades de tratamento de resíduos, com vigência a partir de 25 de maio de 2026, elevando o nível de exigência de conformidade para proprietários de marcas de bebidas e alimentos, bem como para seus parceiros de fornecimento de latas.
Análise da cadeia de valor
A cadeia de valor começa com os insumos metálicos (chapas de alumínio e aço para latas), seguidos pela conversão em corpos de latas, tampas e fechos por meio de processos como D&I e extrusão por impacto, depois decoração e impressão, e entrega aos envasadores em usos finais de bebidas, alimentos, cuidados pessoais e produtos farmacêuticos. A disponibilidade upstream e a confiabilidade dos prazos de entrega permanecem fundamentais para os fabricantes de latas, especialmente porque a dinâmica de fornecimento local de bobinas afeta o capital de giro e a capacidade de sustentar lotes promocionais de curta duração.
No downstream, a conformidade e a circularidade estão cada vez mais incorporadas às operações e às compras. À medida que a implementação da EPR transfere mais encargos de coleta e reciclagem para produtores e importadores, a coordenação torna-se importante entre proprietários de marcas, produtores de latas, agregadores de sucata e recicladores, para documentar os fluxos e cumprir as obrigações de reciclagem. Órgãos setoriais como a Vietnam Packaging Association (VINPAS) atuam em todo o ecossistema, conectando empresas de embalagens a discussões sobre normas e vínculos comerciais.
Cenário Competitivo
O mercado de embalagens metálicas em lata do Vietnã abriga uma combinação de grandes players globais e empresas domésticas ágeis, resultando em fragmentação moderada. A Crown Holdings consolidou as operações na Cidade de Ho Chi Minh em seu complexo de Vung Tau em 2024 para otimizar a eficiência das linhas de duas peças e reduzir o aluguel urbano. A Ball Corporation mantém um investimento acionário sem controle majoritário, adotando uma postura de baixo capital até que a demanda justifique uma expansão greenfield.
A campeã doméstica Hòa Phát possui integração upstream que se traduz em economias de custo superiores a USD 60 por tonelada em relação aos concorrentes dependentes de importações. Ela fornece bobinas diretamente às subsidiárias de fabricação de latas, protegendo-as da volatilidade do frete e das oscilações cambiais. A newcomer local Tan Tien Can aplica expertise em extrusão por impacto para aerossóis farmacêuticos, conquistando contratos vinculados à conformidade com a Circular 12/2025.
As agendas de sustentabilidade agora ditam as aquisições. O bem-sucedido projeto-piloto de ciclo fechado de 850 toneladas da HEINEKEN Vietnã persuadiu os varejistas a priorizar latas contendo conteúdo reciclado verificado. A instalação de curta tiragem Quadromix da CANPACK fornece edições temáticas de festivais, provando que a agilidade pode coexistir com a escala. Os depósitos de patentes da Continental Can sobre sistemas de monitoramento de dupla costura ressaltam a inovação contínua de processos vital para a consistência de qualidade no mercado de embalagens metálicas em lata do Vietnã.
Líderes do Setor de Embalagens Metálicas em Lata do Vietnã
TBC-Ball Beverage Can Vietnam Ltd (Ball Corporation)
Hanacans Joint Stock Company
Crown Beverage Cans Vietnam Ltd
Kian Joo Can (Vietnam) Co. Ltd
Resonac Holdings Corporation.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A operacionalização da EPR cria um caminho comercial mais claro para programas de latas de alumínio de ciclo fechado e para fornecedores capazes de documentar o conteúdo reciclado, apoiados por uma cadeia de custódia em todo o sistema de latas e tampas. O Decreto 110/2026/ND-CP (1º de abril de 2026), com vigência a partir de 25 de maio de 2026, estabelece mecanismos centralizados de EPR e introduz requisitos obrigatórios de taxa de reciclagem para embalagens metálicas, além de estruturas de taxas de tratamento de resíduos detalhadas por volume (por exemplo, taxas por item diferenciadas para embalagens abaixo e acima de 500 ml). Essa configuração aumenta o valor das parcerias de coleta, da rastreabilidade e das ofertas com alto teor de material reciclado para os formatos de latas de bebidas e alimentos, que representam a maior parte do volume de unidades.
Uma segunda oportunidade está em embalagens metálicas de maior integridade voltadas à conformidade, para aplicações regulamentadas, onde uma qualificação mais rigorosa das embalagens eleva o nível de exigência para revestimentos, qualidade das costuras e documentação. Separadamente, a diferenciação de fornecedores impulsionada por certificações está se tornando mais visível no ecossistema de latas de alumínio do Vietnã: instalações que fornecem corpos e tampas de latas de bebidas têm buscado normas de sustentabilidade de terceiros (incluindo certificações e recertificações ASI). Essas credenciais apoiam clientes voltados à exportação e requisitos de marcas multinacionais, deixando espaço para conversores locais competirem tanto em fornecimento responsável verificado quanto em preço.
Desenvolvimentos recentes do setor
- Março de 2026: a Ball divulga o Relatório Anual Combinado e de Sustentabilidade de 2025, confirmando investimentos contínuos em embalagens de alumínio, incluindo presença no Vietnã. O relatório destaca o foco contínuo da Ball em latas de alumínio no mercado vietnamita e sua presença global em embalagens de alumínio. Reafirma a presença da Ball no Vietnã e possíveis planos de expansão de capacidade no mercado de latas.
- Agosto de 2025: a TBC Ball Beverage Can Vietnam Limited é recertificada de acordo com a Norma de Desempenho ASI V3.1 e a Norma de Cadeia de Custódia V2. A certificação reforça a credencial de sustentabilidade ASI de sua unidade no Vietnã. Também apoia a credibilidade e a conformidade em toda a cadeia de suprimentos de latas do Vietnã.
- Agosto de 2024: a Crown Beverage Cans Danang Limited obtém a certificação da Norma de Desempenho ASI V3 (2022) para as operações da Ásia-Pacífico. A certificação apoia o alinhamento ESG para a produção em Danang e melhora a preparação para exportação. Fortalece a posição da base de Danang junto a clientes internacionais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado acompanha o valor das latas metálicas usadas para embalar produtos no Vietnã, cobrindo latas vendidas para usuários finais como bebidas, alimentos e outros usos de consumo e industriais, em USD nominais para o ano indicado.
Exclusões de escopo: este dimensionamento exclui formatos metálicos não relacionados a latas, como tampas, fechos, tambores e contêineres industriais a granel. Também exclui embalagens não metálicas, como vidro, papel e plásticos.
Visão geral da segmentação
- Por Tipo de Material
- Alumínio
- Aço
- Por Estrutura de Lata
- Duas Peças
- Três Peças
- Aerossol Monobloco
- Por Capacidade / Tamanho
- ≤250 ml
- 250–500 ml
- 500–1.000 ml
- >1.000 ml
- Por Processo de Fabricação
- Embutimento e Ironing (D&I)
- Embutimento e Reembutimento (DRD)
- Extrusão por Impacto
- Por Setor de Uso Final
- Alimentos
- Bebidas
- Cuidados Pessoais e Cosméticos
- Produtos Farmacêuticos
- Tintas e Produtos Químicos Industriais
- Fluidos e Lubrificantes Automotivos
- Outros Setores de Uso Final
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a construção de uma visão clara dos fatores de demanda do Vietnã para bebidas e alimentos enlatados, junto com o panorama de fabricação local. Consultamos fontes públicas como publicações do Escritório Geral de Estatística do Vietnã, tabelas comerciais do UN Comtrade para produtos de alumínio e aço, e séries macroeconômicas do Banco Mundial para normalizar as mudanças de consumo ano a ano.
Para manter o modelo fundamentado, também utilizamos fontes como cronogramas alfandegários e tarifários do Vietnã, atualizações de associações do setor de alimentos e bebidas, e estudos revisados por pares selecionados sobre embalagens e materiais que descrevem formatos de latas e tendências de redução de peso. Registros de empresas, apresentações a investidores e imprensa confiável foram usados para mapear adições de capacidade e cronogramas, enquanto fontes pagas por assinatura para dados financeiros e inteligência corporativa foram usadas seletivamente para padronizar divisões de receita quando o relato público era limitado. Essas fontes são ilustrativas, e muitas outras referências foram usadas para coleta de dados, validação e esclarecimento na construção da visão final.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para testar a resistência da demanda por latas, preços e mudanças de mix que não são consistentemente visíveis em estatísticas públicas. Conversamos com uma variedade de fabricantes, participantes de materiais e revestimentos, distribuidores e grandes usuários finais em todo o Vietnã para confirmar e ajustar a direção do volume, a dependência de importações e as premissas de utilização. As entradas também foram verificadas entre coortes de clientes, já que a sazonalidade de bebidas e os ciclos de exportação de alimentos podem movimentar os pedidos de latas de forma diferente entre trimestres.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 19% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 37% |
| Atores menores: 20% | Gerentes: 44% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando uma abordagem de pool de demanda top-down, na qual indicadores de consumo e produção embalados são traduzidos em requisitos de latas por uso final, e depois convertidos em valor usando pontos de preço observados. Para manter os totais realistas, corroboramos os resultados com verificações bottom-up seletivas, como faixas de receita amostradas de fornecedores, verificações de canal sobre padrões de pedidos de latas e verificações de sanidade de volume multiplicado pelo preço médio de venda (ASP) por tipo de lata.
As principais entradas usadas no modelo incluem o mix de alumínio versus aço, a participação de duas peças versus três peças, as faixas típicas de capacidade de lata usadas por envasadores de bebidas e alimentos, adições de capacidade e utilização locais de fabricação de latas, e a disponibilidade de materiais importados que pode restringir ou afrouxar os ASPs. As previsões foram executadas usando análise de cenários, em que a demanda base segue as tendências macro de consumo e produção, e casos alternativos refletem uma adoção mais rápida de sustentabilidade, oscilações de preços de materiais ou atrasos na expansão de capacidade. Quando faltavam pontos de dados diretos para usos finais menores, as lacunas foram tratadas por meio de proporções substitutas ancoradas em volumes embalados comparáveis, e então retestadas por meio de entrevistas antes que os totais fossem finalizados.
Validação de Dados e Ciclo de Atualização
A validação é feita comparando os totais de mercado com sinais independentes, como fluxos comerciais relacionados, movimentos de capacidade visíveis e faixas realistas de preços por unidade, verificando então se o uso implícito de latas per capita parece consistente com os padrões de consumo local. Os valores discrepantes são revisados em etapas, primeiro pelo analista que constrói o modelo e depois por uma segunda revisão focada em premissas e conversões de unidades.
Se grandes variações aparecerem, os respondentes são recontatados para confirmar se a mudança veio de preços, mix ou tempo, e o modelo é atualizado de acordo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes inaugurações de fábricas ou mudanças abruptas de matéria-prima. Antes da entrega, uma revisão final é concluída para que os dados mais recentes sejam refletidos nos números publicados.
Tamanho do Mercado de Embalagens de Latas Metálicas do Vietnã segundo a Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para embalagens de latas metálicas do Vietnã podem parecer muito distantes porque o limite de escopo nem sempre é traçado da mesma forma, e porque o momento de precificação e conversão cambial é tratado de maneira diferente entre os modelos. As diferenças também aparecem quando uma estimativa se apoia mais em sinais do lado da produção, enquanto outra se apoia mais em tendências de consumo e depois aplica proporções amplas de embalagens.
Em uma abordagem orientada por atualizações, o momento da conversão cambial, o mês ou trimestre usado para o repasse de preços de alumínio e aço, e a forma como os ASPs são escalonados por estrutura de lata podem movimentar o valor do ano atual mesmo quando os volumes unitários são semelhantes. É por isso que as verificações e o ciclo de atualização anual aplicados pela Mordor Intelligence mantêm a estimativa alinhada à realização recente de preços de latas e às mudanças de mix validadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,17 bilhões de USD (2025) | |
| Publicação Setorial A | 2,11 bilhões de USD (2024) | Usa uma narrativa mais ampla de embalagens metálicas e um ano-base diferente, portanto o valor é sensível ao momento da conversão cambial e pode mesclar formatos metálicos adjacentes além das latas, o que reduz o valor em comparação com um escopo restrito a latas. |
| Editora Setorial B | 0,41 bilhão de USD (2025) | Parece aplicar uma definição mais restrita que pode se assemelhar apenas a usos finais selecionados de latas ou a um subconjunto de tipos de latas, e a base de ASP não é transparente, o que pode subestimar o total quando os volumes de latas de bebidas e alimentos são ambos incluídos. |
A comparação aponta principalmente para escolhas de escopo e mecânicas de precificação, em vez de um desacordo sobre a direção da demanda. Quando o escopo é mantido estritamente restrito a latas e os ASPs são atualizados usando repasses recentes de materiais e mix, o valor resultante se torna mais fácil de reconciliar com sinais de capacidade e padrões de demanda de uso final. Também é mais reprodutível quando o modelo é atualizado.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de embalagens metálicas em lata do Vietnã?
O tamanho do mercado de embalagens metálicas em lata do Vietnã foi de USD 2,23 bilhões em 2026 e está no caminho para atingir USD 2,58 bilhões até 2031.
Qual material lidera a demanda por latas metálicas no Vietnã?
O alumínio detém 70,02% de participação porque a lei de Responsabilidade Estendida do Produtor favorece sua taxa de reciclagem mandatória de 22% e o robusto desempenho em ciclo fechado.
Qual setor de uso final está crescendo mais rapidamente para latas?
Os produtos farmacêuticos registram um CAGR de 4,96% até 2031, à medida que as novas regulamentações exigem serialização e maior integridade das embalagens.
Como os desenvolvimentos do aço doméstico influenciam os custos de produção de latas?
A instalação de bobinas laminadas a quente totalmente integrada da Hòa Phát reduz os prazos de entrega para 15-20 dias e evita as tarifas antidumping chinesas, conferindo às enlatadoras locais uma vantagem de custo.
Qual papel o comércio eletrônico desempenha no estímulo aos tamanhos de latas?
O varejo online alimenta a demanda por latas de ≤250 ml que se adequam às restrições de envio e atraem as preferências de controle de porções entre os consumidores urbanos.
Como o Vietnã está abordando a sustentabilidade nas embalagens metálicas?
Um mandato de reciclagem de alumínio de 22% apoiado por projetos-piloto corporativos, como o teste de ciclo fechado de 850 toneladas da HEINEKEN, está acelerando a coleta e a adoção de conteúdo reciclado.
Página atualizada pela última vez em:



