
タイ金属包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.84 十億米ドル |
| 市場規模 (2026) | 1.91 十億米ドル |
| 市場規模 (2031) | 2.27 十億米ドル |
| 成長率 (2026 - 2031) | 3.58 % |
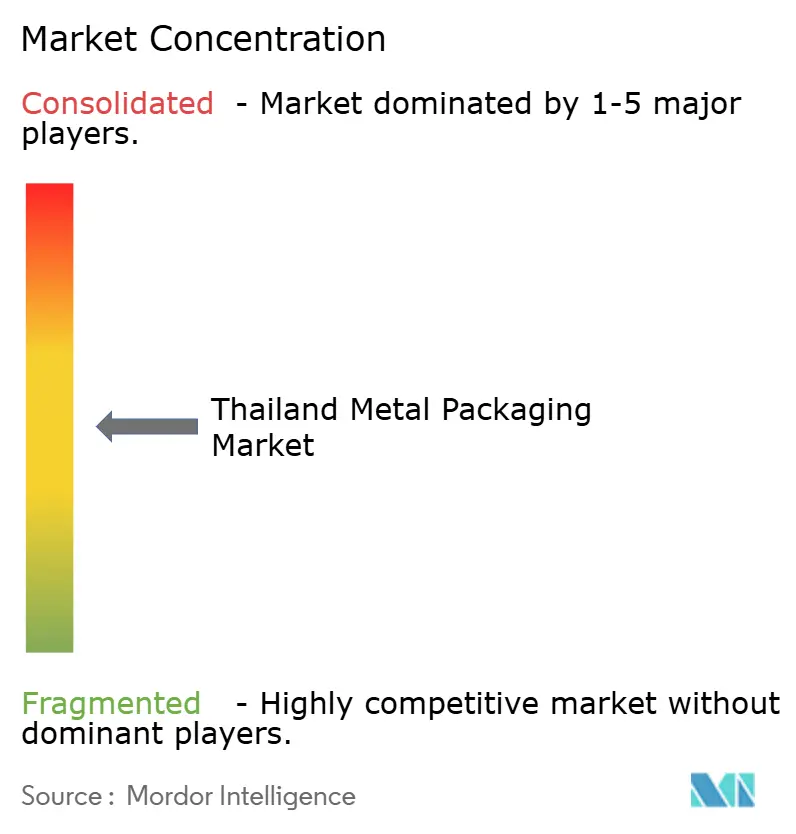
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイ金属包装市場分析
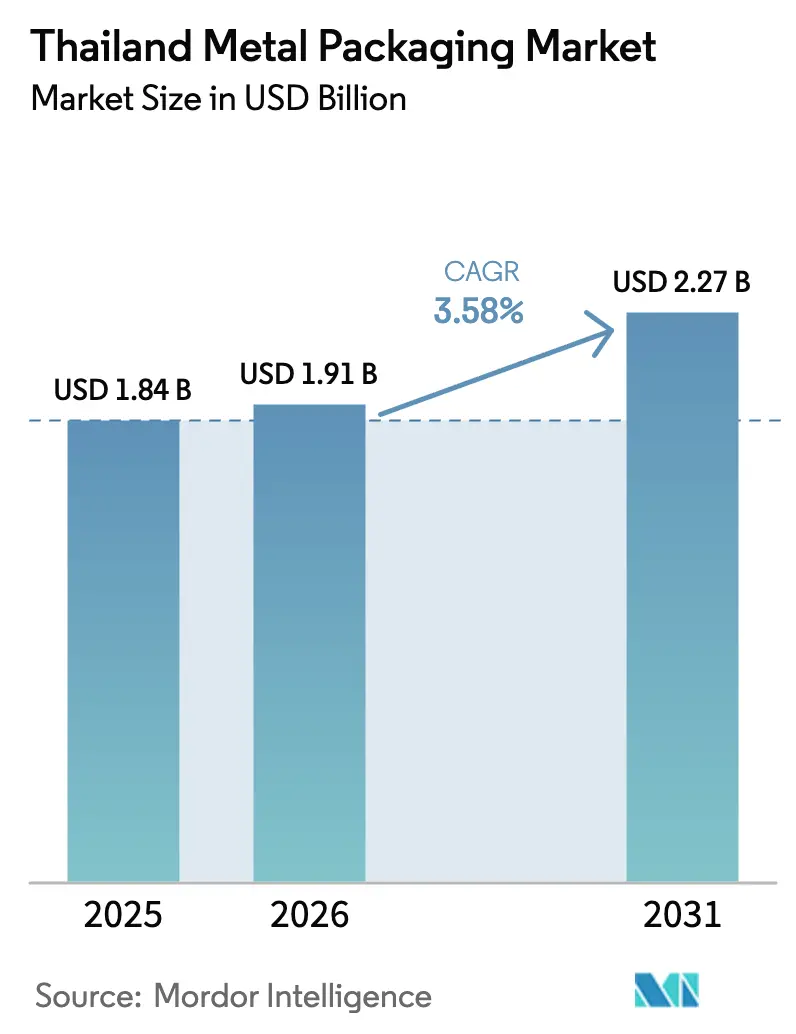
タイ金属包装市場規模は、2025年に18億4,000万USD、2026年に19億1,000万USDと予測され、2026年から2031年にかけて年平均成長率3.58%で成長し、2031年までに22億7,000万USDに達する見込みです。
このトレジェクトリーは、世界最大の缶詰マグロ輸出国としてのタイの役割を反映しており、水産加工サイクルが缶需要を支える一方、プレミアムレディ・トゥ・ドリンク飲料が循環経済目標に沿ったアルミニウム形態への購買を促しています。2027年から拡大生産者責任の義務化を目指す政府計画が閉ループ型アルミニウム回収を加速させており、ブランドオーナーはリサイクル含有量の閾値をサプライヤー契約に結び付け始めています。ペットフード輸出の勢い、ハラール認証済み缶詰水産物、そしてEコマース食料品モデルの急速な拡大が構造的需要を補完していますが、熱延鋼板価格の変動やバイオポリマーパウチの台頭が近期の上昇余地を抑制しています。競争の激しさは、東部経済回廊内に高速二ピースラインを現地化し、中小コンバーターが対抗しにくい規模の経済を実現するグローバル大手によって形成されています。
主要レポートのポイント
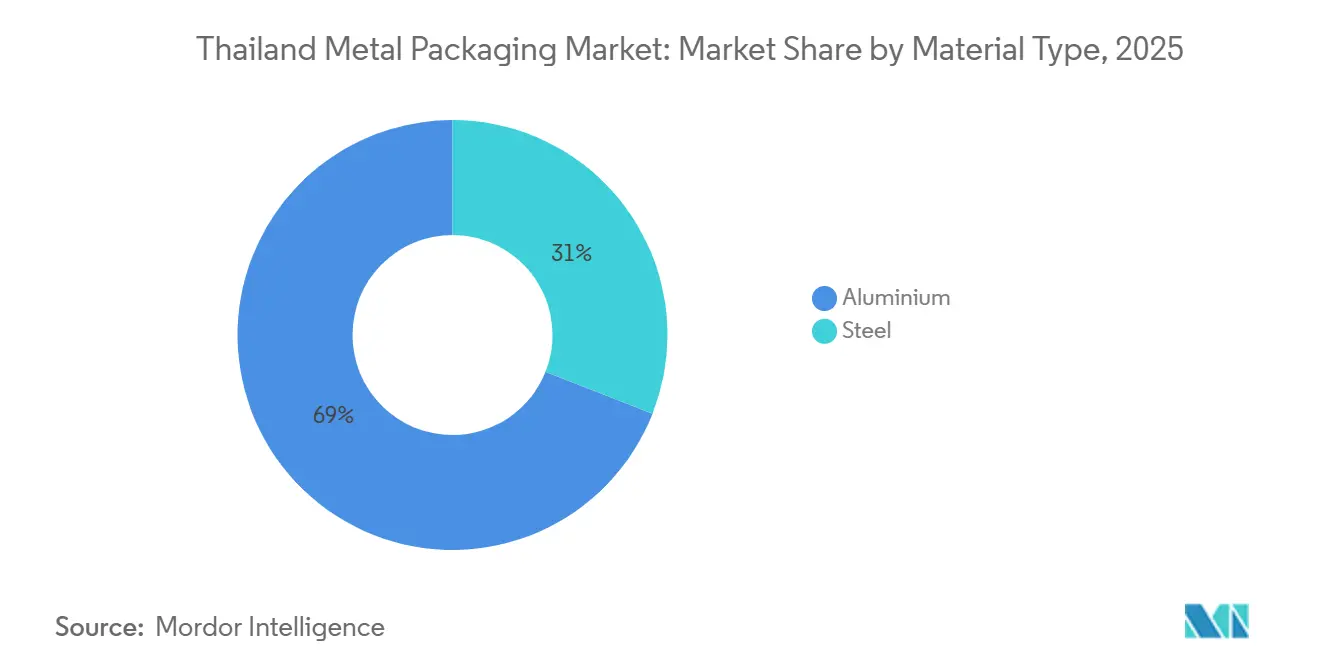
- 素材タイプ別では、アルミニウムが2025年の収益シェアの69.03%を占め、2031年にかけて年平均成長率3.93%で拡大する見込みである一方、スチールは遅れをとっています。
- 製品タイプ別では、飲料缶が2025年に47.37%のシェアでトップとなりましたが、缶カテゴリー全体は2026年から2031年にかけて年平均成長率4.26%で成長する見通しです。
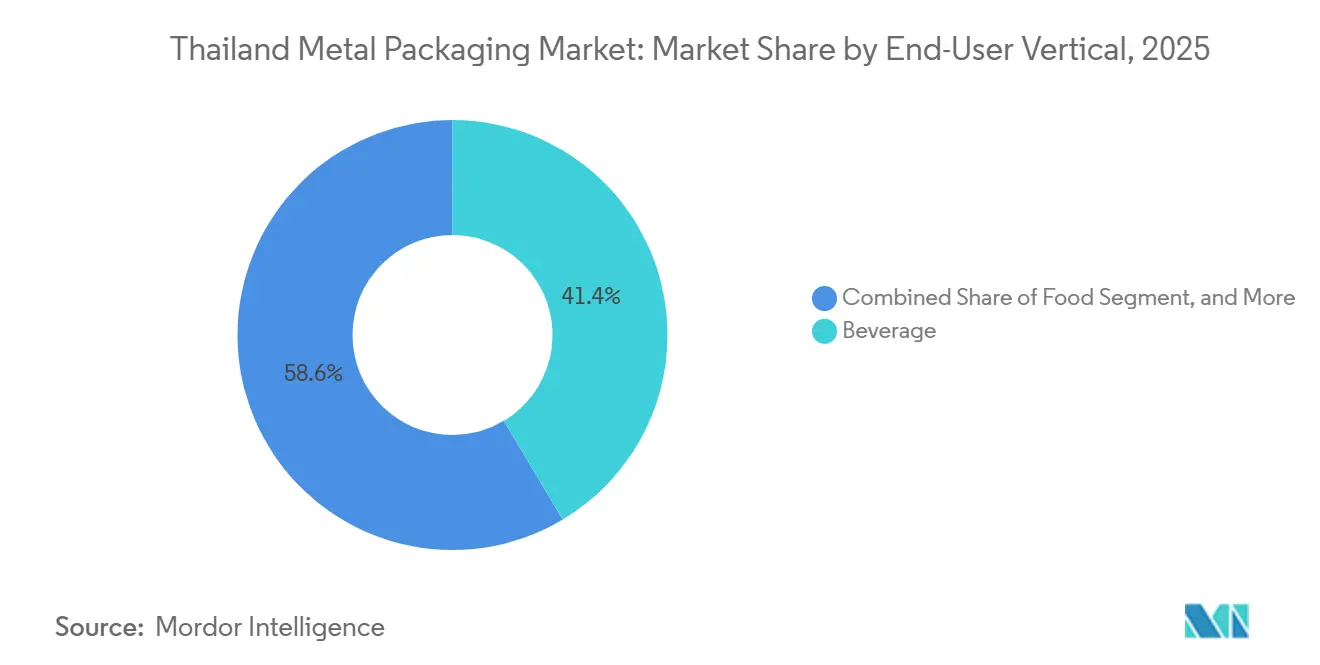
- エンドユーザー業種別では、飲料が2025年の売上の41.43%を占めましたが、塗料・化学品が2031年までに最速の年平均成長率4.33%を記録すると予測されています。
- 製造技術別では、二ピース絞り・しごき加工ラインが2025年の生産能力の51.22%を占め、二ピース絞り・再絞り加工技術は2031年にかけて年平均成長率4.06%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
タイ金属包装市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レディ・トゥ・ドリンク飲料のプレミアム化 | +0.8% | 全国規模、バンコク・チェンマイ・プーケットでの早期成果 | 中期(2〜4年) |
| タイのペットフード輸出ハブの成長 | +0.6% | 全国規模、サムットサーコーン・チョンブリーのクラスター | 長期(4年以上) |
| ハラール認証済み缶詰水産物の拡大 | +0.5% | 全国規模、中東・北アフリカへの輸出 | 中期(2〜4年) |
| 循環経済型アルミニウムに向けた政府の推進 | +0.4% | 全国規模、チョンブリー・ラヨーン・チャチューンサオでの試験運用 | 長期(4年以上) |
| Eコマース食料品形態の急速な拡大 | +0.3% | バンコク首都圏 | 短期(2年以内) |
| 醸造所によるスリーク缶・スリム缶形態へのシフト | +0.3% | 全国規模、ThaiBevおよびBoon Rawd主導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レディ・トゥ・ドリンク飲料のプレミアム化
250ミリリットルおよび330ミリリットルのスリーク缶に詰められたクラフトビール、エナジードリンク、スパークリングティーは主流飲料よりも速いペースで成長しており、コンバーターは1缶あたりのアルミニウム使用量を約10%削減する二ピース絞り・再絞り加工ラインへの投資を促されています。ブランドは冷蔵チェーンの結露を軽減するために360度ダイレクト印刷を採用しており、この機能は大手多国籍企業が運営する高速ラインにすでに組み込まれています [1]Diageo plc、「2024年度東南アジアアルコール飲料概要」、diageo.com。プレミアム化のトレンドはノンアルコール飲料の新製品にも波及しており、テザードキャップや穿孔シュリンクスリーブがコンビニエンスチャネルにおけるプラスチック規制への対応を支援しています [2]Thai Beverage plc、「サステナビリティレポート2025」、thaibev.com。これらの仕様がシーミング公差とゲージ要件を厳格化するにつれ、地元の中小コンバーターは資本面での障壁に直面し、業界再編が加速する可能性があります。近期においては、プレミアム化がアルミニウム需要をスチールより高い水準に維持し、1缶あたりの平均価格を押し上げ、飲料総量が横ばいになる中でもマージンの回復力を支えています。
タイのペットフード輸出ハブの成長
タイは2030年までにペットフード輸出を50億USDに引き上げることを目指しており、121℃でのレトルト殺菌に耐える85グラムおよび170グラム缶への持続的な需要を生み出しています。輸出顧客は魚タンパク質による硫黄腐食に耐えるエポキシフェノール系コーティングを要求しており、この要件は自動コーティングラインを持つコンバーターが最も適切に対応できます。ハラール認証は、湾岸市場がすでに缶詰食品輸出の3分の1以上を吸収しているため、参入の前提条件となっています。FDA 21 CFR 113および欧州移行限度値への準拠がさらなる技術的検証の層を加え、バッチトレーサビリティが可能なサプライヤーが優位に立ちます。これらの仕様により、高バリア金属缶が長期保存型ウェットペットフードのデフォルト選択肢として位置づけられ、輸出チャネルではフレキシブルパウチを凌駕しています。
ハラール認証済み缶詰水産物の拡大
2023年にタイのイスラム当局が認定を取得したことで、分離されたハラールラインで詰められた缶詰マグロおよびサバがサウジアラビアとアラブ首長国連邦の販売店に流通するようになりました。中東・北アフリカへの出荷量はマグロ輸出量に占める割合が2020年の34.3%から2025年1月〜5月には37.0%に増加し、加工業者はスパイス耐性缶ライニングを必要とするフレーバーバリアントを展開しています。ハラール生産を分離し、豚由来でないコーティングを保証できる包装サプライヤーは価格プレミアムと長期契約を獲得しています。このセグメントはまた、ハラール食品と観光促進を組み合わせた政府のソフトパワー施策の恩恵を受け、漁獲最盛期に追加的な缶需要を引き込んでいます。
循環経済型アルミニウムに向けた政府の推進
2027年に予定される持続可能な包装管理法案は、ブランドオーナーに消費後回収の財政的責任を負わせ、ThaiBevのアルミニウムループに代表される閉ループ型アルミニウムプロジェクトを加速させます。このプロジェクトは2020年比で2,583トンのバージンメタルを節約しました。Crown Holdingsは国際アルミニウム協会と連携して全国リサイクル率を調査し、拡大生産者責任コンプライアンスのベースラインデータを提供しています。アルミニウムのリサイクル時の炭素フットプリントが一次金属比95%低いという特性は、輸出市場で迫りくる炭素国境調整措置と整合し、地元の缶製造業者がリサイクル含有量を指定する具体的な理由を与えています。東部経済回廊内のタイ投資委員会(BOI)インセンティブ(リサイクル設備への輸入関税免除を含む)が、飲料・食品缶においてスチールよりアルミニウムを選択する方向にさらに傾かせています。
制約要因の影響分析*
| 制約要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熱延鋼板コイルの価格変動の拡大 | -0.5% | 全国規模、三ピース缶メーカーへの影響が深刻 | 短期(2年以内) |
| ソース類におけるバイオポリマーパウチへの代替 | -0.3% | サムットサーコーン・チョンブリーの食品クラスター | 中期(2〜4年) |
| 東部経済回廊外でのリサイクルインフラの普及遅延 | -0.2% | 北部・東北部の各県 | 長期(4年以上) |
| エアゾール工場に対する厳格なVOC排出規制 | -0.2% | サムットプラーカーン・チョンブリー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
熱延鋼板コイルの価格変動の拡大
ASEAN域内の熱延コイル相場は2024年に二桁の変動を示し、スポット購入でスチールを調達しながら過去平均に基づいて顧客に請求する三ピース缶メーカーを圧迫しました。スチールは溶接食品缶のコストの最大70%を占めるため、短期的な価格急騰は転嫁条項がリセットされる前にマージンを侵食します。タイは平板圧延鋼材需要の約60%を輸入に依存しており、中国が輸出を増加させた場合の運賃変動や貿易救済リスクにコンバーターをさらしています。スコープ3炭素報告がグローバルブランドを低炭素包装へと向かわせており、アルミニウムの循環性優位がスチールにとってさらに強い逆風となっています。スチールは大型ペイント缶や工業用ドラム缶では依然として主流ですが、飲料・水産加工業者は軽量な二ピースアルミニウム代替品への移行を始めています。
ソース類におけるバイオポリマーパウチへの代替
食品加工業者はナンプラーやチリペーストにポリ乳酸およびバガス・リグニンパウチを試験導入し、包装重量を60〜70%削減し、輸送コストを最大20%削減しています [3]SCG Packaging plc、「年次報告書2024」、scgpackaging.com。単位コストの削減はスチール缶比40%に達し、モダントレードのプライベートブランドを引き付けています。しかし、パウチはアルミニウム箔バリアなしに24ヶ月の賞味期限を実現することが難しく、農村部のコールドチェーンの不備が常温製品での実用性を制限しています [4]タイ環境研究所、「農村部廃棄物分別インフラの課題」、tei.or.th。金属缶は無限のリサイクル可能性と改ざん防止の完全性で対抗し、堅牢なトレーサビリティを求める輸出市場に響いています。したがって、代替は国内販売の短期保存SKUに限定されており、タイ金属包装市場に対する制約要因の正味影響を緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:アルミニウムがリードを拡大
アルミニウムは2025年収益の69.03%を占め、リサイクル含有量が調達決定を支える飲料・水産缶での支配的地位を反映しています。アルミニウムのタイ金属包装市場シェアは、大手3社のコンバーターがBallの74%リサイクル含有量ベンチマークに追いつくにつれてさらに上昇する見込みです。軽量化キャンペーンにより醸造所は1缶あたりの重量を8〜12%削減できる一方、炭素国境調整ルールがスチールの高い炭素フットプリントに価格を付けています。スチールは不正開封防止クロージャーや20リットルペイント缶では依然として有効ですが、輸入運賃コストが急騰したり顧客がより高いリサイクル含有量を要求したりすると、国内コスト優位が侵食されます。
合金コストが高いにもかかわらず、アルミニウム缶のタイ金属包装市場は2031年まで拡大すると予想されており、輸入スラグへのBOI関税免除と東部経済回廊のリサイクルハブがスクラップ投入コストを低下させることで支えられています。スチールコンバーターはエアゾールドームや工業用ドラム缶でのニッチリーダーシップで対抗していますが、コイル価格の持続的な変動と厳格化するVOC規制が新規溶接ラインへの資本配分を制限しています。アルミニウム・スチュワードシップ・イニシアチブ(ASI)準拠を認証できるサプライヤーは長期飲料契約を確保し、アルミニウムの成長軌道を強化するでしょう。


製品タイプ別:缶カテゴリーが代替品を上回る成長
飲料缶は2025年売上の47.37%をもたらしましたが、飲料缶・食品缶・エアゾール缶を合わせた缶全体が2031年まで年平均成長率4.26%で最も速く成長するクラスターを形成しています。このクラスターに関連するタイ金属包装市場規模は、2024年に630,434トンの缶詰マグロを出荷した水産加工業者と、棚での存在感を高めるためにスリム缶を好む醸造所の恩恵を受けています。エアゾールは、潤滑剤輸出業者がISO 14001監査に適合する加圧アルミニウム形態にスチールドラムから移行するにつれて追加的な上昇余地をもたらします。
バレル、ドラム缶、キャップなどの非缶形態は、化学品でのフレキシタンク代替や清涼飲料でのプラスチッククロージャーに阻まれ、より緩やかな成長にとどまっています。それでも、クロージャーは改ざん防止スチールキャップがビール・スピリッツのボトリングに不可欠であるため、安定したニッチを確保しています。予測期間中、ブランドオーナーがパウチでは実現できない積み重ね性、循環性、プレミアムグラフィックスを優先するにつれ、缶は引き続き増分シェアを獲得するでしょう。
エンドユーザー業種別:塗料・化学品が最速成長をリード
飲料ブランドが2025年収益の41.43%を占めましたが、輸出業者が200リットルドラムから50リットルアルミニウム缶に切り替えることでパレット重量をほぼ半減させるにつれ、塗料・化学品が年平均成長率4.33%で際立っています。このシフトは工業用コーティングおよび潤滑剤のタイ金属包装市場を直接拡大させ、飲料を超えてエンドユーザーミックスを多様化させます。この移行は、塗料充填業者を高度な内部ライニングを施した缶に詰められた水性配合物へと向かわせる新たな大気質規制によって強化されています。
食品加工業者は、腐食耐性ライニングを必要とするハラール認証水産物およびペットフード輸出に支えられ、引き続き主要なエンドユーザーです。電気自動車の普及が内燃機関用潤滑剤需要を侵食するため、自動車用オイルは遅れをとり、スチールクォート缶の成長見通しを低下させています。コンバーターはますます、主流清涼飲料缶での量追求よりも高マージンの専門業種を追いかけるために生産スケジュールを調整しています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
缶製造技術別:絞り・再絞り加工の採用が加速
二ピース絞り・しごき加工ラインは2025年の生産能力の51.22%を占め、毎分2,500缶の速度と薄いゲージプロファイルの証明となっています。しかし、醸造所による250ミリリットルスリーク缶への移行が絞り・再絞り加工(DRD)設備の導入を年平均成長率4.06%で押し進め、1缶あたり最大10%のアルミニウムを節約する背の高い細身の缶でタイ金属包装市場の増分シェアを獲得しています。DRD設備のコストはDWIより約25%高いですが、大量飲料用途では4年以内に回収できます。
三ピース溶接技術は、水産加工業者が労働工程とスクラップを削減する二ピース食品缶を試験導入するにつれて衰退しています。後退しているとはいえ、溶接缶詰はアルミニウムの材料コストが高すぎる500ミリリットル超の塗料・工業用形態を依然として支えています。DRDへのシフトは、土地整備済みの工業団地とBOI税制優遇措置がグローバル大手の資本投入リスクを低減する東部経済回廊内で最も顕著です。
地理的分析
生産はチョンブリー、ラヨーン、チャチューンサオ県が全国缶生産能力の推定55〜60%を占める東部経済回廊に集中しており、レムチャバン港とBOIインセンティブを活用して輸出ルートに供給しています。CrownとALUCONは半径200キロメートル以内の飲料・水産加工工場に缶を出荷するマルチサイズ二ピースラインを運営し、タイ金属包装市場の中核を維持しています。回廊内で建設中の統合リサイクルパークは消費後スクラップ回収を向上させ、アルミニウム再溶解の炉装入コストを低下させ、この地域のコスト優位をさらに強化することが期待されています。
北部・東北部の各県は国内食品・塗料缶に特化した小規模な生産量を担っています。スクラップ回収ネットワークが乏しいため、コンバーターはバージンスチールおよびアルミニウムに依存しており、コストベースラインが高くなっています。自治体の廃棄物流には分別がなく、輸出グレードの仕様を満たすことがほとんどない低品質の混合金属スクラップが生成されます。拡大生産者責任が新たな選別ハブの設立に資金を提供しない限り、これらの地域は東部経済回廊の競合他社に生産量を奪われる可能性があります。
タイ南部はソンクラーとハートヤイを拠点とする水産缶詰の拠点として残っています。漁港への近接性が入荷物流コストを大幅に削減する一方、ハラール認証工場が湾岸市場に缶を供給しています。しかし、電力・水の制約が大規模拡張を抑制し、東部経済回廊の天然ガス火力グリッドと比較してディーゼル発電による電力コストの上昇が営業マージンを圧迫しています。予測期間中、投資家は回廊への集中投資を続ける可能性が高いです。
規制環境
タイの金属包装エコシステムは、産業省傘下のタイ工業規格協会(TISI)によって管理されており、1968年(仏暦2511年)産業製品規格法の枠組みの中で運営されている。TISIは包装素材および寸法に関する強制規格・任意規格を策定し、国際的な適合性・規格団体(ISO/IEC関連ネットワーク)への参加を通じて一部の要件を整合させており、これは輸出志向の飲料・水産加工業者に供給する缶メーカーにとって重要な意味を持つ。
食品接触の側面では、タイ食品医薬品局(タイFDA)が、金属を含む食品接触材料に関する要件を、より素材固有の安全管理へと更新している。コンバーターやブランドオーナーにとって近い将来のコンプライアンスの基準となるのは、金属製食品接触材料(ブリキ、アルミニウム、ラッカー加工缶)を対象としたタイFDAの2026年2月12日付の規制草案の方向性である。この草案は、コーティングおよび金属イオン溶出に関するより厳格な化学的安全性の要求事項を導入し、缶胴、缶蓋、内面ラッカー全般にわたるトレーサビリティおよびバッチ管理の基準を引き上げるものである。
バリューチェーン分析
タイの金属包装バリューチェーンは、金属原料(アルミニウムコイル、スラグ、鋼板/ブリキ)から始まり、加工工程(2ピースDWI/DRD飲料・食品缶、3ピース溶接缶、エアゾール容器、チューブ、キャップおよびクロージャー)へと進み、続いて飲料、水産物、ペットフード、産業用最終需要者に供給する下流の充填業者やブランドオーナーへとつながる。需要サイクルは、水産物やペットフードのレトルト形態の輸出と密接に関連しており、また高速ライン、精密なゲージ管理、より高度な装飾・シーミング性能を要求するプレミアム飲料の需要とも連動している。
現地の加工・部品供給の分野では、ALUCON Public Company Limitedがアップストリームからミッドストリームにかけての参加者であり、タイ国内でアルミニウムスラグおよびモノブロックエアゾール缶や折り畳み式チューブなどの衝撃押出容器を製造している。これらの製品は国内消費と輸出供給の両方を支えている。Toyo Seikanもタイの各法人を通じてチェーンの複数の段階にまたがっており、Bangkok Can Manufacturing(2ピースアルミ缶)、Next Can Innovation(スチール缶・アルミ缶)、Global Eco-can Stock(樹脂被覆アルミ)などがあり、受託充填や金型・機械部品製造といった補完的機能も有している。リサイクルおよび回収は重要なフィードバックループとして機能しており、特に東部経済回廊(EEC)では、クローズドループ型アルミニウム構想やブランドオーナーによるリサイクル含有率要件が、調達やサプライヤー資格認定の在り方をますます形作っている。
競争環境
グローバル大手のCrown Holdings、Ball Corporation、ALUCONは2025年の飲料・食品缶生産量の推定60〜65%を占め、タイ金属包装市場に中程度の集中プロファイルをもたらしています。Crownはラインの効率性を活用し、2024年に出荷量が7%減少したにもかかわらずアジア太平洋の営業利益を27%引き上げ、ミックスと薄ゲージ化が低スループットを補う方法を示しました。Ballは2025年第2四半期と第3四半期にそれぞれ4.1%と3.9%のグローバル出荷増を記録しながら北米買収に資本を再配分し、企業のサステナビリティ要件を獲得する74%リサイクル含有量に支えられました。
ALUCONの12億個の生産能力と48,000トンのスラグ処理量はアジア最大のインパクト押出サプライヤーとしての地位を確立しており、37カ国への輸出が国内の景気循環リスクを分散させています。地元プレーヤーのThai Beverage Can、Bangkok Can Manufacturing、Swan Industriesは、シーミングとコーティングの自動化に向けたコスト圧力の高まりに直面しており、技術力豊富な多国籍企業にシェアを奪われるリスクがあります。2023年にCrownと国際アルミニウム協会が委託した循環性監査は、トレーサビリティが近い将来に契約獲得の差別化要因となることを示唆しており、未認証のコンバーターをプライベートブランドのニッチや地域食品缶に向かわせています。
ホワイトスペースの機会としては、パーソナルケア輸出向けハラールエアゾール缶、ブランドオーナーの主要業績評価指標(KPI)に連動した閉ループ型アルミニウム供給モデル、クラフト飲料向けに特化したDRDラインが挙げられます。しかし、高速二ピースライン1本あたり6,000万〜8,000万USDの資本障壁が新規参入者を抑制し、既存プレーヤーのシェアを保護しています。プレミアム化が深まり拡大生産者責任ルールが明確化するにつれ、リサイクル含有量、認証、柔軟な形態を整合させた市場リーダーが優位性をさらに拡大する見込みです。
タイ金属包装産業のリーダー企業
Toyo Seikan Group Holdings, Ltd.
ALUCON Public Company Limited
Crown Holdings, Inc.
Ball Corporation
Thai Beverage Can Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
食品接触規制への対応は、検証済みの低溶出性缶システムを量産供給できるコンバーターにとって明確な空白市場を生み出している。金属製食品接触材料(ブリキ、アルミニウム、ラッカー加工缶を含む)に関する具体的な安全基準へと向かうタイFDAの2026年2月12日付草案の方向性は、文書に裏付けられたコーティング化学品への需要拡大を後押ししており、特に輸出顧客がすでにトレーサビリティを求めている分野で顕著である。エポキシ系コーティングに対するより厳格な管理を示し、多品種生産全体で金属イオン溶出限度を管理できるサプライヤーは、レトルト工程を運用し、より厳格な規制環境へ輸出する水産物・ペットフード加工業者から、長期的な供給契約を獲得できる立場にある。
機会はアルミ缶の生産能力と飲料中心の回廊に集中しており、すでに進行中の投資が近い将来の需要牽引を示唆している。2026年3月、Thai Beverage Canは、Thai Beverage Can 2施設に6本目のアルミ缶生産ラインを開設し、年間10億本を超える生産能力を追加するとともに、プレミアム即飲飲料の2ピース形態への移行を強化した。同時に、Bangkok Can Manufacturingをめぐる所有権の変更(2026年4月にBG Container Glass Public Company Limitedへ経営権が移行)は、ポートフォリオの再編が続いていること、また高スループットの飲料・食品顧客向けに供給、装飾、物流を統合する可能性を示唆している。本レポートの循環型経済および拡大生産者責任(2027年からの義務化トラック)に関する見通しと併せ、これらの動きは、ブランドオーナーがサプライヤー評価基準を厳格化する中で、クローズドループ型アルミニウムプログラムや認証済みリサイクル含有率製品における機会を後押ししている。
最近の業界動向
- 2026年4月:BG Container Glass Public Company Limited(BGC)は、Toyo Seikan Kaisha, Ltd.からBangkok Can Manufacturing Co., Ltd.の株式25.9%を取得し、保有比率を51%に引き上げて経営権を獲得した。この買収により缶メーカー資産が統合され、地域内の供給・物流体制の強化が図られる。
- 2026年3月:Thai Beverage Can Co., Ltd.(TBC)は、Thai Beverage Can 2施設で6本目のアルミ缶生産ラインを開設した。この拡張により、アルミ飲料缶の生産能力が増加し、リサイクル含有率向上の可能性を伴うプレミアム・機能性飲料の成長を後押しする。
- 2026年2月:Toyo Seikan Kaisha, Ltd.は(Thailand Canmaker株式の売却を通じて)Thailand Canmakerの持分を売却した(提供資料には正確な持分比率の記載なし)。これにより現地の所有構造とサプライヤー・パートナー関係が再編され、タイの缶製造エコシステムにおける現地の支配権とサプライヤー関係の再バランスにつながる可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、タイで販売される金属包装のうち、飲料、食品、産業用充填物など主要な最終用途にわたり、製品の保護・保管・輸送に鋼またはアルミニウムが使用される市場の価値を対象とする。
対象範囲の除外事項:同一の最終製品に使用される場合であっても、プラスチック、紙、ガラス、フレキシブル包装の形態は除外する。
セグメンテーション概要
- 素材タイプ別
- アルミニウム
- スチール
- 製品タイプ別
- 缶
- 食品缶
- 飲料缶
- エアゾール缶
- バルクコンテナ
- 輸送用バレル・ドラム缶
- キャップ・クロージャー
- 缶
- エンドユーザー業種別
- 飲料
- 食品
- 塗料・化学品
- 工業・自動車用オイル
- 缶製造技術別
- 二ピースDWI
- 二ピースDRD
- 三ピース溶接
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、タイの包装環境を把握し、金属包装需要を動かす測定可能なシグナルにモデルを結び付けるために用いた。ブリキ、アルミニウム、完成包装の流れに関するタイ税関貿易統計、マクロおよび消費動向に関するタイ中央銀行、製造業生産高および食品加工に関連する政府・業界発表などの公開情報源を参照した。
単一の種類のシグナルのみに基づいてモデルを構築することを避けるため、貿易コードの相互確認のためにUN Comtradeなどの情報源も確認し、入手可能な場合はタイ金属包装協会などの業界団体が公表した資料、缶製造やコーティングの変化を扱う査読済み論文も確認した。並行して、生産能力や稼働率に関するコメントを得るために企業の開示資料や投資家向けプレゼンテーションを利用し、公開情報が乏しい場合には、企業財務、出荷ベースの貿易データ、特許検索のために社内で利用している有料購読サービスを確認した。これらのデスクソースは例示的なものであり、データ収集、検証、確認の過程で追加の公開参考資料も使用した。
一次インタビューおよび調査
包装メーカー、コンバーター、原材料エコシステム参加者、缶や産業用包装を購入する大規模最終需要者を対象に一次インタビューおよび調査を実施し、公開データがタイに特化していない箇所での前提条件を修正できるようにした。また、価格改定、軽量化、ライン稼働率の動向を検証するために営業・オペレーション担当者にも話を聞き、そのフィードバックを踏まえて最終的な市場総額とタイの成長経路を調整した。
一次調査フィールドワーク回答者の内訳
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:27% | 経営幹部(CXO):16% |
| ミドルティア:54% | 機能/部門リーダー:41% |
| 小規模企業:19% | マネージャー:43% |
市場規模算定と予測
市場規模算定は、最終用途の生産高と貿易関連シグナルからタイの需要を再構築するトップダウン方式から始まり、それを一般的なパック強度と価格帯を用いて金属包装支出に変換する。この総額を形成した後、主要包装形態のサンプル製品レベルのASPに推定数量を乗じたものや、公開報告が限られている産業用パックに関するチャネル確認など、選択的なボトムアップ推計によって裏付けを行う。
モデルの妥当性を保つため、飲料および加工食品の生産動向、缶・ドラム価格に影響するブリキおよびアルミニウム価格の変動、該当する場合の2ピース缶採用の変化、食品缶、飲料缶、産業用ドラム・バレルの構成比など、いくつかの市場指標を追跡している。変数が直接観測できない場合は、専門家との協議で合意した範囲を用いてギャップを処理し、その後独立した需要シグナルに合わせて総額を再調整する。
予測に際しては、多変量回帰による検証を伴うシナリオ分析を用い、消費動向、製造業生産高、投入コストの方向性に対して成長を検証する。最終的な予測選択は、生産能力の追加、想定される稼働率、現実的な価格転嫁のタイミングに関する一次情報によって前提が検証された後にのみ調整される。
データ検証と更新サイクル
検証は複数の段階を経て行われ、まず単位および通貨の整合性を確認し、続いて最終用途および製品タイプ間の分散を確認することで、特定のセグメントが総額を過度に説明しないようにする。算出結果は、関連する素材や包装の輸出入動向といった独立した指標、およびインタビューで収集した観測済みの価格・生産能力に関するコメントと照合される。
消費動向と整合しない成長や、原材料の変動に反映されない価格上昇など、異常値が見られた場合は前提条件を再検討し、専門家に再度連絡を取って何が変化したのかを確認する。レポートは毎年更新され、重要な事象が発生した場合には中間更新を行い、納品直前には最終的なアナリストレビューを実施することで、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceによるタイの金属包装市場規模と他の公表推定値との比較
タイの金属包装市場規模の公表値がしばしば異なるのは、各発行元が製品範囲、対象期間、価格設定をそれぞれ独自の方法で定義し、異なる基準ケースの前提を用いて成長を予測しているためである。また、金属原料価格やパック構成が短期間で変動し得るにもかかわらず、古い前提が変更されずに維持されている場合にも差異が生じる。
主な差異は、缶以外の産業用形態や関連する金属包装の種類が食品・飲料缶と合わせて計上されているかどうか、また価格転嫁のタイミングをどう扱うかによって生じており、Mordor Intelligenceは市場を缶とその他の金属包装形態を組み合わせた集合として扱い、価格に関する入力値を当年の改定サイクルに合わせて更新している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.84 B (2025) | |
| 産業データポータルA | USD 1.78 B (2025) | 缶主導の見方として提示されることが多く、ドラム、バレル、その他の非缶型金属包装の算入範囲について明確さに欠ける場合があり、これらの形態が十分に捕捉されていない場合、総額がやや低めになる可能性がある。 |
| 業界誌B | USD 2.00 B (2026) | 鋼およびアルミニウム包装の価格上昇がより速いという前提を反映している可能性があり、より高い稼働率見通しを適用している場合があるため、基礎となる数量需要がより緩やかに成長していても2026年の値を押し上げる可能性がある。 |
全体として、この差異はタイの需要動向に関する見解の相違よりも、範囲や価格算定手法によって説明される部分が大きい。最終用途の活動、貿易シグナル、インタビューで検証された価格タイミングに入力値を追跡可能な形で結び付けることで、この推定値は再現性を保ち、状況が変化した際にもストレステストしやすいものとなっている。


レポートで回答される主要な質問
タイ金属包装市場の現在の価値はいくらですか?
市場は2026年に19億1,000万USDに達し、2031年までに22億7,000万USDに達する軌道にあります。
タイの缶生産においてどの素材が主流ですか?
アルミニウムが2025年に69.03%のシェアでトップに立ち、リサイクル含有量と軽量化の優位性によってその地位が強化されています。
最も速い成長を示すエンドユーザー業種はどれですか?
塗料・化学品が2031年まで年平均成長率4.33%で拡大し、飲料・食品を上回ると予測されています。
タイのコンバーターはサステナビリティ要件にどのように対応していますか?
市場リーダーは閉ループ型回収に投資し、70%超のリサイクル含有量を達成し、アルミニウム・スチュワードシップ・イニシアチブ(ASI)認証を追求しています。
将来の生産能力を形成する技術的シフトとは何ですか?
スリーク缶・スリム缶向けの二ピース絞り・再絞り加工ラインが醸造所の需要に牽引され、年率4.06%で成長しています。
タイの缶製造能力の大部分はどの地域に集中していますか?
生産能力の約55〜60%がチョンブリー、ラヨーン、チャチューンサオの東部経済回廊各県に集中しています。
最終更新日:



