
Tamaño y Cuota del Mercado de Envases de Lata Metálica de Vietnam
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
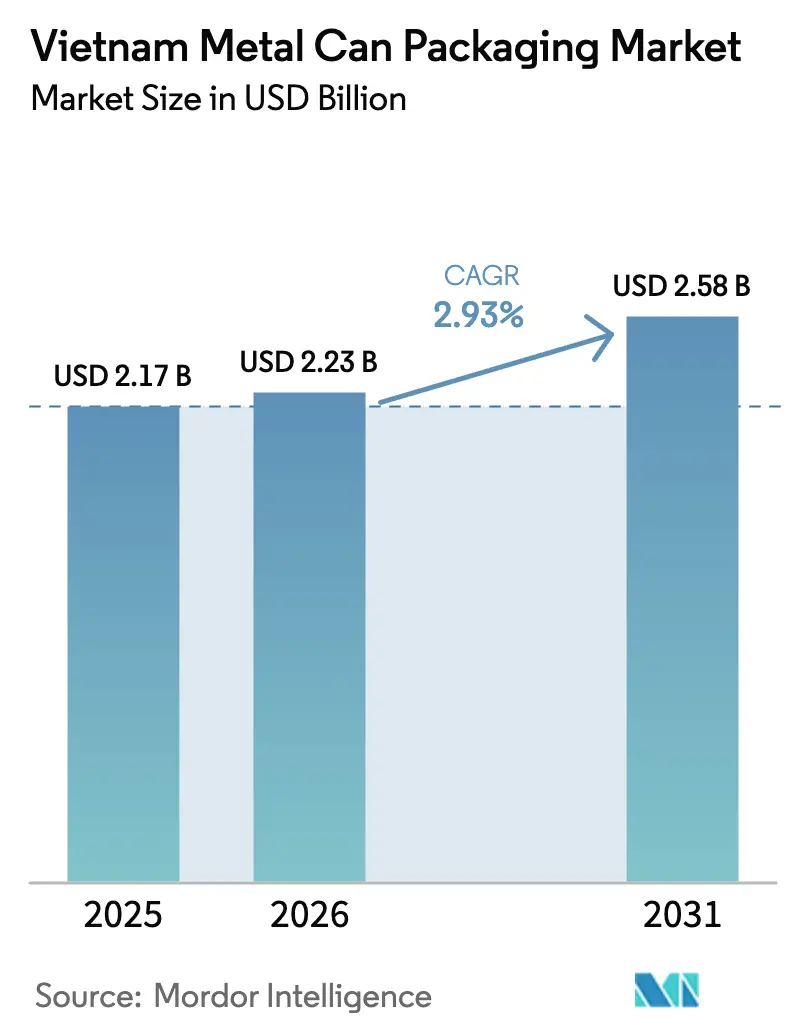
| Tamaño del mercado en el año base (2025) | 2.17 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.58 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.93 % |
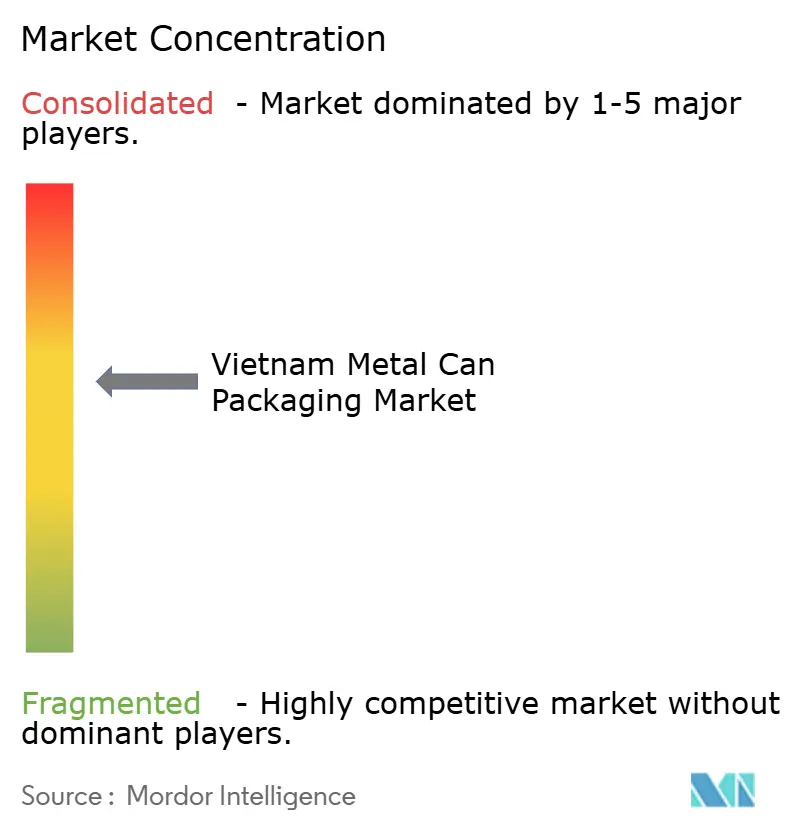
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases de Lata Metálica de Vietnam por Mordor Intelligence
El tamaño del mercado de envases de lata metálica de Vietnam fue valorado en 2.170 millones de USD en 2025 y se estima que crecerá desde 2.230 millones de USD en 2026 hasta alcanzar los 2.580 millones de USD en 2031, a una CAGR del 2,93% durante el período de previsión (2026-2031). Este crecimiento refleja un entorno regulatorio en madurez que prioriza sustratos reciclables y recompensa a los fabricantes capaces de cumplir los objetivos de recogida obligatoria. El aumento de la renta disponible urbana sostiene un consumo estable de bebidas y alimentos, mientras que los incentivos gubernamentales a la inversión extranjera directa por valor de 66.380 millones de VND (2,68 millones de USD) canalizan capital hacia la modernización de industrias de apoyo. El mercado de envases de lata metálica de Vietnam se beneficia de un nuevo suministro nacional de bobina laminada en caliente que reduce los plazos de entrega de materiales y protege a los productores de los derechos antidumping sobre el acero chino. Paralelamente, los proyectos piloto de circuito cerrado demuestran la viabilidad comercial de las latas con alto contenido de material reciclado, posicionando al mercado de envases de lata metálica de Vietnam a la vanguardia de la innovación impulsada por la sostenibilidad.
Principales Conclusiones del Informe
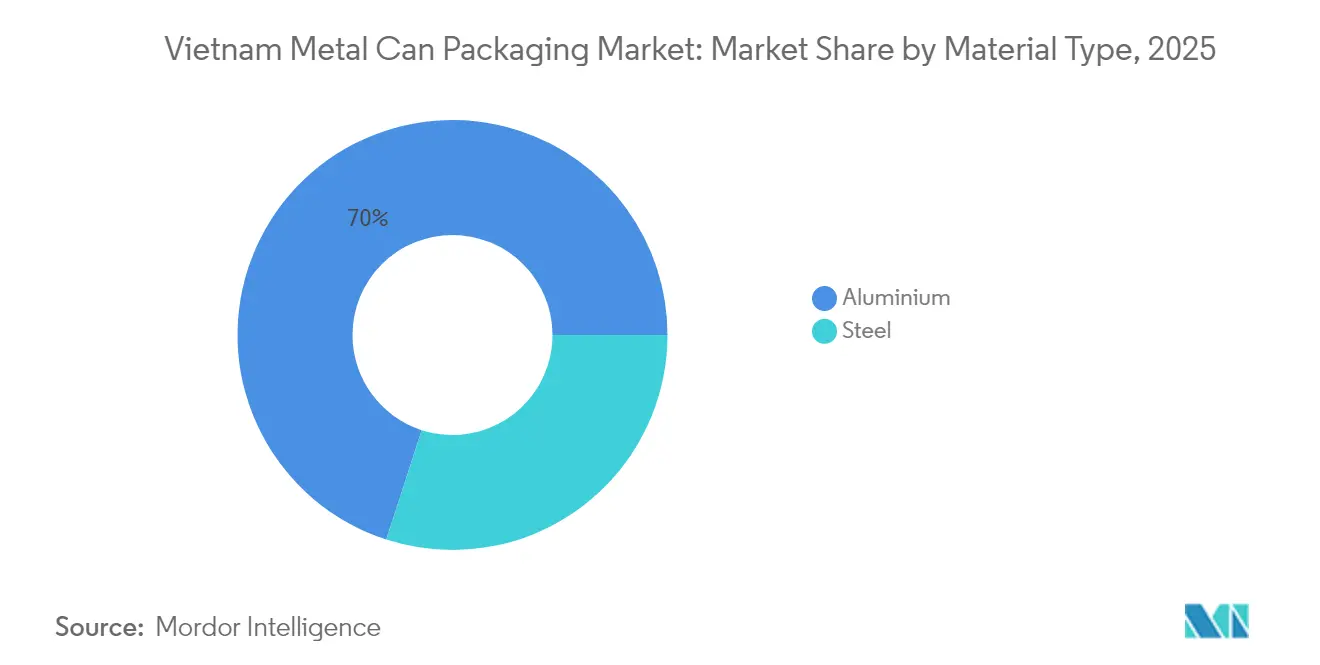
- Por tipo de material, el aluminio captó el 70,02% de la cuota del mercado de envases de lata metálica de Vietnam en 2025 y creció a una CAGR del 4,21% hasta 2031.
- Por estructura de lata, los diseños de dos piezas concentraron el 52,78% de la cuota del tamaño del mercado de envases de lata metálica de Vietnam en 2025; el aerosol monobloc avanza a una CAGR del 5,61% hasta 2031.
- Por capacidad, los formatos de 250-500 ml concentraron el 31,05% de la cuota de ingresos en 2025, mientras que se proyecta que las latas de ≤250 ml se expandirán a una CAGR del 4,73% entre 2026 y 2031.
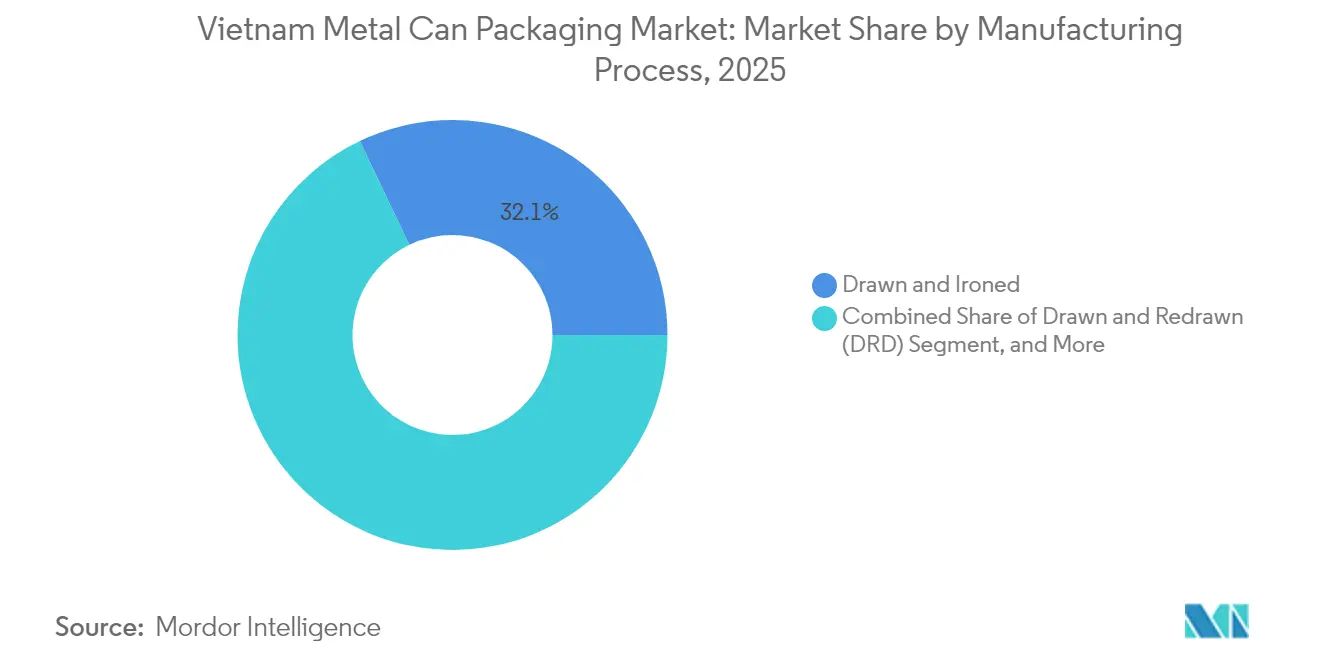
- Por proceso de fabricación, la producción mediante embutido e ironing representó el 32,10% del tamaño del mercado de envases de lata metálica de Vietnam en 2025; la extrusión por impacto se proyecta que crecerá a una CAGR del 4,62% hasta 2031.
- Por usuario final, las bebidas lideraron con el 39,85% de la cuota del tamaño del mercado de envases de lata metálica de Vietnam en 2025, mientras que los productos farmacéuticos avanzan a una CAGR del 4,96% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Envases de Lata Metálica de Vietnam
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de alimentos de conveniencia y bebidas | +0.8% | Ciudad Ho Chi Minh, Hanói, Da Nang | Mediano plazo (2-4 años) |
| Altas tasas de reciclaje y compromisos de sostenibilidad | +0.6% | Nacional, programas piloto en las principales ciudades | Largo plazo (≥ 4 años) |
| Expansión de las redes de comercio minorista moderno y comercio electrónico | +0.5% | Centros urbanos, con expansión hacia ciudades secundarias | Mediano plazo (2-4 años) |
| Expansión de la capacidad nacional de bobina laminada en caliente mejorando el suministro de insumos | +0.4% | Nacional, complejo de Dung Quat como punto focal | Corto plazo (≤ 2 años) |
| Proyectos piloto de reciclaje de latas de bebidas en circuito cerrado | +0.3% | Ciudad Ho Chi Minh y Hanói | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales de inversión extranjera directa para industrias de apoyo | +0.2% | Zonas industriales nacionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Alimentos de Conveniencia y Bebidas
La rápida urbanización está transformando las cestas de la compra e impulsando los formatos monodosis. El sector de procesamiento de alimentos se expandió un 7,4% en 2024 hasta los 79.300 millones de USD, y el consumo de refrescos alcanzó los 4.658 millones de litros, un incremento interanual del 4,8%.[1]Oficina General de Estadística de Vietnam, "Industria de Procesamiento de Alimentos de Vietnam 2024," gso.gov.vn Líderes nacionales como Vinamilk registraron ingresos en el segundo trimestre de 2024 de 11.850 millones de VND (478 millones de USD), reafirmando la demanda de envases estables en estantería y de porciones controladas. El rango de 250-500 ml ya domina, aunque las latas de ≤250 ml registran la CAGR más rápida debido al comercio electrónico y los estilos de vida en movimiento. Las bebidas energéticas premium listas para consumir y los seltzers alcohólicos amplían aún más la base de aplicaciones, sosteniendo el crecimiento en volumen del mercado de envases de lata metálica de Vietnam.
Altas Tasas de Reciclaje y Compromisos de Sostenibilidad
La ley de Responsabilidad Extendida del Productor de Vietnam establece una tasa mínima de reciclaje de aluminio del 22% a partir de enero de 2024.[2]Ministerio de Recursos Naturales y Medio Ambiente, "Implementación de las Regulaciones de Responsabilidad Extendida del Productor," monre.gov.vn HEINEKEN Vietnam procesó 850 toneladas de latas usadas en su proyecto piloto de 2024, mientras que Crown Holdings tiene como objetivo una tasa de recogida de latas de bebidas del 92% para 2030. Estas iniciativas reducen los costes de materias primas, desbloquean el suministro de aluminio secundario y refuerzan las credenciales de marca, otorgando al mercado de envases de lata metálica de Vietnam una clara ventaja de sostenibilidad frente a los competidores de plástico flexible.
Expansión de las Redes de Comercio Minorista Moderno y Comercio Electrónico
La facturación logística alcanzó los 40.000-42.000 millones de USD en 2024, expandiéndose un 14-16% anualmente a pesar de que los costes de última milla representan el 16,5% del PIB. Las nuevas autopistas y el aeropuerto de Long Thanh mejoran la velocidad de distribución, habilitando estrategias omnicanal que favorecen latas de menor tamaño con gráficos llamativos. Los minoristas exigen formatos estandarizados, impulsando las latas de dos piezas a la vanguardia tanto por su atractivo en estantería como por la paletización automatizada. La creciente penetración del comercio electrónico en el segmento de alimentación ancla aún más el crecimiento del mercado de envases de lata metálica de Vietnam.
Expansión de la Capacidad Nacional de Bobina Laminada en Caliente Mejorando el Suministro de Insumos
El complejo Dung Quat 2 de Hòa Phát entró en plena operación en el cuarto trimestre de 2025, suministrando 40.000 toneladas de acero bruto diarias y eliminando la exposición a los derechos antidumping sobre la bobina laminada en caliente china del 19,38-27,83%. Los plazos de entrega de chapa para latas se reducen a 15-20 días, liberando capital de trabajo y permitiendo calendarios de producción ágiles. A medida que mejora la disponibilidad local de bobina laminada en caliente, el mercado de envases de lata metálica de Vietnam gana un margen de coste duradero frente a los competidores dependientes de las importaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente competencia de formatos de plástico flexible y papel | -0.7% | Nacional, segmento de envases de alimentos | Mediano plazo (2-4 años) |
| Volatilidad de los precios de los metales y aranceles comerciales emergentes/CBAM | -0.5% | Global, pero afecta a las plantas locales | Corto plazo (≤ 2 años) |
| Capacidad nacional de laminación limitada para chapa de calidad para latas | -0.4% | Clústeres industriales | Mediano plazo (2-4 años) |
| Cuellos de botella en la logística urbana que elevan los costes de última milla | -0.3% | Ciudad Ho Chi Minh, Hanói, Da Nang | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Competencia de Formatos de Plástico Flexible y Papel
El envase de papel Tetra Recart reclama un 85% menos de emisiones que las latas y comenzó su producción nacional en Doveco Sơn La a finales de 2024.[3]Tetra Pak Vietnam, "Lanzamiento de Tetra Recart en Vietnam," tetrapak.com La compra por parte de SCG de Starprint Vietnam por 27,3 millones de USD acelera las soluciones de papel de bajo peso. Casi 4.000 empresas de plásticos destinan el 39% de su capacidad al envasado, ejerciendo presión sobre los precios. El ahorro de peso importa para el comercio electrónico, aunque las latas aún destacan en la retención de carbonatación, la evidencia de manipulación y las señales de producto premium, sosteniendo la demanda principal del mercado de envases de lata metálica de Vietnam.
Volatilidad de los Precios de los Metales y Aranceles Comerciales Emergentes/CBAM
Los precios al contado del aluminio oscilaron considerablemente en la Bolsa de Metales de Londres durante 2024, obligando a los productores a cubrir riesgos. El Mecanismo de Ajuste en Frontera por Carbono de la Unión Europea añade costes de cumplimiento a los exportadores, mientras que la incertidumbre arancelaria de Estados Unidos mantiene elevadas las primas de riesgo. Los fabricantes nacionales enfrentan tarifas eléctricas más altas y compiten por la chatarra a medida que se endurecen los mandatos de contenido reciclado. La integración vertical y los contratos a largo plazo compensan parcialmente la volatilidad, pero estos impactos externos recortan los márgenes y moderan la CAGR del mercado de envases de lata metálica de Vietnam.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmentos
Por Tipo de Material: La Dominancia del Aluminio se Consolida gracias a los Mandatos de Responsabilidad Extendida del Productor
El aluminio captó el 70,02% de la cuota del mercado de envases de lata metálica de Vietnam en 2025, un liderazgo consolidado por la cuota de reciclaje del 22% que entró en vigor ese mismo año. Se proyecta que el tamaño del mercado de envases de lata metálica de Vietnam para los formatos basados en aluminio se expandirá a una CAGR del 4,21% hasta 2031, ya que las marcas farmacéuticas y de cuidado personal priorizan las barreras de alta pureza. Los planes nacionales para ampliar el refinado de bauxita a aluminio en Lâm Đồng prometen seguridad de suministro futura al tiempo que reducen las emisiones de transporte.
El acero mantiene su posición en las latas de alimentos de gran volumen donde prevalecen las ventajas de rigidez y coste, especialmente por encima de 1.000 ml. La cadena de suministro integrada de bobina laminada en caliente de Hòa Phát reduce los precios de entrega, pero el mayor peso del metal penaliza la logística de larga distancia. A medida que los propietarios de marca se comprometen con la neutralidad de carbono, la comprobada reciclabilidad en circuito cerrado del aluminio sigue sustrayendo demanda al acero, reforzando la trayectoria de crecimiento del mercado de envases de lata metálica de Vietnam.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Estructura de Lata: La Tecnología de Dos Piezas Ofrece Escala y Calidad Gráfica
Las latas de dos piezas representaron el 52,78% del mercado de envases de lata metálica de Vietnam en 2025 gracias a las líneas de embutido e ironing de alta velocidad y la impresión fotográfica de calidad. La reducción continua de peso disminuye los calibres de pared sin sacrificar resistencia, reduciendo el uso de metal por unidad y los costes de transporte. El tamaño del mercado de envases de lata metálica de Vietnam para los formatos de dos piezas aumentará en consonancia con la producción de bebidas y el crecimiento del comercio minorista omnicanal.
Los envases aerosol monobloc exhiben una CAGR del 5,61% hasta 2031, impulsados por productos en spray para cuidado personal y farmacéuticos que exigen paredes sin costuras para la resistencia a la presión. La tecnología de corta tirada Quadromix de CANPACK permite promociones estacionales, mejorando la visibilidad en estantería. Mientras que los cuerpos de tres piezas sirven para envases de alimentos de gran volumen, las inversiones se inclinan hacia líneas flexibles de dos piezas que maximizan el tiempo de actividad y la flexibilidad gráfica.
Por Capacidad/Tamaño: Los Envases de Conveniencia Superan a los Formatos Familiares
El control de porciones impulsa la categoría de 250-500 ml al 31,05% de cuota en 2025, ya que los consumidores urbanos prefieren bebidas para llevar. El mercado de envases de lata metálica de Vietnam observa que los modelos de ≤250 ml crecen un 4,73% anualmente porque se ajustan perfectamente a los envíos de comercio electrónico y atraen a compradores conscientes de las calorías.
Las latas de 500-1.000 ml de tamaño familiar aún se encuentran en servicios de alimentación y ocasiones de consumo compartido en el hogar, aunque su menor rotación limita el crecimiento. Los envases de más de 1.000 ml atienden a lubricantes industriales y alimentos a granel, nichos protegidos de la sustitución inmediata. A medida que proliferan las aplicaciones de compra en teléfonos inteligentes, las latas compactas con tapas a prueba de manipulaciones ganarán mayor terreno, sosteniendo la evolución de la mezcla de segmentos dentro del mercado de envases de lata metálica de Vietnam.
Por Proceso de Fabricación: La Extrusión por Impacto Gana Impulso Regulatorio
El proceso de embutido e ironing sigue siendo el motor de producción predominante con el 32,10% de cuota, favorecido para tiradas largas de bebidas que superan los mil millones de unidades anuales. Los costes unitarios caen a medida que las velocidades de línea superan las 2.000 latas por minuto, reforzando el dominio en bebidas carbonatadas. El mercado de envases de lata metálica de Vietnam depende de estas eficiencias para mantener el ritmo con los consumidores sensibles al precio.
La extrusión por impacto registra una CAGR del 4,62% debido a la demanda de aerosoles de grado farmacéutico. Los cuerpos sin costuras satisfacen los protocolos de estabilidad de medicamentos según la Circular 12/2025/TT-BYT de Vietnam. Los procesos de embutido y reembutido encuentran su espacio en los envases de alimentos de forma irregular, pero los presupuestos de capital priorizan las mejoras de extrusión que cumplen con las rigurosas auditorías de buenas prácticas de fabricación.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Usuario Final: Los Productos Farmacéuticos Lideran el Crecimiento mientras las Bebidas Anclan el Volumen
Las bebidas aportaron el 39,85% del tamaño del mercado de envases de lata metálica de Vietnam en 2025, impulsadas por las bebidas energéticas y los seltzers alcohólicos. Los refrescos solos superaron los 4.658 millones de litros ese año, demostrando una resistente sed de bebidas enlatadas. Las marcas aprovechan el aluminio de dos piezas para comunicar señales de producto premium y reciclabilidad, un mensaje que resuena con los compradores de la Generación Z comprometidos con el medio ambiente.
Los productos farmacéuticos se expanden un 4,96% anualmente, el más rápido entre los sectores analizados. La serialización y los cierres resistentes a la apertura por niños se vuelven obligatorios, impulsando la demanda de formatos metálicos conformes con integridad de barrera. La alimentación sigue siendo una base estable, mientras el cuidado personal absorbe los sistemas aerosol monobloc para desodorantes y lacas para el cabello. En conjunto, estas aplicaciones diversifican las fuentes de ingresos y protegen al mercado de envases de lata metálica de Vietnam frente a impactos en un único segmento.
Análisis Geográfico
Los corredores industriales de Vietnam en Ciudad Ho Chi Minh y Hanói generan colectivamente la mayor parte de la demanda de latas, reflejo de las densas poblaciones y la proximidad a las fábricas de bebidas, alimentos y productos farmacéuticos. El tamaño del mercado de envases de lata metálica de Vietnam en el clúster meridional se beneficia del acceso directo al nuevo puerto de aguas profundas de Vung Tau y del suministro de acero propio, reduciendo los costes logísticos y los tiempos de tránsito. La mejora de la infraestructura vial añade redundancia, haciendo que el transporte por carretera hacia el Delta del Mekong sea más fluido durante la temporada de inundaciones.
Las zonas de producción del norte aprovechan tarifas eléctricas más bajas e incentivos gubernamentales dentro de los parques industriales de Bac Ninh y Hai Phong. El comercio transfronterizo con China suministra maquinaria, pero también expone a las plantas a fluctuaciones arancelarias, por lo que los ejecutivos locales se protegen con estrategias de abastecimiento múltiple. La rápida suburbanización alrededor de Hanói incrementa el espacio en estantería de los supermercados, traduciéndose en volumen incremental para los fabricantes de latas regionales.
Las ciudades secundarias como Da Nang y Can Tho emergen como centros satélite, atrayendo inversión extranjera directa con arrendamientos de terreno más baratos y subsidios de formación profesional. La planta de Crown Holdings en Da Nang, reconocida por su tecnología de ahorro de agua, señala la confianza en las perspectivas de crecimiento del centro de Vietnam. A medida que 3.000 km de nuevas autopistas abran para 2025, los distribuidores podrán transportar latas terminadas a nivel nacional en 48 horas, una mejora crítica del nivel de servicio que beneficia al mercado de envases de lata metálica de Vietnam.
Panorama regulatorio
El marco regulatorio de Vietnam para el envasado de latas metálicas está definido por normas de seguridad de producto para aplicaciones de contacto directo y obligaciones de cumplimiento ambiental que trasladan la responsabilidad de fin de vida a los productores. Para el envasado metálico en contacto con alimentos, la norma QCVN 12-3:2011/BYT del Ministerio de Salud (emitida bajo la Circular 34/2011/TT-BYT) establece requisitos básicos de seguridad que los fabricantes de latas y envasadores utilizan como referencia al calificar tintas, revestimientos y lacas empleados en latas y tapas.
En materia de sostenibilidad y gestión de residuos, la Ley de Protección Ambiental de Vietnam de 2020 (en particular los Artículos 54 y 55) establece obligaciones de Responsabilidad Extendida del Productor (REP) para el envasado. El Decreto N.º 110/2026/ND-CP del Gobierno de Vietnam (con fecha del 1 de abril de 2026) aclara además las tasas de reciclaje obligatorias y las responsabilidades de tratamiento de residuos, vigente a partir del 25 de mayo de 2026, lo que aumenta las implicaciones de cumplimiento tanto para los propietarios de marcas de bebidas y alimentos como para sus socios proveedores de latas.
Análisis de la cadena de valor
La cadena de valor comienza con los insumos metálicos (chapa de aluminio y acero para latas), seguida de la conversión en cuerpos de lata, tapas y cierres mediante procesos como el D&I (estirado y planchado) y la extrusión por impacto, luego la decoración e impresión, y la entrega a los envasadores en usos finales de bebidas, alimentos, cuidado personal y farmacéuticos. La disponibilidad en el suministro previo y la fiabilidad de los plazos de entrega siguen siendo clave para los fabricantes de latas, en particular porque la dinámica local del suministro de bobinas afecta al capital de trabajo y a la capacidad de sostener tiradas promocionales cortas.
En la etapa posterior, el cumplimiento y la circularidad se integran cada vez más en la contratación y las operaciones. A medida que la implementación de la REP traslada más carga de recolección y reciclaje a productores e importadores, la coordinación cobra importancia entre propietarios de marcas, fabricantes de latas, recolectores de chatarra y recicladores para documentar los flujos y cumplir con las obligaciones de reciclaje. Organismos del sector como la Asociación de Envasado de Vietnam (VINPAS) se posicionan a lo largo del ecosistema al vincular a las empresas de envasado con debates sobre normas y vínculos comerciales.
Panorama Competitivo
El mercado de envases de lata metálica de Vietnam alberga una combinación de grandes multinacionales y empresas nacionales ágiles, resultando en una fragmentación moderada. Crown Holdings consolidó las operaciones de Ciudad Ho Chi Minh en su complejo de Vung Tau en 2024 para optimizar la eficiencia de las líneas de dos piezas y reducir el alquiler urbano. Ball Corporation mantiene una participación accionarial sin control mayoritario, adoptando una postura con poco uso de capital hasta que la demanda justifique una expansión en nuevas instalaciones.
El campeón nacional Hòa Phát ejerce una integración hacia aguas arriba que se traduce en ahorros de costes superiores a los 60 USD por tonelada frente a los competidores dependientes de importaciones. Suministra bobinas directamente a sus subsidiarias de fabricación de latas, protegiéndolas de la volatilidad del transporte y las fluctuaciones de divisas. El nuevo actor local Tan Tien Can aplica su experiencia en extrusión por impacto a los aerosoles farmacéuticos, captando contratos vinculados al cumplimiento de la Circular 12/2025.
Las agendas de sostenibilidad dictan ahora las decisiones de aprovisionamiento. El exitoso proyecto piloto de circuito cerrado de 850 toneladas de HEINEKEN Vietnam convenció a los minoristas de priorizar las latas con contenido reciclado verificado. La instalación de corta tirada Quadromix de CANPACK suministra ediciones temáticas de festivales, demostrando que la agilidad puede coexistir con la escala. Las solicitudes de patentes de Continental Can sobre sistemas de monitorización de doble costura subrayan la continua innovación de procesos, vital para la consistencia de calidad en el mercado de envases de lata metálica de Vietnam.
Líderes de la Industria de Envases de Lata Metálica de Vietnam
TBC-Ball Beverage Can Vietnam Ltd (Ball Corporation)
Hanacans Joint Stock Company
Crown Beverage Cans Vietnam Ltd
Kian Joo Can (Vietnam) Co. Ltd
Resonac Holdings Corporation.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La operacionalización de la REP crea un camino comercial más claro para los programas de latas de aluminio de circuito cerrado y para los proveedores que puedan documentar contenido reciclado, respaldado por la trazabilidad a lo largo del sistema de latas y tapas. El Decreto 110/2026/ND-CP (1 de abril de 2026), vigente a partir del 25 de mayo de 2026, establece mecanismos centralizados de REP e introduce requisitos obligatorios de tasa de reciclaje para el envasado metálico, junto con estructuras de tarifas de tratamiento de residuos desglosadas por volumen (por ejemplo, tarifas por unidad diferenciadas para envases por debajo y por encima de 500 ml). Esta configuración eleva el valor de las alianzas de recolección, la trazabilidad y las ofertas con alto contenido reciclado para los formatos de latas de bebidas y alimentos, que representan la mayor parte del volumen unitario.
Una segunda oportunidad se encuentra en los envases metálicos de mayor integridad impulsados por el cumplimiento normativo para aplicaciones reguladas, donde una calificación de envasado más estricta eleva el estándar en revestimientos, calidad de costuras y documentación. Por separado, la diferenciación de proveedores basada en certificación se vuelve más visible en el ecosistema de latas de aluminio de Vietnam: las instalaciones que suministran cuerpos y tapas de latas de bebidas han buscado estándares de sostenibilidad de terceros (incluidas certificaciones y recertificaciones ASI). Estas credenciales respaldan a los clientes orientados a la exportación y los requisitos de marcas multinacionales, dejando margen para que los convertidores locales compitan tanto en abastecimiento responsable verificado como en precio.
Desarrollos recientes del sector
- Marzo de 2026: Ball presenta su Informe Anual Combinado y de Sostenibilidad 2025, confirmando inversiones continuas en envasado de aluminio, incluida su presencia en Vietnam. El informe destaca el enfoque continuo de Ball en las latas de aluminio en el mercado vietnamita y su presencia global en el envasado de aluminio. Confirma la presencia de Ball en Vietnam y posibles planes de expansión de capacidad en el mercado de latas.
- Agosto de 2025: TBC Ball Beverage Can Vietnam Limited obtiene la recertificación conforme al Estándar de Desempeño ASI V3.1 y al Estándar de Cadena de Custodia V2. La certificación refuerza una credencial de sostenibilidad ASI para su planta en Vietnam. También respalda la credibilidad y el cumplimiento en toda la cadena de suministro de latas de Vietnam.
- Agosto de 2024: Crown Beverage Cans Danang Limited obtiene la certificación del Estándar de Desempeño ASI V3 (2022) para las operaciones en Asia Pacífico. La certificación respalda la alineación ESG para la producción en Danang y mejora su preparación para la exportación. Fortalece la posición de la planta de Danang frente a clientes internacionales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado hace seguimiento del valor de las latas metálicas utilizadas para envasar productos en Vietnam, abarcando las latas vendidas a usuarios finales como bebidas, alimentos y otros usos de consumo e industriales, en USD nominales para el año indicado.
Exclusiones del alcance: Este dimensionamiento excluye formatos metálicos que no sean latas, como tapas, cierres, tambores y contenedores industriales a granel. También excluye envases no metálicos, como vidrio, papel y plásticos.
Descripción general de la segmentación
- Por Tipo de Material
- Aluminio
- Acero
- Por Estructura de Lata
- Dos Piezas
- Tres Piezas
- Aerosol Monobloc
- Por Capacidad / Tamaño
- ≤250 ml
- 250–500 ml
- 500–1.000 ml
- >1.000 ml
- Por Proceso de Fabricación
- Embutido e Ironed (D&I)
- Embutido y Reembutido (DRD)
- Extrusión por Impacto
- Por Industria de Usuario Final
- Alimentación
- Bebidas
- Cuidado Personal y Cosmética
- Productos Farmacéuticos
- Pinturas y Productos Químicos Industriales
- Fluidos Automotrices y Lubricantes
- Otras Industrias de Usuario Final
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de una visión clara de los factores de demanda de Vietnam para bebidas y alimentos enlatados, junto con la infraestructura de fabricación local. Nos referimos a fuentes públicas como las publicaciones de la Oficina General de Estadística de Vietnam, las tablas comerciales de UN Comtrade para productos de aluminio y acero, y series macroeconómicas del Banco Mundial para normalizar los cambios de consumo año tras año.
Para mantener el modelo bien fundamentado, también utilizamos fuentes como los aranceles y calendarios aduaneros de Vietnam, actualizaciones de asociaciones del sector de alimentos y bebidas, y estudios seleccionados de revisión por pares sobre envasado y materiales que describen los formatos de latas y las tendencias de aligeramiento. Se utilizaron informes de empresas, presentaciones a inversionistas y prensa reconocida para mapear las incorporaciones de capacidad y su calendario, mientras que fuentes de suscripción de pago para datos financieros e inteligencia de empresas se emplearon selectivamente para estandarizar los desgloses de ingresos donde la información pública era limitada. Estas fuentes son ilustrativas, y se utilizaron muchas otras referencias para la recopilación de datos, validación y aclaración durante la construcción de la visión final.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba la demanda de latas, los precios y los cambios de mezcla que no son sistemáticamente visibles en las estadísticas públicas. Conversamos con una variedad de fabricantes, participantes de materiales y revestimientos, distribuidores y grandes usuarios finales en Vietnam para confirmar y ajustar la dirección del volumen, la dependencia de importaciones y los supuestos de utilización. Los aportes también se verificaron entre distintas cohortes de clientes, ya que la estacionalidad de las bebidas y los ciclos de exportación de alimentos pueden mover los pedidos de latas de manera distinta según el trimestre.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 19% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 20% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye mediante un enfoque descendente (top-down) de la demanda agregada, donde los indicadores de consumo envasado y producción se traducen en requisitos de latas por uso final, y luego se convierten en valor utilizando puntos de precio observados. Para mantener los totales realistas, corroboramos los resultados con verificaciones ascendentes (bottom-up) selectivas, como rangos de ingresos muestreados de proveedores, verificaciones de canal sobre patrones de pedidos de latas, y comprobaciones de coherencia del volumen multiplicado por el precio de venta promedio (ASP) por tipo de lata.
Los principales insumos utilizados en el modelo incluyen la mezcla de aluminio frente a acero, la proporción de dos piezas frente a tres piezas, las bandas de capacidad de lata típicas utilizadas por los envasadores de bebidas y alimentos, las incorporaciones y la utilización de capacidad local de fabricación de latas, y la disponibilidad de material importado que puede tensar o relajar los ASP. Las previsiones se ejecutaron mediante análisis de escenarios, donde la demanda base sigue las tendencias macroeconómicas de consumo y producción, y los casos alternativos reflejan una adopción más rápida de la sostenibilidad, fluctuaciones en los precios de materiales o retrasos en la puesta en marcha de capacidad. Cuando faltaban datos directos para usos finales más pequeños, las brechas se resolvieron mediante ratios sustitutos anclados a volúmenes envasados comparables, y luego se volvieron a probar mediante entrevistas antes de finalizar los totales.
Validación de datos y ciclo de actualización
La validación se realiza comparando los totales de mercado con señales independientes, como flujos comerciales relacionados, movimientos de capacidad visibles y rangos de precios por unidad realistas, y luego verificando si el uso de latas per cápita implícito resulta coherente con los patrones de consumo local. Los valores atípicos se revisan por etapas, primero por el analista que construye el modelo y luego mediante una segunda revisión centrada en los supuestos y las conversiones de unidades.
Si aparecen variaciones importantes, se vuelve a contactar a los encuestados para confirmar si el cambio se debió a precios, mezcla o calendario, y el modelo se actualiza en consecuencia. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos relevantes, como la puesta en marcha de plantas importantes o cambios abruptos en las materias primas. Antes de la entrega, se completa una revisión final para que los últimos datos queden reflejados en las cifras publicadas.
El tamaño del mercado de envasado de latas metálicas de Vietnam de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para el envasado de latas metálicas de Vietnam pueden parecer muy diferentes entre sí porque el límite del alcance no siempre se define de la misma manera, y porque el momento de precios y de conversión de divisas se maneja de forma distinta en cada modelo. Las diferencias también surgen cuando una estimación se apoya más en señales del lado de la producción, mientras que otra se apoya más en tendencias de consumo y luego aplica ratios amplios de envasado.
En un enfoque orientado a la actualización, el momento de la conversión de divisas, el mes o trimestre utilizado para el traspaso de precios de aluminio y acero, y la forma en que se ajustan los ASP según la estructura de la lata pueden desplazar el valor del año en curso incluso cuando los volúmenes unitarios son similares. Por ello, las verificaciones y el ciclo de actualización anual aplicados en Mordor Intelligence mantienen la estimación alineada con la realización reciente de precios de latas y los cambios de mezcla validados.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,17 mil millones de USD (2025) | |
| Publicación del sector A | 2,11 mil millones de USD (2024) | Utiliza una narrativa más amplia sobre envasado metálico y un año base diferente, por lo que la cifra es sensible al momento de conversión de divisas y puede mezclar formatos metálicos adyacentes más allá de las latas, lo que reduce el valor en comparación con un alcance limitado únicamente a latas. |
| Editorial del sector B | 0,41 mil millones de USD (2025) | Parece aplicar una definición más estrecha que puede limitarse a determinados usos finales de latas o a un subconjunto de tipos de lata, y la base de ASP no es transparente, lo que puede subestimar el total cuando se incluyen tanto los volúmenes de latas de bebidas como de alimentos. |
La comparación apunta principalmente a diferencias en los límites de alcance y en la mecánica de precios, más que a un desacuerdo sobre la dirección de la demanda. Cuando el alcance se limita estrictamente a las latas y los ASP se actualizan utilizando el traspaso reciente de materiales y la mezcla, el valor resultante se vuelve más fácil de reconciliar con las señales de capacidad y los patrones de demanda de uso final. También resulta más repetible cuando el modelo se actualiza periódicamente.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de envases de lata metálica de Vietnam?
El tamaño del mercado de envases de lata metálica de Vietnam se situó en 2.230 millones de USD en 2026 y está en camino de alcanzar los 2.580 millones de USD en 2031.
¿Qué material lidera la demanda de latas metálicas en Vietnam?
El aluminio concentra el 70,02% de la cuota, ya que la ley de Responsabilidad Extendida del Productor favorece su tasa de reciclaje obligatoria del 22% y su sólido desempeño en circuito cerrado.
¿Qué sector de usuario final crece más rápido para las latas?
Los productos farmacéuticos registran una CAGR del 4,96% hasta 2031, ya que las nuevas regulaciones exigen la serialización y una mayor integridad del envasado.
¿Cómo influyen los desarrollos del acero nacional en los costes de producción de latas?
La instalación de bobina laminada en caliente completamente integrada de Hòa Phát reduce los plazos de entrega a 15-20 días y evita los derechos antidumping chinos, otorgando a los fabricantes de latas locales una ventaja de costes.
¿Qué papel desempeña el comercio electrónico en el impulso de los tamaños de lata?
El comercio minorista en línea impulsa la demanda de latas de ≤250 ml que se adaptan a las restricciones de envío y atraen a los consumidores urbanos con preferencias de control de porciones.
¿Cómo aborda Vietnam la sostenibilidad en el envasado metálico?
Un mandato de reciclaje de aluminio del 22% respaldado por proyectos piloto corporativos como la prueba de circuito cerrado de 850 toneladas de HEINEKEN está acelerando la recogida y la adopción de contenido reciclado.
Última actualización de la página el:



