
ベトナム糖尿病ケアデバイス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 433.01 百万米ドル |
| 市場規模 (2026) | 443.35 百万米ドル |
| 市場規模 (2031) | 504.59 百万米ドル |
| Growth Rate (2026 - 2031) | 2.62 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム糖尿病ケアデバイス市場分析
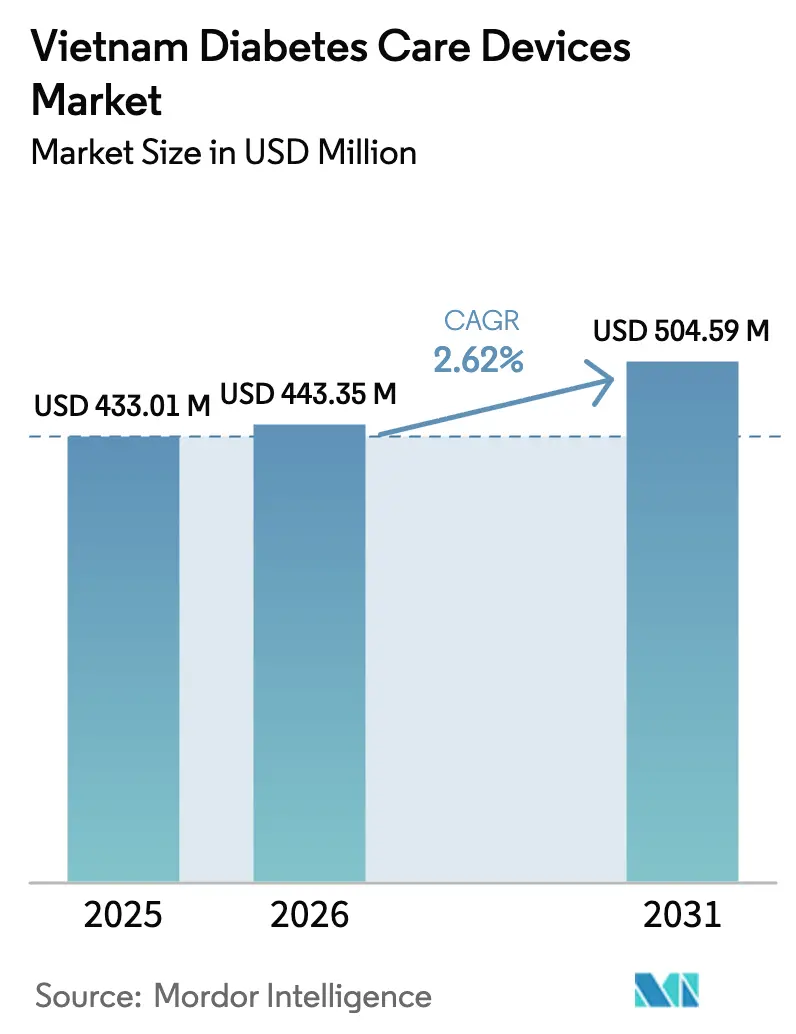
ベトナム糖尿病ケアデバイス市場規模は、2025年の4億3,301万米ドルから2026年には4億4,335万米ドルに成長し、2026年から2031年にかけて年平均成長率2.62%で2031年までに5億459万米ドルに達すると予測されています。
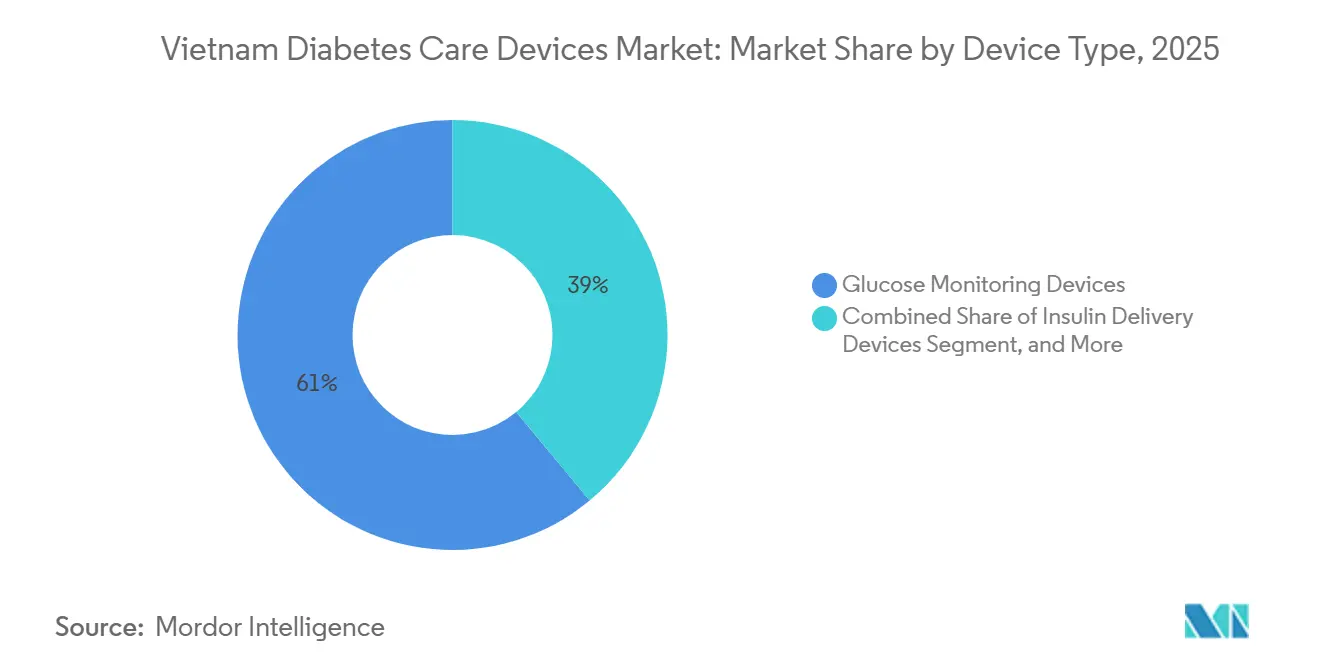
1型および2型糖尿病の罹患率の上昇、保険適用範囲の拡大、セルフケアへの着実なシフトが需要を支えており、一方で価格面の制約が全体的な成長を抑制しています。血糖モニタリングデバイスは2025年に61.01%の市場シェアでベトナム糖尿病デバイス市場をリードしましたが、小児1型症例の増加とペンおよびシリンジの償還経路の改善に伴い、インスリン投与デバイスがより速いペースで拡大しています。ベトナム糖尿病デバイス市場は、電子薬局の規制緩和、遠隔医療の展開、および輸入依存度90%超の削減を目指した国内製造インセンティブからも恩恵を受けていますが、価格に敏感なユーザーが依然としてテストストリップの消費を抑制しており、数量成長を鈍化させています。競争の激しさは中程度にとどまっており、多国籍企業がプレミアム技術を支配する一方、地場企業が中価格帯の持続血糖モニタリングデバイスに参入しつつあり、ベトナム糖尿病デバイス市場において二極化した成長軌道を生み出しています。
主要レポートのポイント
- デバイスカテゴリー別では、血糖モニタリングが2025年のベトナム糖尿病デバイス市場シェアの61.01%を占め、インスリン投与は2031年にかけて最速の年平均成長率3.35%を記録する見込みです。
- 糖尿病タイプ別では、2型が2025年のベトナム糖尿病デバイス市場規模の84.56%を占め、1型デバイスは2031年にかけて年平均成長率4.56%で拡大する見通しです。
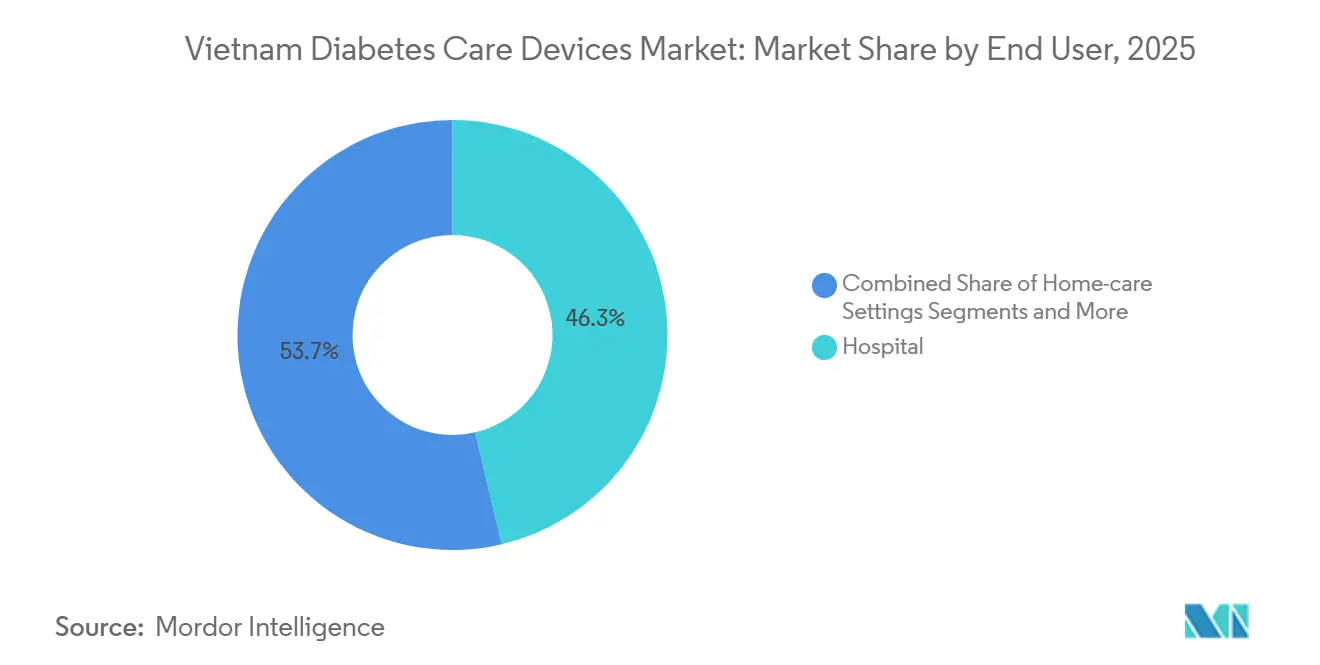
- エンドユーザー別では、病院が2025年のベトナム糖尿病デバイス市場の46.34%を占め、在宅ケア施設は2031年にかけて年平均成長率3.89%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ベトナム糖尿病ケアデバイス市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 糖尿病有病率の上昇と都市型ライフスタイル | +0.9% | 全国、ハノイ・ホーチミン市・ダナンに集中 | 中期(2~4年) |
| 医療費の増加とユニバーサル・ヘルス・カバレッジの拡大 | +0.7% | 全国、都市部と農村部の格差が縮小 | 長期(4年以上) |
| セルフモニタリングおよびウェアラブルの採用拡大 | +0.5% | 都市部(ハノイ、ホーチミン市)、地方都市への波及 | 短期(2年以内) |
| 国内製造イニシアチブによる輸入コスト削減 | +0.3% | 全国、政策主導でハノイおよびホーチミン市が製造拠点 | 長期(4年以上) |
| 遠隔医療・電子薬局政策による農村部へのアクセス拡大 | +0.4% | 農村部および遠隔地の省、少数民族地域 | 中期(2~4年) |
| 医療ツーリズムによる先進技術需要の促進 | +0.2% | ホーチミン市、ハノイ、ダナンの医療ツーリズム拠点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
糖尿病有病率の上昇と都市型ライフスタイル
ベトナムの成人糖尿病有病率は2025年に3.6%に上昇し、診断済み症例250万件、さらに37.8%が未診断となっています。15~59歳の都市部居住者は農村部の同世代と比較して糖尿病リスクが1.86倍高く、食生活の西洋化と座業中心の労働パターンがリスクを加速させていることを示しています。[1]PubMed、「ベトナムにおける都市・農村間の糖尿病リスク」、pubmed.ncbi.nlm.nih.gov 北部ベトナムでは2025年に小児10万人あたり0.77件の1型症例が記録され、57%超がケトアシドーシスで発症しており、モニタリングの格差が依然として大きいことを示しています。ベトナム糖尿病デバイス市場において、この疫学的負担は、大量の2型管理向けの手頃な血糖計と、小児1型ケア向けのプレミアムポンプおよび持続血糖モニタリングデバイスとの間で需要を二分しています。これらの異なるニーズにポートフォリオを合わせたデバイスメーカーは、ベトナム糖尿病デバイス市場における次の成長波を取り込む立場にあります。
医療費の増加とユニバーサル・ヘルス・カバレッジの拡大
国家医療支出は2024年の247億米ドルから2029年には571億米ドルに達すると予測されており、GDP成長率を上回る年平均成長率18.3%を反映しています。[2]国際貿易局、「ベトナム製薬産業最新情報」、trade.gov 保険は現在91~94%の国民をカバーしていますが、自己負担は依然として総支出の約40%を占めており、先進デバイスの普及を制限しています。医療保険法51/2024および通達22/2024は、クラスCおよびDデバイスの償還を合理化し、血糖計およびインスリンペンの請求処理を改善しました。政令188/2025は2026年から電子請求を義務付け、地場調達を優先することで、コスト抑制と並行してアクセス拡大に向けた政治的意志を示しています。これらの改革は総じてベトナム糖尿病デバイス市場の対象範囲を拡大しますが、最上位の輸入技術よりも大量保険スケジュールに対応した価格の製品を優遇します。
セルフモニタリングおよびウェアラブルの採用拡大
2024年の研究では、家庭用血糖計の所有がセルフケア実践の改善に対してオッズ比2.59と関連していることが示されました。2021年に発売されたAbbottのFreeStyle Libreと、2024年11月に発売されたFPT Medicareが国内流通する3P CGMは、持続モニタリングオプションの拡大を示しています。しかし、糖尿病関連の年間平均支出が418米ドルであることから、CGMの採用は富裕層の都市部居住者に集中しており、補助金水準が上昇すれば広大な未開拓ポテンシャルが残っています。Abbott–FPT Long Chauアライアンス(2025年10月)を通じた遠隔医療と薬剤師カウンセリングの統合は、オムニチャネルケアモデルがベトナム糖尿病デバイス市場をコネクテッドエコシステムへと再形成しつつあることを示しています。
国内製造イニシアチブによる輸入コスト削減
ベトナムは2030年までに医薬品の80%自給自足を目標とし、デバイスでも同様の勢いを目指しています。政令07/2023はクラスBの登録を簡素化し、Omronなどの多国籍企業は2025年6月に調達優遇資格を得るため現地適合申請を提出しました。国内企業でインスリンや先進センサーを製造する企業はまだありませんが、血糖計およびペン部品の組み立てが拡大しており、政令188/2025は国内製品に対して入札で追加ポイントを付与しています。長期的には、この政策の組み合わせがベトナム糖尿病デバイス市場における着地コストを圧縮し、需要の価格弾力性を高める可能性があります。
抑制要因影響分析*
| 抑制要因 | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| デバイスの高コストと限定的な償還 | -0.6% | 全国、農村部および低所得都市部で深刻 | 中期(2~4年) |
| 輸入デバイスの規制上の遅延 | -0.3% | 全国、すべての輸入業者および流通業者に影響 | 短期(2年以内) |
| 都市部以外での訓練を受けた教育者の不足 | -0.2% | 農村省、少数民族地域 | 長期(4年以上) |
| CGM採用におけるデータセキュリティへの懸念 | -0.1% | 都市部のアーリーアダプター、プライバシー意識の高いセグメント | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
デバイスの高コストと限定的な償還
血糖計の中央値価格は35.18米ドルであり、ストリップは1枚あたり0.27~0.56米ドルで、低所得者にとっては数日分の賃金に相当します。ポンプは7,000~9,000米ドルと給付対象の上限をはるかに超えるため、採用できるのは富裕層の家庭に限られます。通達22/2024は一部のインスリンペンおよびシリンジを償還対象としていますが、CGMはほとんど対象外であり、ベトナム糖尿病デバイス市場における数量を制約しています。
輸入デバイスの規制上の遅延
調和化の取り組みにもかかわらず、クラスCおよびDの製品の承認には依然として24~36ヶ月を要し、ハイブリッドクローズドループシステムの迅速な参入を妨げています。[3]Luat Vietnam、「医療機器償還に関する通達22/2024」、luatvietnam.vn Novo Nordiskの2024年の完全外国投資企業ステータスへのアップグレードにより社内リードタイムは短縮されましたが、多国籍企業は依然として市場投入時間を長引かせる多層的な流通業者規制に直面しています。これらの遅延はリフレッシュサイクルを遅らせ、新技術がベトナム糖尿病デバイス市場を押し上げるペースを制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスカテゴリー別:インスリン投与の勢いが加速
血糖モニタリングデバイスは2025年のベトナム糖尿病デバイス市場シェアの61.01%を占めましたが、インスリン投与は年平均成長率3.35%で成長し、全体成長率を上回ると予測されています。小児1型診断の増加と通達22/2024に基づくペンの償還合理化がこのシフトを支えています。アナログ製剤がヒトインスリンより好まれるようになるにつれ、インスリンペンのベトナム糖尿病デバイス市場は成長していますが、ポンプは高い自己負担コストのためニッチにとどまっています。持続血糖モニタリングデバイスはペンベースのレジメンに付加価値をもたらしますが、コスト管理のためにテスト頻度を下げる2型患者の間ではストリップ依存型血糖計が依然として主流であり、ベトナム糖尿病デバイス市場規模の計算において数量が消耗品の価格に左右されることを示しています。
インスリンペンはバイアルよりも投与が容易でトレーニングの障壁が低く、2024年のNovo Nordisk-保健省覚書後に発行された臨床ガイドラインと一致しています。国内流通業者は政令188/2025の調達インセンティブを活用するため契約組み立てを検討しており、ペン価格が近い将来軟化する可能性を示唆しています。CGMメーカーは同じプレミアム層を狙っており、Abbott-Medtronicの相互運用性イニシアチブはハイブリッドクローズドループシステムがベトナムに参入することを予兆していますが、それは所得上位層に限られます。大衆セグメントでは、割引ストリップとバンドルされたコスト効率の高い血糖計がベトナム糖尿病デバイス市場シェアの景観を引き続き支配するでしょう。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


糖尿病タイプ別:小児1型がプレミアム普及を牽引
2型糖尿病が2025年需要の84.56%を生み出しましたが、1型を対象とするデバイスは年平均成長率4.56%で推移しており、これは全体率のほぼ2倍です。病院では現在、10年前と比較して小児症例数が10倍に増加しており、基礎ボーラスペンとCGMが不可欠となっています。これにより、ベトナム糖尿病デバイス市場において1型の絶対ユーザー数が少ないにもかかわらず、より高付加価値のモダリティへの収益集中が加速しています。
Novo Nordisk支援の臨床プロトコルがポンプ適応基準を標準化し、保険会社はセンサー補助療法のパイロット償還を検討しており、段階的な牽引力を示しています。2型患者は依然としてストリップ中心ですが、肥満率の上昇に伴い、より多くの成人が基礎インスリンに移行し、ペン数量を押し上げています。未診断および管理不良の2型症例(それぞれ37.8%および71.1%)は、ベトナム糖尿病デバイス市場のプレーヤーが手頃なスターターキットと遠隔カウンセリングを通じて解放できる潜在需要を表しています。
エンドユーザー別:病院の優位性が在宅ケア成長に移行
病院は2024年のデバイス金額の46.34%を占め、ベトナムの伝統的な病院中心のケアモデルを示しています。入院病棟は病棟用血糖計に依存しており、急性入院中に低血糖を防ぐためCGMセンサーのローテーションを開始しています。しかし、国民保険が安定した症例を居住地近くの一次医療施設で管理するよう奨励するにつれ、その割合は徐々に低下しています。
ホーチミン市のコミュニティ医療ステーションは、軽度糖尿病症例の80%が紹介なしに安全にフォローアップできることを実証し、複雑な三次医療のためのベッドを解放しました。在宅利用は年平均成長率3.89%で最速の成長を記録しており、処方更新、遠隔血糖計アップロード、消耗品の当日宅配を統合した遠隔診療プラットフォームが牽引しています。現在の勢いが続けば、在宅ケアチャネルが生み出すベトナム糖尿病ケアデバイス市場規模は2030年までに地方都市の病院収益を上回る可能性があります。外来手術センターはまだ小さなシェアですが、民間病院ネットワークにインスリンポンプ植え込みのための新しい日帰り手術拠点が開設されるにつれ、その重要性が増しており、デバイス支援ケアの拡大する連続体を示しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地理的分析
都市部の拠点がデバイス支出を支配しています。ホーチミン市はスクリーニングされた高リスク成人の糖尿病有病率18.3%で最大の患者プールを誇り、Cardiff Diabetes Centerなどの民間センターがハイブリッドクローズドループシステムを在庫しています。ハノイはNational Children's Hospitalの年間200件超の1型症例に支えられ、ポンプとCGMの採用を促進しています。ダナンと観光回廊は年間30万人の外国人訪問者を引き付ける医療ツーリズムを活用し、プレミアム在庫と英語サポートを正当化することで、ベトナム糖尿病デバイス市場における多国籍企業のブランドプレゼンスを強化しています。
農村省は遅れをとっており、コミュニティ医療ステーションの4分の1しか非感染性疾患予防を担当しておらず、交通費が定期的なフォローアップを妨げています。遠隔医療法規と国家電子処方システムは2027年までに格差を縮小することを目指していますが、不均一なブロードバンドカバレッジと低いデジタルリテラシーが展開を遅らせています。アジア開発銀行による685の医療ステーションへのポイントオブケアデバイス整備計画は予定より遅れており、ベトナム糖尿病デバイス市場の農村部への浸透を遅らせる調達のボトルネックを明らかにしています。
少数民族地域は複合的な障壁に直面しています。医師密度が最も低く、保険の自己負担免除が実際には機能しないことが多く、言語の違いが教育を妨げています。スマートフォン連携血糖計などの技術ソリューションはインフラを飛び越える可能性がありますが、高い単価と限られたトレーニングリソースが現在普及を制約しています。アプリをローカライズしマイクロ保険を通じてデバイスを補助する企業は、今後5年間でベトナム糖尿病デバイス市場内の段階的な成長ポケットを解放できる可能性があります。
規制環境
ベトナムでは、糖尿病治療機器は保健省の下で医療機器として規制されており、インフラ・医療機器管理局(IMDA)が分類と登録を監督している。機器はリスクに応じてクラスAからDに分類される。クラスAおよびB製品は一般的に地方保健局への通知手続きに従うが、より高リスクなクラスCおよびD製品は保健省への完全な登録が必要となる。この分類は、報告書に記載されているクラスC/D製品の一部で24~36カ月の承認期間を要することを踏まえると、輸入CGMシステムやインスリンポンプにとって実務上の制約となっている。
最近の改正でも、市場アクセスと調達に関する規則が厳格化されている。政令04/2025/ND-CP(政令98/2021/ND-CPの改正)は、機器管理に関する規制の調整を継続した。2025年12月31日に発効する通達57/2025/TT-BYTは、入札・調達のための技術基準と品質による医療機器の分類を規定し、病院や公的購入者が血糖モニタリングおよびインスリン投与機器の提案を比較する方法を形づくっている。ベトナムはまた、決定166/QD-BYTを通じて参照される保健省の手続きを含め、共通提出書類テンプレート(CSDT)を通じてASEAN要件への申請の整合化を図っている。輸入機器は通常、適合性と登録を裏付けるために、有効なISO 13485認証を取得した製造拠点を必要とする。
競争環境
3大グローバルインスリン企業であるNovo Nordisk、Eli Lilly、Sanofiは低所得国のインスリン数量の相当部分を支配していますが、ベトナムではバイオシミラーと地場流通業者がヒトインスリンを値引きしています。Abbottは2021年のFreeStyle Libre発売以来、持続モニタリングをリードしており、2025年10月のFPT Long Chauパートナーシップを通じて遠隔医療とトレーニングをバンドルすることでフットプリントを強化しています。Novo Nordiskの2024年7月の完全外国投資企業ステータスへのアップグレードにより直接輸入権が付与され、チャネル層が削減されてアナログペンの迅速な展開が可能になりました。RocheとMedtronicは保健省との能力構築プログラムに依存し、単なるサプライヤーではなく技術パートナーとして位置付けることで、ベトナム糖尿病デバイス市場における粘着性を高めています。
国内の挑戦者が台頭しています。2024年に発売されたFPT Medicareの3P CGMは輸入センサーより安価で、リアルタイムデータのためにローカル4Gモジュールを使用しており、他のベトナム系コングロマリットが追随する可能性のあるテンプレートとなっています。Sinocare Vietnamはデュアル血糖・尿酸測定器を流通させ、バリュー層の提供を拡大しており、NIPRO Vietnamは日本品質のポジショニングを維持しています。地場組み立て品を優遇する調達規則は、ベトナム糖尿病デバイス市場のセグメント内で多国籍企業のマージンを圧迫しながら、これらの地域企業に向けて入札を傾ける可能性があります。
戦略的な動きが差別化を示しています。Abbottは2024年8月にMedtronicと提携し、FreeStyle Libreセンサーを自動インスリン投与アルゴリズムと統合してプレミアムコーナーを守りました。Novo Nordiskは国家1型ガイドラインを共同開発し、ペンとアナログの使用を標準プロトコルに組み込みました。Omronの地場製造施設は血圧および潜在的には血糖デバイスにおけるコスト優位性の達成を目指しています。政策が地場調達を促進するにつれ、多国籍企業の知的財産とベトナムでの最終組み立てを組み合わせたハイブリッドモデルが、ベトナム糖尿病デバイス市場の次の競争フェーズを定義する可能性が高いです。
ベトナム糖尿病ケアデバイス産業リーダー
Medtronic
Abbott Diabetes Care
Dexcom Inc.
Novo Nordisk A/S
Roche Diabetes Care
- *免責事項:主要選手の並び順不同

市場機会と将来展望
機会は、自己モニタリングとコネクテッドケアへのアクセス拡大に集中しており、それと同時に償還・調達規則への適合が求められている。血糖モニタリングが2025年の売上高の61.01%を占める中、価格感度の高いストリップやスターターキットは、テレメディシンやeファーマシー政策が主要都市を超えて到達範囲を拡大するにつれて、重要な拡大の手段であり続けている。2025年10月のAbbottとFPT Long Chauの提携も、在宅ケア導入への実行可能な道筋を示している。薬剤師のカウンセリングと遠隔サポートがモニタリングおよび消耗品と組み合わされ、アドヒアランスの向上につながるためである。
プレミアム層へのアップグレードと輸入摩擦の低減は、さらなる需要の余地を生み出している。通達57/2025/TT-BYTは入札における技術基準と品質を重視しており、病院の調達仕様に合致する差別化されたCGMおよびインスリン投与ポートフォリオの余地を残している。政令188/2025は、報告書の文脈で2026年からの電子請求義務化を伴い、追跡可能かつ償還可能な機器の経路をさらに強化している。製品面では、2026年6月のベトナムにおけるAbbott FreeStyle Libre 2 Plusの発売が、新世代CGMへのサプライヤーの投資とより広範な販路展開を示しており、都市部の利用者や民間プロバイダーの間での導入を後押ししている。サプライチェーン戦略の面では、報告書で言及されている現地適合性申請や国内製造の取り組み(Omronによる現地適合性申請の追求を含む)が、価格重視の入札で競争し、報告書で指摘されている90%超という輸入依存度を低減するための、メーターやペン部品の現地組立に関する提携を支えている。
最近の業界動向
- 2026年6月:Abbott Diabetes Careがベトナムでフラッシュグルコースモニタリングシステム「FreeStyle Libre 2 Plus」を正式に発売した。この発売により、同国における直接的なCGM市場でのプレゼンスが拡大し、患者のリアルタイムの血糖データへのアクセスが向上する。この取り組みはAbbottの流通を強化し、ベトナムの糖尿病治療機器市場における先進的モニタリング技術の導入を加速する。
- 2026年6月:FreeStyle Libre 2 Plusセンサーが、eコマース、Pharmacity、Abbottの各チャネルを通じてベトナムで入手可能となった。これらのチャネルを通じたセンサーの提供は、消費者のアクセスを拡大し、市場での普及を加速させる。この発売はベトナムにおけるAbbottの販路展開を強化し、ベトナムの利用者によるCGMへのアクセスを広げる。
- 2026年6月:Medtronicが2026年度業績を発表し、世界の糖尿病事業の第4四半期売上高は8億3,700万に増加した。この決算発表は、世界的な糖尿病治療機器需要の拡大傾向を示している。この情報は市場の信頼感を支え、慢性疾患治療機器の導入におけるベトナム市場の動向に影響を与える可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本報告書では、市場はベトナムで血糖モニタリングおよびインスリン投与のために販売・使用される糖尿病治療機器に加え、糖尿病用途を支援するその他の機器を対象とする。市場規模は、主要なケア環境における機器販売に基づき、価値ベースで捉えている。
対象範囲の除外:糖尿病治療薬、日常的な糖尿病モニタリングに用いられない一般的な検査診断機器、および糖尿病専用ではない広範な病院消耗品は除外される。
セグメンテーション概要
- デバイスカテゴリー別
- 血糖モニタリングデバイス
- 自己血糖測定(SMBG)デバイス
- 血糖計
- テストストリップ
- ランセット
- 持続血糖モニタリング(CGM)デバイス
- センサー
- 耐久品(レシーバーおよびトランスミッター)
- 自己血糖測定(SMBG)デバイス
- インスリン投与デバイス
- インスリンペン
- インスリンポンプ
- インスリンシリンジ
- ジェットインジェクター
- その他の糖尿病ケアデバイス
- 血糖モニタリングデバイス
- 糖尿病タイプ別
- 1型糖尿病
- 2型糖尿病
- 妊娠糖尿病およびその他
- エンドユーザー別
- 病院
- 専門クリニック
- 在宅ケア施設
- その他のエンドユーザー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ベトナム特有の医療事情および糖尿病機器の実際の入手可能性を踏まえたモデルの構築に活用された。糖尿病の疾病負荷、ケアへのアクセス、マクロレベルの支出パターンを整合させるため、ベトナム保健省の発表、ベトナム統計総局のデータセット、世界保健機関、国際糖尿病連合、世界銀行の指標といった公的資料を参照した。
また、流通業者・製造業者の公開資料、公開ポータルで入手可能な製品登録・入札関連の情報、信頼性の高い報道など、チャネルの構成や導入動向を理解するための補助資料も確認した。必要に応じて、企業財務・ニュースの有料サブスクリプション、輸出入の出荷レベルの情報、特許データベースを用いて、サプライヤーの展開状況や製品動向を相互検証した。ここに列挙したデスクソースは例示であり、データ収集、検証、明確化の過程では、他にも多数の公開資料および有料資料が使用された。
一次インタビューおよび調査
一次調査は、どの糖尿病機器がベトナムのチャネルで実際に流通しているか、また病院調達と小売・在宅ケアのルートで価格がどのように異なるかを検証することに重点を置いた。機器流通業者、医療提供者、業界専門家など複数の関係者に取材を行い、モニタリングおよび投与機器の導入パターンを確認し、デスクリサーチの情報が乏しい部分は調整を加えた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:27% | 経営幹部(CXO):20% |
| ミッド層:53% | 機能/事業部門リーダー:23% |
| 小規模プレーヤー:20% | マネージャー:57% |
市場規模算定と予測
市場規模算定は、治療を受けている糖尿病人口とケア環境別の使用状況をベトnamにおける機器需要プールに変換するトップダウン方式から始まり、その後、一般的な買い替えサイクルと平均販売価格を用いて価値に変換される。合計は、サプライヤーおよび流通業者の実績集計、サンプル価格の確認、機器クラス別の量と価値の整合性チェックなど、選択的なボトムアップの近似値と照合され、チャネル間の重複計上を避ける助けとなる。
モデルで使用される主要な入力には、糖尿病の罹患率と診断率、インスリン使用患者の割合、モニタリング頻度およびストリップ/センサーの使用強度、機器の買い替え周期(メーターおよび投与機器)、病院、専門クリニック、在宅ケア環境間の需要の分配が含まれる。変数を一貫して取得できない場合、インタビューで合意された範囲によりギャップを処理し、その後、感度分析を行うことで、最終的な数値が単一の仮定に依存しないようにした。
予測に関しては、導入率や購買力の変化を軸としたシナリオ分析を適用し、診断、治療強度、チャネル拡大における予想される変化に基づいている。将来予測曲線は、機器タイプごとに価格変動と利用率が異なる動きをするように設定し、その結果を、提供者や流通業者が期間中に実現可能と述べる内容と整合させることで、現実的な水準に保っている。
データ検証と更新サイクル
検証は、モデルの出力結果を、関連機器カテゴリーの輸入パターン、ケア環境別の購買行動、治療患者一人当たりの推定支出額といった独立した情報と比較することで行われる。異常値は第二の分析担当者によって再検討され、価格変動やチャネルの変化といった明確な要因で変動を説明できない場合は、前提を見直し、必要に応じて回答者への再取材を行う。
報告書は毎年更新され、需要や価格に影響を与えうる重大な出来事が発生した場合には、随時中間的な更新が行われる。提供前には最終レビューが実施され、報告書提供時点で入手可能な最新情報が数値および前提に反映されるようにしている。
Mordor Intelligenceによるベトナム糖尿病治療機器市場規模と他の公表推計値との比較
ベトナムの糖尿病治療機器に関する公表数値が異なって見えるのは、含まれる機器のリストが常に同じではないこと、また一部の推計が病院での購入と小売・在宅ケアの支出を異なる方法で混合していることによる。タイミングも重要であり、インフレ、為替レート、償還や入札サイクルによって、年ごとに価値の見方が変わり得る。
主な差異の要因は、通常、何が糖尿病機器としてカウントされるか(例えば、血糖モニタリングとインスリン投与のみが含まれるか、隣接する消耗品も含まれるか)、平均販売価格がどのように構築されるか(単一の全国ASPかチャネル加重価格か)、そして前提がどれだけ迅速に更新されるかに帰着する。ベトナムにおける実際の入手可能性や患者の購買力を確認せずに、新しいモニタリング形式の急速な普及を想定するモデルでも、差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 433.01 M (2025) | |
| 業界団体A | USD 470.00 M (2025) | この数値は、より広範な糖尿病関連消耗品を含み得るより広いカテゴリーを反映しているように見え、病院調達と小売価格を十分に区別しない単一の価格前提を用いて示されることが多い。 |
| 地域コンサルティング会社B | USD 390.00 M (2025) | この推計は、モニタリング用品についてより保守的な利用率および買い替え前提を適用している可能性が高く、正式な施設の需要情報に強く依拠することで、在宅ケアでの購入を過小評価している可能性がある。 |
この表は2025年の価値を中心とした範囲を示しており、Mordor Intelligenceのモデルでは、機器の対象範囲を病院、専門クリニック、在宅ケアの各ルートを通じて販売される糖尿病治療機器に限定し、単一の混合価格ではなくチャネル加重ASPロジックを適用している。対象範囲と価格設定手法が明確にされれば、残りの差異は、モニタリング強度の前提と、入力情報がどれだけ迅速に更新されるかによって概ね説明できる。


レポートで回答される主要な質問
ベトナム糖尿病デバイス市場は2031年までにどの程度の速さで成長すると予測されていますか?
2026年の4億4,000万米ドルから2031年には5億米ドルに上昇し、年平均成長率2.62%を記録すると予測されています。
どの製品カテゴリーが最も急速に拡大していますか?
インスリン投与デバイスは1型罹患率の上昇に伴い、2031年にかけて年平均成長率3.35%で全体成長率を上回ると予測されています。
血糖モニタリングデバイスのシェアはどのくらいですか?
2025年の収益の61.01%を占め、ベトナム糖尿病デバイス市場で最大のセグメントとなっています。
最も償還に影響を与える政策変更は何ですか?
通達22/2024および医療保険法51/2024は、クラスCおよびDデバイスと遠隔サービスの適用範囲を拡大し、患者の費用負担を軽減しています。
最終更新日:



