
米国水力発電市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 102.27 ギガワット |
| 市場取引高 (2026) | 102.72 ギガワット |
| 市場取引高 (2031) | 104.98 ギガワット |
| Growth Rate (2026 - 2031) | 0.44 % |
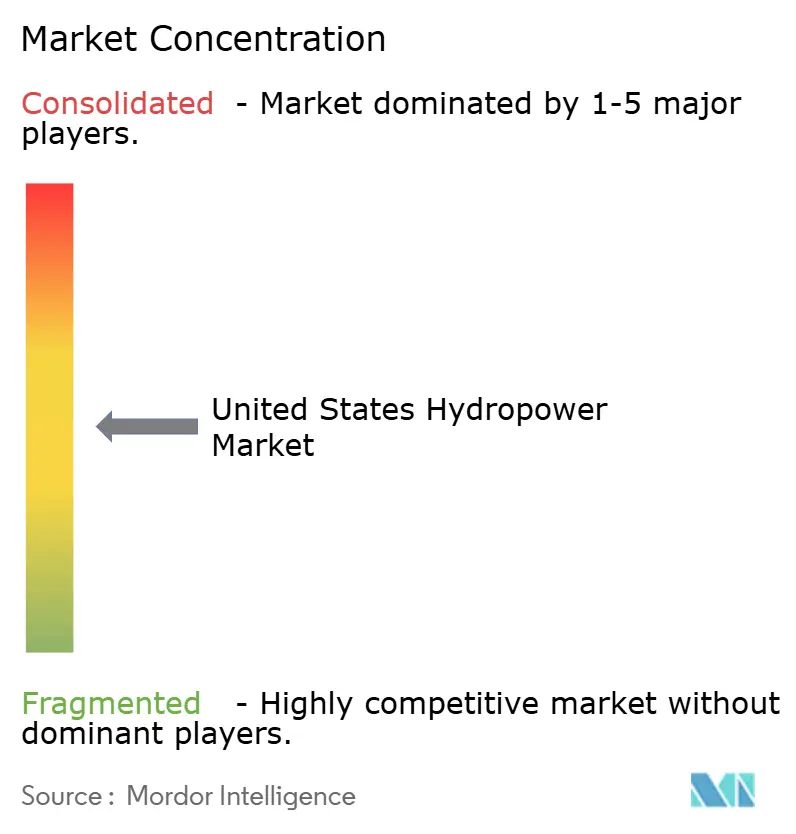
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国水力発電市場分析
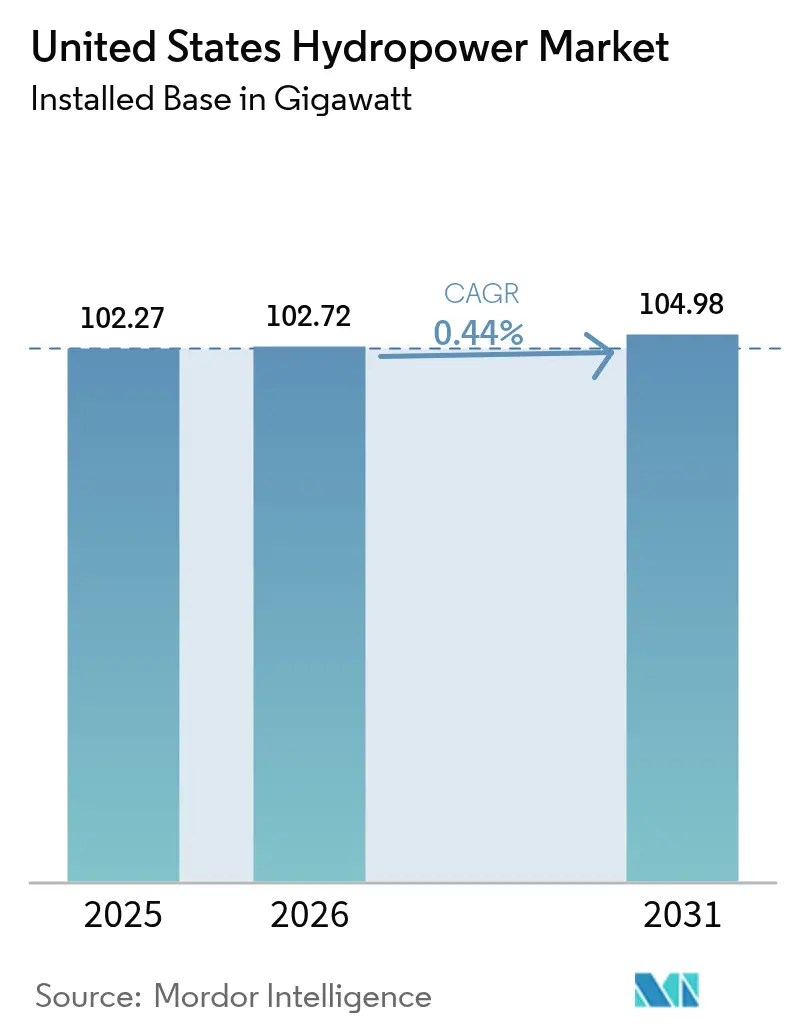
米国水力発電市場規模は2025年に102.27ギガワットと評価され、2026年の102.72ギガワットから2031年までに104.98ギガワットへと成長すると推計され、予測期間(2026年~2031年)における年平均成長率(CAGR)は0.44%です。
この抑制的な見通しは、環境コンプライアンスコスト、再許可の遅延、新規ダム用地の希少性が大規模な設備増強を阻む、成熟した資産基盤を反映しています。連邦政策は現在、河川環境を変えることなく発電所の稼働率を向上させるタービンアップグレード、ガバナー自動化、デジタルツイン導入に向けて資本を誘導しています。系統運用者は水力発電の急速な出力調整能力と慣性力を引き続き評価しており、メガワット成長が最小限であっても収益の余地を生み出しています。グリーンフィールドダムの許認可リスクを敬遠する民間投資家は、単位水量あたりの出力を向上させる運用改善を優先しています。この効率優先の環境下において、予兆保全、魚類に配慮したランナー、リアルタイム制御を提供する技術サプライヤーは、設備容量全体がわずかずつしか変化しない中でも拡大するサービス収益を獲得しています。
主要レポートの要点
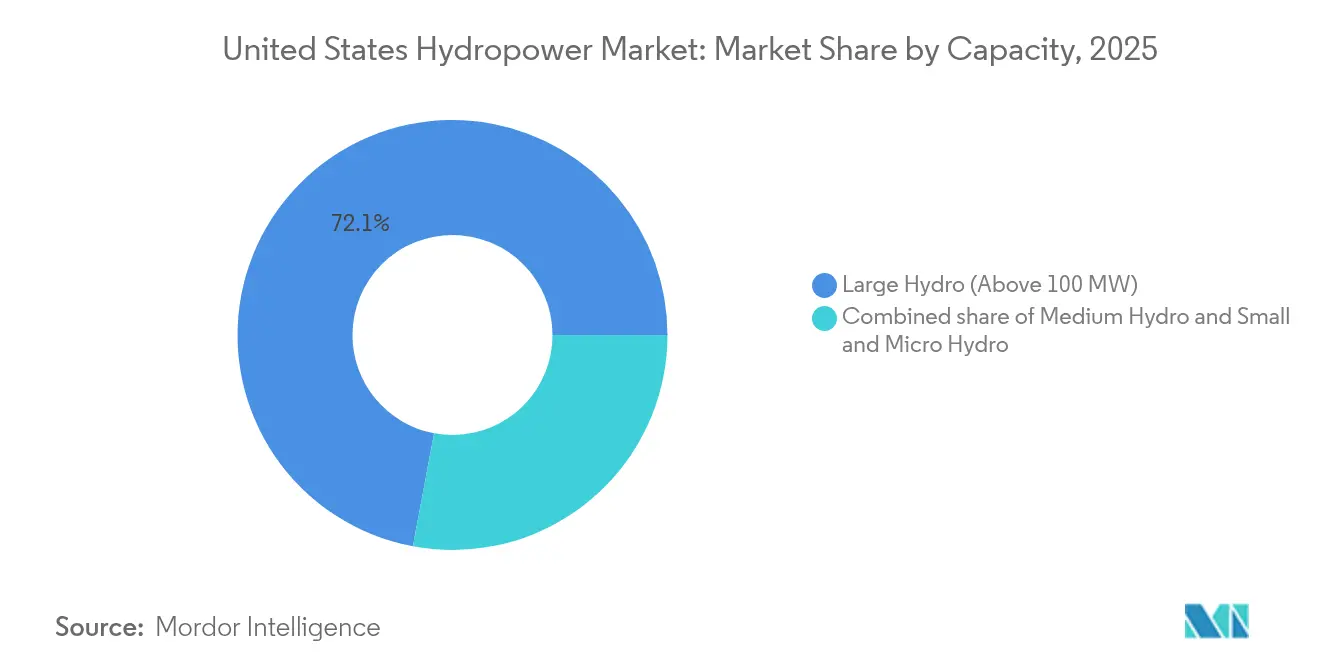
- 設備容量定格別では、100MW超の大規模水力が2025年における米国水力発電市場シェアの72.05%を占めた一方、小規模・マイクロ水力は2031年にかけて年平均成長率(CAGR)4.55%で拡大する見込みです。
- 技術別では、貯水池型発電所が2025年における米国水力発電市場規模の68.30%を占め、揚水式設備が2031年にかけて最速の年平均成長率(CAGR)2.3%を記録しました。
- エンドユーザー別では、電力会社が2025年の設備容量の72.60%を支配し、独立系発電事業者は2031年にかけて最高の年平均成長率(CAGR)3%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国水力発電市場の動向とインサイト
推進要因の影響分析*
| 推進要因 | (概算)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 連邦投資税額控除の延長 | +0.15% | 全国の老朽化ダム集積地 | 中期(2~4年) |
| 米国エネルギー省(DOE)水力技術研究開発・実証(RD&D)資金パイプライン | +0.08% | 全国技術実証回廊 | 長期(4年以上) |
| 柔軟な設備容量に対する系統支援支払い | +0.12% | 再生可能エネルギー比率の高い地域系統 | 短期(2年以内) |
| 老朽化石炭火力の廃止 | +0.06% | 中西部および南東部 | 中期(2~4年) |
| 企業による24時間365日クリーン電力調達 | +0.05% | 西部および北東部 | 中期(2~4年) |
| 気候変動による洪水制御資金 | +0.03% | 南西部流域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
連邦投資税額控除の延長
インフラ投資・雇用法(Infrastructure Investment and Jobs Act)は現在、近代化コストの最大30%をカバーする直接給付を提供しており、46施設が設備容量を増加させることなく平均14%の効率向上を追求することを可能にしています。[1]米国エネルギー省、"Section 243 Incentive Awards", energy.gov 事業者は24億米ドルのマッチング資本を確保しており、米国水力発電市場がランナー交換や発電機巻き直しなどのアップグレードを新規ダム建設よりも優先していることを確認しています。励磁機損失の低減と可変速ガバナーの設置により、同一の水力環境内で年間出力が向上し、許認可リスクを最小限に抑えながら流量1立方メートルあたりの収益を改善する戦略となっています。税務エクイティはシンジケーション(共同引受)が可能なため、小規模な公営電力事業体も税額控除を活用でき、長らく遅延していた電気設備全体の更新を加速させています。全体として、このインセンティブは拡張ではなく効率化を通じて国家エネルギー供給を押し上げる方向に作用しています。
米国エネルギー省(DOE)の新たな水力技術研究開発・実証(RD&D)資金パイプライン
水力発電技術局(Water Power Technologies Office)は、デジタルツイン、ソナーを利用した魚類検知、揚水発電最適化を組み合わせたプロジェクトのために2024年に3,300万米ドルを確保しました。パシフィック・ノースウェスト国立研究所(Pacific Northwest National Laboratory)は現在、キャビテーションがブレードを劣化させる前に予測する仮想環境でタービンアセンブリ全体をモデル化しており、最小限のダウンタイムで資産寿命を延長しています。[2]パシフィック・ノースウエスト国立研究所「デジタルツイン研究」pnnl.gov このような分析は、退職する発電所運転員によって生じる専門知識のギャップも縮小します。センサー、光ファイバー固定子コイル、クラウドSCADAのベンダーは新たな国内需要を獲得しており、米国水力発電市場は現地のメガワット数が横ばいであっても診断ソフトウェアの輸出源として位置づけられています。長期的には、これらのツールが運用・保守(O&M)費用比率を削減し、フリーキャッシュフローを改善して追加インフラ資本を呼び込む可能性があります。
柔軟な設備容量に対する系統支援支払い
連邦エネルギー規制委員会(FERC)は多くの水力発電ユニットを周波数調整市場の対象として再分類し、自動発電制御(AGC)や回転予備力に連動した補償ストリームを解放しました。揚水発電は既に米国の長期蓄電容量のほぼ全てを占めており、その運用事業者は現在、昼間の太陽光過剰供給と夕方のピーク価格を裁定取引するために1日複数回のサイクル運転を行っています。ボンネビル電力局(Bonneville Power Administration)は、北部カスケード地域の水力発電の柔軟性を西部電力連系(Western Interconnection)全体に供給するため、2025年の送電強化予算を5億9,000万米ドルに引き上げました。これらの収益はエネルギー販売に上乗せされるため、設備容量が変わらない発電所でもEBITDAが向上し、拡張より効率化を優先する論点を補強しています。
老朽化石炭火力の廃止による代替需要の創出
エネルギー情報局(EIA)のデータは、石炭火力発電所が2030年にかけて毎年縮小していることを示していますが、廃止されるメガワットの大半は実行可能な水力サイトから遠く離れた場所にあります。そのため電力会社は、既存ダムからより多くのキロワット時を絞り出すことに注力しています。Duke Energyのバッド・クリーク(Bad Creek)拡張は、数少ないグリーンフィールド開発の一つであり、揚水容量を倍増させますが、それでも新規水力発電が例外であり原則ではないことを裏付けています。他の地域では、同期調相機変換により既存タービンが石炭火力によって従来供給されていた電圧サポートを提供でき、再び新規建設より近代化が優先されています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 連邦エネルギー規制委員会(FERC)再許可手続きの長期化 | -0.18% | 全国の連邦プロジェクト | 中期(2~4年) |
| 絶滅危惧種法(ESA)に基づく魚道改修コスト | -0.12% | 太平洋岸北西部 | 長期(4年以上) |
| 整備された市場における低い回避コスト料率 | -0.08% | PJM、NYISO、CAISO | 短期(2年以内) |
| 分散型太陽光発電(PV)によるピーク価格の侵食 | -0.05% | カリフォルニア州およびアリゾナ州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
連邦エネルギー規制委員会(FERC)再許可手続きの長期化
統合許可手続き(Integrated Licensing Process)は平均7.6年を要し、その間に資本支出(CAPEX)はインフレの浸食を受け、投資家の忍耐は低下します。[3]連邦エネルギー規制委員会「水質浄化法第401条規則」ferc.gov 2024年12月の規則は各機関が水質認証に1年以内に対応することを義務付けていますが、特に絶滅危惧種法(ESA)に基づく他の協議はプロジェクトの事業計画を超えてスケジュールを延長する可能性があります。その結果、事業者は既存の許可期間に合わせて近代化工事を計画し、環境影響評価の範囲を再開することになる拡張よりも資産保全を優先することが多くなっています。
絶滅危惧種法(ESA)に基づく魚道改修コスト
米国海洋大気庁(NOAA)は年間魚道整備費用を2億4,000万米ドルと推計しており、この負担は小規模な貯水池に最も重くのしかかっています。ハワード・A・ハンソン・ダム(Howard A. Hanson Dam)プロジェクトのような個別の契約は数千万ドルを消費し、設備容量増強のための資金を奪います。[4]米国陸軍工兵隊、「ハワード・A・ハンソン魚道契約」、usace.army.mil 補助金が費用の一部を相殺する一方で、多くの事業者はランナーの整形、流入・流出シーケンスの最適化、放流高の引き上げ、または新規の水圧管設置など、環境影響の少ない効率化措置を選択しており、米国水力発電市場全体の成長は漸進的にとどまっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備容量別:運用効率が小規模・マイクロ水力の成長を支える
2025年における大規模水力の72.05%のシェアは、貯水池の規模を大幅に拡張できない既存の連邦ダムの慣性を浮き彫りにしています。対照的に、10MW未満の小規模・マイクロ水力区分は、複雑な連邦エネルギー規制委員会(FERC)手続きを回避できる動力化されていないダムや農業用水路を活用する開発者によって年平均成長率(CAGR)4.55%を記録しています。これらのプロジェクトは一度に数キロワットしか追加しませんが、その合理化されたスケジュールは分散型資産が新規送電回廊なしに農村系統を強化できる方法を示しています。多くの協同組合にとって、洪水制御構造物に1MWのカプラン(Kaplan)ユニットを組み込むことで、ディーゼル・ピーカーのレンタル費用を相殺できます。このセグメントは、設備容量全体をほぼ変化させることなく米国全体の水力発電市場を強化します。
投資家の関心は、同一の制御パッケージによってO&M人件費を削減できる1~5MWの流れ込み式発電所のポートフォリオに集中しています。ドローンによる点検とプラグ・アンド・プレイ式ガバナーにより現地訪問頻度が減少するため、事業者は単一の制御センターから数十のマイクロ発電所を管理できます。このソフトウェアによるスケール化モデルは、発電容量が小規模であっても内部収益率(IRR)を向上させ、グリーンフィールドダムからデジタル最適化へのセクターの転換を体現しています。
注記: 全セグメントの個別シェアはレポート購入後に利用可能


技術別:貯水池型発電所が主導し、揚水発電はメガワットではなくサービスを追加
貯水池型設備は設備メガワットの68.30%を供給していますが、最も厳しい生態系審査に直面しており、アップレートの可能性はタービンのみの変更に限定されています。それでも、キャビテーションを低減する効率化キットは年間エネルギー収量を数パーセントポイント向上させ、新規貯水池が政治的に実現困難な場合には貴重な成果となります。揚水発電は年平均成長率(CAGR)2.3%で成長しており、新規プロジェクトよりもスケジュール延長や往復効率の改善によって牽引されています。この技術の収益は今や系統サービスに依存しています:系統規程がますます評価するようになっているブラックスタート、慣性力、高速周波数応答がその内容です。
流れ込み式発電所は設備容量は小さいものの、日々の流量変動を平滑化する蓄電池バンクの追加後に稼働率が向上しています。河川内・マイクロ導水路型デバイスは実験的な段階にとどまりますが、欧州の河川での実証から得たスケールアップの教訓から恩恵を受けています。これらの技術区分は総合的に、米国水力発電市場が累積メガワット数を実質的に変化させることなく柔軟性と回復力を獲得していることを示しています。
エンドユーザー別:電力会社が主導権を維持し、独立系発電事業者はニッチなアップグレードを追求
州営・公営電力会社はボンネビル(Bonneville)やTVAネットワークなどニューディール政策インフラを反映して設備容量の72.60%を所有しています。完全民営化は政治的感度から稀であるため、効率化補助金は直接機関予算に流れます。独立系発電事業者は規模は小さいものの、産業所有者が手放した小規模資産を集約することで市場を上回る年平均成長率(CAGR)3%を達成しています。CDPQの100億米ドルのInnergex買収のような案件は水力発電を風力・太陽光の電力購入契約(PPA)と組み合わせ、投資家に混合キャッシュフローの回復力を提供しています。
産業・自家消費ユーザーは、プロセスエネルギー原単位を下げるための控えめなタービン室改修を続けています。例えば、パルプ・製紙工場は固定翼フランシス(Francis)ランナーを可調整型ユニットに交換し、同一の落差からより多くのキロワット時を絞り出してダイジェスターを稼働させています。所有者の種別を超えて、近代化がメガワット成長を凌駕するという構図は変わらず、米国水力発電市場は効率化投資対象として位置づけられています。

注記: 全セグメントの個別シェアはレポート購入後に利用可能
地理的分析
西部は設備水力発電容量の36.70%を占め、既に魚道と送電回廊を整備した大規模多目的貯水池から恩恵を受けています。より湿潤な冬が水頭を押し上げた結果、2025年の出力は1,251億kWhに回復し、設備容量が変わらなくても水文学的条件が年間発電量を左右することを示しています。ボンネビル電力局(Bonneville Power Administration)の2025年アップグレード計画は動的送電線定格センサーを追加し、太陽光発電が低下する時間帯に北部カスケード地域の余剰エネルギーを南カリフォルニアへ送電できるようにします。
南西部は低い基盤ながらも最高の年平均成長率(CAGR)5.35%を記録しており、アリゾナ州とニューメキシコ州が太陽光カーテールメントを緩衝するための揚水発電を追求しています。連邦干ばつ対策資金はダム天端の嵩上げに充てられ、これにより有効水頭も増加するため、エネルギー増加は設備容量構造ではなく安全予算に乗ります。しかし、厳格な地下水協定が新規貯水池の許認可を制限しているため、ほとんどのプロジェクトは既存のダム内に収まる放流路の深化または可変速ポンプ水車の導入を伴います。
南東部では、石炭火力の廃止によって電力会社が水力ピーカーの再格付けに活用できる送電容量が解放されています。Duke Energyのバッド・クリーク(Bad Creek)増設は稀な物理的拡張の事例ですが、広く行われている活動は発電機の巻き直しと、更新された系統規程を満たすための高調波フィルターの追加に集中しています。
中西部と北東部は今後10年間にわたって再許可に注力しており、2033年までに400基以上のダムが申請を行う必要があり、事前の魚道整備とゲートアクチュエーター交換を促しています。これらのプロジェクトは国内のメガワット合計を顕著にシフトさせることなく地域の労働・設備需要を持続させますが、信頼できる設備容量を漸進的に向上させ、米国水力発電市場の信頼性価値を強化しています。
規制環境
米国における水力発電規制は、連邦動力法に基づく連邦エネルギー規制委員会(FERC)を基盤としており、統合ライセンシングプロセス(18 CFR Part 5)が新規および更新ライセンスの標準的な手続きとして機能している。ライセンス取得の所要期間はプロジェクト実行の制約要因となり続けており、これによりプロセスの透明性とスケジュール追跡がプロジェクト計画においてより重視されるようになった。2026年、FERCは全国的な「未処理ライセンス・再ライセンス・免除申請」データベースを維持し、一方でオークリッジ国立研究所のHydroSourceは、事業者がスケジュールと実行リスクをベンチマークするために使用する2026年水力発電再ライセンス・ライセンス返還データセットを公開した。
インセンティブの面では、連邦の支援は新規ダム建設ではなく既存設備の改修にますます資金を振り向けている。米国エネルギー省(DOE)は、EPAct第247条に基づき認可された水力発電維持・強化インセンティブプログラムを運営しており、対象となる資本改善に対して最大30%のコスト分担を提供している。DOEは2026年4月に初回の支払い分(約5,300万米ドル)を、多数の改修プロジェクトにわたって開始した。別途、公法119-90号はスケジュールの柔軟性を追加し、2020年3月13日以前にライセンスを取得した適格プロジェクトについて、FERCが建設開始期限を最大6年延長できるようにしており、許認可や市場状況により遅延した開発事業のバンカビリティを改善している。
競争環境
タービン製造は適度に集中しており、Voith、GE Vernova、ANDRITZ、Siemens Energy、Toshibaが新規および交換ランナーの過半数強を供給しています。競争優位は現在、エコデザインにあります。例えばGEがDominion EnergyのサルーダDialyisis(Saluda)発電所に設置した曝気フランシスユニットは、効率を向上させながら溶存酸素量を改善しています。EmersonによるAmerican Governorの2024年買収は、ファームウェアと予兆分析の優位性へのシフトを示しており、ガバナーロジックをクラウドプラットフォームに組み込むことでベンダーはアフターマーケット収益を固定化しています。
環境調査、ウナギ専用魚道設計、先住民族との協議などを含むターンキー再許可支援を提供するサービス企業は、より多くの発電所が許可期限に近づくにつれて需要が増加しています。一方、独立系発電事業者(IPP)の統合が加速しています:ConstellationによるCalpineの266億米ドルの買収は60GWのクリーンエネルギーフリートを形成し、原子力の安定性と水力発電の柔軟性を組み合わせ、24時間365日供給契約への入札で有利な立場に立っています。小規模な協同組合は機器購入コンソーシアムを結成することで対抗し、補修部品コストを削減しながら地域の主導権を維持しています。
ホワイトスペース・イノベーションはハイブリッド化を中心に展開しています。蓄電池インテグレーターは中落差ダムと提携してランプレートを平滑化し、周波数応答支払いを獲得しています。電解装置メーカーは余水路に隣接して設備を配置し、春の余剰放流を水素に変換しています。これらの付帯市場はコンクリート建設量よりも運用の創意工夫を評価するため、メガワット成長が緩慢であっても技術専門家にとって米国水力発電市場は魅力的であり続けています。
米国水力発電産業のリーダー企業
米国陸軍工兵隊(BPA等が運営)
Tennessee Valley Authority(TVA)
Brookfield Renewable US
Duke Energy Corporation
PacifiCorp
- *免責事項:主要選手の並び順不同

市場機会と将来展望
最も明確な余地は、河川への影響範囲を拡大せずに信頼できる出力と補助サービス価値を高める近代化とアップレートである。DOEの第247条インセンティブは、タービン、発電機、制御・自動化、およびプラント付帯設備の改修に対する近い将来の需要を生み出している。DOEは2026年4月に212施設に対する4億3,000万米ドル超の支払いに関する交渉を再開し、約5,300万米ドルの初回分の分配を開始した。この資金構造は、ランナー交換、ガバナー自動化、状態監視、デジタル制御の分野におけるベンダーの機会を支えており、特に事業者が再ライセンス取得の必要性に合わせて作業を調整する場合に効果的である。
第二の機会分野は、長時間持続型蓄電が電力系統運用においてより中心的な役割を果たすようになるにつれ、揚水発電の開発と改修である。FERCが2026年1月にワシントン州のRye Developmentによる1,200 MWのGoldendale揚水発電プロジェクトにライセンスを発行したことは、大規模プロジェクトの許認可における進展を反映しており、一方でFERCが2026年6月にワイオミング州で提案されている4 GWのSeminoe揚水発電プロジェクトの環境審査の節目を迎えたことは、スケジュールが長期化する中でも活発なパイプラインが存在することを示している。気候変動に起因する運用上の制約も、主要な連邦資産における改修需要を押し上げている。2026年5月、米国開拓局(Bureau of Reclamation)は、ミード湖の水位低下時でも発電能力を維持するため、フーバーダムの3基のタービンを広ヘッド型モデルに交換するために5,200万米ドルを支出しており、水利条件が厳しくなる中で改修エンジニアリングに注力するOEMや請負業者にとっての機会を強化している。
最近の業界動向
- 2026年5月:米国開拓局は、ミード湖の水位低下時にも運用可能な広ヘッド型モデルにフーバーダムの3基のタービンを交換するため、5,200万米ドルを支出した。この取り組みは、水利条件が厳しくなる中で、主要な連邦資産のエネルギー信頼性を支えるものであり、新規建設ではなく改修エンジニアリングとOEMの改修能力に資本を振り向けている。
- 2025年7月:Brookfield RenewableとGoogleは、米国内で最大3,000 MWの容量をカバーする水力発電に関する枠組み契約を締結した。この構造は、ディスパッチ可能なクリーン電力に対する長期的な需要を強化し、民間水力発電設備全体における再ライセンス取得、大規模改修、性能向上への投資判断を支えている。
- 2024年12月:FERCは、水質浄化法第401条に基づく水質証明について1年の期限を設定する最終規則を発行した。この規則は、再ライセンス取得の遅延の常態的な要因に対処するものであり、改修計画を立てる事業者や水力発電改修プログラムを引き受ける金融機関にとってスケジュールの明確性を改善している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートにおいて、米国水力発電市場は、米国内で稼働している水力発電設備容量として定義され、ギガワット(GW)単位で報告され、大規模設備と小規模水力発電資産の両方を反映する。
範囲の除外事項:非水力再生可能エネルギーは除外し、市場規模を機器またはサービス収益として算出することはない。これは、本市場における中核的な市場価値が設備容量(GW)で追跡されているためである。
セグメンテーション概要
- 設備容量定格別
- 大規模水力(100MW超)
- 中規模水力(10MW~100MW)
- 小規模・マイクロ水力(10MW未満)
- 技術別
- 貯水池型
- 流れ込み式
- 揚水式
- 河川内・マイクロ導水路型
- コンポーネント別(定性分析のみ)
- タービン
- 発電機
- 制御・自動化
- プラント補機設備(バランス・オブ・プラント)
- エンドユーザー別
- 電力会社(州営・公営)
- 独立系発電事業者
- 産業・自家消費用
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、稼働資産を実際の系統報告に結びつけるため、公的な容量および発電に関する背景情報から始まる。稼働中の設備群、ライセンス取得の流れ、プロジェクトパイプラインを理解するため、米国エネルギー情報局(EIA)、連邦エネルギー規制委員会(FERC)、および米国陸軍工兵隊の水力発電プログラムページなどの出典を参照した。
技術的・資産的特性を相互確認するため、国際再生可能エネルギー機関(IRENA)の統計表、国立再生可能エネルギー研究所(NREL)の刊行物、および米国地質調査所(USGS)の水資源・水文情報も、制約要因や改修活動を説明するのに有用な範囲で使用した。企業の開示資料、投資家向け説明資料、信頼性の高い報道機関の情報を用いて、主要な改修、揚水発電の新設、および廃止を検証し、その後、報道・財務データベースおよび特許データベースを選択的に用いて発表時期を確認し、所有権または資産レベルの変更を確認した。デスクリサーチの出典リストは例示的なものであり、データ収集、検証、および明確化のために他の多くの公的文書やデータセットも参照した。
一次インタビューおよび調査
一次調査は、稼働中の容量として計上されるものと、建設中または計画中の資産との区別を検証すること、および再ライセンス取得、アップレート、改修に関連する容量変化のタイミングに関する前提を確認することに重点を置いた。デスクリサーチから得られた前提が現場での実施状況と一致しない場合に修正できるよう、米国全体の電力会社チーム、独立系発電事業者、およびエンジニアリング・プロジェクト関係者と意見交換を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| 上位層:34% | 経営幹部(CXO):19% |
| 中堅層:47% | 部門・事業責任者:21% |
| 中小規模事業者:19% | マネージャー:60% |
市場規模算定と予測
中核的な規模算定は、トップダウン方式で構築されており、公的に報告された容量基準値、追跡された追加容量、アップレート、および廃止を用いて全国の稼働水力発電容量を再構築し、その後、本調査の定義(GW)に整合させて調整する。その結果は、主要プロジェクトの発表内容の抽出や、技術種別ごとの見込まれる純容量変化の確認といった、選択的なボトムアップ的近似値によって裏付けられ、最終的な合計値が確定される。
モデルにおいては、長い変数リストよりも少数の実践的な推進要因が重要であるため、米国設備群の稼働容量基準値、揚水発電プロジェクトのパイプラインおよび稼働開始時期、ライセンス更新・再ライセンス取得のスケジュール、小規模だが継続的なアップレートを生み出す改修・近代化サイクル、そして定格容量には短期的に影響しないものの引き渡しを遅らせる可能性のある干ばつや水の利用可能性に関する指標を重視した。また、資産の開発・報告方法との整合性を保つため、貯水式、流れ込み式、揚水式、および水路内・小型導水路型といった技術構成の確認も適用した。
容量の成長は、なめらかな需要曲線ではなく、限られた数のプロジェクト単位の意思決定や規制上のタイミングに大きく依存するため、予測にはシナリオ分析を用いた。正確な稼働開始日や純アップレート規模に関するギャップが存在する場合は、保守的な時期範囲を用い、その後インタビューでの意見や最近のプロジェクト進捗報告を用いて範囲を狭めた。
データ検証と更新サイクル
出力結果は、報告された全国的な容量基準値、主要プロジェクトの節目、および時間の経過における技術構成の一貫性を含む、独立した指標との反復的な相互確認を通じて検証される。既知の追加、廃止、またはアップレートで説明できない急激な増減がモデル化された年に見られる場合、入力データセットを再確認し、プロジェクトが遅延したか範囲が変更されたかを確認するため、一次調査の回答者に再度連絡することがある。
最終承認の前に、データセットと計算は複数段階の審査を経て、単位の取り扱い(GW)、タイミング、および定義上の境界が時系列全体で一貫していることを確認する。本レポートは毎年更新され、大規模な揚水発電プロジェクトの建設着手や主要な再ライセンス取得の遅延など、重大な事象が発生した場合には中間更新が行われる。提供直前には最終確認が行われ、数値が入手可能な最新の公的情報を反映していることを確認する。
Mordor Intelligenceの米国水力発電市場規模算定と他の公表推定値との比較
米国水力発電に関する公表推定値は、市場が設備容量、発電量、あるいは機器・サービス・新規建設活動に関連する収益として報告されることがあるため、一見一貫性がないように見える場合がある。また、揚水発電が全体に含まれるか、別扱いされるか、部分的に除外されるかによっても差異が生じる。
Mordor Intelligenceは、資産ごとに稼働容量の変化を追跡し、許認可およびプロジェクト進捗の確認からタイミングの前提を更新することで、2025年の総計を発電量や機器支出の指標と混同することなく、設備容量(GW)に整合させている。この差異は、小規模・マイクロ資産が完全に捕捉されているかどうか、改修の扱い方(純アップレートか総交換か)、そして大規模なスケジュール変更や政策発表の後に推定値が更新されているかどうかにも影響される。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論の限界 |
|---|---|---|
| Mordor Intelligence | USD 102.27 B (2025) | |
| 業界団体A | USD 98.60 B (2025) | 小規模・マイクロ単位を過小評価する可能性のある、より狭い稼働設備群の視点を反映することが多く、また改修を純容量変化として反映せずに交換として扱う場合がある。 |
| 大手コンサルティング会社B | USD 107.90 B (2025) | 揚水発電容量とより広範な水力関連インフラ活動を一つの総計に混合させる場合があり、容量追加を前倒しする楽観的な稼働開始時期を適用する場合がある。 |
3つの数値を比較すると、主な要因は数式上の違いではなく、範囲と単位の選択がギャップの大部分を生み出しているという点である。市場を厳密に設備容量に限定し、観測可能な追加、廃止、およびアップレートに整合させて調整すると、その結果は、読者が同じ公的指標を用いて追跡・再現できる手順にたどることができる。


レポートで回答する主要な質問
2026年時点の米国の設備水力発電容量はどのくらいですか?
全国フリートは102.72GWとなっており、前年比でわずかな成長にとどまっています。
2031年にかけての揚水発電設備容量の拡大速度はどの程度と予測されますか?
揚水発電は、系統運用者が長期蓄電サービスを評価するにつれて、年平均成長率(CAGR)2.3%を記録すると予測されています。
最も急速に資産を追加している所有権グループはどれですか?
独立系発電事業者は、既存ダムの取得と近代化によって年平均成長率(CAGR)3%で拡大しています。
第243条インセンティブは発電所のアップグレードにどのような影響を与えていますか?
プロジェクトコストの最大30%をカバーする連邦直接給付は、46施設におけるタービン、発電機、ガバナーの改修を加速させています。
企業による24時間365日クリーンエネルギー契約が水力発電を優先する理由は何ですか?
調整可能で気象に依存しない出力により、電力会社は新規ダム建設なしに24時間体制の供給義務を果たすことができます。
近代化予算に最も重くのしかかる環境コンプライアンス費用は何ですか?
魚道改修は毎年業界全体でおよそ2億4,000万米ドルのコストをもたらし、新規設備容量よりも効率化改善への資本誘導をもたらしています。
最終更新日:



