
米国個人用保護具(PPE)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
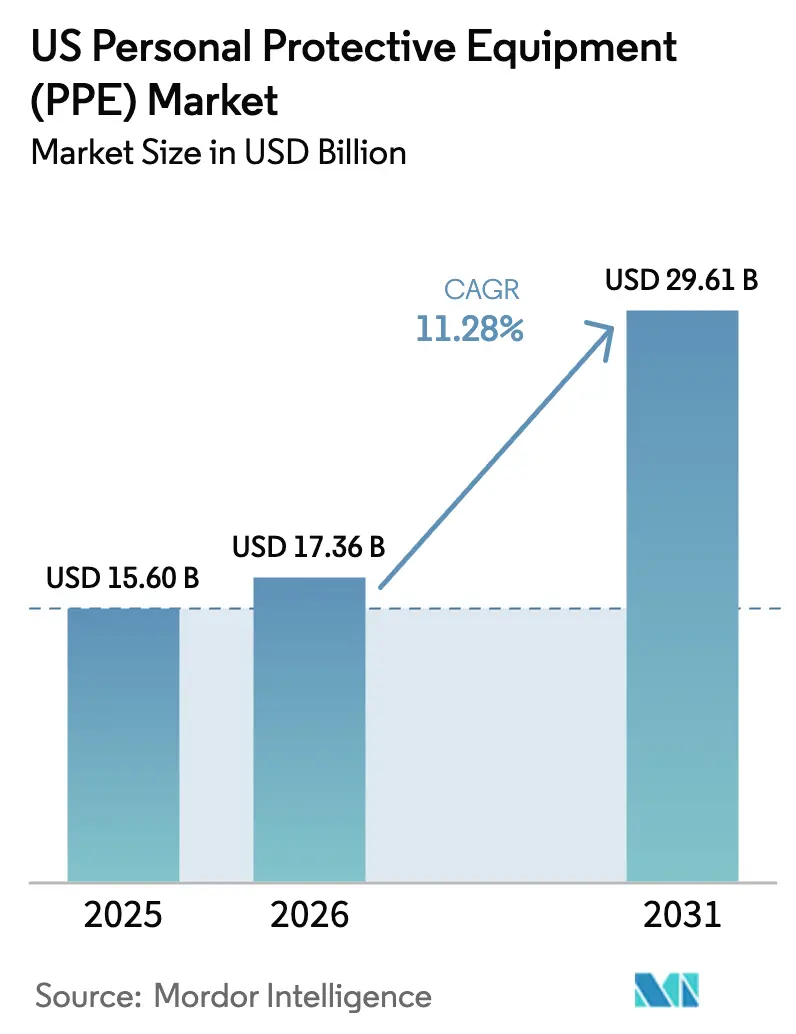
| 基準年の市場規模 (2025) | 15.6 十億米ドル |
| 市場規模 (2026) | 17.36 十億米ドル |
| 市場規模 (2031) | 29.61 十億米ドル |
| 成長率 (2026 - 2031) | 11.28 % |
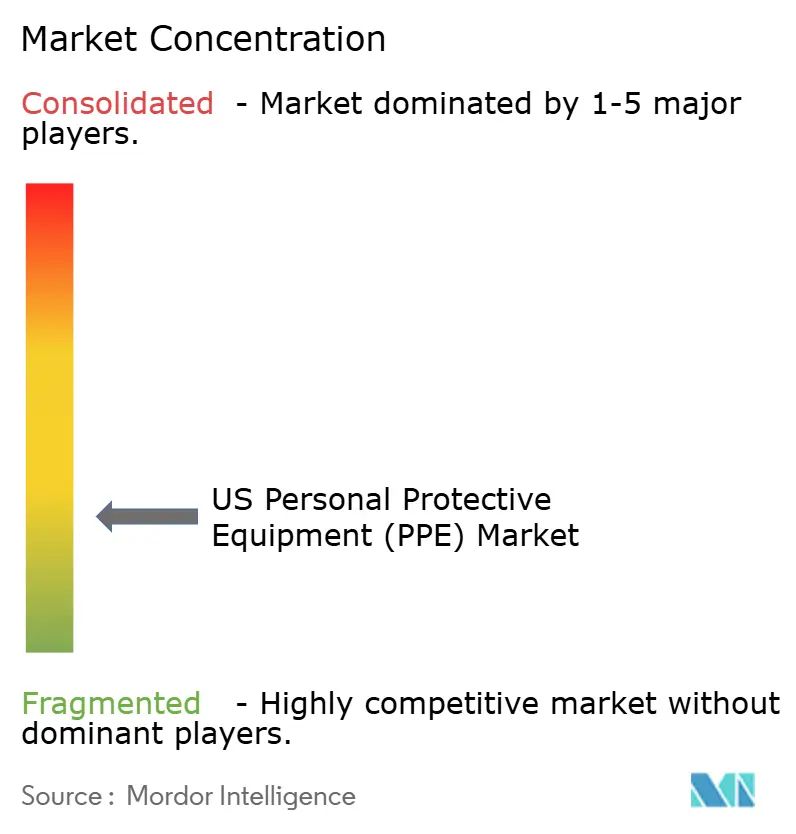
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国個人用保護具(PPE)市場分析
米国の個人用保護具市場規模は2025年にUSD 156億に達し、2026年のUSD 173億6,000万から2031年にはUSD 296億1,000万へと成長する見込みで、予測期間(2026年~2031年)のCAGRは11.28%です。OSHAの執行強化、大規模な製造業のリショアリング、コネクテッド安全技術の急速な普及がこの軌跡を支えています。厳格なコンプライアンス監督により交換サイクルが短縮され、連邦政府の「アメリカで個人用保護具を製造する(Make PPE in America)」インセンティブが調達予算を国内製造の個人用保護具(PPE)へと誘導しています。[1]出典:労働安全衛生局、「最も頻繁に引用される基準トップ10」、osha.gov同時に、気候変動に起因する山火事の多発と大型電池ギガファクトリーの拡大が、先進的な呼吸用保護具および化学物質飛沫保護具のユースケースを拡大しています。偽造品輸入への取り締まり強化と不安定な石油化学原料がコスト面での複雑さをもたらす一方、品質重視のサプライチェーンへの投資を促進しています。これらの要因が複合的に作用し、米国個人用保護具市場は2030年までにわたり安定した2桁台の金額成長を実現する位置づけにあります。
主なレポートのポイント
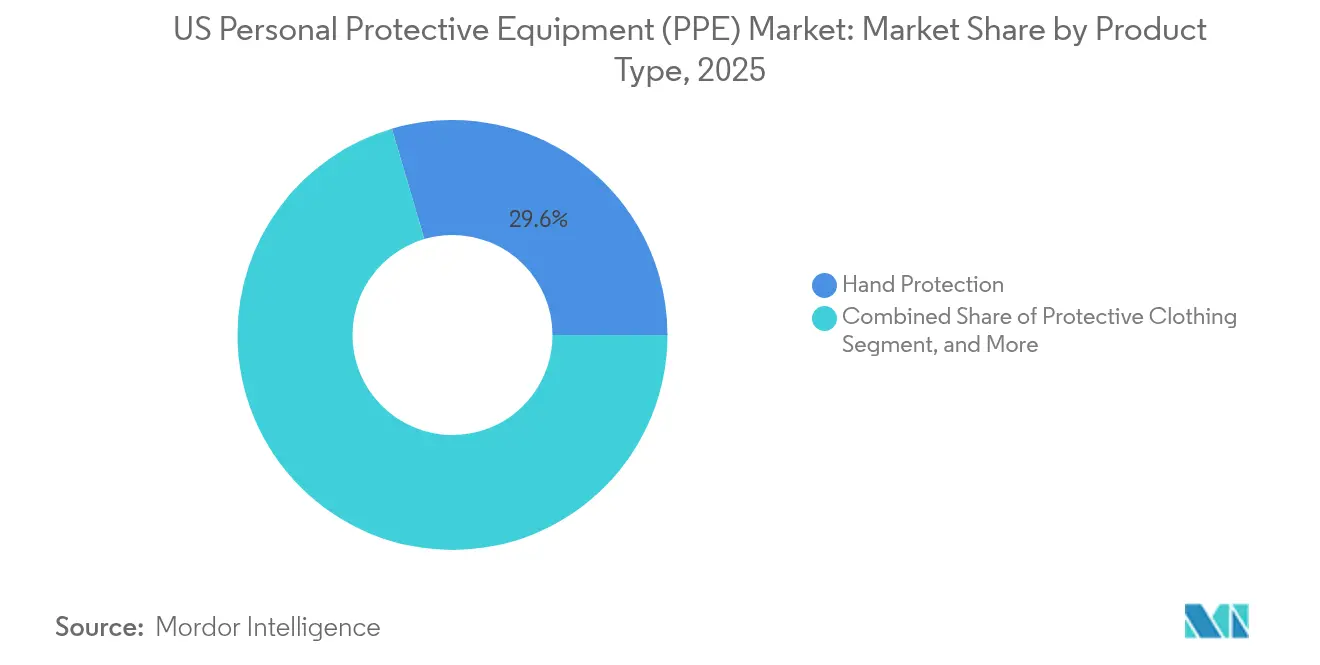
- 製品タイプ別では、手の保護具が2025年の米国個人用保護具市場シェアの29.55%を占め、呼吸用保護具は2031年までのCAGR 13.38%で最速の拡大が見込まれています。
- エンドユーザー別では、ヘルスケア・ライフサイエンスセクターが2025年の売上高シェア35.05%でリードし、リショアリングの加速に伴い製造業が2026年から2031年にかけてCAGR 12.74%で成長すると予測されています。
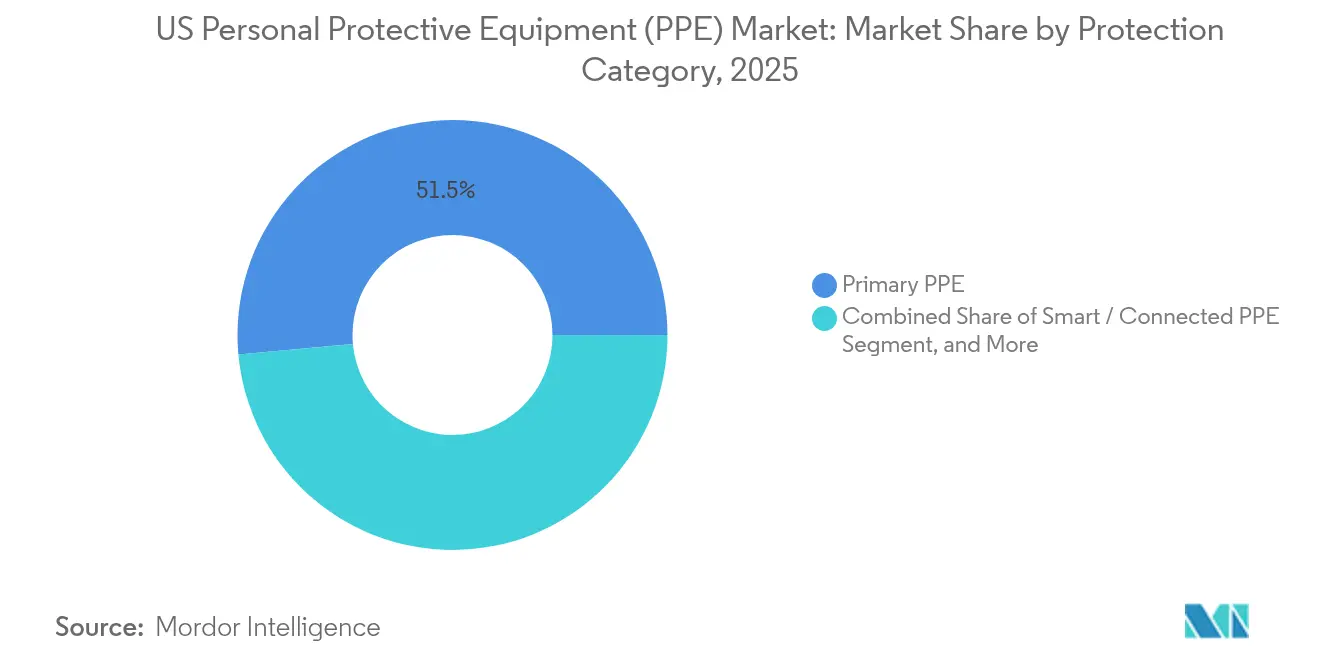
- 保護カテゴリー別では、一次PPEが2025年の米国個人用保護具市場規模の51.45%を占め、スマート/コネクテッドPPEは2031年までのCAGR 12.98%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国個人用保護具(PPE)市場のトレンドとインサイト
促進要因のインパクト分析*
| 促進要因 | (~)CAGR予測へのインパクト(%) | 地理的関連性 | インパクト期間 |
|---|---|---|---|
| OSHA執行による安全違反が交換サイクルを促進 | +2.8% | 全国、産業州に集中 | 短期(≤2年) |
| 米国オンショア製造リショアリング施策の拡大 | +2.1% | 産業中西部、南東部の製造コリドー | 中期(2~4年) |
| 高齢労働力がエルゴノミックPPEの需要を押し上げ | +1.4% | 全国、ラストベルト地域で顕著 | 長期(≥4年) |
| 山火事煙害事象の急増が呼吸用PPEの販売を促進 | +1.2% | 西部州、中西部へ拡大 | 短期(≤2年) |
| AIを活用したフィットテストプラットフォームがコンプライアンスを向上 | +0.9% | 技術先進的な大都市圏 | 中期(2~4年) |
| 電池ギガファクトリーの成長が特殊化学物質飛沫防護具を必要としている | +0.7% | 産業中西部、南東部の電池コリドー | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
OSHA執行による安全違反が交換サイクルを促進
OSHAは2024年に呼吸用保護具の違反を4番目に多い違反として挙げ、目および顔面保護具は9位に置かれており、建設業および製造業における持続的なギャップが浮き彫りになっています。2025年に最大3%の民事罰則引き上げが提案されており、コンプライアンス違反のコストが増大し、雇用主はスポット発注よりも事前の一括購入へと誘導されています。傷害率分析に基づく予測的執行により、監査の範囲がさらに広がり、交換タイムラインが加速しています。ANSIおよびNIOSHの認証規則により低品質な代替品の使用が防止され、平均販売価格が下支えされています。これらの要因が相まって、米国個人用保護具市場に安定した規制主導の需要引き込み効果をもたらし、景気循環的な需要変動を緩和しています。
米国オンショア製造リショアリング施策の拡大
2022年に約35万件の工場雇用が米国内に戻り、連邦調達優遇措置が国内PPE生産を奨励したことで、その波は2024年にかけてさらに高まりました。[2]出典:American Machinist、「2022年に米国製造業リショアリングが過去最高を記録」、americanmachinist.com設備投資も続き、3Mはネブラスカ州の製造ラインに6,700万USDを充当し、明示的に地元のPPE契約をターゲットとしました。ミシガン州、テネシー州、ジョージア州の新興電池プラントでは、リチウムイオン電池に関連する危険を軽減するために化学物質飛沫防護服と高効率呼吸用保護具の使用が求められています。リショアリングの急増は需要を米国内に再度固定し、「米国製」ラベルのプレミアム価格をサポートし、大規模産業バイヤーへの納期を短縮しています。
高齢労働力がエルゴノミックPPEの需要を押し上げ
55歳以上の労働者が工場現場の従業員に占める割合は増加しており、筋骨格系障害への脆弱性が高まっています。[3]出典:疾病管理予防センター、「高齢労働者と安全」、cdc.gov軽量手袋、調整可能なハーネス、StrongArmのエルゴスケルトンなどの補助型外骨格が不安全な姿勢を84%削減することが実証されています。雇用主は労働者補償コストの削減と従業員の在職期間延長を目的としてこのような機器を採用しています。生体情報アラートを搭載したスマートガーメントにより、疲労関連の事故が深刻化する前に管理者が介入できます。これらのニーズが、米国個人用保護具市場全体の中に高マージンのサブセグメントを創出しています。
山火事煙害事象の急増が呼吸用PPE販売を促進
カリフォルニア大学ロサンゼルス校の研究者は、2024年に屋外労働者の山火事煙害曝露件数が50%増加したと報告しました。[4]出典:カリフォルニア大学ロサンゼルス校、「山火事煙と労働者の健康」、ehs.ucla.eduカリフォルニア州はこれに対応し、大気質指数(AQI)が151を超えるすべての作業現場で呼吸用保護具の着用を義務付け、N95およびP100の発注量を即座に押し上げました。国土安全保障省(DHS)は現在、消防士による長期展開を想定した次世代の山林火災対応呼吸用保護具の開発を進めています。シカゴにまで達する煙霧は、気候変動に関連する危険が呼吸リスクの地理的基準をいかに再定義しているかを示しており、需要は従来のリスク集中地域を超えて拡大し、全国的な製品消費を加速させています。
抑制要因のインパクト分析*
| 抑制要因 | (~)CAGR予測へのインパクト(%) | 地理的関連性 | インパクト期間 |
|---|---|---|---|
| 石油化学原料価格の変動による材料費の高騰 | -1.8% | 全国、メキシコ湾岸生産地域で顕著 | 短期(≤2年) |
| 偽造輸入品によるブランドPPEシェアの希薄化 | -1.2% | 港湾都市、電子商取引配送ネットワーク | 中期(2~4年) |
| エンドユーザーの「PPE疲労」が非規制セクターでのコンプライアンスを低下 | -0.9% | サービスセクター、中小企業集積地域 | 短期(≤2年) |
| 深刻な労働力不足が国内生産規模の拡大を制限 | -0.7% | 製造地域、熟練労働市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
石油化学フィードストック価格の変動による材料費高騰
2024年のポリプロピレンおよびニトリルゴムの25~30%の価格変動により、使い捨て手袋およびマスクのマージンが圧縮されました。Cardinal Healthは最新の10-Kにおいて原材料の価格変動を主要な収益リスクとして特定しました。DuPontも同様に、急騰する原料費を相殺するための値上げ後に販売量が縮小したことを挙げており、限定的な価格転嫁の弾力性を強調しています。[5]出典:Cardinal Health、「Form 10-K」、sec.govそのため、国内サプライヤーは樹脂リスクをヘッジするか、収益性を守るために再使用可能な製品ラインへと方向転換する必要があります。
偽造輸入品によるブランドPPEシェアの希薄化
米国税関・国境取締局(CBP)は2024年度に1,200万USD超の偽造安全製品を押収し、前年比23%増となりました。粗悪な模造品は労働者の健康を脅かし、正規ブランドへの信頼を損ないます。DuPontの中国企業に対する国際貿易委員会(ITC)への申し立ては、関与する重大な法的影響を示しています。堅牢な審査プロセスを欠く小売業者や中小請負業者が主な標的となっており、強化された取り締まりにもかかわらずグレーマーケットへの流入が続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:手の保護具が呼吸用保護具の急増の中で優位性を維持
手の保護具は2025年の米国個人用保護具市場シェアの29.55%を占め、建設、ヘルスケア、自動車組立にわたる普遍的な使用によって支えられています。使い捨てニトリル手袋が日常的な消費パターンを支配し、耐切創性および耐化学物質性バリアントが特殊ニッチを担っています。頻繁な交換サイクルと汚染に対する懸念により製品の回転率が高く、基盤となる収益が安定しています。呼吸用保護具は規模は小さいものの、2031年までのCAGR 13.38%を記録する見込みで、カテゴリー内で最速の成長を示しています。山火事煙害の義務規定、電池プラントの危険、OSHAの取り締まり強化が相まって、ハーフマスクエラストマーおよび電動送風呼吸用保護具の使用を推進しています。保護衣はリショアリング、特に防沫性カバーオールを要求する電池および半導体クリーンルームから漸進的な恩恵を受けています。
スマートウェアラブルや外骨格を含むその他の製品タイプの米国個人用保護具市場規模は比較的小さいものの、雇用主が技術豊富なソリューションを試験導入する中で市場を上回る勢いを示しています。目・顔面保護具はOSHAの引用リストへの掲載を受けて新たな注目を集め、絶縁性バイザーおよび防曇ゴーグルの採用が進んでいます。保護靴は建設雇用を持続させる連邦インフラ支出に伴って成長しています。サブセグメント全体にわたり、ANSIおよびNIOSHの基準が品質ベンチマークを固定し、米国の生産者が価格プレミアムを獲得しながら低品質の輸入品を抑止できるようにしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能


エンドユーザー別:ヘルスケアがリードし製造業が加速
ヘルスケア・ライフサイエンスは2025年の売上高の35.05%を占め、感染管理プロトコルの持続と、より多くの臨床的接点を必要とする高齢化人口を反映しています。病院購買コンソーシアムは手袋、ガウン、N95の一括契約を好み、安定した数量を確保しています。一方、金属、電子機器、急成長する電池組立を含む製造業は2031年までのCAGR 12.74%(最高値)を記録すると予想されています。リショアリングにより、化学物質飛沫防護服、聴覚保護具、耐切創性手袋の受注が中西部および南東部の工場に集中しています。建設業はハードハット、高視認性アパレル、スチールトゥブーツを必要とする長年の公共事業プログラムに乗り、安定した購買層であり続けています。
食品・飲料加工業者はエアロゾル化した汚染物質を軽減するために呼吸要件を強化しており、石油・ガス事業者はシェールおよびオフショアサイト向けに難燃性アパレルを要求しています。電力・エネルギーセクター(特に再生可能エネルギーに注力する分野)では、タービン技術者を守るために墜落防止システムを導入しています。公共安全・第一応答者は連邦助成金を活用してバンカーギアと自給式呼吸器(SCBA)を調達しています。鉱業・金属業は耐摩耗性および衝撃吸収キットを作業員に支給していますが、製品数量は大規模業種のそれを下回っています。コンプライアンスの厳格さと危険強度はセグメントによって異なりますが、すべてのセグメントが総体として米国個人用保護具市場の広がりを強化しています。
保護カテゴリー別:一次PPEが安定、スマート機器が急増
一次PPEは2025年に51.45%のシェアで引き続き優位を占め、物理的・化学的・生物学的脅威を直接遮断する手袋、ヘルメット、呼吸用保護具などの必需品をカバーしています。製品需要は雇用水準と連動して予測可能に推移し、収益の礎としての役割を強化しています。二次PPEアイテム(ガウン、スリーブカバー、シューガードなど)は、特に実験室および食品加工施設などの無菌環境を補完しています。スマート/コネクテッドPPEは小さいベースからのスタートですが、2031年までのCAGR 12.98%で成長することが見込まれています。製品にはリアルタイム曝露ログ、ジオフェンシング、疲労アラート用のセンサーが組み込まれており、データ駆動型の安全管理を通じて雇用主のROIを向上させます。
コネクテッド製品に関する米国個人用保護具市場規模は、保険会社がデジタル検証されたコンプライアンスに対して保険料の割引を提供するにつれて加速することが期待されています。初期導入ではFORXAIスマートミラーの出力を基幹業務(ERP)ダッシュボードに統合し、自動化されたメンテナンスと補充トリガーを実現しています。外骨格が運動支援を提供し、高齢または高繰り返し作業の労働者における傷害発生率を低下させています。規制当局はセンサー搭載機器の検証プロトコルを策定中であり、この動きが調達基準を標準化し、さらに採用を触媒することになります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能
地域分析
製造業のリショアリングにより、中西部および南東部でPPEの新規需要が集中しており、自動車、家電、電池メーカーが生産量を増やしています。ミシガン州とテネシー州の自動車ハブでは、電気自動車組立ラインに向けた高耐切創性手袋と化学物質飛沫スーツが好まれています。メキシコ湾岸は石油化学主導の需要の要となっていますが、原料価格の変動により流通業者のマージンが圧迫されています。山火事リスクの高い西部州では呼吸用保護具の需要が高く、カリフォルニア州のAQI連動の呼吸用保護具規則がN95注文の即時急増を引き起こしています。グレートプレーンズへの煙霧の流入により、以前は不要とされていた呼吸用保護具を物流デポが在庫として保有することが求められています。
北東部の大都市圏はスマートPPEの統合において先行しており、高密度なヘルスケアネットワークと技術リテラシーの高い労働力を活用しています。ボストンとフィラデルフィアの病院では臨床医の疲労をモニタリングするための生体情報ガーメントを試験導入しており、バイオテクノロジーのクリーンルームではアイソレーターグローブボックスのプロトコルが強化されています。テキサス州とルイジアナ州は製油所とLNG輸出ターミナルへの大規模投資により、H₂S環境向けの圧力定格を持つ難燃性アパレルとSCBAの安定した発注を維持しています。バージニア州の造船所からニューメキシコ州のミサイル試験場に至る連邦施設では、プレミアム価格を要求する厳格なMIL-STD準拠の装備を指定しています。
州ごとの規制が異なることでコンプライアンスの引き金となる要件のパッチワークが生じています。大気質と労働者の熱曝露に関するカリフォルニア州のより厳格な基準は連邦基準を超えており、地域の需要弾力性を増幅させています。一方、南東部の労働権(Right-to-Work)州はコスト効率の良いソリューションを優先しながらも、連邦補助金の対象となるために米国製の機器を採用しています。このモザイク状の状況はサプライヤーに対して機動性の高い在庫管理と地域別マーケティングを求めますが、分散した拠点は最終的に米国個人用保護具市場の総アドレス可能なボリュームを広げています。
規制環境
米国のPPE市場は、OSHAの職場規則(呼吸保護基準29 CFR 1910.134を含む)を中心とした複数機関にわたる枠組みの下で運営されており、製品性能や認証はNIOSHプログラムおよび広く採用されているコンセンサス標準に基づいている。2026年6月、OSHAは呼吸保護要件に影響を与える改訂案を提示し、特定のフィルタリング式防護マスク(FFR)およびルーズフィッティング型電動式空気清浄呼吸器(PAPR)に関する医学的評価要件の変更を含む複数の化学物質特有基準にわたる更新案を提案した。これらの措置は、産業および建設現場全体でのコンプライアンス主導の交換・記録サイクルを強化している。
医療分野を対象とした調達政策も、国内調達に向けて厳格化が進んでいる。2026年1月、CMS(医療保険・医療扶助サービスセンター)は、参加病院向けの国内PPE調達アプローチに関する意見を求める規則制定前予告(ANPRM)を発表し、より広範な「Make PPE in America」政策方針と整合させた。2026年5月、米国退役軍人省はMake PPE in America法に基づく国内調達要件を実施するためのクラス偏差を発行し、サプライヤー資格、契約、および在庫戦略を国内製造のPPEへ移行させ得る、より明確な連邦調達手段を生み出した。
競争環境
Honeywellが2024年11月にPPE事業をProtective Industrial Productsに13億3,000万USDで売却したことで、市場の統合が加速しました。この取引によりHoneywellはオートメーションおよび航空宇宙に注力する方向に再編され、一方でProtective Industrial Productsは手袋とハードハットのサプライヤーとして最上位層に躍進しました。AnsellによるKimberly-ClarkのPPE部門の6億4,000万USDでの買収は、ヘルスケア分野での優位性を産業チャネルにまで拡大しました。MSA SafetyによるM&C TechGroupの2億USDでの買収は、次世代電池プラントの要件に対応するガス検知機能を追加しました。これらの動きは戦略的なシフトを強調しています:スケールと専門化が単純な製品の幅よりも重視されるようになっています。
技術は中心的な差別化要因です。3Mのネブラスカ州への6,700万USDの設備投資は、コネクテッド呼吸用保護具プラットフォームと高速成型ラインを融合し、国内バイヤーへのリードタイムを短縮しています。DuPontの積極的な知的財産権執行により、偽造品による侵食から高マージンのタイベック(Tyvek)ガーメントの防御が図られています。スタートアップ企業はAIとウェアラブルを活用して既存大手に挑戦しており、StrongArmの外骨格アナリティクスは傷害削減を目指す物流大手を引き付けています。ただし参入障壁は依然として高く、ANSI、NIOSH、FDAの認証が承認サイクルを長期化させ、複数拠点での審査が可能な資本力のある企業が有利な立場にあります。
国内調達は、新型コロナウイルス感染症(COVID-19)パンデミック時に露呈した輸入依存のサプライチェーンから連邦バイヤーが離れるにつれて、戦略的重要性を取り戻しています。米国内にニトリルまたはメルトブローン設備を保有するプレイヤーは価格プレミアムと調達優遇ポイントを確保しています。同時に、偽造品の取り締まり強化により信頼されるブランドが底上げされ、バイヤーは検証済みのシリアル化プログラムを持つ確立されたブランドへと誘導されています。
米国個人用保護具(PPE)業界リーダー
3M Company
Honeywell International Inc.
Ansell Limited
Kimberly-Clark Corporation
MSA Safety Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
国内調達メカニズムは、サプライヤーが米国原産のコンプライアンス適合サプライを証明し、審査済みの品質システムを維持し、連邦および病院チャネル全体での機関契約ワークフローを支援する余地を生み出している。CMSは2026年1月、病院向けの国内PPE調達コンセプトに関する意見募集によって政策の道筋を開き、退役軍人省はMake PPE in America法に紐づく2026年5月のクラス偏差を通じて実施へと移行した。これらの動きは、認証済みの呼吸保護・バリア製品と、追跡可能性、模倣品対策、契約対応可能な物流を組み合わせられるベンダーに有利に働き、特に供給の安全性要件を制度化しつつある医療・公共部門の需要層において顕著である。
雇用主がコンプライアンス支援、フィット検証、暴露記録、傷害削減といった成果を購入するようになる中、技術対応型および特殊PPEも注目を集めている。隔離ガウンおよび呼吸器フィットに関する基準に関連するNIOSHの取り組みは、高性能製品に対するより一貫した評価基準の設定を支援しており、メーカーは差別化された安全製品ポートフォリオへの投資を続けている。例えば3Mは、コネクテッドおよび高性能PPEにおけるより速い更新サイクルを目指す多年度のR&D推進(35億米ドルの投資および2028年までのパイプライン目標を含む)を概説しており、一方MSA Safetyは、PPEを監視やより広範な作業現場安全システムと組み合わせる携帯型ガス検知および墜落防止分野を重視している。
最近の業界動向
- 2026年7月:この調達により、強化されたPPEに対する政府需要が拡大する。この契約は、軍事安全分野における3Mの役割を強固にし、国内PPE供給の安定性を支える。
- 2026年7月:この契約により、軍事用呼吸保護需要が拡大し、備蓄に影響を与える可能性がある。この協定は、3Mの統合安全生態系および長期サイクルの軍事調達への関与を強化する。
- 2026年3月:Madison Fire & Rescueを買収し、主要な消防・安全ベンチャーを設立するという確定契約は、PPE生態系を拡大する。この動きは、ジョイントベンチャーを通じた特定の安全分野への転換を示し、消防、救助、およびコネクテッド安全能力を拡大する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場は、職場および公共安全上の危険への暴露を低減するために米国内で使用販売される個人用保護具の価値として定義され、産業および医療環境で使用される一般的な保護製品を対象とする。
対象範囲外:保護のために設計または認証されていない一般作業着、およびフィットテスト、トレーニング、機器保守などのサービスは除外する。
セグメンテーション概要
- 製品タイプ別
- 手の保護具
- 保護衣
- 呼吸用保護具
- 保護靴
- 目・顔面保護具
- その他の製品タイプ
- エンドユーザー別
- ヘルスケア・ライフサイエンス
- 建設
- 石油・ガス/石油化学
- 製造業(離散型および連続型プロセス)
- 食品・飲料
- 鉱業・金属
- 電力・エネルギー(再生可能エネルギーを含む)
- 公共安全・第一応答者
- その他のエンドユーザー
- 保護カテゴリー別
- 一次(直接接触)PPE
- 二次(汚染バリア)PPE
- スマート/コネクテッドPPE
データソース、市場規模算定、および検証
文献調査
文献調査は、市場の境界を設定し、需要層を把握し、時系列で検証可能な基準指標を収集するために使用された。主に、OSHAの基準および執行資料、呼吸保護に関するNIOSHおよびCDCの指針、米国労働統計局の雇用および傷害データ、米国商務省センサス局の製造・貿易統計、およびUSITCの輸出入統計などの公的・公式資料に依拠した。
これらの情報を活用可能な規模算定インプットに転換するため、企業の開示資料および投資家向け説明資料、業界団体・標準化団体の刊行物(例えば、ANSI関連の安全基準)、および供給可用性や価格変動に関する信頼性の高い報道もレビューした。必要に応じて、企業財務・インテリジェンス、特許検索、および出荷レベルの輸出入確認のために有料サブスクリプションを利用し、方向性の動きを検証した。ここに記載した情報源は例示的なものであり、データ収集、検証、明確化のために他にも多数の公開情報源が使用された。
一次インタビューおよび調査
一次調査は、二次資料で確認した内容を検証し、交換サイクル、製品ミックスの変化、チャネル価格設定など、公開データでは通常見えないギャップを埋めるために実施された。建設、製造、医療などの分野におけるメーカー、流通業者、安全管理者、調達担当者、利用者組織を含むバリューチェーン全体の関係者と意見交換を行い、単一業界の偏りを避けるために米国の主要地域全体で見解のバランスを取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:37% | CXO:13% |
| ミドルティア:45% | 職能/部門責任者:31% |
| 中小企業:18% | マネージャー:56% |
市場規模算定と予測
市場規模算定は、高リスク産業の雇用、安全事故発生指標、製品別使用強度に関する仮定を用いて、米国の職業暴露およびコンプライアンス主導の需要層を再構築するトップダウン方式から始まった。この構築後、サプライヤー収益サンプリング、流通チャネル確認、推定量に平均販売単価を乗じたサンプリングなど、選択的なボトムアップ推計を用いて総計を検証し、全体的な水準とミックスの調整に役立てた。
PPE集約型分野の労働力数、製品タイプ別(例えば呼吸器と手袋)の交換頻度、主要カテゴリーの輸入依存度、原材料価格圧力に関連する価格変動、規制対象施設におけるコネクテッドPPEの採用状況など、いくつかの実務的インプットがモデルの指針となった。変数を明確に観測できない場合は、インタビューで得られた範囲を用いて絞り込み、その後貿易動向および調達行動との相互確認によって精緻化した。予測は、周期性を示すカテゴリー向けの短期時系列平滑化を組み合わせたシナリオ分析を用いて構築され、その後、執行強度、産業活動、医療の備え支出の予想される変化に基づいて調整された。
データ検証と更新サイクル
検証は、単一のデータストリームが結果を左右しないよう、繰り返しの相互確認によって行われた。モデルの出力は、輸出入の方向性、製造活動、安全コンプライアンストリガーなどの独立した指標と比較され、異常な変動については、明確な説明が見つかるか、仮定が改訂されるまでレビューされた。
承認前には、製品タイプおよびエンドユーザー別の範囲確認を含む複数段階のアナリストレビューが行われ、その後、差異が大きいままの場合は選定されたインタビュー対象者への再接触が実施された。レポートは毎年更新され、需要や価格を変動させ得る重要な事象が発生した場合には、中間更新も行われる。提供直前には、最新の見解をクライアントに提供できるよう、新たなレビューが実施される。
Mordor Intelligenceの米国個人用保護具(PPE)市場規模と他の公表推計との比較
米国PPEの公表市場規模は、対象範囲および集計ロジックが小さいながらも重要な形で変動するため、一致しないことが多い。最大の差異は通常、何がPPEとみなされ何が隣接する作業着とみなされるか、医療分野が完全に含まれているかどうか、および価格変動時の価格処理方法から生じる。
実務上、ギャップは、出荷価値とエンドユーザー消費価値の混同、積極的な交換サイクルと保守的な交換サイクルの使用、および輸入品に対する異なるタイミングでの通貨処理からも生じる。もう一つの一般的な理由は更新頻度であり、パンデミックによる需要、在庫積み上げ、流通業者の在庫に関する古い仮定が本来よりも長く数値に残ることがあり、それが現在の年の起点を変化させる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 15.60 B (2025) | |
| 業界レポートA | USD 20.84 B (2024) | この推計はより早い年から始まっているように見え、より広範な安全関連カテゴリーを含む可能性があり、その値は非認証の作業着や隣接製品を組み込むより広範な消費バスケットに近いと考えられる。 |
| 業界レポートB | USD 25.00 B (2024) | この数値は、より広範な定義と、医療・産業分野の再補充に関するより拡張的な仮定セットによって生じている可能性が高く、短期的な需要急増と安定的な交換需要を分離していない可能性がある。 |
3つの数値間の差異は主に、製品範囲の選択、短期的な需要急増の扱い、および年をまたいだ価格の正規化方法によって説明される。Mordor Intelligenceが採用する手法では、対象を認証済みの保護カテゴリーに限定し、貿易およびチャネル指標と交換ロジックを照合することで、推計の再現性および検証可能性を維持している。


レポートで回答される主要な質問
米国個人用保護具市場の2026年の規模はどのくらいですか?
米国個人用保護具市場の規模は2026年にUSD 173億6,000万で、2031年までのCAGR見通しは11.28%です。
最も急速に成長している製品カテゴリーはどれですか?
呼吸用保護具は2031年までのCAGR 13.38%で成長する見込みで、山火事煙害規制と電池プラントの要件がその原動力です。
製造業のリショアリングがPPE需要にとって重要なのはなぜですか?
約35万件の雇用が米国の工場に戻り、中西部および南東部の新工場において手袋、呼吸用保護具、化学物質飛沫防護服への集中的な需要が生まれています。
スマートPPEは将来の成長においてどのような役割を果たしますか?
スマート/コネクテッドPPEはリアルタイムコンプライアンス向けのセンサーを搭載しており、CAGR 12.98%で成長し、従来カテゴリーを凌駕することが期待されています。
偽造輸入品は市場にどのような影響を与えていますか?
米国税関・国境取締局(CBP)は2024年に偽造PPEの押収件数が23%増加したと報告しており、正規ブランドを損ない、サプライチェーンの検証強化を促しています。
現在販売を支配しているエンドユーザーセグメントはどれですか?
ヘルスケア・ライフサイエンスが2025年売上高の35.05%を占め、感染管理プロトコルと高い処置件数によって牽引されています。
最終更新日:



