
米国植物性サプリメント市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
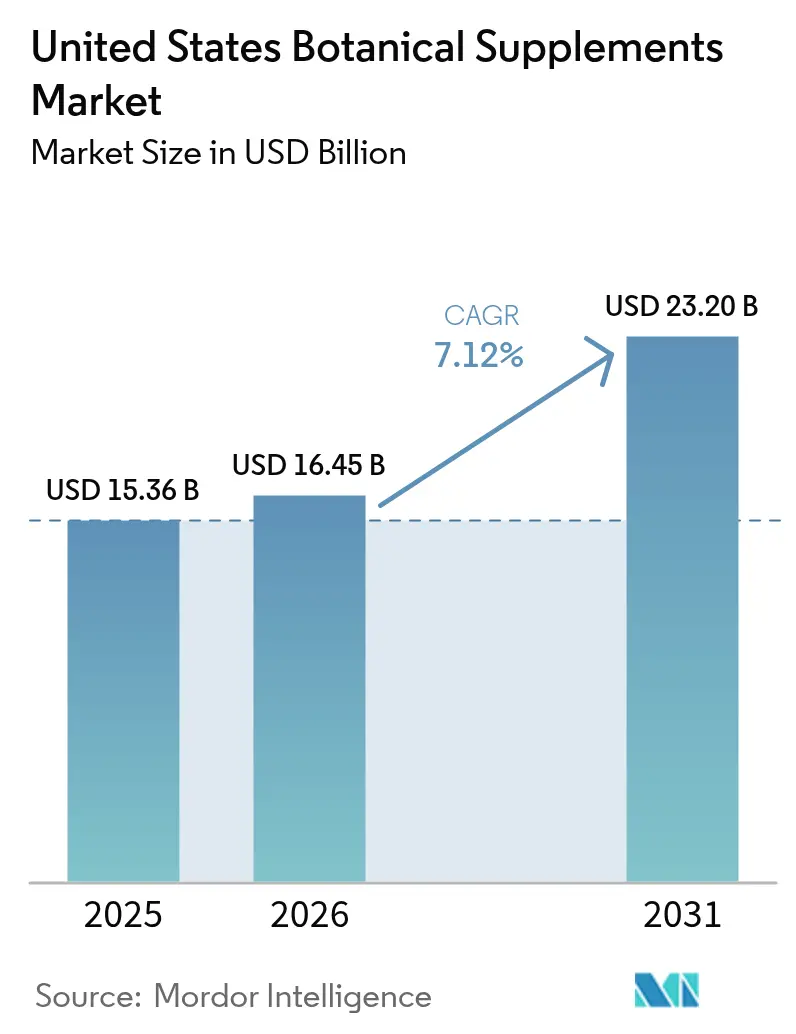
| 基準年の市場規模 (2025) | 15.36 十億米ドル |
| 市場規模 (2026) | 16.45 十億米ドル |
| 市場規模 (2031) | 23.2 十億米ドル |
| Growth Rate (2026 - 2031) | 7.12 % |
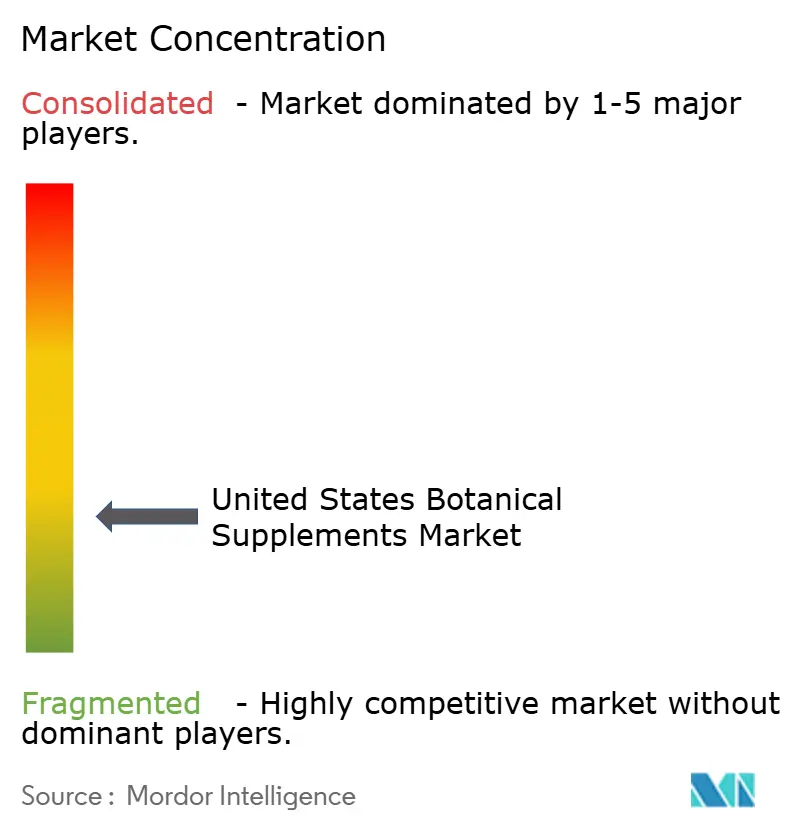
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国植物性サプリメント市場分析
米国の植物性サプリメント市場は、2025年のUSD 153.6億から2026年にはUSD 164.5億へと成長し、2026年〜2031年にかけて7.12%のCAGRで2031年にはUSD 232億に達する見込みです。市場成長は、科学的に検証された植物由来治療薬に対する消費者の信頼向上、アシュワガンダやクルクミンなどの成分を支持する臨床研究の拡大、および規制監視の強化によって牽引されています。消費者の嗜好は、ウェルネストレンドおよびソーシャルメディアの影響を受け、伝統的な植物知識と科学的検証を組み合わせた製品へとシフトしています。新規栄養成分届出および植物性医薬品承認経路に関するFDA(米国食品医薬品局)のガイドラインは、品質基準を強化すると同時に、包括的な品質管理システムを持つ企業の信頼性を確立しました[1]出典:米国食品医薬品局、「新規栄養成分届出草案ガイダンス」、fda.gov。輸入植物性原材料のサプライチェーン上の課題は、製品の真正性と効力を確保できる垂直統合企業の優位性を浮き彫りにしています。
主要レポートの要点
- 剤形別では、錠剤が2025年の米国植物性サプリメント市場シェアの33.74%を占めてトップとなり、グミ・チュアブルは2031年にかけて8.88%のCAGRで拡大する見込みです。
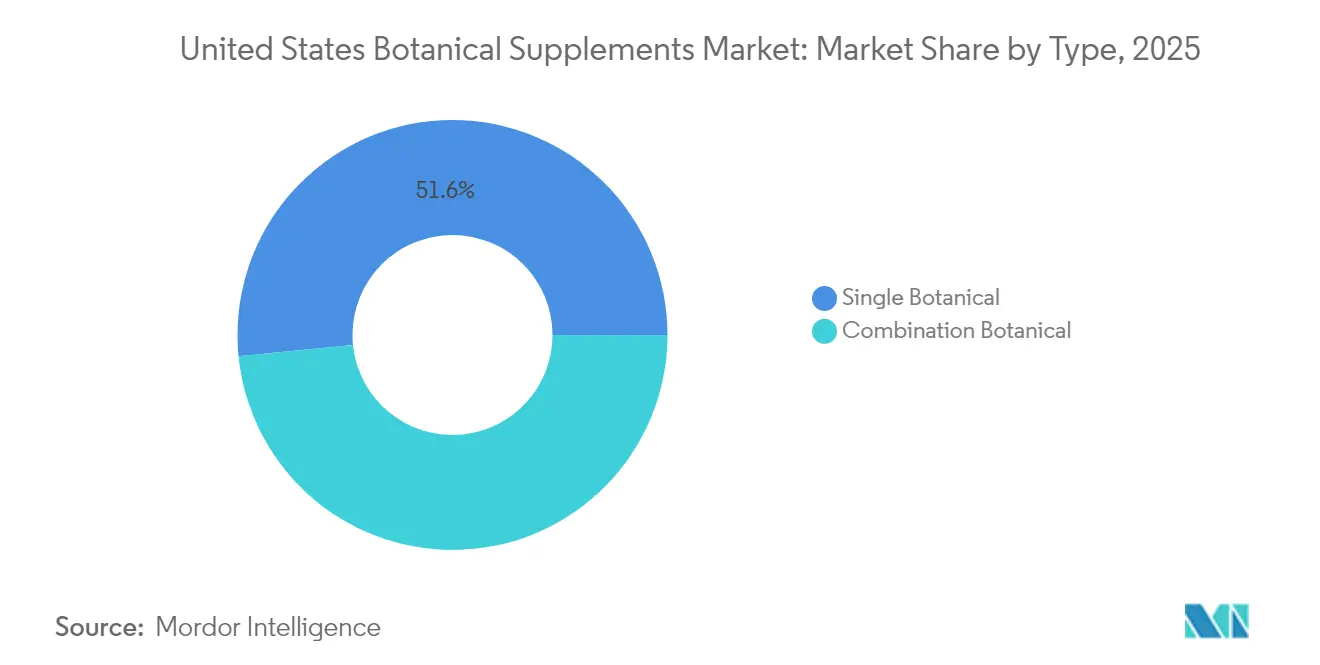
- タイプ別では、単一植物性が2025年の米国植物性サプリメント市場規模の51.58%を占め、複合植物性は2031年にかけて8.63%のCAGRで成長する見込みです。
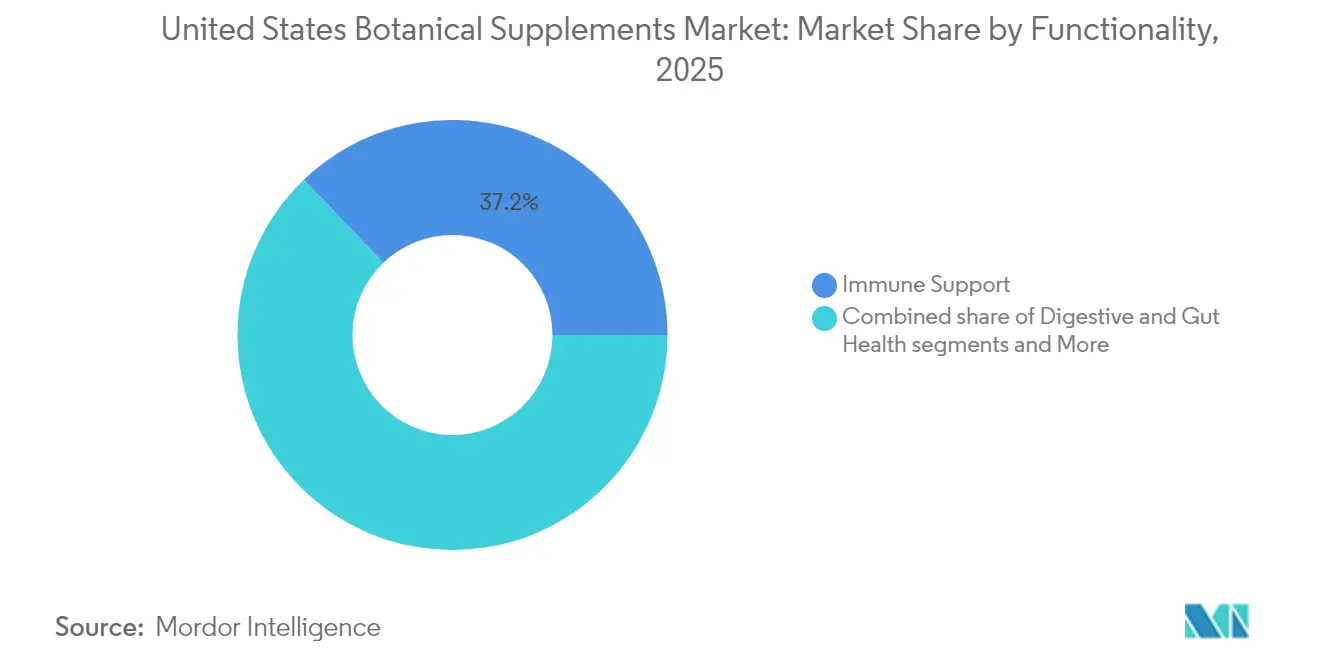
- 機能別では、免疫サポートが2025年の米国植物性サプリメント市場規模の37.15%を占め、ストレス・睡眠・認知健康は2031年にかけて8.05%のCAGRで拡大しています。
- 流通チャネル別では、専門店・健康食品店が2025年に35.66%の収益シェアを保持し、オンライン小売が2031年にかけて7.74%という最速の予測CAGRを記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国植物性サプリメント市場のトレンドとインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ホリスティック・ウェルネスアプローチおよび伝統的医療慣行に対する消費者関心の高まり | +1.8% | 健康意識の高い大都市圏に集中した全国規模 | 中期(2〜4年) |
| 著名人やソーシャルメディアインフルエンサーによるハーブ製品の推薦 | +0.9% | 若年層に高い影響を持つ全国規模 | 短期(2年以内) |
| 合成化合物の代替としての植物由来成分への消費者嗜好のシフト | +1.5% | 沿岸地域のプレミアム市場に集中した全国規模 | 長期(4年以上) |
| 拡大する高齢者層が慢性疾患管理のための自然由来の代替手段を求めている | +1.2% | 高齢化人口集中地域に集中した全国規模 | 長期(4年以上) |
| 科学的研究および臨床試験が植物性成分の有効性を実証 | +1.1% | 医療システムにおける機関採用に集中した全国規模 | 中期(2〜4年) |
| 規制監視の強化および植物性成分基準に対するFDAの支援 | +1.0% | 主要サプリメントメーカーおよび研究機関が集中する地域に重点を置いた全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ホリスティック・ウェルネスアプローチおよび伝統的医療慣行に対する消費者関心の高まり
伝統医学と現代ウェルネス慣行の統合が植物性サプリメントへの大きな需要を牽引しており、消費者は従来の医療アプローチに代わる選択肢をますます求めています。栄養責任評議会(CRN)2023年調査によると、米国の成人の74%が栄養補助食品を利用しています[2]出典:栄養責任評議会(CRN)、「2023年CRN消費者栄養補助食品調査」、www.crnusa.org。企業は数百年の歴史を持つアーユルヴェーダおよび中医学の原則を取り入れながら、厳格な現代の品質基準と安全プロトコルを遵守し、製品をプレミアム市場セグメントに位置づけることを可能にしています。健康意識の高い都市部における可処分所得の上昇が市場拡大を引き続き支援する一方、FDAによる植物性医薬品の認定が医療専門家間での信頼性と受容性を高めています。透明性のある調達慣行、文書化されたサプライチェーン、科学的に実証された有効性を通じて製品の真正性を効果的に証明する企業は、デジタルコマースプラットフォームおよびソーシャルメディアチャネル全体にわたって、小売棚での優位な位置づけとオンライン視認性の向上を獲得しています。
著名人やソーシャルメディアインフルエンサーによるハーブ製品の推薦
ソーシャルメディアは植物性製品の主流への普及を牽引しており、特に従来の医療アドバイスよりも仲間の推薦を重視する若年消費者に影響を与えています。ソーシャルプラットフォームにおけるインフルエンサーの推薦が製品認知と売上を拡大しており、InstagramやTikTokが主要チャネルとなっています。このトレンドは機会と課題の両面をもたらしており、規制当局がソーシャルメディア上の健康効能に関する主張への監視を強化しています。FDAによるサプリメントマーケティングの監視が強まり、企業は包括的なコンプライアンスプロトコルの実施を求められています。インフルエンサーパートナーシップとFDAのコンプライアンス要件を効果的に両立させる企業は、確立された法的枠組みと透明なマーケティング慣行を通じて競争優位を獲得しています。著名人の推薦は、ソーシャルメディアへの訴求力と使いやすさを兼ね備えたファンクショナルグミなどのプレミアム植物性製品の人気を著しく高めています。インフルエンサー主導の市場セグメントは依然として変動しやすく、製品需要は確立された臨床的エビデンスではなくトレンドの健康トピックに基づいてシフトするため、長期的な市場安定性と消費者維持に不確実性をもたらしています。
合成化合物の代替としての植物由来成分への消費者嗜好のシフト
植物由来製品への嗜好の高まりはサプリメント市場にも広がっており、消費者は成分の原産地、製造方法、サプライチェーンの透明性を徹底的に検討しています。このトレンドは植物性抽出技術の大幅な進歩を促し、合成添加物を最小限に抑えた処方への需要を高めています。企業は、消費者の加工純度への要求に応えるため、化学溶媒を使用せずに生理活性化合物を維持する超臨界CO2抽出や超音波補助技術など、改善された抽出方法を採用しています。オーガニック認証、持続可能な調達慣行、フェアトレードパートナーシップは主要な市場差別化要因となっており、消費者は厳格な環境・倫理基準を満たす植物性製品に対してより高い価格を受け入れています。植物由来トレンドはまた、アジア、アフリカ、南アメリカなどの地域における伝統医学の植物性成分への関心を高め、詳細な文書、科学的検証、透明な調達情報を通じてこれらの成分を効果的に導入し消費者に教育できる企業に機会をもたらしています。
拡大する高齢者層が慢性疾患管理のための自然由来の代替手段を求めている
米国の高齢化人口は、従来の医薬品と比較して副作用が少ない、加齢に関連した健康上の懸念に対処する植物性サプリメントへの需要を牽引しています。米国統計局によると、65歳以上の人口は2020年から2023年にかけて9.4%増加し、全国で約5,920万人に達しました[3]出典:米国統計局、「高齢者人口はほぼすべての米国大都市圏で増加」、census.gov。この成長はテキサス州イーグルパスを除く米国のすべての大都市圏で生じました。高齢消費者は、認知機能、記憶力強化、精神的明晰さ、関節の健康、可動性、柔軟性、および免疫システムの維持をサポートする植物性サプリメントを求めており、これらのカテゴリーでの製品開発が拡大しています。医療提供者は慢性疾患の補完的治療法および全体的な健康維持として植物性サプリメントをますます受け入れており、以前は処方薬のみを使用していた高齢者の間での信頼性を高めています。この年齢層の可処分所得と予防医療への重点は、炎症、骨密度、心血管の健康など特定の加齢関連疾患をターゲットにしたプレミアム植物性製品の開発を促進しています。メーカーはまた、従来のサプリメント形態に苦労する高齢消費者の身体的制限と嗜好に対応するため、液体エキス、飲みやすいカプセル、舌下投与ドロップ、粉末製剤など新たな配送形態を開発しています。
制約インパクト分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 原料植物性素材における汚染・不純物混入リスクが成長を阻害 | -1.3% | 輸入植物性サプライチェーンへの影響が大きい全国規模 | 短期(2年以内) |
| 季節的・地域的変動が植物性原料供給に影響 | -0.8% | 農業地域に集中した全国規模 | 中期(2〜4年) |
| 偽造品の存在が成長を制限 | -0.7% | オンライン小売チャネルへの影響が大きい全国規模 | 短期(2年以内) |
| 代替サプリメントとの競合が成長を阻害 | -0.9% | 都市市場に集中した全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原料植物性素材における汚染・不純物混入リスクが成長を阻害
植物性サプライチェーンにおける品質管理上の課題は、汚染および不純物混入の問題が消費者の信頼と規制コンプライアンスに影響するため、市場拡大への大きな障壁を生み出しています。業界は、メーカーが過剰な賦形剤を使用し使用済みバイオマスを再販する植物性エキスの過度な希釈など、特に体系的な品質上の懸念に直面しています。FDAの検査が既知の栄養補助食品施設の年間わずか5%しかカバーしていないため、執行上のギャップにより基準以下の製品が市場に流入することが可能になっています。品質管理インフラが限られた地域から調達された植物性素材は汚染リスクが高く、企業は試験・検証システムへの相当な投資を必要とします。不純物混入問題に対する消費者の意識の高まりは、第三者認証と透明なサプライチェーン文書への需要を増加させ、包括的な品質保証プログラムを持つ企業に恩恵をもたらしています。これに対し、業界はDNAバーコーディングや分光分析などの新しい認証技術を採用しており、運営コストを増加させる一方で製品の差別化を可能にしています。
季節的・地域的変動が植物性原料供給に影響
気候に依存した植物性収穫はサプライチェーンの変動を生み出し、メーカーと消費者の市場成長を制約し価格の不確実性を高めています。主要植物性素材における供給途絶はこの脆弱性を示しており、2024年のペルーでの生姜生産減少が世界的な供給不足を生み出し複数の地域にわたって製品の入手可能性に影響を与えた事例が挙げられます。気候変動はこれらの課題を深刻化させており、バニラ植物が花粉媒介者から切り離されるリスクなど自然な受粉プロセスが破壊される可能性を示す研究があり、将来の生産能力と市場安定性に大きな影響を与える可能性があります。季節的変動は特に単一植物性製品に影響を与えており、主要供給源が希少になった場合に成分の代替オプションがなく、生産コストの増加と潜在的な市場不足につながります。企業はさまざまな地理的地域にわたって調達先を分散化し、サプライチェーンをより良く管理するための垂直統合戦略を実施することでこれらの課題に対応していますが、これらのアプローチは相当な資本投資と長期的な計画を必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:複合植物性の成長にもかかわらず単一植物性が優位
単一植物性は2025年の米国植物性サプリメント市場の51.58%を占めており、消費者が透明でわかりやすい効能説明を持つ製品をますます好むようになっています。アシュワガンダ、エルダーベリー、ターメリック(ウコン)などの主要成分を支持する広範な科学的研究と臨床的検証が、消費者の継続的な再購入を促進し続けています。複合製品は比較的小さな市場シェアを占めますが、ストレス管理、消化器系の健康、免疫システムのサポートを単一処方で同時に対応する包括的なアダプトゲンブレンドを提供することで、2031年にかけて8.63%のCAGRで成長する見込みです。
単一成分製品は、複数の成分を含む処方と比較して、より複雑な届出要件と規制枠組みに対応する必要のあるメーカーにとって、FDAコンプライアンスプロセスを合理化する利点があります。しかし、複合処方は小売業者が戦略的に位置づけられたマルチベネフィット製品と、米国植物性サプリメント市場における潜在的により高い平均注文額を通じて販売実績を向上させることを可能にします。メーカーは、包括的なストレス管理のためのアシュワガンダとL-テアニンおよびマグネシウムの組み合わせや、完全な関節サポートのためのクルクミンとボスウェリアの組み合わせなど、消費者の複雑かつ相互に関連した健康上の懸念に効果的に対応する洗練されたターゲット複合処方を開発しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


剤形別:錠剤がリードしつつグミが配送形態を変革
錠剤は2025年の米国植物性サプリメント市場シェアの33.74%を占め、コスト効率と精密な投与能力によって牽引されています。錠剤形態はメーカーに生産スケーラビリティと棚安定性において大きな優位性をもたらします。錠剤は、特に水分と酸化に感受性のある成分において、標準化された高ミリグラム用量を必要とするクルクミンおよびハーブエキスの主要形態であり続けています。グミ・チュアブルセグメントは、メーカーが生物学的利用能の課題に対応し砂糖含量を減らしながら嗜好性と消費者の魅力を維持する中、2031年にかけて8.88%のCAGRで急速な成長を遂げています。
グミ製造の進歩は、高温製造プロセス中の安定性を維持するペクチンベース、ヴィーガン着色料、マイクロカプセル化された活性成分を組み込んでいます。これらの技術的改善は、栄養素保持の向上と吸収率の改善を可能にします。カプセルおよびソフトジェルは、臭気マスキングコーティングや速放性シェルなどの特性を通じて市場ポジションを維持し、揮発性化合物や油脂に対する優れた保護を提供しています。粉末形態は、スムージーにアダプトゲンを取り入れるフィットネス愛好家を引きつけ、摂取量とブレンドのカスタマイズの柔軟性を提供しています。米国植物性サプリメント市場における多様な配送形態は、利便性を重視するユーザーから特定の治療的効果を求めるユーザーまで、さまざまな消費者の嗜好と日常生活に対応しています。
機能別:免疫サポートがリードしつつストレス管理が加速
免疫製品は、COVID-19以降の消費者の健康意識の高まりに牽引され、2025年の米国植物性サプリメント市場規模の37.15%を占めました。このカテゴリーにはエルダーベリー、エキナセア、ベータグルカン処方が顕著に見られ、エルダーベリーは特に強い市場力を示しています。MDPIのメタ分析は、エルダーベリーが強化された免疫応答メカニズムと炎症マーカーの低下を通じて呼吸器感染症の持続期間を短縮する効果を検証しました。これらの免疫サポート植物性素材への消費者需要は、特にサプリメントおよびファンクショナルフード用途において増加し続けています。
ストレス・睡眠・認知健康セグメントは、産業全体にわたる包括的な職場ウェルネスプログラムとバーンアウト予防イニシアチブに支援され、8.05%のCAGRで成長する見込みです。アシュワガンダはムードサプリメントの主要成分であり、臨床試験によってコルチゾール低下効果とストレス軽減特性が文書化されています。研究は定期的な使用者における睡眠の質の改善と不安レベルの低下を示しています。プロバイオティクスとペパーミントや生姜などの伝統的な植物性素材を組み合わせた消化器健康サプリメントは、主流の食料品小売チャネルでのプレゼンスを拡大しています。この拡大にはグミや飲料などの新製品形態が含まれており、消費者へのアクセスを高め米国植物性サプリメント市場の持続的な成長を促進しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
流通チャネル別:専門店が基盤を維持しつつEコマースが急増
専門店・健康食品店は、高効能植物性製品への消費者の信頼を構築する高度に訓練されたスタッフと厳選された製品品揃えを通じて、2025年の収益の35.66%を占めました。これらの実店舗小売業者は、植物性素材の効果、治療的応用、適切な使用ガイドラインに関する包括的なライブセミナーや教育ワークショップを実施することで顧客ロイヤリティを強化しています。オンライン販売は、消費者が玄関先配送の利便性、詳細な製品情報、検証された顧客レビューをますます好むようになる中、2031年にかけて7.74%のCAGRで成長する見込みです。
Amazonの2024年のサプリメントに対する品質試験証明書要件ポリシーは、基準以下の販売者を排除する一方、厳格な品質試験とコンプライアンス措置に投資する確立されたブランドに恩恵をもたらしています。ダイレクト・トゥ・コンシューマーウェブサイトは、広範なファーストパーティ消費者データを収集し、サブスクリプションサービスとパーソナライズされたウェルネスコーチングプログラムを組み合わせています。大規模スーパーマーケットはエントリーレベルの植物性製品での存在感を維持していますが、製品専門知識と特化した在庫の限界から、米国植物性サプリメント市場のプレミアムおよび臨床的に検証されたセグメントにおいて引き続き市場シェアを失っています。
地理的分析
富裕層の人口と集積されたウェルネス小売業者を持つ都市沿岸エリアが、植物性サプリメント支出の急増を牽引しています。特に、カリフォルニア州とニューヨーク州は合わせて全国の専門店収益のほぼ3分の1を占めています。これらの州では、ストレス緩和と健康増進の特性を持つアダプトゲンを加えた革新的なファンクショナル飲料が顕著に見られ、人気を博しています。これらの地域にあるウェルネス特化型小売業者の密なネットワークが、プレミアム植物性製品の成長をさらに支援しています。
オンライン教育とテレヘルスの推薦が植物性サプリメントの認知を高める中、中西部および南部の州が主要な拡大領域として台頭しています。テキサス州とフロリダ州の消費者がかぜにエルダーベリーシロップを、関節の健康にターメリック(ウコン)カプセルを受け入れている一方、沿岸地域の消費者と比較して価格感度が高いことが見受けられます。しかし、これらの地域における植物性素材の効果に関する消費者リテラシーの向上が徐々に需要を牽引しており、市場参加者がフットプリントを拡大する上で大きな機会を提示しています。
州固有の規制上の複雑さも作用しており、ユタ州とコロラド州では追加の登録手続きが求められ、コンプライアンスコストが増加しています。これらの追加要件は多くの場合、規制専門知識と文書化への高い投資を必要とします。メーカーはニュージャージー州とウィスコンシン州の確立された医薬品ハブ近隣に戦略的に生産拠点を設け、高度な分析ラボと熟練した人材を活用して事業を合理化しています。物流の改善とEコマースの深化に伴い、地域の入手可能性のギャップが縮小し、植物性製品へのより広いアクセスが実現しています。このトレンドは、多様な地域にわたって米国植物性サプリメント市場の成長と普及を加速しています。
規制環境
米国における栄養補助食品は、米国食品医薬品局(FDA)が栄養補助食品健康教育法(DSHEA)に基づき規制しており、監督はFDAヒューマンフーズプログラムおよびその栄養補助食品プログラム室によって行われている。現在の重要な焦点は、最新の製造技術が栄養成分の法定定義にどのように適合するかであり、これは2026年3月に開催されたFDAの公開会議で強調された。同会議では、精密発酵や細胞培養を含む栄養補助食品成分の範囲について検討が行われた。この方向性は、新規のボタニカル系有効成分や剤形がどのように立証・位置付けされるかを形作るものである。
規制当局の期待は依然として、立証、ラベリング適合性、品質システムを重視しており、新規栄養成分(NDI)の手続きは、ボタニカル製品を導入または再処方する企業にとって中心的なコンプライアンス手段となっている。2024年にはFDAもNDI関連のガイダンス作業を進め、手続き・期限やマスターファイルの概念を含めた政策ツールを拡充し、文書化とトレーサビリティの基準を高めた。実務上、これは強力な同定試験、サプライヤー適格性評価、ボタニカルおよび抽出物のエンドツーエンド品質管理を備えたメーカーにとって有利となり得る。
競合状況
米国植物性サプリメント市場は断片化されており、市場統合とニッチ製品の開発に大きな機会をもたらしています。市場の主要プレーヤーにはAmway Corporation、Herbalife International of America Inc.、Harbin Pharmaceutical Group、Nestle S.A.が含まれます。Otsuka Pharmaceutical Co., LtdやNestle S.A.などの主要企業は、広範な流通ネットワーク、確立されたブランドプレゼンス、および大規模な小売フットプリントを通じて市場ポジションを維持しています。一方、新興企業は成分調達の革新、高度な製品処方、配送形態の強化、および包括的な科学的検証プロセスを通じて差別化を図っています。
市場の競争力学は、製薬企業が戦略的な買収とパートナーシップを通じて参入し、多大な財務リソース、高度な研究能力、広範な規制専門知識をもたらすことで継続的に進化しています。企業は現在、品質保証とサプライチェーンの透明性において主に競争し、汚染リスクを最小化し製品の一貫性を確保するための垂直統合戦略と高度な試験技術に多額の投資を行っています。包括的な安全性監視のための人工知能(AI)やエンドツーエンドのサプライチェーン検証のためのブロックチェーンシステムなど先進技術の統合が、強化された消費者信頼と厳格な規制コンプライアンスを通じて競争上の優位性を根本的に再編しています。
さらに、ダイレクト・トゥ・コンシューマービジネスモデルにより、中小企業が従来の小売能力を超えた高度に専門化された製品、カスタマイズされた処方、パーソナライズされた顧客体験を提供することで、確立されたブランドと効果的に競争することが可能となっています。この流通戦略のシフトが市場参入と顧客エンゲージメントに新たな機会をもたらしています。
米国植物性サプリメント業界リーダー
Amway Corporation
Herbalife International of America, Inc.
Harbin Pharmaceutical Group
Nestlé S.A (Nature's Bounty)
NOW Foods (NOW Health Group, Inc)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
機会は、消費者需要と厳格化する品質期待とを一致させる製品やビジネスモデルに集中しており、特に免疫サポートやストレス・睡眠・認知機能の健康といった高需要のベネフィット領域、および糖質菓子(グミ)やチュアブルといった急成長中の剤形において顕著である。このコンプライアンスと透明性への取り組みは、オンライン小売やマーケットプレイスにおける商業的なてことなっており、Amazonが2024年に導入した栄養補助食品の分析証明書(CoA)要件のような小売プラットフォームによる管理策によって支えられている。この環境は、日常的な第三者検査、認証済みボタニカル、一貫したラベル表示の立証を運用化するブランドにとって空白地帯を生み出す可能性がある。
成分の技術革新と標準化も活発な分野であり、DSHEAの下で何が栄養成分に該当するかについての規制当局と業界の議論も続いている。FDAが主催した2026年3月の公開会議では、精密発酵や細胞培養を含む栄養補助食品成分の範囲が取り上げられ、現代的な製造方法が同定性および安全性の枠組みの中でどのように扱われるかについて、継続的な議論が行われていることを示している。同時に、臨床的検証やフィトメディシン(植物薬)研究への投資は、ボタニカル系ブランドにとって差別化要因となっており、American Botanical Councilの2026年の表彰のような研究重視プログラムへの業界の認知や、既に米国消費者に馴染みのある臨床的に支持されたボタニカル(例:アシュワガンダやクルクミン)の商業化重視によって支えられている。
最近の業界動向
- 2026年4月:Herbalifeは、英国拠点の個人向け栄養補助食品企業Bioniqの資産を買収するという2026年3月の最終契約に続き、同社の個人向け栄養事業の買収を完了した。この取引により、Herbalifeのテクノロジー主導・データ駆動型のパーソナライゼーション能力が拡大し、栄養補助食品レジメンのカスタマイズ能力や、主要ウェルネスカテゴリーにおける消費者直販(D2C)エンゲージメントの深化が強化された。
- 2025年7月:Herbalifeは、モロブラッドオレンジ抽出物、ハイビスカス、レモンバーベナなどの成分を配合したボタニカル系栄養補助食品「MultiBurn」を発売した。この発売により、体重管理・代謝サポート製品の提供が拡大し、主流の栄養補助食品ポートフォリオにおいて、ボタニカルを重視した科学主導型製品への継続的な投資が浮き彫りとなった。
- 2024年12月:Nature's Bountyは、藻油由来の植物性オメガ3栄養補助食品を発表した。これにより植物由来のポジショニングへのポートフォリオ拡大が支えられ、従来の魚油に代わる供給ルートが確保され、植物由来かつ持続可能な調達を重視する消費者選好の変化に対応した。


研究方法のフレームワークとレポートの範囲
市場定義と範囲
本市場は、米国におけるボタニカル系栄養補助食品の販売価値を対象とし、主成分が植物由来のボタニカル成分である最終製品としての栄養補助食品であり、店舗販売およびオンラインチャネルを通じて販売されるものを指す。
範囲の除外事項:ボタニカル系処方薬、ボタニカルを含む一般食品・飲料、または工業加工向けにのみ取引される原料植物成分は対象外とする。
セグメンテーション概要
- タイプ別
- 単一植物性
- ターメリック(ウコン)
- カンナビジオール(CBD)
- マッシュルーム(キノコ)
- アシュワガンダ
- サイリウム
- エルダーベリー
- アップルサイダービネガー(リンゴ酢)
- クランベリー
- その他
- 複合植物性
- 単一植物性
- 剤形別
- 錠剤
- カプセル/ソフトジェル
- グミ・チュアブル
- 粉末
- その他
- 機能・健康効果別
- 消化器・腸内健康
- ストレス・睡眠・認知健康
- 免疫サポート
- その他
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 専門店・健康食品店
- オンライン小売業者
- その他の流通チャネル
データソース、市場規模算定、および検証
デスクリサーチ
まず市場の境界を設定し、米国におけるボタニカル系栄養補助食品の需要とチャネルを把握するためにデスクリサーチを実施した。栄養補助食品として市販されているものは何か、またボタニカル成分がラベリングや安全性の観点でどのように扱われているかを理解するために、公衆衛生および規制関連の資料を活用し、隣接する製品カテゴリーとの混同を避けるようにした。
データ入力については、FDAの栄養補助食品ガイダンスおよび執行状況の更新、NIH栄養補助食品室の成分ファクトシート、ボタニカル原料に関連するUSDAの経済・貿易統計、ハーブ抽出物および関連輸入品に関するUSITC貿易データ、使用パターンや成分レベルの根拠を扱う査読付き学術誌など、無償で利用可能な情報源を参照した。また、企業の開示資料、投資家向け説明資料、信頼できる業界メディアを用いてポートフォリオ構成やチャネル戦略を相互確認し、企業財務情報や特許データベースに特化した有料サブスクリプションを用いて製品動向の指標を確認した。このリストは網羅的なものではなく、データ収集、検証、確認のために他の多くの情報源も参照した。
一次インタビューおよび調査
一次調査は、ブランドオーナー、受託製造業者、成分流通業者、小売チャネル関係者へのインタビューおよび調査を中心に実施し、価格設定の論理や販売量の方向性を、公開情報から見えるもの以上に検証できるようにした。対象範囲が米国のみであるため、議論はスーパーマーケット、薬局、オンラインといったチャネル間の動向に重点を置き、その後どのボタニカルが伸びているか、どのような効能表示が再購買を支えているかについての確認を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:30% | 経営幹部(CXO):15% |
| ミドルティア:49% | 部門・ユニットリーダー:28% |
| 中小プレイヤー:21% | マネージャー:57% |
市場規模算定と予測
当社の市場規模算定は、チャネルレベルの消費および小売価値の流れから米国のボタニカル系栄養補助食品の需要プールを再構築するトップダウン方式から始まり、実際にボタニカル系栄養補助食品として販売されているものを反映するように調整される。総計を現実的なものに保つため、剤形別(カプセル、錠剤、グミ、粉末)の抽出価格に観測された販売量を乗じるといった選択的なボトムアップ検証や、公開情報が許す範囲でのブランドレベルの積み上げを用いた。
主要なモデル入力には、薬局、スーパーマーケット、オンライン間のチャネル構成の変化、剤形構成の変化(例:グミのシェア拡大)、剤形およびポジショニング別の標準的な価格帯、新成分の発売や再処方のペース、供給を制約または解放し得る規制措置のタイミングが含まれる。開示が限られたニッチなボタニカルや小規模チャネルにギャップが見られた場合は、比較可能な製品からの代替シェアを用い、その後インタビューでのフィードバックにより再確認した上で最終化した。
予測については、消費者のウェルネス需要の見込みと安定的なチャネル成長を反映した基本シナリオを中心にシナリオ分析を適用した。上振れ・下振れシナリオは、価格上昇や成分供給制約に関連付けられ、その後、今後のサイクルでどの剤形や効能表示が最も急速に拡大する可能性が高いかについての専門家の見解を反映して最終的な見通しを精緻化した。
データ検証と更新サイクル
検証は、モデル出力、観測されたチャネル動向、独立した需要指標を三角測量的に照合し、その方向性が妥当であるかを確認することにより行った。大きな差異はフラグ付けされ、調査・修正され、価格設定、チャネルシェア、剤形構成に関する前提が整合していないと思われる場合は再接触を含む追跡確認が行われた。
承認前には、計算ロジック、単位、換算が年をまたいで一貫していることを確認するため、モデルと前提が複数段階のアナリストレビューを経る。レポートは年次で更新され、重大な事象が発生した場合には中間更新が行われ、納品直前には最終的な最新確認が実施され、クライアントには最新の見解が提供される。
Mordor Intelligenceの米国ボタニカル系栄養補助食品市場推計と他の公表推計との比較
米国のボタニカル系栄養補助食品の公表市場規模が異なるのは、製品の境界が統一されていないためであり、同じ成分でも販売方法によって栄養補助食品、食品、あるいは医薬品の枠組みに位置付けられることがある。ある情報源が小売スキャナーデータへの依存度が高い一方で、別の情報源がより広範なチャネル前提を用いている場合にも差異が現れ、価格上昇を単純な上乗せとして扱うか、剤形やチャネルの変化に結び付けて扱うかによっても差が生じる。
チャネル別の販売比率を追跡し、剤形レベルの平均販売価格を更新し、明確な「栄養補助食品のみ」の包含ルールを適用することで、Mordor Intelligenceは、食品や医療用製品として販売されるより広範なボタニカルではなく、最終製品としてのボタニカル系栄養補助食品の需要に総計を結び付けている。差異はまた、推計が消費者直販モデルを完全に含んでいるかどうか、複合ボタニカルと単一ボタニカルの扱い方の違い、および当年に使用される通貨タイミングや更新頻度の違いからも生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 15.36 B (2025) | |
| 業界団体A | USD 13.23 B (2024) | 多くの場合、ハーブサプリメントの小売販売追跡を表しており、プライベートブランド、新興のオンラインファーストブランド、一部の専門チャネルを過小評価している可能性があり、複合ボタニカル製品の一部が漏れることがある。 |
| 業界誌B | USD 13.57 B (2024) | より狭い成分バスケットを使用し、前提に基づく迅速な価格上乗せを行う場合があり、非栄養補助食品用途を完全に分離せずに、ハーブサプリメントをより広範なボタニカルの定義と混合していることがある。 |
表に示す差異は主に、範囲の選択や、オンラインおよび直販モデルに対するチャネル網羅の扱い方の違いを反映している。境界を一貫させ、チャネル指標や剤形別の現実的な価格設定と照合することで、この推計は追跡・再現がしやすいものとなり、更新サイクルを通じて一貫性を保つことができる。


レポートで回答される主要な質問
米国植物性サプリメント市場の現在の価値はいくらですか?
市場は2026年にUSD 164.5億に達し、2031年までにUSD 232億に上昇すると予測されています。
現在の販売をリードしている剤形はどれですか?
錠剤が米国植物性サプリメント市場シェアの最大シェア33.74%を保持しており、投与精度の面で好まれています。
グミはなぜこれほど急速に成長しているのですか?
グミは風味、利便性、ソーシャルメディアへの訴求力を兼ね備えながら、現在は臨床的に有効な用量を提供するため、8.88%のCAGRを記録しています。
最も急速に拡大している機能セグメントはどれですか?
ストレス・睡眠・認知健康製品が、職場ウェルネスと精神的健康への意識の高まりに伴い、8.05%のCAGRで成長をリードしています。
最終更新日:



