
英国段ボール包装市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
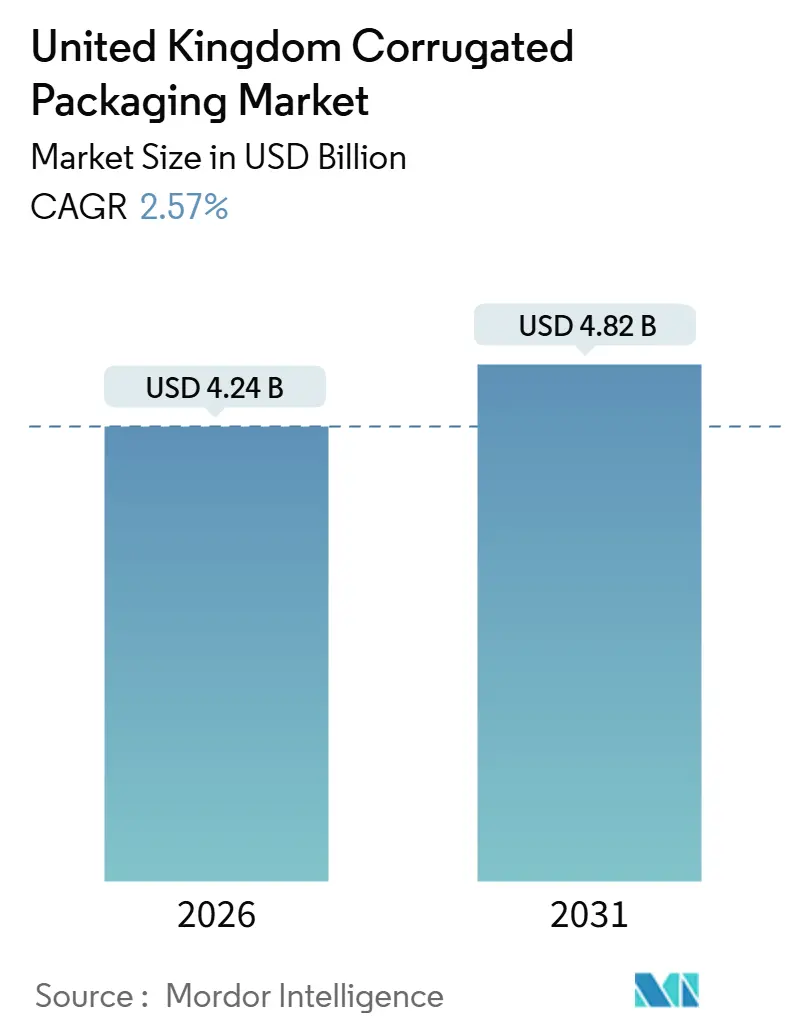
| 市場規模 (2026) | 4.24 十億米ドル |
| 市場規模 (2031) | 4.82 十億米ドル |
| Growth Rate (2026 - 2031) | 2.57 % |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国段ボール包装市場分析
英国段ボール包装市場規模は2026年に40億2,400万USDに達しており、2031年までに48億2,000万USDに達すると予測され、予測期間中に2.57%のCAGRを反映しています。この緩やかな成長ペースは、電子商取引の小包量の増加とプラスチック削減政策が、回収繊維価格の変動や高騰した電力料金による利益率圧力を上回る成熟した市場環境を示しています。現在1トン当たり210.82ポンド(267.7USD)となっているプラスチック包装税は、引き続き段ボールラインへの資本誘導を促しており、紙・カード向けの1トン当たり196ポンド(248.9USD)の拡大生産者責任(EPR)手数料は、コンバーターに対して軽量ボードグレードへの移行、物流排出量の抑制、パルプ収率の向上を促しています。古段ボール箱(OCC)の価格は依然として予測困難であり、2024年第4四半期の電力コストは平均1キロワット時当たり25.97ペンス(0.33USD)となり、コルゲーターのマージンを圧迫しています。それにもかかわらず、食品、飲料、直販ブランドからの持続的な需要が安定した数量増加を支えており、デジタルインクジェット設備への投資がパーソナライズパックの短納期グラフィクスを加速させています。
レポートの主要ポイント
- 製品タイプ別では、スロテッドボックスが2025年に42.43%の収益シェアをリードし、トレイ、フォルダー、シートは2031年までに3.66%のCAGRで拡大すると予測されています。
- ボードタイプ別では、シングルウォール構造が2025年に英国段ボール包装市場シェアの38.32%を獲得し、トリプルウォール形式は4.32%のCAGRで成長すると予測されています。
- フルートプロファイル別では、Cフルートが2025年に32.54%のシェアを維持し、Fフルートは2031年まで4.65%のCAGRで上昇する見込みです。
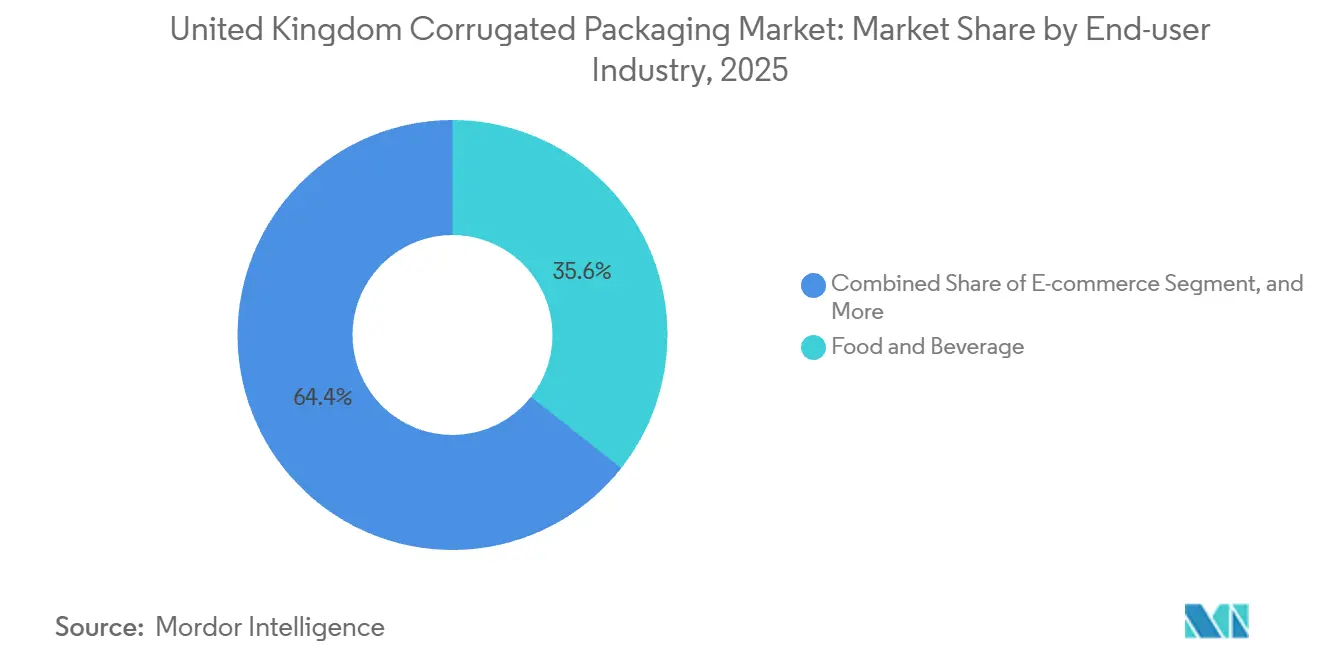
- エンドユーザー産業別では、食品・飲料が2025年に英国段ボール包装市場規模の35.63%を占め、電子商取引は4.73%のCAGRで拡大しています。
- 印刷技術別では、フレキソグラフィーが2025年に28.54%のシェアを保持しており、デジタル印刷は3.54%のCAGRで上昇しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
英国段ボール包装市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引の小包量の急増 | +0.6% | 全国的、ロンドン・マンチェスター・バーミンガムのハブに集中 | 短期(2年以内) |
| リサイクル可能な繊維ベース包装への選好 | +0.5% | 全国的、イングランドでシンプラー・リサイクリング義務の下で最も強い | 中期(2〜4年) |
| 軽量化イニシアチブ | +0.3% | 全国的、スコープ3削減を目標とする食品・飲料チェーンが主導 | 中期(2〜4年) |
| 加工食品ブランドからの需要増加 | +0.4% | 全国的、イースト・ミッドランズおよびヨークシャーに集積 | 長期(4年以上) |
| シェルフレディ形式の拡大 | +0.2% | 全国的、大手スーパーマーケットグループが主導 | 中期(2〜4年) |
| プラスチック包装税の影響 | +0.3% | 全国的、年間取扱量10トン超の生産者に影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電子商取引の小包量の急増
オンライン小売の浸透率は2024年に英国総売上の27.8%に達し、自動仕分けの力に耐えながら寸法重量料金を最小化する軽量BフルートおよびFフルートメーラーへの需要を刺激しています。[1]About Amazon、「自社コンテナ発送プログラム」、aboutamazon.com「自社コンテナ発送」プログラムへのブランド参加は、フラストレーションフリーのスロテッドボックスの対象市場を拡大し、可変データおよびQRコード向けデジタル印刷の段階的普及を支援しています。
リサイクル可能な繊維ベース包装への選好
2024年廃棄物分別規則は、2025年3月までにほとんどの事業者に対して専用の紙・カード回収を義務付け、梱包材の純度を高め、回収繊維価格を約8〜12%押し上げています。[2]英国法令2024年第666号、「2024年廃棄物分別規則」、legislation.gov.uk拡大生産者責任(EPR)手数料は、単一素材設計を優遇するコスト勾配を確立し、ブランドに対してプラスチックトレイを段ボール製品に切り替えるよう促しています。
軽量化イニシアチブ
コンバーターは、高性能ライナーおよびマイクロフルートプロファイルを使用することで、2021年から2025年にかけて平均坪量を6〜9%低減し、バースト強度を1,100 kPa以上に維持しながら輸送時のカーボンフットプリントを0.15〜0.22 kg CO₂e削減しました。[3]欧州段ボール製造業者連盟、「ライフサイクルアセスメントデータ」、fefco.orgBoard24での設備アップグレードにより、走行速度が向上し廃棄物が削減され、生産性と持続可能性の向上が同時に実現できることが証明されました。
加工食品ブランドからの需要増加
2025年に11億ポンド(14億USD)に達する拡大生産者責任(EPR)コストにより、食品メーカーは包装形式を合理化し、棚補充時間を15〜20%短縮するシェルフレディ段ボールトレイへの切り替えを進めています。大手小売業者は100%リサイクル可能なプライベートブランド包装を目標とし、段ボールの数量基盤を強化しています。
制約要因影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 回収紙価格の変動 | -0.4% | 全国的、輸入繊維が多い地域で深刻 | 短期(2年以内) |
| 軟質プラスチックによる代替脅威 | -0.3% | 全国的、特に化粧品、電子機器、医薬品ブリスターパック | 中期(2〜4年) |
| 都市部の路上回収の限界 | -0.2% | イングランド、特にロンドン、エセックス、ケンブリッジシャー | 中期(2〜4年) |
| エネルギー価格の変動 | -0.2% | 全国的、エネルギー集約型コルゲーターに負担 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
回収紙価格および供給の変動
家庭用紙回収量は2023年に前年比3.3%減の189万4,000tに落ち込み、リサイクル率が74.3%に達したにもかかわらず原材料の入手可能性が圧縮されています。包装回収証(PRN)価格は2025年初頭に1トン当たり5ポンドを下回り、地方自治体がOCCを分別する意欲を損ない、コンバーターにパルプ原料のヘッジを強いています。
軟質プラスチックによる代替脅威
湿気に敏感な化粧品および電子機器アクセサリーは、より軽い重量で厳格なバリアおよび落下試験の要求を満たすポリエチレンポーチを依然として好んでいます。120gの段ボールメーラーはボード単体でおよそ0.025ポンド(0.032USD)のコストがかかるのに対し、50gの軟質ポーチのプラスチック包装税込み支出は0.01ポンド(0.013USD)であり、段ボールがまだ解消できないコスト差が維持されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:スロテッドボックスが数量を牽引、シェルフレディトレイが成長を獲得
スロテッドボックスは2025年に市場シェアの42.43%を占め、高速成形ラインとの適合性および食品、飲料、工業出荷への幅広い用途を反映しています。トレイ、フォルダー、シートに関連する英国段ボール包装市場規模は3.66%のCAGRで拡大すると予測されており、店内作業を削減し棚上の視認性を高めるシェルフレディ展示に対する小売業者の要求によって推進されています。テスコおよびセインズベリーのミシン目ティアストリップと補強コーナーポストの仕様が材料アップグレードを強化しており、Amazonの自社コンテナ発送基準により一次包装が出荷ケースを兼ねることが求められています。追加的な需要は、混雑した電子商取引ストアフロントで製品を差別化するためにリソ・ラミネートグラフィクスを採用するギフト・販促形式からも生じています。
一人世帯向けの小口パック数量を追うブランドオーナーは何千ものSKUを生み出し、トレイとフォルダーを短納期デジタル印刷に理想的なものにしています。英国段ボール包装市場においてテレスコープおよびマルチピースボックスが占めるシェアは依然として小さいものの、重機械輸出業者は出荷当たり50,000ポンド(63,500USD)を超える精密機器のために深さ調整可能なこれらの設計に依存しています。予測期間を通じて、マイクロフルートメーラーの普及が見込まれますが、自動ケース成形機が毎分60ケース以上を処理する規模ではスロテッドボックスが優位を保ちます。

注記: 全セグメントのシェアはレポート購入後に取得可能


ボードタイプ別:シングルウォールが優勢、重量物流向けにトリプルウォールが拡大
シングルウォールボードは2025年に英国段ボール包装市場シェアの38.32%を獲得し、重量、コスト、積み重ね性能のバランスを取っています。一方、トリプルウォール構造は自動車、航空宇宙、機械輸送業者が木製クレートから移行するにつれて4.32%のCAGRで拡大しています。CorrBoardおよびVPK Packaging Groupの新規能力により、1メートル当たり10 kNを超えるエッジクラッシュ閾値を満たすBBおよびBCダブルウォールフルートへのアクセスが拡大しています。ダブルウォール製品は家庭用電化製品に引き続き関連していますが、軽量化により多くの用途が高性能ライナーを使用した最適化シングルウォールグレードへと移行しています。
工業出荷業者は、海上輸送中に振動、湿気、穿孔の危険に晒される可能性のある輸出貨物にトリプルウォールを好みます。英国段ボール包装市場のトリプルウォール数量はシングルウォール数量より少ないものの、単価収益の高さと安定したマージンがコンバーターの関心を引いています。CorrBoardにおける自動パレタイゼーションへの投資が重量ボードの中期的な見通しを強化しています。
フルートプロファイル別:Cフルートがリード、Fフルートが電子商取引の追い風で急増
Cフルートは食料品・飲料ネットワークの上流梱包ライン、パレット、ラッキングが4mm厚に最適化されているため、2025年に32.54%のシェアを維持しています。一方、1.5mmのFフルートは年率4.65%で成長しており、小売業者がトレーラー1台当たりの小包積載量を増やし寸法重量料金を削減することを可能にしています。Fフルートボードの英国段ボール包装市場は、前処理なしで高解像度グラフィクスを提供する統合デジタル印刷システムの恩恵を受けるでしょう。
Bフルートはグリップ強度とエッジクラッシュ耐性を必要とする飲料マルチパックで引き続き使用されます。ハイブリッドBCおよびEB組み合わせは重量物向けニッチを満たしていますが、コルゲーターの切り替えに時間がかかるため数量シェアが制限されます。キャリアが立方効率を強化するにつれて、オンデマンド印刷の経済性が最小発注数量を低下させることで支えられ、より小さなフルートが普及するでしょう。
エンドユーザー産業別:食品・飲料が需要を牽引、電子商取引が加速
食品・飲料ブランドは2025年に市場の35.63%を占め、常温、チルド、マルチチャネル流通向けのリサイクル可能な二次包装に依存しています。急速食料品配送および直販モデルが小包数量を倍増させるにつれ、電子商取引出荷量は年率4.73%上昇する見込みです。医薬品コールドチェーン物流は現在、DS SmithのTailorTemplソリューションなど繊維ベースの代替品をテストしており、これは36時間にわたって2〜8℃を維持します。
工業および電子機器セグメントは引き続きトリプルウォールおよびESD安全インサートを好んでおり、それぞれより高い性能閾値を反映しています。英国段ボール包装産業は、店舗スタッフが30秒以内に補充できるシェルフレディトレイを通じてパーソナルケア製品のニーズにもますます対応しています。
注記: 全セグメントのシェアはレポート購入後に取得可能
印刷技術別:フレキソグラフィーが優勢、デジタルが短納期経済性で拡大
フレキソグラフィーは2025年に収益シェアの28.54%を占め、版コストが効率的に償却される5,000リニアメートル超の印刷に優れています。デジタル印刷に関連する英国段ボール包装市場規模は3.54%のCAGRで上昇し、インラインダイカッターと統合されたHP PageWideプレスが毎分150m超の速度で可変データを提供することで支えられています。
リソグラフィーは写真品質の詳細を必要とするプレミアムギフトパックおよびポイント・オブ・セール(POS)ディスプレイに限定されており、サーマルトランスファーはコンプライアンスコーディングにおける地位を維持しています。SKU増殖が加速するにつれて、フレキソからデジタルへの乗り換えポイントが下がり続け、コンバーターにワークフローのハイブリッド化を促しています。
地理分析
イングランドは2025年に市場シェアの約85%を生み出し、高密度な人口、広範なフルフィルメントハブ、イースト・ミッドランズおよびヨークシャーにおける強固な食品加工基盤に支えられています。ロンドンおよびサウス・イーストは全国小包輸送量の3分の1を占め、直販ブランド向けのFフルートメーラーとデジタル印刷の採用を推進しています。
ノース・ウェストの自動車・航空宇宙コリドーは、高価値エンジンおよびアセンブリを保護するためのトリプルウォール需要を強化しています。スコットランド、ウェールズ、北アイルランドが合わせて数量の15%を占めており、スコットランドの生産能力はSaica Pack(サイカ・パック)のネットワークに集中し、ウェールズはショットンミルのライナーボード供給の恩恵を受けて高コストな繊維輸入を回避しています。北アイルランドは輸出志向を維持していますが、ブレグジット関連の通関摩擦に直面しています。
回収品質は地域によって異なります。エセックスとケンブリッジシャーでは残留廃棄物の40%以上が埋め立てに送られ、回収繊維の入手可能性が低下していますが、シンプラー・リサイクリング義務の対象となるイングランドの都市では梱包材の品質が向上し、ゲートプライスが8〜12%上昇しています。スコットランドとウェールズは並行した回収スキームの採用で1年遅れており、均一なEPR施行が遅延しています。オンサイト再生可能エネルギーを持たない工場にはエネルギーコストの変動が重くのしかかっていますが、Saica Pack(サイカ・パック)のソーラーパネル設置済みハートルプール倉庫などの設備が段階的な緩和を示しています。
規制環境
英国のコンテナボード包装市場は、環境庁が管理する英国包装生産者責任フレームワークと、地方分権規制機関(Natural Resources Wales、NIEA、SEPA)の下で運営されている。2025年生産者責任義務(包装および包装廃棄物)(改正)規則は2026年1月1日に発効し、報告対象カテゴリーを紙、板紙、および繊維系複合材まで拡大し、このカテゴリーについて2026年のリサイクル目標を77%と定めた。
2026年以降、規制機関の監視活動および解釈ガイダンスの更新(2026年2月公表のpEPR合意事項および技術解釈のバージョン8を含む)により、施行が強化されている。生産者は、2026年報告年度に向けて包装データの提出およびリサイクル可能性評価の入力事項を公式ガイダンスに整合させる必要があり、これによりコンテナボード仕様、材料宣言、証拠記録全般にわたって文書化への期待と監査への備えが高まっている。
バリューチェーン分析
バリューチェーンは、国内産および輸入コンテナボードに供される回収繊維の収集とバージンパルプ原料から始まる。この基礎材料は、コルゲート加工を経て、スロット付きボックス、トレイ、型抜きメーラーなどの形態に変換される。統合グループは製紙工場、コルゲーター、ボックス工場を管理する一方、独立系企業は第三者供給のコンテナボードへの依存度が高く、より迅速な対応、専門的な加工、印刷能力によって差別化を図っている。供給はその後、食品・飲料顧客、リテールレディプログラム、Eコマースフルフィルメントを支える宅配業者ネットワークへと流れる。
近年の生産能力および事業拠点の変化が、上流の供給選択肢を再編し、リスクを移動させている。Smurfit WestrockはバーミンガムのSSK製紙工場の閉鎖を確認し、生産は2026年7月27日に停止する予定であり、これにより英国およびアイルランド市場向けの年間約20万トンの国内フルーティングおよびライナー供給が失われ、非統合コンバーター向けの供給多様化の必要性が高まっている。コンプライアンス面では、2026年1月1日から適用されるEPRデータ報告および廃棄物処理費義務により、ブランドおよびコンバーターは調達およびパッケージデザインの業務プロセスにリサイクル可能性の文書化と材料の正確性を組み込む必要がある。
競合環境
市場は断片化しており、Mondi、Smurfit Kappa、WestRock、International Paper、その他のプレーヤーが含まれています。2025年のInternational PaperによるDS Smith買収により、ミルからボックスまでの一貫統合を持つ65億㎡の生産プラットフォームが誕生しました。MondiによるSchumacher Packagingの2025年4月の買収により、中央ヨーロッパのライナーボードフットプリントが拡大し、英国段ボール包装市場への安定した供給が保証される態勢が整いました。
ErenによるOnboard Corrugatedの2024年買収および1億5,000万ポンド(1億9,050万USD)のショットンミル改修は、英国顧客への関税障壁なきアクセスを求めるEU域外投資家の関心を強調しています。Board24、GWP Group、CorrBoardなどの独立系企業は迅速な納期対応、カスタムダイカット、再生可能エネルギー属性で競合していますが、OCC価格変動のリスクに晒されています。
デジタルインクジェット採用が差別化要因として機能しています。Board24の2025年における走行速度の19%向上と廃棄物の0.54%削減は、ブランドオーナーのスコープ3排出量を削減します。CorrBoardの170万ポンド(216万USD)のパレタイゼーション設備アップグレードにより、大型トリプルウォールシートの取り扱いが効率化されます。Kite PackagingおよびRigid Containersは、宅配便経由で発送する中小企業に響くクイックシップ・オンライン注文モデルに注力しています。
英国段ボール包装業界リーダー
Smurfit WestRock
Mondi Group
International Paper Company
Saica Group S.L.
GWP Group Limited
- *免責事項:主要選手の並び順不同


市場機会と将来展望
2026年1月1日からのEPR実施は、コンテナボードのデザインおよびデータサービスにおいて、明確なコンプライアンス主導の空白領域を生み出す。生産者は拡大された材料カテゴリーの下で包装データを提出しなければならず、紙、板紙、繊維系複合材について2026年のリサイクル目標77%に対応して事業を運営しなければならない。監査可能な仕様、より明確なリサイクル可能性の証拠、より単純なモノマテリアルのパッケージデザインを提供できるコンバーターは、環境庁および対応する規制機関が公表した2026年の監視方式を含む、より厳格な規制監視の管理をブランド所有者が行う上で助けとなる。
事業運営の耐性および生産能力の現地化も機会をもたらしている。Eren Holdingがウェールズのショットン製紙工場再開発の完成段階に到達し、統合コンテナボードおよびコルゲーティング設備を備え、年間110,000トンのコンテナボード生産能力を掲げていることは、国内供給統合への継続的な動きを示している。これに加えて、CBS Packaging Groupがウェストミッドランズ州ウォルソールの施設を拡張するといった稼働計画は、コンバーターによる持続的な投資を示している。さらに、物流面のアップグレードは、Eコマースおよびリテールレディ需要向けのサービスレベルに関連した差別化を後押ししており、Saica Packが2026年4月に1,000万英ポンドを投じたハートルプールの倉庫を完全稼働させ、9,000パレットの収容能力を実現したこともその一例である。
最近の業界動向
- 2026年6月:Smurfit WestRockはバーミンガムのSSK製紙工場の閉鎖を確認し、生産は2026年7月27日に停止する予定である。同拠点は英国およびアイルランド市場に年間約20万トンのフルーティングおよびライナーを供給しており、コンバーター向けのコンテナボード調達動向を変化させる。この動きは非統合企業にとっての供給環境を引き締め、長期調達および製紙工場からボックス工場までの統合の価値を高める。
- 2026年4月:Saica Packは英国ハートルプールの1,000万英ポンドの倉庫を完全稼働させ、保管能力を約9,000パレットに引き上げた。追加された物流バッファーは、コンテナボード包装顧客向けのより迅速なフルフィルメント、SKUの幅広さ、サービスの信頼性を支える。また、繊維およびエネルギーコストの変動期におけるネットワークの柔軟性も向上させる。
- 2025年8月:Board24はプレストンおよびコールビルの各拠点でコルゲーター設備のアップグレードを完了し、稼働速度を19%向上させ、年間のダウンタイムを254時間削減した。この変更により、スループット能力が向上し、短期ロットおよびオーダーメイドのコンテナボード形態のリードタイムが改善する。生産性の向上は、単位出力当たりの発生スクラップを減らすことで、軽量化および廃棄物削減の取り組みも支える。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、市場は英国で使用されるコンテナボード包装の価値を対象とし、商業用最終利用者向けの発送可能かつ保護性のある包装に変換されるコンテナボード形態として計上する。
対象範囲外:折り畳みカートン、モールドファイバートレイ、フレキシブル紙パックなどの非コンテナボード紙包装は、本市場規模算定の対象外とする。
セグメンテーション概要
- 製品タイプ別
- スロテッドボックス
- テレスコープ/マルチピースボックス
- トレイ、フォルダー・シート
- その他の製品タイプ
- ボードタイプ別
- シングルウォール
- ダブルウォール
- トリプルウォール
- フルートプロファイル別
- Aフルート
- Bフルート
- Cフルート
- Eフルート
- Fフルート
- その他のフルートプロファイル
- エンドユーザー産業別
- 食品
- 飲料
- 医薬品
- パーソナルケア・家庭用品
- 工業
- 電子商取引
- 電気・電子機器
- その他のエンドユーザー産業
- 印刷技術別
- フレキソグラフィー
- デジタル
- リソグラフィー
- その他の印刷技術
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、英国における需要と供給の外側の限界を設定し、年ごとに確認可能な時系列データを構築するために用いられた。英国国家統計局の生産・製造統計、HMRCの貿易・関税統計、Eurostatの包装・廃棄物指標、英国の包装廃棄物規則およびEPRのスケジュールに関連するガイダンスノートなど、公的・公開資料を確認した。コンテナボード特有の動向については、紙・板紙業界団体などの業界団体による公開資料、およびコンテナボードの性能とリサイクル率について記述する学術論文も用いた。
公開資料と並行して、企業の年次報告書、投資家向け説明資料、生産能力変更に関する報道発表、および信頼性の高いビジネスニュースを確認し、拡張、閉鎖、価格動向に関する情報を捉えた。有用な場合には、企業財務およびニュースを網羅する有料サブスクリプションを参照し、サプライヤーおよびコンバーター全体にわたる収益動向および企業活動を標準化し、パッケージデザインおよび印刷技術革新の方向性を追跡するために特許データベースを用いた。これらのデスクソースは例示的なものであり、追加の公開資料および有料資料を用いて入力情報を収集し、仮定を検証し、未解決の疑問を明確化した。
一次インタビューおよび調査
一次インタビューおよび短期調査は、包装コンバーター、コンテナボードメーカー、流通業者、および食品、産業財、Eコマースフルフィルメントなどの最終利用分野の大口購買者に焦点を当てた。目的は、製品ミックスの変化(例えば板紙グレードおよびフルート形状の好み)を確認し、価格変動の一般的なパターンを把握し、購買者がコンテナボード包装支出として報告する際に何を含めるかを明確にすることであった。単一国市場であるため、英国内の主要な生産・消費拠点全体にわたって取材範囲のバランスを取り、仮定が一つの流通経路または一つの最終利用者タイプに偏らないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:38% | 経営幹部(CXO):16% |
| ミドルティア:46% | 機能・部門責任者:26% |
| 小規模プレイヤー:16% | マネージャー:58% |
市場規模算定および予測
当社のモデルは、最終用途需要プールと包装強度から英国コンテナボード包装の価値を再構築するトップダウン方式から始まり、価格推移の入力値を用いて年間支出額に変換される。結果の実態性を保つため、サンプリングされたコンバーターの生産量、ボックス出荷量に関するチャネルからのフィードバック、板紙タイプ別の一般的な価格帯を用いた選択的なボトムアップ検証も実施し、両者の見方が一致しない場合には総計を調整した。
いくつかの市場の特徴的な指標を入力値として用い、検証の過程で更新した。これには、板紙タイプミックス(シングルウォール対ダブル・トリプルウォール)の変化、重量および保護要件に関連するフルート形状の好み、ボックス需要におけるEコマースおよび宅配輸送の割合、単価に影響を与えうる印刷技術の採用状況、および販売価格を動かす再生繊維とエネルギーコストの変動タイミングが含まれる。小規模な製品形態やニッチな最終用途についてギャップが存在する場合には、インタビューのベンチマークから得た比率を用い、その結果を英国包装活動全体の動向に対してストレステストした。
予測にあたっては、条件変化時に価格と数量を別々に動かせるようシナリオ分析を用い、その結果得られた道筋を一次調査回答者と共に見直して現実的なベースケースを構築した。主な予測要因は、最終利用者の生産見通し、Eコマース出荷量の勢い、プラスチックからの代替圧力、およびコンテナボード価格における予想されるコスト転嫁行動であった。
データ検証および更新サイクル
検証は、デスク指標、一次調査フィードバック、およびモデル内の整合性チェックを組み合わせた三角測量によって行われた。暗示される数量および価格を、製造出力の動き、貿易および再生紙供給の兆候、報告された生産能力変更などの独立した指標と比較し、その後、承認前に第二の分析者が異常値を確認した。
製品タイプまたは最終利用者別に大きな差異が生じた場合には、回答者に再度連絡してギャップの原因を確認し、基礎となる比率および単位仮定を再確認した。本レポートは年次更新され、重要な事象(大規模な生産能力の追加、急激なエネルギー価格の変動、政策関連のコスト影響など)が発生した場合には中間更新を行う。提供前の最終確認により、最新の公開資料および企業発表が最新版に反映されていることを確認する。
Mordor Intelligenceの英国コンテナボード包装市場規模と他の公表推定値との比較
公表されている英国コンテナボード包装の市場規模は、各出版元が独自の方法で市場の境界を設定し、活動を価値に変換するために異なる価格・数量トラッカーを用いるため、しばしば異なるように見える。コンテナボードの価格は急速に変動しうるため、タイミングも重要であり、対象年および通貨の扱いによって報告される数値が大きく変わる可能性がある。
折り畳みカートンおよびその他の非コンテナボード紙製品はMordor Intelligenceの対象範囲外であり、これが、より広範な紙包装をまとめて扱う、あるいは業界全体の売上高を用いる推定値と比較して、当社の2026年の数値が低く見える理由の一つである。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.24 B (2026) | |
| 業界誌出版社A | USD 12.40 B (2025) | より広範な段ボール箱および紙包装のグルーピングを用いており、グローバルレポートの前提を英国部分に混在させているため、その値は最終利用分野におけるコンテナボード包装需要に限定されていない。 |
| 業界プラットフォームB | USD 19.06 B (2024) | コンテナボードに加えて隣接する包装分野も含む、より広範な対象範囲および高めの成長率・価格曲線を適用しているようであり、英国限定の数量および平均販売価格が年ごとにどのように検証されているかについては可視性が限られている。 |
全体として、この差異は主に対象範囲の広さおよび時系列における価格の反映方法によって説明される。市場を英国内で使用されるコンテナボード形態に限定し、最終利用者需要ミックスや価格変動といった主要な入力値をインタビューによって確認することで、算出される数値は明確で再現可能な手順に基づいて追跡可能な状態を保つ。


レポートで回答される主要な質問
2026年における英国段ボール包装需要の規模はどのくらいですか?
消費量は42億4,000万USDと評価されており、2031年までに2.57%のCAGRで48億2,000万USDまで上昇する見込みです。
最も多くの収益をもたらす製品タイプはどれですか?
スロテッドボックスが2025年の収益の42.43%を占め、食品、飲料、電子商取引の出荷における主力製品であり続けています。
Fフルートボードの急速な普及を推進する要因は何ですか?
1.5mmの薄いキャリパーが寸法重量料金を削減し、自動仕分けに適合し、高解像度のデジタルグラフィクスに対応します。
拡大生産者責任(EPR)手数料は包装の選択にどのような影響を与えていますか?
紙・カードに対する1トン当たり196ポンド(248.9USD)の手数料がブランドオーナーをコンプライアンスコスト削減のために軽量単一素材の段ボールパックへと移行させています。
なぜデジタル印刷がフレキソグラフィーに対して優位を拡大しているのですか?
版不要のHP PageWideおよび類似プレスはセットアップ廃棄物を40%削減し、パーソナライズされたマルチSKUキャンペーン向けの500〜1,000ユニットの短納期印刷を経済的なものにします。
電子商取引の小包成長が最も速い地域はどこですか?
ロンドン、サウス・イースト、主要ミッドランズハブが最高の小包数量を生み出し、マイクロフルートメーラーおよびシェルフレディトレイへの需要を強化しています。
最終更新日:



