
英国段ボール包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
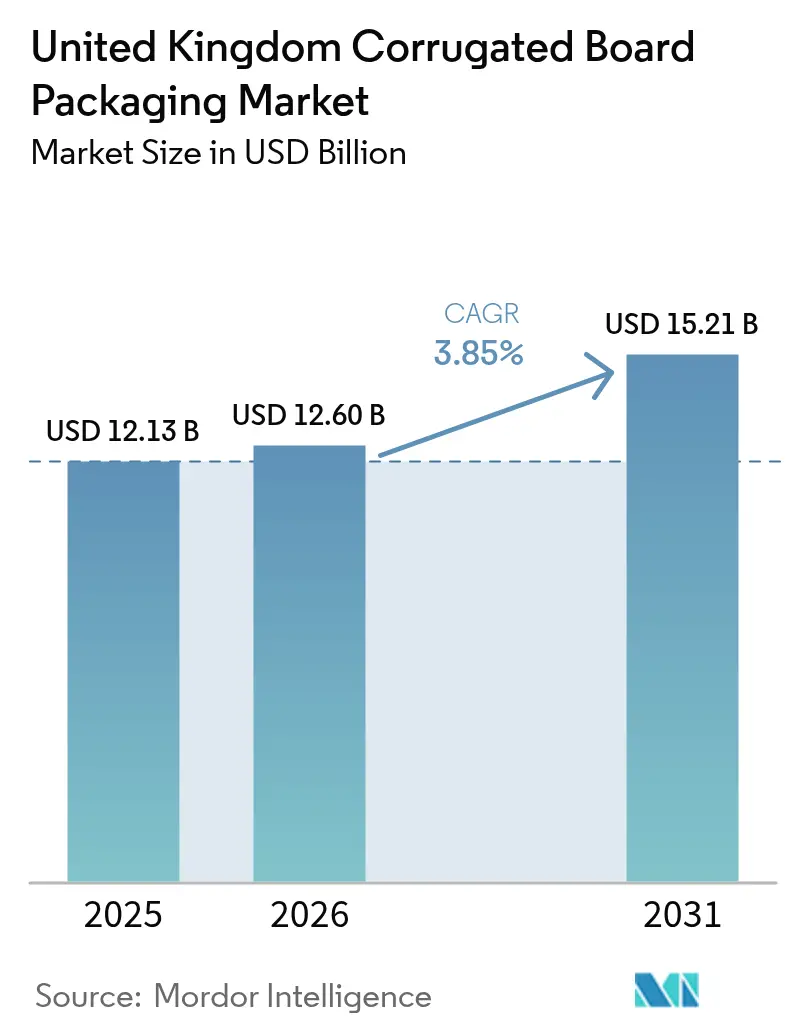
| 基準年の市場規模 (2025) | 12.13 十億米ドル |
| 市場規模 (2026) | 12.6 十億米ドル |
| 市場規模 (2031) | 15.21 十億米ドル |
| Growth Rate (2026 - 2031) | 3.85 % |
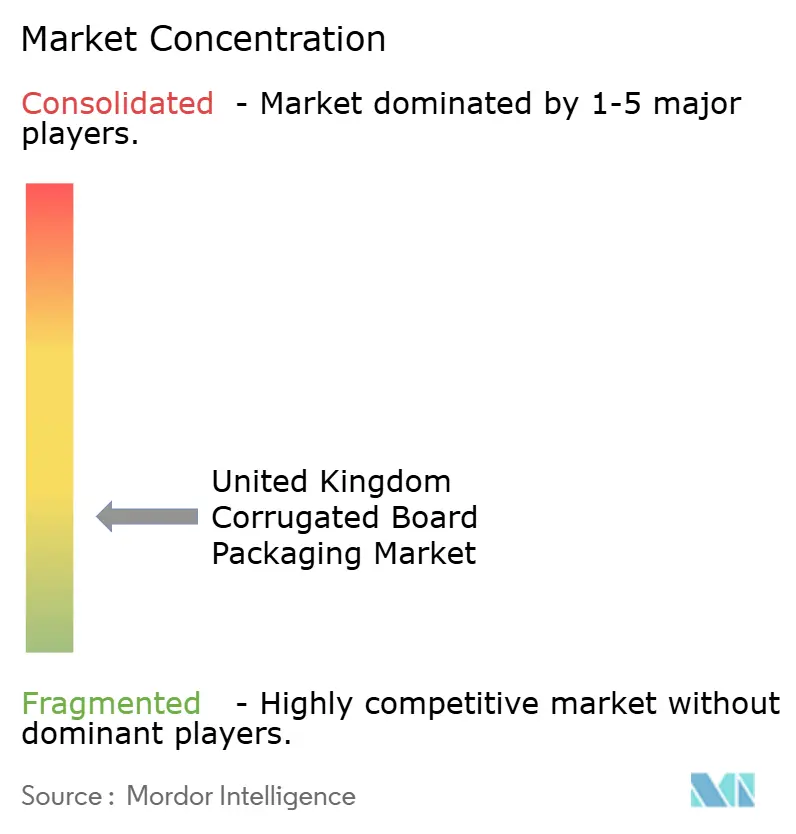
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国段ボール包装市場分析
英国の段ボール包装市場規模は2026年に120億6,000万USDと推定され、2025年の121億3,000万USDから成長し、2031年には152億1,000万USDに達する見込みであり、2026年から2031年にかけてCAGR3.85%で拡大します。Eコマースフルフィルメントからの継続的な需要、繊維系ソリューションを優遇する規制上のインセンティブ、そしてコスト最適化された軽量フルーティング技術が、この成長軌道を総合的に支えています。同セクターは、生産者拡大責任(EPR)規則の恩恵を受けており、この規則は使用済みコストを生産者に転嫁することで、単一使用プラスチックからの決定的な転換を促し、段ボール基材がすでに享受しているマテリアルリカバリー分野でのリーダーシップを強化しています。ブランドオーナーもこのフォーマットのリサイクル性と印刷の多様性を活用して棚でのプレゼンスを高める一方、コンバーターは変動する光熱費の影響を和らげるためにエネルギー効率の向上に取り組んでいます。International PaperによるDS Smithの買収を頂点とする統合の加速は、一体化された生産能力を拡大し、業界の操業規模を引き上げ、中堅参入者に対して防御可能なニッチ市場を開拓するよう圧力をかけています。こうした背景のもと、緩やかな成長は、技術投資、循環型経済としての実績、および近接性に基づくサービスモデルが競争優位を形成する、成熟しつつも依然として機会に富んだ環境を示しています。
主要レポートのポイント
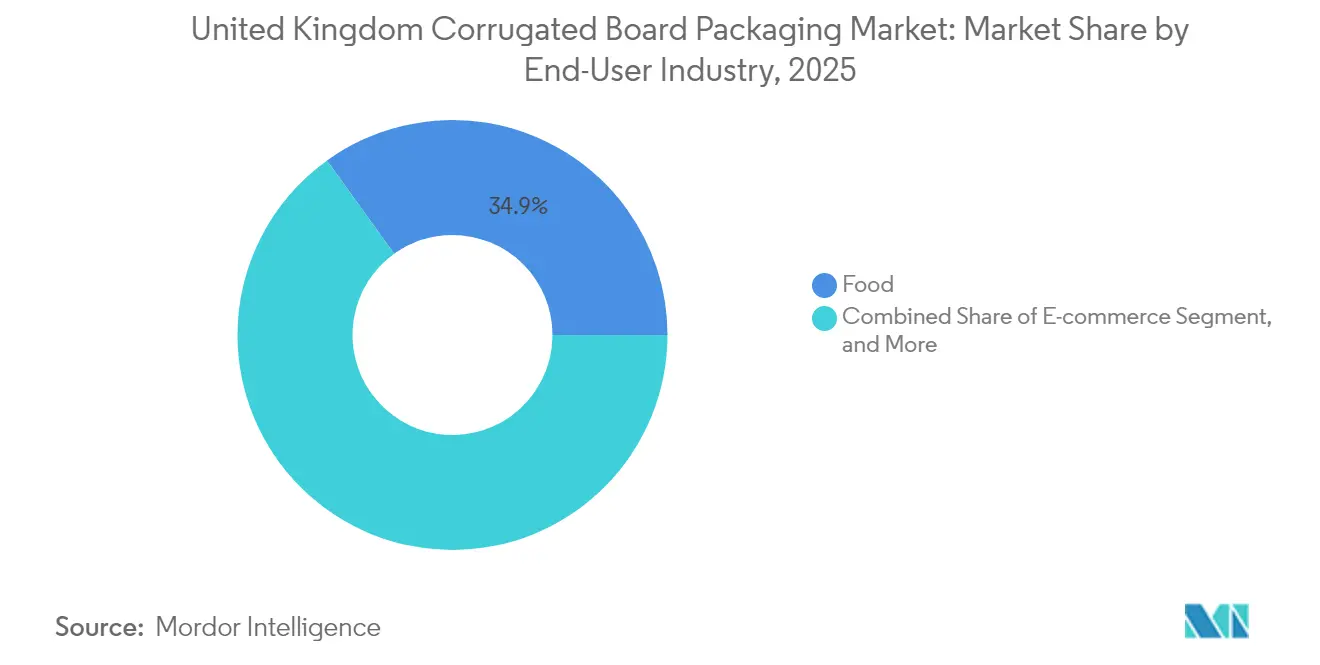
- エンドユーザー産業別では、食品用途が2025年の英国段ボール包装市場シェアの34.92%を占め、Eコマースは2031年にかけてCAGR5.16%で加速する見込みです。
- フルート種類別では、Cフルートが2025年に31.74%のシェアでトップを占め、F/Nマイクロフルートは2031年までにCAGR4.80%で最も速く拡大すると予測されています。
- ボード構造別では、シングルウォール設計が2025年に市場の38.88%を占めましたが、トリプルウォール仕様が予測期間においてCAGR4.82%で最も強い成長を示す見込みです。
- 印刷プロセス別では、フレキソグラフィが2025年の売上の28.02%を占め、デジタル印刷はカスタマイズと小ロット需要を背景にCAGR5.04%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
英国段ボール包装市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースフルフィルメント量の急増 | +1.2% | 全国、特にロンドン・マンチェスター・バーミンガムのハブにおける影響が最大 | 中期(2〜4年) |
| 小売業者のシェルフレディ包装への移行 | +0.8% | 主要小売回廊全般 | 短期(2年以内) |
| 単一使用プラスチックからの代替 | +0.6% | 全国 | 長期(4年以上) |
| コスト最適化された軽量フルーティング技術 | +0.5% | イングランド中部および北部の製造ベルト地帯 | 中期(2〜4年) |
| AIを活用したボックスオンデマンドシステム | +0.4% | イングランド南東部のテクノロジークラスター | 長期(4年以上) |
| カーボンフットプリントラベリング義務 | +0.3% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
Eコマースフルフィルメント量の急増
オンライン小売では、従来型チャネルと比較して荷物1個あたり約30%多い保護包装が必要となり、荷物数の増加に伴って段ボール需要が高まっています。[1]国家統計局、「小売売上高:2025年1月」、ons.gov.uk英国のEコマース売上は2024年に15.8%急増し、アパレルから小型電子機器まで多様なカテゴリーにまたがる行動変容が定着しました。コンバーターはAI駆動のボックスオンデマンド設備を導入し、強度を損なうことなく素材使用量を最大25%削減しており、寸法重量課金を抑制するライトサイズの配送ソリューションを実現しています。EコマースストアフロントからMES(製造実行システム)への直接データフィードにより、在庫保有量が削減され、対応時間が向上しており、プレミアムな開封体験を目指すブランドにとって決定的な優位性となっています。この波に乗る専門コンバーターはデジタル印刷を活用することが多く、最小限の版費用で可変グラフィックスやイベント連動キャンペーンを実現しています。
小売業者のシェルフレディ包装への移行
TescoやASDAなどの大手食料品チェーンは、常温陳列通路全体にシェルフレディの義務付けを拡大し、店内作業を最大50%削減するとともに、補充時の破損率を大幅に低下させました。[2]英国小売協会、「シェルフレディ包装ガイドライン改訂」、brc.org.ukミシン目と簡単に開けられるティアストリップを備えた段ボール設計は、輸送耐性と迅速な陳列という複合的なニーズを満たしています。ディスプレイの形状、ケース数、積み重ね時の安定性を整合させる必要があるため、ブランド、小売業者、コンバーター間の協力関係が深まっています。小規模な地域コンバーターは迅速なプロトタイプ作成とローカルサービスで顧客ロイヤルティを構築しており、一方で全国規模のプレーヤーは抜き型加工のスケールメリットと高能力フレキソ印刷機を活用して価値を創出しています。成功した参入者にとっての報酬は、プレミアムな構造的特徴による単価収益の向上と、エンドオブアイルコンプライアンスの向上です。
単一使用プラスチックからの代替
プラスチック包装に対してトン当たり平均400〜600英ポンドのEPR課金が段ボール繊維とのコスト差を広げ、生鮮農産物トレイ、飲料キャリア、マルチパックにおける素材の急速な切り替えを促進しています。改良されたバリアコーティングと耐湿ライナーにより、段ボール箱が冷蔵チェーンの湿度に耐えられるようになり、果物・野菜・調理済み食品チャネルにおけるアドレス可能な量が解放されました。製紙会社と化学品サプライヤーとの研究パートナーシップは、リサイクル適性を維持しながら結露を防ぐ水性コーティングに焦点を当てています。小売業者は繊維系ソリューションを持続可能なコミットメントの目に見える証として積極的に打ち出しており、競合他社もそれに追随せざるを得ない状況を生み出しています。早い段階で専門コーティングラインに投資したメーカーは、プレミアム価格を維持できる技術的優位性を現在保有しています。
コスト最適化された軽量フルーティング技術
先進的なFフルートおよびNフルートのプロファイルは、圧縮強度を維持しながら繊維量を15〜20%削減しており、原材料価格の高騰とカーボン削減目標の双方への直接的な対応策となっています。精密コルゲーターと次世代でんぷん接着剤により、ボードのキャリパーを損なうことなくより密なフルートピッチが実現されており、エッジクラッシュ要件を満たしています。軽量化されたボックスはパレット積載効率を高め、輸送排出量を削減することから、物流上の優位性が連鎖的に生まれています。しかしながら資本集約度は高まり、工場はレーザー制御のギャップモニタリングと強化されたプレヒーターセクションを設置する必要があります。十分な資本力を持つ多国籍企業はこうした設備投資を吸収できますが、多くの独立系工場はOEMと協力して段階的なアップグレードを後付け導入しています。体積貨物料金がコスト削減を促す場所では、急速な普及が続いています。
阻害要因の影響分析*
| 阻害要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 古紙の再逼迫した入手可能性 | -0.7% | 全国、特に人口密集都市部で深刻 | 短期(2年以内) |
| 製紙会社マージンを圧迫するエネルギー価格の変動 | -0.5% | スコットランドおよびイングランド北部の製造回廊 | 中期(2〜4年) |
| 英国物流における人手不足 | -0.4% | 全国の流通ネットワーク、南東部が最も深刻 | 短期(2年以内) |
| 東欧からの輸入競争 | -0.3% | 港湾および主要流通センター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
古紙の再逼迫した入手可能性
2024年に製紙回収証明書(PRN)の価格がトン当たり180〜200英ポンドという20年来の高値を更新し、回収量と製紙会社の受入量との不均衡が露呈しました。[3]製紙業連合、「リサイクルファクトシート」、paper.org.uk混合一般廃棄物流の汚染が繊維品質を低下させており、コンバーターはより高価な選別済みグレードを調達するか、欧州大陸のサプライヤーから回収紙を輸入するかのいずれかを余儀なくされています。一体型生産者はコレクションフリートと選別施設を取得することで対応し、原料を確保してスポット市場へのエクスポージャーを低減しています。そのような規模を持たない小規模独立系事業者は断続的な操業停止を余儀なくされるか、完成品ボックスの価格を引き上げ、シェア喪失リスクにさらされています。ユーロ建ての輸入品がスターリングに対して上昇するにつれ、通貨変動がさらなるコスト要因を加え、調達ヘッジを複雑にしています。
製紙会社マージンを圧迫するエネルギー価格の変動
2024年の産業用電力料金における四半期ごとの25〜40%の変動が、エネルギー集約型コルゲーターの操業予算を直撃しました。生産者はコスト安定性とカーボンクレジットを約束する再生可能エネルギープロジェクトに連動した長期電力購入契約の締結に奔走しています。一部の製紙会社でのコジェネレーション(CHP)設備への投資は、すでにエネルギーコストを最大30%削減し、スコープ1排出量を削減しつつありますが、設備投資の障壁は依然として高い状況です。予測可能なコストを固定できない施設はキャッシュフローの圧迫とメンテナンス予算の縮小リスクを抱え、老朽化した設備の退役が加速しています。並行して、エネルギー監査は圧縮空気漏れやスリーブロールの非効率性を浮き彫りにし、経営陣が現在優先する後悔のない節約機会を明らかにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:食品の優位性が持続可能性イノベーションを牽引
食品用途は2025年の英国段ボール包装市場の34.92%を占めており、農産物・常温食料品・飲料サプライチェーン全体にわたる繊維系輸送包装への根強い依存を反映しています。このセグメントの成長は、特に耐湿コーティングを施した生鮮果物トレイにおける、リサイクルが困難なプラスチックからの代替に引き続き連動しています。スーパーマーケットが買い物客にリサイクル性のメッセージを積極的に発信する中、小売業での採用が加速しており、バリア処理能力を持つコンバーターの受注量が固まっています。Eコマースは規模では小さいものの、CAGR5.16%で進展すると予測されており、これは輸送ボックスと同等のバースト強度を求めながらも、エンドユーザーの開封体験を意識した洗練されたグラフィックスを要する直販配送フォーマットに支えられています。Eコマース出荷向けの英国段ボール包装市場規模は荷物数とともに膨らむ見込みであり、デジタル印刷機を備えた工場に対して収益性の高い小ロット案件を供給します。
飲料サービスに携わるパッケージャーは、スポーツや年中行事のカレンダーに合わせたプロモーションブランディングにフレキソの高速印刷能力を活用し、マルチパックキャリアを通じて着実な勢いを維持しています。電子機器やパーソナルケアのニッチ市場は、トン数では比較的小規模ながら、帯電防止ライナーとプレミアム印刷により平方メートル当たりの収益が高くなっています。用途の多様化は、特定の消費カテゴリーの景気変動に対する全体的な需要のクッションとなっており、大規模な一体型プレーヤーが採用する戦略的ヘッジとなっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


フルート種類別:マイクロフルートのイノベーションが従来型構成に挑戦
Cフルートは英国段ボール包装市場シェアの31.74%を占め、バランスの取れたクッション性と印刷面として高く評価されています。しかし、F/Nマイクロフルートは予測CAGR4.80%で注目を集めており、その超薄型プロファイルにより精細なグラフィックスを可能にしながら寸法重量を削減します。この特性は、体積で課金するキャリアの荷物ネットワークにおいて高く評価されています。マイクロフルート設計に割り当てられた英国段ボール包装市場規模は、アパレルや化粧品の出荷業者が余分なエアスペースなしにインスタグラム映えするプレゼンテーションを求めるにつれて拡大する見込みです。
AフルートおよびBフルートグレードは、立方体最適化ニーズよりも落下テスト性能が重視される重量物または壊れやすいSKUにとって引き続き不可欠です。ディスプレイ美観と構造的完全性の中間に位置するEフルートは、外面が販促パネルを兼ねるシェルフレディフォーマットで活躍しています。継続的なフルート多様化は在庫計画を複雑にしており、コンバーターは紙を確定投入する前に様々な坪量での性能をシミュレーションするデジタルツインソフトウェアを活用するようになっています。勝者は幅広いフルートラインナップと機動的な段取り替えのバランスを取り、ダウンタイムとスクラップを最小化しています。
ボード種類別:重量物用途においてトリプルウォールが存在感を高める
シングルウォール構造は2025年の総量の38.88%を占めており、競争力のある価格帯と幅広い用途に対応できることが要因です。現時点ではニッチなトリプルウォールは、Eコマース事業者が多ノード流通を通じて高価値な消費者耐久財を保護できる堅牢なソリューションを求めることから、CAGR4.82%で最も良好な前向き勢いを示しています。英国段ボール包装市場のトリプルウォールフォーマットの規模は、2031年時点でその総トン数に占めるシェアが10分の1未満にとどまるとしても、業界平均の拡大を上回るペースで成長する見込みです。
ダブルウォールは、中級の積み重ね強度で十分な用途(飲料、DIY工具、中程度の重量の食料品など)において引き続き存在感を維持しており、小売業者がトリプルウォールの重量プレミアムを回避できるようにしています。片面シートは、成形プラスチック部品や金属部品を研磨から守る内部ラップや詰め物材料として活躍しています。主流とは言えない特殊ハニカムコアは、合板ケースよりも軽量での衝撃吸収を求める自動車OEMから関心を集めています。ボード種類の多様性により、コンバーターはスケジューリング管理の精緻化を求められます。厚みのある構造はコルゲーターの速度を落とし、乾燥サイクルの延長が必要となるためです。

注記: 個別セグメントのシェアはレポート購入後に入手可能
印刷技術別:デジタル革命がカスタマイズを変革
フレキソグラフィは2025年の売上の28.02%を占めており、低インクコストと大量生産向けの迅速なセットアップが牽引力となっています。しかし、インクジェットおよび電子写真式を含むデジタル印刷機はCAGR5.04%が予測されており、版交換なしにブランドカラー基準を満たしながらバッチサイズを1件まで対応することでシェアを獲得しています。英国段ボール包装市場規模は、ダイレクトトゥコンシューマーブランドが汎用クラフト無地から48時間以内に発送されるフルブリードグラフィックスへ転換するたびにデジタル出力に帰属する部分が拡大しています。
リソラミネートのトップシートは、写真品質のレンダリングとグロスワニスが必須とされるプレミアムな購買時点ディスプレイにおいて引き続き優位性を保っています。スクリーン印刷は、触覚ワニスと香り放出用途に対応するより小さいが防御的なニッチを占めています。フレキソプレプリントと後工程でのデジタルパーソナライゼーションを組み合わせたハイブリッドアーキテクチャは、全国キャンペーンに続いて地域別またはイベント別のオーバーレイを実施するマーケターを引きつけており、リードタイムと在庫を圧縮しています。デジタル能力を追加する工場は、RIPワークフローとICCカラープロファイリングについてオペレーターを再訓練する必要があり、この投資は今や投機的ではなく最低限必要な要件として広く認識されています。
規制環境
英国の段ボール包装市場は、2024年生産者責任義務規則(包装および包装廃棄物)のもとで運営されており、2025年改正規則により導入された修正が2026年1月1日から施行される。拡大生産者責任(EPR)の枠組みのもと、義務対象の生産者は包装データを報告し、リサイクル義務(PRN/PERNを通じたものを含む)を満たし、家庭系包装廃棄物処理費用を支払う必要があり、これにより紙・板紙形態の正確な材料分類の必要性が高まっている。
2026年以降、PackUKがEPR実施のスキーム運営者として機能し、運営、データ検証、費用設定のプロセスを通じてコンプライアンス結果と生産者コストを結び付ける。2026年1月1日からは、繊維系複合材料および紙・板紙包装に関する規制上の定義も厳格化され、紙基材包装におけるプラスチック層の質量閾値5%が導入されるなど、コーティングおよびラミネート加工された段ボール製品の義務上の扱いに影響を与える。2026年7月、PackUKは2026/27年度の費用算定および負債通知を支援するため、2025年包装データの再提出期限を2026年9月1日とすることを発表し、社内データシステムと仕様管理を規制当局のスケジュールと整合させることの重要性を再確認した。
バリューチェーン分析
英国の段ボール包装のバリューチェーンは、繊維調達(バージンクラフトパルプおよび古紙)から始まり、続いてコンテナボード製造、段ボールシート生産、そしてケース、店頭陳列即応パック、保護包装への加工に至る。統合グループは製紙工場、コルゲーターおよび加工拠点を組み合わせ、独立系加工業者やシート工場はコンテナボードやシートを購入し、対応力、構造設計、印刷能力を通じて競争する。製紙産業連合(CPI)やシートプラント協会(SPA)などの業界団体は、コンプライアンスおよび運営慣行に関する業界指針を支援している。
段ボール包装はかさばり輸送費に敏感であるため、物流と需要拠点への近接性が重要となる。eCorrugated LtdやProwell Ltdが採用するパッケージング・パーク方式のように、板紙生産と加工を同一拠点に集約する運営モデルは、輸送距離と排出量を削減しつつ、小売・eコマース顧客向けのリードタイムを短縮する。加工処理能力と自動化への投資も競争力を左右し、Fencor Packaging GroupのManor Packaging拠点が時速10,000箱を処理できる高速ラインを稼働させたこと(2026年6月発表)がその例であり、サプライチェーンがEPR主導の材料効率要件に対応する中、短いリードタイムで多品種のジョブに対するサービスを改善している。
競合環境
2025年初頭、International PaperがDS Smithを58億英ポンド(72億USD)で買収を完了したことで業界の勢力図が塗り替えられ、世界売上が280億USD超、従業員数約65,000人を擁するトップクラスのプレーヤーが誕生しました。統合計画では、英国のコンテナボード50万〜60万トンを買収者の製紙会社システムに組み込み、内部供給カバレッジを90%近くに引き上げ、4年目までに5億1,400万USDの相乗効果を目標としています。この動きは中堅コンバーターの調達力と販売価格を圧迫し、一部に供給同盟の形成や高複雑性ニッチ案件への集中を促しています。
Smurfit WestRockは大西洋を跨ぐ合併から間もなく、2024年第4四半期に75億USDの純売上を報告し、2025年末までに4億USDの相乗効果実現を表明しており、現在の競争ペースを規定する規模の経済を裏付けています。VPK Packagingは、デザイン主導の段ボールソリューションを専門とするFencor Packagingへの投資により英国でのプレゼンスを深め、小規模でも機動力のあるグループがコモディティグレード以外のカスタム要件をターゲットにすることで依然として価値を創出できることを示しています。Antalis PackagingによるThe Packaging Companyの買収は、流通業者・コンバーター複合モデルを拡張し、イングランド中部地域全体でサービス強度を高めています。
戦略的なテーマは、ダイレクトトゥコンシューマーブランドが求める設計から市場投入までのリードタイムを短縮するデジタルワークフローと組み合わせた、繊維供給保証のための垂直統合に集中しています。設備投資は、省エネ型コルゲーター、AIによる予知保全、版交換なしに可変アートワークを処理するデジタル印刷フリートへと向かっています。持続可能性の実績は顧客監査においてますます重要性を増し、ISO 14001およびFSCの管理の連鎖認証は「あれば望ましい」から「必須」へと格上げされています。この変化する競争環境において、資本力の面で競合に追いつけない、あるいはサービスによる差別化を図れないコンバーターは、マージンの低下と潜在的な買収リスクにさらされています。
英国段ボール包装業界のリーダー企業
Smurfit WestRock
International Paper Company
Mondi plc
GWP Group Ltd.
Belmont Packaging Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
PackUKによるEPR運営は、2026年から2027年にかけての運営上の重点事項や費用設計の進展を含め、包装設計の選択と生産者コストをより直接的に結び付けている。これにより、検証可能なリサイクル性、より明確な材料分類(コーティングまたは複合紙基材構造を含む)、および顧客報告を容易にするデータ対応仕様を提供できる段ボールサプライヤーに対して機会が生まれる。軽量フルーティングおよび適正サイズ化ソリューションも、eコマースや店頭陳列即応形態に十分な輸送保護を維持しつつ義務対象トン数を削減しようとする生産者の取り組みに合致する。
容量増強と技術のアップグレードは、加工業者が短納期ロット、複雑な型抜き、迅速な小売即応パックといった高サービスセグメントへ進出する実践的な道筋を提供する。Eren Holdingsがウェールズ・フリントシャーのShotton製紙工場の再開発を完了させたこと(年産75万トンのコンテナボードマシンと年間11万トンの箱を生産するコルゲート施設を含み、2026年6月完了)、およびSheard Packagingが3台目のGopfertロータリー式ダイカッターへの投資を完了し、4台目のBahmullerグルーラインが2026年6月にヨークシャー拠点に導入予定であることが、この転換を支えている。需要側では、小売業者の店頭陳列即応要件(例:TescoやASDAの要求)、および英国オンライン小売活動の継続的な成長が、デザインサービス、迅速なプロトタイピング、デジタル印刷ワークフローによる可変グラフィックスを組み合わせる加工業者に追加の仕事を生み出している。
最近の業界動向
- 2026年6月:Eren Holdingがウェールズ・フリントシャーのShotton製紙工場の再開発を完了し、年産75万トンのコンテナボードマシンと年間11万トンの箱を生産するコルゲート施設を追加した。この動きは英国段ボール包装購入者向けの国内統合供給の選択肢を増やし、加工業者向けのライナーおよびフルーティングの現地供給を強化する。
- 2026年4月:Smurfit WestRockが、英国およびアイルランドの段ボール市場向けにフルーティングおよびライナーを約20万トン供給するバーミンガムSSK製紙工場の将来について協議プロセスを開始した。この動きはより広範な資産最適化プログラムの一部であり、下流の段ボール包装生産者の地域調達およびリードタイム計画に変化をもたらす可能性がある。
- 2024年10月:VPK PackagingがFencor Packaging Groupに投資し、英国段ボール部門における存在感を強化した。この動きはデザイン主導のオーダーメイド段ボールソリューションへの拡大を支え、より高度な複雑性の作業に注力する独立系加工業者にとっての競争激化をもたらす。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場を英国内での使用のために販売される段ボール包装の総価値として扱い、各業界にわたって商品を保護、輸送、取り扱うために使用される箱および関連する段ボール形態を対象とする。
対象範囲外(算入されないもの):非段ボール紙包装(折り畳みカートンなど)、プラスチック製保護包装、および段ボール包装価値として販売されない返品物流サービス。
セグメンテーション概要
- エンドユーザー産業別
- 食品
- 加工食品
- 生鮮食品・農産物
- 飲料
- Eコマース
- 電気・電子製品
- パーソナルケア・化粧品
- その他エンドユーザー産業
- 食品
- フルート種類別
- Aフルート
- Bフルート
- Cフルート
- Eフルート
- F/Nマイクロフルート
- その他のフルート種類
- ボード種類別
- 片面
- シングルウォール
- ダブルウォール
- トリプルウォール
- 印刷技術別
- フレキソグラフィ
- デジタル印刷
- リソラミネーション
- スクリーン印刷
- その他の印刷技術
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、段ボール包装の使用の背後にある英国の需給状況の構築から始まる。英国政府機関(例:ONS)による包装・板紙統計、HMRCの貿易フローデータ、紙・板紙の動きを示す税関または貿易データセットなど、公開されている業界・貿易上の指標に依拠する。
前提条件を現実的に保つため、製紙産業連合の刊行物、業界団体による段ボール業界ファクトシート、紙・板紙リサイクル率に関する査読済み論文、包装廃棄物および拡大生産者責任に関連する公共政策文書などのソースも確認する。企業の年次報告書、投資者向け発表資料、信頼性の高い報道は、容量増強、主要契約の獲得、価格動向に関するコメントの整合性確認に用いられる。有料サブスクリプションは構造化に役立つ場合にのみ使用し、企業財務データベースや特許データベース、さらに貿易確認が必要な場合には輸出入出荷レベルのデータベースを利用する。ここに記載したソースは例示であり、作業中に明確化、検証、およびギャップの補完のために他の多くの公開参考資料も使用される。
一次インタビューおよび調査
一次情報は、食品、飲料、eコマースなど英国の主要最終用途分野にわたる包装加工業者、紙・板紙関係者、流通に重点を置く関係者、および大手包装購入者へのインタビューおよび短時間の調査から得られる。これらの対話を通じて、段ボール包装として実際に購入されているものを確認し、価格変動の論理を検証し、出荷強度や小売フルフィルメントのパターンに応じて需要がどのように変化するかを検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:12% |
| 中位層:58% | 機能/事業部門リーダー:30% |
| 小規模プレーヤー:16% | マネージャー:58% |
市場規模算定と予測
規模算定は、実務的なデータで再現可能なトップダウンとボトムアップの組み合わせを用いて構築される。トップダウン側では、包装需要を最終用途の出荷強度とフルフィルメント需要に結び付け、市場で購入者が実際に支払う価格水準を適用することにより、英国の段ボール包装価値プールを再構築する。
モデルの根拠を確かなものにするため、英国の製造業・小売活動の指標、eコマースの荷物・配送強度の代理指標、紙・板紙の投入コストの方向性、リサイクル繊維の入手可能性に関する示唆、より軽量または強度の高い板紙グレードへの包装ミットの観察された変化など、このカテゴリーを通常動かす変数を追跡する。これらのインプットは、インタビューから得られたサンプル平均販売価格帯、公開資料からの加工業者の収益状況、一般的な箱形態にわたる価格および量の動きに関するチャネル確認といった、選択的なボトムアップ的な近似値によって裏付けられる。企業の開示が不完全な場合、ギャップはインタビューで共有された生産ミットの指標や購入者の調達パターンを用いた比率配分によって処理される。
予測はシナリオ分析を用いて策定される。基本シナリオでは、主要最終用途者からの予想需要と、エネルギーおよび繊維コストの方向性を反映した現実的な価格経路を追う。次に、短期的な価格急騰に過剰反応しないよう、稼働率、生産水準、調達行動に関する専門家の期待に対して予測を検証する。
データ検証と更新サイクル
数値が確定する前に、いくつかの段階で出力が確認される。貿易動向、公共の包装政策のタイムライン、インタビュー範囲に対する暗示価格の整合性など、独立した指標と結果を比較し、需要の実情に合わない急激な変動を洗い出す。
数式、単位、年次変動を確認するための第二の分析者によるレビューを行い、その後、主要な前提条件と感度分析に異議を唱える最終的な論理レビューを実施する。分散が大きい場合や新たな事象が見通しを変える場合には、承認前に主要インプットを再検証するため、選定した参加者に再度連絡を取る。レポートは毎年更新され、重要な変化があった場合には中間更新を行い、最新の見解を提供できるよう納品直前に最終確認を行う。
Mordor Intelligenceによる英国段ボール包装市場規模と他の公表推定値との比較
公表されている英国段ボール包装の市場規模は、大まかに同じ業界を対象としていても、大きく異なる場合がある。通常の要因としては、段ボール包装価値として何を計上するか、基準年を通じた価格変動の扱い、そして推定値が実際の需要指標に基づいているか、あるいは主に包装全体の総計に基づいているかの違いが挙げられる。
一部の公表値は、より広範な紙包装の枠組みを含めたり、関連サービスを加えたりしているため、総額が押し上げられているように見える。Mordor Intelligenceでは、英国内での使用のために販売される段ボール包装のみを価値として計上し、価格経路は単一の指数からの延長ではなく、インタビューおよびクロスチェックを通じて検証されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.13 B (2025) | |
| 業界プラットフォームA | USD 19.06 B (2024) | この推定値は著しく高く、この差異は通常、より広範な段ボール包装に隣接する紙包装形態を合わせて計上している場合や、購入者側の十分な検証を伴わずに高インフレ年の価格をそのまま延長している場合に説明される。 |
| 製造業ディレクトリB | USD 8.29 B (2026) | この数値は製造業売上高型の規模算定に近く、バリューチェーンの一部が狭義の製造業定義の外に位置する場合や、貿易・加工フローが完全に整合していない場合、英国内で販売される包装価値を過小評価する可能性がある。 |
この表は、最大のギャップが段ボール包装の周辺に何が含まれるか、そして価格が年をわたってどのように価値に変換されるかによって生じていることを示している。対象範囲を段ボール包装の販売のみに限定し、複数の英国需要指標に対して量と価格を検証することにより、当社の推定値は明確なインプットにまで追跡可能であり、状況が変化した際に再確認することができる。


レポートで回答している主要な質問
英国段ボール包装市場の2026年の規模はどれほどですか?
120億6,000万USDであり、CAGR3.85%で成長し、2031年までに152億1,000万USDに達する見込みです。
最も多くの量を占めるエンドユーザーはどれですか?
食品カテゴリーが2025年売上の34.92%をリードしており、これは幅広い食料品・農産物ニーズによるものです。
最も急速に成長しているセグメントはどれですか?
Eコマース包装が最も力強い勢いを示しており、2031年までCAGR5.16%で推移する見込みです。
デジタル印刷は包装供給にどのような影響を与えていますか?
デジタル印刷機は小ロット・高グラフィックス案件を可能にし、その技術セグメントのCAGR5.04%を牽引しています。
トリプルウォールボードはなぜ普及しているのですか?
荷物重量の増大と配送距離の延長が、トリプルウォールの優れた保護力への需要を押し上げており、その構造のCAGR4.82%を支えています。
素材選択を変えている主要な規制は何ですか?
プラスチックに対する生産者拡大責任(EPR)手数料がブランドオーナーに段ボール代替品の採用を促し、コストと持続可能性の両面でのメリットをもたらしています。
最終更新日:



