
紫外線消毒装置市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 7.22 十億米ドル |
| 市場規模 (2031) | 13.56 十億米ドル |
| 成長率 (2026 - 2031) | 13.45 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる紫外線消毒装置市場分析
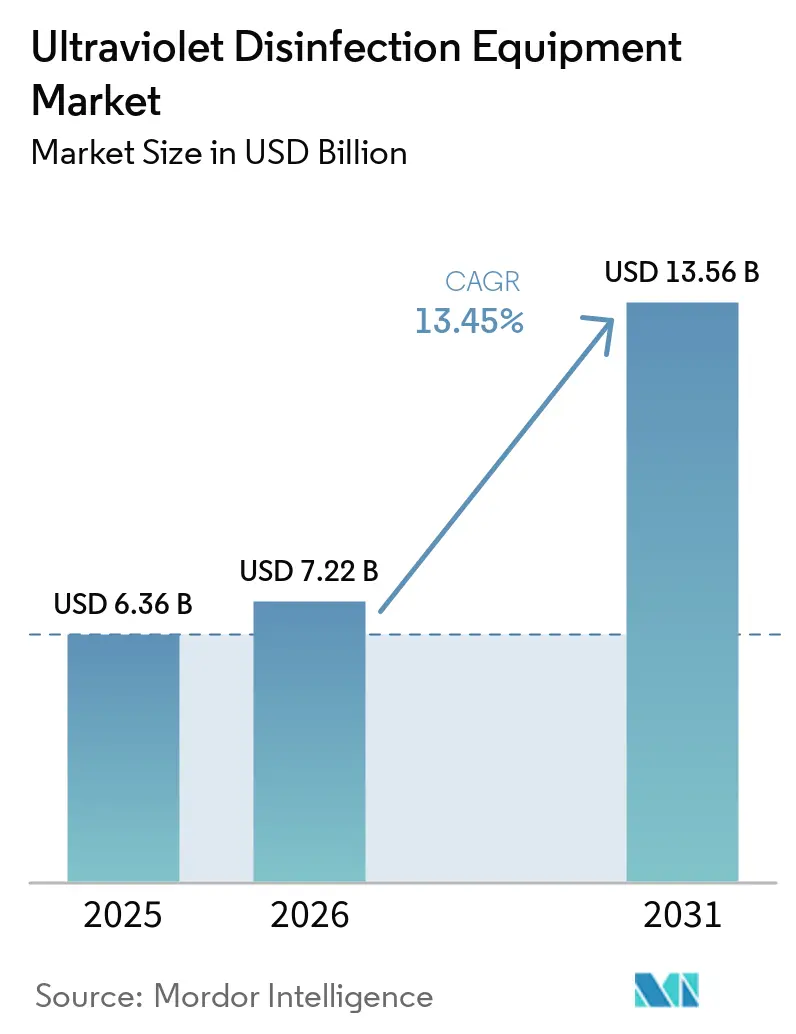
紫外線消毒装置市場規模は、2025年のUSD 63億6,000万から2026年にはUSD 72億2,000万へと成長し、2026年~2031年の13.45% CAGRで2031年までにUSD 135億6,000万に達すると予測されています。化学物質を使用しない消毒に対する世界的な関心の高まり、PFAS(有機フッ素化合物)および消毒副産物(DBP)基準の厳格化、ならびにUV-C LEDコストの急速な低下が長期的な需要を下支えしています。遠紫外線(Far-UVC)研究はこの技術の対応可能な市場空間を拡大しており、半導体サプライチェーン全体にわたる垂直統合が決定的な競争優位として台頭しています。一方、サービス型収益モデルは、上下水道事業者や病院が予測可能なライフサイクルコストを優先するなかで支持を集めています。こうした同時多発的な変化は、地方自治体の上下水道事業者、医療施設、商業用不動産にわたる紫外線消毒装置市場において、構造的により大きな対応可能市場規模が形成されつつあることを示しています。
主要レポートのポイント
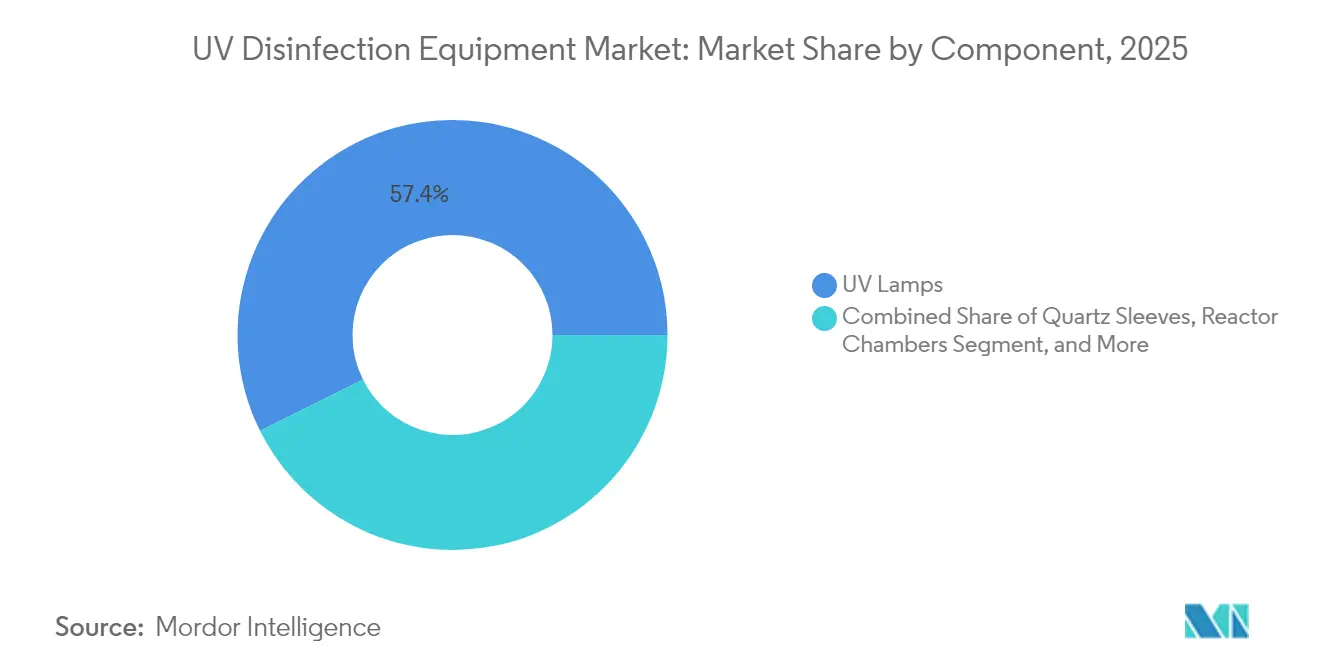
- コンポーネント別では、UVランプが2025年の紫外線消毒装置市場シェアの57.35%を占め、UV-C LEDシステムは2031年までに17.65%のCAGRで最も急速な成長を遂げている。
- 定格出力別では、中出力ユニット(10〜999 kW)が2025年に48.20%の収益シェアで首位を占め、低出力ユニット(10 kW未満)は2031年まで14.35%のCAGRで拡大している。
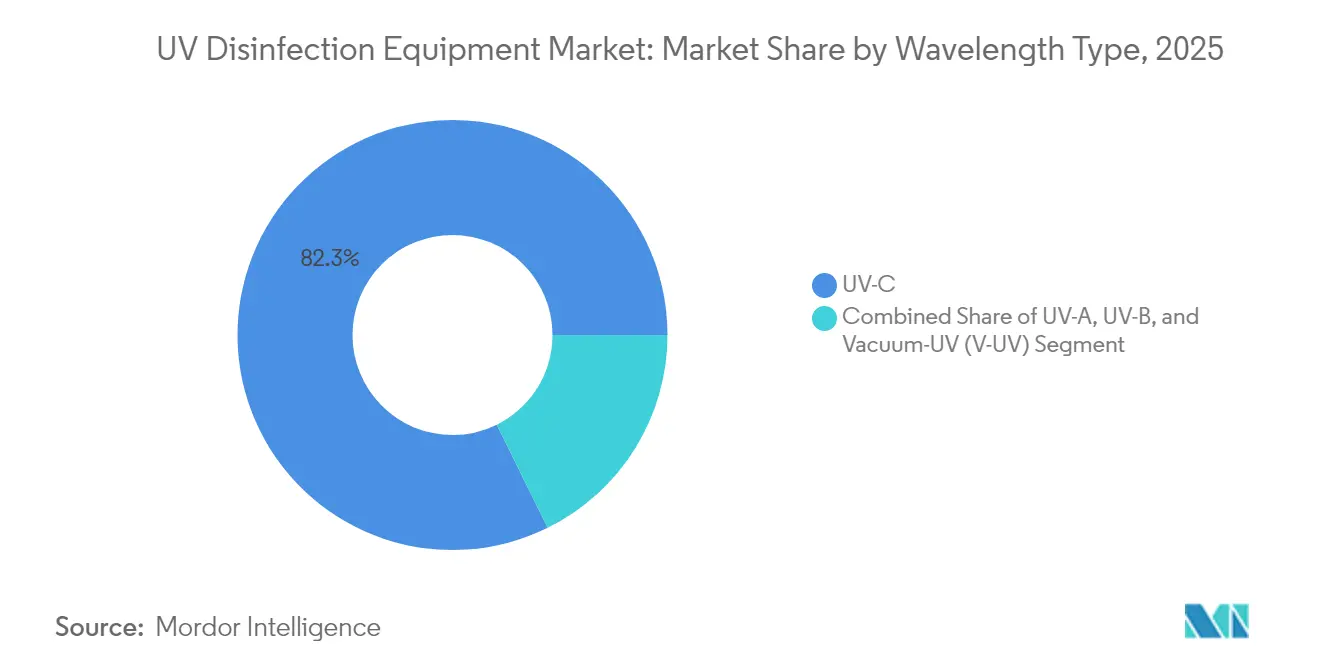
- 波長別では、UV-Cが2025年の紫外線消毒装置市場規模の82.30%のシェアを保持し、真空UV(バキュームUV)ソリューションは2031年まで18.55%で複利成長すると予測されている。
- 可動性別では、固定設置型が2025年収益の65.10%を占め、ポータブルタワーが2031年まで15.05%の最高CAGRを記録している。
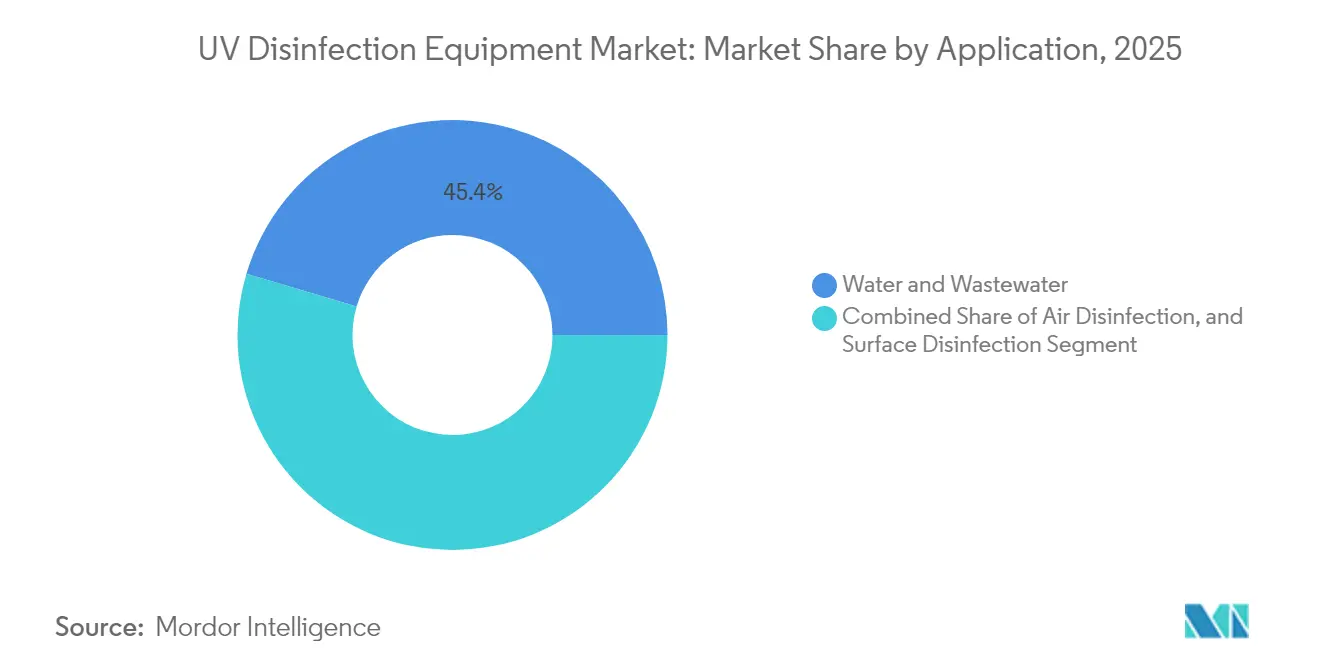
- 用途別では、水・廃水処理ソリューションが2025年の紫外線消毒装置市場の45.40%を占め、空気消毒システムは14.7%のCAGRが見込まれている。
- エンドユーザー別では、地方自治体の水道事業者が2025年収益の37.40%を生み出し、医療機関が2026〜2031年にかけて15.05%のCAGRで最も急速に成長している。
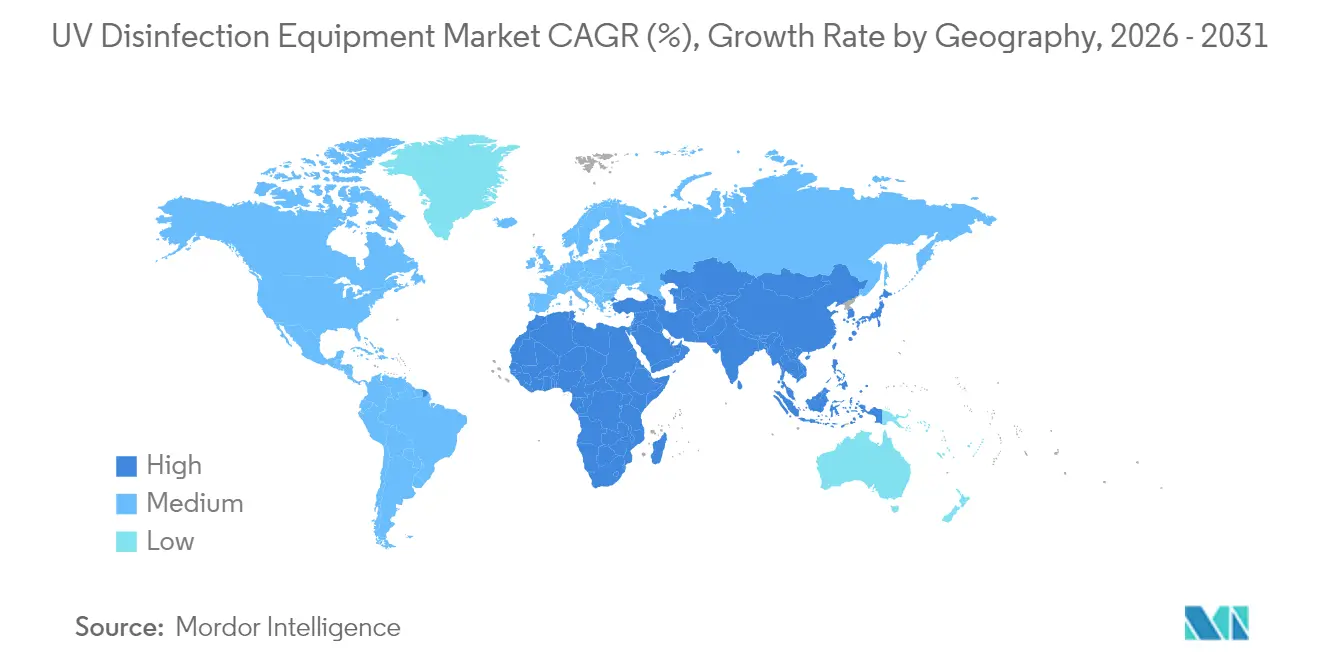
- 地域別では、アジア太平洋が2025年の紫外線消毒装置場の33.60%のシェアを占め、予測期間中に14.05%のCAGRで拡大する見通しである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響度(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 地方自治体水道におけるPFASおよびDBP規制 | +4.8% | 北米および欧州連合 | 中期(2~4年) |
| 商業用HVACにおけるUV-C LEDレトロフィットモジュールの急速な普及 | +3.4% | 北米およびアジア太平洋 | 短期(2年以内) |
| 食品・飲料業界における無化学物質義務化の高まり | +2.7% | グローバル | 中期(2~4年) |
| 湾岸協力会議(GCC)諸国における水再利用プロジェクト | +2.1% | 中東 | 長期(4年以上) |
| 西欧における感染制御支出 | +1.4% | 欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
地方自治体の飲料水におけるUV導入を加速するPFASおよびDBP規制の強化
米国環境保護庁(EPA)が確定した新たなPFAS規制と欧州連合による並行した動きが、上下水道事業者に対して化学物質残留物を増やさない高度酸化プロセス(AOP)の導入を迫っています。UV ベースの高度酸化プロセス処理システムはPFASを最大99%除去し、同時に塩素需要を抑制することで、スウィーニー水処理場でのトリハロメタン生成を37%低減させます。この二重のコンプライアンス上の利点は、LEDコストの低下と相まって、調達パイプラインを拡大しています。
商業用HVACにおけるUV-C LEDレトロフィットモジュールの急速な普及
需要制御換気戦略は、即時点灯型UV-C LEDをスマートビルシステムと組み合わせています。コイル効率10~20%の改善、24ヶ月未満の実証済み回収期間、および90%の空気中病原体低減が、米国と日本での導入を牽引しています。[1]建物オーナーは水銀ランプと比較したライフサイクルコストの低さとメンテナンスの容易さを評価しています。
食品・飲料大手による無化学物質義務化の高まり
2028年までに残留物ゼロの操業を目指すグローバルな食品加工業者は、表面、空気、プロセス水処理にUV-Cを導入しています。微生物の再増殖を促す水分や化学物質を使用することなく、即食製品ラインで3対数桁の病原体低減と2日間の賞味期限延長が記録されました。[2]この促進要因は、直接的な装置需要と継続的なサービス機会を創出します。
西欧における病院感染制御支出の急増
西欧の病院は抗生物質耐性の圧力と人員制約に直面しています。UV-Cルームデバイスは医療関連感染(HAI)を最大30%低減し、清掃労働力を削減することで、1ベッドあたり年間約EUR 605の節約を生み出します。調達フレームワークには現在、隔離病棟の標準仕様としてUVが含まれており、安定した装置交換サイクルを促進しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響度(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 深紫外線LEDの高いUSD/mWコスト(低圧水銀ランプとの比較) | -2.7% | グローバル | 中期(2~4年) |
| 産業排水における遮蔽と濁度の課題 | -2.1% | グローバル(アジア太平洋への影響が高い) | 短期(2年以内) |
| レガシー水銀ランプ在庫に対する水俣条約主導の段階的廃止の複雑さ | -1.8% | グローバル | 中期(2~4年) |
| ASEAN(東南アジア諸国連合)における断片化した認証基準 | -1.2% | アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
深紫外線LEDの高いUSD/mWコスト(低圧水銀ランプとの比較)
深紫外線LEDの平均ウォールプラグ効率は水銀光源に劣り、大流量設備の初期設備投資を押し上げています。その差は一部の地方自治体プロジェクトでは300%を超えており、大規模なLED導入を遅らせています。年間約20%の効率改善と水銀規制の強化によって格差は縮まりつつありますが、2027年以前に経済的パリティに達する可能性は低く、コスト重視のセグメントにおける紫外線消毒装置市場を制約しています。
産業排水における遮蔽と濁度の課題
高濃度の浮遊固形物と色度は頻繁に微生物をUV照射から遮蔽し、地方自治体の排水と比較して産業排水における対数不活化率を30~50%低下させます。[4]広範な前処理または大型リアクターはコストを引き上げ、条件が大きく変動する繊維・石油化学業界での普及を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
UV-C LEDが従来のランプ支配を崩壊させるコンポーネントにおける紫外線消毒装置市場シェアは、UVランプが収益の57.35%を確保した。しかし、固体素子型UV-C LEDシステムは17.65%で複利成長しており、水銀を排除し、ウォームアップ時間を短縮し、IoT対応コントロールとシームレスに統合することでランプの優位性を侵食している。LEDユニットの紫外線消毒装置市場シェアは、コストカーブの改善に伴い、2031年までに25%を超える軌道にある。補助センサーの重要性が高まっており、厳格化する監査証跡を満たすリアルタイムの照射量検証を提供している。リアクターチャンバーは現在、最適化された水力学と高度な石英コーティングを活用してシャドーイングを軽減し、スマートバラストが予知保全を可能にしてライフサイクルコストを25%削減している。
こうした変化を補完するかたちで、垂直統合型サプライヤーがLEDエンジン、ドライバー、監視ソフトウェアを単一OEMパッケージにバンドルし、中小規模の水道事業者の調達を容易にしている。設備投資の配も、初期設備費用から、ハードウェアの更新、センサーキャリブレーション、アナリティクスを一括した複数年サービス契約へと移行しつつある。これは、フィールドサービスネットワークとクラウドサポートプラットフォームを持つメーカーに有利に働く。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
定格出力別:
低出力システムが勢いを増す中出力アセンブリ(10〜999 kW)は2025年に48.20%のシェアで設置件数の大半を占めたが、10 kW未満の低出力システムは住宅、歯科クリニック、ポイントオブユース機器において14.35%のCAGRで急速に拡大している。即時点灯型LEDは断続的なデューティサイクルに適しており、エネルギー消費を抑え、部屋ごとの消毒展開を可能にしている。一方、1 MWを超える高出力リアクターは大規模プラントには不可欠であり続けているが、飽和したOECD市場ではグリーンフィールドの見通しが限られている。発展途上国では都市成長が引き続き中出力の安定した需要を支えているものの、分散型処理のパイロット事業が増分資本をクラスター化された低出力ノードへと誘導し始めている。
技術ロードマップによれば、次世代LEDチップはコストを抑えながら180 mWの光出力を達成でき、メーカーが小型アレイを柔軟なカートリッジ形式に再構成することを可能にする。こうしたカートリッジはフィールド交換を簡素化し、ダウンタイムを大幅に削減するため、ホスピタリティチェーンや中小病院にとって魅力的な提案となる。その結果、ユニット単位ではなく稼働時間単位で課金するサービスモデルが、2026〜2031年の低出力ユニット普及を加速させると予想される。
波長タイプ別:
真空UVが破壊的技術として台頭UV-C波長は数十年にわたる実証的な性能データと確立された対数クレジット表により、現在収益の82.30%を支えています。しかし、200 nm以下で発光する真空UVシステムは難分解性有機物の優れた酸化性能を示し、18.55%と最も高いCAGRを記録しています。学術研究では微量汚染物質の分解促進が示されており、日本とドイツの上下水道事業者がUV-CとV-UVリアクターを組み合わせた統合的な病原体・化学物質制御のパイロットを進めています。遠紫外線(Far-UVC、200~230 nm)デバイスは、人体組織を損傷することなく有人空間でウイルスを不活化するという新たなフロンティアを加えており、管理された試験では空気中病原体を98.4%低減することが記録されています。
メーカーはマルチパス照射を活用しオゾン生成を最小化するリアクター形状を再設計しています。一方、ニッチなUV-AおよびUV-B製品は、消毒が二次的な用途である光触媒硬化ラインへの供給を継続しています。この多様化した波長ツールキットは紫外線消毒装置市場を強化し、サプライヤーが特定の汚染物質と規制上のエンドポイントを一つのモジュラープラットフォームで対応できるようにしています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
モビリティ別:
ポータブルシステムが柔軟性需要に対応配管、水槽、空気処理ユニットに組み込まれた固定型リアクターが2025年収益の65.10%を占め、地方自治体および産業プラントにおける設置済みベースを反映しています。しかし、ポータブルタワー、ロボット、カートシステムは、病院、航空会社、イベント会場がスポット処理に導入するなかで15.05% CAGRを享受しています。即時フィードバックセンサーによりユーザーはドーズ供給を確認でき、信頼性の構築とコンプライアンス文書化の支援につながります。モバイルユニットの紫外線消毒装置市場規模は2025年にUSD 12億8,000万に達し、2031年までに倍増する見込みです。
ダクト内レトロフィットは、大規模な解体を伴わず既存のHVACプレナムにUVアレイを取り付けるハイブリッドな経路を提供します。小売チェーンはリース契約においてレトロフィット仕様を記載し始め、ポートフォリオ全体で室内空気質を標準化しています。ロボット工学研究者は、自律ナビゲーションとリアルタイムマッピングを探求し、UV照射範囲を複雑な空間に拡張しています。これは労働力不足のトレンドおよび感染制御義務化と整合しています。
用途別:
空気消毒が急速な成長を経験水・廃水処理は引き続き中核用途であり、2025年の売上高の45.40%を占めた。クリプトスポリジウム除去およびPFAS規制遵守に関する継続的な規制義務により、UVは不可欠な存在となっている。それでも、空気消毒ユニットは職場のウェルネスプログラム、学校の空気質助成金、公共交通機関のアップグレードに牽引され、14.7%のCAGRで最も急速に拡大している。給気ダクトに組み込まれたUV-C LEDアレイは、圧力損失を増加させることなく病原体数を削減し、エネルギー制約のある改修工事において重要な差別化要因となっている。
表面消毒装置は電子機器組立において存在感を高めており、化学残留物が精密部品を損傷する可能性がある。食品加工業者はコンベア搭載型UVトンネルを採用して賞味期限を延長し、リコールリスクを抑制している。製薬および半導体製造における工業用プロセス水の用途は、バイオフィルムを含まない超純水を必要とするため、引き続き堅調である。こうした用途横断的なシナジーは、統合制御ダッシュボードと標準化されたスペアパーツを提供できるプラットフォームベンダーを強化している。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:
医療機関が導入をリード地方自治体の水道事業者は2025年の支出の37.40%を占め、大規模固定資産と規制上の要因を反映している。病院、クリニッ、長期療養施設は感染管理予算の増加に伴い15.05%のCAGRを記録している。院内感染(HAI)を30%削減し、早期回収を実現することを示した査読済み研究が調達パイプラインを活性化している。産業メーカーはゼロケミカル目標を支援するためにUVを採用し、商業オフィスオーナーはテナント誘致のためにUVをウェルネス認証に組み込んでいる。住宅および水産養殖のニッチ市場は規模こそ小さいものの、設置と監視を簡素化するコンパクトなLEDモジュールの恩恵を受けている。
病院は室内消毒ロボットと、製氷機や内視鏡装置に供給するインライン給水システムの両方にUVを統合している。欧州の保険会社はUV導入を保険料算定に反映させており、間接的な財務インセンティブを提供している。一方、魚の孵化場では水系病原体の制御にUVを使用することで生存率が向上したと報告されており、有望な拡張セグメントとなっている。
地域別分析
アジア太平洋地域 紫外線消毒装置市場
アジア太平洋は2025年に33.60%の収益シェアを占め、全地域の中で最高となり、2031年まで14.05%のCAGRで成長すると予測されている。中国の第14次五カ年計画は第二層都市へのUV投を重視しており、日本の深紫外線半導体における先進性が地域のLEDコストを圧縮している。インドとオーストラリアは慢性的な水不足に直面しており、UVを主要消毒バリアとして組み込んだ飲料水再利用プロジェクトを拡大している。インドネシアとベトナムを筆頭とする東南アジア諸国は水産物輸出を拡大しており、水産養殖向けUV需要を牽引している。これらの要因が相まって広範な設置基盤を強化し、地域の製造クラスターを促進することで、紫外線消毒装置市場は地域的な勢いを維持している。
北米 紫外線消毒装置市場
北米は技術的に高度な市場であり、安定した更新需要が続いています。米国環境保護庁(EPA)のPFAS規制は重要な触媒となっており、水道事業者を紫外線と高度酸化処理(AOP)の組み合わせへと推進しています。米国の病院では、紫外線導入後に院内感染(HAI)が30%低減したことが記録されており、段階的な調達を支えています。オフィス開発業者は、WELLおよびLEED基準を満たすために紫外線対応のHVAC仕様を採用しています。カナダが米国のPFAS規制と規制を調和させることで、国境を越えた機器販売がさらに促進されるでしょう。継続的なインフラ補助金が中規模自治体への公共支出を誘導し、中出力リアクターの受注を持続させています。
欧州・中東・アフリカ 紫外線消毒装置市場
欧州は成熟した普及率を示しながらも、引き続きイノベーションを推進しています。改訂されたEU飲料水指令は新興汚染物質のモニタリングを導入しており、水道事業者が紫外線を含む多重バリアシステムを採用するよう促しています。水不足に悩む地中海沿岸諸国は再利用プラントへの投資を進めており、スカンジナビアでは公共交通機関においてファーUVCシステムの試験運用が行われています。西欧の病院は感染管理予算を拡大しており、ドイツの産業部門は厳格なグリーンケミストリー規制への適合に紫外線を活用しています。中東・アフリカは規模こそ小さいものの、GCC多角化プログラムが海水淡水化および地域冷却資産に紫外線を組み込むことで、成長率においては他地域を上回るパフォーマンスを示しています。
規制環境
紫外線消毒装置に関する規制は、用途表示と最終使用環境によって区分される。米国では、微生物を殺滅、忌避、または抑制すると主張するUV製品は、FIFRAの下で農薬デバイスとしてEPAが扱い、市販前登録よりも施設登録とラベリング・マーケティング表示の管理に重点を置く。これにより、空気および表面消毒分野のベンダーは、表示の裏付け、適合ラベル、EPA登録施設内での追跡可能な製造を中心としたコンプライアンス体制を構築する必要に迫られている。
医療向け装置については、米国FDAが紫外線放射チャンバー消毒装置を21 CFR 880.6600(製品コードSCS)の下でクラスII医療機器として規制し、特別管理およびDe Novoや510(k)といった市販前承認経路を適用する。FDAの動向として、2024年8月のChronosに対するDe Novo分類、2025年12月のUV Smart D60に対する510(k)承認が最近の指標となっている。EPAの表示規制とFDAの医療機器管理の組み合わせにより、統合された照射量モニタリング、監査証跡、品質システムの整備状況がサプライヤー選定において一層重要となっている。
バリューチェーン分析
バリューチェーンは、低圧・中圧水銀ランプ、222 nmなどのエキシマ光源、UV-C LEDといったUV光源技術から始まり、石英スリーブ、高純度基板、LED用エピタキシャルウェハーなどの上流材料が続く。ドライバー、バラスト、センサー、組込み制御などの電源・制御電子機器も、この上流段階に位置する。LED中心の供給は東アジアに集中しており、2025年の状況では、高純度窒化アルミニウム基板や窒化ガリウムエピタキシャルウェハーのボトルネックが浮き彫りになり、高級UV-LEDモジュールのリードタイムが16〜26週間に延びた。
システムOEMおよびインテグレーターは、これらの光源を検証済みリアクター、ダクト内リトロフィット、可搬型装置にパッケージ化し、購入者の文書化要件を満たすため、検証ソフトウェアと照射量モニタリングを組み込むことが増えている。下流では、自治体・産業向け水・排水処理インテグレーター、建築・HVACチャネル、医療機器調達フレームワークに販売・導入が分かれ、消耗品が市場収益から除外されていても、アフターサービスと専用スペアパーツは重要な安定収益層を形成している。半導体プロバイダーと水処理殺菌装置メーカー間の戦略的パートナーシップは、コンポーネントからシステムへのより緊密な開発を示しており、例えば2025年10月に発表されたNichiaとMIURAの協業では、水銀を使用しないUV-LED水殺菌装置により処理能力を10 m3/hから25 m3/hに増加させた。従来型ランプのエコシステムは、確立されたランプサプライヤーと地域の流通拠点に支えられ、この移行と並行して依然として稼働しており、一方でフィールドサービス網を持つOEMはメンテナンス契約と校正プログラムを活用して既設ベースの固定化を深めている。
競合情勢
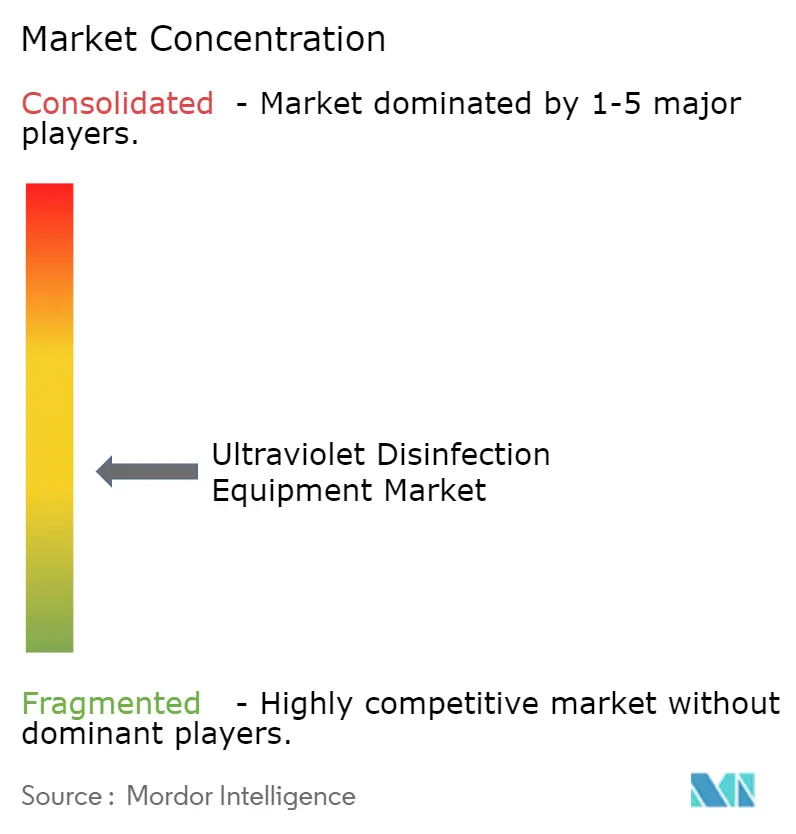
紫外線消毒装置市場は、多角化した水処理技術コングロマリットと専門的なLEDイノベーターで構成されています。上位5社のサプライヤーが世界収益のおよそ45%を占めており、中程度の集中度を示しています。上下水道事業者や病院が性能保証とリモートモニタリングダッシュボードを要求するなか、サービス中心のモデルへの戦略的転換が顕在化しています。Xylemは2024年にEvoqua Water Technologies LLCを買収し、地方自治体・産業分野にわたるUVポートフォリオを拡大し、クロスセルの機会を活用しました。De NoraのSentinelプラットフォームは電子バラストを統合してエネルギー消費を削減し、同社は水処理セグメントで18.8%のEBITDAマージンを報告しています。
AquiSenseやSilanna UVなどLED重視の新規参入者は、水銀規制の強化と半導体のノウハウを活かして、ランプ既存企業に対してメンテナンスコストで優位に立っています。AquiSenseはシリーズA資金調達ラウンドを確保し、フルスペクトラム製品の拡大を進めています。垂直統合されたLEDメーカーはチップ供給リスクを低減しリードタイムを短縮し、OEMパートナーシップを引き付けています。UviquityなどFar-UVC先駆者はHVACインテグレーターへのアプローチを進め、高占有率空間への継続的空気消毒の普及を目指しています。
イノベーションのテーマは現在、ウォールプラグ効率の改善、ドーズ制御へのAI(人工知能)の統合、ならびに多汚染物質除去のためのUVと膜処理または電気透析ユニットの組み合わせに集中しています。装置メーカーとクラウド分析スタートアップのパートナーシップは、予知保全と規制報告ダッシュボードの提供を目指しており、年金型収益の確保につながります。ハードウェアとデータサービスを組み合わせたサプライヤーが、予測期間中に不均衡なシェア成長を獲得すると見込まれます。
紫外線消毒装置産業リーダー
-
Xylem Inc.
-
Trojan Technologies
-
Halma PLC
-
Severn Trent Services
-
Nichia Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
紫外線消毒装置市場 このレポートでカバーされる企業
- Xylem Inc.
- Trojan Technologies (Danaher)
- Halma plc (Aquionics, Hanovia)
- Evoqua Water Technologies LLC
- Signify N.V. (Philips UV-C)
- AquiSense Technologies
- Atlantic Ultraviolet Corp.
- American Ultraviolet
- Advanced UV Inc.
- Severn Trent Services
- Ultraaqua A/S
- Lumalier Corporation
- Nichia Corporation
- Heraeus Noblelight GmbH
- UV-technik Speziallampen GmbH
- Australian Ultra Violet Services Pty Ltd
- Hitech Ultraviolet Pvt Ltd
- UV Pure Technologies Inc.
- Aquafine (Watts Water)
- Excelitas Technologies (LumenDynamics)
- Light Progress Srl
市場機会と将来展望
大きなホワイトスペースは、化学副産物および材料規制の強化に連動した更新・リトロフィットサイクルの加速にある。EU RoHS指令は水銀含有UVランプに対する期限付き適用除外を依然として認めているが、失効日は延長がない限り2027年6月30日であり、これによって調達チームは新規建設および更新プログラム全体で水銀フリーの代替品を認定する具体的なスケジュールを持つことになる。これにより、既存の水力・HVACのフットプリントに組み込み可能なUV-C LEDベースのプラットフォームに機会が生まれる。特に、照射量検証とデジタルコンプライアンス記録を提供するセンサーおよび制御ユニットと組み合わせた場合に有効である。
もう一つの機会は、パイロット導入を超えて調達への信頼を広げる標準化とユーティリティグレードの検証である。ドイツは2026年4月にDIN 19294-2:2026-04およびDIN 19294-4:2026-04を発行し、中圧UV用途の技術規則を更新した一方、ANSI/CAN/UL 8802:2023などの安全認証フレームワークが、装置の安全要件に関する国境を越えた基準を提供している。需要側では、2026年2月の英国調達において、XylemおよびTrojanの技術を稼働させる複数拠点をカバーする案件が見られるように、自治体の購入者はすでに複数拠点のUVサービス業務を発注しており、ハードウェアと長期メンテナンス、照射量保証、レポート機能を組み合わせたベンダーへの需要を強めている。
最近の産業開発事情 紫外線消毒装置市場
- 2026年4月:Wilsonville市は決議第3259号を採択し、Trojan Technologiesとの物品・サービス契約を承認して、排水処理プラントのバックアップUVシステム更新プロジェクト用の紫外線消毒装置を調達した。この措置は、既存プラントにおける冗長性とリトロフィット更新への継続的な投資を示し、確立されたUVプラットフォームおよびOEM提供のシステム統合への需要を支えている。
- 2026年2月:英国政府の入札により、Xylemの技術を使用する12拠点とTrojanの技術装置を使用する3拠点にわたるUV消毒メンテナンスサービスが発注された。複数拠点のメンテナンス発注は、ライフサイクルサービス契約への移行と、ベンダー選定における既設ベース対応能力の重要性を強めている。
- 2024年3月:トロント市は、Ashbridges Bay処理施設における専用部品およびメンテナンスサービスについて、2027年3月31日までのTrojan Technologies Group ULCとの非競争契約を承認し、総額はカナダドル1,111,867であった。長期かつ専用のサービス契約は、OEMの固定化力学と、自治体のコンプライアンスおよび稼働率要件に連動する継続的なアフターマーケット需要を裏付けている。
紫外線消毒装置市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、リアクター、ダクト、ポータブルユニットなどの設計されたシステムにおいて、殺菌性UV-Cまたは真空UV光を使用して水、空気、硬質表面の微生物を不活化するために販売された紫外線消毒装置から生み出された収益を対象としている。
対象外の範囲:交換用ランプ、ガスケット、保守サービスなどの消耗品およびアフターセールス品は市場価値から除外している。
セグメンテーション概要
- コンポーネント別
- UVランプ
- 石英スリーブ
- リアクターチャンバー
- バラストと制御ユニット
- 補助センサー
- 定格出力別
- 低出力(10 kW未満)
- 中出力(10~999 kW)
- 高出力(1 MW以上)
- 波長タイプ別
- UV-A
- UV-B
- UV-C
- 真空UV(V-UV)
- モビリティ別
- 固定システム
- ポータブル・モバイルタワー
- ダクト内レトロフィット
- 用途別
- 水・廃水処理
- 飲料水処理プラント
- 産業プロセス水処理
- 地方自治体廃水処理
- 空気消毒
- 病院室・手術室
- 商業用HVACおよび空気処理ユニット(AHU)
- 交通機関(航空機、鉄道)
- 表面消毒
- 食品・飲料加工ライン
- 製薬クリーンルーム
- 民生用電子機器組み立て
- 水・廃水処理
- エンドユーザー別
- 地方自治体の上下水道事業者
- 住宅
- 商業施設
- 産業製造
- 医療機関
- 水産養殖・海洋
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋
- 南米
- ブラジル
- その他の南米
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、UV消毒装置の需要がどこから生まれるかをマッピングし、それを水、空気、表面処理における測定可能な活動に結びつけることから始まる。米国EPAの飲料水・廃水ガイダンス、USGSの水利用シリーズ、WHOおよびCDCの感染予防に関する出版物、水銀とランプ移行に関するUNEP資料などの公開情報源を活用し、技術転換の基盤を固めている。
データセットを実用的なものにするため、通関・貿易統計、UV-CおよびUV-LED設計に関する選定された特許出願、UV線量とリアクター性能に関する査読済み学術誌、水・建築システムに関連する公開団体リソースも精査している。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いプレスは、出荷量、設置基盤に関する議論、地域の動向を相互確認するために使用し、企業財務情報やインテリジェンス購読サービス、特許・輸出入出荷レベルデータベースは対象範囲の検証に選択的に参照している。これらのデスクソースはあくまで例示であり、データ収集と明確化のために他の多くの公開・有料参考資料も使用している。
一次インタビューおよびサーベイ
一次情報は、購買担当者が完全なUVシステムとみなすものと、部品や消耗品として扱うものを確認し、システム規模と用途別の典型的な価格帯を検証するために使用した。機器メーカー、チャネルパートナー、水道事業者・施設運営者、APAC・EMEA・アメリカ大陸にわたるエンジニアリング・調達チームと幅広く対話し、回答がデスク指標と一致しない場合は前提を再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:13% | APAC:52% |
| 中位層:47% | 機能・ユニットリーダー:35% | EMEA:29% |
| 中小プレイヤー:16% | マネージャー:52% | アメリカ大陸:19% |
市場規模算定と予測
規模算定はトップダウンとボトムアップの検証を組み合わせて構築されており、最終的な数値が現実的かつ説明可能なものとなっている。トップダウンアプローチは、地方自治体・産業用水処理の追加、新築建物の気流・ろ過アップグレード、医療衛生支出などのエンドマーケット活動から需要を再構築し、UV採用・交換パターンを適用して機器需要を算出する。その後、主要用途のサンプルシステム平均販売価格(ASP)に推定ユニット数を乗じたボトムアップ近似値や、売上高のうち機器とサービスの割合を確認するチャネルチェックによって結果を裏付けている。
主要モデル入力には、UV技術ミックスの変化(ランプ対UV-LED)、水処理用途の流量別典型的なリアクターサイズ、機器の稼働率と交換タイミング、消毒アップグレードに対する規制・コンプライアンスの牽引力、新規設置に影響を与える地域の建設・インフラサイクルが含まれる。直接的な数量シグナルが乏しい場合は、比較可能な用途ベンチマークとインタビューで確認された保守的な普及率バンドを使用してギャップを処理している。予測はシナリオ分析を用いて作成され、設置件数、改修活動、予想価格推移の間の単純な多変量関係によって支持され、最終確定前にインタビューのコンセンサスと照合して出力を検証している。
データ検証と更新サイクル
モデル出力は、公共インフラ支出の方向性、関連機器カテゴリーの貿易フロー動向、ASPを変化させ得る技術転換のタイミングなどの独立したシグナルと照合して確認される。国や用途が外れ値パターンを示す場合は、基礎となる前提を再検討し、ユニットエコノミクスを再確認し、承認前に必要に応じてソースに再連絡する。
各レポートは多段階の内部レビューを経て、定義、計算、年度の整合性が章をまたいで一貫していることを確認している。データセットは年次で更新され、需要や価格に影響を与える重大な事象が発生した場合は中間更新が行われる。納品前に最終的なアナリストによる確認が完了し、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceの紫外線消毒装置市場規模と他の公表推計値との比較
紫外線消毒装置の公表市場価値は、トピック名が類似していても大きく乖離して見えることがある。これは、計上される収益項目と最終用途が必ずしも同一ではないためである。価格の経時的な扱い方、前提の更新速度、市場が実際の設置活動に結びついているかどうかによっても差異が生じる。
この市場における最大の乖離要因は通常、調査が完全なUVシステムのみを対象とするか、定期的なランプ交換やサービス業務も計上するかどうか、および主に水処理に焦点を当てるか空気・表面システムも計上するかどうかによるものである。通貨タイミング、基準年の選択、楽観的対保守的な採用カーブも数値の乖離を広げる可能性があり、特にUV-LEDミックスの前提が急速に変化し再確認されない場合に顕著である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.36 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 4.35 ビリオン 米ドル(2025年) | 地方自治体・産業用水処理機器に重点を置き、気・表面消毒システムの包含が限定的であるため、需要プールと設置基盤主導の交換需要が低下している。 |
| 産業出版社B | 4.82 ビリオン 米ドル(2025年) | 技術ラベリングと製品タイプの混在が広範である可能性があり、機器のみの収益と部品・関連カテゴリーが混在し、価格推移と地域ウェイト付けの前提が異なる可能性がある。 |
この表は、数学的な計算よりも対象範囲の選択が、2025年の数値の乖離の大部分を説明することを示している。水、空気、表面用途にわたる新規製造された紫外線消毒システムのみを計上し、消耗品と保守を収益から除外することで、推計の一貫性を保っており、これはMordor Intelligenceが適用するモデリング上の選択である。
レポートで回答される主要な質問
紫外線消毒装置市場の予測成長率はどのくらいですか?
市場は13.45% CAGRで成長し、2025年のUSD 63億6,000万から2026年にはUSD 72億2,000万、2031年までにUSD 135億6,000万に達すると予測されています。
最も急速に拡大しているコンポーネントセグメントはどれですか?
UV-C LEDシステムが最も高い成長率を示しており、水銀不使用の操業と半導体コストの低下により17.65% CAGRで前進しています。
新たなPFAS規制は装置需要にどのような影響を与えていますか?
厳格なPFAS規制は上下水道事業者をUVベースの高度酸化プロセス(AOP)へと向かわせており、99%のPFAS除去とDBP生成の低減が可能で、地方自治体の投資パイプラインを加速しています。
病院がUVシステムに多額の投資を行う理由は何ですか?
査読付き研究によると、UV-Cデバイスは医療関連感染(HAI)を最大30%削減し、年間1ベッドあたり約EUR 605の節約をもたらすことが示されており、財務的に魅力的です。
将来の市場拡大において遠紫外線(Far-UVC)はどのような役割を果たしますか?
遠紫外線(Far-UVC)波長(200~230 nm)は有人空間を安全に消毒でき、試験では空気中病原体を98.4%低減することが実証されており、交通機関や商業ビルにおける新たな機会を開拓しています。
2031年までに最大の追加収益をもたらす地域はどこですか?
アジア太平洋地域は、都市部の水インフラ整備、半導体製造における先進的地位、および水再利用投資の拡大に支えられ、最大の絶対的収益増加をもたらすと予測されています。