
Tamaño y Cuota del Mercado de Equipos de Desinfección Ultravioleta
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.56 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.45 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Desinfección Ultravioleta por Mordor Intelligence
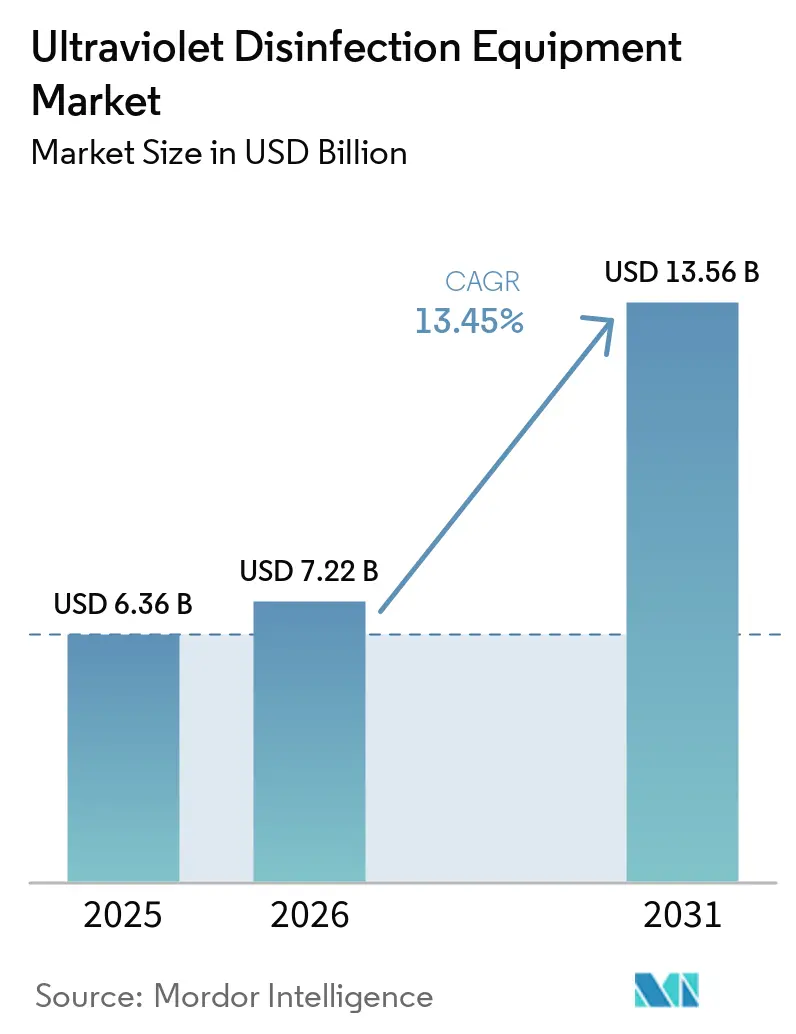
Se espera que el tamaño del mercado de equipos de desinfección ultravioleta crezca de USD 6,36 mil millones en 2025 a USD 7,22 mil millones en 2026 y se prevé que alcance USD 13,56 mil millones en 2031 a una CAGR del 13,45% durante 2026-2031. La creciente preocupación mundial por la desinfección sin productos químicos, el endurecimiento de las normativas sobre PFAS y subproductos de desinfección (DBP), y la rápida reducción de costes de los LED UV-C están reforzando la demanda a largo plazo. La investigación sobre UV-C lejano está ampliando el espacio direccionable de la tecnología, mientras que la integración vertical en la cadena de suministro de semiconductores está emergiendo como una ventaja competitiva decisiva. Mientras tanto, los modelos de ingresos basados en servicios están ganando terreno a medida que las empresas de servicios públicos y los hospitales priorizan los costes de ciclo de vida predecibles. Estos cambios simultáneos apuntan a un conjunto direccionable estructuralmente mayor para el mercado de equipos de desinfección ultravioleta en empresas municipales de servicios públicos, instalaciones sanitarias e inmuebles comerciales.
Conclusiones Clave del Informe
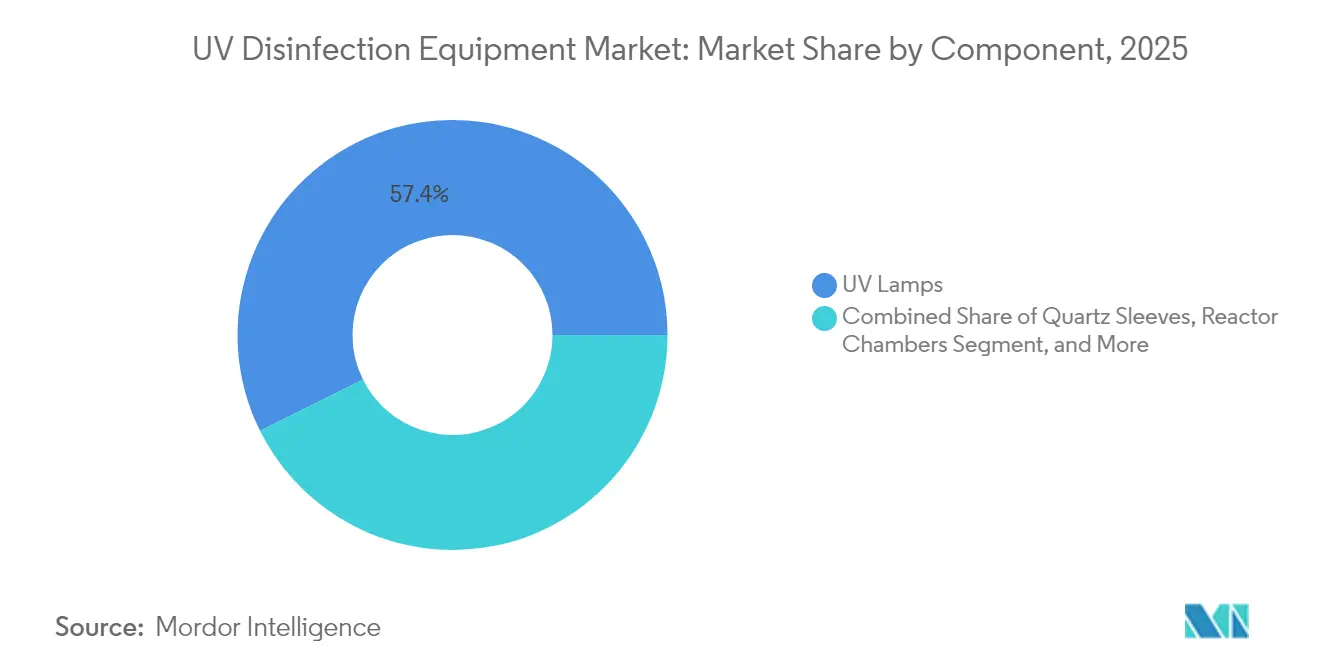
- Por componente, las Lámparas UV retuvieron el 57,35% de la cuota del mercado de equipos de desinfección ultravioleta en 2025; los sistemas UV-C LED ofrecen el crecimiento más rápido con una CAGR del 17,65% hasta 2031.
- Por potencia nominal, las unidades de potencia media (10-999 kW) lideraron con una cuota de ingresos del 48,20% en 2025, mientras que las unidades de baja potencia (<10 kW) se están expandiendo a una CAGR del 14,35% hasta 2031.
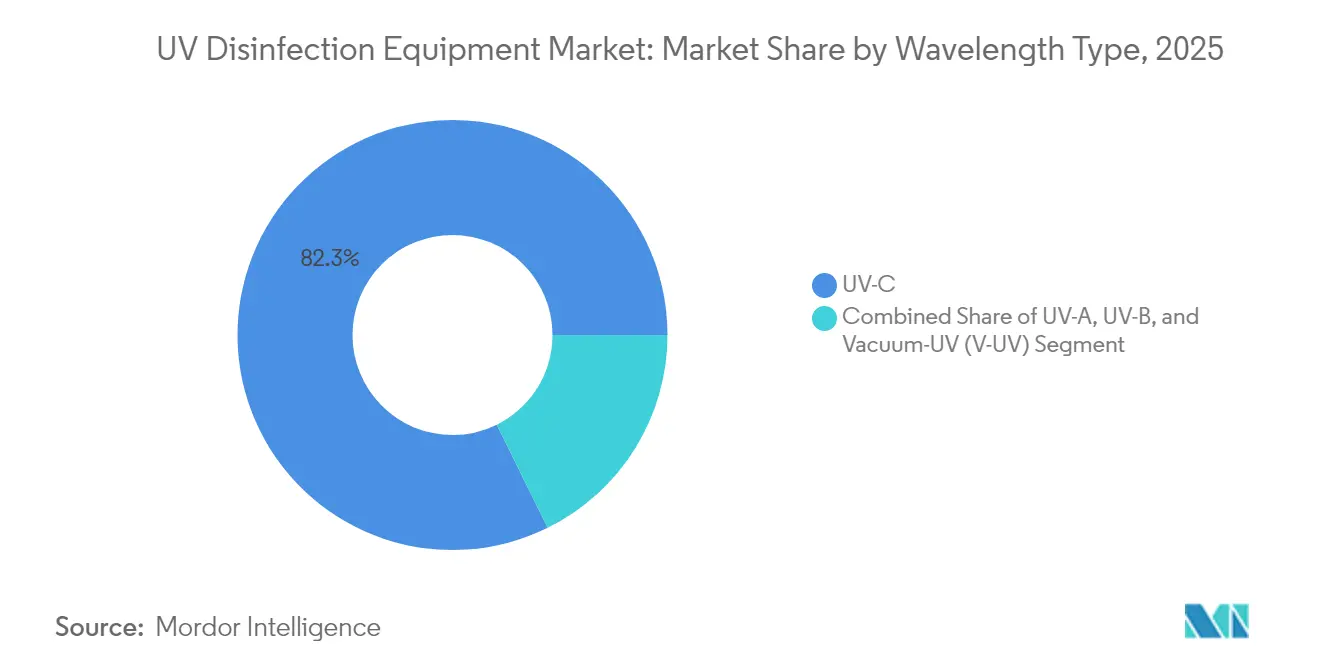
- Por longitud de onda, UV-C mantuvo el 82,30% de la cuota del tamaño del mercado de equipos de desinfección ultravioleta en 2025; se proyecta que las soluciones de vacío-UV se componen al 18,55% hasta 2031.
- Por movilidad, las instalaciones fijas representaron el 65,10% de los ingresos de 2025, mientras que las torres portátiles registran la CAGR más alta del 15,05% hasta 2031.
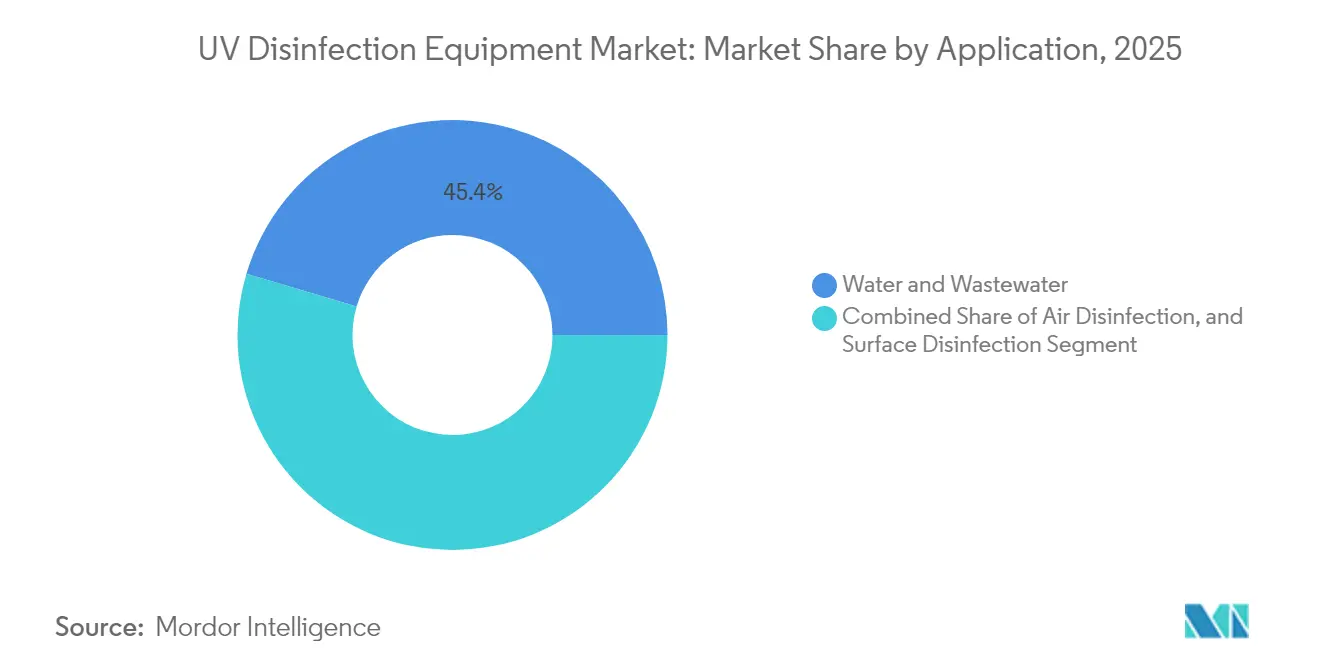
- Por aplicación, las soluciones de agua y aguas residuales representaron el 45,40% del mercado de equipos de desinfección ultravioleta en 2025; los sistemas de desinfección del aire están preparados para una CAGR del 14,7%.
- Por usuario final, los servicios públicos municipales generaron el 37,40% de los ingresos de 2025; las instituciones de salud son las de mayor crecimiento con una CAGR del 15,05% durante 2026-2031.
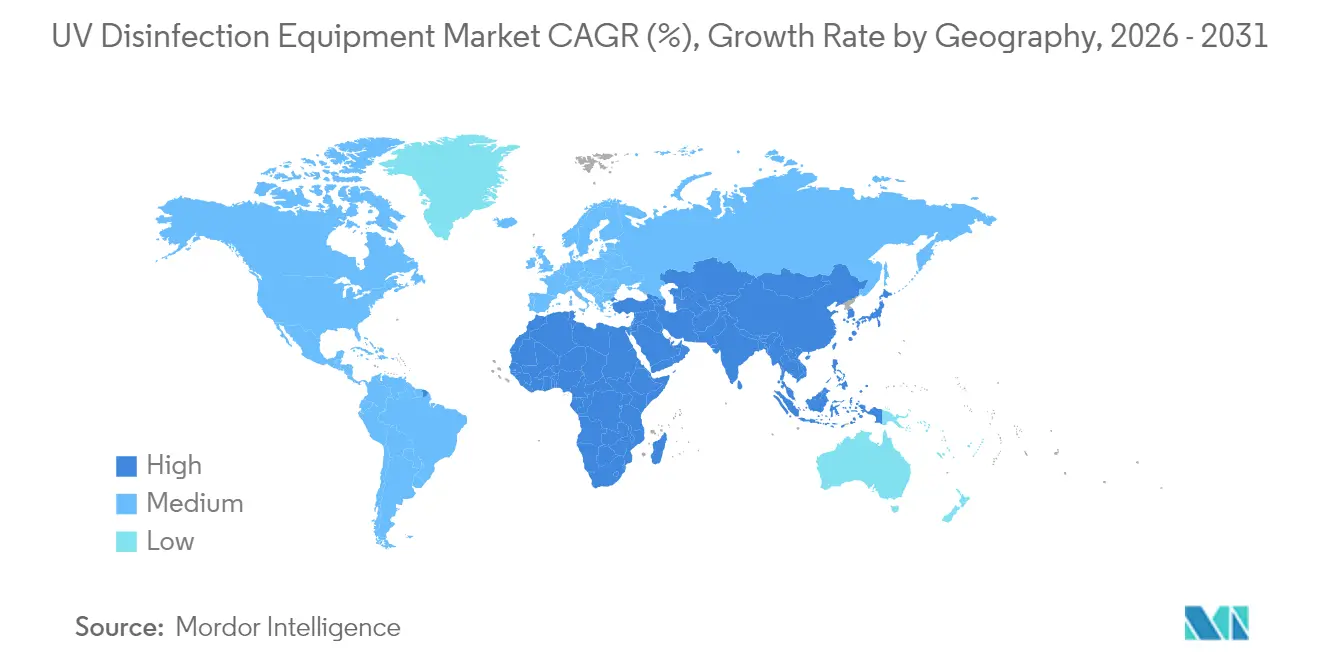
- Por geografía, Asia Pacífico representó el 33,60% de la cuota del mercado de equipos de desinfección ultravioleta en 2025, y está previsto que se expanda a una CAGR del 14,05% durante el horizonte de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones sobre PFAS y DBP en agua municipal | +4.8% | América del Norte y la UE | Medio plazo (2-4 años) |
| Retrofits de LED UV-C en sistemas HVAC comerciales | +3.4% | América del Norte y Asia Pacífico | Corto plazo (≤ 2 años) |
| Mandatos de cero productos químicos en alimentos y bebidas | +2.7% | Global | Medio plazo (2-4 años) |
| Proyectos de reutilización del agua en las economías del CCG | +2.1% | Oriente Medio | Largo plazo (≥ 4 años) |
| Gasto en control de infecciones en Europa Occidental | +1.4% | Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones más estrictas sobre PFAS y DBP que aceleran la adopción de UV en el agua potable municipal
Los nuevos límites de PFAS finalizados por la Agencia de Protección Ambiental de Estados Unidos y las medidas paralelas europeas están obligando a las empresas de servicios públicos a buscar procesos de oxidación avanzada que no incrementen los residuos químicos. Los trenes de proceso de oxidación avanzada (AOP) basados en UV ofrecen hasta el 99% de eliminación de PFAS y suprimen simultáneamente la demanda de cloro, reduciendo la formación de trihalometanos en un 37% en la Planta de Tratamiento de Agua Sweeney. Estos beneficios de doble cumplimiento normativo, junto con la caída de los precios de los LED, están ampliando las cadenas de adquisición.
Rápida Adopción de Módulos de Retrofit de LED UV-C en Sistemas HVAC Comerciales
Las estrategias de ventilación controlada por demanda ahora combinan LED UV-C de encendido instantáneo con sistemas de edificios inteligentes. Las ganancias de eficiencia en serpentines del 10-20%, los períodos de amortización documentados inferiores a 24 meses y las reducciones del 90% en patógenos aerotransportados están impulsando la adopción en Estados Unidos y Japón.[1]Los propietarios de edificios valoran los bajos costes de ciclo de vida y el mantenimiento más sencillo en comparación con las lámparas de mercurio.
Crecientes Mandatos de Cero Productos Químicos por Parte de las Principales Empresas de Alimentos y Bebidas
Los procesadores de alimentos globales que apuntan a operaciones libres de residuos antes de 2028 están implementando UV-C para el tratamiento de superficies, aire y agua de proceso. Se registraron reducciones de tres unidades logarítmicas en patógenos y extensiones de vida útil de dos días en líneas de alimentos listos para consumir sin humedad ni productos químicos que favorezcan el recrecimiento microbiano.[2]Este impulsor añade demanda directa de equipos y oportunidades recurrentes de servicio.
Aumento del Gasto en Control de Infecciones Hospitalarias en Europa Occidental
Los hospitales de Europa Occidental se enfrentan a presiones derivadas de la resistencia a los antibióticos y a limitaciones de personal. Los dispositivos UV-C para habitaciones reducen las infecciones asociadas a la atención sanitaria hasta en un 30% y reducen la mano de obra de limpieza, generando ahorros anuales de aproximadamente EUR 605 por cama. Los marcos de adquisición ahora incluyen UV como estándar para las salas de aislamiento, impulsando ciclos constantes de reposición de equipos.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste USD/mW de los LED UV Profundo vs. Lámparas de Mercurio de Baja Presión | -2.7% | Global | Medio plazo (2-4 años) |
| Desafíos de Sombras y Turbidez en Aguas Residuales Industriales | -2.1% | Global, con mayor impacto en Asia Pacífico | Corto plazo (≤ 2 años) |
| Complejidad de la Eliminación Progresiva Impulsada por el Convenio de Minamata para el Parque Heredado de Lámparas de Mercurio (Hg) | -1.8% | Global | Medio plazo (2-4 años) |
| Normas de Certificación Fragmentadas en la ASEAN | -1.2% | Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste USD/mW de los LED UV Profundo vs. Lámparas de Mercurio de Baja Presión
La eficiencia de conversión eléctrico-óptica promedio de los LED UV profundo es inferior a la de las fuentes de mercurio, lo que incrementa los desembolsos de capital para instalaciones de alto caudal. El diferencial supera el 300% en algunos proyectos municipales, retrasando el despliegue a gran escala de LED. Las ganancias anuales de eficiencia cercanas al 20% y el endurecimiento de las restricciones sobre el mercurio están reduciendo la brecha, aunque la paridad económica es poco probable antes de 2027, lo que limita el mercado de equipos de desinfección ultravioleta en los segmentos sensibles al coste.
Desafíos de Sombras y Turbidez en Aguas Residuales Industriales
Los sólidos en suspensión elevados y el color frecuentemente protegen a los microorganismos de la exposición UV, reduciendo las tasas de inactivación logarítmica entre un 30-50% en corrientes industriales en comparación con el agua municipal.[3]Los extensos pretratamientos o reactores sobredimensionados elevan los costes, limitando la adopción en los sectores textil y petroquímico, donde las condiciones fluctúan ampliamente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los LED UV-C Disrumpiendo el Dominio Tradicional de las LámparasLa cuota del mercado de equipos de desinfección ultravioleta correspondiente al componente Lámparas UV aseguró el 57,35% de los ingresos. Sin embargo, los sistemas UV-C LED de estado sólido se están compoundando al 17,65% y erosionando el dominio de las lámparas al eliminar el mercurio, acortar el tiempo de calentamiento e integrarse perfectamente con controles habilitados para IoT. La cuota del mercado de equipos de desinfección ultravioleta de las unidades LED está en camino de superar el 25% para 2031 a medida que mejoran las curvas de costos. Los sensores auxiliares están ganando importancia, proporcionando verificación de irradiancia en tiempo real que satisface las pistas de auditoría cada vez más estrictas. Las cámaras de reactor ahora aprovechan la hidráulica optimizada y los recubrimientos de cuarzo avanzados para mitigar el sombreado, mientras que los balastos inteligentes permiten el mantenimiento predictivo que reduce los costos del ciclo de vida en un 25%.
Complementando estos cambios, los proveedores integrados verticalmente agrupan motores LED, controladores y software de monitoreo en paquetes de un solo fabricante de equipos originales, facilitando la adquisición para las empresas de servicios públicos más pequeñas. Las asignaciones de capital también están pasando de equipos iniciales a acuerdos de servicio plurianuales que combinan la renovación de hardware, la calibración de sensores y el análisis bajo una sola tarifa. Esto favorece a los fabricantes con redes de servicio de campo y plataformas de soporte en la nube.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Potencia Nominal:
Los Sistemas de Baja Potencia Ganan ImpulsoLos conjuntos de potencia media (10-999 kW) generaron la mayor parte de las instalaciones en 2025 con una cuota del 48,20%, pero los sistemas de baja potencia por debajo de 10 kW se están expandiendo rápidamente con una CAGR del 14,35% en residencias, clínicas dentales y dispositivos de uso en el punto de consumo. Los LED de encendido instantáneo se adaptan a ciclos de trabajo intermitentes, reduciendo el consumo de energía y los despliegues de desinfección habitación por habitación. Mientras tanto, los reactores de alta potencia por encima de 1 MW siguen siendo indispensables para las megaplantas, aunque enfrentan perspectivas limitadas de nuevas construcciones en los mercados de la OCDE saturados. En las economías en desarrollo, el crecimiento urbano aún respalda una demanda estable de potencia media, aunque los proyectos piloto de tratamiento descentralizado están comenzando a desviar el capital incremental hacia nodos de baja potencia agrupados.
Las hojas de ruta tecnológicas revelan que los chips LED de próxima generación pueden alcanzar 180 mW de potencia óptica a un costo reducido, lo que permite a los fabricantes reconfigurar matrices más pequeñas en formatos de cartuchos flexibles. Dichos cartuchos simplifican el reemplazo en campo y reducen drásticamente el tiempo de inactividad, una propuesta atractiva para las cadenas de hostelería y los hospitales pequeños. Como resultado, se espera que los modelos de servicio que cobran por hora de operación en lugar de por unidad aceleren la penetración de unidades de baja potencia durante 2026-2031.
Por Tipo de Longitud de Onda:
El UV de Vacío Emerge como Tecnología DisruptivaLas longitudes de onda UV-C sustentan actualmente el 82,30% de los ingresos debido a décadas de datos de rendimiento empírico y tablas validadas de crédito logarítmico establecidas. Sin embargo, los sistemas de UV de vacío, que emiten por debajo de 200 nm, exhiben una oxidación superior de los orgánicos recalcitrantes y registran la CAGR más rápida del 18,55%. Los estudios académicos muestran una degradación mejorada de los microcontaminantes, lo que anima a las empresas de servicios públicos de Japón y Alemania a pilotar reactores combinados UV-C + UV de vacío (V-UV) para el control integrado de patógenos y productos químicos. Los dispositivos de UV-C lejano (200-230 nm) añaden otra frontera al inactivar virus en espacios ocupados sin dañar el tejido humano; los ensayos controlados registran una reducción del 98,4% en patógenos aerotransportados.
Los fabricantes están rediseñando las geometrías de los reactores para aprovechar la exposición de múltiples pasos y minimizar la producción de ozono. Mientras tanto, los productos de nicho UV-A y UV-B continúan sirviendo a las líneas de fotocatálisis y curado donde la desinfección es secundaria. Este conjunto de herramientas de longitud de onda diversificado fortalece el mercado de equipos de desinfección ultravioleta, permitiendo a los proveedores hacer coincidir contaminantes específicos y puntos finales regulatorios en una plataforma modular.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Movilidad:
Los Sistemas Portátiles Responden a las Demandas de FlexibilidadLos reactores fijos integrados en tuberías, depósitos y unidades de tratamiento de aire representaron el 65,10% de los ingresos de 2025, reflejando la base instalada en plantas municipales e industriales. Sin embargo, las torres portátiles, los robots y los sistemas de carrito disfrutan de una CAGR del 15,05% a medida que hospitales, aerolíneas y lugares de celebración de eventos los despliegan para tratamientos puntuales. Los sensores de retroalimentación instantánea muestran a los usuarios la dosis administrada, generando confianza y apoyando la documentación de cumplimiento normativo. El tamaño del mercado de equipos de desinfección ultravioleta para unidades móviles alcanzó USD 1,28 mil millones en 2025 y está preparado para duplicarse en 2031.
Los retrofits de conductos ofrecen una vía híbrida al montar matrices UV en los plenum de HVAC existentes sin necesidad de grandes demoliciones. Las cadenas minoristas han comenzado a especificar retrofits en los contratos de arrendamiento para estandarizar la calidad del aire interior en sus carteras de inmuebles. Los investigadores de robótica están explorando la navegación autónoma y el mapeo en tiempo real para extender la cobertura UV a espacios congestionados, en línea con las tendencias de escasez de mano de obra y los mandatos de control de infecciones.
Por Aplicación:
La Desinfección del Aire Experimenta un Rápido CrecimientoEl tratamiento de agua y aguas residuales siguió siendo la aplicación principal, capturando el 45,40% de la facturación de 2025. Las obligaciones regulatorias persistentes para la eliminación de criptosporidio y el cumplimiento de PFAS hacen que el UV sea indispensable. No obstante, las unidades de desinfección del aire están escalando más rápidamente con una CAGR del 14,7%, impulsadas por programas de bienestar en el lugar de trabajo, subvenciones para la calidad del aire en escuelas y mejoras en el transporte masivo. Las matrices UV-C LED integradas en los conductos de suministro reducen el recuento de patógenos sin añadir caída de presión, un diferenciador crítico en las renovaciones con restricciones energéticas.
Los equipos de desinfección de superficies están ganando protagonismo en el ensamblaje de electrónica, donde los residuos químicos pueden dañar componentes sensibles. Los procesadores de alimentos emplean túneles UV montados en transportadores para extender la vida útil y limitar el riesgo de retirada de productos. Los casos de uso de agua de proceso industrial siguen siendo sólidos en farmacéutica y microelectrónica, que requieren agua ultrapura libre de biopelículas. En conjunto, las sinergias entre aplicaciones refuerzan a los proveedores de plataformas que pueden ofrecer paneles de control unificados y repuestos estandarizados.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Usuario Final:
Las Instituciones Sanitarias Lideran la AdopciónLos servicios públicos municipales mantuvieron el 37,40% del gasto en 2025, lo que refleja activos fijos a gran escala e impulsores regulatorios. Los hospitales, clínicas y centros de atención a largo plazo registran una CAGR del 15,05% a medida que aumentan los presupuestos de control de infecciones. Los estudios revisados por pares que miden una reducción del 30% en las infecciones asociadas a la atención sanitaria y una rápida recuperación de la inversión dinamizan los procesos de adquisición. Los fabricantes industriales adoptan el UV para respaldar objetivos de cero productos químicos, mientras que los propietarios de oficinas comerciales integran el UV en las certificaciones de bienestar para atraer inquilinos. Los nichos residenciales y de acuicultura, aunque más pequeños, se benefician de los módulos LED compactos que simplifican la instalación y el monitoreo.
Los hospitales están integrando el UV tanto en robots de desinfección de habitaciones como en sistemas de agua en línea que alimentan máquinas de hielo y dispositivos de endoscopia. Las aseguradoras en Europa ahora acreditan el despliegue de UV en los cálculos de primas, proporcionando un incentivo financiero indirecto. Mientras tanto, los criaderos de peces reportan tasas de supervivencia más altas cuando se usa UV para controlar los patógenos transmitidos por el agua, un segmento de extensión prometedor.
Análisis Geográfico
Mercado de Equipos de Desinfección Ultravioleta en Asia Pacífico
Asia Pacífico lideró con una cuota de ingresos del 33,60% en 2025, la más alta entre todas las regiones, y se proyecta que crezca a una CAGR del 14,05% hasta 2031. El 14.º Plan Quinquenal de China enfatiza las inversiones en UV en municipios de segundo nivel, y el liderazgo de Japón en semiconductores UV profundo comprime los costos regionales de LED. India y Australia, que enfrentan escasez crónica de agua, están escalando proyectos de reutilización de agua potable que incorporan el UV como barrera de desinfección primaria. Las naciones del Sudeste Asiático, lideradas por Indonesia y Vietnam, están expandiendo las exportaciones de mariscos, impulsando la demanda de UV en acuicultura. En conjunto, estos factores refuerzan una amplia base de instalaciones y estimulan los clústeres de fabricación local, asegurando que el mercado de equipos de desinfección ultravioleta mantenga el impulso regional.
Mercado de Equipos de Desinfección Ultravioleta en América del Norte
América del Norte sigue siendo un entorno tecnológicamente avanzado con una demanda de reemplazo constante. La norma de PFAS de la EPA es un catalizador crítico que impulsa a las empresas de servicios públicos hacia combinaciones de UV-AOP. Los hospitales de los Estados Unidos documentan reducciones del 30% en infecciones asociadas a la atención sanitaria tras la implementación de UV, lo que sustenta las adquisiciones incrementales. Los promotores de oficinas incluyen especificaciones de sistemas HVAC preparados para UV con el fin de cumplir con los estándares WELL y LEED. La armonización regulatoria de Canadá con los límites de PFAS de los Estados Unidos estimulará aún más las ventas de equipos transfronterizos. Las subvenciones de infraestructura en curso canalizan el gasto público hacia municipios de tamaño mediano, sosteniendo los pedidos de reactores de potencia media.
Mercado de Equipos de Desinfección Ultravioleta en EMEA
Europa muestra una penetración madura, pero continúa innovando. La Directiva revisada de la UE sobre el Agua Potable introduce el monitoreo de contaminantes emergentes, lo que impulsa a las empresas de servicios públicos a adoptar sistemas de múltiples barreras que incluyen UV. Los estados mediterráneos con escasez de agua invierten en plantas de reutilización, mientras que Escandinavia pilotea sistemas Far-UVC en el transporte público. Los hospitales de Europa Occidental destinan presupuestos más amplios al control de infecciones, y el sector industrial de Alemania aprovecha el UV para alinearse con estrictas normas de química verde. Oriente Medio y África, aunque más pequeños, superan en tasas de crecimiento gracias a los programas de diversificación del GCC que integran el UV en activos de desalinización y enfriamiento urbano.
Panorama regulatorio
La regulación de los equipos de desinfección ultravioleta se divide según las declaraciones de uso previsto y el entorno del usuario final. En los Estados Unidos, la EPA trata los productos UV que afirman matar, repeler o suprimir microorganismos como dispositivos plaguicidas bajo la FIFRA, centrándose en el registro de establecimientos y los controles sobre el etiquetado y las declaraciones de marketing, en lugar de un registro previo a la comercialización. Esto lleva a los proveedores de desinfección de aire y superficies a construir programas de cumplimiento centrados en la justificación de declaraciones, etiquetas conformes y fabricación trazable en establecimientos registrados por la EPA.
Para equipos orientados a la atención médica, la FDA de EE. UU. regula los dispositivos de desinfección por cámara de radiación ultravioleta como dispositivos médicos de Clase II bajo el 21 CFR 880.6600 (código de producto SCS), con controles especiales y vías de comercialización previa como De Novo y 510(k). La actividad de la FDA proporciona referencias recientes para esta categoría, incluida una clasificación De Novo de agosto de 2024 para Chronos y una autorización 510(k) de diciembre de 2025 para UV Smart D60. La combinación de la aplicación de declaraciones por parte de la EPA y los controles de dispositivos médicos de la FDA aumenta la importancia del monitoreo integrado de dosis, los registros de auditoría y la preparación del sistema de calidad en la selección de proveedores.
Análisis de la cadena de valor
La cadena de valor comienza con las tecnologías de fuente UV, incluidas las lámparas de mercurio de baja y media presión, las fuentes excimer como las de 222 nm, y los LED UV-C, junto con materiales aguas arriba como fundas de cuarzo, sustratos de alta pureza y obleas de epitaxia para LED. La electrónica de potencia y control, como controladores, balastos, sensores y controles integrados, también se sitúa en las primeras etapas de la cadena. El suministro centrado en LED se concentra en Asia Oriental, y las condiciones de 2025 destacaron cuellos de botella en sustratos de nitruro de aluminio de alta pureza y obleas de epitaxia de nitruro de galio, extendiendo los plazos de entrega de los módulos UV-LED premium a un rango de 16 a 26 semanas.
Los OEM de sistemas e integradores luego empaquetan estas fuentes en reactores validados, adaptaciones en conductos y dispositivos móviles, con software de validación y monitoreo de irradiancia cada vez más incluidos para satisfacer las necesidades de documentación de los compradores. En etapas posteriores, la distribución y el despliegue se dividen entre integradores municipales e industriales de agua y aguas residuales, canales de construcción y HVAC, y marcos de adquisición de atención médica, mientras que el servicio postventa y los repuestos propietarios forman una capa de ingresos recurrentes crítica, incluso cuando los consumibles se excluyen de los ingresos del mercado. Las asociaciones estratégicas entre proveedores de semiconductores y fabricantes de equipos de esterilización de agua apuntan a un desarrollo más estrecho de componente a sistema; por ejemplo, Nichia y MIURA colaboraron (anunciado en octubre de 2025) en equipos de esterilización de agua con UV-LED sin mercurio, aumentando la capacidad de tratamiento de 10 m3/h a 25 m3/h. Los ecosistemas de lámparas heredados aún funcionan junto a esta transición, respaldados por proveedores de lámparas establecidos y centros de distribución regionales, mientras que los OEM con redes de servicio de campo utilizan contratos de mantenimiento y programas de calibración para profundizar la retención de la base instalada.
Panorama Competitivo
Concentración del Mercado
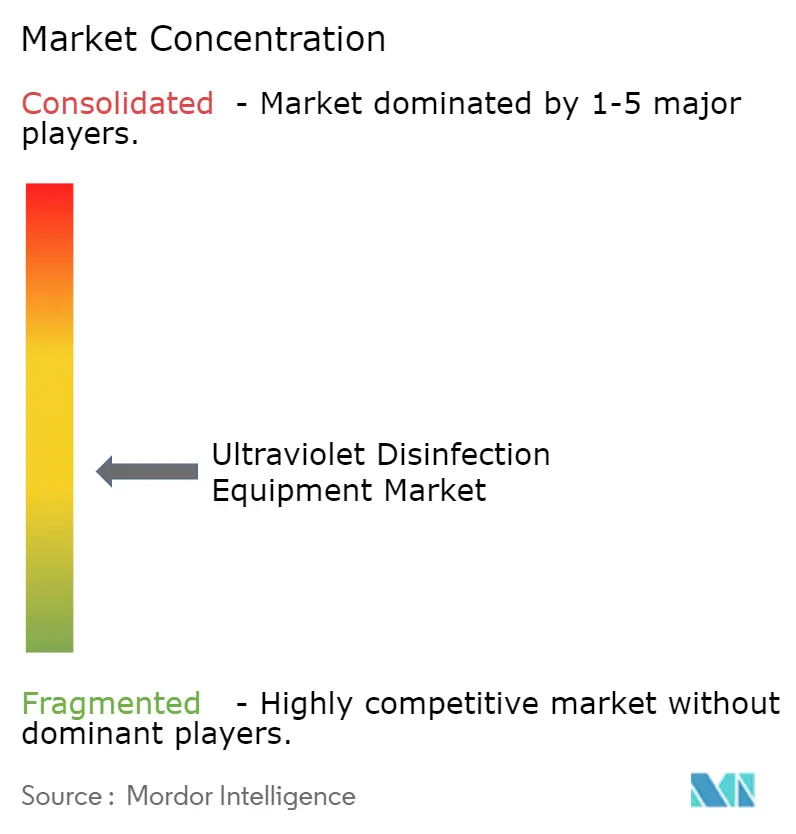
El mercado de equipos de desinfección ultravioleta comprende conglomerados diversificados de tecnología del agua e innovadores especializados en LED. Los cinco principales proveedores poseen colectivamente aproximadamente el 45% de los ingresos globales, lo que apunta a una concentración moderada. Los giros estratégicos hacia modelos centrados en el servicio son evidentes a medida que las empresas de servicios públicos y los hospitales solicitan garantías de rendimiento y paneles de monitoreo remoto. La adquisición de Evoqua Water Technologies por parte de Xylem en 2024 amplió su cartera de UV en los segmentos municipal e industrial, aprovechando oportunidades de venta cruzada. La plataforma registrada Sentinel de De Nora integra balastos electrónicos que reducen el consumo de energía, y la empresa reporta un margen de EBITDA del 18,8% en su segmento de agua.
Las empresas entrantes enfocadas en LED como AquiSense y Silanna UV aprovechan el aumento de las restricciones sobre el mercurio y el conocimiento en semiconductores para competir con los incumbentes de lámparas en costes de mantenimiento. AquiSense obtuvo una ronda de financiación Serie A para expandir sus productos de espectro completo. Los fabricantes de LED con integración vertical reducen el riesgo de suministro de chips y comprimen los tiempos de entrega, atrayendo asociaciones de OEM. Los pioneros del UV-C lejano como Uviquity están cortejando a los integradores de HVAC para llevar la desinfección continua del aire a espacios de alta ocupación.
Los temas de innovación ahora se centran en mejorar la eficiencia de conversión eléctrico-óptica, integrar la inteligencia artificial (IA) para el control de dosis y combinar UV con unidades de membrana o electrodiálisis para la eliminación de múltiples contaminantes. Las asociaciones entre fabricantes de equipos y empresas emergentes de análisis en la nube tienen como objetivo ofrecer paneles de mantenimiento predictivo e informes regulatorios, asegurando así ingresos de tipo anualidad. Se espera que los proveedores que combinen hardware con servicios de datos capturen una cuota desproporcionada del crecimiento durante el período de previsión.
Líderes de la Industria de Equipos de Desinfección Ultravioleta
-
Xylem Inc.
-
Trojan Technologies
-
Halma PLC
-
Severn Trent Services
-
Nichia Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Desinfección Ultravioleta Empresas cubiertas en este informe
- Xylem Inc.
- Trojan Technologies (Danaher)
- Halma plc (Aquionics, Hanovia)
- Evoqua Water Technologies LLC
- Signify N.V. (Philips UV-C)
- AquiSense Technologies
- Atlantic Ultraviolet Corp.
- American Ultraviolet
- Advanced UV Inc.
- Severn Trent Services
- Ultraaqua A/S
- Lumalier Corporation
- Nichia Corporation
- Heraeus Noblelight GmbH
- UV-technik Speziallampen GmbH
- Australian Ultra Violet Services Pty Ltd
- Hitech Ultraviolet Pvt Ltd
- UV Pure Technologies Inc.
- Aquafine (Watts Water)
- Excelitas Technologies (LumenDynamics)
- Light Progress Srl
Lea el análisis de las empresas de equipos de desinfección ultravioleta
Oportunidades de mercado y perspectivas futuras
Un importante espacio en blanco se encuentra en la aceleración de los ciclos de reemplazo y adaptación vinculados al endurecimiento de las políticas sobre subproductos químicos y materiales. El marco RoHS de la UE aún permite exenciones por tiempo limitado para las lámparas UV que contienen mercurio, pero la fecha de vencimiento es el 30 de junio de 2027, a menos que se extienda, lo que da a los equipos de adquisiciones un calendario concreto para calificar alternativas sin mercurio en nuevas construcciones y programas de reemplazo. Esto crea espacio para plataformas basadas en LED UV-C que pueden integrarse en instalaciones hidráulicas y de HVAC existentes, en particular cuando se combinan con sensores y unidades de control que proporcionan verificación de irradiancia y registros digitales de cumplimiento.
Otra oportunidad es la estandarización y la validación a nivel de servicios públicos que amplía la confianza en las adquisiciones más allá de los proyectos piloto. Alemania publicó las normas DIN 19294-2:2026-04 y DIN 19294-4:2026-04 en abril de 2026, actualizando las reglas técnicas para aplicaciones UV de media presión, mientras que marcos de certificación de seguridad como ANSI/CAN/UL 8802:2023 proporcionan un punto de referencia transfronterizo para los requisitos de seguridad de los equipos. En el lado de la demanda, los compradores municipales ya están otorgando trabajos de servicio UV en múltiples sitios, como se vio en la adquisición del Reino Unido de febrero de 2026 que abarca múltiples sitios que utilizan tecnología de Xylem y Trojan, reforzando el atractivo para los proveedores que combinan hardware con mantenimiento a largo plazo, garantía de dosis y capacidades de generación de informes.
Desarrollos recientes de la industria en Mercado de Equipos de Desinfección Ultravioleta
- Abril de 2026: la ciudad de Wilsonville adoptó la Resolución N.º 3259, autorizando un contrato de bienes y servicios con Trojan Technologies para adquirir equipos de desinfección ultravioleta para un proyecto de reemplazo del sistema UV de respaldo de una planta de tratamiento de aguas residuales. La acción destaca la inversión continua en redundancia y actualizaciones de adaptación en plantas existentes, respaldando la demanda de plataformas UV establecidas y la integración de sistemas suministrados por OEM.
- Febrero de 2026: una licitación del gobierno del Reino Unido otorgó servicios de mantenimiento de desinfección UV que abarcan 12 sitios que utilizan tecnología Xylem y 3 sitios que utilizan equipos de tecnología Trojan. Las adjudicaciones de mantenimiento en múltiples sitios refuerzan el cambio hacia contratos de servicio de ciclo de vida y la importancia de las capacidades de soporte de la base instalada en la selección de proveedores.
- Marzo de 2024: la ciudad de Toronto autorizó un contrato no competitivo con Trojan Technologies Group ULC para piezas propietarias y servicios de mantenimiento en la planta de tratamiento Ashbridges Bay hasta el 31 de marzo de 2027, por un total de 1.111.867 CAD. Los acuerdos de servicio propietarios de larga duración subrayan la dinámica de retención de OEM y la demanda recurrente de posventa vinculada a los requisitos de cumplimiento municipal y tiempo de actividad.
Mercado de Equipos de Desinfección Ultravioleta Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los equipos de desinfección ultravioleta vendidos para inactivar microorganismos en el agua, el aire y sobre superficies duras, utilizando luz UV-C germicida o vacío-UV en sistemas diseñados como reactores, conductos y unidades portátiles.
Exclusiones del alcance: Excluimos los consumibles y artículos de posventa, como lámparas de repuesto, juntas y servicios de mantenimiento, del valor del mercado.
Descripción General de la Segmentación
- Por Componente
- Lámparas UV
- Mangas de Cuarzo
- Cámaras de Reactor
- Balastos y Unidades de Control
- Sensores Auxiliares
- Por Potencia Nominal
- Baja Potencia (Menos de 10 kW)
- Potencia Media (10-999 kW)
- Alta Potencia (1 MW y Superior)
- Por Tipo de Longitud de Onda
- UV-A
- UV-B
- UV-C
- UV de Vacío (V-UV)
- Por Movilidad
- Sistemas Fijos
- Torres Portátiles/Móviles
- Retrofits de Conductos
- Por Aplicación
- Agua y Aguas Residuales
- Plantas de Agua Potable
- Agua de Proceso Industrial
- Aguas Residuales Municipales
- Desinfección del Aire
- Habitaciones Hospitalarias y Quirófanos
- HVAC Comercial y Unidades Manejadoras de Aire (UMA)
- Transporte (Aeronaves, Ferrocarril)
- Desinfección de Superficies
- Líneas de Procesamiento de Alimentos y Bebidas
- Salas Limpias Farmacéuticas
- Montaje de Componentes Electrónicos de Consumo
- Agua y Aguas Residuales
- Por Usuario Final
- Empresas Municipales de Servicios Públicos
- Residencial
- Instalaciones Comerciales
- Manufactura Industrial
- Instituciones Sanitarias
- Acuicultura y Sector Marino
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Sudeste Asiático
- Resto de Asia Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por mapear de dónde proviene la demanda de equipos de desinfección UV y luego vinculándola a la actividad medible en el tratamiento de agua, aire y superficies. Nos apoyamos en fuentes públicas como la orientación de la Agencia de Protección Ambiental de los Estados Unidos sobre agua potable y aguas residuales, la serie de uso del agua del Servicio Geológico de los Estados Unidos, las publicaciones de la Organización Mundial de la Salud y los Centros para el Control y la Prevención de Enfermedades sobre prevención de infecciones, y los materiales del Programa de las Naciones Unidas para el Medio Ambiente sobre mercurio y transiciones de lámparas, que ayudan a anclar los cambios tecnológicos.
Para hacer que el conjunto de datos sea utilizable, también revisamos estadísticas de aduanas y comercio, solicitudes de patentes seleccionadas para diseños UV-C y UV-LED, revistas revisadas por pares sobre dosis UV y rendimiento de reactores, y recursos públicos de asociaciones vinculados a sistemas de agua y edificios. Los informes anuales de las empresas, las presentaciones a inversores y la prensa de reputación se utilizan para contrastar los envíos, el análisis de la base instalada y el impulso regional, y luego los estados financieros de las empresas y las suscripciones de inteligencia, además de las bases de datos de patentes y envíos de importación-exportación a nivel de carga, se referencian selectivamente para validar la cobertura. Estas fuentes documentales son meramente ilustrativas, y también se utilizaron muchas otras referencias públicas y de pago para la recopilación y aclaración de datos.
Entrevistas Primarias y Encuestas
Los insumos primarios se utilizaron para confirmar qué consideran los compradores como un sistema UV completo, frente a lo que tratan como piezas o consumibles, y para validar los rangos de precios típicos por tamaño de sistema y caso de uso. Hablamos con una combinación de fabricantes de equipos, socios de canal, operadores de servicios públicos e instalaciones, y equipos de ingeniería y adquisiciones en Asia Pacífico, Europa, Oriente Medio y África, y las Américas, y luego volvimos a verificar los supuestos cuando las respuestas no se alineaban con los indicadores documentales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos: 13% | Asia Pacífico: 52% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 29% |
| Actores menores: 16% | Gerentes: 52% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando verificaciones de arriba hacia abajo y de abajo hacia arriba, de modo que el número final sea realista y explicable. El enfoque de arriba hacia abajo reconstruye la demanda a partir de la actividad del mercado final, como las adiciones de tratamiento de agua municipal e industrial, las mejoras en el flujo de aire y la filtración de nuevos edificios, y el gasto en higiene sanitaria, y luego aplica los patrones de adopción y reemplazo de UV para llegar a la demanda de equipos. Después de eso, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio de sistemas muestreados multiplicado por los volúmenes de unidades probables para aplicaciones clave, más verificaciones de canales para verificar qué porción de las ventas corresponde a equipos frente a servicios.
Los insumos clave del modelo incluyen los cambios en la combinación de tecnología UV (lámpara frente a UV-LED), el dimensionamiento típico del reactor por caudal para aplicaciones de agua, la utilización de equipos y el calendario de reemplazo, el impulso regulatorio y de cumplimiento para las mejoras de desinfección, y los ciclos de construcción e infraestructura regionales que influyen en las nuevas instalaciones. Donde las señales de volumen directo son escasas, las brechas se manejan utilizando puntos de referencia de aplicaciones comparables y bandas de penetración conservadoras que se confirman en entrevistas. Los pronósticos se producen utilizando análisis de escenarios respaldados por relaciones multivariadas simples entre instalaciones, actividad de renovación y progresión de precios esperada, y luego el resultado se revisa con el consenso de las entrevistas antes de finalizar.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verifican con señales independientes, como la dirección del gasto en infraestructura pública, los movimientos de flujo comercial para las categorías de equipos relevantes y el calendario de las transiciones tecnológicas que pueden cambiar los precios de venta promedio. Cuando un país o aplicación muestra un patrón atípico, revisamos los supuestos subyacentes, volvemos a verificar la economía unitaria y volvemos a contactar a las fuentes si es necesario antes de la aprobación.
Cada informe pasa por una revisión interna de múltiples pasos para que las definiciones, los cálculos y la alineación de años sean consistentes en todos los capítulos. El conjunto de datos se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden mover la demanda o los precios. Antes de la entrega, se completa un pase final del analista para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Equipos de Desinfección Ultravioleta de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los equipos de desinfección ultravioleta pueden parecer muy distantes entre sí, incluso cuando el nombre del tema es similar, porque los elementos de ingresos contabilizados y los usos finales no siempre son los mismos. Las diferencias también provienen de cómo se trata el precio a lo largo del tiempo, con qué rapidez se actualizan los supuestos y si el mercado está vinculado a la actividad de instalación real.
Los principales impulsores de brechas en este mercado generalmente provienen de si los estudios incluyen solo sistemas UV completos o también cuentan los reemplazos recurrentes de lámparas y el trabajo de servicio, y de si se centran principalmente en el tratamiento de agua frente a también contar los sistemas de aire y superficie. El momento de la moneda, la elección del año base y las curvas de adopción optimistas frente a las conservadoras pueden ampliar aún más los números, especialmente cuando los supuestos de combinación UV-LED cambian rápidamente y no se vuelven a verificar.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,36 mil millones de USD (2025) | |
| Consultora Global A | 4,35 mil millones de USD (2025) | Más centrada en equipos de tratamiento de agua municipal e industrial, con inclusión limitada de sistemas de desinfección de aire y superficie, lo que reduce el conjunto de demanda y los reemplazos impulsados por la base instalada. |
| Editorial de la Industria B | 4,82 mil millones de USD (2025) | Probable etiquetado tecnológico más amplio y mezcla de tipos de productos, que puede combinar los ingresos exclusivos de equipos con piezas y categorías relacionadas, y puede aplicar diferentes supuestos de progresión de precios y ponderación regional. |
La tabla muestra que las elecciones de alcance, más que los cálculos en sí, generalmente explican la mayor parte de la diferencia en los valores de 2025. Al contabilizar solo los sistemas de desinfección UV recién fabricados para usos en agua, aire y superficie, manteniendo los consumibles y el mantenimiento fuera de los ingresos, la estimación se mantiene consistente, una elección de modelado aplicada por Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada del mercado de equipos de desinfección ultravioleta?
Se prevé que el mercado crezca a una CAGR del 13,45%, escalando de USD 6,36 mil millones en 2025 a USD 7,22 mil millones en 2026 y USD 13,56 mil millones en 2031.
¿Qué segmento de componentes se está expandiendo más rápidamente?
Los sistemas de LED UV-C exhiben el mayor crecimiento, avanzando a una CAGR del 17,65% debido a su funcionamiento sin mercurio y la reducción de los costes de semiconductores.
¿Cómo influyen las nuevas regulaciones sobre PFAS en la demanda de equipos?
Los estrictos límites de PFAS están impulsando a las empresas de servicios públicos hacia procesos de oxidación avanzada basados en UV capaces de una eliminación del 99% de PFAS y una menor formación de DBP, acelerando las cadenas de inversión municipal.
¿Por qué los hospitales están invirtiendo fuertemente en sistemas UV?
Los estudios revisados por pares muestran que los dispositivos UV-C pueden reducir las infecciones asociadas a la atención sanitaria hasta en un 30% y ahorrar aproximadamente EUR 605 por cama cada año, lo que los hace financieramente atractivos.
¿Qué papel desempeña el UV-C lejano en la expansión futura del mercado?
Las longitudes de onda de UV-C lejano (200-230 nm) pueden desinfectar espacios ocupados de forma segura, con ensayos que demuestran una reducción del 98,4% en patógenos aerotransportados, abriendo nuevas oportunidades en el transporte y los edificios comerciales.
¿Qué región contribuirá con los mayores ingresos incrementales en 2031?
Se proyecta que Asia Pacífico añadirá los mayores ingresos absolutos, respaldada por las mejoras en infraestructura de agua urbana, el liderazgo en la fabricación de semiconductores y el aumento de las inversiones en reutilización del agua.