
Taille et part du marché des équipements de désinfection aux ultraviolets
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.22 Milliards de dollars |
| Taille du Marché (2031) | 13.56 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de désinfection aux ultraviolets par Mordor Intelligence
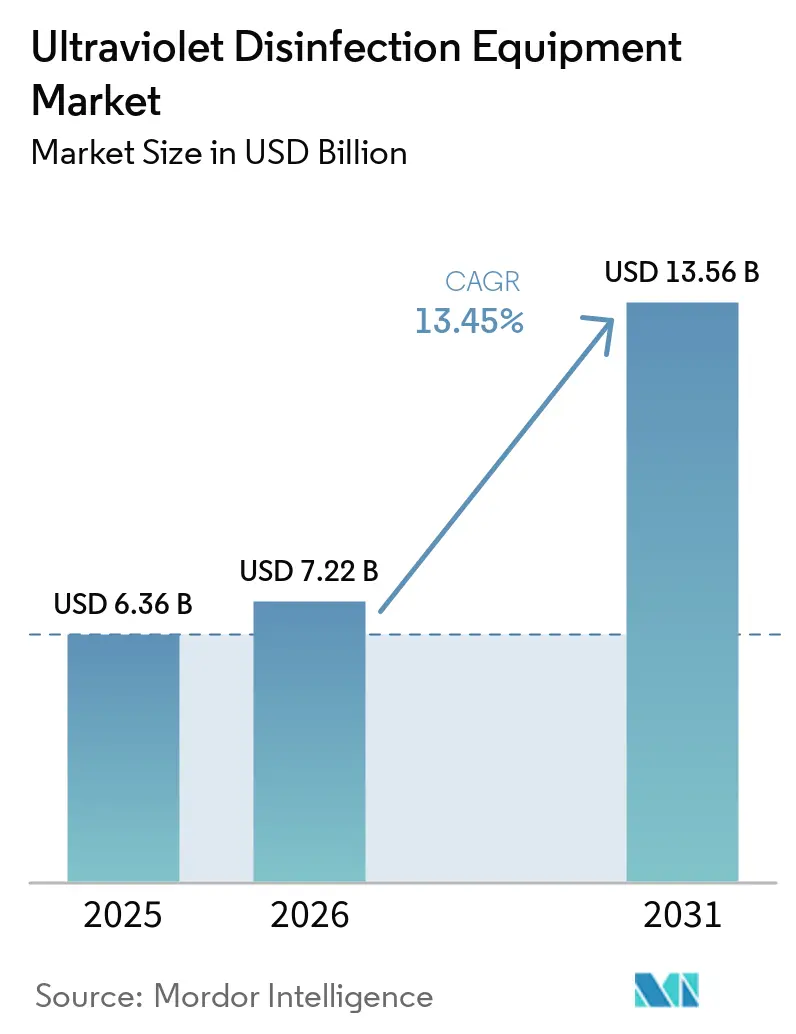
La taille du marché des équipements de désinfection aux ultraviolets devrait croître de 6,36 milliards USD en 2025 à 7,22 milliards USD en 2026, et devrait atteindre 13,56 milliards USD d'ici 2031, à un CAGR de 13,45 % sur la période 2026-2031. Les préoccupations mondiales accrues concernant la désinfection sans produits chimiques, le durcissement des normes relatives aux PFAS et aux sous-produits de désinfection (DBP), ainsi que la baisse rapide des coûts des LED UV-C renforcent la demande à long terme. La recherche sur les UV à grande distance élargit l'espace adressable de la technologie, tandis que l'intégration verticale au sein de la chaîne d'approvisionnement des semi-conducteurs s'impose comme un avantage concurrentiel décisif. Parallèlement, les modèles de revenus fondés sur les services gagnent du terrain, les services publics et les hôpitaux accordant la priorité à des coûts de cycle de vie prévisibles. Ces mutations simultanées indiquent un marché adressable structurellement plus large pour les équipements de désinfection aux ultraviolets dans les services publics municipaux, les établissements de santé et l'immobilier commercial.
Points clés du rapport
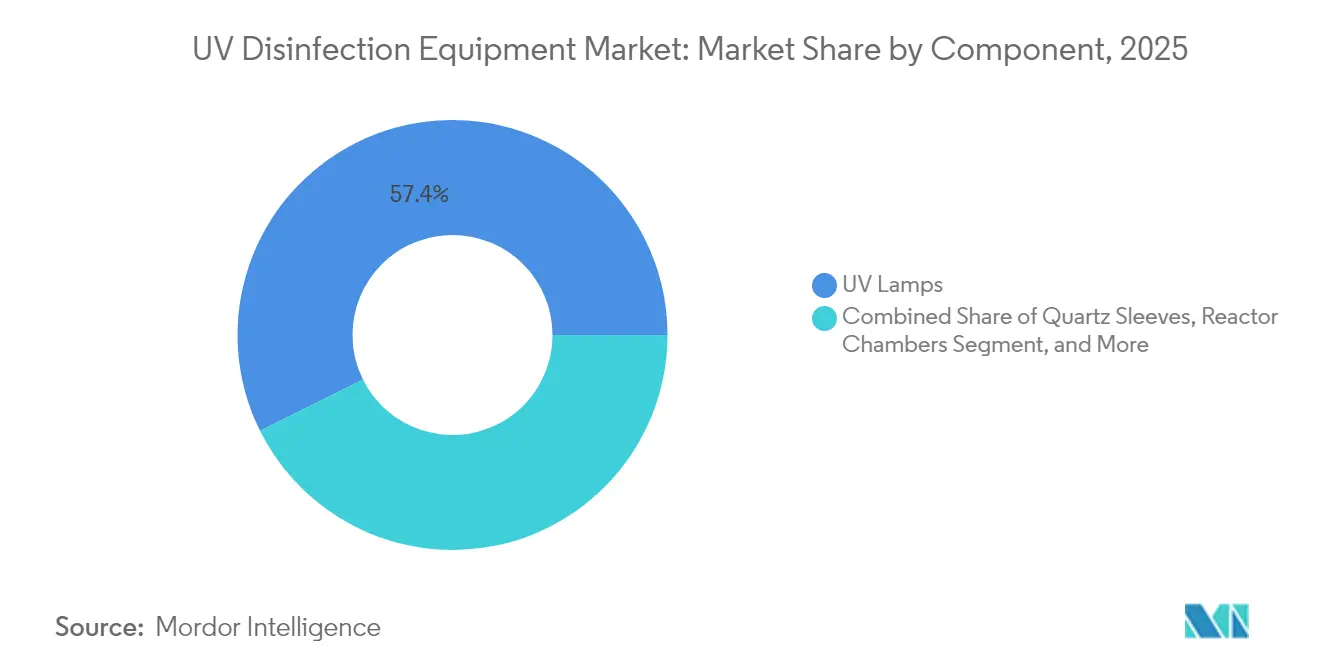
- Par composant, les lampes UV ont conservé 57,35 % de la part de marché des équipements de désinfection par ultraviolets en 2025 ; les systèmes UV-C à LED affichent la croissance la plus rapide avec un CAGR de 17,65 % jusqu'en 2031.
- Par puissance nominale, les unités de puissance moyenne (10-999 kW) ont dominé avec une part de revenus de 48,20 % en 2025, tandis que les unités de faible puissance (<10 kW) se développent à un CAGR de 14,35 % jusqu'en 2031.
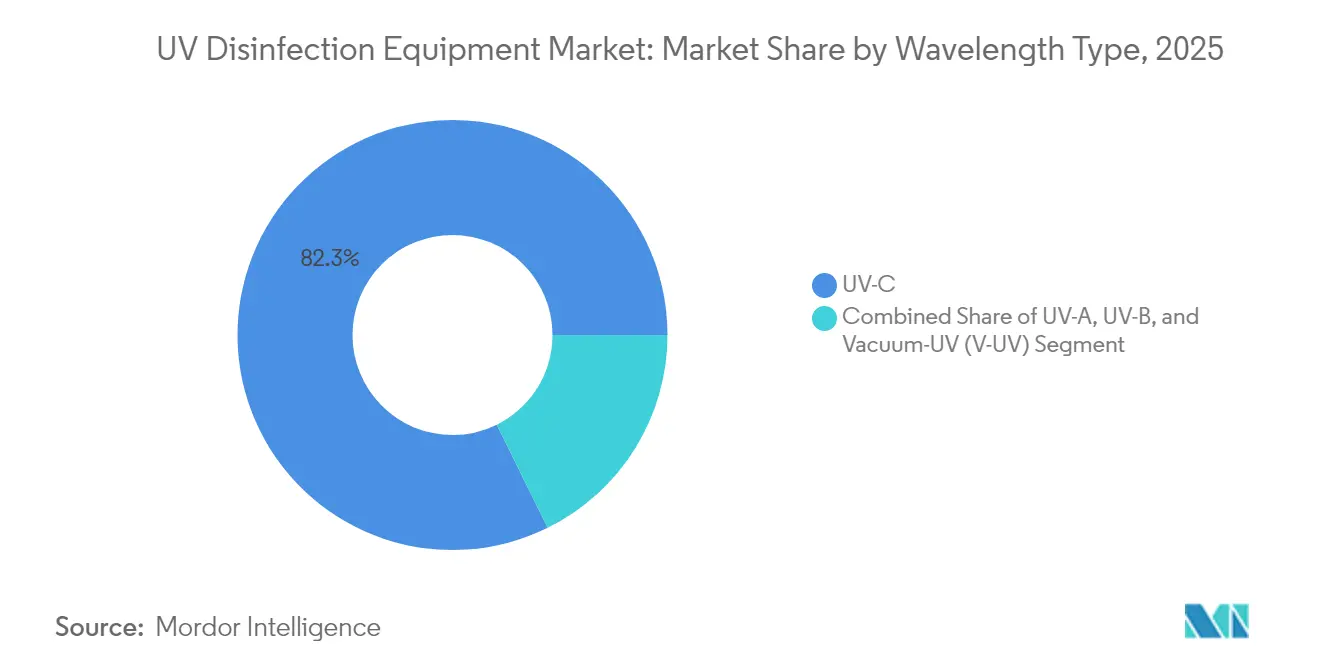
- Par longueur d'onde, l'UV-C a détenu 82,30 % de la taille du marché des équipements de désinfection par ultraviolets en 2025 ; les solutions UV sous vide devraient progresser à un taux composé de 18,55 % jusqu'en 2031.
- Par mobilité, les installations fixes ont représenté 65,10 % des revenus de 2025, tandis que les tours portables affichent le CAGR le plus élevé à 15,05 % jusqu'en 2031.
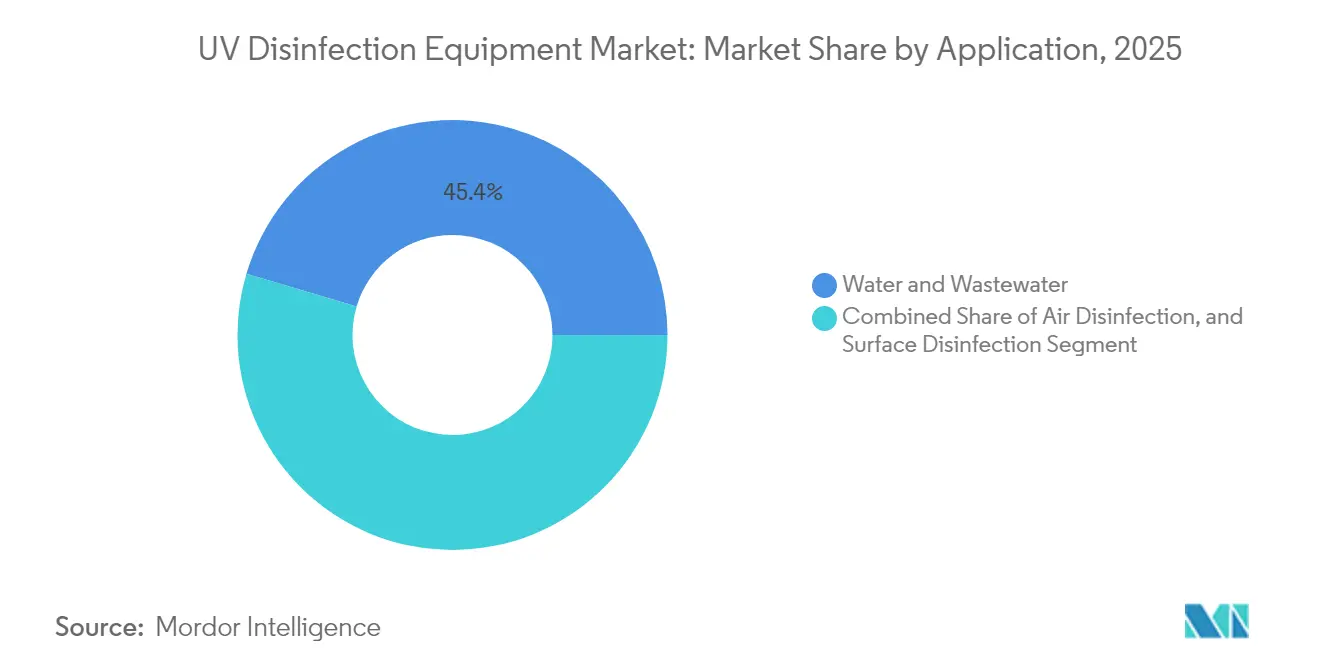
- Par application, les solutions de traitement de l'eau et des eaux usées ont représenté 45,40 % du marché des équipements de désinfection par ultraviolets en 2025 ; les systèmes de désinfection de l'air sont positionnés pour un CAGR de 14,7 %.
- Par utilisateur final, les services publics municipaux ont généré 37,40 % des revenus de 2025 ; les établissements de santé sont les plus en progression avec un CAGR de 15,05 % sur la période 2026-2031.
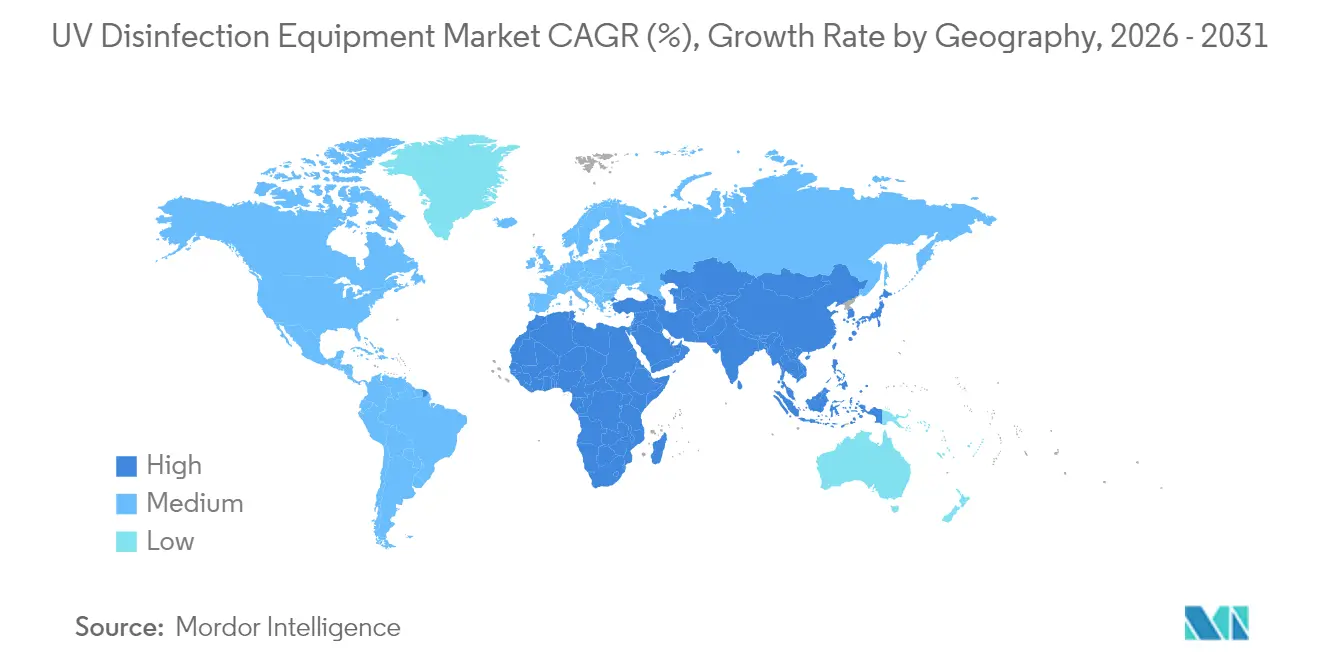
- Par géographie, l'Asie-Pacifique a représenté 33,60 % de la part du marché des équipements de désinfection par ultraviolets en 2025, et devrait se développer à un CAGR de 14,05 % sur l'horizon de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations PFAS et DBP dans les eaux municipales | +4.8% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Modernisation des systèmes CVC commerciaux avec des LED UV-C | +3.4% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Mandats zéro produit chimique dans l'alimentation et les boissons | +2.7% | Mondial | Moyen terme (2-4 ans) |
| Projets de réutilisation de l'eau dans les économies du CCG | +2.1% | Moyen-Orient | Long terme (≥ 4 ans) |
| Dépenses en matière de lutte contre les infections en Europe occidentale | +1.4% | Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Des réglementations PFAS et DBP plus strictes accélèrent l'adoption des UV dans l'eau potable municipale
Les nouvelles limites PFAS finalisées par l'Agence de protection de l'environnement des États-Unis et les démarches parallèles de l'Union européenne contraignent les services publics à rechercher des procédés d'oxydation avancés qui n'augmentent pas les résidus chimiques. Les trains AOP à base d'UV permettent d'éliminer jusqu'à 99 % des PFAS et de réduire simultanément la demande en chlore, abaissant la formation de trihalométhanes de 37 % à l'usine de traitement de l'eau de Sweeney. Ces avantages en matière de double conformité, combinés à la baisse des prix des LED, dynamisent les pipelines d'approvisionnement.
Adoption rapide des modules de modernisation UV-C à LED dans les systèmes CVC commerciaux
Les stratégies de ventilation à débit contrôlé associent désormais des LED UV-C à allumage instantané aux systèmes de bâtiments intelligents. Des gains d'efficacité des serpentins de 10 à 20 %, des délais de retour sur investissement documentés inférieurs à 24 mois, et des réductions de 90 % des agents pathogènes aéroportés propulsent l'adoption aux États-Unis et au Japon.[1]Les propriétaires d'immeubles apprécient les faibles coûts de cycle de vie et la maintenance plus aisée par rapport aux lampes à mercure.
Essor des mandats zéro produit chimique imposés par les grands acteurs de l'alimentation et des boissons
Les transformateurs alimentaires mondiaux qui visent des opérations sans résidus avant 2028 déploient des équipements UV-C pour le traitement des surfaces, de l'air et des eaux de process. Des réductions de trois logarithmes des agents pathogènes et des extensions de durée de conservation de deux jours ont été enregistrées sur des lignes de plats prêts à consommer, sans humidité ni produits chimiques favorisant la recroissance microbienne.[2]Ce moteur génère une demande directe en équipements et des opportunités de services récurrents.
Forte progression des dépenses hospitalières en matière de lutte contre les infections en Europe occidentale
Les hôpitaux d'Europe occidentale font face aux pressions liées à la résistance aux antibiotiques et aux contraintes de personnel. Les appareils UV-C pour les chambres réduisent les infections associées aux soins de santé jusqu'à 30 % et diminuent la charge de travail de nettoyage, générant des économies annuelles d'environ 605 EUR par lit. Les cadres de passation de marchés incluent désormais les UV comme standard pour les unités d'isolement, entraînant des cycles réguliers de remplacement des équipements.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût élevé en USD/mW des LED UV profondes par rapport aux lampes à mercure basse pression | -2.7% | Mondial | Moyen terme (2-4 ans) |
| Défis liés à l'ombrage et à la turbidité dans les eaux usées industrielles | -2.1% | Mondial, avec un impact plus élevé en Asie-Pacifique | Court terme (≤ 2 ans) |
| Complexité de l'élimination progressive des lampes Hg existantes liée à la Convention de Minamata | -1.8% | Mondial | Moyen terme (2-4 ans) |
| Normes de certification fragmentées en ASEAN | -1.2% | Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé en USD/mW des LED UV profondes par rapport aux lampes à mercure basse pression
Le rendement par paroi moyen des LED UV profondes est inférieur à celui des sources à mercure, ce qui gonfle les dépenses d'investissement pour les installations à fort débit. L'écart dépasse 300 % dans certains projets municipaux, retardant les déploiements à grande échelle de LED. Des gains d'efficacité annuels proches de 20 % et le renforcement des restrictions sur le mercure réduisent cet écart, mais la parité économique est peu probable avant 2027, ce qui contraint le marché des équipements de désinfection aux ultraviolets dans les segments sensibles aux coûts.
Défis liés à l'ombrage et à la turbidité dans les eaux usées industrielles
Les matières en suspension élevées et la coloration protègent fréquemment les microbes de l'exposition aux UV, réduisant les taux d'inactivation logarithmique de 30 à 50 % dans les flux industriels par rapport à l'eau municipale.[4]Les prétraitements importants ou les réacteurs surdimensionnés augmentent les coûts, limitant l'adoption dans le secteur textile et la pétrochimie où les conditions fluctuent fortement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les LED UV-C perturbent la domination traditionnelle des lampesLa part de marché des équipements de désinfection par ultraviolets pour le composant lampes UV a sécurisé 57,35 % des revenus. Les systèmes UV-C à LED à semi-conducteurs progressent cependant à un taux composé de 17,65 % et érodent la domination des lampes en supprimant le mercure, en réduisant le temps de préchauffage et en s'intégrant parfaitement aux commandes compatibles IoT. La part de marché des équipements de désinfection par ultraviolets des unités à LED est en passe de dépasser 25 % d'ici 2031, à mesure que les courbes de coûts s'améliorent. Les capteurs auxiliaires gagnent en importance, fournissant une vérification en temps réel de l'irradiance qui satisfait aux exigences croissantes des pistes d'audit. Les chambres de réacteur exploitent désormais une hydraulique optimisée et des revêtements en quartz avancés pour atténuer les effets d'ombre, tandis que les ballasts intelligents permettent une maintenance prédictive qui réduit les coûts du cycle de vie de 25 %.
En complément de ces évolutions, les fournisseurs intégrés verticalement regroupent les moteurs à LED, les pilotes et les logiciels de surveillance dans des packages à fournisseur unique, facilitant les achats pour les petits services publics. Les allocations de capital se déplacent également des équipements initiaux vers des contrats de service pluriannuels qui combinent le renouvellement du matériel, l'étalonnage des capteurs et l'analyse sous une seule redevance. Cela favorise les fabricants disposant de réseaux de services sur le terrain et de plateformes de support en nuage.

Par puissance nominale :
les systèmes de faible puissance gagnent de l'élanLes assemblages de puissance moyenne (10-999 kW) ont généré la majorité des installations en 2025 avec une part de 48,20 %, mais les systèmes de faible puissance inférieurs à 10 kW se développent rapidement avec un CAGR de 14,35 % dans les résidences, les cabinets dentaires et les appareils à point d'utilisation. Les LED à allumage instantané conviennent aux cycles de fonctionnement intermittents, réduisant la consommation d'énergie et les déploiements de désinfection pièce par pièce. Pendant ce temps, les réacteurs haute puissance supérieurs à 1 MW restent indispensables pour les méga-installations, mais font face à des perspectives limitées de nouveaux projets sur les marchés de l'OCDE saturés. Dans les économies en développement, la croissance urbaine soutient encore une demande stable de puissance moyenne, bien que les projets pilotes de traitement décentralisé commencent à détourner les capitaux supplémentaires vers des nœuds de faible puissance regroupés.
Les feuilles de route technologiques révèlent que les puces LED de nouvelle génération peuvent atteindre une puissance optique de 180 mW à coût réduit, permettant aux fabricants de reconfigurer des réseaux plus petits en formats de cartouches flexibles. Ces cartouches simplifient le remplacement sur le terrain et réduisent considérablement les temps d'arrêt, une proposition attrayante pour les chaînes hôtelières et les petits hôpitaux. En conséquence, les modèles de service facturant à l'heure de fonctionnement plutôt qu'à l'unité devraient accélérer la pénétration des unités de faible puissance au cours de la période 2026-2031.
Par type de longueur d'onde :
l'UV sous vide émerge comme technologie de ruptureLes longueurs d'onde UV-C sous-tendent actuellement 82,30 % du revenu en raison de décennies de données de performance empiriques et de tables de crédits logarithmiques validées et établies. Pourtant, les systèmes UV sous vide, émettant en dessous de 200 nm, présentent une oxydation supérieure des composés organiques récalcitrants et affichent le CAGR le plus rapide à 18,55 %. Des études académiques montrent une dégradation améliorée des micropolluants, encourageant les services publics au Japon et en Allemagne à expérimenter des réacteurs combinés UV-C + UV sous vide pour un contrôle intégré des agents pathogènes et des substances chimiques. Les dispositifs UV à grande distance (200-230 nm) ouvrent une nouvelle frontière en inactivant les virus dans les espaces occupés sans endommager les tissus humains ; des essais contrôlés enregistrent une réduction de 98,4 % des agents pathogènes aéroportés.
Les fabricants repensent les géométries des réacteurs pour exploiter l'exposition multipassage et minimiser la production d'ozone. Pendant ce temps, les produits UV-A et UV-B de niche continuent à desservir les lignes de photocatalyse et de durcissement où la désinfection est secondaire. Cette gamme diversifiée de longueurs d'onde renforce le marché des équipements de désinfection aux ultraviolets, permettant aux fournisseurs de faire correspondre des contaminants spécifiques et des points de référence réglementaires sur une seule plateforme modulaire.
Par mobilité :
les systèmes portables répondent aux exigences de flexibilitéLes réacteurs fixes intégrés dans les canalisations, les bassins et les unités de traitement de l'air représentaient 65,10 % du revenu 2025, reflétant la base installée dans les installations municipales et industrielles. Les tours portables, les robots et les systèmes sur chariot bénéficient cependant d'un CAGR de 15,05 %, les hôpitaux, les compagnies aériennes et les salles de spectacle les déployant pour des traitements localisés. Les capteurs à retour instantané indiquent aux utilisateurs la dose délivrée, renforçant la confiance et soutenant la documentation de conformité. La taille du marché des équipements de désinfection aux ultraviolets pour les unités mobiles a atteint 1,28 milliard USD en 2025 et devrait doubler d'ici 2031.
Les modernisations en gaine offrent une voie hybride en montant des réseaux UV dans les plenum CVC existants sans démontage majeur. Les chaînes de distribution ont commencé à spécifier des modernisations dans les contrats de bail pour standardiser la qualité de l'air intérieur dans leurs portefeuilles. Les chercheurs en robotique explorent la navigation autonome et la cartographie en temps réel pour étendre la couverture UV dans des espaces encombrés, en phase avec les tendances de pénurie de main-d'œuvre et les mandats de lutte contre les infections.
Par application :
la désinfection de l'air connaît une croissance rapideLe traitement de l'eau et des eaux usées est resté l'application principale, captant 45,40 % du chiffre d'affaires de 2025. Les obligations réglementaires persistantes pour l'élimination de la cryptosporidium et la conformité aux PFAS rendent les UV indispensables. Néanmoins, les unités de désinfection de l'air progressent le plus rapidement avec un CAGR de 14,7 %, portées par les programmes de bien-être au travail, les subventions pour la qualité de l'air dans les écoles et les modernisations des transports en commun. Les réseaux de LED UV-C intégrés dans les conduits d'alimentation réduisent le nombre d'agents pathogènes sans augmenter la perte de charge, un différenciateur essentiel dans les rénovations à contraintes énergétiques.
Les équipements de désinfection des surfaces gagnent en importance dans l'assemblage électronique, où les résidus chimiques peuvent endommager les composants sensibles. Les transformateurs alimentaires utilisent des tunnels UV montés sur convoyeur pour prolonger la durée de conservation et limiter le risque de rappel. Les cas d'utilisation de l'eau de process industrielle restent solides dans les secteurs pharmaceutique et microélectronique, qui nécessitent une eau ultrapure exempte de biofilm. Collectivement, les synergies entre applications renforcent les fournisseurs de plateformes capables d'offrir des tableaux de bord de contrôle unifiés et des pièces de rechange standardisées.
Par utilisateur final :
les établissements de santé en tête de l'adoptionLes services publics municipaux ont représenté 37,40 % des dépenses en 2025, reflétant des actifs fixes à grande échelle et des facteurs réglementaires. Les hôpitaux, cliniques et établissements de soins de longue durée affichent un CAGR de 15,05 % à mesure que les budgets de contrôle des infections augmentent. Des études évaluées par des pairs mesurant une réduction de 30 % des infections associées aux soins de santé et un retour sur investissement rapide dynamisent les pipelines d'approvisionnement. Les fabricants industriels adoptent les UV pour soutenir les objectifs zéro produit chimique, tandis que les propriétaires de bureaux commerciaux intègrent les UV dans les certifications de bien-être pour attirer les locataires. Les niches résidentielles et aquacoles, bien que plus petites, bénéficient de modules à LED compacts qui simplifient l'installation et la surveillance.
Les hôpitaux intègrent les UV à la fois dans les robots de désinfection des chambres et dans les systèmes d'eau en ligne alimentant les machines à glace et les appareils d'endoscopie. Les assureurs en Europe créditent désormais le déploiement des UV dans les calculs de primes, offrant une incitation financière indirecte. Pendant ce temps, les piscicultures signalent des taux de survie plus élevés lorsque les UV sont utilisés pour contrôler les agents pathogènes d'origine hydrique, un segment d'extension prometteur.
Analyse géographique
Marché des équipements de désinfection par ultraviolets en Asie-Pacifique
L'Asie-Pacifique a représenté 33,60 % de la part des revenus en 2025, la plus élevée parmi toutes les régions, et devrait croître à un CAGR de 14,05 % jusqu'en 2031. Le 14e Plan quinquennal de la Chine met l'accent sur les investissements UV dans les municipalités de deuxième rang, et le leadership du Japon dans les semi-conducteurs UV profonds comprime les coûts régionaux des LED. L'Inde et l'Australie, confrontées à une pénurie chronique d'eau, développent des projets de réutilisation de l'eau potable qui intègrent les UV comme barrière de désinfection principale. Les nations d'Asie du Sud-Est, menées par l'Indonésie et le Vietnam, développent leurs exportations de fruits de mer, stimulant la demande UV en aquaculture. Collectivement, ces facteurs renforcent une large base d'installations et stimulent les clusters de fabrication locaux, garantissant que le marché des équipements de désinfection par ultraviolets maintient son élan régional.
Marché des équipements de désinfection par ultraviolets en Amérique du Nord
L'Amérique du Nord demeure une arène technologiquement avancée avec une demande de remplacement soutenue. La réglementation de l'EPA sur les PFAS constitue un catalyseur essentiel, poussant les services publics vers des combinaisons UV-AOP. Les hôpitaux des États-Unis documentent des réductions de 30 % des infections associées aux soins après le déploiement des UV, soutenant les achats progressifs. Les promoteurs de bureaux intègrent des spécifications HVAC compatibles UV pour répondre aux normes WELL et LEED. L'harmonisation réglementaire du Canada avec les limites américaines sur les PFAS stimulera davantage les ventes transfrontalières d'équipements. Les subventions continues en matière d'infrastructure orientent les dépenses publiques vers les municipalités de taille moyenne, soutenant les commandes de réacteurs de puissance moyenne.
Marché des équipements de désinfection par ultraviolets en EMEA
L'Europe affiche une pénétration mature mais continue d'innover. La révision de la directive européenne sur l'eau potable introduit une surveillance des contaminants émergents, incitant les services publics à adopter des systèmes multi-barrières intégrant les UV. Les États méditerranéens confrontés à la pénurie d'eau investissent dans des installations de réutilisation, tandis que la Scandinavie pilote des systèmes Far-UVC dans les transports en commun. Les hôpitaux d'Europe occidentale allouent des budgets plus importants au contrôle des infections, et le secteur industriel allemand exploite les UV pour se conformer aux règles strictes de chimie verte. Le Moyen-Orient et l'Afrique, bien que représentant des marchés plus modestes, surperforment en termes de taux de croissance grâce aux programmes de diversification du GCC qui intègrent les UV dans les actifs de dessalement et de refroidissement urbain.
Paysage réglementaire
La réglementation applicable aux équipements de désinfection par ultraviolets se répartit selon les allégations d'usage prévu et le cadre d'utilisation final. Aux États-Unis, l'EPA traite les produits UV revendiquant l'élimination, la répulsion ou la suppression de micro-organismes comme des dispositifs pesticides au titre de la FIFRA, en se concentrant sur l'enregistrement des établissements et le contrôle des allégations d'étiquetage et de marketing plutôt que sur un enregistrement préalable à la mise sur le marché. Cela pousse les fournisseurs de désinfection de l'air et des surfaces à mettre en place des programmes de conformité axés sur la justification des allégations, des étiquetages conformes et une fabrication traçable dans des établissements enregistrés auprès de l'EPA.
Pour les équipements à vocation médicale, la FDA américaine réglemente les dispositifs de désinfection par chambre à rayonnement ultraviolet en tant que dispositifs médicaux de Classe II au titre du 21 CFR 880.6600 (code produit SCS), avec des contrôles spéciaux et des voies de mise sur le marché telles que le De Novo et le 510(k). L'activité de la FDA fournit des repères récents pour cette catégorie, notamment une classification De Novo en août 2024 pour Chronos et une autorisation 510(k) en décembre 2025 pour UV Smart D60. La combinaison de l'application des allégations par l'EPA et des contrôles de dispositifs médicaux de la FDA accroît l'importance d'une surveillance intégrée des doses, de pistes d'audit et de la préparation aux systèmes qualité dans la sélection des fournisseurs.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les technologies de source UV, notamment les lampes à mercure basse et moyenne pression, les sources excimères telles que 222 nm, et les LED UV-C, ainsi que les matériaux amont comme les gaines en quartz, les substrats de haute pureté et les plaquettes d'épitaxie pour LED. L'électronique d'alimentation et de contrôle, telle que les drivers, les ballasts, les capteurs et les commandes embarquées, se situe également en amont de la chaîne. L'approvisionnement centré sur les LED est concentré en Asie de l'Est, et les conditions de 2025 ont mis en évidence des goulots d'étranglement au niveau des substrats de nitrure d'aluminium de haute pureté et des plaquettes d'épitaxie de nitrure de gallium, allongeant les délais de livraison des modules UV-LED haut de gamme à une fourchette de 16 à 26 semaines.
Les fabricants de systèmes (OEM) et les intégrateurs assemblent ensuite ces sources en réacteurs validés, en rétrofits pour conduits, et en dispositifs mobiles, avec des logiciels de validation et de surveillance de l'irradiance de plus en plus intégrés pour répondre aux besoins documentaires des acheteurs. En aval, la distribution et le déploiement se répartissent entre les intégrateurs municipaux et industriels de l'eau et des eaux usées, les circuits du bâtiment et du CVC, et les cadres d'achat du secteur de la santé, tandis que le service après-vente et les pièces détachées propriétaires constituent une couche de revenus récurrents essentielle, même lorsque les consommables sont exclus du chiffre d'affaires du marché. Les partenariats stratégiques entre fournisseurs de semi-conducteurs et fabricants d'équipements de stérilisation de l'eau annoncent un développement plus étroit des composants aux systèmes ; par exemple, Nichia et MIURA ont collaboré (annonce en octobre 2025) sur des équipements de stérilisation d'eau par LED UV sans mercure, augmentant la capacité de traitement de 10 m3/h à 25 m3/h. Les écosystèmes de lampes traditionnels continuent de coexister avec cette transition, soutenus par des fournisseurs de lampes établis et des plateformes de distribution régionales, tandis que les OEM disposant de réseaux de service sur le terrain utilisent des contrats de maintenance et des programmes d'étalonnage pour renforcer la fidélisation de leur parc installé.
Paysage concurrentiel
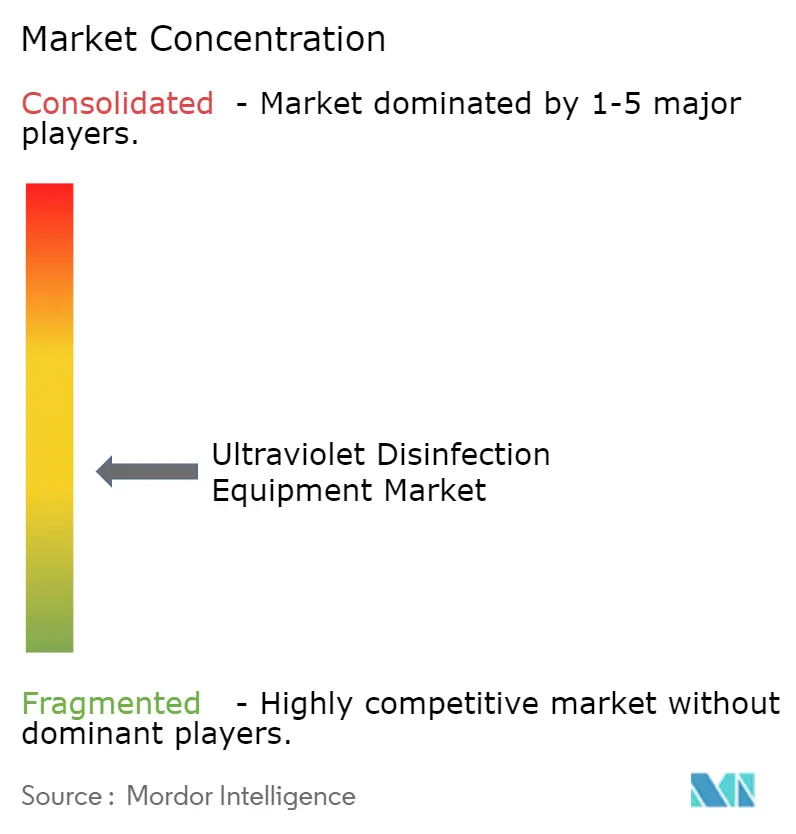
Le marché des équipements de désinfection aux ultraviolets comprend des conglomérats diversifiés de technologie de l'eau et des innovateurs spécialisés dans les LED. Les cinq premiers fournisseurs détiennent collectivement environ 45 % du revenu mondial, ce qui indique une concentration modérée. Les pivots stratégiques vers des modèles centrés sur les services sont évidents, les services publics et les hôpitaux exigeant des garanties de performance et des tableaux de bord de surveillance à distance. L'acquisition d'Evoqua Water Technologies LLC par Xylem en 2024 a élargi son portefeuille UV dans les segments municipal et industriel, exploitant des opportunités de vente croisée. La plateforme Sentinel enregistrée de De Nora intègre des ballasts électroniques qui réduisent la consommation d'énergie, et la société rapporte une marge EBITDA de 18,8 % dans son segment eau.
Les nouveaux entrants axés sur les LED tels que AquiSense et Silanna UV exploitent la hausse des restrictions sur le mercure et le savoir-faire en semi-conducteurs pour concurrencer les fabricants de lampes incumbents sur les coûts de maintenance. AquiSense a obtenu un tour de table de Série A pour développer ses produits à spectre complet. Les fabricants de LED intégrés verticalement réduisent le risque d'approvisionnement en puces et compressent les délais, attirant des partenariats OEM. Les pionniers de l'UV à grande distance comme Uviquity courtisent les intégrateurs CVC pour apporter la désinfection continue de l'air dans les espaces à forte fréquentation.
Les thèmes d'innovation se concentrent désormais sur l'amélioration du rendement par paroi, l'intégration de l'IA pour le contrôle de la dose, et la combinaison des UV avec des unités de membrane ou d'électrodialyse pour l'élimination de contaminants multiples. Les partenariats entre fabricants d'équipements et startups d'analyse en nuage visent à fournir des tableaux de bord de maintenance prédictive et de rapport réglementaire, verrouillant ainsi des revenus de type annuitaire. Les fournisseurs qui associent le matériel aux services de données devraient capter une part de croissance disproportionnée au cours de la fenêtre de prévision.
Leaders du secteur des équipements de désinfection aux ultraviolets
-
Xylem Inc.
-
Trojan Technologies
-
Halma PLC
-
Severn Trent Services
-
Nichia Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de désinfection par ultraviolets Entreprises couvertes dans ce rapport
- Xylem Inc.
- Trojan Technologies (Danaher)
- Halma plc (Aquionics, Hanovia)
- Evoqua Water Technologies LLC
- Signify N.V. (Philips UV-C)
- AquiSense Technologies
- Atlantic Ultraviolet Corp.
- American Ultraviolet
- Advanced UV Inc.
- Severn Trent Services
- Ultraaqua A/S
- Lumalier Corporation
- Nichia Corporation
- Heraeus Noblelight GmbH
- UV-technik Speziallampen GmbH
- Australian Ultra Violet Services Pty Ltd
- Hitech Ultraviolet Pvt Ltd
- UV Pure Technologies Inc.
- Aquafine (Watts Water)
- Excelitas Technologies (LumenDynamics)
- Light Progress Srl
Lire l’analyse des entreprises de équipements de désinfection par ultraviolets
Opportunités de marché et perspectives d'avenir
Un espace blanc majeur réside dans l'accélération des cycles de remplacement et de rétrofit liés au durcissement des politiques sur les sous-produits chimiques et les matériaux. Le cadre RoHS de l'UE permet encore des exemptions à durée limitée pour les lampes UV contenant du mercure, mais la date d'expiration est fixée au 30 juin 2027, sauf prolongation, ce qui donne aux équipes d'achat un calendrier concret pour qualifier des alternatives sans mercure dans les nouvelles constructions et les programmes de remplacement. Cela crée une opportunité pour les plateformes basées sur des LED UV-C pouvant s'intégrer dans les installations hydrauliques et de CVC existantes, en particulier lorsqu'elles sont associées à des capteurs et des unités de contrôle offrant une vérification de l'irradiance et des relevés de conformité numériques.
Une autre opportunité réside dans la normalisation et la validation à l'échelle des services publics, qui élargissent la confiance des acheteurs au-delà des projets pilotes. L'Allemagne a publié les normes DIN 19294-2:2026-04 et DIN 19294-4:2026-04 en avril 2026, mettant à jour les règles techniques pour les applications UV à moyenne pression, tandis que des cadres de certification de sécurité tels que ANSI/CAN/UL 8802:2023 fournissent un ancrage transfrontalier pour les exigences de sécurité des équipements. Du côté de la demande, les acheteurs municipaux attribuent déjà des marchés de service UV multi-sites, comme l'illustre un appel d'offres britannique de février 2026 couvrant plusieurs sites utilisant les technologies Xylem et Trojan, renforçant l'attrait pour les fournisseurs combinant matériel avec maintenance à long terme, assurance de dose et capacités de reporting.
Développements industriels récents dans Marché des équipements de désinfection par ultraviolets
- Avril 2026 : La ville de Wilsonville a adopté la résolution n° 3259 autorisant un contrat de biens et services avec Trojan Technologies pour l'acquisition d'équipements de désinfection par ultraviolets destinés à un projet de remplacement du système UV de secours d'une station de traitement des eaux usées. Cette action souligne l'investissement continu dans la redondance et les mises à niveau des installations existantes, soutenant la demande pour des plateformes UV établies et l'intégration de systèmes fournis par des OEM.
- Février 2026 : Un appel d'offres du gouvernement britannique a attribué des services de maintenance de désinfection UV couvrant 12 sites utilisant la technologie Xylem et 3 sites utilisant des équipements de technologie Trojan. Ces attributions de maintenance multi-sites renforcent le passage vers des contrats de service sur le cycle de vie complet et l'importance des capacités de support du parc installé dans la sélection des fournisseurs.
- Mars 2024 : La ville de Toronto a autorisé un contrat non concurrentiel avec Trojan Technologies Group ULC pour des pièces propriétaires et des services de maintenance à la station de traitement d'Ashbridges Bay jusqu'au 31 mars 2027, pour un montant total de 1 111 867 CAD. Ces accords de service propriétaires à long terme soulignent la dynamique de fidélisation aux OEM et la demande récurrente du marché secondaire liée aux exigences municipales de conformité et de disponibilité.
Marché des équipements de désinfection par ultraviolets Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les équipements de désinfection par ultraviolets vendus pour l'inactivation des micro-organismes dans l'eau, l'air et sur les surfaces dures, en utilisant la lumière UV-C germicide ou UV sous vide dans des systèmes techniques tels que les réacteurs, les conduits et les unités portables.
Exclusions du périmètre : Nous excluons les consommables et les articles après-vente tels que les lampes de remplacement, les joints et les services de maintenance de la valeur du marché.
Aperçu de la segmentation
- Par composant
- Lampes UV
- Manchons en quartz
- Chambres de réacteur
- Ballasts et unités de contrôle
- Capteurs auxiliaires
- Par puissance nominale
- Faible puissance (moins de 10 kW)
- Puissance moyenne (10-999 kW)
- Haute puissance (1 MW et plus)
- Par type de longueur d'onde
- UV-A
- UV-B
- UV-C
- UV sous vide (V-UV)
- Par mobilité
- Systèmes fixes
- Tours portables/mobiles
- Modernisations en gaine
- Par application
- Eau et eaux usées
- Installations de traitement de l'eau potable
- Eaux de process industrielles
- Eaux usées municipales
- Désinfection de l'air
- Chambres d'hôpitaux et blocs opératoires
- Systèmes CVC et unités de traitement d'air commerciaux
- Transport (aéronefs, rail)
- Désinfection des surfaces
- Lignes de traitement des aliments et boissons
- Salles blanches pharmaceutiques
- Assemblage d'électronique grand public
- Eau et eaux usées
- Par utilisateur final
- Services publics municipaux
- Résidentiel
- Établissements commerciaux
- Fabrication industrielle
- Établissements de santé
- Aquaculture et milieu marin
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des sources de la demande en équipements de désinfection UV, puis par leur liaison à l'activité mesurable dans le traitement de l'eau, de l'air et des surfaces. Nous nous appuyons sur des sources publiques telles que les orientations de l'Agence de protection de l'environnement des États-Unis sur l'eau potable et les eaux usées, la série sur l'utilisation de l'eau de l'USGS, les publications de l'Organisation mondiale de la santé et des Centres pour le contrôle et la prévention des maladies sur la prévention des infections, et les documents du Programme des Nations Unies pour l'environnement sur le mercure et les transitions des lampes, qui aident à ancrer les évolutions technologiques.
Pour rendre l'ensemble de données utilisable, nous examinons également les statistiques douanières et commerciales, certains dépôts de brevets pour les conceptions UV-C et UV-LED, des revues évaluées par des pairs sur la dose UV et les performances des réacteurs, et des ressources d'associations publiques liées aux systèmes d'eau et de bâtiment. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée sont utilisés pour recouper les expéditions, les discussions sur la base installée et l'élan régional, puis les données financières des entreprises et les abonnements de renseignement, ainsi que les bases de données de brevets et d'expéditions d'import-export au niveau des envois, sont référencés de manière sélective pour valider la couverture. Ces sources documentaires sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte et la clarification des données.
Entretiens primaires et enquêtes
Les données primaires ont été utilisées pour confirmer ce que les acheteurs considèrent comme un système UV complet, par opposition à ce qu'ils traitent comme des pièces ou des consommables, et pour valider les fourchettes de prix typiques par taille de système et cas d'utilisation. Nous avons échangé avec un ensemble de fabricants d'équipements, de partenaires de distribution, de services publics et d'exploitants d'installations, ainsi que d'équipes d'ingénierie et d'approvisionnement en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques, puis nous avons réexaminé les hypothèses lorsque les réponses ne correspondaient pas aux indicateurs documentaires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux : 13 % | Asie-Pacifique : 52 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 35 % | Europe, Moyen-Orient et Afrique : 29 % |
| Acteurs plus petits : 16 % | Responsables : 52 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide de vérifications descendantes et ascendantes, de sorte que le chiffre final reste réaliste et explicable. L'approche descendante reconstruit la demande à partir de l'activité des marchés finaux tels que les ajouts de traitement de l'eau municipale et industrielle, les nouvelles mises à niveau du flux d'air et de la filtration des bâtiments, et les dépenses d'hygiène dans les soins de santé, puis applique les modèles d'adoption et de remplacement des UV pour atteindre la demande en équipements. Ensuite, les résultats sont corroborés par des approximations ascendantes sélectives telles que le prix de vente moyen d'un système échantillonné multiplié par les volumes d'unités probables pour les applications clés, ainsi que des vérifications des canaux pour vérifier quelle part des ventes correspond aux équipements par rapport aux services.
Les principaux paramètres du modèle comprennent les évolutions du mix technologique UV (lampe versus UV-LED), le dimensionnement typique des réacteurs par débit pour les applications eau, l'utilisation des équipements et le calendrier de remplacement, les facteurs réglementaires et de conformité pour les mises à niveau de désinfection, et les cycles de construction et d'infrastructure régionaux qui influencent les nouvelles installations. Lorsque les signaux de volume direct sont faibles, les lacunes sont comblées en utilisant des références d'applications comparables et des fourchettes de pénétration conservatrices confirmées lors des entretiens. Les prévisions sont produites à l'aide d'une analyse de scénarios soutenue par des relations multivariées simples entre les installations, l'activité de rénovation et la progression attendue des prix, puis le résultat est examiné par rapport au consensus des entretiens avant finalisation.
Cycle de validation des données et de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que l'orientation des dépenses d'infrastructure publique, les mouvements des flux commerciaux pour les catégories d'équipements pertinentes, et le calendrier des transitions technologiques susceptibles de modifier les prix de vente moyens. Lorsqu'un pays ou une application présente un schéma atypique, nous réexaminons les hypothèses sous-jacentes, revérifions l'économie unitaire et recontactons les sources si nécessaire avant validation.
Chaque rapport fait l'objet d'une révision interne en plusieurs étapes afin que les définitions, les calculs et l'alignement des années soient cohérents entre les chapitres. L'ensemble de données est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants susceptibles de modifier la demande ou les prix se produisent. Avant la livraison, une dernière vérification par un analyste est effectuée afin que les clients reçoivent la vue mise à jour la plus récente.
Taille du marché des équipements de désinfection par ultraviolets de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les équipements de désinfection par ultraviolets peuvent sembler très éloignées les unes des autres, même lorsque le nom du sujet est similaire, car les éléments de revenus comptabilisés et les utilisations finales ne sont pas toujours les mêmes. Les différences proviennent également de la manière dont les prix sont traités dans le temps, de la rapidité avec laquelle les hypothèses sont actualisées, et de la question de savoir si le marché est rattaché à une activité d'installation réelle.
Les principaux facteurs d'écart dans ce marché proviennent généralement de la question de savoir si les études incluent uniquement les systèmes UV complets ou comptent également les remplacements récurrents de lampes et les travaux de service, et de la question de savoir si elles se concentrent principalement sur le traitement de l'eau ou comptent également les systèmes d'air et de surface. Le calendrier des devises, le choix de l'année de base et les courbes d'adoption optimistes par rapport aux courbes conservatrices peuvent encore écarter les chiffres, en particulier lorsque les hypothèses sur le mix UV-LED évoluent rapidement et ne sont pas revérifiées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,36 milliards USD (2025) | |
| Cabinet de conseil mondial A | 4,35 milliards USD (2025) | Davantage centré sur les équipements de traitement de l'eau municipale et industrielle, avec une inclusion limitée des systèmes de désinfection de l'air et des surfaces, ce qui réduit le bassin de demande et les remplacements liés à la base installée. |
| Éditeur sectoriel B | 4,82 milliards USD (2025) | Étiquetage technologique probablement plus large et mélange de types de produits, ce qui peut mélanger les revenus des équipements uniquement avec les pièces et les catégories connexes, et peut appliquer des hypothèses différentes sur la progression des prix et la pondération régionale. |
Le tableau montre que les choix de périmètre, plus que les calculs eux-mêmes, expliquent généralement la majeure partie de l'écart dans les valeurs de 2025. En ne comptant que les systèmes de désinfection UV nouvellement fabriqués pour les usages eau, air et surface, tout en excluant les consommables et la maintenance des revenus, l'estimation est maintenue cohérente, un choix de modélisation appliqué par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu du marché des équipements de désinfection aux ultraviolets ?
Le marché devrait croître à un CAGR de 13,45 %, passant de 6,36 milliards USD en 2025 à 7,22 milliards USD en 2026 et à 13,56 milliards USD d'ici 2031.
Quel segment de composants connaît la croissance la plus rapide ?
Les systèmes à LED UV-C affichent la croissance la plus élevée, progressant à un CAGR de 17,65 % grâce à un fonctionnement sans mercure et à la baisse des coûts des semi-conducteurs.
Comment les nouvelles réglementations PFAS influencent-elles la demande en équipements ?
Des limites PFAS strictes poussent les services publics vers des procédés d'oxydation avancés à base d'UV capables d'éliminer 99 % des PFAS et de réduire la formation de sous-produits de désinfection, accélérant les pipelines d'investissement municipal.
Pourquoi les hôpitaux investissent-ils massivement dans les systèmes UV ?
Des études évaluées par des pairs montrent que les dispositifs UV-C peuvent réduire les infections associées aux soins de santé jusqu'à 30 % et générer des économies d'environ 605 EUR par lit et par an, ce qui les rend financièrement attractifs.
Quel rôle jouent les UV à grande distance dans l'expansion future du marché ?
Les longueurs d'onde UV à grande distance (200-230 nm) peuvent désinfecter les espaces occupés en toute sécurité, des essais démontrant une réduction de 98,4 % des agents pathogènes aéroportés, ouvrant de nouvelles opportunités dans les transports et les bâtiments commerciaux.
Quelle région contribuera le plus au revenu incrémental d'ici 2031 ?
L'Asie-Pacifique devrait ajouter le plus grand revenu absolu, soutenue par les mises à niveau des infrastructures hydrauliques urbaines, le leadership en matière de fabrication de semi-conducteurs et l'essor des investissements dans la réutilisation de l'eau.