
Marktgröße und Marktanteil für UV-Desinfektionsgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.22 Milliarden US-Dollar |
| Marktgröße (2031) | 13.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.45 % |
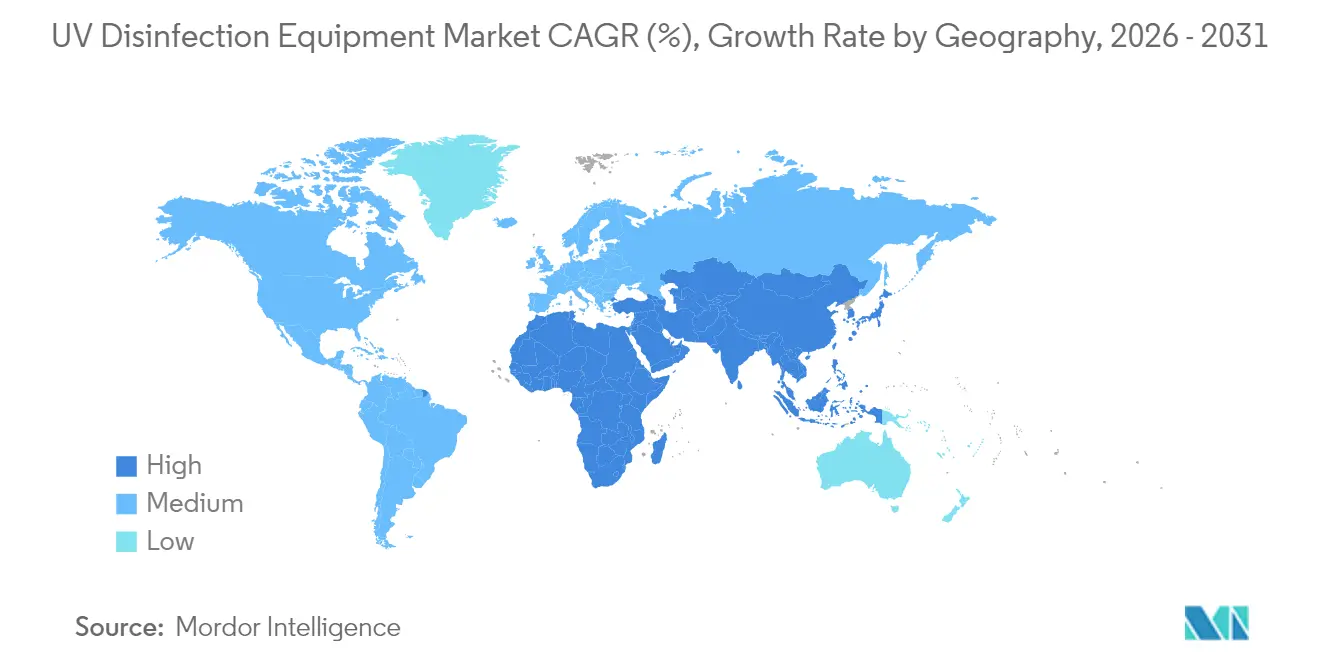
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
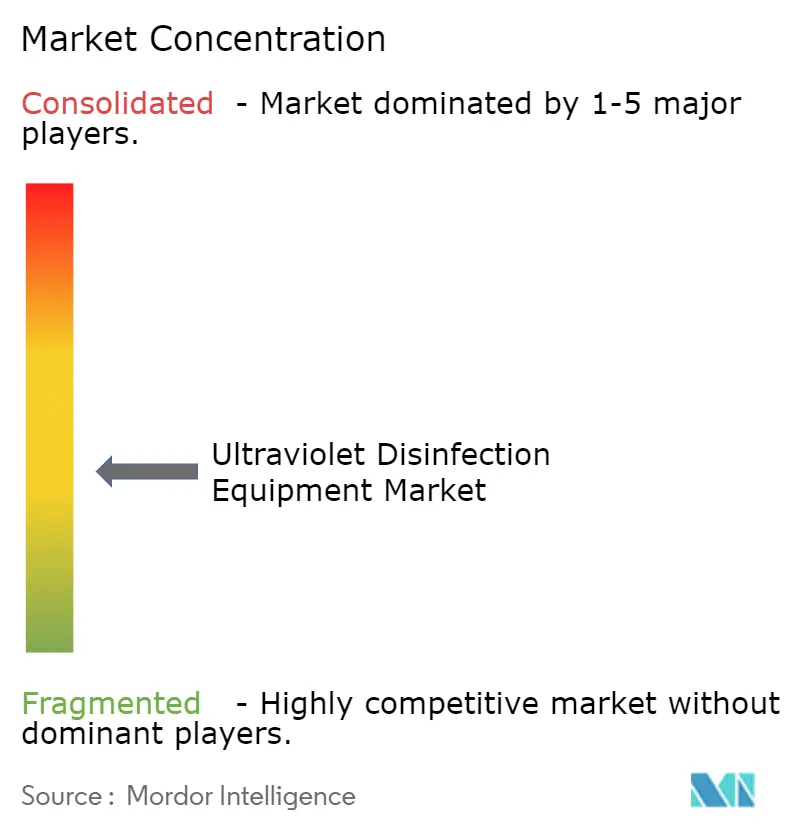
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für UV-Desinfektionsgeräte von Mordor Intelligence
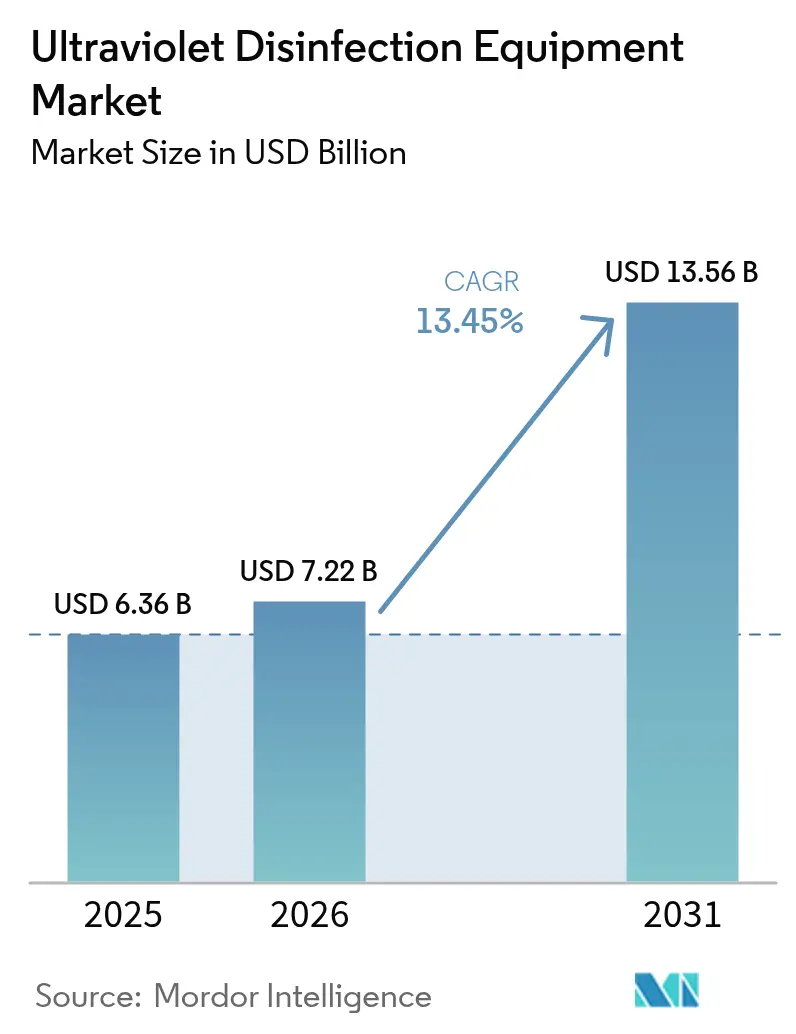
Die Marktgröße für UV-Desinfektionsgeräte wird voraussichtlich von 6,36 Milliarden USD im Jahr 2025 auf 7,22 Milliarden USD im Jahr 2026 anwachsen und bis 2031 mit einer CAGR von 13,45 % über den Zeitraum 2026–2031 einen Wert von 13,56 Milliarden USD erreichen. Verstärkte globale Bedenken hinsichtlich chemiefreier Desinfektion, strengere PFAS- und DBP-Normen sowie rapide sinkende UV-C-LED-Kosten stützen die langfristige Nachfrage. Die Forschung im Bereich Fern-UVC erweitert den adressierbaren Markt dieser Technologie, während die vertikale Integration entlang der Halbleiter-Lieferkette sich als entscheidender Wettbewerbsvorteil herausschält. Gleichzeitig gewinnen dienstleistungsbasierte Erlösmodelle an Bedeutung, da Versorgungsunternehmen und Krankenhäuser vorhersehbaren Lebenszykluskosten den Vorzug geben. Diese gleichzeitigen Veränderungen deuten auf einen strukturell größeren adressierbaren Markt für UV-Desinfektionsgeräte in kommunalen Versorgungsunternehmen, Gesundheitseinrichtungen und gewerblichen Immobilien hin.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente entfielen auf UV-Lampen im Jahr 2025 57,35 % des Marktanteils für UV-Desinfektionsgeräte; UV-C-LED-Systeme verzeichnen mit einer CAGR von 17,65 % bis 2031 das stärkste Wachstum.
- Nach Leistungsklasse führten Mittelleistungsgeräte (10–999 kW) mit einem Umsatzanteil von 48,20 % im Jahr 2025, während Niedrigleistungsgeräte (unter 10 kW) mit einer CAGR von 12,35 % bis 2031 expandieren.
- Nach Wellenlänge hielt UV-C im Jahr 2025 einen Anteil von 82,30 % an der Marktgröße für UV-Desinfektionsgeräte; Vakuum-UV-Lösungen werden voraussichtlich bis 2031 mit 18,55 % pro Jahr wachsen.
- Nach Mobilität entfielen auf Festinstallationen 65,10 % des Umsatzes im Jahr 2025, während tragbare Türme die höchste CAGR von 15,05 % bis 2031 aufweisen.
- Nach Anwendung entfielen auf Wasser- und Abwasserlösungen 45,40 % des Marktes für UV-Desinfektionsgeräte im Jahr 2025; Luftdesinfektionssysteme sind auf eine CAGR von 13,7 % ausgerichtet.
- Nach Endnutzer erwirtschafteten kommunale Versorgungsunternehmen 37,40 % des Umsatzes im Jahr 2025; Gesundheitseinrichtungen sind mit einer CAGR von 12,05 % über den Zeitraum 2026–2031 die am schnellsten wachsende Gruppe.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 33,60 % am Markt für UV-Desinfektionsgeräte, der im Prognosezeitraum mit einer CAGR von 10,95 % expandieren soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| PFAS- und DBP-Vorschriften in der kommunalen Wasserversorgung | +4.8% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| UV-C-LED-Nachrüstungen in gewerblichen HVAC-Anlagen | +3.4% | Nordamerika und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Null-Chemikalien-Vorgaben in der Lebensmittel- und Getränkeindustrie | +2.7% | Global | Mittelfristig (2–4 Jahre) |
| Wasserwiederverwendungsprojekte in den GCC-Volkswirtschaften | +2.1% | Naher Osten | Langfristig (≥ 4 Jahre) |
| Ausgaben für Infektionskontrolle in Westeuropa | +1.4% | Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere PFAS- und DBP-Vorschriften beschleunigen die UV-Einführung in der kommunalen Trinkwasserversorgung
Neue PFAS-Grenzwerte, die von der US-amerikanischen Umweltschutzbehörde (Environmental Protection Agency) festgelegt wurden, sowie parallele europäische Maßnahmen zwingen Versorgungsunternehmen dazu, fortschrittliche Oxidationsprozesse zu suchen, die keine chemischen Rückstände erhöhen. UV-basierte AOP-Systeme erzielen eine PFAS-Entfernung von bis zu 99 % und reduzieren gleichzeitig den Chlorbedarf, wodurch die Trihalogenmethан-Bildung in der Sweeney-Wasseraufbereitungsanlage um 37 % gesenkt wird. Diese doppelten Compliance-Vorteile fördern zusammen mit sinkenden LED-Preisen die Beschaffungspipelines.
Rasche Verbreitung von UV-C-LED-Nachrüstmodulen in gewerblichen HVAC-Anlagen
Bedarfsgesteuerte Lüftungsstrategien kombinieren nun sofort einsatzfähige UV-C-LEDs mit intelligenten Gebäudesystemen. Effizienzgewinne an Wärmetauschern von 10–20 %, dokumentierte Amortisationszeiten unter 24 Monaten und eine Reduktion luftgetragener Krankheitserreger um 90 % treiben die Einführung in den Vereinigten Staaten und Japan voran.[1]Hydronics Hub, „Überwachung der UV-C-Desinfektion für HVAC-Effizienz/Energieeinsparungen”, hydronicshub.comGebäudeeigentümer schätzen die niedrigen Lebenszykluskosten und die einfachere Wartung gegenüber Quecksilberlampen.
Steigende Null-Chemikalien-Vorgaben der Lebensmittel- und Getränkeproduzenten
Globale Lebensmittelproduzenten, die vor 2028 einen rückstandsfreien Betrieb anstreben, setzen UV-C für die Oberflächen-, Luft- und Prozesswasserbehandlung ein. Drei-Log-Reduktionen von Krankheitserregern und eine Verlängerung der Haltbarkeit um zwei Tage wurden in Fertiggericht-Linien ohne Feuchtigkeit oder Chemikalien verzeichnet, die mikrobielles Wiederaufleben begünstigen.[2]Patras A. et al., „UV-C-Inaktivierung von Mikroorganismen in Tropfen auf lebensmittelberührenden Oberflächen”, Frontiers in Food Science and Technology, frontiersin.orgDieser Treiber schafft direkten Gerätebedarf und wiederkehrende Servicemöglichkeiten.
Ausgabenanstieg für Infektionskontrolle in westeuropäischen Krankenhäusern
Westeuropäische Krankenhäuser stehen unter dem Druck von Antibiotikaresistenzen und Personalengpässen. UV-C-Raumgeräte reduzieren nosokomiale Infektionen um bis zu 30 % und senken den Reinigungsaufwand, was jährliche Einsparungen von rund 605 EUR pro Bett generiert. Beschaffungsrahmen umfassen UV nun standardmäßig für Isolierstationen, was stetige Geräteersatzzyklen antreibt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe USD/mW-Kosten von Tief-UV-LEDs im Vergleich zu Niederdruck-Quecksilberlampen | -2.7% | Global | Mittelfristig (2–4 Jahre) |
| Abschattungs- und Trübungsherausforderungen in industriellem Abwasser | -2.1% | Global, mit stärkerem Einfluss im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Komplexität des Minamata-bedingten Ausstiegs aus dem Bestand an Legacy-Hg-Lampen | -1.8% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierte Zertifizierungsstandards in der ASEAN | -1.2% | Asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe USD/mW-Kosten von Tief-UV-LEDs im Vergleich zu Niederdruck-Quecksilberlampen
Die durchschnittliche Wandsteckdoseneffizienz von Tief-UV-LEDs liegt hinter Quecksilberquellen zurück, was die Kapitalaufwendungen für Hochdurchsatz-Installationen in die Höhe treibt. Das Gefälle übersteigt in einigen kommunalen Projekten 300 %, was groß angelegte LED-Einführungen verzögert. Jährliche Effizienzgewinne von nahezu 20 % und zunehmende Quecksilberbeschränkungen verringern den Abstand, doch wirtschaftliche Gleichwertigkeit ist vor 2027 unwahrscheinlich, was den Markt für UV-Desinfektionsgeräte in kostensensiblen Segmenten einschränkt.
Abschattungs- und Trübungsherausforderungen in industriellem Abwasser
Hohe Schwebstoff- und Farbwerte schützen Mikroben häufig vor UV-Bestrahlung und reduzieren die logarithmischen Inaktivierungsraten in industriellen Strömen gegenüber kommunalem Wasser um 30–50 %.[4]Sun W. et al., „Anwendung der Ultraviolett-Technologie in der städtischen Wasserversorgung und Abwasserbehandlung in China”, Water Research X, doi.orgUmfangreiche Vorbehandlungen oder überdimensionierte Reaktoren erhöhen die Kosten und begrenzen die Einführung in der Textil- und Petrochemiebranche, wo die Bedingungen stark schwanken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
UV-C-LEDs verdrängen die traditionelle LampendominanzDie Marktgröße für UV-Desinfektionsgeräte nach Komponente belief sich im Jahr 2025 auf 4,19 Milliarden USD, wobei UV-Lampen 57,35 % des Umsatzes auf sich vereinten. Festkörper-UV-C-LED-Systeme wachsen jedoch mit 17,65 % und untergraben die Lampendominanz, indem sie Quecksilber eliminieren, die Aufwärmzeit verkürzen und sich nahtlos in IoT-fähige Steuerungen integrieren. Der Marktanteil von LED-Einheiten im Markt für UV-Desinfektionsgeräte ist auf Kurs, bis 2031 25 % zu überschreiten, da sich die Kostenkurven verbessern. Hilfssensoren gewinnen an Bedeutung und liefern eine Echtzeit-Bestrahlungsstärkenverifizierung, die strengeren Prüfpfaden gerecht wird. Reaktorkammern nutzen nun optimierte Hydraulik und fortschrittliche Quarzbeschichtungen zur Verringerung von Abschattung, während intelligente Vorschaltgeräte eine vorausschauende Wartung ermöglichen, die die Lebenszykluskosten um 25 % senkt.
Ergänzend zu diesen Veränderungen bündeln vertikal integrierte Lieferanten LED-Einheiten, Treiber und Überwachungssoftware in Einzel-OEM-Paketen, was die Beschaffung für kleinere Versorgungsunternehmen erleichtert. Auch die Kapitalallokationen verlagern sich von Vorab-Gerätekäufen zu mehrjährigen Servicevereinbarungen, die Hardwareaktualisierung, Sensorkalibrierung und Analysen unter einer Gebühr bündeln. Dies begünstigt Hersteller mit Außendienstnetzwerken und Cloud-Supportplattformen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Leistungsklasse:
Niedrigleistungssysteme gewinnen an DynamikMittelleistungsanlagen (10–999 kW) machten den Großteil der Installationen im Jahr 2024 aus, doch Niedrigleistungssysteme unter 10 kW expandieren rasch in Wohnbereichen, Zahnarztpraxen und Point-of-Use-Geräten. Sofort einsatzfähige LEDs eignen sich für intermittierende Betriebszyklen und senken den Energieverbrauch sowie Desinfektionseinsätze auf Raumbasis. Hochleistungsreaktoren über 1 MW bleiben für Großanlagen unverzichtbar, sehen sich jedoch in gesättigten OECD-Märkten mit begrenzten Neubauprojekten konfrontiert. In Schwellenländern stützt das Stadtwachstum weiterhin eine stetige Mittelleistungsnachfrage, obwohl dezentrale Aufbereitungspiloten beginnen, schrittweises Kapital in Richtung vernetzter Niedrigleistungsknoten umzuleiten.
Technologische Fahrpläne zeigen, dass LED-Chips der nächsten Generation eine optische Leistung von 180 mW bei reduzierten Kosten erreichen können, was Herstellern ermöglicht, kleinere Anordnungen in flexible Kartuschenformate umzukonfigurieren. Solche Kartuschen vereinfachen den Feldaustausch und minimieren Ausfallzeiten – ein attraktives Angebot für Hotelketten und kleine Krankenhäuser. Infolgedessen wird erwartet, dass Servicemodelle, die pro Betriebsstunde statt pro Einheit abrechnen, die Durchdringung von Niedrigleistungsgeräten im Zeitraum 2026–2031 beschleunigen werden.
Nach Wellenlängentyp:
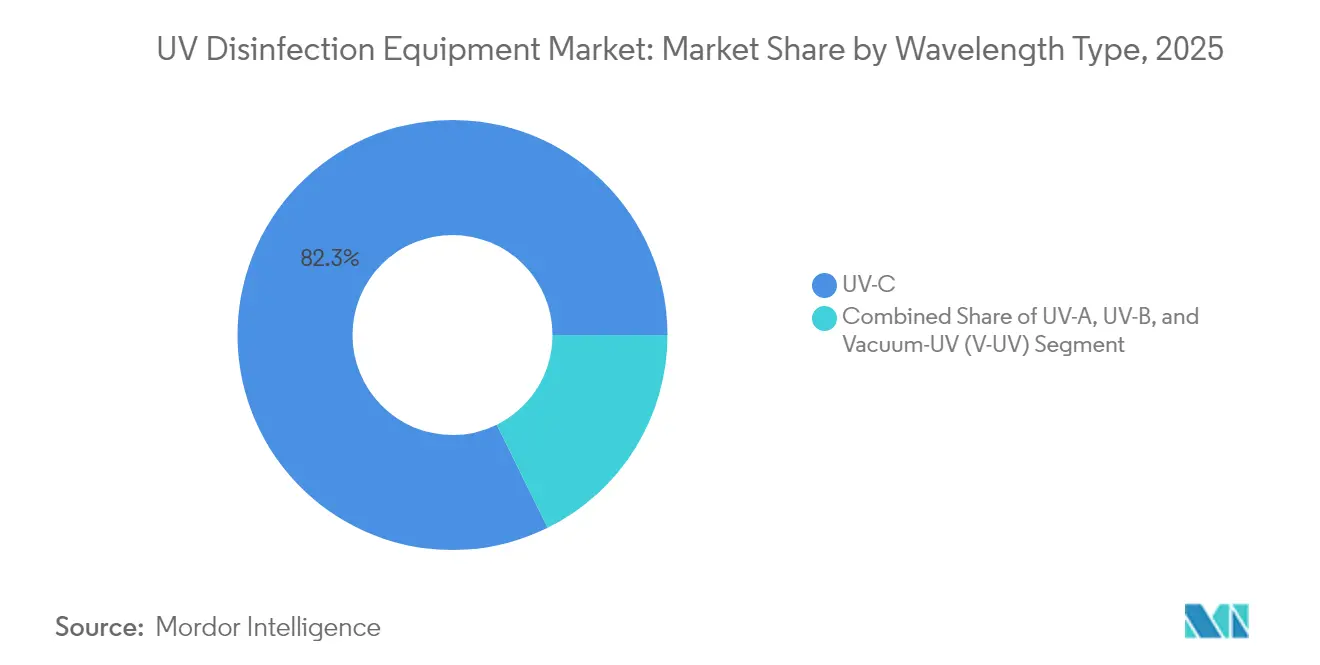
Vakuum-UV als aufkommende DisruptionstechnologieUV-C-Wellenlängen bilden derzeit die Grundlage für 82,30 % des Umsatzes aufgrund jahrzehntelanger empirischer Leistungsdaten und etablierter validierter logarithmischer Inaktivierungstabellen. Vakuum-UV-Systeme, die unterhalb von 200 nm emittieren, zeigen jedoch eine überlegene Oxidation von schwer abbaubaren organischen Verbindungen und verzeichnen mit 18,55 % die höchste CAGR. Akademische Studien belegen den verstärkten Abbau von Mikroschadstoffen, was Versorgungsunternehmen in Japan und Deutschland dazu ermutigt, kombinierte UV-C- und V-UV-Reaktoren für eine integrierte Erreger- und Chemikalienkontrolle zu erproben. Fern-UVC-Geräte (200–230 nm) eröffnen eine weitere Entwicklungslinie, indem sie Viren in bewohnten Räumen inaktivieren, ohne menschliches Gewebe zu schädigen; kontrollierte Studien verzeichnen eine Reduktion luftgetragener Krankheitserreger um 98,4 %.
Hersteller redesignen Reaktorgeometrien, um Mehrfachdurchlauf-Exposition zu nutzen und die Ozonproduktion zu minimieren. Gleichzeitig bedienen Nischen-UV-A- und UV-B-Produkte weiterhin Photokatalyse- und Härtungslinien, bei denen Desinfektion sekundär ist. Dieses diversifizierte Wellenlängen-Toolkit stärkt den Markt für UV-Desinfektionsgeräte und ermöglicht es Lieferanten, spezifische Schadstoffe und regulatorische Anforderungen auf einer modularen Plattform abzudecken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Mobilität:
Tragbare Systeme erfüllen FlexibilitätsanforderungenFestinstallierte Reaktoren, die in Rohre, Becken und Lüftungsanlagen integriert sind, machten 65,10 % des Umsatzes im Jahr 2025 aus und spiegeln den eingebetteten Bestand in kommunalen und industriellen Anlagen wider. Tragbare Türme, Roboter und Rollwagensysteme verzeichnen jedoch mit 15,05 % die höchste CAGR, da Krankenhäuser, Fluggesellschaften und Veranstaltungsorte sie für punktuelle Behandlungen einsetzen. Sofortrückmeldesensoren zeigen Anwendern die Dosisgabe an, schaffen Vertrauen und unterstützen die Compliance-Dokumentation. Die Marktgröße für mobile UV-Desinfektionsgeräte erreichte 2025 1,28 Milliarden USD und dürfte sich bis 2031 verdoppeln.
Einbaugebläsekasten-Nachrüstungen bieten einen hybriden Weg, indem UV-Anordnungen in bestehende HVAC-Plenumkammern eingebaut werden, ohne größere Umbaumaßnahmen. Einzelhandelsketten haben begonnen, Nachrüstungen in Mietverträge aufzunehmen, um die Innenraumluftqualität in ihren Portfolios zu standardisieren. Robotikforscher untersuchen autonome Navigation und Echtzeit-Kartierung, um die UV-Abdeckung auf unübersichtliche Räume auszudehnen, was mit Personalengpasstrends und Infektionskontrollvorschriften übereinstimmt.
Nach Anwendung:
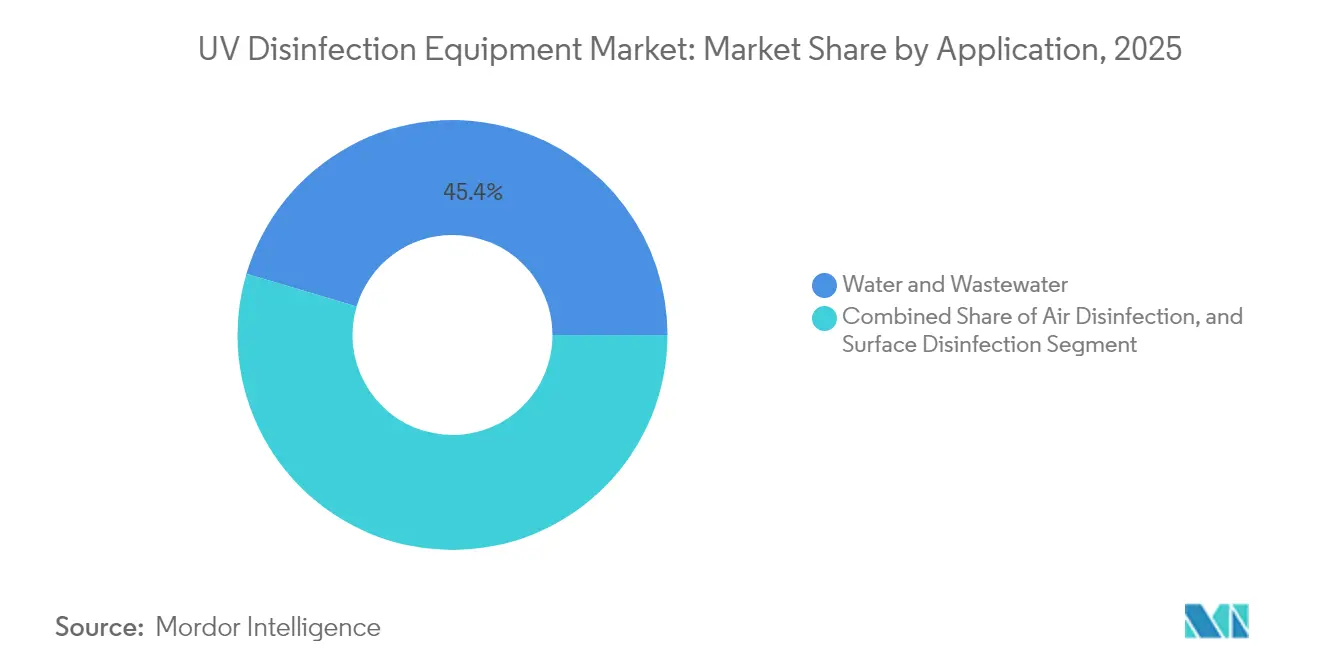
Luftdesinfektion erlebt rasantes WachstumDie Wasser- und Abwasserbehandlung blieb die Kernanwendung und erfasste 45,40 % des Umsatzes im Jahr 2025. Anhaltende regulatorische Verpflichtungen zur Kryptosporidium-Entfernung und PFAS-Compliance machen UV unverzichtbar. Dennoch skalieren Luftdesinfektionsgeräte am schnellsten mit einer CAGR von 13,7 %, angetrieben durch betriebliche Wellness-Programme, Fördermittel für Schulluftqualität und Modernisierungen im öffentlichen Nahverkehr. In Versorgungskanälen eingebettete UV-C-LED-Anordnungen senken die Erregeranzahl ohne Druckverlust zu erhöhen – ein entscheidender Differenzierungsfaktor bei energierestriktiven Nachrüstungen.
Oberflächendesinfektionsgeräte gewinnen in der Elektronikfertigung an Bedeutung, wo chemische Rückstände empfindliche Komponenten beschädigen können. Lebensmittelproduzenten setzen auf Förderband-montierte UV-Tunnel, um die Haltbarkeit zu verlängern und das Rückrufrisiko zu minimieren. Industrielle Prozesswasseranwendungen bleiben in der Pharmaindustrie und Mikroelektronik solide, die ultrareines, biofilmfreies Wasser benötigen. Insgesamt stärken anwendungsübergreifende Synergien Plattformanbieter, die einheitliche Steuerpulte und standardisierte Ersatzteile anbieten können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Endnutzer:
Gesundheitseinrichtungen führen bei der EinführungKommunale Versorgungsunternehmen hielten im Jahr 2025 37,40 % der Ausgaben und spiegeln umfangreiche Festanlagen und regulatorische Treiber wider. Krankenhäuser, Kliniken und Langzeitpflegeeinrichtungen verzeichnen mit 12,05 % die höchste CAGR, da Infektionskontrollbudgets steigen. Begutachtete Studien, die eine 30-prozentige Reduktion nosokomialer Infektionen und eine rasche Amortisation belegen, beleben die Beschaffungspipelines. Industrielle Hersteller führen UV ein, um Null-Chemikalien-Ziele zu unterstützen, während gewerbliche Büroinhaber UV in Wellness-Zertifizierungen integrieren, um Mieter anzuziehen. Wohn- und Aquakultur-Nischen profitieren zwar von kompakten LED-Modulen, die Installation und Überwachung vereinfachen, sind jedoch kleiner.
Krankenhäuser integrieren UV sowohl in Raumdesinfektionsroboter als auch in leitungsgebundene Wassersysteme, die Eismaschinen und Endoskopiegeräte versorgen. Versicherungsträger in Europa berücksichtigen den UV-Einsatz nun in Prämienberechnungen und schaffen so einen indirekten finanziellen Anreiz. Gleichzeitig berichten Fischbrütereien von höheren Überlebensraten beim Einsatz von UV zur Kontrolle wassergetragener Krankheitserreger – ein vielversprechendes Erweiterungssegment.
Geografische Analyse
Markt für ultraviolette Desinfektionsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnete 2025 mit einem Umsatzanteil von 33,60 % den höchsten Wert aller Regionen und wird voraussichtlich bis 2031 mit einem CAGR von 10,95 % wachsen. Chinas 14. Fünfjahresplan betont UV-Investitionen in Städten der zweiten Kategorie, und Japans Führungsposition bei Deep-UV-Halbleitern senkt die regionalen LED-Kosten. Indien und Australien, die mit chronischer Wasserknappheit konfrontiert sind, skalieren Projekte zur Wiederverwendung von Trinkwasser, bei denen UV als primäre Desinfektionsbarriere eingesetzt wird. Südostasiatische Länder, angeführt von Indonesien und Vietnam, weiten ihre Meeresfrüchteexporte aus und treiben damit die UV-Nachfrage in der Aquakultur an. Insgesamt stärken diese Faktoren eine breite Installationsbasis und fördern lokale Fertigungscluster, wodurch der Markt für ultraviolette Desinfektionsgeräte seinen regionalen Schwung beibehält.
Markt für ultraviolette Desinfektionsgeräte in Nordamerika
Nordamerika bleibt ein technologisch fortschrittlicher Markt mit stetigem Ersatzbedarf. Die PFAS-Regelung der EPA ist ein entscheidender Katalysator, der Versorgungsunternehmen zu UV-AOP-Kombinationen treibt. Krankenhäuser in den Vereinigten Staaten dokumentieren nach dem Einsatz von UV-Technologie eine Reduzierung nosokomialer Infektionen um 30 %, was die schrittweise Beschaffung unterstützt. Büroentwickler integrieren UV-fähige HLK-Spezifikationen, um WELL- und LEED-Standards zu erfüllen. Die regulatorische Harmonisierung Kanadas mit den US-amerikanischen PFAS-Grenzwerten wird den grenzüberschreitenden Geräteabsatz weiter ankurbeln. Laufende Infrastrukturförderungen lenken öffentliche Ausgaben in mittelgroße Kommunen und stützen Bestellungen von Reaktoren mittlerer Leistung.
Markt für ultraviolette Desinfektionsgeräte in EMEA
Europa weist eine reife Marktdurchdringung auf, innoviert jedoch weiterhin. Die überarbeitete EU-Trinkwasserrichtlinie führt die Überwachung neu auftretender Schadstoffe ein und veranlasst Versorgungsunternehmen, Mehrbarrieren-Systeme mit UV-Technologie einzusetzen. Wasserarme Mittelmeerstaaten investieren in Wiederverwendungsanlagen, während Skandinavien Far-UVC-Systeme im öffentlichen Nahverkehr erprobt. Westeuropäische Krankenhäuser stellen größere Budgets für die Infektionskontrolle bereit, und der deutsche Industriesektor nutzt UV-Technologie, um strengen Anforderungen der Grünen Chemie gerecht zu werden. Der Nahe Osten und Afrika sind zwar kleinere Märkte, übertreffen jedoch bei den Wachstumsraten, da GCC-Diversifizierungsprogramme UV-Technologie in Entsalzungs- und Fernkühlanlagen integrieren.

Regulatorisches Umfeld
Die Regulierung von Geräten zur UV-Desinfektion ist je nach beabsichtigtem Verwendungszweck und Einsatzumgebung unterschiedlich geregelt. In den Vereinigten Staaten behandelt die EPA UV-Produkte, die den Anspruch erheben, Mikroorganismen abzutöten, abzuwehren oder zu unterdrücken, als Pestizidgeräte gemäß FIFRA, wobei der Schwerpunkt auf der Registrierung von Betriebsstätten und der Kontrolle von Kennzeichnungs- und Marketingaussagen liegt und nicht auf einer Zulassung vor Markteinführung. Dies veranlasst Anbieter im Bereich der Luft- und Oberflächendesinfektion dazu, Compliance-Programme rund um die Untermauerung von Aussagen, konforme Kennzeichnungen und nachverfolgbare Fertigung in EPA-registrierten Betriebsstätten aufzubauen.
Bei Geräten für den Gesundheitsbereich reguliert die US-amerikanische FDA Desinfektionsgeräte mit Ultraviolettstrahlungskammern als Medizinprodukte der Klasse II gemäß 21 CFR 880.6600 (Produktcode SCS) mit besonderen Kontrollen und Zulassungswegen wie De Novo und 510(k). Die FDA-Aktivitäten liefern aktuelle Bezugspunkte für diese Kategorie, darunter eine De-Novo-Klassifizierung für Chronos im August 2024 und eine 510(k)-Zulassung für UV Smart D60 im Dezember 2025. Die Kombination aus der Durchsetzung von Werbeaussagen durch die EPA und den Kontrollen für Medizinprodukte durch die FDA erhöht die Bedeutung integrierter Dosisüberwachung, Prüfpfade und Qualitätssystembereitschaft bei der Lieferantenauswahl.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei den UV-Quellentechnologien, darunter Niederdruck- und Mitteldruck-Quecksilberlampen, Excimer-Quellen wie 222 nm sowie UV-C-LEDs, zusammen mit vorgelagerten Materialien wie Quarzhülsen, hochreinen Substraten und Epitaxie-Wafern für LEDs. Strom- und Steuerungselektronik, wie Treiber, Vorschaltgeräte, Sensoren und eingebettete Steuerungen, befinden sich ebenfalls früh in der Kette. Das LED-zentrierte Angebot konzentriert sich auf Ostasien, und die Bedingungen im Jahr 2025 verdeutlichten Engpässe bei hochreinen Aluminiumnitrid-Substraten und Galliumnitrid-Epitaxie-Wafern, wodurch sich die Lieferzeiten für hochwertige UV-LED-Module auf 16 bis 26 Wochen verlängerten.
System-OEMs und Integratoren verpacken diese Quellen dann in validierte Reaktoren, Nachrüstlösungen für Kanäle und mobile Geräte, wobei Validierungssoftware und Bestrahlungsüberwachung zunehmend gebündelt werden, um den Dokumentationsanforderungen der Käufer zu entsprechen. Nachgelagert teilt sich der Vertrieb und Einsatz zwischen kommunalen und industriellen Wasser- und Abwasserintegratoren, Gebäude- und HLK-Kanälen sowie Beschaffungsrahmen im Gesundheitswesen auf, während Kundendienst und proprietäre Ersatzteile eine wichtige Renteneinnahmeschicht bilden, selbst wenn Verbrauchsmaterialien vom Marktumsatz ausgeschlossen sind. Strategische Partnerschaften zwischen Halbleiteranbietern und Herstellern von Wassersterilisationsanlagen deuten auf eine engere Entwicklung von Komponente zu System hin, so haben beispielsweise Nichia und MIURA (angekündigt im Oktober 2025) bei quecksilberfreien UV-LED-Wassersterilisationsanlagen zusammengearbeitet und die Behandlungskapazität von 10 m3/h auf 25 m3/h erhöht. Bestehende Lampenökosysteme laufen weiterhin parallel zu diesem Wandel, unterstützt durch etablierte Lampenanbieter und regionale Vertriebszentren, während OEMs mit Kundendienstnetzwerken Wartungsverträge und Kalibrierungsprogramme nutzen, um die Bindung an die installierte Basis zu vertiefen.
Wettbewerbsumfeld
Der Markt für UV-Desinfektionsgeräte umfasst diversifizierte Wassertechnologiekonzerne und spezialisierte LED-Innovatoren. Die fünf größten Anbieter halten gemeinsam rund 45 % des weltweiten Umsatzes, was auf eine moderate Konzentration hinweist. Strategische Schwenkbewegungen hin zu dienstleistungsorientierten Modellen sind erkennbar, da Versorgungsunternehmen und Krankenhäuser Leistungsgarantien und Fernüberwachungs-Dashboards einfordern. Xylems Übernahme von Evoqua Water Technologies im Jahr 2024 erweiterte sein UV-Portfolio in kommunalen und industriellen Bereichen und nutzte Cross-Selling-Möglichkeiten. Die registrierte Sentinel-Plattform von De Nora integriert elektronische Vorschaltgeräte, die den Energieverbrauch senken, und das Unternehmen berichtet eine EBITDA-Marge von 18,8 % in seinem Wassersegment.
LED-fokussierte Newcomer wie AquiSense und Silanna UV nutzen steigende Quecksilberbeschränkungen und Halbleiter-Know-how, um Lampeninkumbenten bei den Wartungskosten zu unterbieten. AquiSense sicherte sich eine Series-A-Finanzierungsrunde, um sein Vollspektrum-Produktsortiment auszubauen. Vertikal integrierte LED-Hersteller reduzieren das Risiko in der Chipversorgung und verkürzen Vorlaufzeiten, was OEM-Partnerschaften anzieht. Fern-UVC-Pioniere wie Uviquity umwerben HVAC-Integratoren, um kontinuierliche Luftdesinfektion in Räume mit hoher Personendichte zu bringen.
Innovationsthemen konzentrieren sich nun auf die Verbesserung der Wandsteckdosen-Effizienz, die Integration von KI für die Dosierungssteuerung und die Kombination von UV mit Membran- oder Elektrodialyseeinheiten für die Beseitigung mehrerer Schadstoffe. Partnerschaften zwischen Geräteherstellern und Cloud-Analyse-Start-ups zielen darauf ab, vorausschauende Wartungs- und Regulierungsberichterstattungs-Dashboards bereitzustellen und dadurch annuitätsartige Einnahmen zu sichern. Anbieter, die Hardware mit Datendiensten kombinieren, werden voraussichtlich während des Prognosezeitraums überproportionale Marktanteilsgewinne erzielen.
Marktführer für UV-Desinfektionsgeräte
Xylem Inc.
Trojan Technologies
Halma PLC
Severn Trent Services
Nichia Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für ultraviolette Desinfektionsgeräte
- Xylem Inc.
- Trojan Technologies (Danaher)
- Halma plc (Aquionics, Hanovia)
- Evoqua Water Technologies LLC
- Signify N.V. (Philips UV-C)
- AquiSense Technologies
- Atlantic Ultraviolet Corp.
- American Ultraviolet
- Advanced UV Inc.
- Severn Trent Services
- Ultraaqua A/S
- Lumalier Corporation
- Nichia Corporation
- Heraeus Noblelight GmbH
- UV-technik Speziallampen GmbH
- Australian Ultra Violet Services Pty Ltd
- Hitech Ultraviolet Pvt Ltd
- UV Pure Technologies Inc.
- Aquafine (Watts Water)
- Excelitas Technologies (LumenDynamics)
- Light Progress Srl
Lesen Sie die Analyse der ultraviolette Desinfektionsgeräte-Unternehmen

Marktchancen und Zukunftsaussichten
Ein bedeutender Freiraum liegt in der Beschleunigung von Austausch- und Nachrüstzyklen, die mit strengeren Vorschriften für chemische Nebenprodukte und Materialien verbunden sind. Der EU-RoHS-Rahmen erlaubt weiterhin zeitlich begrenzte Ausnahmen für quecksilberhaltige UV-Lampen, aber das Ablaufdatum ist der 30. Juni 2027, sofern es nicht verlängert wird, was den Beschaffungsteams einen konkreten Zeitplan gibt, um quecksilberfreie Alternativen sowohl bei Neubauten als auch bei Austauschprogrammen zu qualifizieren. Dies schafft Raum für UV-C-LED-basierte Plattformen, die sich in bestehende Hydraulik- und HLK-Anlagen einfügen lassen, insbesondere in Kombination mit Sensoren und Steuereinheiten, die eine Bestrahlungsverifizierung und digitale Compliance-Aufzeichnungen liefern.
Eine weitere Chance liegt in der Standardisierung und Validierung auf Versorgungsniveau, die das Beschaffungsvertrauen über Pilotprojekte hinaus erweitert. Deutschland veröffentlichte im April 2026 DIN 19294-2:2026-04 und DIN 19294-4:2026-04, wodurch die technischen Regeln für Mitteldruck-UV-Anwendungen aktualisiert wurden, während Sicherheitszertifizierungsrahmen wie ANSI/CAN/UL 8802:2023 einen grenzüberschreitenden Bezugspunkt für Sicherheitsanforderungen an Geräte bieten. Auf der Nachfrageseite vergeben kommunale Käufer bereits UV-Dienstleistungsaufträge für mehrere Standorte, wie im Februar 2026 bei einer britischen Beschaffung zu sehen war, die mehrere Standorte mit Xylem- und Trojan-Technologie umfasste, was die Nachfrage nach Anbietern verstärkt, die Hardware mit langfristiger Wartung, Dosissicherung und Berichterstattungsfähigkeiten kombinieren.
Recent Industry Developments in Markt für ultraviolette Desinfektionsgeräte
- April 2026: Die Stadt Wilsonville verabschiedete die Resolution Nr. 3259, die einen Waren- und Dienstleistungsvertrag mit Trojan Technologies zur Beschaffung von UV-Desinfektionsgeräten für ein Projekt zum Austausch des Notfall-UV-Systems einer Abwasserbehandlungsanlage genehmigt. Die Maßnahme unterstreicht anhaltende Investitionen in Redundanz und Nachrüstungen bei bestehenden Anlagen und unterstützt die Nachfrage nach etablierten UV-Plattformen und OEM-gelieferter Systemintegration.
- Februar 2026: Eine britische Regierungsausschreibung vergab UV-Desinfektionswartungsdienste für 12 Standorte mit Xylem-Technologie und 3 Standorte mit Trojan-Technologiegeräten. Wartungsvergaben für mehrere Standorte verstärken den Wandel hin zu Lebenszyklus-Servicevereinbarungen und die Bedeutung von Support-Fähigkeiten für die installierte Basis bei der Anbieterauswahl.
- März 2024: Die Stadt Toronto genehmigte einen nicht wettbewerblichen Vertrag mit Trojan Technologies Group ULC für proprietäre Teile und Wartungsdienstleistungen im Ashbridges Bay Treatment Plant bis zum 31. März 2027 mit einem Gesamtwert von 1.111.867 CAD. Langfristige, proprietäre Servicevereinbarungen unterstreichen die Bindungsdynamik von OEMs und die wiederkehrende Nachfrage im Aftermarket im Zusammenhang mit kommunalen Compliance- und Betriebszeitanforderungen.


Markt für ultraviolette Desinfektionsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die durch den Verkauf von UV-Desinfektionsgeräten zur Inaktivierung von Mikroorganismen in Wasser, Luft und auf harten Oberflächen erzielt werden, wobei keimtötendes UV-C- oder Vakuum-UV-Licht in technischen Systemen wie Reaktoren, Kanälen und tragbaren Geräten eingesetzt wird.
Ausgeschlossener Umfang: Wir schließen Verbrauchsmaterialien und Nachverkaufsartikel wie Ersatzlampen, Dichtungen und Wartungsdienstleistungen vom Marktwert aus.
Übersicht der Segmentierung
- Nach Komponente
- UV-Lampen
- Quarzhüllen
- Reaktorkammern
- Vorschaltgeräte und Steuereinheiten
- Hilfssensoren
- Nach Leistungsklasse
- Niedrigleistung (unter 10 kW)
- Mittelleistung (10–999 kW)
- Hochleistung (1 MW und darüber)
- Nach Wellenlängentyp
- UV-A
- UV-B
- UV-C
- Vakuum-UV (V-UV)
- Nach Mobilität
- Festinstallierte Systeme
- Tragbare/mobile Türme
- Einbaukanal-Nachrüstungen
- Nach Anwendung
- Wasser und Abwasser
- Trinkwasseraufbereitungsanlagen
- Industrielles Prozesswasser
- Kommunale Abwasserentsorgung
- Luftdesinfektion
- Krankenhausstationen und Operationssäle
- Gewerbliche HVAC- und Lüftungsanlagen
- Verkehrsmittel (Flugzeuge, Schienenfahrzeuge)
- Oberflächendesinfektion
- Lebensmittel- und Getränkeverarbeitungslinien
- Pharmazeutische Reinräume
- Montage von Unterhaltungselektronik
- Wasser und Abwasser
- Nach Endnutzer
- Kommunale Versorgungsunternehmen
- Wohnbereich
- Gewerbliche Einrichtungen
- Industrielle Fertigung
- Gesundheitseinrichtungen
- Aquakultur und Meeressektor
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Recherchearbeit beginnt mit der Kartierung der Herkunft der Nachfrage nach UV-Desinfektionsgeräten und der anschließenden Verknüpfung mit messbarer Aktivität in der Wasser-, Luft- und Oberflächenbehandlung. Wir stützen uns auf öffentliche Quellen wie die Richtlinien der US-EPA zu Trinkwasser und Abwasser, die USGS-Wassernutzungsreihen, Veröffentlichungen der WHO und der CDC zur Infektionsprävention sowie UNEP-Materialien zu Quecksilber und Lampenwechseln, die helfen, technologische Verschiebungen zu verankern.
Um den Datensatz nutzbar zu machen, prüfen wir außerdem Zoll- und Handelsstatistiken, ausgewählte Patentanmeldungen für UV-C- und UV-LED-Designs, peer-begutachtete Fachzeitschriften zu UV-Dosis und Reaktorleistung sowie öffentliche Verbandsressourcen im Zusammenhang mit Wasser- und Gebäudesystemen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte werden verwendet, um Lieferungen, Diskussionen zur installierten Basis und regionale Dynamik gegenzuprüfen, und anschließend werden Unternehmensfinanzdaten und Informationsabonnements sowie Patent- und Import-Export-Datenbanken auf Sendungsebene selektiv herangezogen, um die Abdeckung zu validieren. Diese Recherchequellen sind lediglich beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls zur Datenerhebung und Klärung verwendet.
Primärinterviews und Umfragen
Primärdaten wurden verwendet, um zu bestätigen, was Käufer als vollständiges UV-System betrachten, im Gegensatz zu dem, was sie als Teile oder Verbrauchsmaterialien einstufen, und um typische Preisspannen nach Systemgröße und Anwendungsfall zu validieren. Wir sprachen mit einer Mischung aus Geräteherstellern, Vertriebspartnern, Versorgungsunternehmen und Anlagenbetreibern sowie Engineering- und Beschaffungsteams in APAC, EMEA und Amerika und überprüften anschließend erneut die Annahmen, wenn die Antworten nicht mit den Recherchindikatoren übereinstimmten.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 13% | APAC: 52% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 35% | EMEA: 29% |
| Kleinere Marktteilnehmer: 16% | Manager: 52% | Amerika: 19% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt anhand von Top-Down- und Bottom-Up-Kontrollen, damit die endgültige Zahl realistisch und erklärbar bleibt. Der Top-Down-Ansatz rekonstruiert die Nachfrage aus der Aktivität auf den Endmärkten wie kommunalen und industriellen Erweiterungen der Wasserbehandlung, Nachrüstungen von Luftstrom- und Filtrationssystemen in neuen Gebäuden sowie Ausgaben für Hygiene im Gesundheitswesen, und wendet dann Muster der UV-Einführung und des Austauschs an, um die Gerätenachfrage zu ermitteln. Anschließend werden die Ergebnisse durch selektive Bottom-Up-Näherungen bestätigt, wie zum Beispiel der durchschnittliche Verkaufspreis (ASP) eines Stichprobensystems multipliziert mit den wahrscheinlichen Stückzahlen für Schlüsselanwendungen, zusammen mit Kanalprüfungen, um festzustellen, welcher Anteil der Verkäufe auf Geräte im Vergleich zu Dienstleistungen entfällt.
Zu den wichtigsten Modelleingaben gehören Verschiebungen im UV-Technologiemix (Lampe versus UV-LED), typische Reaktordimensionierung nach Durchflussrate für Wasseranwendungen, Geräteauslastung und Austauschzeitpunkte, regulatorischer und Compliance-bedingter Druck für Desinfektionsupgrades sowie regionale Bau- und Infrastrukturzyklen, die neue Installationen beeinflussen. Wo direkte Volumensignale gering sind, werden Lücken durch die Verwendung vergleichbarer Anwendungsbenchmarks und konservativer Durchdringungsbänder gefüllt, die in Interviews bestätigt werden. Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch einfache multivariate Beziehungen zwischen Installationen, Nachrüstaktivitäten und erwarteter Preisentwicklung unterstützt werden, und das Ergebnis wird anschließend gegen den Interviewkonsens geprüft, bevor es finalisiert wird.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden anhand unabhängiger Signale wie der Richtung öffentlicher Infrastrukturausgaben, der Handelsströme für relevante Gerätekategorien und des Zeitpunkts technologischer Übergänge, die die ASPs verändern können, überprüft. Wenn ein Land oder eine Anwendung ein Ausreißermuster zeigt, überprüfen wir die zugrunde liegenden Annahmen erneut, kontrollieren die Wirtschaftlichkeit pro Einheit erneut und nehmen bei Bedarf erneut Kontakt zu den Quellen auf, bevor die endgültige Freigabe erfolgt.
Jeder Bericht durchläuft eine mehrstufige interne Überprüfung, damit Definitionen, Berechnungen und die Jahresausrichtung über alle Kapitel hinweg konsistent sind. Der Datensatz wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die die Nachfrage oder die Preisgestaltung beeinflussen können. Vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für UV-Desinfektionsgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für UV-Desinfektionsgeräte können weit voneinander abweichen, selbst wenn der Themenname ähnlich ist, weil die erfassten Umsatzposten und Endverwendungen nicht immer dieselben sind. Unterschiede ergeben sich auch daraus, wie die Preisgestaltung über die Zeit behandelt wird, wie schnell Annahmen aktualisiert werden und ob der Markt an tatsächliche Installationsaktivitäten zurückgebunden ist.
Die größten Unterschiede in diesem Markt ergeben sich in der Regel daraus, ob Studien nur vollständige UV-Systeme berücksichtigen oder auch wiederkehrende Lampenwechsel und Servicearbeiten mitzählen, und ob sie sich hauptsächlich auf die Wasserbehandlung konzentrieren oder auch Luft- und Oberflächensysteme mitzählen. Der Zeitpunkt der Währungsumrechnung, die Wahl des Basisjahres sowie optimistische im Vergleich zu konservativen Adoptionskurven können die Zahlen weiter auseinanderziehen, insbesondere wenn sich die Annahmen zum UV-LED-Mix schnell ändern und nicht erneut überprüft werden.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,36 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 4,35 Mrd. USD (2025) | Stärker auf kommunale und industrielle Wasseraufbereitungsanlagen fokussiert, mit begrenzter Einbeziehung von Luft- und Oberflächendesinfektionssystemen, was den Nachfragepool und die durch die installierte Basis bedingten Ersatzbeschaffungen verringert. |
| Fachverlag B | 4,82 Mrd. USD (2025) | Wahrscheinlich breitere Technologiekennzeichnung und Vermischung von Produkttypen, was reine Geräteumsätze mit Teilen und verwandten Kategorien vermischen kann, und es können unterschiedliche Annahmen zur Preisentwicklung und regionalen Gewichtung angewendet werden. |
Die Tabelle zeigt, dass Entscheidungen zum Umfang, mehr als die Berechnung selbst, in der Regel den größten Teil der Abweichung bei den Werten von 2025 erklären. Durch die ausschließliche Erfassung neu hergestellter UV-Desinfektionssysteme für Wasser-, Luft- und Oberflächenanwendungen unter Ausschluss von Verbrauchsmaterialien und Wartung vom Umsatz wird die Schätzung konsistent gehalten – eine methodische Entscheidung von Mordor Intelligence.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Marktes für UV-Desinfektionsgeräte?
Es wird prognostiziert, dass der Markt mit einer CAGR von 13,45 % wächst und von 6,36 Milliarden USD im Jahr 2025 auf 7,22 Milliarden USD im Jahr 2026 und bis 2031 auf 13,56 Milliarden USD ansteigt.
Welches Komponentensegment wächst am schnellsten?
UV-C-LED-Systeme verzeichnen das stärkste Wachstum mit einer CAGR von 17,65 % aufgrund des quecksilberfreien Betriebs und sinkender Halbleiterkosten.
Wie beeinflussen neue PFAS-Vorschriften die Gerätenachfrage?
Strenge PFAS-Grenzwerte drängen Versorgungsunternehmen zu UV-basierten fortschrittlichen Oxidationsprozessen, die eine 99-prozentige PFAS-Entfernung und eine geringere DBP-Bildung ermöglichen, und beschleunigen kommunale Investitionspipelines.
Warum investieren Krankenhäuser verstärkt in UV-Systeme?
Begutachtete Studien zeigen, dass UV-C-Geräte nosokomiale Infektionen um bis zu 30 % reduzieren und jährlich rund 605 EUR pro Bett einsparen können, was sie finanziell attraktiv macht.
Welche Rolle spielt Fern-UVC bei der zukünftigen Marktexpansion?
Fern-UVC-Wellenlängen (200–230 nm) können bewohnte Räume sicher desinfizieren, wobei Studien eine Reduktion luftgetragener Krankheitserreger um 98,4 % belegen und neue Möglichkeiten im Verkehrs- und Gewerbeimmobilienbereich eröffnen.
Welche Region wird bis 2031 den größten absoluten Umsatzzuwachs beisteuern?
Dem asiatisch-pazifischen Raum wird der größte absolute Umsatzzuwachs zugeschrieben, gestützt durch Modernisierungen der städtischen Wasserinfrastruktur, Führungsrolle in der Halbleiterfertigung und zunehmende Wasserwiederverwendungsinvestitionen.
Seite zuletzt aktualisiert am:



