
Mordor IntelligenceによるUAE建設市場分析
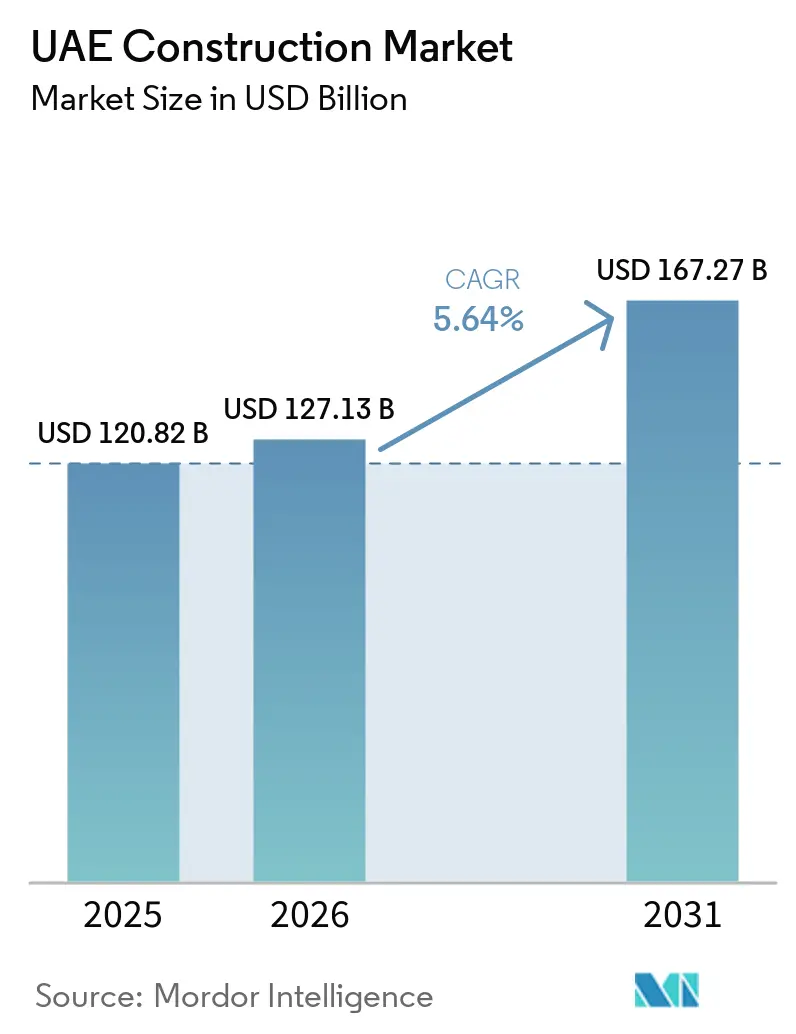
アラブ首長国連邦建設市場規模は2026年に1,271億米ドルと評価され、2027年の1,343億米ドルから2032年には1,749億米ドルに達すると推定されており、予測期間(2027年〜2032年)においてCAGR 5.42%で成長します。
コミュニティ住宅、観光、デジタルインフラが、アラブ首長国連邦全体の需要を持続させており、集合住宅とデータセンターはそれぞれ異なる施工能力を必要としています。計画フレームワークはプロジェクトの見通しを延長し、専門的な建設要件は技術力に特化したゼネコンに機会をもたらします。しかし、資材価格の上昇圧力と施工上のボトルネックが、プロジェクトパイプラインから完成工事への転換を遅らせる可能性があります。一つの契約内でオフィスと住宅工事を組み合わせると調整の必要性が増す一方、モジュール工法は一部の工事を工場生産へとシフトさせます。したがって、競争の焦点は、受注プロジェクトの納期内において、工場製造コンポーネント、現場工事、建築設備システムをいかに適切に順序立てて進めるかにかかっています。
主要レポートのポイント
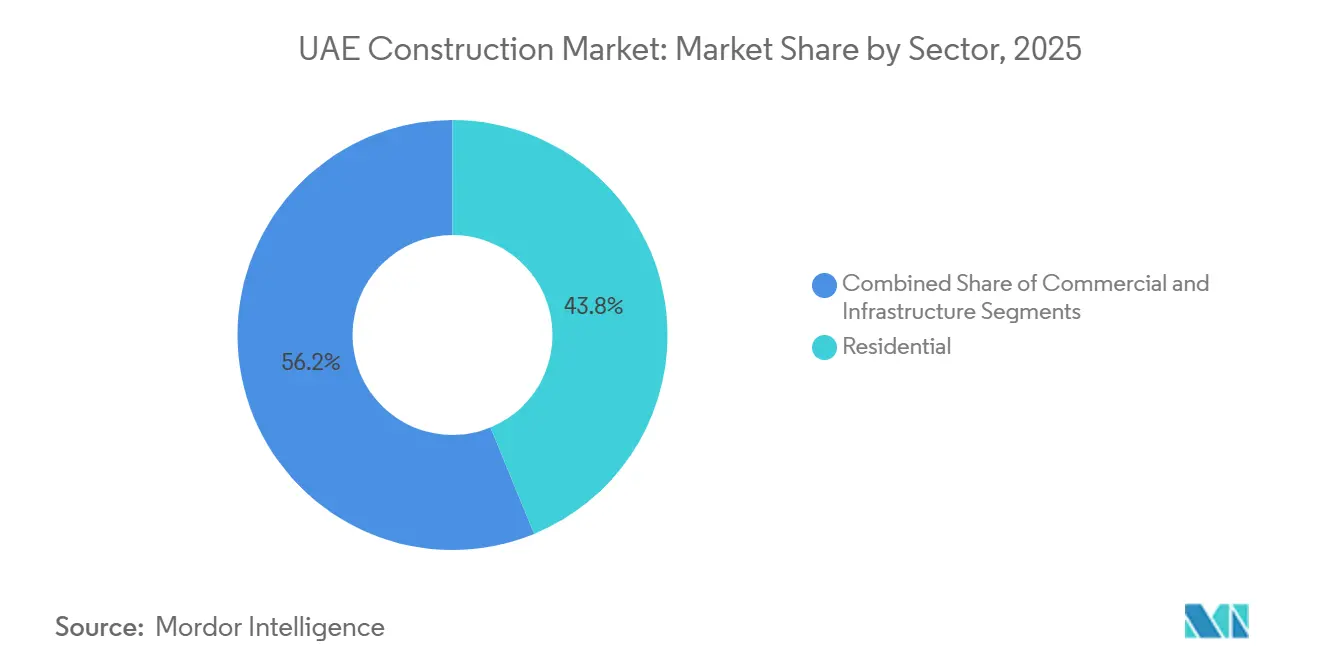
- セクター別では、住宅が2026年のアラブ首長国連邦建設市場シェアの43.64%をリードし、インフラは2027年〜2032年にCAGR 6.05%で最も速く成長すると予測されています。
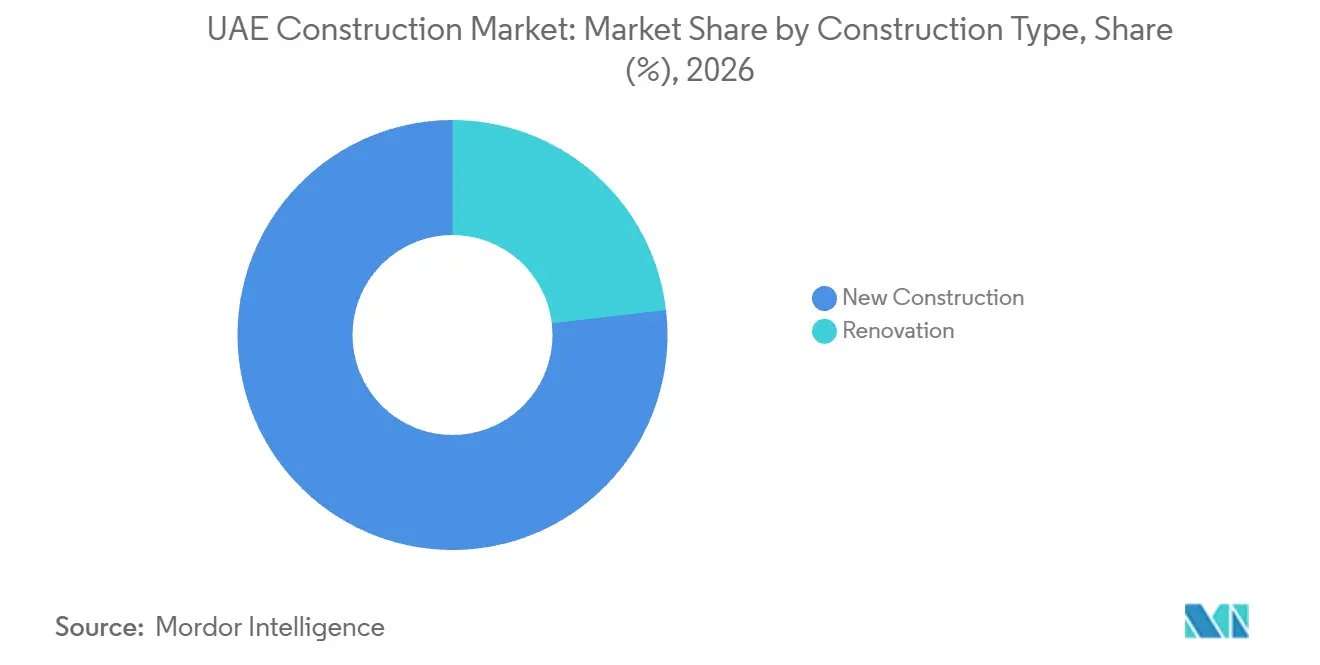
- 建設タイプ別では、新規建設が2026年のアラブ首長国連邦建設市場規模の76.86%を占め、改修は2027年〜2032年にCAGR 5.62%で最も速く成長すると予測されています。
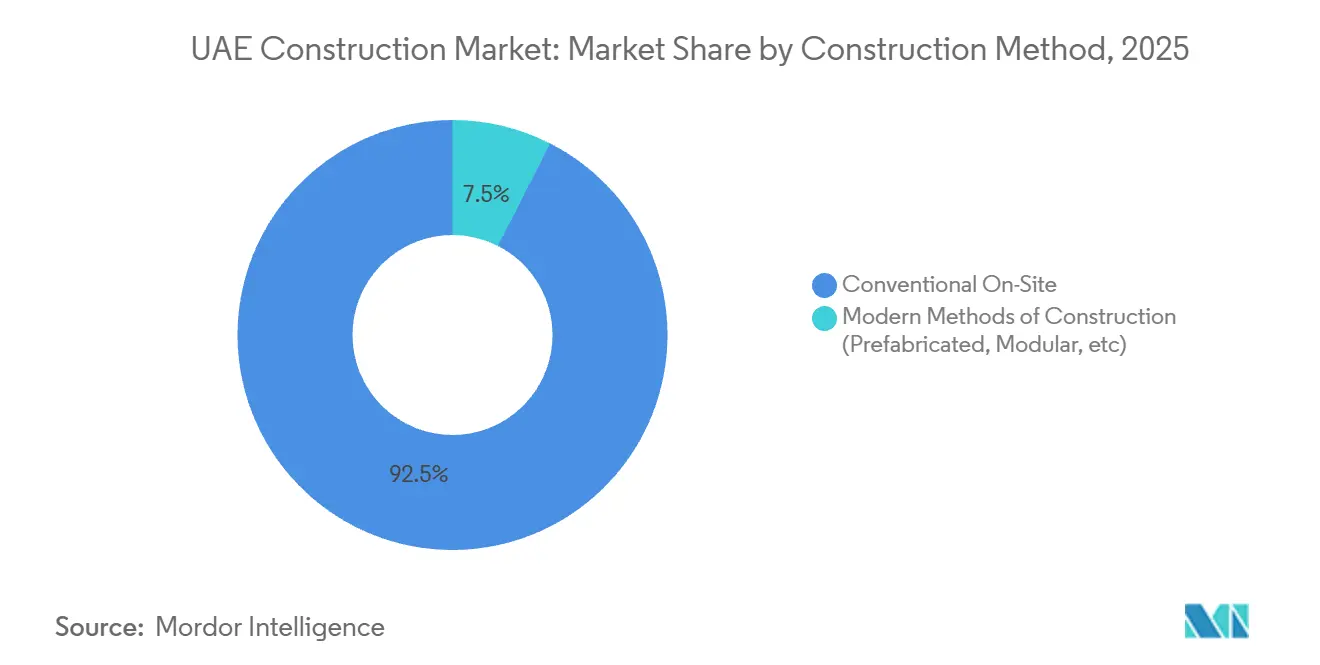
- 建設工法別では、従来型現場施工が2026年の市場価値の92.43%をリードし、プレハブおよびモジュール工法を含む現代的建設工法は2027年〜2032年にCAGR 6.35%で最も速く成長すると予測されています。
- 投資源別では、民間資金が2026年の市場価値の65%をリードし、公共投資は2027年〜2032年にCAGR 5.72%で最も速く成長すると予測されています。
- 地域別では、シャルジャが2027年〜2032年にCAGR 5.8%で最も速く成長すると予測され、ドバイが2026年の市場価値の47.05%をリードしています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 「ウィー・ザ・UAE 2031」ビジョンおよび首長国マスタープラン(ドバイ2040/アブダビ計画2030)が複数年にわたるプロジェクトパイプラインを支えています。 | +1.7% | ドバイおよびアブダビ | 長期(4年以上) |
| 観光・ホスピタリティ・エンターテインメントへの設備投資(高級リゾート、テーマパーク、イベント)が建設需要を押し上げています。 | +1.3% | アブダビ、ドバイおよびラス・アル・ハイマ | 中期(2〜4年) |
| 強い人口増加および外国人流入に支えられた住宅・コミュニティ開発(ミドルマーケット、賃貸住宅、高級住宅)。 | +1.25% | ドバイ住宅コミュニティ | 中期(2〜4年) |
| 物流・産業およびデータセンターの成長が倉庫、コールドチェーン、ミッションクリティカル施設の建設を促進しています。 | +1.15% | ドバイ、アブダビおよびアジュマン | 中期(2〜4年) |
| エネルギー・水プログラム(太陽光、水素、送電網、海水淡水化、廃水再利用)が土木・公益事業工事を拡大しています。 | +0.9% | ドバイ公益事業開発エリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
「ウィー・ザ・UAE 2031」ビジョンおよび首長国マスタープラン(ドバイ2040/アブダビ計画2030)が複数年にわたるプロジェクトパイプラインを支えています。
長期的な計画は、拡大するコミュニティにサービスを提供するために必要なインフラと開発許可を結びつけることで、建設需要を支えています。2022年に開始された「ウィー・ザ・UAE 2031」は国家10年開発フレームワークを確立し、アブダビ計画2030は首長国の都市構造フレームワークを提供しています。ドバイ市は2026年第1四半期に10,776件の建築許可を発行し、2025年第1四半期から12%増加しました。2026年2月には、30エリアにサービスを提供し、2040年までに推定300万人の住民に対応するタスリーフ第2フェーズの5件の契約(総額25億AED、6億8,000万米ドル相当)を発注しました。許可件数と排水工事の発注を合わせることで、建設パイプラインと計画された雨水処理能力が結びつき、ドバイの拡大するコミュニティにサービスを提供するネットワークへの建設需要が延長されています。
観光・ホスピタリティ・エンターテインメントへの設備投資(高級リゾート、テーマパーク、イベント)が建設需要を押し上げています。
観光建設は、宿泊施設とアトラクションを組み合わせた目的地プログラムを通じて拡大しており、ホテルの躯体工事を超えた利用可能な工事を拡大しています。2026年9月、ミラルはヤス島において今後5年間で120億AED(32億7,000万米ドル超)を超える投資計画を発表し、新規開発、アトラクションの拡張、追加ホテル客室を含むと発表しました。[1] このような組み合わせは、新築チームと既存の目的地内で作業する専門業者の双方に機会をもたらします。ウィン・アル・マルジャン・アイランドは、2025年にラス・アル・ハイマで70階建て、高さ283メートルのタワーを竣工し、内装仕上げとファサード完成工事に入りました。ウィンのタワー躯体から内装仕上げへの移行は、リゾートが竣工後もファサードおよび内装パッケージの需要をいかに持続させるかを示しています。
強い人口増加および外国人流入に支えられた住宅・コミュニティ開発(ミドルマーケット、賃貸住宅、高級住宅)。
ドバイ・デジタルは、行政記録とデジタルシステムを用いて、2025年末時点のドバイの人口を458万人と報告し、2024年末比で約33万2,000人増加したと発表しました。[2] 居住者数の増加は、住宅および関連コミュニティ施設への潜在的需要を拡大させます。エマール・デベロップメントは2025年にUAEのコミュニティ全体で48件の住宅プロジェクトを立ち上げ、デベロッパーの活動を幅広い建売住宅パイプラインへと転換しました。2025年2月、アルダールはジョイントベンチャーパートナーのドバイ・ホールディングとともに「ザ・ワイルズ」を発表しました。これは高級マンション、ヴィラ、集合住宅を含む約1,700戸の計画ドバイコミュニティです。ザ・ワイルズの複合フォーマットは、一つのデベロッパープログラム内で異なる構造・仕上げパッケージを支援でき、単一のプレミアム建物タイプを超えた利用可能な工事を拡大します。
物流・産業およびデータセンターの成長が倉庫、コールドチェーン、ミッションクリティカル施設の建設を促進しています。
物流とデジタルインフラは、床面積だけでなく運用要件を中心に建設需要を生み出します。2026年6月、DPワールドとリンタラ・プロパティーズは、ジェベル・アリ・フリーゾーンに2万平方メートルの物流センターを着工しました。リンタラがDPワールドの運営のために開発し、2027年第1四半期の完成が見込まれています。[3] 温度管理および危険物保管は、汎用倉庫とは異なる施工パッケージを必要とします。RSAコールドチェーンは2025年9月、同ゾーンに4万パレットポジションを提供する多温度帯施設を開設しました。別途、マイクロソフトとG42は2025年11月にカザナを通じた200MWのUAEデータセンター拡張を発表し、2026年末までに容量の稼働開始が見込まれています。これらの異なるワークロードは、専門システムインテグレーションの機会を広げ、倉庫規模よりも技術的な施工能力をより有用な差別化要因としています。
抑制要因の影響分析*
| 抑制要 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 同時進行するメガプログラムの中での施工能力の制約と熟練労働者不足。 | -0.42% | ドバイ建設プロジェクト現場 | 短期(2年以内) |
| コスト上昇と高い資金調達コストがデベロッパーの事業性とゼネコンの利益率を圧迫しています。 | -0.31% | ドバイ住宅プロジェクトクラスター | 短期(2年以内) |
| 規制・許認可の複雑さと公益事業接続のタイムラインがプロジェクトスケジュールに影響しています。 | -0.15% | ドバイ主要開発プロジェクト | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
同時進行するメガプログラムの中での施工能力の制約と熟練労働者不足。
必要な作業員と資材をプログラムに合わせて揃えられない場合、施工能力は商業的な制約となります。2026年2月17日、ドバイ市はドバイの建設プロジェクトのタイムラインに影響するコンクリート不足を報告しました。コンクリートの供給が乱れると、他の現場リソースが待機状態となり、名目上のゼネコン能力が同期した施工よりも有用性を失います。ターナー&タウンゼンドの2026年レポートは、UAEの主要インフラプログラムの中でドバイにおける専門技能不足の顕在化を指摘し、今後12ヶ月でさらに逼迫すると予測しました。2025年9月、カンサヘブMEPは2024年9月以降、安全、一般MEP知識、職種別技能をカバーするフェーズ1研修を約330名のチームメンバーが修了したと報告しました。これらの複合的な制約により、熟練作業員とコンクリートを同時にスケジュールできない場合、ゼネコンは工程変更コストにさらされます。
コスト上昇と高い資金調達コストがデベロッパーの事業性とゼネコンの利益率を圧迫しています。
販売コミットメントと建設義務を同時に調整できない場合、資材コストの上昇はプロジェクトの事業性を弱めます。エンタープライズAMが報告したカリー&ブラウンの調査によると、2026年8月31日時点で観測されたサプライヤー価格は、1月比でUAEのセメントが16%、コンクリートが10%、鉄筋が8%上昇しました。ゼネコンは見積有効期間の短縮、変動条項、工期延長クレームで対応しました。これらの対応は一部の不確実性をデベロッパーに転嫁する一方、固定施工予算の確保をより困難にしています。2026年5月のレポートでは、資材ボトルネック、コスト超過、銀行融資の厳格化により、複数のドバイデベロッパーが6〜9ヶ月の引渡し遅延に直面していることも報告されました。施工期間の長期化は、資材コミットメントの予測可能性が低下する時期に資金調達リスクを延長させ、デベロッパーに資金調達と完工の複合リスクをもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:
住宅規模とインフラ施工住宅は2026年のアラブ首長国連邦建設市場規模の43.64%を占めました。アブダビ市町村交通局は、2025年の開発承認に関連する計画住宅ユニットが新旧両地区にわたり約19万戸に上ると報告しました。計画には15万8,000戸超の市場向けユニットと、コミュニティ施設に支えられたUAE国民向け約3万戸が含まれています。市場向けユニットとUAE国民向け住宅は別個の計画ストリームを形成しており、建物タイプと並んで住宅入札においてコミッショニングモデルが重要となります。
インフラは最も成長が速いセグメントであり、2027年〜2032年にCAGR 6.05%で成長すると予測されています。ドバイ道路交通局(RTA)は2026年7月、7橋と8トンネルを含む12キロメートルのラティファ・ビント・ハムダン回廊契約を発注しました。この組み合わせは、孤立した建物を施工するのではなく、交通インターフェースの調整に商業的価値が依存する、連結した土木・構造パッケージを生み出します。インフラサプライヤーは結果として異なる競争上の試練に直面し、ネットワーク統合と段階的施工が拡大する工事量へのアクセスを形成します。


注記: 個別セグメントのシェアはレポート購入後に入手可能
建設タイプ別:
新規建設が工事量を支え、改修が拡大新規建設は2026年のアラブ首長国連邦建設市場シェアの76.86%を占めました。アルダールの2025年UAE契約受注は住宅コミュニティ、インフラ、商業・物流資産にわたり、これらのプロジェクトは合計で数千戸の新規住宅を供給する見込みです。契約発注デベロッパーとして、アルダールはゼネコンに個別の建設スコープを委託します。受注が住宅、インフラ、商業・物流資産にまたがるため、ゼネコンは一つの住宅契約ではなく、個別の調達パッケージを通じて新築工事量にアクセスします。
改修は最も成長が速いセグメントであり、2027年〜2032年にCAGR 5.62%で成長すると予測されています。DMDCは2025年11月にパーム・ジュメイラの4棟のヴィラの改修契約を受注し、設計、施工、引渡しがDMDCに割り当てられました。パートナーのResidual.aeが財務・戦略フレームワークと再販プロセスを主導しました。この構造は、既存物件プロジェクトが新規開発用地を必要とせずに、建設サービスと独自の投資提案を組み合わせる方法を示しています。

注記: 各セグメントの個別シェアはレポート購入後に入手可能
建設工法別:
現場施工が主流を維持しつつモジュール工法が進展従来型現場施工は最大のセグメントであり、2026年の市場価値の92.43%を占めました。2025年、中国建築股份有限公司はドバイのキング・サルマン・ストリート高架橋およびアル・ナシーム・ストリート改良プロジェクトのために30本の仮設迂回道路を完成させました。また、プロジェクト初の現場打ちボックスガーダーを打設し、初期の構造マイルストーンを達成しました。この事例は、構造工事が現場準備と交通管理の順序に従わなければならない場合に、従来型施工がなぜ依然として重要であるかを示しています。ゼネコンの差別化は、構造物に割り当てる労働力を単純に増やすのではなく、機能している都市環境に合わせてアクセスと施工段階を整理することにかかっています。
現代的建設工法(プレハブ、モジュールなど)は最も成長が速いセグメントであり、2027年〜2032年にCAGR 6.35%で成長すると予されています。BROADグループは2025年12月、ホロン体積モジュールシステムを使用してアブダビのイーグル・ヒルズの16階建てアース・タワーを完成させました。259モジュールは30日間で製造され、96時間で現場に設置され、工場生産時間と組立期間を分離しました。この分業により、ユニットが現場に到達する前のモジュール設計と生産に、より多くの調整が移行します。モジュール専門業者のビジネスケースは、生産から設置までの完全なシーケンスを管理することにあり、迅速な現場組立は施工提案の一部に過ぎません。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
投資源別:
民間パイプラインと公共住宅チャネル民間投資は最大のセグメントであり、2026年の市場価値の65%を占めました。エマール・プロパティーズは2025年にUAE開発事業においてジョイントベンチャーを含む5万800戸超を建設中と報告しました。この企業パイプラインは、複数の施工フェーズにわたるデベロッパー主導プログラムに関連する工事の規模を示しています。その規模では、ゼネコンは一つのデベロッパープログラムを通じて相当数のユニット受注を得る一方、そのクライアントへの集中的な依存を維持することになります。
公共投資は最も成長が速いセグメントであり、2027年〜2032年にCAGR 5.72%で成長すると予測されています。2026年9月、アブダビ住宅局はモドン・プロパティーズが開発し1,500戸の提供を計画するウェスト・バニヤス政府住宅プロジェクトの予約・購入受付を開始しました。プロジェクトにはコミュニティ施設とサービスも含まれており、個別住宅を超えた建設スコープを拡大しています。同局は2026年5月に、1万3,649人超の市民がサービスを通じて提供された住宅プロジェクトへの関心を示したとも報告しました。このコミッショニングモデルは、公共住宅需要をデベロッパー主導のコミュニティ建設に誘導し、モドン・プロパティーズが計画1,500戸とコミュニティ施設を開発する一方、同局が潜在的受益者を管理します。
地域分析
ドバイ アラブ首長国連邦建設市場
ドバイは2026年のアラブ首長国連邦建設市場シェアの47.05%を占め、最大の地域となりました。2026年第1四半期の許可済み延床面積は住宅、商業、サービス関連開発にわたり約390万平方メートルに達し、幅広い開発パイプラインを示しています。また、同四半期中にドバイの建設現場では82万4,381立方メートルのコンクリートが使用され、すでに相当量の工事が進行中であることを示しています。許可済み床面積と資材消費量の組み合わせは、異なるプロジェクト段階への参入機会を生み出し、ゼネコンとサプライヤーが同一首長国内で新規パッケージと進行中の現場要件の双方を追求できるようにしています。
シャルジャ アラブ首長国連邦建設市場
シャルジャは最も成長が速い地域であり、2027年〜2032年にCAGR 5.8%で成長すると予測されています。2026年9月24日、シャルジャ・イスラミック銀行の不動産部門であるASASリアル・エステートは、シャルジャの11件の住宅・商業・工業用地プロジェクトにわたるインフラ開発の開始を発表しました。工事は内部道路、電力、水道、通信、街路照明を対象とし、その後の建設段階にけて用地を整備します。これらの用地へのサービス提供は、複数の下流用途に対してインフラ整備を結びつけ、多様化した開発プログラム全体において土木ゼネコンに早期の役割を与えます。
アブダビの2025年開発承認には専門工業ゾーン、データセンター、先進製造施設が含まれており、工業・デジタル用途を中心とした技術的建設パイプラインを生み出しています。アジュマンの建設契約額は2025年に2024年比80%増加し、地域の請負活動の成長を示しています。デベロッパー主導の地区工事は別のチャネルを形成しており、マスターデベロッパーのマルジャンが2025年9月にラス・アル・ハイマのRAKセントラルで道路、サイクルトラック、造園、緑地を完成させた事例がこれを示しています。市道整備は別のチャネルを形成しており、フジャイラの第9フェーズ内部道路工事が2025年7月に開始され、ウンム・アル・クワインの市町村局が内部道路ネットワークの第1フェーズを完成させました。この地理的な組み合わせは、工業施設、デベロッパー主導の地区、市道ネットワークにわたって需要を分散させ、土木・専門サプライヤーに不動産デベロッパーだけよりも幅広いクライアントベースへのアクセスを提供します。
規制フレームワークと見通し
この比較は、法令遵守する建設ゼネコンの観点から、選定された国家要件とドバイ要件を対象としています。国家労働安全規則は大規模建設事業主に専任スタッフの責任を課す一方、ドバイはゼネコンの資格認定と設計・建築品質義務を組み合わせています。これらの義務は、異なる責任主体を通じて参入、プロジェクト準備、是正工事に影響します。実務上の区別は、要件が建設事業主、設計チーム、建物所有者のいずれに帰属するかにあります。
規制表
| 判断要素 | UAE国家労働安全 | ドバイ建築・ゼネコン要件 |
|---|---|---|
| 主管機関 | 連邦労働機関であるMoHRE | ドバイ市および監督エリアの管轄機関 |
| 主要な法令または指針 | 2022年大臣決議第44号および2023年行政決定第19号 | 2021年令第45号に基づくドバイ建築基準法;ゼネコン資格認定基準;2026年法律第3号 |
| 商業的影響 | 100人以上の労働者を雇用する建設事業主は技術的資格を有する安全担当者を任命する | 基準適合設計と資格を有するゼネコン;対象建物の所有者は建築事務所の監督下で欠陥是正のために認可ゼネコンを任命する |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的方向性 | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||
国家の「中程度」および「変化なし」の判断は、100人の建設労働者閾値における継続的な資格保有担当者義務を反映しており、事業主のスタッフ配置に組み込むことができます。ドバイの「中程度」評価は、定義された資格認定・設計基準と、対象となる既存建物の工事に対する責任のバランスを反映しています。建築安全法は2026年3月12日に公布され、60日後に施行され、行政評議会議長が同期間延長可能な1年間のコンプライアンス期間が始まりました。所有者主導の認証と欠陥是正プロセスは、ゼネコンがそのコンプライアンス移行期間中に建築事務所の監督下で必要な是正工事を実施することから、「強化」の判断を支持しています。
バリューチェーンの段階
バリューチェーンは、設計コンサルタント、資材サプライヤー、建設ゼネコンが連続するプロジェクト責任からどのように収益を得るかを比較しています。AtkinsRéalisの2026年6月のガントゥーにおけるORAデベロッパーズのBAYNコミュニティ第3・4フェーズへの任命は、マスタープランニング、インフラ、公共空間設計を対象としていました。この複合スコープは、早期の設計調整がその後の複数パッケージの施工可能性にいかに影響するかを示しています。収益機会は、専門タスクの実行とその次の参加者への引継ぎ管理の双方にかかっています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| マスタープランニングおよびエンジニアリング | AtkinsRéalisなどのエンジニアリング・設計コンサルタント | 計画・設計フィー | インフラと公共空間設計間の未解決インターフェース | パッケージリリース前に連携設計を調整する |
| 建設資材供給 | アル・グレア・コンストラクション・レディミックスLLCやエミレーツ・ベトン・レディミックスLLCなどのレディーミクストコンクリートサプライヤー | コンクリート販売および供給契約収益 | 現場打設スケジュールと合わない配送スロット | 確定した打設スケジュールに合わせて配送コミットメントを調整する |
| インフラおよび建築施工 | アル・ナスル・コントラクティング・カンパニーL.L.Cなどのインフラゼネコン;ダトコ・コンストラクション・カンパニーなどの建築メインゼネコン | 建設契約収益 | 先行工事とその後の建築パッケージ間の不明確な引継ぎ | パッケージ境界と検収マイルストーンを定義する |
| 情報源: Mordor Intelligence | ||||
コンサルタントは設計責任を販売し、サプライヤーは物理的スループットを販売し、ゼネコンはパッケージ実行を引き受けるため、価値獲得は異なります。アルダールの2025年のサーディヤット島のアートハウスに対するダトコ・コンストラクション・カンパニーへのメイン契約発注は、デベロッパーの広範なプログラム内における建築実行の役割を示しています。これらのインターフェースを調整することで、すべての参加者が垂直統合する必要なく下流の進捗を保護できます。連携した用途を持つプロジェクトでは、引継ぎを価格設定・管理できる企業が、施工責任を伴わずにスコープを拡大する企業よりも、追加サービス価値への明確な経路を持っています。
競争環境
市場集中度
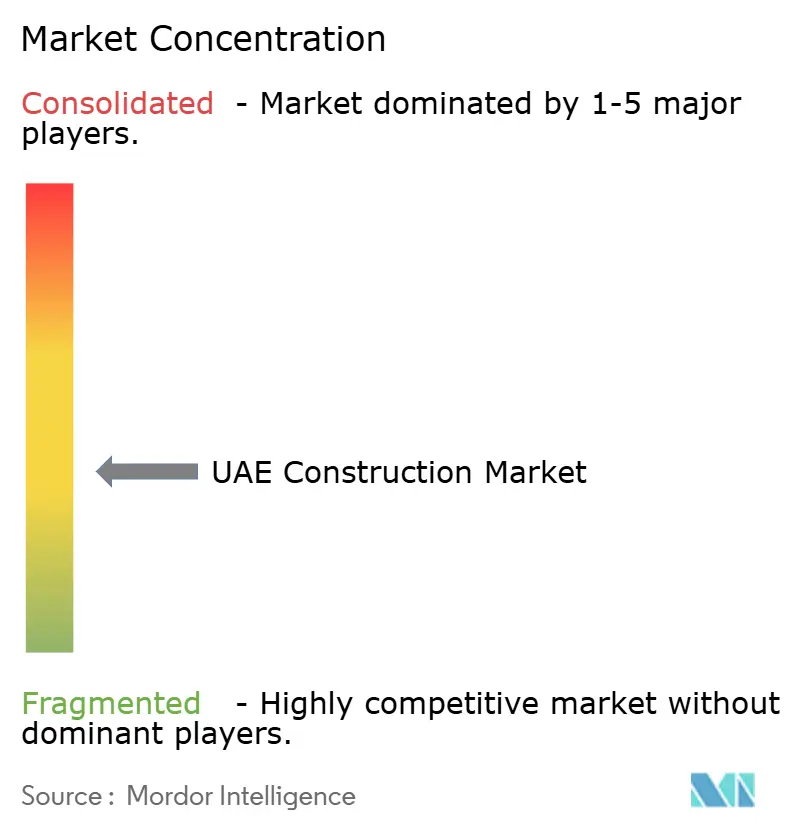
競争は多様化した建築・インフラゼネコンにわたって分散しており、複数のグループがプロジェクトタイプをまたいで重複しています。ALEC Engineering & Contracting LLCの親建設グループであるALECホールディングスは、2025年末時点でグループバックログの89%がUAEに集中していると報告しました。ASGC Construction LLCはUAEで住宅、商業、インフラ建設を提供し、China State Construction Engineering Corporation Middle East(CSCEC ME)は同地で建築・インフラプロジェクトを手がけています。Arabian Construction Company(ACC)は中東、アフリカ、インドで建築・インフラプロジェクトを手がけ、Consolidated Contractors Groupは土木・インフラ建設を提供しています。発注者にとって、重複する能力とALECの国内工事量集中は、追加の複雑な工事を評価する際に施工能力を中心的な要素としています。
UAEとサウジアラビアに特化したグループ事業全体で、ALECホールディングスは2025年の新規受注の52%を直接の相対交渉で獲得しました。交渉による調達は、技術スコープと施工コミットメントを商業的な議論に持ち込み、プロジェクト固有の施工提案による差別化の機会を生み出します。同グループは2025年にバックログが10%成長したと報告しこれを選択的入札と強固なクライアント関係によるものとしました。交渉による受注と競争入札は、単一の拡大する受注残を形成しました。
CSCEC MEは2026年9月、ドバイ・ホールディングの新本社およびジュメイラ・レジデンシズ・エミレーツ・タワーズの契約に署名しました。この受注は本社と2棟にわたる754戸のブランデッドレジデンスの双方を対象とし、一つのクライアントパッケージ内でオフィスと住宅建設を組み合わせています。ドバイ・ホールディングは署名時にこれを同社がこれまでに発注した最大の建設契約と説明しました。このような複合受注は、一つの施工コミットメントの下で異なる建物用途を調整できるゼネコンに機会を生み出し、大規模な単一クライアントパッケージの受注に建築施工の幅広さを関連させます。
アラブ首長国連邦建設産業リーダー
-
ALEC Engineering & Contracting LLC
-
ASGC Construction LLC
-
China State Construction Eng. Corp. Middle East
-
Arabian Construction Company (ACC)
-
Consolidated Contractors Group
- 注:主要企業の掲載順は順位を示すものではありません。
UAE建設市場 このレポートでカバーされる企業
- ALEC Engineering & Contracting LLC
- ASGC Construction LLC
- China State Construction Eng. Corp. Middle East
- Arabian Construction Company (ACC)
- Consolidated Contractors Group
- Bechtel
- Fluor Corporation
- Jacobs
- AE Arma-Elektropanç
- Azuria Water Solutions
- Khansaheb Civil Engineering
- Al Naboodah Construction Group
- DBB Contracting LLC
- Shapoorji Pallonji Middle East
- Trojan Construction Group
- Sobha Constructions
- Engineering Contracting Co LLC
- Aldar Projects LLC
- Damac Properties – Project Construction
- Pivot Engineering & Gen. Cont.
- China Railway Construction Corp. ME
市場参加者にとっての主要機会
この機会は、公共インフラ調達と所有者主導の建物改修への参入経路を比較しており、それぞれ異なる発注者コミットメントと施工上の障壁があります。2026年5月、アブダビ投資局とアブダビ・プロジェクト・インフラストラクチャー・センターは、2026年〜2027年に市場リリースを計画する24件の官民連携(PPP)プロジェクトを発表しました。同月の3件のプロジェクトにおける調達開始の発表は、交通、教育、社会福祉にわたる構造化対話フレームワークを採用しました。これらのイニシアチブは、公共プロジェクトパイプラインが自動的に従来型建設契約になると想定するのではなく、より広い施工構造内での明確な建設役割を重視しています。
市場機会表
| 機会 | 今なぜか | 発注者・主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| アブダビ社会インフラPPP建設 | 発表されたプロジェクトリリーススケジュールは2027年まで延長 | 公共プロジェクトスポンサーおよび施工コンソーシアム | プロジェクト施工チーム内で定義された建設パッケージを提供する | 建設責任をプロジェクト固有の調達条件に合わせる | ASGC Construction LLCなどのセクター能力に基づく教育・社会インフラゼネコン |
| ドバイ鉄道土木工事 | RTAの2026年9月のスケジュールにより2026年末までにゴールドライン入札発行が予定 | RTAおよび鉄道施工チーム候補 | 鉄道、トンネル、インフラパッケージ能力を準備する | 提供スコープを最終的な入札に合わせる | Trojan Construction Groupの子会社であるNational Projects Constructionなどの鉄道・トンネルゼネコン |
| 所有者主導の既存建物改修 | ドバイ市が2026年9月に自主的なグリーン化ガイダンスを開始 | 建物所有者および運営者 | 物件の技術的ニーズと経済的実現可能性に基づく段階的改修を開発する | 所有者承認の経済的根拠を確保する | Khansaheb Civil Engineeringなどの建物改修ゼネコン |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、特定のコミッショニング決定に合わせて専門建設能力をパッケージ化することにあります。アブダビの構造化対話調達は、より広いプロジェクト施工の議論の中に建設参加の場を与えます。ASGC等の教育・社会インフラゼネコンにとって、これは施工チーム内で定義された工事スコープを提供する潜在的な経路を生み出します。商業な優先事項は、複数プロジェクトの発表に対してリソースをコミットする前に、そのスコープの責任を確立することです。
最近の産業開発事情 UAE建設市場
- 2026年9月:シャルジャ・イスラミック銀行の不動産部門であるASASリアル・エステートが、シャルジャの11件の住宅・商業・工業用地プロジェクトにわたるインフラ開発工事の開始を発表しました。
- 2026年9月:ドバイ・ホールディングが、ドバイの新本社およびジュメイラ・レジデンシズ・エミレーツ・タワーズについてChina State Construction Engineering Corporation Middle Eastと建設契約を締結しました。
- 2026年7月:ドバイ道路交通局が、7橋と8トンネルを含む12キロメートルのラティファ・ビント・ハムダン回廊の契約を発注しました。
UAE建設市場 レポートの範囲と調査方法論
市場定義と対象範囲
アラブ首長国連邦建設市場は、住宅、商業、工業施設の地盤工事・上部構造工事、および交通、発電、送電、公益事業などのインフラを含む、アラブ首長国連邦で実施される建設工事への年間支出を測定します。バイ、アブダビ、シャルジャおよびその他の首長国(アジュマン、ラス・アル・ハイマ、フジャイラ、ウンム・アル・クワイン)にわたり、公共または民間資金で実施される従来型現場施工または現代的工法による新規建設と改修を対象としています。
対象外:土地取得および不動産売買・賃貸、個別に販売される建設資材および未設置のプレハブモジュール、単独の機器販売・賃貸・保守、単独の設計・エンジニアリングコンサルティングまたはプロジェクトマネジメントサービス、アラブ首長国連邦外の建設工事は除外されます。
セグメンテーション概要
- セクター別
- 住宅
- アパート・コンドミニアム
- ヴィラ・戸建住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 交通インフラ(道路、鉄道、航空、その他)
- エネルギー・公益事業
- その他
- 住宅
- 建設タイプ別
- 新規建設
- 改修
- 建設工法別
- 従来型現場施工
- 現代的建設工法(プレファブ、モジュール等)
- 投資源別
- 公共
- 民間
- 都市別
- ドバイ
- アブダビ
- シャルジャ
- その他首長国(アジュマン、ラス・アル・ハイマ、フジャイラ、ウンム・アル・クワイン)
データソース、市場規模算定、および検証
デスクリサーチ
公開ベースラインは、連邦競争統計センターの建設活動・経済系列、ドバイ市の許可・認可面積統計、ドバイ市の建設中建物数、ドバイ統計センターの人口・完成建物系列などのソースから収集されます。これらのソースは、各首長国にわたる建設アウトプット、プロジェクト着工、許可面積、コスト状況、基礎需要を区別するのに役立ち、各シグナルは報告する指標にのみ使用されます。
上場企業の年次報告書、投資家向け資料、政府予算文書、信頼性の高いUAEビジネス報道は、プロジェクトのタイミング、資金調達、ゼネコンのコンテキストを補足し、建設承認・完成データはパイプライン指標が実際の工事に転換されているかを確認するのに役立ちます。これらのソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に活用されます。
一次インタビューおよびサーベイ
UAEのゼネコン、デベロッパー、プロジェクトオーナー、公共セクタープロジェクト機関、設計・建設コンサルタントへのインタビューおよび構造化アンケートは、プロジェクトパイプライン、工事施工、コスト指標の解釈を検証します。アナリストは回答者を活用して変数レベルの前提を確認し、二次証拠のギャップを説明した後、それらの説明を公開プロジェクト、許可、予算、建設アウトプット記録と比較してから調査結果に組み込みます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:20% | |
| 中位層:43% | 部門・ユニットリーダー:35% | |
| 中小規模:25% | マネージャー:45% |
市場規模算定と予測
推計はUAEの年間建設支出と建設アウトプット指標からトップダウンで構築され、サプライヤーの積み上げと抽出した契約価値×施工量との選択的な照合によって検証されます。許可申請と認可床面積は潜在的な着工を示し、プロジェクト受注と予算配分はセクターおよび首長国別のパイプラインを追跡し、建設コスト指数は労務・資材価格の変化を捉え、建設付加価値と雇用は活動の確認指標となります。時系列モデルは履歴が一貫している主要指標を予測し、プロジェクトのタイミング、資金調達、資材コストの大きな変化にはシナリオ分析が使用されます。セグメントシェアは、住宅、商業、インフラ、新築、改修、施工方法、資金源、首長国にわたるプロジェクト価値、承認、アウトプット証拠から導出されます。選択的なボトムアップ確認は、入手可能なゼネコン、デベロッパー、サプライヤーの証拠を使用して合計とシェアを検証し、ギャップは最も近い比較可能なアウトプット・コスト指標で境界を設定し、観測データとは別に保持されます。UAE建設専門家は各変数予測の背後にある前提を検討し、プロジェクの遅延、中止、コスト変更、資金調達の変化をアナリストの再評価のためにフラグを立てます。
データ検証と更新サイクル
アナリストはプロジェクト受注、許可、予算、ゼネコン開示、アウトプット指標、コスト系列を三角測量し、各シグナルがUAEの建設工事とその対象期間を指していることを確認します。異常を調査し、セクターおよび首長国別に予測と観測の変化を比較し、ソース定義に照らして差異を調整し、承認前にソース、モデル、シニアアナリストによる順次レビューを完了します。重大なプロジェクト遅延・中止、改訂予算、大幅なコスト変動、報告された活動とモデルの方向性のギャップは、ソースの再確認と対象回答者への再コンタクトを引き起こします。モデルは年次更新され、重大なイベント後にサイクル間でレビューされ、納品前に新たな事前レビューが実施されます。
Mordor Intelligenceのアラブ首長国連邦建設市場規模と他の公表推計との比較
公表推計は、計上する取引・製品や需要モデリングに使用する入力値が異なる場合があります。アラブ首長国連邦建設市場は、住宅、商業、工業施設の地盤工事・上部構造工事、および交通、発電、送電、公益事業などのインフラを含む、アラブ首長国連邦で実施される建設工事への年間支出を測定します。
主なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。選択的なボトムアップ確認は、入手可能なゼネコン、デベロッパー、サプライヤーの証拠を使用して合計とシェアを検証し、ギャップは最も近い比較可能なアウトプット・コスト指標で境界を設定し、観測データとは別に保持されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,343億米ドル(2027年) | |
| グローバルコンサルタントA | 1,072億米ドル(2024年) | 2024年ベースでは、この推計は本レポートの2027年値1,343億米ドルを3年後に20.2%下回っています。このソースは2029年まで年間アウトプットが上昇する経路を報告しており、2024年の観測値はその後の建設活動に先行しています。 |
| 業界機関B | 1,112億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値1,343億米ドルを2年後に17.2%下回っています。2025年の予測は、2027年の指標に含まれるその後2年間の建設アウトプットに先行しています。 |
Mordor Intelligenceのアナリストはプロジェクト受注、許可、予算、ゼネコン開示、アウトプット指標、コスト系列を三角測量し、各シグナルがUAEの建設工事とその対象期間を指していることを確認します。
レポートで回答される主要な質問
アラブ首長国連邦建設市場の規模と成長見通しは?
市場は2027年に1,343億米ドルと推定され、2032年までに1,749億米ドルに達すると予測されており、2027年〜2032年のCAGRは5.42%です。
UAEの建設需要を牽引するものは何ですか?
住宅、観光、デジタルインフラが需要を支えています。ミラルの2026年9月の計画には、5年間でヤス島全体に120億AED超(32億7,000万米ドル超)が含まれていました。
UAEの支出をリードする建設セクターはどこですか?
住宅が2026年の市場価値の43.64%をリードしました。インフラは2027年〜2032年にCAGR 6.05%で最も速く成長すると予測されています。
UAEの建設工事を競う企業はどこですか?
主要参加者にはALEC Engineering & Contracting LLC、ASGC Construction LLC、China State Construction Engineering Corporation Middle East、Arabian Construction Company(ACC)、Consolidated Contractors Groupが含まれます。
UAEのゼネコンにとっての主な施工上の課題は何ですか?
ドバイ市は2026年2月にプロジェクトのタイムラインに影響するコンクリート不足を報告しました。資材価格の上昇も契約リスクを増大させました。
建設活動と予測成長をリードする首長国はどこですか?
ドバイは2026年の市場価値の47.05%を占めました。シャルジャは最も成長が速い地域であり、2027年〜2032年にCAGR 5.8%で成長すると予測されています。