
Taille et parts du marché des thérapeutiques du cancer de la thyroïde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.04 Milliards de dollars |
| Taille du Marché (2032) | 5.26 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des thérapeutiques du cancer de la thyroïde par Mordor Intelligence
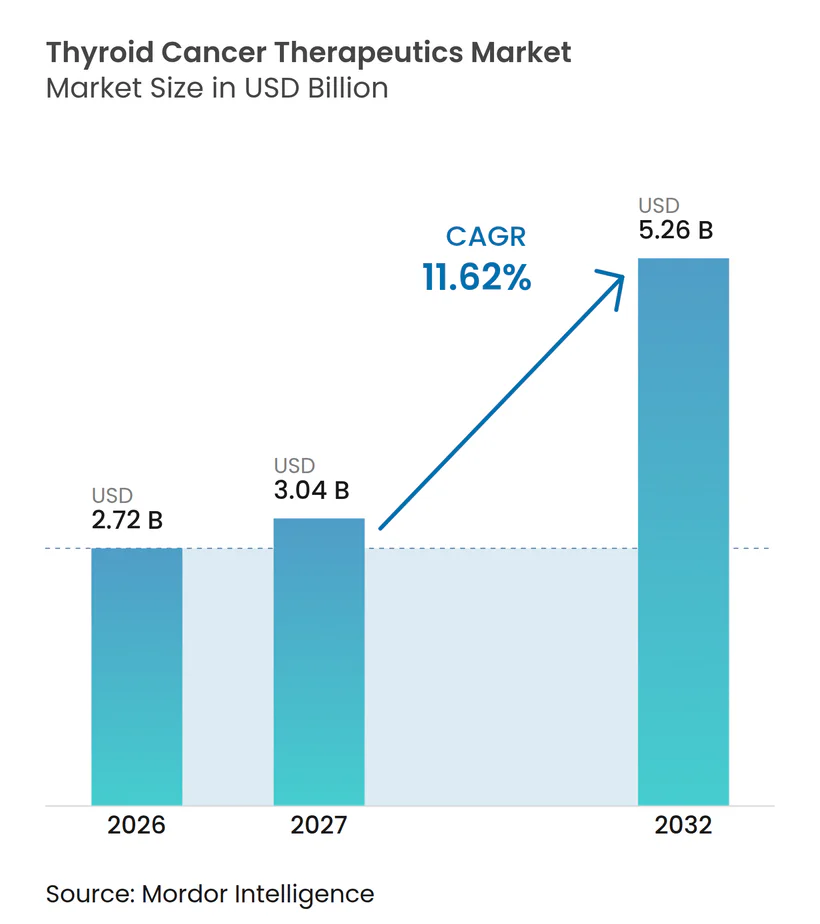
La taille du Marché des Thérapeutiques du Cancer de la Thyroïde est projetée à 2,72 milliards USD en 2026, 3,04 milliards USD en 2027, et devrait atteindre 5,26 milliards USD d'ici 2032, avec un CAGR de 11,62 % de 2027 à 2032.
Cette progression régulière reflète l'impact combiné de l'augmentation mondiale de l'incidence de la maladie, d'une détection plus précoce et de la commercialisation d'agents ciblés hautement sélectifs et radiotheranostiques. Les approches de précision qui surmontent la résistance à l'iode radioactif complètent désormais les anciens schémas thérapeutiques à base d'iode radioactif, permettant des réponses durables dans les cas difficiles à traiter. Les approbations réglementaires rapides, les évolutions favorables du remboursement et la montée en puissance des chaînes d'approvisionnement en isotopes renforcent l'élan, tandis que les systèmes hospitaliers et les centres ambulatoires s'adaptent pour délivrer efficacement des thérapies complexes. En parallèle, les acquisitions stratégiques dans les radiopharmaceutiques et les ligands émetteurs alpha reconfigurent le positionnement concurrentiel, indiquant un flux de capitaux continu vers le marché des thérapeutiques du cancer de la thyroïde.
Principaux enseignements du rapport
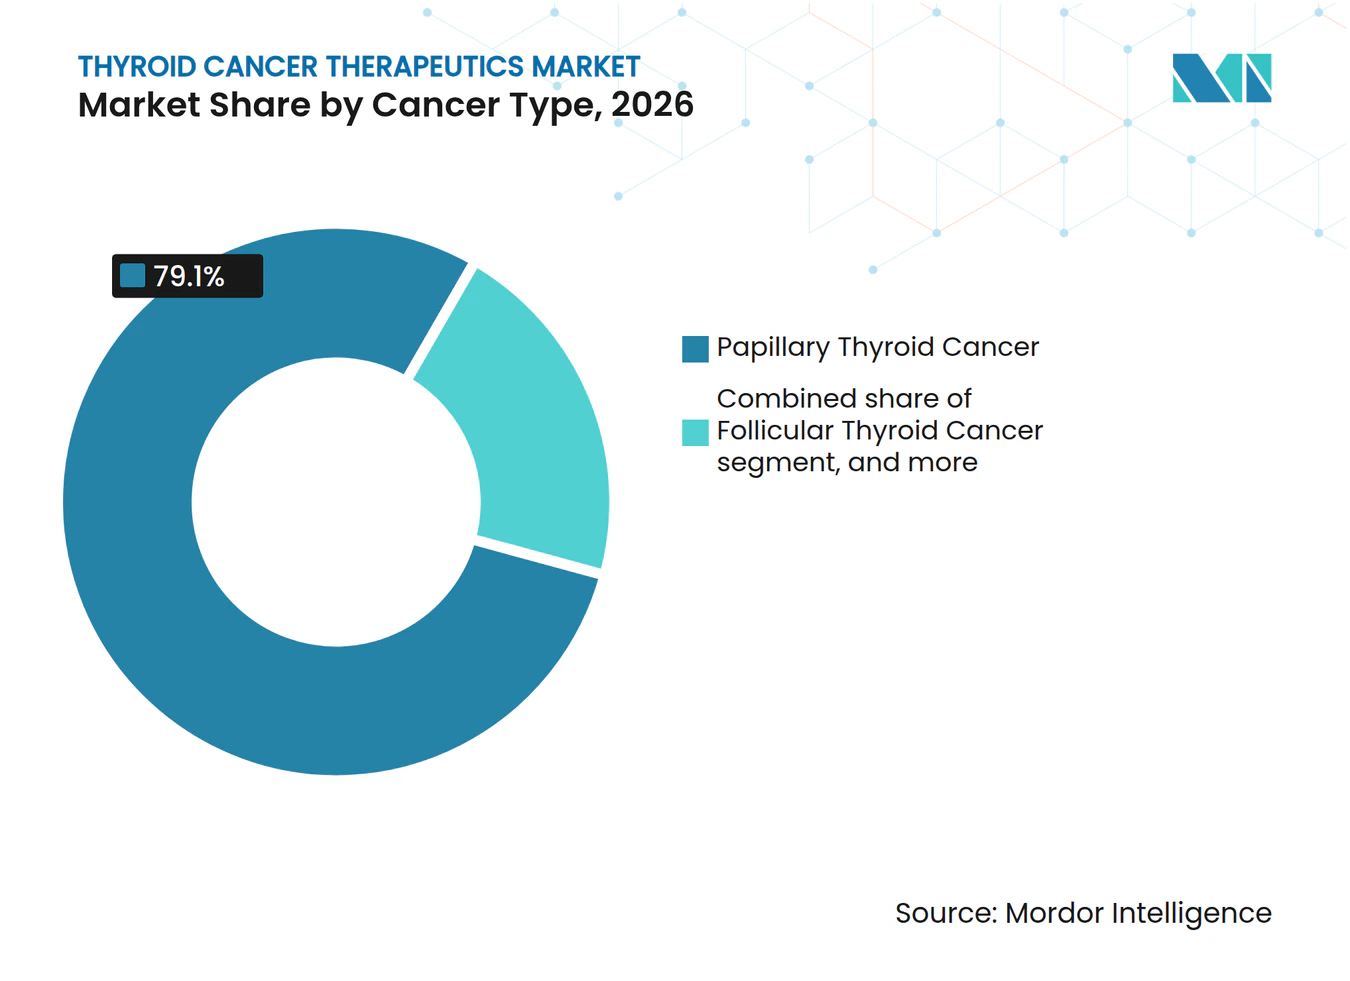
- Par type de cancer, la maladie papillaire a dominé avec une part de revenus de 79,10 % en 2026, tandis que la forme anaplasique devrait se développer à un CAGR de 13,98 % jusqu'en 2032.
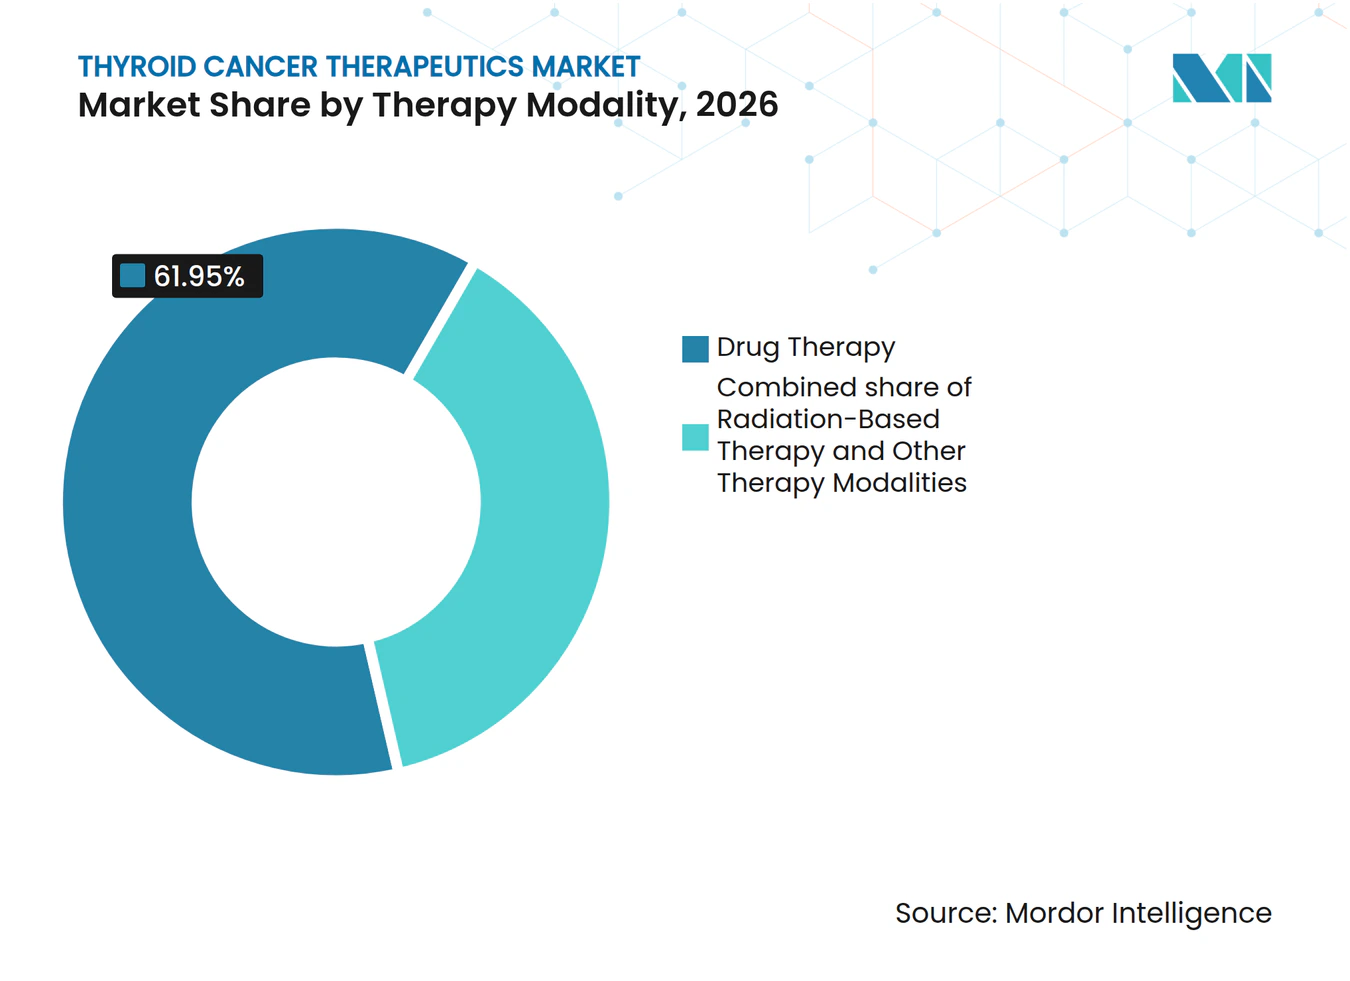
- Par modalité thérapeutique, les schémas à base de médicaments ont représenté 61,95 % de la part du marché des thérapeutiques du cancer de la thyroïde en 2026 ; les protocoles à base de radiation devraient croître à un CAGR de 13,25 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux ont conservé une part de 44,20 % de la taille du marché des thérapeutiques du cancer de la thyroïde en 2026, tandis que les centres chirurgicaux ambulatoires sont en passe de croître à un CAGR de 14,95 % jusqu'en 2032.
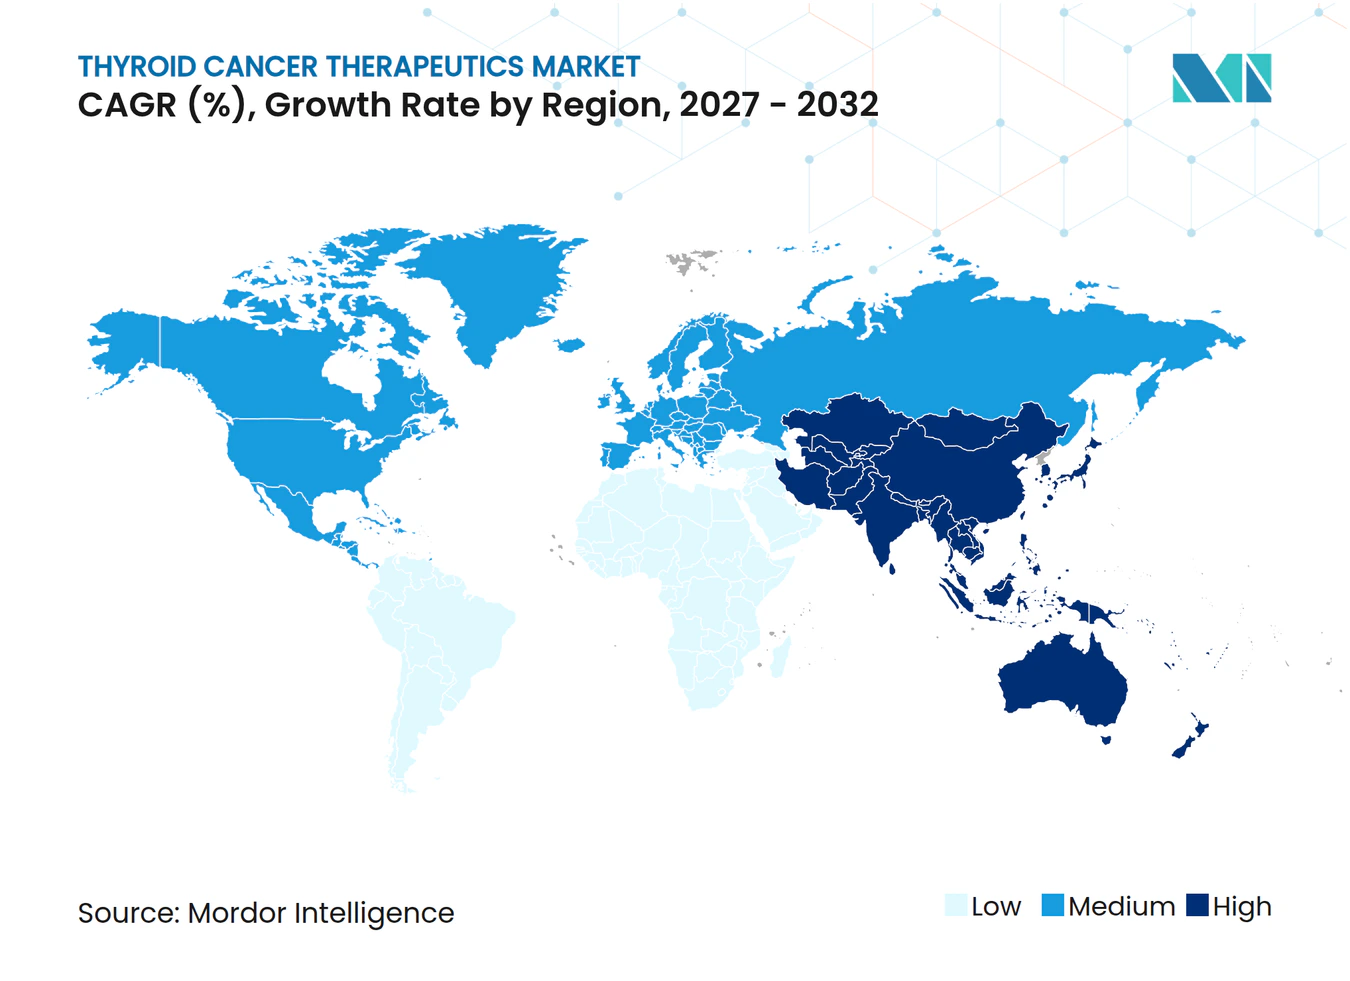
- Par géographie, l'Amérique du Nord a représenté 35,10 % des revenus en 2026 ; l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide de 12,18 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Analyse de l'impact des facteurs moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation mondiale du fardeau du cancer de la thyroïde et détection plus précoce | 1.80% | Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des approbations de thérapies ciblées et d'immuno-oncologie | 2.10% | Amérique du Nord, Union européenne, expansion vers l'Asie-Pacifique | Court terme (≤2 ans) |
| Cadres de remboursement favorables et financement en oncologie | 1.40% | Amérique du Nord, Union européenne, émergence en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption rapide des tests de diagnostic compagnon moléculaire | 1.20% | Mondial, mené par les marchés développés | Court terme (≤2 ans) |
| Montée en puissance de la capacité de fabrication radio-théranostique | 1.00% | Centres de production aux États-Unis et dans l'Union européenne, diffusion mondiale | Long terme (≥4 ans) |
| Soutien des marchés émergents aux essais cliniques sur le cancer de la thyroïde | 0.80% | Cœur Asie-Pacifique, diffusion vers le Moyen-Orient et l'Amérique latine | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Augmentation mondiale du fardeau de la maladie du cancer de la thyroïde et détection plus précoce
L'incidence du cancer de la thyroïde continue d'augmenter, car le dépistage par échographie, le triage d'images assisté par intelligence artificielle et la cytologie moléculaire permettent de détecter davantage de lésions à un stade précoce. Un classificateur à base d'intelligence artificielle de l'Université de Hong Kong a dépassé 90 % de précision diagnostique et réduit de moitié le temps de préparation anatomopathologique, permettant aux cliniciens de trier un plus grand nombre de cas avec moins de délais. Un diagnostic plus précoce fait évoluer la demande vers des traitements ciblés de longue durée qui préviennent la conversion métastatique. Les protocoles des systèmes de santé associent de plus en plus la cytoponction à l'aiguille fine au profilage moléculaire, garantissant que les variantes à haut risque entrent en traitement plus rapidement. Dans les marchés émergents d'Asie-Pacifique, les programmes d'échographie universelle ont commencé à détecter des microcarcinomes qui échappaient auparavant au diagnostic. Les progrès diagnostiques constituent ainsi un moteur structurel du marché des thérapeutiques du cancer de la thyroïde, soutenant une croissance à deux chiffres dans les catégories de thérapies de précision.
Expansion des approbations de thérapies ciblées et d'immuno-oncologie
Les procédures d'examen accéléré et prioritaire raccourcissent les cycles de mise sur le marché des médicaments. Le selpercatinib a reçu plusieurs approbations de la Food and Drug Administration des États-Unis en 2024 après avoir démontré 96 % de réponses dans des cohortes de cancer de la thyroïde à fusion RET non traités auparavant[1]. Les associations pembrolizumab-lénvatinib ont produit 65,5 % de réponses objectives et une survie médiane sans progression de 26,8 mois dans les cas réfractaires à l'iode radioactif[2]. L'AIC100, premier CAR-T ciblant l'ICAM-1, a obtenu le statut RMAT après une activité cliniquement significative chez des patients atteints d'un cancer anaplasique lourdement prétraités. Chaque indication approuvée génère des revenus immédiats tout en encourageant des soumissions similaires en Europe et en Asie. Il en résulte une boîte à outils thérapeutique en expansion qui propulse le marché des thérapeutiques du cancer de la thyroïde au-delà des inhibiteurs multikinases historiques.
Cadres de remboursement favorables et financement en oncologie
Les payeurs reconnaissent désormais que les agents ciblés peuvent prévenir des complications métastatiques coûteuses. Medicare a commencé à couvrir l'ablation par radiofréquence thyroïdienne en 2025, allégeant les participations des patients pour la destruction ambulatoire des nodules. La Chine a supprimé les droits de douane à l'importation sur les médicaments anticancéreux en 2024, réduisant les prix de détail et élargissant l'accès aux inhibiteurs de nouvelle génération[3]. Les assureurs commerciaux aux États-Unis ont élargi l'inscription au formulaire de Thyrogen et d'autres adjuvants malgré des prix de liste élevés. Ces mesures réduisent la charge financière des patients, améliorent l'observance et allongent les durées de traitement, renforçant ainsi les lignes de revenus des fournisseurs au sein du marché des thérapeutiques du cancer de la thyroïde.
Adoption rapide des tests de diagnostic compagnon moléculaire
Les panels moléculaires guident désormais le choix de la première ligne thérapeutique. ThyroSeq v3 a enregistré 89,6 % de sensibilité et 73,7 % de spécificité dans des biopsies d'Asie du Sud-Est, révélant des profils de mutations distincts qui orientent les algorithmes de traitement régionaux. La détection de la double mutation BRAF V600E plus promoteur TERT signale un risque élevé d'échec à l'iode radioactif, incitant à un traitement de première ligne par inhibiteurs multikinases ou blocage des points de contrôle immunitaires. L'utilisation croissante de la biopsie liquide permet aux cliniciens de surveiller la maladie résiduelle minimale sans biopsies répétées, accélérant l'escalade thérapeutique lorsqu'une rechute moléculaire apparaît. L'essor diagnostique sous-tend un standard axé sur la précision qui élargit les volumes de prescription à haute valeur ajoutée sur l'ensemble du marché des thérapeutiques du cancer de la thyroïde.
Analyse de l'impact des facteurs limitants*
| Analyse de l'impact des facteurs limitants | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expirations de brevets entraînant une érosion des prix par les génériques | -1.50% | Marchés développés | Court terme (≤2 ans) |
| Toxicités limitant la dose réduisant l'observance à long terme | -1.10% | Mondial, notamment la population âgée | Moyen terme (2-4 ans) |
| Fragilité de la chaîne d'approvisionnement mondiale en radio-isotopes médicaux | -0.90% | Mondial, avec une exposition aiguë dans les régions dépendantes des importations | Court terme (≤2 ans) |
| Écarts d'accessibilité financière pour les thérapies de précision de nouvelle génération dans les PRITI | -0.70% | Pays à revenu faible et intermédiaire | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Expirations de brevets entraînant une érosion des prix par les génériques
Alors que des actifs essentiels tels que le lénvatinib approchent de la perte d'exclusivité, des fabricants de génériques préparent des dossiers qui pourraient réduire les revenus des innovateurs jusqu'à 90 % en l'espace d'un an. Le mur de brevets d'Eisai pour le lénvatinib fait l'objet de contestations dans plusieurs juridictions, ce qui incite à des programmes de gestion du cycle de vie basés sur de nouvelles combinaisons. Bien que les volumes thérapeutiques puissent augmenter grâce à des prix plus bas, la création de valeur globale pour le marché des thérapeutiques du cancer de la thyroïde pourrait diminuer. Les innovateurs répondent par des acquisitions de radioligands et de nouveaux formats de livraison qui actualisent les délais de propriété intellectuelle, mais la pression sur les prix demeure une contrainte inévitable à court terme.
Toxicités limitant la dose réduisant l'observance à long terme
L'hypertension, la protéinurie et les événements cardiaques continuent de forcer des réductions de dose avec les inhibiteurs multikinases. Dans une analyse groupée, le lénvatinib a induit une hypertension de grade 3-4 chez 73 % des utilisateurs et une dysfonction cardiaque chez 3 % d'entre eux, exposant les patients plus âgés à un risque élevé d'arrêt de traitement. Les interruptions créent des lacunes thérapeutiques pendant lesquelles les lésions résiduelles peuvent progresser. Les profils d'événements indésirables qui se recoupent dans les nouveaux schémas doublet nécessitent une surveillance sophistiquée qui met à rude épreuve les petites structures. La toxicité mal gérée érode ainsi l'efficacité en pratique réelle et réduit les revenus atteignables au sein du marché des thérapeutiques du cancer de la thyroïde à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de cancer :
l'innovation s'accélère dans le segment anaplasiqueLa maladie papillaire a représenté 79,10 % des revenus thérapeutiques de 2026 dans le marché des thérapeutiques du cancer de la thyroïde, réaffirmant son statut de sous-type le plus prévalent. Le cancer anaplasique, bien que rare, devrait progresser à un CAGR de 13,98 % à mesure que les schémas thérapeutiques innovants tels que les CAR-T, le pembrolizumab-lenvatinib et d'autres permettent des gains de survie. La taille du marché des thérapeutiques du cancer de la thyroïde pour les sous-types anaplasiques devrait donc dépasser la croissance globale entre 2027 et 2032. Les malignités folliculaires et médullaires bénéficient d'une classification échographique affinée et d'inhibiteurs sélectifs du RET, élargissant les options de précision sur l'ensemble du spectre.
Le profilage moléculaire surpasse désormais l'histologie dans le choix de la thérapie. Les associations BRAF/MEK aident à réduire les tumeurs papillaires volumineuses à des volumes résécables, tandis que les CAR-T ciblant l'ICAM-1 ont déjà obtenu la désignation RMAT pour les cas anaplasiques réfractaires au traitement. Ces avancées égalisent les pronostics entre les sous-types et intègrent des cohortes auparavant sans espoir dans le circuit de traitement actif, renforçant l'expansion pluriannuelle du marché des thérapeutiques du cancer de la thyroïde.



Par modalité thérapeutique :
les radio-théranostiques reconfigurent les standardsLes schémas médicamenteux ont fourni 61,95 % des dépenses de 2026, mais les produits à base de radiation sont en voie d'atteindre un CAGR de 13,25 % jusqu'en 2032. La taille du marché des thérapeutiques du cancer de la thyroïde pour les radiotheranostiques pourrait augmenter fortement à mesure que les ligands émetteurs alpha atteignent une utilisation courante. L'usine de thorium d'Orano Med d'une valeur de 250 millions EUR en construction en France symbolise la verticalisation à grande échelle des isotopes. Pendant ce temps, Novartis construit des installations doubles de radioligands dans le Wisconsin et l'Indiana pour sécuriser l'approvisionnement de son pipeline thérapeutique.
L'iode radioactif traditionnel reste une option post-chirurgicale essentielle, notamment avec les nouveaux logiciels de dosimétrie qui individualisent l'activité et réduisent l'exposition hors cible. Des protocoles intégratifs associant le selpercatinib ou le lenvatinib à une faible dose de radiation entrent également en essais cliniques. Collectivement, ces transitions élargissent le choix des modalités et injectent de nouveaux revenus dans le marché des thérapeutiques du cancer de la thyroïde.

Par utilisateur final :
les centres ambulatoires gagnent du terrainLes hôpitaux ont conservé 44,20 % des recettes mondiales en 2026, les chirurgies complexes et les perfusions combinées favorisant les grands centres. Pourtant, les établissements chirurgicaux ambulatoires devraient afficher un CAGR de 14,95 % jusqu'en 2032, le plus élevé parmi les environnements de soins. La part du marché des thérapeutiques du cancer de la thyroïde captée par les établissements ambulatoires augmentera à mesure que le remboursement Medicare pour l'ablation en cabinet est devenu effectif en 2025.
L'ablation par radiofréquence minimalement invasive et les injections de radioligands en dose unique conviennent aux flux de travail ambulatoires, réduisant les séjours hospitaliers et le coût total des soins. Le suivi en téléoncologie soutient davantage la décentralisation. Ces efficacités opérationnelles attirent la préférence des payeurs et la demande des patients, garantissant une adoption soutenue des produits compatibles avec les soins ambulatoires sur l'ensemble du marché des thérapeutiques du cancer de la thyroïde.
Analyse géographique
Marché des Thérapeutiques contre le Cancer de la Thyroïde en Amérique du Nord
L'Amérique du Nord a généré 35,10 % des revenus mondiaux en 2026, une avance construite sur l'accès précoce aux agents approuvés par la FDA, une large couverture d'assurance et un réseau d'essais cliniques dense. Plusieurs extensions d'indication du selpercatinib en 2024 se sont rapidement converties en dynamique de prescription dans les pratiques d'oncologie endocrinienne aux États-Unis. Les programmes fédéraux visant à développer la capacité nationale de molybdène-99 protègent davantage l'approvisionnement en isotopes, isolant les systèmes de santé des pénuries mondiales.
Marché des Thérapeutiques contre le Cancer de la Thyroïde au Canada
Le Canada s'aligne étroitement sur les tendances des États-Unis, les formulaires provinciaux ayant ajouté le lenvatinib et le cabozantinib aux plans publics en 2025. À l'échelle régionale, les comités multidisciplinaires de tumeurs et les centres de diagnostic de précision assurent une adoption rapide des nouveaux schémas thérapeutiques, maintenant l'Amérique du Nord comme ancre de la demande pour le marché des thérapeutiques du cancer de la thyroïde.
Marché des Thérapeutiques contre le Cancer de la Thyroïde en Asie-Pacifique
L'Asie-Pacifique est la région qui progresse le plus rapidement avec un CAGR de 12,18 % jusqu'en 2032. L'Administration nationale des produits médicaux de Chine a approuvé 84 médicaments oncologiques en 2024 — un volume sans précédent signifiant la modernisation réglementaire nature.com. La suppression des droits d'importation sur les médicaments anticancéreux la même année a réduit les prix de détail et stimulé l'utilisation. La couverture santé universelle du Japon rembourse désormais le selpercatinib pour les cas pédiatriques à fusion RET, élargissant les populations adressables. Les règles simplifiées d'essais cliniques de l'Inde ont conduit à 1 832 études oncologiques depuis 2019, stimulant la génération de données probantes nationales. Ensemble, ces jalons élèvent l'importance stratégique de l'Asie-Pacifique au sein du marché des thérapeutiques du cancer de la thyroïde.
Marché des Thérapeutiques contre le Cancer de la Thyroïde en Europe
L'Europe affiche une croissance équilibrée, ancrée dans un financement cohérent des soins de santé et un leadership technique dans les radiopharmaceutiques. Orano Med et Eckert & Ziegler ont étendu leur infrastructure de thorium-212 et d'actinium-225 en 2024, consolidant la position de l'Europe en tant que pôle isotopique. L'Agence européenne des médicaments maintient une évaluation accélérée pour les thérapies présentant un bénéfice significatif, facilitant les lancements à l'échelle continentale. Les organismes nationaux de remboursement, bien que soucieux des coûts, récompensent de plus en plus la prescription guidée par les tests compagnons diagnostiques.
Marché des Thérapeutiques contre le Cancer de la Thyroïde en Amérique latine et au Moyen-Orient et Afrique
L'Amérique latine, le Moyen-Orient et l'Afrique demeurent des contributeurs plus modestes mais en progression. Le Brésil a autorisé en 2025 sa première installation nationale de capsules de radioiode, dans le but de réduire la dépendance aux importations. Les États membres du Conseil de coopération du Golfe financent des forfaits de traitement transfrontaliers qui transportent les patients vers des centres européens à fort volume, stimulant indirectement les ventes de thérapies. À mesure que les capacités diagnostiques régionales se développent, la demande latente pourrait générer des revenus supplémentaires pour le marché des thérapeutiques contre le cancer de la thyroïde.
Paysage concurrentiel
Concentration du Marché
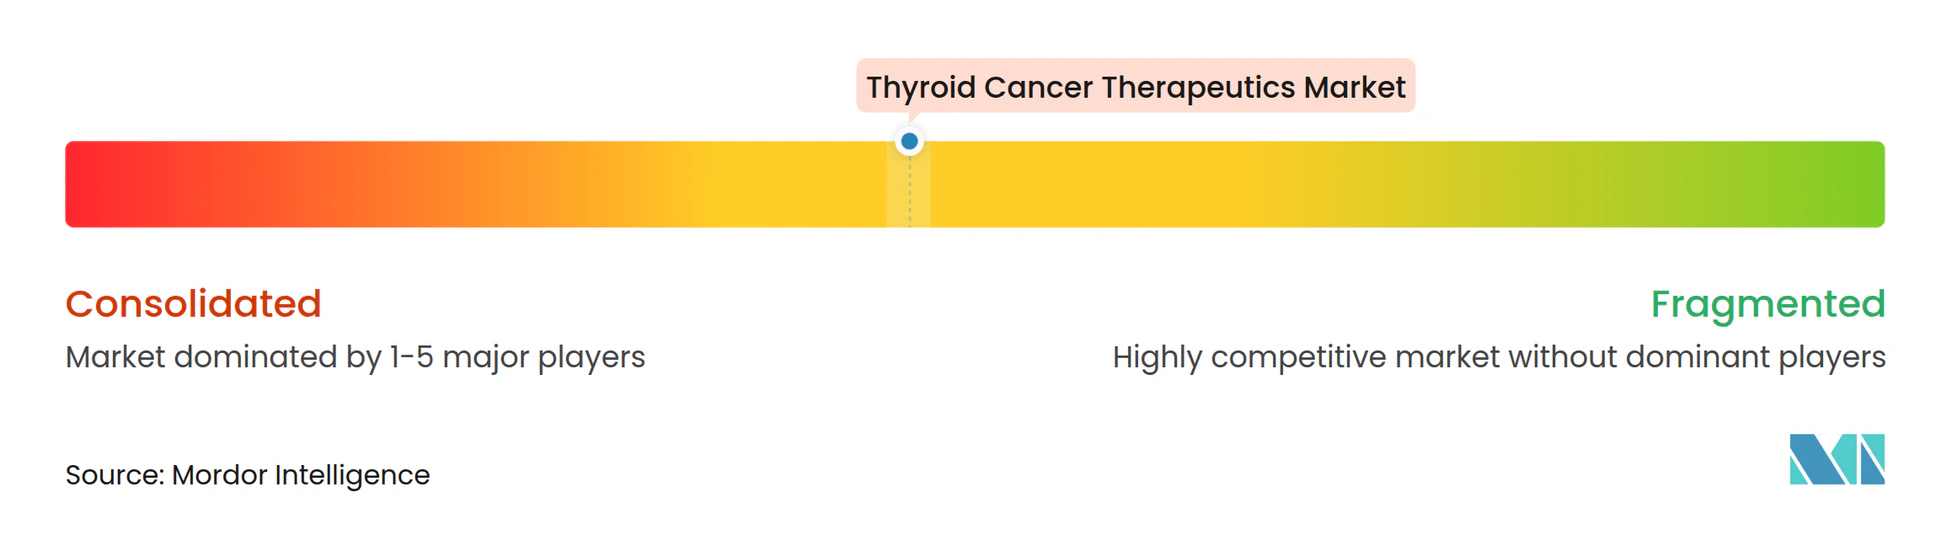
La concurrence se situe à un niveau modéré : le premier niveau composé d'Eisai, Novartis, AstraZeneca et Sanofi détient collectivement une part à deux chiffres intermédiaires, tandis que des spécialistes radiopharmaceutiques à capitalisation moyenne et des développeurs de thérapies cellulaires en phase précoce se disputent la différenciation. Novartis a investi plus de 1 milliard USD en 2024 pour ériger des usines dédiées aux radioligands, démontrant son engagement envers un approvisionnement garanti et des délais de cycle plus rapides. Sanofi s'est associé à Orano Med dans le cadre d'un accord de 300 millions d'euros pour co-développer des conjugués à base de thorium, signalant son pivot vers les plateformes émettrices alpha.
L'acquisition d'AstraZeneca pour 2 milliards USD de Fusion Pharmaceuticals lui a fourni une plateforme propriétaire à base d'actinium ainsi qu'un pipeline de radioligands pour le cancer de la thyroïde et les tumeurs solides. Lantheus Holdings a suivi en acquérant Evergreen Theragnostics pour 1 milliard USD, intégrant verticalement sa production d'isotopes et ses opérations de conditionnement thérapeutique. Ces mouvements montrent que la maîtrise de la chaîne d'approvisionnement est désormais un facteur de différenciation clé dans le marché des thérapeutiques du cancer de la thyroïde.
Les jeunes entreprises déploient des classificateurs d'images à base d'intelligence artificielle, des diagnostics compagnons microfluidiques et des constructions CAR-T disponibles en stock. Bien que leurs revenus restent modestes, ils attirent l'attention des investisseurs et peuvent concéder des licences technologiques à de plus grandes entreprises cherchant à élargir leur pipeline. Les falaises de propriété intellectuelle continuent de façonner la stratégie : alors que l'exclusivité du lénvatinib s'estompe, Eisai avance un inhibiteur multikinase oral de nouvelle génération en phase II ciblant les lésions à mutation TERT. Entre 2024 et 2025, plus de 10 milliards USD en valeur de transactions dans les radiopharmaceutiques ont été conclus, soulignant la confiance à long terme dans le rayonnement ciblé comme pilier de croissance pour le marché des thérapeutiques du cancer de la thyroïde.
Leaders du secteur des thérapeutiques du cancer de la thyroïde
-
Bayer AG
-
Eisai Co., Ltd
-
Novartis AG
-
F. Hoffmann-La Roche Ltd.
-
Exelixis Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Thérapeutiques du Cancer de la Thyroïde Entreprises couvertes dans ce rapport
- Sanofi
- Eisai
- Bayer
- Novartis
- Abbvie
- Roche
- Pfizer
- Exelixis
- Bristol-Myers Squibb
- Eli Lilly and Company
- Viatris
- Blueprint Medicines Corp.
- Loxo@Lilly
- Amgen
- Merck
- CStone Pharmaceuticals
- HUTCHMED
- Ipsen
- Helsinn Group
- Sumitomo Pharma
Lire l’analyse des entreprises de thérapeutiques du cancer de la thyroïde
Développements industriels récents dans Marché des Thérapeutiques du Cancer de la Thyroïde
- Mars 2025 : la FDA a accordé l'approbation complète au cabozantinib pour les tumeurs neuroendocrines avancées, élargissant l'empreinte oncologique liée à la thyroïde du médicament fda.gov.
- Janvier 2025 : Lantheus Holdings a accepté d'acquérir Evergreen Theragnostics pour 1 milliard USD afin de sécuriser la capacité de fabrication de radioligands.
- Janvier 2025 : GSK a engagé des démarches pour racheter IDRx pour 1,15 milliard USD, ajoutant un actif de kinase de précision qui complète les travaux sur le pipeline du cancer de la thyroïde.
- Janvier 2025 : Lantheus Holdings a accepté d'acquérir Evergreen Theragnostics pour 1 milliard USD afin de sécuriser la capacité de fabrication de radioligands.
- Décembre 2024 : Eckert & Ziegler a lancé la production commerciale à grande échelle d'actinium-225 pour remédier aux pénuries mondiales d'isotopes.
Marché des Thérapeutiques du Cancer de la Thyroïde Portée du rapport et méthodologie de recherche
Définitions du Marché et Couverture Principale
Notre étude définit le marché mondial des thérapeutiques du cancer de la thyroïde comme l'ensemble des interventions pharmacologiques et à base de radiation destinées à éradiquer ou contrôler les malignités originaires de la glande thyroïde, incluant les cancers papillaires, folliculaires, médullaires, anaplasiques et à cellules de Hürthle, à tous les stades de la maladie, toutes les lignes de thérapie et les principaux environnements de soins.
Exclusion du périmètre : les procédures purement chirurgicales et les diagnostics sont en dehors du bassin de valeur modélisé ici.
Aperçu de la Segmentation
- Par type de cancer
- Cancer papillaire de la thyroïde
- Cancer folliculaire de la thyroïde
- Cancer médullaire de la thyroïde
- Cancer anaplasique de la thyroïde
- Cancer à cellules de Hürthle
- Par modalité thérapeutique
- Thérapie médicamenteuse
- Inhibiteurs de la tyrosine kinase
- Inhibiteurs sélectifs du RET
- Inhibiteurs multikinases
- Inhibiteurs des points de contrôle immunitaires
- Médicaments adjuvants à l'iode radioactif
- Thérapie par rayonnement
- Ablation à l'iode radioactif (IAR)
- Radiothérapie externe
- Thérapie alpha ciblée
- Autres modalités thérapeutiques
- Thérapie médicamenteuse
- Par utilisateur final
- Hôpitaux
- Centres spécialisés en oncologie
- Centres chirurgicaux ambulatoires
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Les analystes de Mordor Intelligence ont interrogé des oncologues, des spécialistes en médecine nucléaire, des conseillers en remboursement et des responsables des achats en Amérique du Nord, en Europe et dans les principaux centres d'Asie-Pacifique. Ces échanges ont validé les courbes d'adoption des nouveaux inhibiteurs RET et BRAF, les schémas posologiques typiques de l'iode radioactif et les charges de co-paiement régionales qui influencent l'adhérence thérapeutique.
Recherche Documentaire
Nous avons commencé par des séries épidémiologiques accessibles au public provenant d'organismes tels que l'Observatoire du Cancer de l'OMS, le SEER et le GLOBOCAN, qui ancrent les courbes d'incidence, de prévalence et de survie. Les schémas d'utilisation des traitements ont été cartographiés à travers des audits de prescription issus des régimes publics de prestations pharmaceutiques gouvernementaux, tandis que les codes d'importation-exportation pour les radio-isotopes et les inhibiteurs de tyrosine kinase, disponibles auprès d'UN Comtrade et de Volza, ont aidé à dimensionner les canaux non commerciaux. Les informations financières contenues dans les rapports 10-K, les dossiers d'approbation de l'EMA et de la FDA, ainsi que les présentations aux investisseurs ont fourni des points de prix, des calendriers de lancement et des données sur la durée de vie des brevets. Les bases de données par abonnement, D&B Hoovers pour les répartitions des revenus des entreprises et Questel pour les brevets actifs en oncologie thyroïdienne, ont complété les données concurrentielles. Cette liste est illustrative ; de nombreuses autres sources ouvertes ont été examinées pour recouper et clarifier les données.
Dimensionnement du Marché et Prévisions
Une construction descendante de la prévalence au patient traité a estimé les cures thérapeutiques annuelles, qui sont ensuite réconciliées avec un cumul ascendant du prix de vente moyen échantillonné multiplié par le volume issu des vérifications auprès des fournisseurs. Les variables clés comprennent la pénétration de la thérapie guidée par mutation, la capacité de production de radio-isotopes, les délais d'érosion générique, les variations macro des taux de change et les révisions des recommandations sur les inhibiteurs de tyrosine kinase en première ligne. Les prévisions utilisent une régression multivariée qui relie les cures thérapeutiques à la croissance séculaire de l'incidence, au vieillissement des cohortes et aux indices de politique des payeurs, avec une analyse de scénarios testant les hypothèses de prix et d'adoption.
Cycle de Validation des Données et de Mise à Jour
Les résultats passent par des filtres de variance et de valeurs aberrantes avant la révision par un analyste senior. Nous actualisons le jeu de données chaque année et déclenchons des mises à jour intermédiaires si des événements significatifs, tels qu'une approbation accélérée ou une perturbation de l'approvisionnement, modifient la base de référence.
Pourquoi la Base de Référence des Thérapeutiques du Cancer de la Thyroïde de Mordor Intelligence Inspire Confiance
Les estimations publiées divergent souvent parce que les fournisseurs sélectionnent différents critères d'inclusion, bases de prix et cadences d'actualisation.
Les principaux facteurs d'écart pour ce marché comprennent la prise en compte ou non des thérapies à base de radiation, la projection de la part des patients pour les inhibiteurs de multikinases, l'année de référence utilisée pour les prix de vente moyens et la vitesse à laquelle les agents RET ou BRAF nouvellement approuvés sont intégrés dans les modèles.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 2,44 milliards USD (2025) | Mordor Intelligence | - |
| 2,26 milliards USD (2024) | Cabinet de Recherche Sectorielle A | Exclut les valeurs des thérapies à base de radiation et suppose une érosion plate des prix de vente moyens sur la période de prévision |
| 0,71 milliard USD (2022) | Cabinet de Conseil Régional B | Se concentre uniquement sur les ventes de médicaments de marque, utilise une année de base plus ancienne, sans ajustement pour le décalage d'entrée des génériques |
La comparaison montre que lorsque l'étendue du périmètre, la tarification de l'année en cours et les taux d'adoption réels sont appliqués de manière cohérente, nos chiffres se situent au milieu des fourchettes externes, offrant aux décideurs une base de référence équilibrée et transparente, fondée sur des variables traçables et des étapes reproductibles.
Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des thérapeutiques du cancer de la thyroïde ?
Le marché a généré 2,72 milliards USD en 2026 et devrait atteindre 5,26 milliards USD d'ici 2032.
Quelle modalité thérapeutique détient la plus grande part de revenus ?
La thérapie médicamenteuse a représenté 61,95 % des ventes mondiales en 2026, soutenue par l'utilisation généralisée des inhibiteurs de multikinases et des inhibiteurs sélectifs de kinases.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait afficher un CAGR de 12,18 % entre 2027 et 2032 en raison d'un remboursement plus large et d'une activité d'essais cliniques locaux.
Quel est le sous-type de cancer le plus important en termes de revenus ?
Le cancer papillaire de la thyroïde a contribué à 79,10 % des revenus de 2026 compte tenu de sa forte prévalence et de la longue durée de traitement.
Quelle entreprise a récemment obtenu l'approbation de la FDA pour une thérapie adjuvante ?
Le selpercatinib d'Eli Lilly and Company a reçu l'approbation de la FDA en janvier 2024 pour le traitement adjuvant du cancer de la thyroïde différencié positif à la fusion RET.
Quel est le principal facteur limitant la croissance du marché ?
Les expirations imminentes de brevets pour les principaux inhibiteurs multikinases devraient déclencher une érosion des prix par les génériques et modérer l'expansion des revenus.