
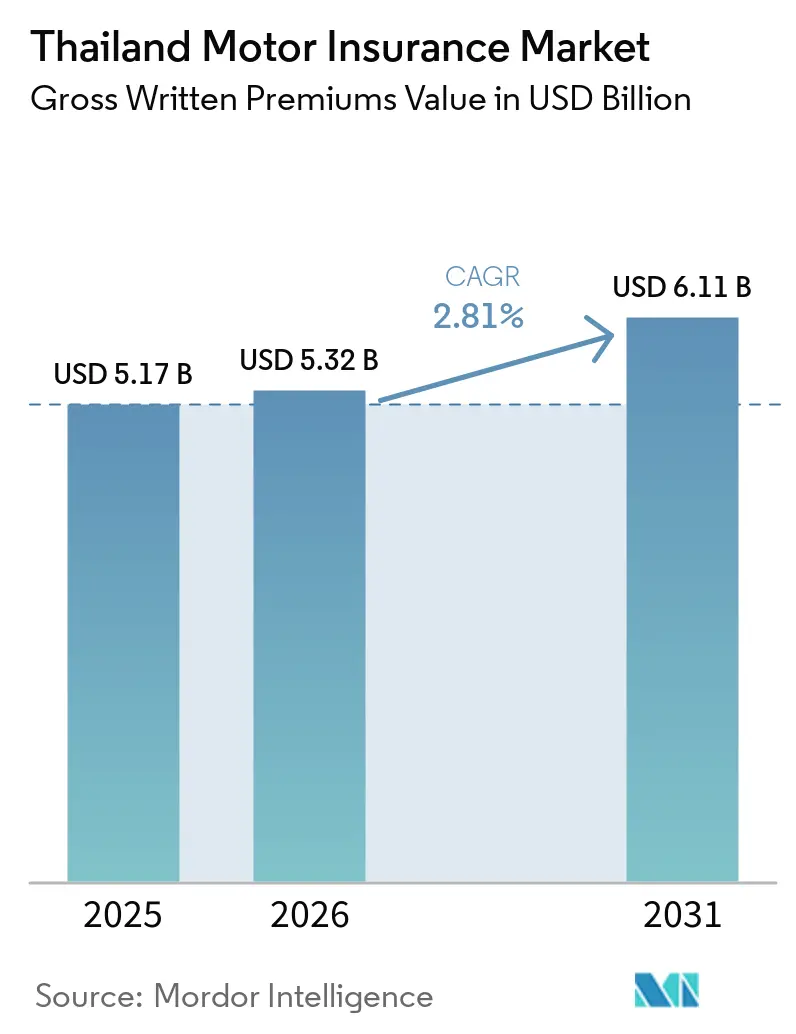
Mordor Intelligenceによるタイ自動車保険市場分析
タイ自動車保険市場規模は2026年に5.32 ビリオン 米ドルと評価され、2027年の5.47 ビリオン 米ドルから2032年には6.18 ビリオン 米ドルに達すると推定され、予測期間(2027年〜2032年)中にCAGR 2.46%で成長する見込みです。
電気自動車(EV)の普及とピックアップトラックのファイナンスがタイの潜在的な保険契約基盤を拡大する一方、保険金請求に敏感な更新契約は保険料成長のもう一つの経路を提供しています。保険会社はデジタル販売、高齢車両の引受適格性の拡大、およびオンライン起源の保険会社による自社引受で対応しています。修理費用の上昇と補償選択肢の縮小が商業的利益を抑制しています。2025年10月からタイでの自動車メーカーによる値引きを背景とした中国EV価格競争が、車両評価の不確実性を高めました。また、2025年11月以降の豪雨によるタイ南部の洪水がサービス依存関係を露呈し、保険金請求処理能力が保険会社の提供価値の一部となっています。
主要レポートのポイント
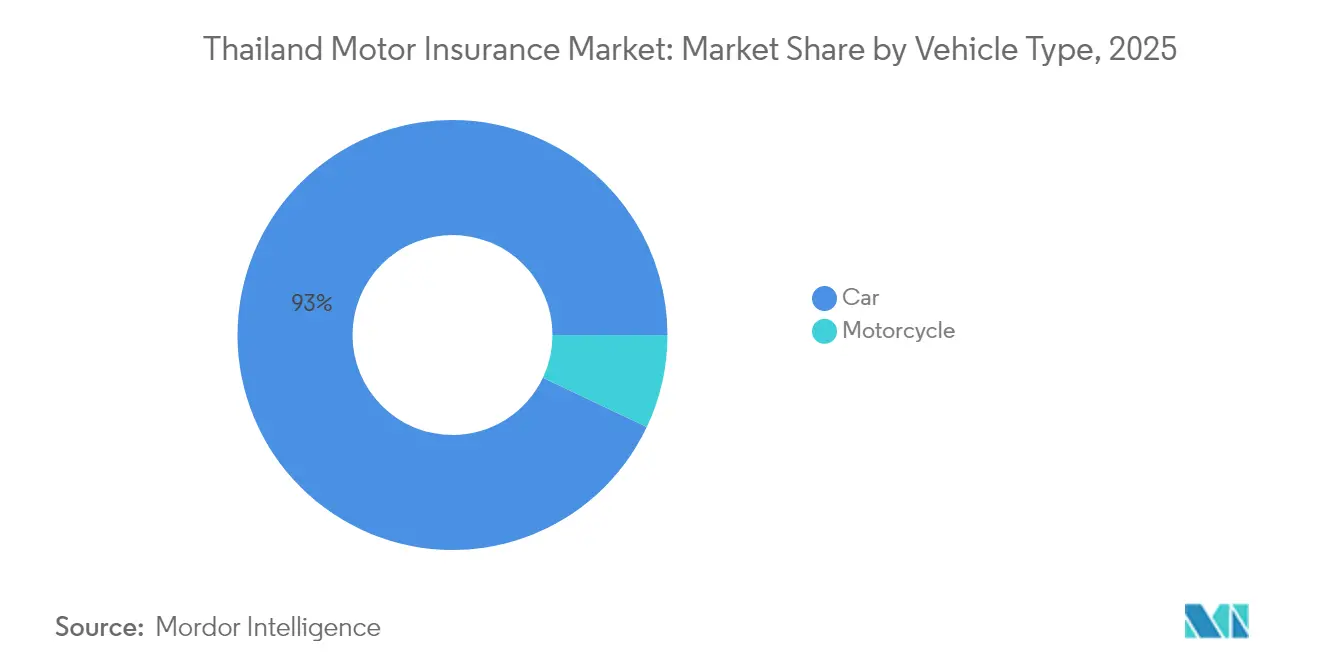
- 車両タイプ別では、乗用車保険が2026年のタイ自動車保険市場規模において93.18%のシェアを占め、2027年〜2032年の期間中に年平均成長率(CAGR)2.7%で最も速く成長するセグメントと予測されています。
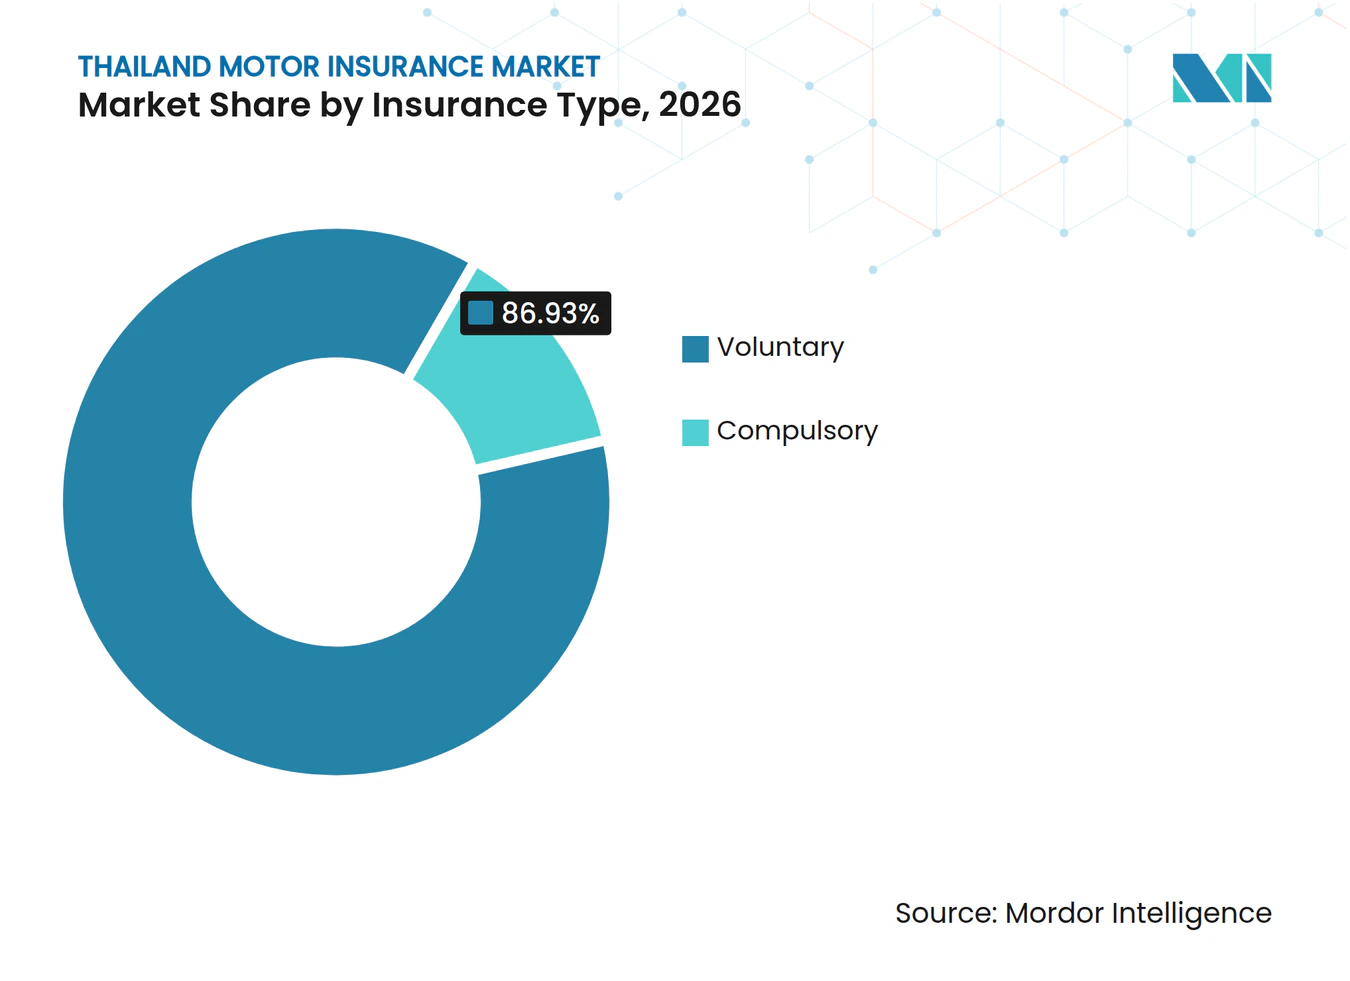
- 保険タイプ別では、任意保険が2026年の自動車保険料の86.93%を占め、強制保険は2027年〜2032年の期間中にCAGR 3.15%で最も速く成長すると予測されています。
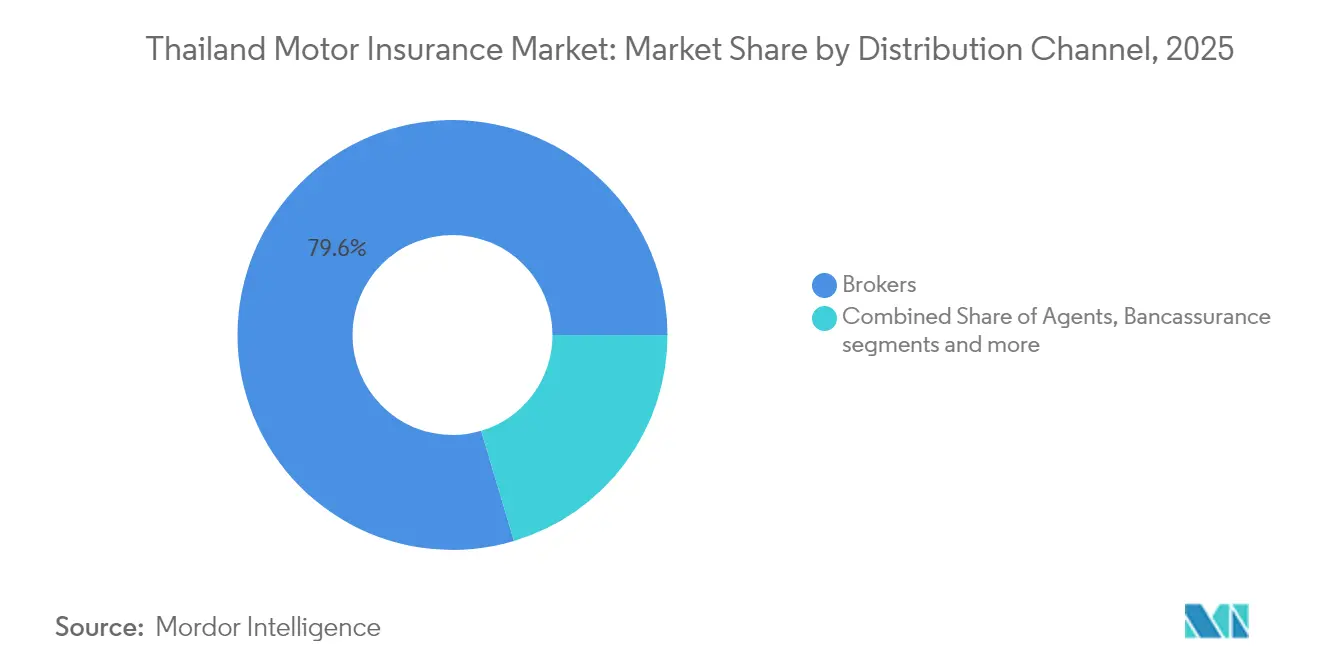
- 販売チャネル別では、ブローカーが2026年のタイ自動車保険市場シェアの79.5%を占め、エージェントは2027年〜2032年の期間中にCAGR 3.4%で最も速く成長するセグメントと予測されています。
- 地理的には、バンコクおよびその周辺都市圏がタイにおける自動車保険料の主要エリアを形成しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV登録台数の急増とEV専用料率コード | +1.2% | 全国 | 中期(2〜4年) |
| ピックアップローンに対する政府の景気刺激策と信用緩和 | +0.5% | 全国 | 短期(2年以内) |
| 事故保険金請求の増加に伴うOIC承認の保険料引き上げ | +1% | 全国 | 短期(2年以内) |
| デジタル直販プラットフォームの急速な拡大 | +0.7% | 全国 | 中期(2〜4年) |
| 「どの車でも運転できる」利用実績連動型商品の普及 | +0.3% | 全国 | 中期(2〜4年) |
| ライドヘイリングおよびeコマースフリートに紐づく組み込み型保険 | +0.2% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EV登録台数の急増とEV専用料率コード
EVフリートの成長は自動車保険の基盤を拡大する一方、保険約款の条件が保険会社の引き受けるべき責任を決定します。タイでは2026年7月31日時点で、全車両カテゴリーにわたり515,357台のバッテリー電気自動車が登録されており、前年比67.64%増となっています。[1] 保険委員会事務局(OIC)は、登録官命令第51/2568号(2025年)に基づきEV自動車保険料率を改定し、2026年1月1日より施行しました。同日以降、自動車保険およびEV保険には、強制保険を上回る最低限の対人賠償補償として、1名あたり50万タイバーツ(16,000米ドル)、1事故あたり2,000万タイバーツ(639,600米ドル)が義務付けられています。新たに引き受けるEVには同一の最低対人賠償限度額が適用されるため、フリートの成長は保険会社の引受ポートフォリオにおいて、補償対象車両ごとに固定の責任層を追加することになります。
ピックアップローンに対する政府の景気刺激策と信用緩和
ピックアップトラックに連動した保険需要は、業務用車両購入者がファイナンスを利用できるかどうかに一部依存しています。ローン保証機関であるタイ信用保証公社(TCG)は、ピックアップトラックの割賦購入ローン保証の申請受付を2026年末まで延長しました。対象は、内燃機関または電気ピックアップトラックを求める中小企業、個人事業主、農業従事者、および小規模運送業者です。これらの購入者への資金調達アクセスを容易にすることで、保証制度は遅延していた車両取得を保険販売に近づける可能性があります。これらの借入者にサービスを提供する保険会社および販売代理店は、収入獲得に使用される車両に関して集中的な機会を得ます。2026年末の申請期間は取得に連動した需要を時間的に限定するものであり、より長期的な保険料機会はファイナンス経路で購入されたピックアップトラックの補償から生まれます。
事故保険金請求の増加に伴うOIC承認の保険料引き上げ
保険金請求に敏感な更新時の価格設定は、保険金請求負担が増大するにつれて被保険車両1台あたりの保険料を引き上げる可能性あります。タイ損害保険協会はOICデータに基づき、任意自動車保険のロス・レシオが2025年に63.1%に上昇したと報告し、この増加を経済活動の活発化と移動の増加に結び付けています。[2] 2026年のOIC料率では、保険年度内に2件以上の有責または相手方不明の保険金請求の合計が保険料の200%を超えた場合、個人使用保険の更新時に20%の割増料金が課されます。このトリガーは個別の損害実績を対象としており、ポートフォリオに追加車両を加えることなく、対象となる更新契約からより多くの保険料を生み出すことを可能にします。こうした条件は、繰り返し適格損害が発生する更新ポートフォリオに収益効果を集中させます。ただし、このような成長は更新車両の不良な保険金請求実績を伴うため、収益拡大だけでは引受改善を示すものではありません。
デジタル直販プラットフォームの急速な拡大
デジタル販売は、オンラインによる顧客アクセスが認可された引受と組み合わされた場合に、保険需要を支援することができます。2026年8月、InsurTech: Roojai はタイ・インドネシアグループ全体で累計37万件以上の車両保護顧客基盤を達成したと報告しました。[3] 同グループのビジネスはオンラインブローカレッジからRoojai Insuranceを通じた認可引受へと発展しました。この構造により、車両オーナーは保険商品の選択から契約を引き受けられる保険会社へのルートを得ることができ、補償を取得する手段が追加されます。顧客獲得は販売者自身の保険ポートフォリオに貢献できるため、デジタル販売は仲介サービスとしてだけでなく引受への参入経路にもなります。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新車販売の低迷による保険料成長の抑制 | -0.6% | 全国 | 短期(2年以内) |
| インフレによる部品・修理費用の急騰による利益率の圧迫 | -0.5% | 全国 | 中期(2〜4年) |
| データプライバシーおよびテレマティクス同意に関するハードル | -0.2% | 全国 | 長期(4年以上) |
| 中国EV価格競争による残存価値リスクの高まり | -0.2% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
新車販売の低迷による保険料成長の抑制
新車販売の鈍化と補償選択肢の縮小は、それぞれ異なる商業的メカニズムを通じて任意保険料を制約する可能性があります。OICの2025年見通しは、新車販売を鈍化させる経済状況を任意自動車保険への圧力と結び付けました。また、消費者がタイプ1からタイプ2+、タイプ3+、タイプ3の保険へ移行していることも説明しています。取得に連動した補償は車両販売に依存する一方、更新時に維持される保険料も選択された補償内容に依存します。新車販売が回復しても、購入者が引き続き下位ティアを選択すれば、平均保険料の低い保険契約が追加されることになります。
インフレによる部品・修理費用の急騰による利益率の圧迫
EV保険の手頃さは、保険金請求後の車両修復コストに左右されます。SCB経済情報センターは2026年4月の評価において、高い修理費用と担保価値への懸念をタイのEV自動車保険料が高い要因として特定しました。また、これらの保険料を長期的な消費者コスト負担と表現しました。2026年3月、Bangkok InsuranceのCEOは2026年のEVポートフォリオを不採算と評価し、70%の損害率と損傷修理ではなく部品交換による高い修理費用を理由として挙げました。この評価は、EV所有者が補償を高額と感じる一方で、保険会社が保険金請求コストの圧力に直面するという状況を示しています。結果として生じる制約は保険料の手頃さに影響し、保険料を引き下げるだけでは根本的な修理費用リスクが解消されません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
乗用車の成長とオートバイの縮小乗用車保険は2026年のタイ自動車保険市場規模において93.18%のシェアを占め、最大セグメントとして2027年〜2032年の期間中にCAGR 2.7%で最も速く成長するセグメントと予測されています。タイでは2025年に7名以下の乗客を乗せる新規民間セダンが506,439台登録されました。保険会社にとって、この年間フローは取得される特定の乗用車とその使用目的に合わせた保険契約配置の機会を生み出します。車両が初めて保険に加入する際の引受判断が、保険会社がその後の更新時に抱えるリスクを形成します。
オートバイ保険は2027年〜2032年の期間中に縮小すると予測されており、乗用車に予測される成長とは異なる商業的優先事項を生み出しています。陸上輸送局は2025年12月31日時点で、バンコクの5,475か所のスタンドに60,971名の公共オートバイ運転手を記録しました。この公共交通活動は補償の具体的な適用を確立し、保険会社が商品設計において旅客サービス車両の使用と民間乗用車の取得を区別する理由を与えます。この公共使用グループの選択的引受は、セグメント保険料が縮小すると予測される中でも、オートバイ保険会社に明確なニッチを提供します。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
保険タイプ別:
任意保険の価値と強制保険の規模任意保険は最大セグメントであり、2026年の自動車保険料の86.93%を占めました。2025年、OICの数値は任意自動車保険を直接保険料収入においてタイの損害保険商品タイプの中で第1位にランク付けしました。任意保険は被保険車両の損害または第三者賠償責任に対する任意の補償を提供する一方、強制保険は事故被害者を生命、身体、または健康上の損害から保護します。したがって、その保険料機会は法定の被害者保護を超えてオーナーが選択して保険に加入するリスクにまで及び、補償範囲が競争の基盤となります。
強制保険は2027年〜2032年の期間中にCAGR 3.15%で最も速く成長するセグメントと予測されています。タイでは2025年に5,503万件の強制自動車保険契約が記録されました。自動車事故被害者保護法第7条は、使用または使用のために保管されている車両の所有者に対し、第8条の例外を除き、保険会社との間で事故被害者の損害を補償する保険に加入することを義務付けています。被保険金額は車両タイプ、カテゴリー、サイズによって異なり、省令の最低基準を満たす必要があります。この車両に連動した義務により、補償対象車両の数と構成、および規定の被保険額が保険料成長機会の中心となります。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
販売チャネル別:
ブローカーのリーダーシップとエージェントの成長ブローカーは2026年のタイ自動車保険市場シェアの79.5%を占め、最大セグメントとなっています。ブローカレッジグループの親会社であるTQM Alphaは、特に自動車保険と健康保険において中核事業の2025年保険料成長を報告した一方、グループ収益はわずかに減少しました。同社の開示は、収益圧力を経済の減速と新規車両登録の減少に結び付け、これが新規保険契約量に影響したと説明しています。これらの結果は、新規ビジネスのフローが圧力を受けている場合に、中核保険料の成長がブローカーグループの収益パフォーマンスとどのように乖離するかを示しています。自動車ブローカーにとって、商業的な試練は保険契約の配置が収益にどのように転換されるかであり、より大きな保険料フローが自動的により強い仲介収益をもたらすわけではありません。
エージェントは2027年〜2032年の期間中にCAGR 3.4%で最も速く成長するセグメントと予測されています。Bangkok Insuranceの2025年スケジュールでは、エージェントおよびブローカーに対し、個人自動車保険の保険料を月末までに送金することを求めました。この文書化された集金役割は、エージェントの提案が顧客関係を支払いプロセスと結び付ける必要があることを意味し、保険会社の定める送金条件への業務上の依存関係を生み出します。このスケジュールの下では、拡大するエージェントネットワークは月内に個人自動車保険の支払いを照合する必要があり、送金能力が保険契約配置を拡大するための条件となります。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地理的分析
バンコクおよびその周辺都市圏の自動車保険市場
バンコクおよびその周辺都市圏はタイ自動車保険市場における主要地域を形成しています。2025年、陸上輸送法に基づく累積車両登録台数はバンコクおよびその周辺地域で332,355台(うちバンコク市内186,521台)に達しました。これらの数値にはバス、トラック、および小型農村バスが含まれています。これらの登録台数は、当該地域のより広範な自動車保険料機会の中に商業輸送セグメントを特定するものであり、保険会社はバスおよびトラック事業者にフリート引受と統合的な保険金請求処理を提供することができます。
チョンブリーの車両登録活動は、保険契約配置において異なる地域的焦点を生み出しています。チョンブリーは2026年1月に自動車法に基づき12,127台の車両登録を記録し、バスおよびトラックの登録は別カテゴリーで計上されました。保険会社および仲介業者にとって、この活動は保険提案を車両登録と結び付ける地域的な機会を提供し、取引へのアクセスが新規保険契約関係の獲得に関連します。1か月間の集計は登録活動のペースを示す一方、保険金請求能力はその後の保険期間にわたって保険に加入し続ける車両に対応する必要があります。
2025年11月以降の豪雨によるタイ南部の洪水は、南部沿岸県における集中的な車両損害リスクを浮き彫りにしました。2025年12月3日、The Viriyah Insuranceの南部保険金請求センターは、契約者からの報告に基づき約4,300台の洪水被害車両を報告し、そのうち3,800台がソンクラー県ハートヤイ市内のものでした。損害査定は進行中であり、集中的な車両損害の総損害額は未確定のままでした。自動車保険会社にとって、このパターンはポートフォリオに受け入れる各車両の特性とともに、地域的な集積リスクを重要視させます。南部ポートフォリオの規模を検討する保険会社は、近隣車両にわたって同時に発生する損害を反映した資本が必要です。
規制の枠組みと見通し
選択された管轄区域は、認可を受けた自動車保険会社の観点から、タイの国家的枠組みとチョンブリーにおけるその適用を比較しています。国家的な自動車保険約款条件が商品管理を規定する一方、OICはチョンブリーに県事務所および第6地域事務所を置いています。OICは2025年6月の会議において、保険会社にサービス基準の監視、苦情データの活用、および透明かつ適法な保険金請求処理を求めました。
規制テーブル
| 判断要素 | タイ | チョンブリー |
|---|---|---|
| 主要機関 | 保険委員会事務局 | 保険委員会事務局(チョンブリーに県事務所および第6地域事務所あり) |
| 主要な規制または方針 | 登録官命令第51/2568号(2025年)および2026年1月1日からの全国内燃機関車約款条件 | 省内に適用される国家登録官命令第51/2568号(2025年)の条件 |
| 商業的効果 | 良好な記録と無事故の内燃機関車ドライバーに最大40%の割引 | 地域OIC事務所の存在を伴う国家的な保険約款管理 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
認可を受けた自動車保険会社にとって、タイの「中程度」評価は、明確な保険約款条件と条件付き割引と、それらを適用する管理業務とのバランスを反映しています。チョンブリーも同じ「中程度」評価を共有しており、保険会社は同一の国家命令第51/2568号の条件を適用し、同じOICサービス基準に直面しています。2026年に施行された全国内燃機関車の枠組みは、両管轄区域において「変化なし」を支持しており、商業的な課題は適格保険契約全体にわたって規定された条件を管理することです。この継続性は、一貫した保険約款の判断と規制当局が強調する明確な保険金請求コミュニケーションを組み合わせることができる保険会社に有利に働きます。
バリューチェーンの段階
バリューチェーンはリスク引受、保険契約配置、および保険金請求管理を分離しており、各段階で異なる責任を担います。Bangkok Insuranceは強制保険、任意保険、およびEV自動車保険を引き受ける一方、TQMは自動車保険契約を手配し、保険会社パートナーとのサービスを調整しています。TQM Alphaは2025年に損害保険ブローカレッジ事業からの手数料収入を報告しており、保険会社の引受および保険金請求義務を支える保険料収入と並んで、配置収益を示しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| リスク引受 | Bangkok Insuranceなどの自動車保険会社 | 自動車保険料収入 | 補償価格設定時のリスク情報の不完全性 | 引受前にリスク情報を保険約款条件と整合させる |
| 保険契約配置とサービス | TQMなどの動車保険ブローカー | 損害保険ブローカレッジにおける手数料収入 | 要求された補償と利用可能な保険会社条件のマッチング | 保険比較を構造化し、選択された補償を確認する |
| 保険金請求の決済と修理ネットワークの調整 | Bangkok Insuranceなどの保険会社の保険金請求管理者 | 保険金請求サービスを支える保険料収入 | 決済前の書類の完全性 | 必要書類を早期に確認し、担当保険金請求チームに案件を振り分ける |
| 情報源: Mordor Intelligence | ||||
修理ネットワークのガバナンスは、保険金請求関係にさらなる義務を加えます。2025年、Bangkok Insuranceは全国19か所の契約修理工場を検査し、環境管理に関する勧告を提供しました。同社の修理工場ネットワークへの申請者は、政府の事業許可を保有し、安全に囲まれた敷地と清潔で安全な作業環境を維持することが求められました。Bangkok Insuranceの修理能力を拡大することで、修理工場の適格性確認と環境コンプライアンスの監督に関する継続的な業務が増加します。
競合環境
市場集中度
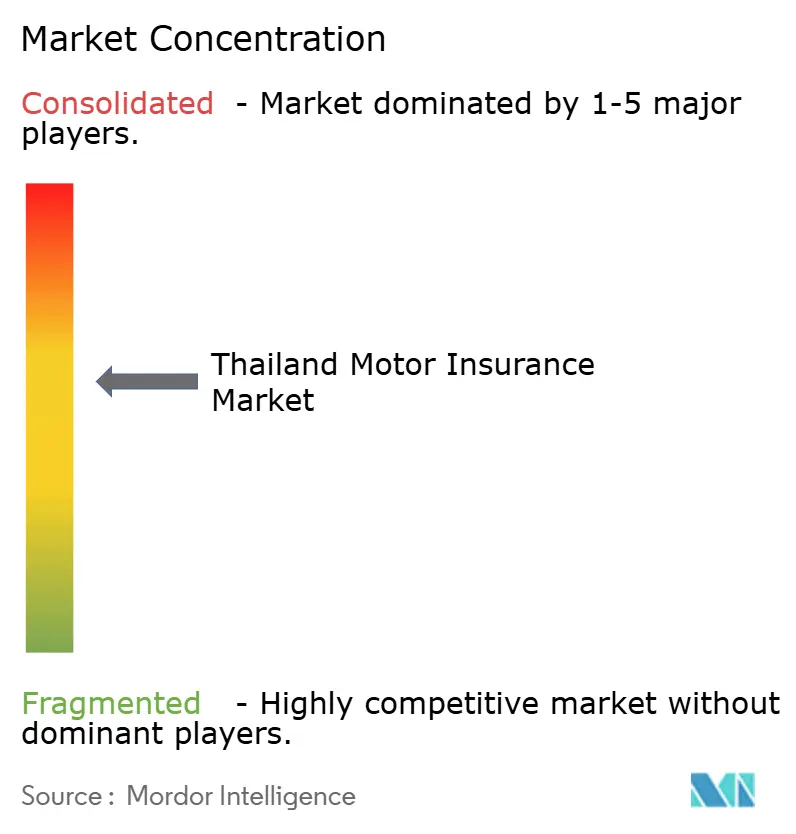
競合環境は中程度に分散しており、確立されたリーディンググループと、事業規模および特定の自動車保険商品提案を通じて競合する追加の保険会社が存在します。リーディンググループにはThe Viriyah Insurance、Dhipaya Insurance、Bangkok Insurance、Muang Thai Insurance、およびMSIG Insurance (Thailand)が含まれます。MSIGは2025年に個人傷害保険および旅行保険事業とともに自動車保険の引受を拡大し、これらの保険種目が全社保険料の成長に共同で貢献しました。この構成は、自動車保険に特化した保険会社が、成長が自動車保険のみに依存しない競合他社と競争することを意味します。
車両年齢の適格性は、保険会社が既存のフリート内でアクセスを拡大する手段を提供します。2025年、Bangkok Insuranceは自社の2+自動車保険商品の最大適格車両年齢を20年から25年に延長しました。この延長により、引受チームが評価しなければならない年齢範囲が広がり、追加アクセスの提供方法において車両状態と商品条件が重要となります。オーナーにとっての実際的な価値は、車両が老朽化しても特定の保険タイプへの継続的なアクセスにあり、適格性と補償が一体的に検討されます。2025年の延長により、車齢21年から25年の車両が2+商品の対象となったため、Bangkok Insuranceはこれまで除外していた車両バンドの価格設定を行う必要がありました。
競合の方向性は、地域インフラが混乱した際に保険金請求業務を継続できるかどうかにも依存します。2025年12月4日、The Viriyah Insuranceはハートヤイセンターが一部閉鎖されたため、洪水報告をスラートターニーおよびバンコクのセンターに転送しました。同社はタイ南部の洪水対応において8つのゾーンにわたって顧客訪問と損害査定を組織しました。OIC登録官が命令第51/2568号に基づいて自動車保険約款条件と料率を設定している中、保険金請求の継続性は保険会社に差別化の別の基盤を提供します。新規参入者にとって、信頼できる保険金請求提供体制は参入提案の一部となります。なぜなら、損害事故は顧客からの報告が発生するのと同時に、地域のサービスネットワークを損なう可能性があるからです。
タイ自動車保険産業のリーダー
-
The Viriyah Insurance
-
Dhipaya Insurance
-
Bangkok Insurance
-
Muang Thai Insurance
-
MSIG Insurance (Thailand)
- 注:主要企業の掲載順は順位を示すものではありません。
タイ自動車保険市場 このレポートでカバーされる企業
- The Viriyah Insurance
- Dhipaya Insurance
- Bangkok Insurance
- Muang Thai Insurance
- MSIG Insurance (Thailand)
- AXA Insurance (Thailand)
- Allianz Ayudhya General Insurance
- Tokio Marine Safety Insurance (Thailand)
- Sompo Insurance (Thailand)
- Chubb Samaggi Insurance
- Thaivivat Insurance
- Syn Mun Kong Insurance
- ERGO Insurance (Thailand)
- Krungthai Panich Insurance (KPI)
- LMG Insurance (Thailand)
- Generali Insurance (Thailand)
- Mittare Insurance
- Deves Insurance
- InsurTech: Roojai
- InsurTech: Sunday
市場参加者にとっての主要な機会
これらの機会は、EV保険会社へのアクセスと、人使用任意保険における手頃さおよびドライバーの柔軟性を比較しています。2026年4月、SCB経済情報センターはタイのEV保険料が高く、利用可能な保険会社の数が比較的限られていると説明しました。このEVの機会に加え、Muang Thai Insuranceの2026年個人使用任意保険オプションは、賃貸または貸し出し使用を除き、実際に運転する人に合わせた補償を整合させる余地を生み出しています。
市場機会テーブル
| 機会 | 今が好機な理由 | 購入者・主要セグメント | 推奨される取り組み | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| EV保険会社の選択肢の拡大 | EV保険会社の利用可能性に関するギャップが特定されている | 代替補償を求めるEVオーナー | 複数の適格EVリスク引受会社へのアクセスを構築する | 利用可能なEV保険会社のプールが限られている | EV対応保険会社および自動車保険ブローカー |
| 記名ドライバー割引支援 | 2026年1月1日以降の新規および更新保険契約に適用可能 | 賃貸または貸し出し使用を除く個人使用オーナー | 政府アプリまたはOIC LINEアカウントを通じて全記名ドライバーの良好なスコアを確認し、スコア記録、書面による同意書、および身分証明書のコピーを申請書とともに提出する | 全記名ドライバーの証拠と同意の調整 | Muang Thai Insuranceおよび適格車両オーナー |
| 柔軟なドライバー申告 | 2026年1月1日以降、記名または不記名補償が利用可能 | 賃貸または貸し出し使用を除く不記名ドライバーを必要とする個人使用オーナー | 1〜5名の記名ドライバーまたは不記名補償のいずれかに使用を合わせ、不記名のタイプ1、2、3の保険にはレベル0の価格設定を適用する | 不記名のタイプ1、2、3の保険は基本保険料の105%で価格設定される | Muang Thai Insuranceおよびドライバーの柔軟性を求めるオーナー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、個人使用保険の選択を実際のドライバー状況に合わせることです。Muang Thai Insuranceの2026年通知によると、個人使用任意保険の割引適格性には、全記名ドライバーの良好なスコアとスコア記録、書面による同意書、および身分証明書のコピーの提出が必要です。同通知は不記名ドライバーのタイプ1、2、3の保険を基本保険料の105%で価格設定しており、ドライバーの柔軟性に対する明示的なコストを生み出しています。これにより申請支援の役割が生まれ、提供者は補償がオーナーの使用状況にどれだけ適合するかで競争することができます。
最近の産業開発事情 タイ自動車保険市場
- 2026年3月:Thai Paiboon InsuranceおよびI&I GroupのグループのI&I Ventureが、自動車保険の検査および保険金請求ワークフロー向けのAI搭載Moverse InspectionおよびMoverse Connectプラットフォームの導入を完了しました。
- 2026年1月:登録官命令第51/2568号(2025年)に基づくOICのEV自動車保険料率改定が2026年1月1日に施行されました。
- 2025年12月:Krungthai Panich Insurance(KPI)がKrungsri GAP Value Fixedを発売し、QBE Automotive Protectionが再保険サポートを提供し、Krungsri Autoが全国の自動車ローン顧客に商品を販売しました。この補償は、全損または盗難後の未払い割賦購入ローン残高と被保険車両の価値との差額に対応するものです。
タイ自動車保険市場 レポートの範囲と調査方法論
市場の定義と対象範囲
タイ自動車保険市場は、タイで販売された自動車保険契約からの年間元受保険料を米ドルで測定します。タイの販売チャネルを通じて配置された保険契約に対して保険会社が引き受けた保険料を計上します。
対象外:非自動車保険種目、再保険のみのフロー、およびタイ国外で引き受けられた非タイリスクは除外されます。
セグメンテーションの概要
- 車両タイプ別
- 乗用車
- オートバイ
- 保険タイプ別
- 任意保険
- 強制保険
- 販売チャネル別
- エージェント
- ブローカー
- バンカシュアランス
- その他の販売チャネル
データソース、市場規模算定、および検証
デスクリサーチ
国家統計局の統計年鑑(保険委員会事務局の数値を再掲)は、直接自動車保険料および強制・任意の分類を固定するのに役立ちます。タイ損害保険協会の年次報告書は市場および保険金請求指標を追加し、陸上輸送局のデータカタログはリスクトレンドを示す車両登録を追跡します。これらのソースは、保険クラスおよびタイにおける変化する車両基盤に対して保険料の動向を検証するのに役立ちます。
企業の年次報告書および投資家向け資料は引受、販売、保険金請求、および商品開発を明確にする可能性があり、信頼性の高い金融メディアは重要な変化の時期を特定し、相互確認のための文脈を提供するのに役立ちます。これらのソースは例示的なものであり、収集、検証、および明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
タイを拠点とする自動車保険会社、ブローカー、エージェント、バンカシュアランスチーム、および保険金請求または引受専門家へのインタビューまたは構造化サーベイは、保険料の構成、補償の選択、配置パターン、および保険金請求コストの変化を明確にすることができます。アナリストはこれらの視点を活用して、変数およびセグメントレベルで二次証拠を検証し、未解決のギャップを文書化し、規制当局の統計および車両データに対して相反する推定値を三角測量することができます。重大な不一致があれば、推定値が調整される前に関連する回答者の役割に対して的を絞ったフォローアップを促します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役割 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 部門・ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
推定はタイの年間自動車保険元受保険料のトップダウンビューから始まり、公式の自動車保険料シリーズを市場のアンカーとして使用し、強制保険と任意保険を同一の直接保険契約プールに調整します。車両登録と新規登録は被保険車両基盤の規模と方向性を示し、補償タイプ別の保険料は強制・任意の構成が価値に与える影響を示し、保険会社の開示とチャネル証拠は保険契約配置と保険料トレンドの検証に役立ちます。アナリストは各クラス内で引き受けられた保険料に関する証拠から車両、保険タイプ、および販売チャネルのシェアを導出し、各分類が同一の総保険料プールを記述していることを確認します。
多変量回帰は保険料価値を車両登録、新規車両追加、任意・強制の構成、および観察された保険料または保険金請求コストのトレンドに関連付けることができます。シナリオ分析は、過去のシリーズが一貫していない場合に、車両販売、修理費用、および補償選択の重大な変化を検証することができます。サンプリングされた平均保険料に証拠に基づく車両または保険契約エクスポージャーを乗じるなどの選択的なボトムアップ確認は、合計とチャネル分割を検証することができます。比較可能な観察値が欠如している場合、アナリストは最も近い公式シリーズを使用し、前提条件を記録し、境界のある代替案を検証する必要があります。タイを拠点とする保険および販売の専門家は、調整前に各変数予測とセグメントシェアが市場慣行に適合しているかどうかを確認することができます。
データ検証と更新サイクル
アナリストは保険会社の保険料開示、規制当局および協会の統計、車両登録シグナル、および独立した市場推定値を三角測量し、各指標が一貫した年度、通貨、および保険契約の境界を持つことを確認します。異常値と重大な差異は、ソースの定義、タイミング、クラス構成、またはデータの転記に遡って追跡され、承認前に第2のアナリストによってレビューされます。未解決の差異は、関連する保険会社、仲介業者、または保険金請求回答者への的を絞った再連絡を促します。証拠セットは年次で更新され、重大な規制、保険金請求、または車両市場のイベントがインプットを変更した場合にはサイクル間でも更新され、新たな納品前パスで再度レビューされます。
Mordor Intelligenceのタイ自動車保険市場規模と他の公表推定値との比較
公表された推定値は、計上する取引と商品、および需要モデリングに使用るインプットが異なる場合があります。タイ自動車保険市場は、タイで販売された自動車保険契約からの年間元受保険料を米ドルで測定します。
主要なギャップの要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。タイを拠点とする保険および販売の専門家は、調整前に各変数予測とセグメントシェアが市場慣行に適合しているかどうかを確認することができます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.47 ビリオン 米ドル(2027年) | |
| 商業調査出版社A | 4.78 ビリオン 米ドル(2024年) | 2024年ベースでは、この推定値は本レポートの2027年値5.47 ビリオン 米ドルを3年後に12.6%下回っています。当該ページは継続的な拡大を予測しており、その以前の市場年の値は記載された成長経路において後の測定値より前に位置します。 |
| 地域調査出版社B | 4.8 ビリオン 米ドル(2024年) | 2024年ベースでは、この推定値は本レポートの2027年値5.47 ビリオン 米ドルを3年後に12.2%下回っています。当該ページは過去の分析全体にわたって着実に増加する需要を説明しており、その以前の観察値は後の測定値より前に位置します。 |
Mordor Intelligenceのアナリストは保険会社の保険料開示、規制当局および協会の統計、車両登録シグナル、および独立した市場推定値を三角測量し、各指標が一貫した年度、通貨、および保険契約の境界を持つことを確認します。
レポートで回答される主要な質問
タイ自動車保険市場の規模と成長見通しはどのようなものですか?
規模は2027年に5.47 ビリオン 米ドルと推定され、2027年〜2032年のCAGR 2.46%で2032年までに6.18 ビリオン 米ドルに達すると予測されています。
タイにおける自動車保険の需要を支える要因は何ですか?
電気自動車の普及とピックアップトラックのファイナンスが潜在的な需要を拡大する一方、保険金請求に敏感な更新契約が保険料を引き上げる可能性があります。タイでは2026年7月31日時点で515,357台のバッテリー電気自動車が登録されています。
タイの自動車保険料においてどの車両カテゴリーがリードしていますか?
乗用車保険は2026年の自動車保険料の93.18%を占め、2027年〜2032年の期間中にCAGR 2.7%で成長すると予測されています。
タイの主要な自動車保険会社はどこですか?
リーディンググループはThe Viriyah Insurance、Dhipaya Insurance、Bangkok Insurance、Muang Thai Insurance、およびMSIG Insurance (Thailand)で構成されています。
タイの自動車保険の見通しを制約する要因は何ですか?
OICの2025年見通しは、新車販売の鈍化と低補償への移行を任意保険への圧力として特定しました。高い修理費用もEV保険の手頃さを制約しています。
タイの地域によって自動車保険の需要はどのように異なりますか?
バンコクおよびその周辺都市圏が保険料の主要エリアを形成しています。チョンブリーは2026年1月に自動車法に基づき12,127件の登録を記録し、地域的な保険契約配置の機会を提供しています。