
スペイン中古車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
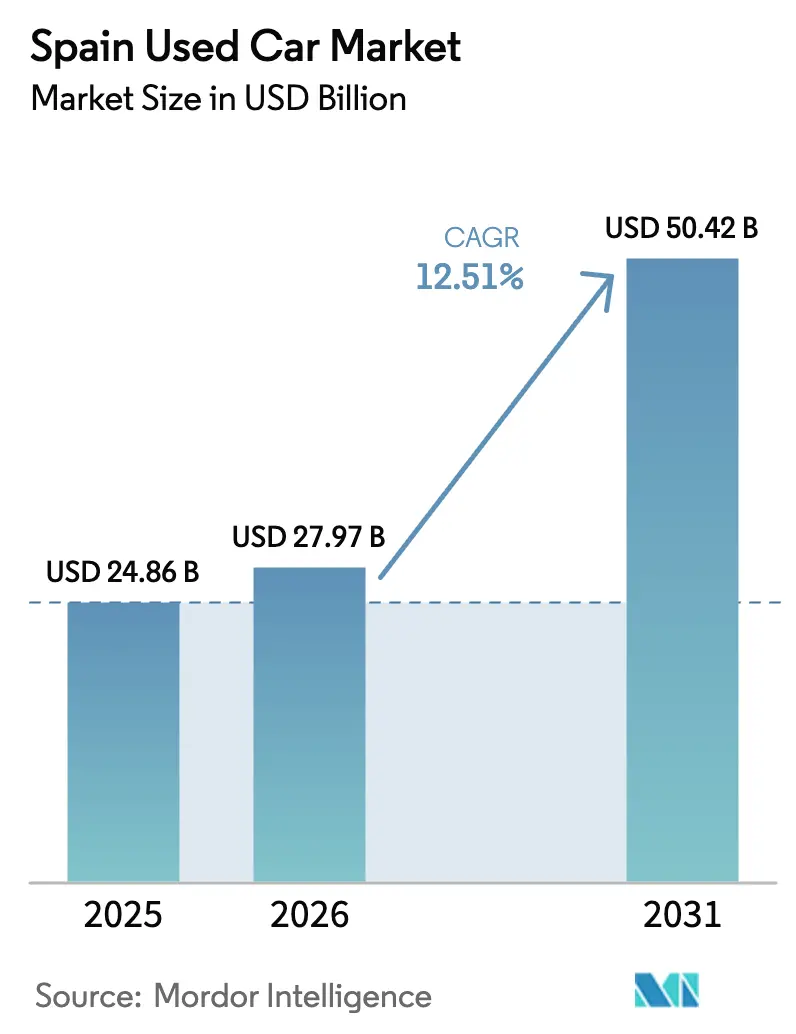
| 基準年の市場規模 (2025) | 24.86 十億米ドル |
| 市場規模 (2026) | 27.97 十億米ドル |
| 市場規模 (2031) | 50.42 十億米ドル |
| Growth Rate (2026 - 2031) | 12.51 % |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペイン中古車市場分析
スペイン中古車市場規模は2025年に248億6,000万USDと評価され、2026年の279億7,000万USDから2031年には504億2,000万USDに達すると推定されており、予測期間(2026〜2031年)中の年平均成長率(CAGR)は12.51%です。これは、ユーロ7規制の強化とマクロ経済的な慎重姿勢が購買者を手頃な中古モビリティへと誘導していることによるものです。[1]モビリティ・運輸総局、「ユーロ7車両排出ガス提案」、欧州委員会、ec.europa.eu 需要は、平均車齢が14年を超える国内フリートによって強化されており、これが下取り在庫の拡大、旧型ディーゼル在庫の減価償却圧縮、および若い電動化モデルの魅力向上につながっています。2時間以内の自宅配送と透明性の高い車両履歴レポートを提供するデジタルプラットフォームがディーラーの経済性を再構築し、組織型プレーヤーが非組織型ロットが長年保持してきた価格優位性を侵食することを可能にしています。地域別では、アンダルシアが販売量で市場を牽引する一方、マドリードは高い可処分所得と活発な法人フリートの入れ替えを活用して最も速い地域成長を実現しています。在庫パイプラインは、リースおよびレンタル事業者が車齢0〜2年の車両を循環させることで恩恵を受けており、残存価値曲線を変化させ、OEMが認定中古車プログラムを拡大することを促しています。
主要レポートのポイント
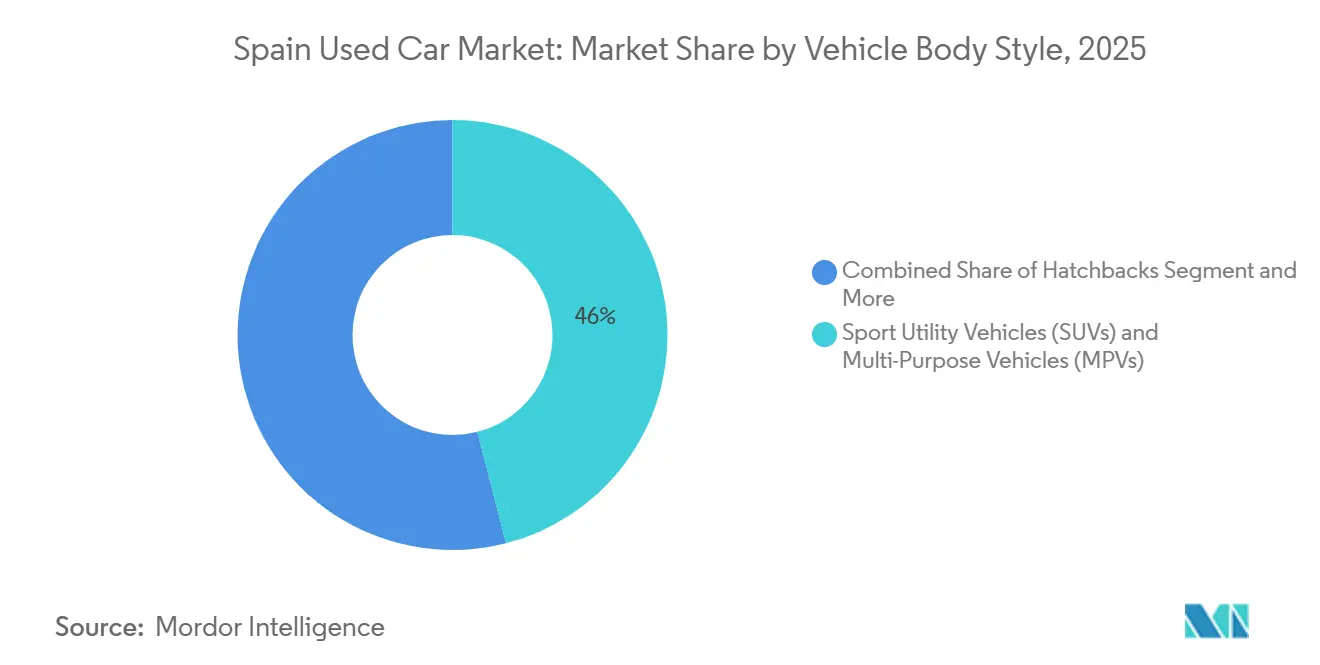
- 車体スタイル別では、SUVおよびMPVが2025年に46.03%の収益シェアで首位を占め、2031年にかけて13.45%のCAGRで成長する見込みです。
- 販売業者タイプ別では、非組織型セグメントが2025年にスペイン中古車市場シェアの66.13%を占め、組織型プラットフォームは2031年にかけて14.65%と最も高い予測CAGRを記録しました。
- 予約タイプ別では、オフライン取引が2025年のスペイン中古車市場の75.25%を占めましたが、オンライン予約は2031年にかけて15.46%のCAGRで拡大する見込みです。
- 燃料タイプ別では、ディーゼルが2025年のスペイン中古車市場の48.33%を占め、電気自動車は2031年にかけて16.21%のCAGRで最も速い成長を記録すると予測されています。
- 車齢別では、3〜5年の区分が2025年のスペイン中古車市場の39.12%のシェアを占め、車齢0〜2年の車両は15.08%のCAGRで成長する見込みです。
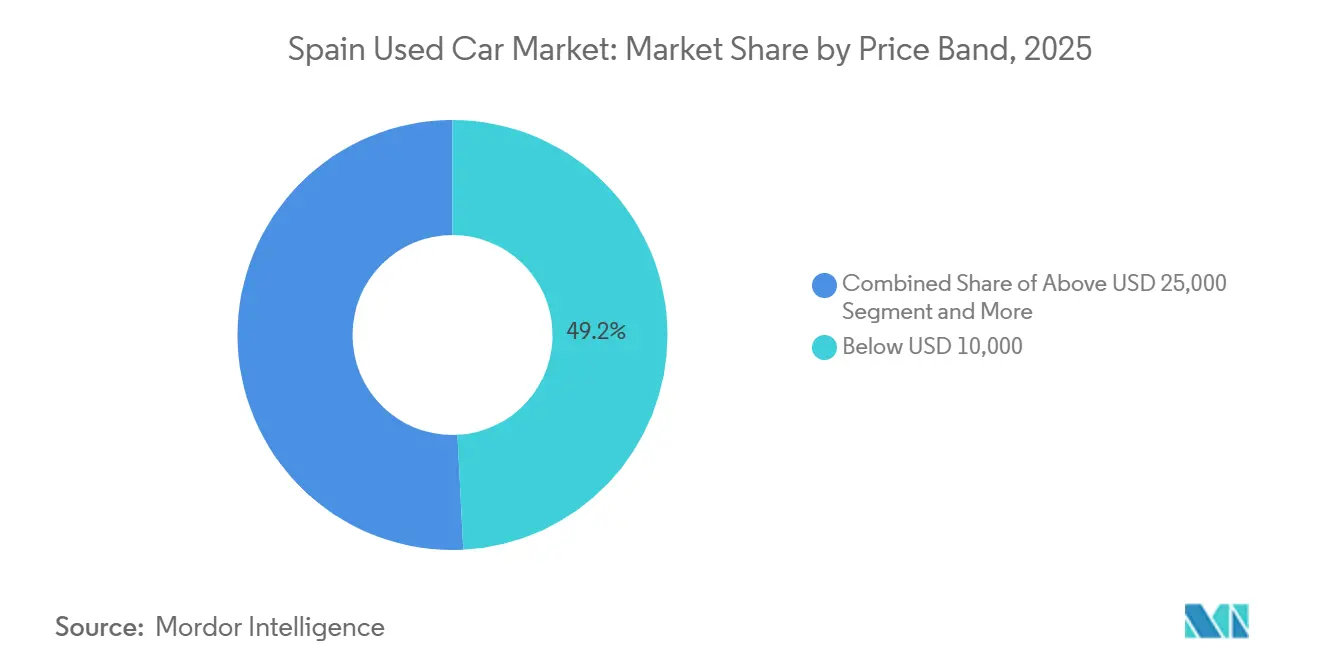
- 価格帯別では、1万USD未満の車両が2025年の販売の49.24%を占め、1万5,000〜2万5,000USDの価格帯は13.78%のCAGRで成長しています。
- 顧客タイプ別では、個人購入者が2025年の販売量の86.11%を占め、法人・フリート購入者は2031年にかけて最も高い15.71%のCAGRを記録する見込みです。
- スペイン地域別では、アンダルシアが2025年に37.44%のシェアを獲得し、マドリード自治州は2031年にかけて13.05%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
スペイン中古車市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| オフリース車両が若い在庫を追加 | +2.5% | 全国、マドリードおよびカタルーニャへの早期集中 | 中期(2〜4年) |
| EU規制が旧型車の下取りを促進 | +2.3% | 全国、アンダルシア、カタルーニャ、マドリードへの集中 | 中期(2〜4年) |
| デジタルプラットフォームと自宅配送 | +2.1% | 全国、マドリード、バルセロナ、バレンシアでの早期導入 | 中期(2〜4年) |
| 不確実性が価値重視の購買者を促進 | +1.8% | 全国、アンダルシアおよびバレンシア州で最も顕著 | 短期(2年以内) |
| OEM認定中古車プログラムの拡大 | +1.6% | 全国、マドリード、バルセロナ、セビリアが主導 | 長期(4年以上) |
| 車両履歴レポートの入手可能性 | +1.4% | 全国、DGTおよびITVシステムによる支援 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オフリースおよびレンタルフリート車両の供給増加が若い在庫を追加
スペインの中古車市場では、大幅な規模を超えるリースフリートが約2年後に車両を返却するにつれ、前例のない新車に近い在庫の流入が注入されています。主要プレーヤーであるArvalのMotorTradeプラットフォームは、年間相当数の台数を市場に投入し、後期モデルの車両を再契約するRe-leaseプロポジションで顕著な成長を示しています。一方、レンタル会社はより短い期間内に車両を処分しており、若い車両セグメントの成長を牽引しています。若い車両のこの流入は、平均品質を向上させ、整備時間を短縮するだけでなく、保証とロードサイドアシスタンスがセットになった認定中古車プログラムの台頭を後押ししています。
EU排出ガス規制が旧型内燃機関車両の下取り対象プールを拡大
2025年から施行予定のユーロ7基準は、老朽化したディーゼル車およびガソリン車の所有コストを引き上げ、都市部の低排出ゾーンの規制強化が実施される前に、不適合車両を処分するよう所有者を促しています。スペインの平均車齢14.2年は、特に6〜8年の区分において急速な価格圧縮に直面しているディーゼル下取りの急増を引き起こしています[2]「車両フリート2025」、スペイン交通総局、dgt.es 。フリートの更新を加速するため、王令法4/2024は低排出車両に対する加速償却を提供しています。このインセンティブは、フリート事業者がより迅速に資産を刷新することを促しています。一部の地域では、旧型内燃機関(ICE)車両の最大の流入を経験しています。このトレンドはディーラーの状況を変化させており、組織型販売業者はより良いマージンのために若い在庫に焦点を移しています。供給の増加により消費者の価格感度が高まっており、このトレンドはアルゴリズム価格設定に長けた大規模マーケットプレイスに有利に働いています。
自宅配送を含むエンドツーエンドのデジタル小売プラットフォーム
購買者は現在、Clicars、AutoScout24、Wallapop Motors、Coches.netなどのプラットフォームを通じて、書類手続き、支払い、配送スケジュールをオンラインで完結できます。このイノベーションにより、検索から購入までのプロセスに要する時間が大幅に短縮されました。バーチャルストアフロントの人気の高まりは、消費者行動の持続的な変化を示しています。GANVAMのデータによると、かなりの割合の購買者がオンラインで購入の旅を始め、多くがデジタルで完結しており、このトレンドは着実に成長し続けています。早期導入はスマートフォンの普及が広い都市部、特にマドリード、バルセロナ、バレンシアでより一般的です。しかし、農村部では導入が遅く、ハイブリッドなクリック・アンド・コレクトモデルの可能性を示しています。実物の試乗体験の欠如に対処するため、プラットフォームは現在、検査レポートと返品ポリシーを提供しており、慎重な購買者のコンバージョン率向上に役立っています。
経済的不確実性が価値重視の消費者行動を高める
2024年、住宅ローン金利の上昇により可処分所得が減少し、家計が中古市場へと向かったため、GDP成長率が鈍化しました。中古車への選好は、家族が新車購入よりも財務的柔軟性を優先するという、より広い手頃な価格への注目を反映しています。高い失業率と限られた資産基盤がさらに予算を制約し、より経済的な車の選択肢への需要を高めています。アンダルシアやバレンシア州など経済パフォーマンスが低い地域では、購買者は特に融資条件に敏感です。これにより、組織型販売業者は銀行とのパートナーシップを強化し、より利用しやすいローン条件を提供するようになりました。これらのダイナミクスは、利益率を下げながらも販売回転率を速め、デジタル引受のスケーリングに優れたプラットフォームに恩恵をもたらしています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ICE資産の減価リスク | -1.9% | 全国、特にマドリード、バルセロナ、バレンシアの低排出ゾーン | 中期(2〜4年) |
| 公共充電インフラの不足による制限 | -1.5% | 全国、特に主要都市圏外 | 長期(4年以上) |
| 半導体不足緩和による価格差縮小 | -1.2% | 全国、全価格帯に影響 | 短期(2年以内) |
| 付加価値税(VAT)および登録税 | -0.8% | 全国、アンダルシア〜マドリード間の回廊で最も摩擦が大きい | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電動化の中でのICE資産の急速な減価リスク
取引は引き続きディーゼル車が主導していますが、新型ディーゼル登録台数の大幅な減少と重なり、これらの車両はより急激な価格下落を経験しています。現在のデータは、若い電気自動車(BEV)が市場に長期間滞留していることを示しており、過剰供給と残存価値へのリスクの可能性を指摘しています。対照的に、ガソリン車とハイブリッド車は市場での滞留時間が短くなっています。特に大量のディーゼル在庫を抱えるディーラーは苦境に立たされています。彼らは在庫を処分するためにマージンを削減しており、特に年次ITV検査が近づいている旧型車についてはその傾向が顕著です。マドリードとバルセロナで低排出ゾーンの規制が強化されるにつれ、リスクが高まり、購買者はよりハイブリッドの選択肢へと誘導されています。
公共充電インフラの不足が中古電気自動車の残存価値を制限
2024年半ばまでに、公共充電ポイントの設置数は目標を大幅に下回り、22kWを超える急速充電器は全体のごく一部に過ぎませんでした。航続距離への不安から、購買者は中古バッテリー電気自動車(BEV)に対して支払いを渋る傾向があり、平均希望価格の下落につながっています[3]「地域別平均中古車価格 2025年7月」、Ganvam、ganvam.es。多くの家庭が専用駐車場を持たない農村部では、純粋な電気自動車市場は依然としてアクセスが困難であり、ハイブリッドへの需要が持続しています。その結果、インフラ密度が改善されるまで、電気自動車の成長予測は課題に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車体スタイル別:SUVが多用途性への需要を獲得
スポーツ・ユーティリティ・ビークル(SUV)およびマルチパーパス・ビークル(MPV)は2025年の販売の46.03%を占め、13.45%のCAGRで成長しており、家族がより高い着座位置と柔軟な荷室スペースを求めるにつれ、ハッチバックやセダンを上回っています。フリートの処分により、ツーソンやスポーテージなどの後期モデルのハイブリッドが供給され、燃費効率の良い選択肢を強化しています。OEMが新車発売をクロスオーバーデザインに集中させるにつれ、SUVのスペイン中古車市場はさらに拡大すると予測されており、堅固なセカンダリーパイプラインを確保しています。ハッチバックは駐車密度がコンパクトな寸法を好む都市部で依然として人気がありますが、絶対的なシェアは低下しています。
需要ドライバーには、低排出SUVへの税制優遇、改善されたマイルドハイブリッドの効率性、および消費者選好の安定性に関連した強い残存価値が含まれます。公共充電が改善されるにつれ、電動化されたSUVは旧型ディーゼルMPVに取って代わる可能性が高く、平均取引価値を引き上げます。したがって、SUVのスペイン中古車市場シェアは、現在のフロー・ダイナミクスが持続すれば、今十年の終わりまでに拡大する態勢が整っています。


販売業者タイプ別:組織型プラットフォームが信頼性を拡大
非組織型ディーラーが2025年の取引の66.13%を支配していましたが、組織型チャネルは2031年までに年率14.65%で成長しています。3〜5%へのマージン圧縮は、融資手数料と高い販売速度によって相殺されています。プラットフォームはmiDGTレポート、ブロックチェーン認証、14日間返品を統合し、透明性で差別化しています。農村部への浸透が改善されるにつれ、組織型販売業者に帰属するスペイン中古車市場規模は2031年までに拡大する見込みです。
非組織型販売店は、個人的な関係と柔軟な現金条件が持続する農村部で強みを維持しています。しかし、スマートフォンの普及が飽和し、銀行パートナーシップが人口のより深い層への信用スコアリングを拡大するにつれ、デジタルマーケットプレイスはさらなる優位性を獲得します。車両品質を保証し、数時間以内に全国に車を配送する能力が購買者の期待を再形成し、従来の販売店への切り替えコストを高めています。
予約タイプ別:デジタルチャネルがサイクルを短縮
若い購買者が利便性を優先するにつれ、オンライン予約は15.46%のCAGRで成長します。バーチャル360度ツアー、ワンクリック融資承認、2時間配送が購入の摩擦を大幅に軽減します。オフラインチャネルは2025年に75.25%のシェアで依然として主流であり、特に実物検査を重視する高齢の消費者の間でそうです。ディーラーは、オンライン予約と72時間以内の対面受け取りを可能にするハイブリッドモデルを提供することでそのギャップに対処しています。
成長の逆風には、サイバーセキュリティへの懸念と人口の少ない地方でのブロードバンドの制限が含まれますが、5Gカバレッジが拡大するにつれ、これらの障壁は後退します。オンラインへの移行はまた、スペイン中古車産業のデータプールを拡大し、上場価格を市場清算水準に近づける価格アルゴリズムを強化し、在庫回転を加速させています。
燃料タイプ別:電動化が暫定的に進展
ディーゼルは2025年の取引の48.33%を維持しましたが、低排出ゾーンの拡大と新型ディーゼル登録台数の大幅な減少が将来のシェアを抑制しました。バッテリー電気自動車は最も速い16.21%のCAGRを示していますが、充電インフラの不足が絶対的な普及を制限しています。ハイブリッドは、航続距離への不安なしに低い維持費を求めるSUV購買者の間で強い支持を享受し、ギャップを埋めています。ガソリンは広範な給油アクセスと魅力的な入門価格により安定を維持しています。
技術の改善に伴い中古BEVの価格が下落し、電動化にかつて付随していたスペイン中古車市場のプレミアムが縮小しています。充電密度が臨界閾値に達するまで、ハイブリッドが増分シェアの大部分を獲得する可能性が高いです。液化石油ガス(LPG)および圧縮天然ガス(CNG)はインフラとOEMサポートが遅れているためニッチにとどまっています。
車齢別:若い在庫が増加
車齢3〜5年の車両が2025年の販売量の39.12%を占めましたが、リースおよびレンタルの処分を背景に、車齢0〜2年の車両は15.08%のCAGRで成長しています。購買者は保証適用範囲、低走行距離、および改善された排出ガス適合性を評価しています。法人フリートはダウンタイムを管理するために新車に近い車両を好み、需要を増幅させています。ITV検査の頻度が上昇し、特にディーゼルの減価償却が加速するにつれ、車齢6〜8年の車両はシェアを失っています。
8年以上の車両は予算に敏感な地方で持続していますが、廃車プログラムの強化により最も古い車両が徐々に除去されます。品質の向上により、組織型ディーラーは認定中古車(CPO)ラインを拡大し、金属のシンプルなマージンを超えた価値、例えばサブスクリプションやRe-leaseの提供を獲得できます。
価格帯別:中間市場が拡大
1万USD未満の車両は2025年に依然として49.24%のシェアを占めていますが、13.78%のCAGRで成長している1万5,000〜2万5,000USDの価格帯に徐々に地位を譲ります。中間市場の成長は、生涯維持費を下げる若いハイブリッドへの乗り換えを行う購買者と一致しています。中価格帯車両のスペイン中古車市場規模は銀行融資の恩恵を受け、ローンの手頃さをより広げています。2万5,000USD超の車両は、特にマドリード、カタルーニャ、バスク地方で残存価値を維持する高級SUVを通じて増加しています。
インフレ圧力と旧型フリートの廃車が徐々にベースライン価格を引き上げ、最低価格帯のシェアを圧縮しています。プラットフォームはより長いローン期間を延長し、より高い購入金額を正当化するための保証オプションを提供することで対応しています。
顧客タイプ別:法人フリートが加速
個人購入者が2025年の販売量の86.11%を占め、法人購入者は新規登録の注目すべきシェアを超えるリース普及率に牽引され、15.71%のCAGRで成長しました。フリートマネージャーは低いダウンタイムと予測可能な総所有コストのために若い車両を好み、24〜30ヶ月ごとにセカンダリーパイプラインを供給しています。Arvalのデータは、相当数のフリートがすでに中古車を採用しており、3年以内に採用を計画していることを示しており、企業間(B2B)需要の相当な増加を示唆しています。
このトレンドは0〜3年コホートの残存価値の安定性を加速させ、組織型販売業者がメンテナンスパッケージと大量割引を提供する専用フリートチャネルを立ち上げることを促しています。個人需要は手頃なモデルに対して回復力を維持していますが、法人シフトが最も若い在庫の供給を引き締め、その価格帯の価格下限を支えています。
地理的分析
アンダルシアは2025年の取引の37.44%を占め、これは860万人の住民と予算を重視する家庭に有利な低い平均購入価格によるものです。セビリア、マラガ、グラナダの密な非組織型ディーラーネットワークが、低い初期費用を優先する購買者に魅力的な旧型ディーゼル在庫を供給しています。マドリードはより小さなベースを獲得しましたが、国家平均を上回る一人当たりGDP、活発な法人フリートの入れ替え、および都市圏全体で自宅配送を提供するデジタルマーケットプレイスの急速な普及に牽引され、13.05%のCAGRを記録しました。
バルセロナを中心とするカタルーニャは、電動化需要とオンライン購入フロー全体に慣れたテクノロジーに精通した消費者を背景に成長しています。バレンシア州は、手頃な価格と組織型普及の増加が混在し、バランスの取れた成長を記録しています。対照的に、スペインのその他の地域では、若い成人が都市部に移住し、廃車スキームの下で旧型在庫がフリートから退出するにつれ、シェアが侵食されています。
バスク地方では平均価格が最も高く、マドリードがそれに続いています。アンダルシアは旧型ディーゼルに傾いた車両ミックスの影響を受け、遅れをとっています。充電インフラは主にマドリードとカタルーニャに集中しており、農村部よりも速いバッテリー電気自動車(BEV)の普及につながっています。低排出ゾーンが拡大し、物流ネットワークが配送時間を合理化するにつれ、地域間購入の歴史的な欠点が薄れ、継続的な地理的シフトを示しています。
規制環境
スペインの中古車取引と車両保有の更新は、EUの排出規制強化と国内モビリティ政策によって、その形が大きく左右されつつある。2025年12月5日に施行された持続可能なモビリティ法(法律9/2025)は、モビリティ転換と車両管理に関する義務と計画を定めている。これはまた、中古車チャネルに流入する下取り車の構成にも影響を与えている。
税制と廃車規則は、価格設定と供給に影響を及ぼす。税務総局(Direccion General de Tributos)は、IEDMTに基づく中古車輸入の課税において公式市場価格を用いることを改めて示し、Orden HAC/1501/2025を通じて承認されたものや、2025年11月および2026年2月に発表された拘束力のある裁定などのガイダンスを含む、年次更新の評価表がこれを裏付けている。循環経済の側面では、使用済み車両に関するRealDecreto 265/2021が、認定処理センター(CATs)の運用要件を強化し、2026年1月1日から再利用部品の回収目標が車両重量の15%に引き上げられる。これにより、再生・修理向けの再利用可能部品の正規供給が拡大する可能性がある。
バリューチェーン分析
スペインの中古車バリューチェーンは、上流の車両供給から整備・小売へと進み、その後アフターセールスと廃車処理へと続く。個人所有者からの下取り車が基礎的な供給源となる一方、リース終了車やレンタル車の流入増加が、0~2年車および3~5年車の在庫を支えている。組織化された販売業者やOEM系ネットワークは、認証済みかつデジタル対応のチャネルを通じてこの在庫を迅速に再流通させることができる。
仲介業者および支援機関には、ディーラー・流通団体(GANVAM)、メーカー団体(ANFAC)、部品・整備工場エコシステム(SERNAUTOおよびANCERA)、廃車・リサイクル業者(AEDRA)が含まれ、廃車処理と部品再利用を支えている。組織化された販売業者は、検査、整備、保証、金融、物流を内部化する傾向を強め、一貫したサービスを提供している。例えばOcasionPlusは、広範な全国ネットワークを運営し、標準化された多項目検査と試乗・返品型のポリシーを重視している。一方、デジタルプラットフォームはDGTおよびITVシステムと連携した車両履行歴・検査情報を活用し、購入者のリスクを低減し、成約率を高めている。
競合状況
スペインの中古車市場は依然として断片化していますが、AUTO1、BCA、Coches.netなどのアルゴリズム駆動型プラットフォームが、低マージンと高い在庫回転率を組み合わせることでシェアを積極的に統合しています。そのスケールにより、2時間配送、14日間返品、高い融資承認率が可能となり、単一ロット事業では複製が困難な競争障壁を構築しています。Wallapop MotorsとAutoScout24に代表される、ピアツーピアのリスティングとプロの在庫を統合したハイブリッドモデルは、相当なトラフィックを引き付け、データインサイトを深めています。
破壊的な金融プレーには、現金不足の購買者へのアクセスを拡大する中古リースを提供することで前年比で大幅に成長したArval Re-leaseが含まれます。carVerticalなどのテクノロジープロバイダーはブロックチェーン履歴を通じて透明性を向上させ、小規模ディーラーが信頼性で競争できるようにしています。
組織型シェアが今十年の終わりまでに注目すべきシェアに近づくにつれ、競争は激化しています。非組織型ディーラーはフランチャイズネットワークに統合するか、農村部での使用向けの旧型ディーゼルバンなどのニッチな提供にピボットする可能性があります。データ分析、オムニチャネル物流、および専属融資が勝者を差別化し、規制の調和が地域間の在庫フローをさらに解放し、スケールメリットを拡大する可能性があります。
スペイン中古車業界リーダー
OcasionPlus
Clicars Spain SL
BCA Group
YAMOVIL SA
AUTO1.com GmbH
- *免責事項:主要選手の並び順不同

市場機会と将来展望
車両保有の更新と法令対応による代替需要は、より新しく低排出の中古車在庫と、それに付随するサービスの拡大余地を生み出している。持続可能なモビリティ法(法律9/2025)は、2025年12月からモビリティ転換と車両管理を正式に重視しており、旧型車の流通からの排除と、より新しい中古ハイブリッド車・EVへの転換を加速させるプログラムを支えている。これは、すでに高齢化が進む国内車両保有構成と整合しており、下取り車の供給層を拡大しつつ、都市利用に適合する車両への需要を高めている。
循環経済に関する要件は、整備・部品再利用分野における機会も示している。2026年1月1日以降、CATsはRealDecreto 265/2021に基づき、重量比で15%の再利用部品回収要件を課され、再利用可能部品のより体系的な回収・商業化への動機が高まる。これにより、組織化された販売業者や整備工場ネットワーク(ANCERA関連チャネルを含む)における専門的な再生整備の経済性が強化され、旧型車の修理リードタイムを短縮できる可能性がある。特に1万米ドル未満の車両は取引の大きな割合を占めている。2026年後半にマドリードで予定されているコネクテッド・自動運転モビリティ関連イベントを中心としたANFACの活動を含む業界間連携は、データ、診断、デジタル小売ワークフローへの投資・提携を後押しし、それは中古車の再流通にも波及する。
最近の業界動向
- 2026年6月:Ancoveの報告によると、スペインの中古乗用車販売台数は2026年6月に前年同月比で6.3%増加した。この上昇は、中古モビリティ消費の強まりと継続的な車両保有更新の動きを示している。この市場の勢いは、短期的にディーラー活動や金融取引量を支える可能性がある。
- 2026年6月:Clicars(Aramis GroupとStellantisの提携事業)は、2025年度における損失が49%減少したと報告し、2026年度には収益性の回復を見込んでいる。ユニットエコノミクスの改善は、より高いマージンを持つプレイヤーがシェアを拡大するにつれて、競争力学と価格決定力を変化させる可能性がある。この提携はまた、収益性の改善に伴う業界統合圧力を示唆している。
- 2026年6月:Ancoveの報告によると、スペインの中古乗用車販売台数は2026年6月に前年同月比で6.3%増加した。この加速は、手頃な価格のモビリティに対する需要の高まりを反映し、ディーラーの稼働率回復を支えている。これは、中古車向けプラットフォームや金融オプションへの継続的な注力を後押しする根拠を強めている。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本調査において、市場とはスペインにおいて組織的および非組織的チャネルの両方を通じて販売された中古乗用車の取引価値を指し、現行の米ドル換算で取引単位ごとに集計されたものである。
範囲外項目:本調査の規模算定には、新車販売、大部分のアフターマーケットサービス(修理、部品、保険)、および車両取引価格に含まれない金融関連の価値は含まれない。
セグメンテーション概要
- 車体スタイル別
- ハッチバック
- セダン
- スポーツ・ユーティリティ・ビークル(SUV)およびマルチパーパス・ビークル(MPV)
- 販売業者タイプ別
- 組織型
- 非組織型
- 予約タイプ別
- オンライン
- オフライン
- 燃料タイプ別
- ガソリン
- ディーゼル
- 電気
- ハイブリッド
- その他
- 車齢別
- 0〜2年
- 3〜5年
- 6〜8年
- 8年以上
- 価格帯別
- 1万USD未満
- 1万〜1万5,000USD
- 1万5,000〜2万5,000USD
- 2万5,000USD超
- 顧客タイプ別
- 個人
- 法人・フリート
- スペイン地域別
- アンダルシア
- カタルーニャ
- マドリード自治州
- バレンシア州
- スペインのその他の地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、まずスペインにおける中古車の需要・供給状況を把握し、次に年ごとに一貫して測定可能な指標を特定することから始まる。公的データは、特に台数移転、車両保有台数、車両年齢構成、燃料構成の面で、モデルの基盤を保つ助けとなる。
通常使用する情報源には、関連する運輸当局が公表するスペインの車両登録・移転統計、国の交通・道路安全統計、および国家統計局・中央銀行によるマクロ指標が含まれる。また、欧州レベルのデータセットも参照し、車両保有台数や排出動向を照合するとともに、国境を越えた中古車の流通が関連する場合には税関・貿易関連の発表も利用する。データの欠落を補い、方向性の傾向を確認するために、企業の年次報告書、投資家向け説明資料、信頼性の高い自動車専門メディアの報道、および企業財務データと出荷単位の貿易データを扱う有料サブスクリプションを確認する。このリストはすべてを網羅するものではなく、入力情報の収集、前提の検証、未解決の疑問点の明確化のために、追加の情報源も参照した。
一次インタビューおよび調査
一次調査は、単なる主要な数値の確認ではなく、市場構造そのものの検証に重点を置いている。スペイン全域のディーラーグループ、独立系再販業者、オンライン中心の販売業者、再流通仲介業者、および関連サービス提供者と対話を行っている。インタビューおよび簡易調査は、価格変動、年式別の在庫状況、各チャネルの取引シェアを確認するためにも活用される。
デスクリサーチの情報源に不一致が見られる場合は、市場参加者とともに前提を再確認し、現場のチャネル構成や取引パターンを反映するようにモデル入力を修正する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:39% | 経営幹部(CXO):12% |
| ミッドティア:41% | 部門・事業リーダー:29% |
| 小規模プレイヤー:20% | マネージャー:59% |
市場規模算定と予測
基本的な規模算定では、トップダウンとボトムアップを組み合わせた手法を用いている。市場全体は、スペインの中古車移転台数を主要チャネル別および典型的な取引価格帯別に分解して再構築し、年間市場価値に変換している。結果の妥当性を保つため、ディーラーの取扱件数サンプル、観測された掲載から成約までの転換率の範囲、主要年齢層別の平均販売価格(ASP)による単位当たり時間の概算など、選択的なボトムアップ検証によって裏付けを行っている。
この市場において、結果を最も左右する要因はごく少数である。年間中古車移転台数、中古車と新車の販売比率、車両保有年齢の分布、燃料タイプの変化(ディーゼル、ガソリン、ハイブリッド、EV)、そして物価上昇と供給の引き締まりによる平均取引額の変動を追跡している。特定の細分区分でデータが欠落している場合は、車両保有台数や登録件数の変化を用いて年齢構成の変化を推定するなど、代替指標を通じて対応し、その論理をインタビューでの反応と再検証している。
予測に関しては、マクロ経済状況、新車供給の正常化、政策の動向が消費者行動を比較的速く変化させる可能性があるため、台数成長と価格に関するシナリオ分析を適用している。最終的な予測経路は、検証済みの移転台数および価格に関する前提と整合させたうえで、より広範なモビリティおよび車両保有動向との整合性を確認している。
データ検証と更新サイクル
検証は段階的に行われ、弱い入力データが全体の結果を狂わせないようにしている。アナリストは、モデル化された市場価値を、中古車移転件数、新車登録件数、マクロ経済的な購買力指標など独立した指標と比較し、大きな差異があれば最終確定前にその原因を調査する。差異が主に一つの前提、例えば急激なASPの上昇によって生じている場合は、追跡インタビューや更新されたデスクリサーチの情報源を通じて再確認する。
レポートは毎年更新される。重大な事象が発生した場合には、暫定的な更新が実施される。これには、大幅な税制変更、新車供給の急激な変化、または移転台数の異常な変動が含まれる。提供前には、アナリストが最新の見直しを行い、古いスナップショットに依存することなく、最新の見解をクライアントに提供する。
Mordor Intelligenceのスペイン中古車市場規模と他の公表推計値との比較
スペインの中古車に関する公表された数値は、算定単位が常に同一ではなく、また対象範囲が必ずしも中古乗用車の取引価値に限定されていないため、大きく異なる場合がある。一部の推計は主に消費者調査による購入意向をもとに構築されており、他の推計は台数移転から出発しつつも、実際に売れている車両年齢構成と一致しない可能性のある広範な平均価格の前提を適用している。
この市場における主要なギャップの要因には、通常、軽商用車が含まれているかどうか、国境を越えた流入を追加的な需要として扱うか供給構成の一部として扱うか、そして旧型車が取引量の多数を占める場合の価格の扱い方が含まれる。タイミングも頻繁に影響する要因であり、通貨換算の時点や入力データの更新頻度によって、台数がほぼ同様であっても当年の価値が変動する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 24.86 B (2025) | |
| 業界団体A | USD 22.10 B (2024) | 多くの場合、暦年ベースの移転件数を用い、より広範な平均価格の前提と組み合わせて報告されるため、新しい中古車の割合が増加した場合やディーラー系チャネルの価格が個人間取引と異なる場合には、価値を過小評価する可能性がある。 |
| 地域コンサルティング会社B | USD 29.40 B (2025) | 一部のモデルでは、中古バンや取引に連動した金融・サービス関連の付加価値を含み、実際の成約価格ではなく掲載価格を用いてASPを引き上げている場合もある。 |
この表全体に見られる差異は、主に何が算定対象に含まれるか、そして台数から価値への価格変換方法によって説明される。モデルが移転台数を基盤とし、チャネル構成に対して検証され、中古乗用車の取引価値に焦点を絞って保たれる場合、その推計値は年々再現可能なものとなる。これがMordor Intelligenceが採用している手法である。


レポートで回答される主要な質問
スペイン中古車市場の現在の規模は?
スペイン中古車市場規模は2026年に279億7,000万USDに達しました
スペインで最も売れている車体スタイルは何ですか?
SUVおよびMPVが首位を占め、2025年の販売の46.03%を占め、他のどのフォーマットよりも速く成長しています。
オンラインプラットフォームは従来のディーラーを凌駕していますか?
オンライン予約は2025年の販売量の24.75%を占め、15.46%のCAGRで拡大していますが、オフラインチャネルは現時点では依然として主流です。
スペインの中古市場で最も速く成長している燃料タイプは何ですか?
電気自動車は2031年にかけて最も速い16.21%のCAGRを記録していますが、充電インフラの制限により、ハイブリッドが現在より広い需要を獲得しています。
マドリードが最も速く成長している地域市場である理由は何ですか?
高い所得水準、密な法人フリート、およびデジタル購入の早期導入がマドリードを2031年にかけて13.05%のCAGRへと押し上げています。
最終更新日:



