
市場概要
| 調査期間 | 2017 - 2029 |
|---|---|
| 予測データ期間 | 2025 - 2029 |
| 歴史データ期間 | 2017 - 2023 |
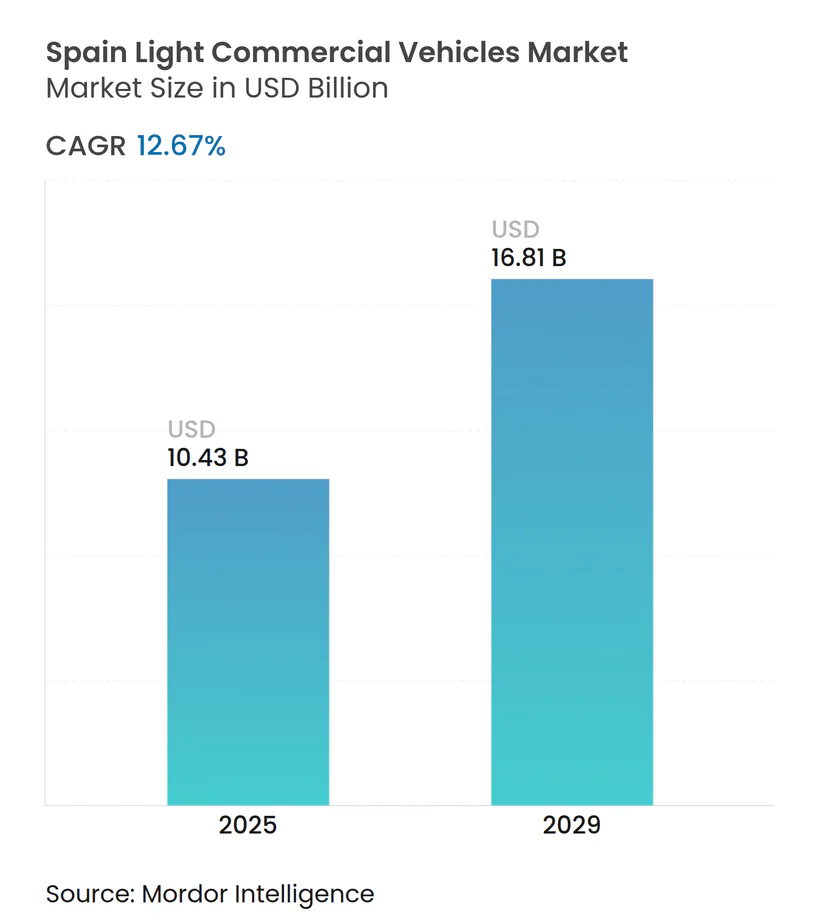
| 市場規模 (2025) | 10.43 十億米ドル |
| 市場規模 (2029) | 16.81 十億米ドル |
| 成長率 (2025 - 2029) | 12.67 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペイン軽商用車市場分析
スペイン軽商用車市場規模は2025年に104億3,000万USDと推定され、2025年から2029年の予測期間中にCAGR 12.67%で成長し、2029年までに168億1,000万USDに達する見込みです。
スペインの軽商用車(LCV)市場は、業界ダイナミクスの変化と技術革新の中で進化を続けています。従来のディーゼルパワートレインは依然として市場を支配しており、2022年には市場の75%超を占めていますが、代替パワートレインが普及するにつれてそのシェアは徐々に低下しています。市場ランドスケープは、主要メーカー間の統合が進む特徴を持ち、既存プレーヤーは戦略的パートナーシップと投資を通じて製品ポートフォリオの拡大に注力しています。この変革は、新たな製造施設の出現や、進化する車両技術に対応するための既存工場の改修において特に顕著です。
市場は車両タイプと用途に基づいた強固なセグメント化を示しており、パネルバンが商業運営における主要な選択肢として台頭しています。これらの車両は、機動性と積載能力が大きな優位性をもたらす都市物流およびラストマイル配送用途において特に価値が高いことが実証されています。eコマース活動の急増により、特に効率的な物流が不可欠な大都市圏において、多用途の軽商用車に対する需要がさらに加速しています。小型トラックおよびピックアップトラックは、建設、農業、公共事業セクターを中心に特定のニッチ市場に引き続き対応しています。
製造インフラへの多大な投資がスペインのLCV市場を再形成しています。注目すべき例として、Volkswagenがスペインにバッテリー施設を設立し電気自動車生産能力を拡大するために100億EURを投じるというコミットメントがあり、業界の電動化へのシフトを示しています。この投資は再生可能エネルギー供給業者とのパートナーシップを含み、メーカーが生産プロセスに持続可能な慣行を統合するという広範なトレンドを体現しています。このような施設の設立は新たな雇用機会を創出し、欧州における主要な自動車製造拠点としてのスペインの地位を強化しています。
技術革新と持続可能性への取り組みが市場発展においてますます中心的な役割を担っています。メーカーは、より安全で効率的な商用輸送車両に対する需要の高まりに応えるべく、先進運転支援システム(ADAS)と接続機能をLCVラインナップ全体に組み込んでいます。電動パワートレインの統合が勢いを増しており、電動バリアントは2023年に市場シェアの15%超を獲得すると予測されています。この移行はバッテリー技術の改善と充電インフラの段階的な拡充によって支えられていますが、普及率は商業用途や地域によって大きく異なります。
スペイン軽商用車市場のトレンドとインサイト
スペインにおける電気自動車需要の増加は政府補助金と施策によって牽引されている
- スペインの自動車産業はここ数年継続的に成長しており、特に2020年以降、電気自動車に対する需要が大幅に増加しています。補助金に関するさまざまな政府施策として、例えば2021年3月にスペイン政府はMoves IIサブシディプログラムの予算を1億EURから1億2,000万EURに拡大しました。同プログラムの下、軽商用車には3,630EURの補助金が支給され、重商用車の購入者は6,000EURの補助金を受ける資格があります。その結果、電動商用車はスペイン全土で2020年比2021年に年間51.06%の成長を記録しました。
- スペインの電気自動車産業も近年著しく成長しています。2020年、スペイン政府は2030年までに少なくとも500万台の電気自動車を普及させるという目標を発表しました。政府規制と補助金の影響が電気自動車の販売成長に貢献しています。こうした要因が消費者のEV選択を促進しています。その結果、同国では2021年比2022年に電気自動車の販売が17.90%増加しました。
- 政府および各企業は、スペインにおける電動モビリティを加速させるさまざまなプロジェクトを通じて取り組みを進めています。2023年3月、政府はスペインを含む欧州でMoves 3プランを導入しました。政府は電気自動車に対して4,500EUR(廃車なし)および7,000EUR(廃車あり)の補助金を提供し、同プランは2023年12月31日まで提供されました。こうした施策は2024年から2030年にかけてスペインにおける電気自動車需要を加速させると期待されています。


レポートに掲載されているその他の主要業界トレンド
- スペインの人口成長トレンドは、持続的な発展のためのインフラおよびヘルスケア計画を積極的に推進する必要がある有望な将来軌道を示している
- スペインの一人当たりGDPは変動を経験したが、2030年までに37,651.90USDに回復すると予測されている
- スペインのCVPは2024年に増加すると予測されており、政府のインセンティブや持続可能性トレンドによって牽引される可能性がある自動車市場と消費者信頼感の緩やかな回復を示している
- 世界経済の変動に連動するスペインのインフレは、経済的信頼感のために安定すると予測されている
- スペインの自動車ローン金利は欧州中央銀行の広範な金融政策を反映して着実に低下しており、同国における経済的安定と成長に向けたトレンドを示している
- スペインのEV充電ネットワークは政府の取り組みとグリーンモビリティ推進に後押しされ12,200ステーションに急増している
- バッテリー価格の低下とスペインにおける国内生産の増加により、EVに対する需要が高まっている
- スペインにおける電動化の進展が新たな電気自動車モデルの投入と電動バス生産に向けたパートナーシップを促進している
- スペインの戦略的立地と海上輸送力は欧州物流における同国の役割を確固たるものにしている。2023年にLPIスコア3.9を達成したスペインは、適時性の重視と継続的なインフラ投資を通じて、物流の卓越性と業界の将来的な持続可能性へのコミットメントを示している
- 高燃料価格を受け、スペイン政府は2022年に補助金として小売価格に対しリットル当たり0.2USDの割引を適用した
- 2022年、Mercedes-Benzがスペインの軽商用車市場をリードし、Fiatが注目すべき参入を果たした。将来的には環境に優しい車両が優位に立ち、新興ブランドが既存リーダーに挑戦する可能性がある
セグメント分析:車両タイプ
スペインLCV市場における軽商用ピックアップトラックセグメント
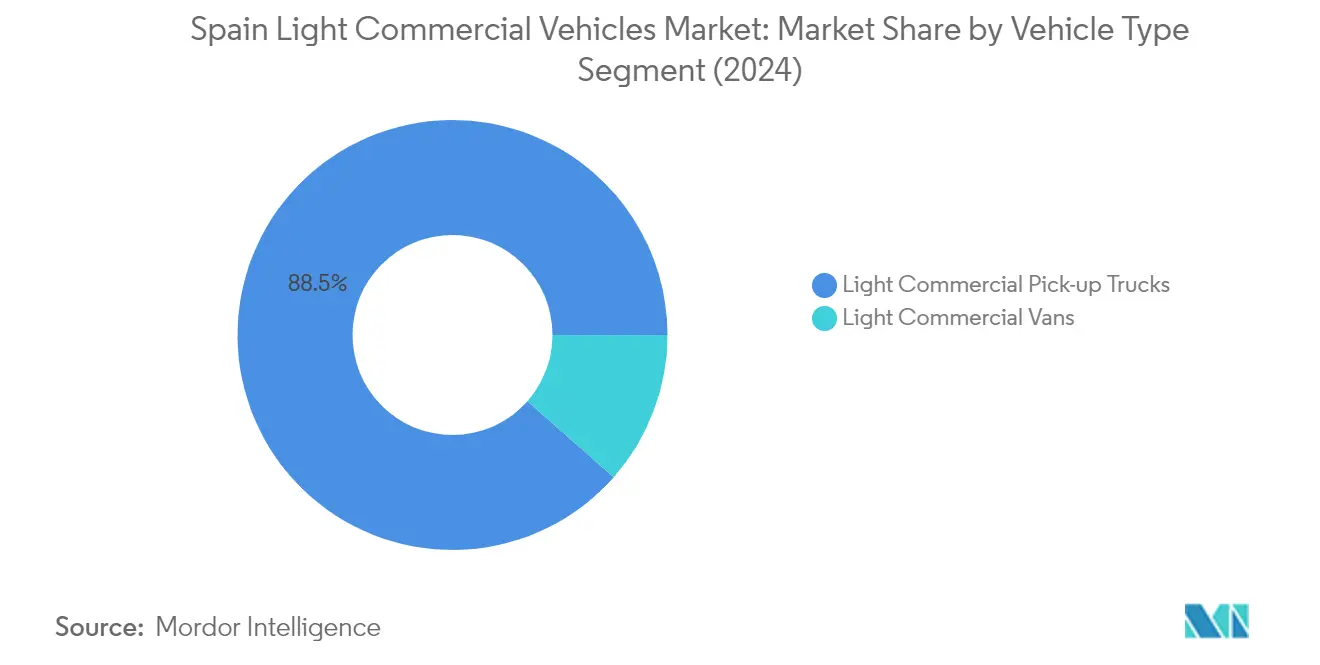
軽商用ピックアップトラックはスペインの軽商用車市場を支配しており、2024年に約89%の市場シェアを占めています。このセグメントの強固な地位は、さまざまな商業用途においてこれらの車両が提供する多用途性と実用性に起因しています。セグメントの人気は、建設、農業、物流セクターに理想的な堅牢な性能能力によって牽引されています。これらの車両は、運用効率を維持しながら重い積載物を扱う能力において特に高く評価されています。また、メーカーが先進的な安全機能と燃費効率の改善を導入するなど、セグメントでは著しい技術革新も見られます。さらに、eコマースセクターの成長とラストマイル配送の需要がスペインの商用車市場におけるピックアップトラックの需要をさらに強化しています。

スペインLCV市場における軽商用バンセグメント
軽商用バンセグメントはスペインのLCV市場において最も急速な成長を遂げており、2024年から2029年にかけて約12%の成長率が予測されています。この著しい成長は主にeコマースセクターの拡大と都市配送バンソリューションに対する需要の増加によって牽引されています。セグメントでは電動化の面で著しいイノベーションが見られ、メーカーが都市部のラストマイル配送向けに特別設計された新たな電動バンモデルを投入しています。この成長は、スペインの主要都市における低排出ゾーンの導入によってさらに支えられており、企業がより環境に優しい配送車両を採用することを促しています。さらに、都市環境における積載能力と機動性の向上に焦点を当てたバン設計の改善が、混雑した都市中心部で事業を展開する企業にとってこれらの車両をますます魅力的なものにしています。
セグメント分析:推進タイプ
スペイン軽商用車市場におけるICEセグメント
内燃機関(ICE)セグメントはスペインの軽商用車市場を引き続き支配しており、2024年に約91%の市場シェアを占めています。この支配は主にディーゼル車の広範な普及によって牽引されており、優れた燃費効率と確立されたインフラにより商業運営において引き続き好まれる選択肢となっています。セグメントの強みは、代替パワートレインと比較した低い取得コストによってさらに強化されており、ICE車両は中小企業にとって特に魅力的です。ディーゼルエンジンがICEカテゴリーをリードし、ガソリンバリアントがそれに続き、CNGおよびLPG車両は市場において小規模ながら安定した存在感を維持しています。セグメントの回復力は、広範なサービスネットワーク、実証済みの信頼性、および都市・農村環境を問わず多様な商業用途に対応する能力によって支えられています。
スペイン軽商用車市場における燃料電池電気自動車セグメント
燃料電池電気自動車(FCEV)セグメントはスペインのLCV市場において最も急速に成長する推進タイプとして台頭しており、2024年から2029年にかけて約61%の成長率が予測されています。この著しい成長軌道は、水素インフラへの投資増加、ゼロエミッション商用車に対する政府支援、および長距離輸送におけるFCEVの優位性に対する認識の高まりによって牽引されています。セグメントは燃料電池効率を改善し生産コストを削減する技術革新の恩恵を受けています。主要自動車メーカーは、重量物輸送用途における技術の可能性を認識し、特に商用車セグメントにおけるFCEV製品を拡充しています。この成長は、スペインが水素回廊の開発と主要輸送ルート全体にわたる燃料補給インフラの整備にコミットしていることによってさらに支えられています。
推進タイプにおける残余セグメント
バッテリー電気自動車(BEV)、ハイブリッド電気自動車(HEV)、プラグインハイブリッド電気自動車(PHEV)を含む残余の推進セグメントは、スペインのLCV市場の持続可能なモビリティへの移行を形成する上でますます重要な役割を果たしています。BEVはゼロエミッションゾーンと低い運用コストの恩恵を受け、都市配送用途での普及が進んでいます。HEVは従来型と完全電動パワートレインの間の実用的な橋渡しを提供し、航続距離への不安なしに燃費効率を改善します。PHEVは電動と従来型パワートレインの両方の利点を組み合わせており、業務において柔軟性を必要とする企業に適しています。これらの代替推進技術は、商用車の排出量削減を目的とした充電インフラの拡充と政府のインセンティブによって支えられています。
競合ランドスケープ
市場集中度
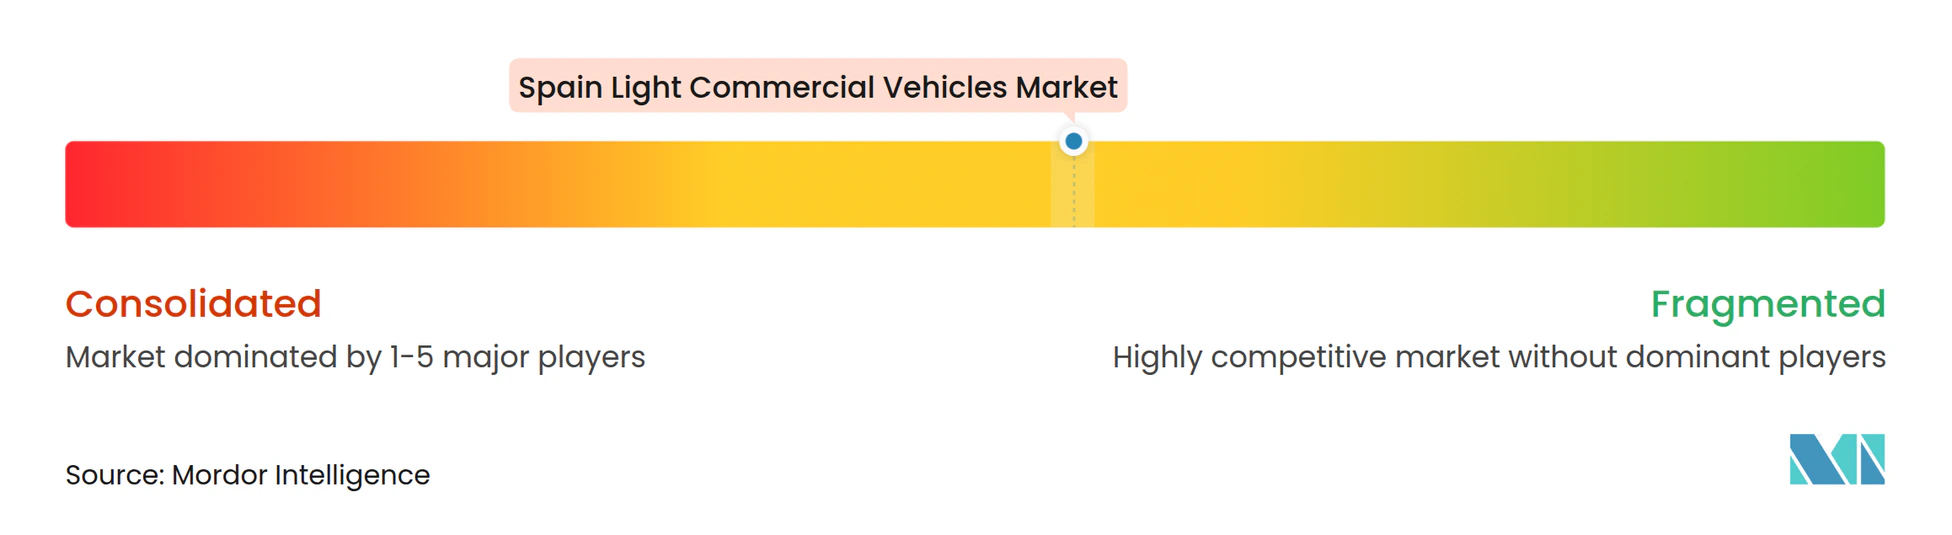
スペイン軽商用車市場のトップ企業
スペインの軽商用車市場は、主要プレーヤー間の激しい競争と継続的なイノベーションを特徴としています。各企業は市場シェアを獲得し進化する顧客需要に応えるため、製造施設と電気自動車技術に多大な投資を行っています。特にバッテリー開発と充電インフラにおける戦略的パートナーシップは、メーカーが電動化への移行に備えるにつれてますます一般的になっています。製品イノベーションは、より燃費効率の高い車両、強化された安全機能、および改善された接続ソリューションの開発に焦点を当てています。各企業はまた、市場プレゼンスを強化するために販売ネットワークとアフターセールスサービス能力の拡充にも取り組んでいます。業界は持続可能なモビリティソリューションへの著しいシフトを経験しており、メーカーは製品ポートフォリオ全体にハイブリッドおよび電動バリアントを導入しています。さらに、各企業は運用効率を改善しカスタマイズ需要に応えるためにデジタル化とスマート製造プロセスへの投資を進めています。
強力なグローバルプレーヤーによる統合市場
スペインの軽商用車市場は高度に統合されており、広範な生産・流通ネットワークを持つ確立されたグローバル自動車メーカーが支配しています。これらの主要プレーヤーは、国際的な経験、技術力、および規模の経済を活用して競争上の地位を維持しています。市場構造は、研究開発、製造施設、およびマーケティング活動に多大な投資ができる大規模コングロマリットに有利に働いています。地域の専門企業は主にニッチセグメントで事業を展開するか、主要メーカーのサプライヤーとして機能し、業界のバリューチェーンに貢献しています。
市場では市場ポジションの強化と技術力の獲得を目的とした複数の戦略的合併・買収が見られました。これらの統合活動は主に電気自動車能力の拡大とデジタルソリューションの強化に焦点を当てています。各企業はまた、開発コストを共有し新技術採用に伴うリスクを軽減するためにジョイントベンチャーと戦略的アライアンスを形成しています。競合ランドスケープは、新規参入者にとって重要な参入障壁として機能する強力なディーラーネットワークと確立されたアフターセールスサービスインフラの存在によってさらに形成されています。
イノベーションと持続可能性が将来の成功を牽引する
既存プレーヤーが市場シェアを維持・拡大するためには、技術革新と持続可能なモビリティソリューションへの注力が不可欠です。各企業は先進的な電動パワートレイン、自律走行能力、および接続車両技術の開発に投資する必要があります。特に電気自動車部品セクターにおけるサプライヤーとの強固な関係構築は、サプライチェーンの回復力を確保するために不可欠です。さらに、メーカーは製品品質を維持しカスタマイズ需要に応えながらコスト効率を達成するために生産プロセスを最適化する必要があります。
市場でのシェア獲得を目指す競合企業は、未開拓のセグメントや地域の特定と開拓に注力する必要があります。これには、特定の商業用途向けに特化した商用輸送車両の開発や、電気自動車セグメントにおける新興市場機会の開拓が含まれます。成功は、強固な流通ネットワークの構築、競争力のある資金調達ソリューションの提供、および優れたアフターセールスサービスの提供にかかっています。特に排出基準と都市アクセス規制に関する規制環境は、市場ダイナミクスを形成し製品開発戦略に影響を与え続けるでしょう。各企業はまた、購買決定における総保有コストの重要性の高まりを考慮し、それに応じてバリュープロポジションを適応させる必要があります。
スペイン軽商用車産業リーダー
-
Fiat Chrysler Automobiles N.V
-
Ford Motor Company
-
Groupe Renault
-
Peugeot S.A.
-
Volkswagen AG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2023年6月:FORD NEXTが新たなパイロットプログラムを開始し、米国の特定市場においてUberプラットフォームを利用するドライバー向けに、よりカスタマイズされた期間での車両リースを可能にする柔軟な電動ソリューションを提供します。
- 2023年6月:Mercedes-BenzはDRIVE PILOTシステムの提供をカリフォルニア州に拡大し、重要なマイルストーンを達成しました。さらに、同州の公道高速道路での使用を目的とした、量産車として初となるSAEレベル3システムを導入しています。
- 2023年5月:Mercedes Benz Vansは、都市内配送およびサービスに特化して設計された新たな電動小型バン「eCitan」を発売する予定です。eCitanはコンパクト版(4,498mm)と大型版(5,922mm)の2つのサイズバリアントで提供されます。
スペイン軽商用車市場レポートの調査範囲
商用車は車両タイプ別セグメントとして対象とされています。ハイブリッド・電気自動車、ICEは推進タイプ別セグメントとして対象とされています。 車両タイプ
| 商用車 | 軽商用ピックアップトラック |
| 軽商用バン |
推進タイプ
| ハイブリッド・電気自動車 | 燃料カテゴリー別 | BEV |
| FCEV | ||
| HEV | ||
| PHEV | ||
| ICE | 燃料カテゴリー別 | CNG |
| ディーゼル | ||
| ガソリン | ||
| LPG |
| 車両タイプ | 商用車 | 軽商用ピックアップトラック | |
| 軽商用バン | |||
| 推進タイプ | ハイブリッド・電気自動車 | 燃料カテゴリー別 | BEV |
| FCEV | |||
| HEV | |||
| PHEV | |||
| ICE | 燃料カテゴリー別 | CNG | |
| ディーゼル | |||
| ガソリン | |||
| LPG | |||
市場の定義
- 車両タイプ - 本カテゴリーは軽商用車を対象としています。
- 車両ボディタイプ - 軽商用ピックアップトラックおよび軽商用バンを含みます。
- 燃料カテゴリー - 本カテゴリーには、ガソリン、ディーゼル、LPG(液化石油ガス)、CNG(圧縮天然ガス)、HEV(ハイブリッド電気自動車)、PHEV(プラグインハイブリッド電気自動車)、BEV(バッテリー電気自動車)、FCEV(燃料電池電気自動車)など、さまざまな燃料タイプが含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| 電気自動車(EV) | 推進に1つ以上の電動モーターを使用する車両。乗用車、バス、トラックを含みます。この用語には、完全電気自動車またはバッテリー電気自動車およびプラグインハイブリッド電気自動車が含まれます。 |
| BEV | BEVは推進のためにバッテリーとモーターに完全に依存しています。車両内のバッテリーはコンセントまたは公共充電ステーションに接続して充電する必要があります。BEVはICEを持たないため、無公害です。従来の燃料エンジンと比較して運用コストが低く、エンジン騒音が少ないという特徴があります。ただし、同等のガソリンモデルと比較して航続距離が短く、価格が高いという課題があります。 |
| PEV | プラグイン電気自動車は外部から充電できる電気自動車であり、一般的に完全電気自動車およびプラグインハイブリッドを含みます。 |
| プラグインハイブリッドEV | ICEまたは電動モーターのいずれかで駆動できる車両。通常のハイブリッドEVとは異なり、外部から充電することができます。 |
| 内燃機関 | 燃焼室と呼ばれる密閉空間で燃料の燃焼が行われるエンジン。通常、ガソリン/ペトロールまたはディーゼルで動作します。 |
| ハイブリッドEV | バッテリーに蓄えられたエネルギーを使用する1つ以上の電動モーターと組み合わせたICEによって駆動される車両。これらは車両が減速または停止する際に、ICEからの電力と回生ブレーキによって継続的に充電されます。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| 商用車 | 商用車は人または物品の輸送を目的として設計された動力付き道路車両です。本カテゴリーには軽商用車(LCV)および中・大型車両(M&HCV)が含まれます。 |
| 乗用車 | 乗用車は少なくとも4輪を持つ電動モーターまたはエンジン駆動の車両です。これらの車両は旅客輸送に使用され、運転席に加えて8席以下の座席を備えています。 |
| 軽商用車 | 6,000ポンド未満(クラス1)および6,001〜10,000ポンドの範囲(クラス2)の商用車が本カテゴリーに含まれます。 |
| M&HDT | 10,001〜14,000ポンドの範囲(クラス3)、14,001〜16,000ポンド(クラス4)、16,001〜19,500ポンド(クラス5)、19,501〜26,000ポンド(クラス6)、26,001〜33,000ポンド(クラス7)および33,001ポンド超(クラス8)の商用車が本カテゴリーに含まれます。 |
| バス | 通常、長距離にわたって乗客を運ぶために設計された大型車両を指す輸送手段。路線バス、スクールバス、シャトルバス、トロリーバスが含まれます。 |
| ディーゼル | ディーゼルを主燃料として使用する車両が含まれます。ディーゼルエンジン車両は、ほとんどのガソリン車が使用する火花点火システムではなく、圧縮点火噴射システムを採用しています。このような車両では、燃料が燃焼室に噴射され、ガスが大きく圧縮された際に達する高温によって点火されます。 |
| ガソリン | ガソリン/ペトロールを主燃料として使用する車両が含まれます。ガソリン車は通常、火花点火式内燃機関を使用します。このような車両では、燃料が吸気マニホールドまたは燃焼室に噴射され、空気と混合され、スパークプラグの火花によって空気/燃料混合気が点火されます。 |
| LPG | LPGを主燃料として使用する車両が含まれます。専用LPG車両および二燃料LPG車両の両方が本調査の対象範囲に含まれます。 |
| CNG | CNGを主燃料として使用する車両が含まれます。これらは火花点火式内燃機関を持つガソリン動力車両と同様に動作する車両です。 |
| HEV | 推進の主要エネルギー源としてバッテリーと内燃機関(ICE)を使用するすべての電気自動車が本カテゴリーに含まれます。HEVは一般的にディーゼル電気パワートレインを使用し、ハイブリッドディーゼル電気自動車とも呼ばれます。HEVは車両が減速または停止する際に車両の運動量(運動エネルギー)をバッテリーを充電する電気に変換します。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| PHEV | PHEVはバッテリーとICEの両方によって駆動されます。バッテリーはICEを使用した回生ブレーキまたは外部充電源への接続のいずれかによって充電することができます。PHEVはBEVよりも航続距離が長いですが、比較的環境への負荷が高くなります。 |
| ハッチバック | 後端にハッチ式ドアが設けられたコンパクトサイズの乗用車。 |
| セダン | 通常2ドアまたは4ドアの乗用車で、後端に荷物用の独立したスペースが設けられています。 |
| SUV | SUVとして広く知られるこれらの車両は四輪駆動を備え、通常最低地上高が高くなっています。これらの車両はオフロード車としても使用できます。 |
| MPV | 多目的車両(ミニバンとも呼ばれる)は、より多くの乗客を運ぶために設計されています。5〜7人を乗せることができ、荷物スペースも備えています。通常、平均的なファミリーセダンよりも背が高く、より広いヘッドルームとアクセスのしやすさを提供し、通常は前輪駆動です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は、収益および台数ベースで提供されています。市場収益は販売台数にそれぞれの平均販売価格(ASP)を乗じることで算出されます。ASPの推定にあたっては、平均インフレ率、市場需要の変化、製造コスト、技術革新、消費者嗜好の変化などの要因が考慮されています。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は市場の全体像を把握するために、さまざまな階層と職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム。




