
Mordor Intelligenceによる韓国化粧品市場分析
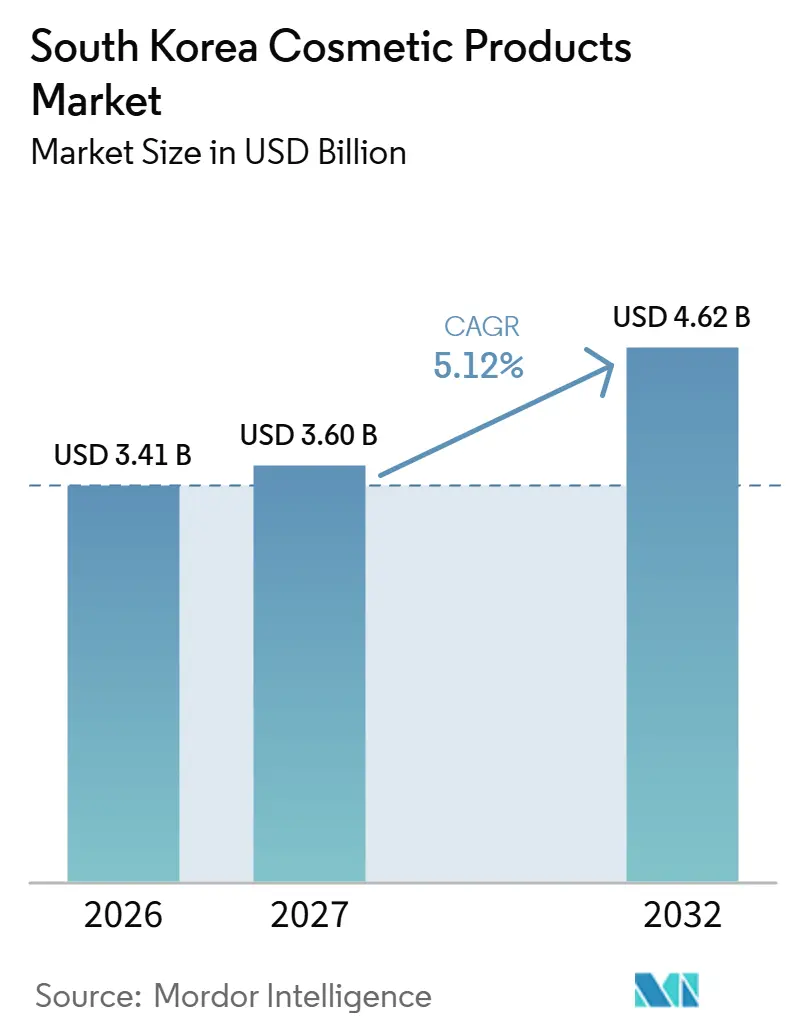
韓国化粧品市場規模は2026年に34億1,000万(3.41 ビリオン)米ドルと評価され、2027年の36億(3.6 ビリオン)米ドルから2032年には46億2,000万(4.62 ビリオン)米ドルに達すると推定されており、予測期間(2027年〜2032年)においてCAGR 5.12%で成長する見込みです。
韓国のメイクアップ市場における機会は、パーソナライズされた製品と、試用・購入へのアクセスのしやすさを結びつけています。ブランドは、シェードマッチングサービスと小容量リップフォーマットを、確立された製造・小売ルートと組み合わせることで、その関心を売上へと転換することができます。しかし、真正性リスクや原産地別の輸入関税がこの転換を妨げる可能性があり、製品提供が信頼性と実行可能な経済性の両方を支える必要があります。これにより、カスタマイズを小売レベルで実用化できるブランドが有利となる一方、アクセスや製品への信頼が損なわれた場合には、幅広いシェードレンジが商業的に不完全なものとなる可能性があります。
レポートの主要ポイント
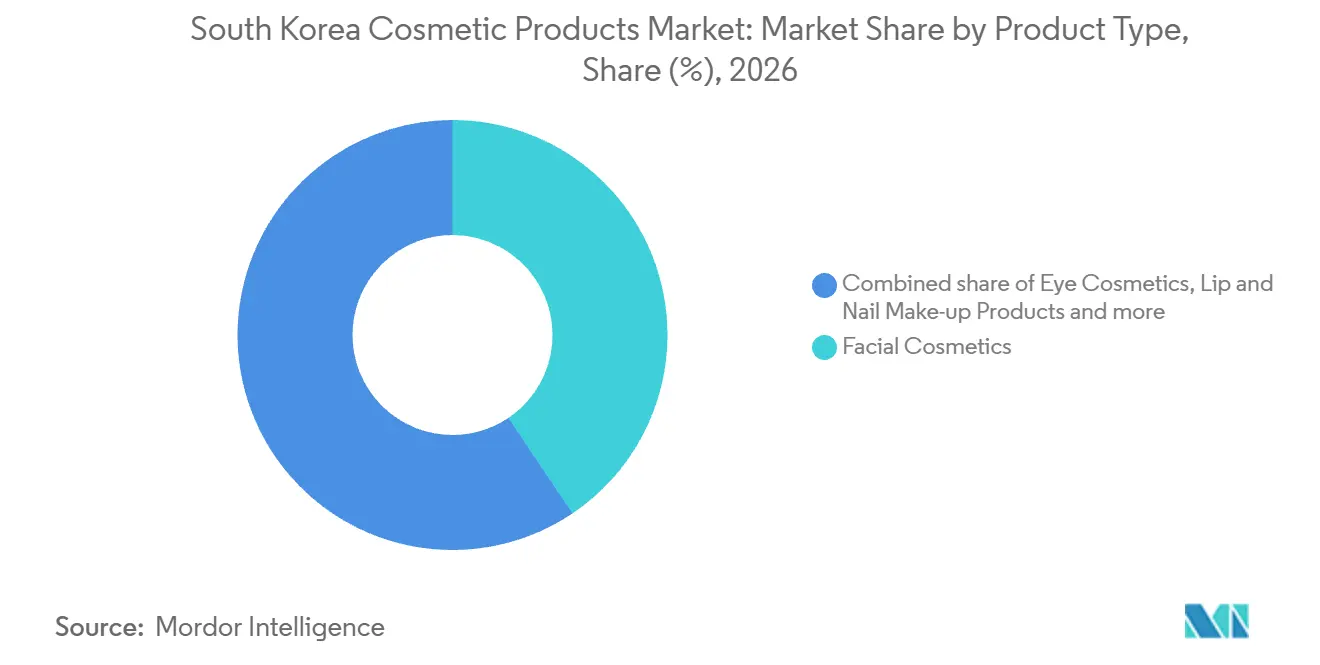
- 製品タイプ別では、フェイシャルコスメティクスが2026年の韓国化粧品市場シェアの40.58%を占め、リップ・ネイルメイクアップ製品は2027年〜2032年の予測期間においてCAGR 6.55%で最も速い成長セグメントとなる見込みです。
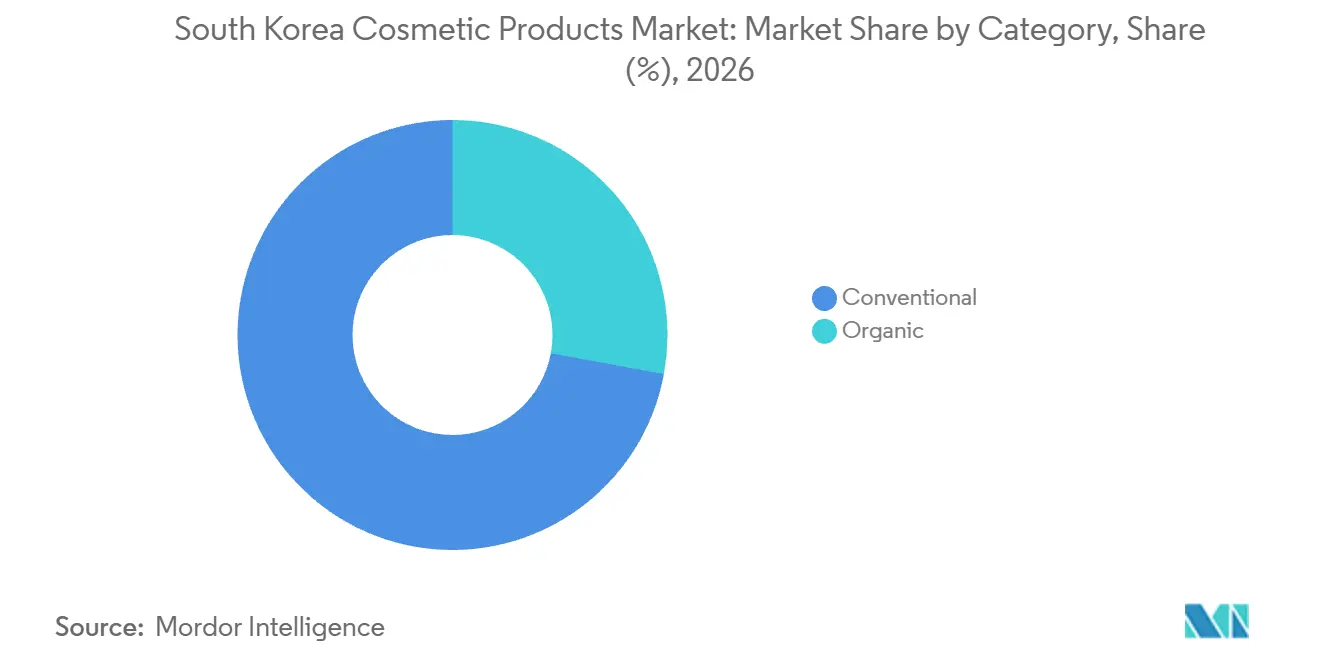
- カテゴリー別では、コンベンショナル製品が2026年の韓国化粧品市場規模の72.09%のシェアをリードし、オーガニック製品は2027年〜2032年においてCAGR 7.45%で最も速く成長すると予測されています。
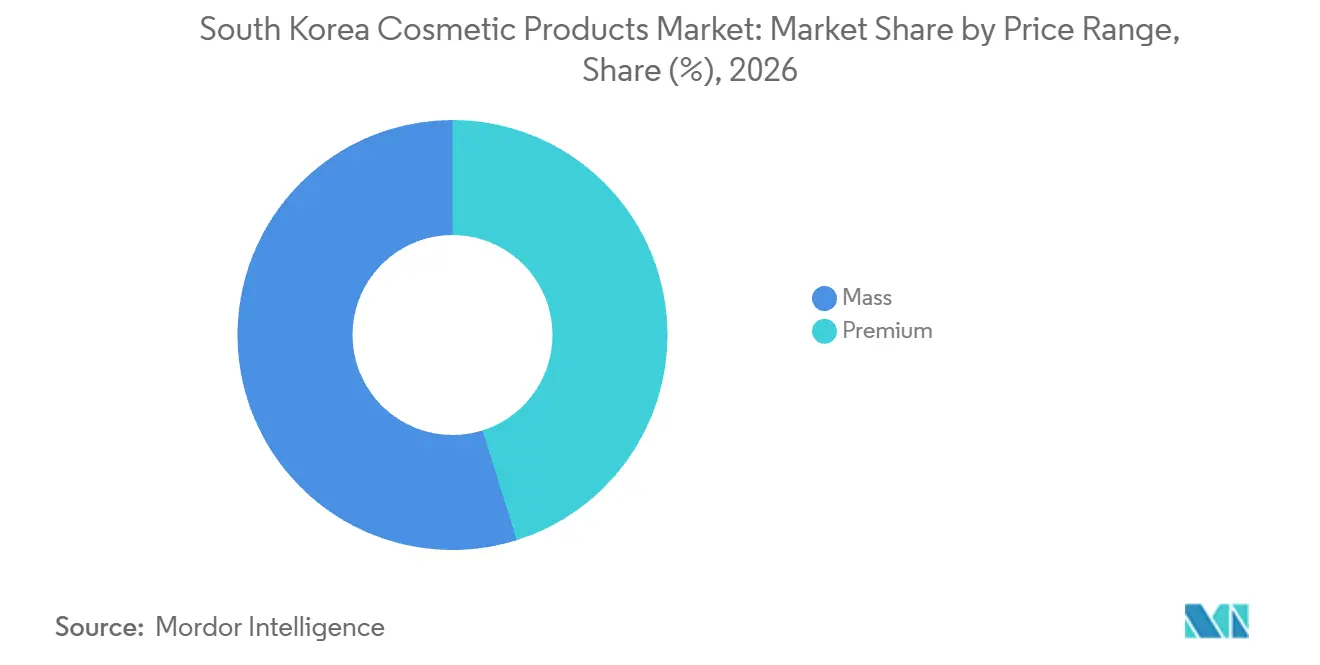
- 価格帯別では、マス製品が2026年に市場の54.84%を占め、プレミアム製品は2027年〜2032年においてCAGR 5.8%で最も速く成長するセグメントとなる見込みです。
- 流通チャネル別では、ヘルス&ビューティーストアが2026年の販売の53.99%をリードし、オンライン小売店は2027年〜2032年においてCAGR 6.7%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 多様な消費者に向けたインクルーシブな製品ラインアップ | +1.6% | アモーレ聖水(ソウル) | 短期(2年以内) |
| ナチュラル・クリーンフォーミュレーションへの需要増加 | +1.3% | 全国 | 長期(4年以上) |
| プロモーションとサンプリングによるブランド認知度の向上 | +1.4% | 全国 | 短期(2年以内) |
| ソーシャルメディアおよびオンラインインフルエンサーの影響 | +1.5% | 全国 | 短期(2年以内) |
| 現代の美容トレンドへの意識の高り | +0.8% | 全国 | 中期(2〜4年) |
| Eコマースおよびデジタル販売プラットフォームの成長 | +0.7% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
多様な消費者向けのインクルーシブな製品品揃え
シェードの幅広さは、買い物客が通常の店舗訪問中にマッチングサービスを利用できる場合に、より強力な商業的提案を生み出します。HERAは2025年5月20日、ソウルのアモーレ聖水において、130シェードのブラック クッション カスタムマッチサービスを導入しました。[1] 2025年9月、アモーレ聖水はウォークイン形式のHERA センシュアル リップ カスタムマッチゾーンを追加し、顧客が約300シェードを試してその場で製造をリクエストできるようにしました。この変更は、予約制リップサービスへのアクセスの難しさに対処し、セルフセレクションとオーダーメイド製品を結びつけるものです。ウォークインアクセスにより、予定外の来店時でもオーダーメイドリップサービスが利用しやすくなる可能性があります。
天然・クリーン処方への嗜好の高まり
ナュラルまたはクリーンフォーミュレーションを優先するリップスティック購入者にとって、カラーだけでは購入の決め手にはなりません。そのような購入者に対応するサプライヤーは、リップスティックの使用価値を生む色合い、仕上がり、塗り心地を維持しながら、指定された成分の要件を満たす必要があります。成分主導の代替品は、他の点では類似したカラー効果を持つ製品の中で選択する理由を生み出すことができます。リップスティックのフォーミュレーターにとって、これは受け入れ可能な成分セットが製品開発の出発点となる制約であることを意味します。これにより、リップスティックブランドはカラーラインアップを増やすことなく、対応できる購入者の幅を広げることができます。
プロモーションとサンプリングによるブランド認知度の向上
ビューティーテスターは、製品への露出と購入前に試す機会を結びつけます。セブン-イレブンは、2025年6月17〜30日に韓国国内50店舗以上で行われた3つのビューティーテスター製品の平均販売数が、6月3〜16日の水準の約4倍に達したと報告しました。サプライヤーにとって、この増加はテスター設置が店舗内プロモーションの他の手段と並んで商業的な役割を持つことを示しています。セブン-イレブンはまた、テスターを設置した店舗のビューティーカテゴリー全体の売上が2025年6月の導入後に約20%増加したと報告しました。カテゴリー全体のこの結果は、小売業者の商業的関心がテスト用に選ばれた個々の商品を超えて広がることを示しています。
ソーシャルメディアとオンラインインフルエンサーの影響
ソウルを拠点とするTWO SLASH FOUR Co., Ltd.はリサベを自社の代表的存在として位置づけ、そのブランドを彼女の創造性に基づいて構築されたと説明しています。同メイクアップブランドは2025年のブランド全体の売上が2024年比2.4倍以上に達したと報告しました。News Epochは、この成長の主な要因をオリーブヤングのオンラインモールおよび440店舗のオフラインストアへの参入を含む流通チャネルの拡大に帰しています。2025年10月20〜22日のアヌアの韓国クッションプロモーションでは、ユニハウがクリエイターのアラビューティーのシャッターアカウントとコンテンツ設定を運用しました。2025年10月20〜26日に表示されたアラビューティーのタグ付きコンテンツは、プローション売上の相当なシェアを占めるアフィリエイト販売を生み出しました。製品タグにより、クリエイター主導のプロモーションは小売業者のプラットフォーム内で直接的な販売経路を持つことができます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 偽造品・模倣品の増加 | -0.9% | 全国 | 短期(2年以内) |
| 国際的化粧品ブランドへの輸入関税の高さ | -0.6% | 全国 | 中期(2〜4年) |
| 厳格な安全性・規制コンプライアンス要件 | -0.4% | 全国 | 中期(2〜4年) |
| 合成化粧品成分によるアレルギー反応 | -0.3% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
偽造品・模倣品の増加
偽造リップスティックは、購入者が認知されたブランド製品を受け取ることを期待する場面において、安全性と信頼の問題を引き起こします。韓国消費者院のテストでは、忠南警察が押収した偽造リップスティック5本のうち1本が鉛の安全基準を超過していたことが判明しました。この安全性の問題は、ブランドアイデンティティの不正使用にとどまらず、真正性の問題に直接的な製品上の影響与えます。商品の流通経路を確認できない購入者は、たとえブランドが見慣れたものであっても、選択時に余分な摩擦に直面します。本物のリップスティック販売業者は、文書化された鉛リスクに対してブランドの見慣れた外観だけでは何ら保証を与えないため、製品比較に加えてその不確実性を克服しなければなりません。
国際的化粧品ブランドへの輸入関税の高さ
輸入関税は、優遇関税の対象となる商品を販売するメイクアップ販売業者に対して、原産地固有のコスト上の障壁を生み出します。2026年、韓国はRCEP貿易協定の優遇措置の対象となる中国原産リップスティックに4.3%の輸入関税を適用しました。[2] 輸入業者はその費用を入国時に負担し、国内小売流通前に製品固有のコストが加算されます。RCEPのスケジールは、このリップスティック品目の関税を6.5%の基本税率から5年目の税率へと段階的に引き下げます。したがって、優遇アクセスにより予定関税は低くなりますが、2026年時点では関税が完全に撤廃されるわけではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
クッションフランチャイズが需要を支え、リップフォーマットが拡大フェイシャルコスメティクスは2026年の韓国化粧品市場規模の40.58%のシェアを占めました。この最大セグメントの中で、HERAはカンターワールドパネルを引用しながら、2018年1月2日から2025年12月31日までの購買金額ベースで韓国においてクッションブランドNo.1の地位を占めていると報告しています。この持続的な購買金額の地位は、クッションフランチャイズが数年にわたってブランドのフェイシャルメイクアップ提案を支える能力を示しています。新規クッションサプライヤーにとって、ベンチマークは8年間のランキング実績を持つフランチャイズであり、フォーミュラ仕様を超えたハードルが存在します。
リップ・ネイルメイクアップ製品は2027年〜2032年においてCAGR 6.55%で最も速成長するセグメントとなる見込みです。2026年6月、BBIAは消費者がミニギフトとして最初に登場したラッキーシャインティントのフルサイズ版を要望したと発表しました。この例は、消費者がそのシェードを異なる製品サイズへの要望に結びつけたことで、小容量リップフォーマットが当初の用途を超えた役割を持つことを示しています。その結果生まれた開発上の決断は、購入者がすでに体験した指定色に関するものであり、要望されたフルサイズ展開に含まれるべき内容を絞り込むものです。


注記: 全セグメントの個別シェアはレポート購入後に閲覧可能
カテゴリー別:
コンベンショナルの規模とオーガニック認証経路コンベンショナル製品は2026年の韓国化粧品市場シェアの72.09%を占めました。マス価格帯で日常的なコンベンショナルファンデーションを購入しようとする消費者にとって、確立されたシェードとカバー力のマッチングは、その製品を継続して選ぶ具体的な理由となります。その購者に対応するサプライヤーは、選択した価格帯の中で複合効果を維持する必要があり、仕上がりと塗り心地が購買継続の決定において明確な役割を担います。同じカテゴリーと価格を維持したままでも、そのマッチングを損なうフォーミュラ変更は、継続購買を失う可能性があります。
オーガニック製品は2027年〜2032年においてCAGR 7.45%で最も速く成長するセグメントとなる見込みです。韓国化学融合試験研究院のCOSMOSオーガニック認証は、国内外の化粧品法に基づく適合性審査を経た上で、ファンデーションとリップスティックをカバーしています。定義された認証取得経路は、サプライヤーのフォーミュレーション選択と対象製品範囲を結びつけることで、認証取得可能なオーガニックメイクアップ提案の枠組み構築に役立ちます。適合性審査が国内外の化粧品法に基づくため、対象販売地域がオーガニックメイクアップサプライヤーが示すべき内容を形成します。

注記: 個別セグメントの全シェアはレポート購入後にご確認いただけます
価格帯別:
低価格トライアルとプレミアムブランドリーチが競争を形成マス製品は2026年の市場販売の54.84%を占める最大セグメントでした。2026年5月21日、買い物客はソウルのダイソー明洞店でリップ製品を選びました。同小売業者のビューティーラインアップは、最大5,000ウォン(3.36米ドル)までの6つの固定価格帯を採用しています。ダイソーのメイクアップ、スキンケア、サンケア製品を含むビューティー全体の売上は、2025年同期比で2026年1〜4月に約30%増加しました。すべてのビューティー商品が6つの固定価格帯のいずれかで販売されていることで、メイクアップ製品はその価格体系の中で訴求力によって売り場を勝ち取る必要があります。
プレミアム製品は2027年〜2032年においてCAGR 5.8%で最も速く成長するセグメントとなる見込みです。2026年第1四半期、アモーレパシフィックのラグジュアリーメイクアップブランドであるHERAは、韓のマルチブランドショップとオンラインチャネルを通じて前年比二桁の売上成長を記録しました。アモーレパシフィックはクッションとリップカテゴリーをその実績の基盤として挙げています。プレミアムサプライヤーにとって、この例はカテゴリー固有の製品の強みがマルチブランドショップとオンラインチャネルの両方で商業的に重要であることを示しています。
注記: 全セグメントの個別シェアはレポート購入後に閲覧可能
流通チャネル別:
専門店ネットワークとデジタル経路がアクセスを形成ヘルス&ビューティーストアは2026年の市場販売の53.99%を占める最大セグメントでした。2026年2月、CJグループ子会社のCJ Olive Youngは全国約1,360店舗のビューティー&ヘルスストアを運営していました。この店舗網は、チェーンに参入するブランドに対して潜在的に広範な物理的顧客到達経路を提供し、確立された小売業者へのアクセスの商業的重要性を集中させています。メイクアップサプライヤーにとって、同チェーンへのアクセスは単一の小売関係が全国的な物理的リチにおいて重要な意味を持つ可能性があります。
オンライン小売店は2027年〜2032年においてCAGR 6.7%で最も速く成長するセグメントとなる見込みです。ダルバグローバルは、韓国クーパンでのメイクアップ売上が2025年1〜9月において2024年同期比43%増加したと報告しました。オンライン小売業者は、各地域に専用のブランド直営店を必要とすることなく、メイクアップブランドに購入者への追加経路を提供することができます。この経路を利用するブランドは、より広いアクセスをメイクアップの売上に転換するために、プラットフォームの製品プレゼンテーションに依存することになります。
規制の枠組みと見通し
責任あるメイクアップ流通業者の観点から、韓国の化粧品国内規制とソウルにおけるその執行を通じて、選定された法域を比較しています。製造業者は規定の製造管理基準を遵守しなければならず、責任ある流通業者は韓国化粧品法に基づいて規定された品質および販売後の安全義務を負います。[3] これらの異なる義務は規制上の役割を商業的に重要なものとし、成立した安全性評価スケジュールは対象流通業者に将来の準備要件を課しています。
規制テーブル
| 判断要因 | 韓国 | ソウル |
|---|---|---|
| 主管当局 | 食品医薬品安全処 | ソウル特別市安全調査ユニット |
| 主要な法令・指針 | 化粧品法上の製造業者および流通業者の義務;成立した安全性評価段階的導入 | 国家的枠組みに基づく化粧品法の調査 |
| 商業的影響 | 製造管理、流通業者の品質・試験・報告・販売後の安全責任 | 無登録事業者、安全性に問題のある製品、誤解を招く表示の地方調査 |
| 現行政策の魅力度 | 中程度 | 中程度 |
| 政策魅力度の今後の方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
韓国の「中程度」評価は、継続的な品質および販売後の責任を伴う明確な運営枠組みを反映しています。ソウルの「中程度」評価は、その国家的枠組みの下における登録、安全性、および広告違反の地方調査を反映していま。機能性化粧品に関する最初の規定段階は2028年1月1日に開始され、その後の段階は事業規模、登録時期、および製品タイプに応じて2030年および2031年に設定されています。したがって、類似のメイクアップを販売する流通業者は、同一の国家的規制のもとで異なる日付に安全性評価義務を負うことになり、それぞれ異なる準備期間が設けられます。
バリューチェーンの段階
このバリューチェーンは、原材料、委託生産、ブランドの商業化、および小売アクセスがサプライヤー収益を生み出す場所を比較しています。サムヤンKCIはカラー製品への応用を持つパーソナルケア素材を供給し、コルマーコリアの富川工場はメイクアップの開発・製造を行っています。サプライヤーは素材と生産を通じて収益を得る一方、ブランドは完成したメイクアップ製品を購入者に選んでもらうための別の理由を作り出す必要があります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 原材料供給 | サムヤンKCIなどのパーソナルケア原材料メーカ | 原材料販売 | フォーミュラ固有の適合性 | 代替原料を意図するフォーミュラに対して適格性確認 |
| メイクアップの開発と製造 | Kolmar Korea Co., Ltd.などのメイクアップ開発業者および受託製造業者 | 開発・製造収益 | 意図した製品フォーマット全体にわたる再現性 | フォーミュラと製造方法を一括で検証 |
| ブランドの商業化 | Amorepacific Corporationなどのメイクアップブランドオーナー | ブランドメイクアップ販売 | 製品の差別化をチャネル需要に転換すること | ブランドポジショニングと定義された小売提案を結びつける |
| 小売流通 | CJ Olive Youngなどのビューティー小売業者 | 小売製品販売 | 物理的な試用とオンライン製品選択を結びつけること | 店舗とデジタルチャネル全体で製品プレゼンテーションを整合 |
| 情報源: Mordor Intelligence | ||||
コルマーコリアの富川工場は受託メイクアップ製造から開発・製造収益を得る一方、アモーレパシフィックのブランドは完成したメイクアップ販売を通じて収益を得ています。CJ Olive Youngはオンラインプラットフォームとオフライン店舗を連携させ、物理的な製品体験とデジタリーチを組み合わせた下流経路を構築しています。生産のアウトソーシングにより、新規ブランドが保有すべき能力を削減できる一方、顧客の注目を勝ち取る仕事はブランドとその小売パートナーに委ねられます。
競合状況
市場集中度
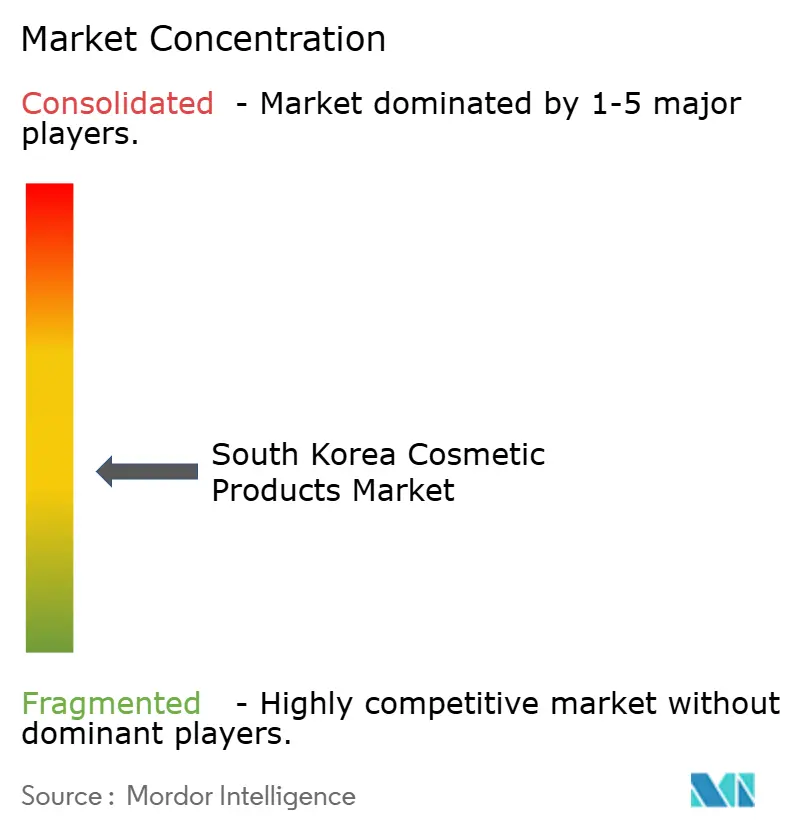
競争はブランドポートフォリオ、受託生産、小売アクセスを組み合わせ、商業的影響力を異なる事業モデルにまたがって分散させています。Amorepacific Corporationはアモーレパシフィックグループの子会社であり、同グループは2025年のグローバル実績においてHERA、ETUDE、espoirのメイクアップカテゴリーの好調なパフォーマンスを報告しました。LG Household & Health Care Co., Ltd.はVDLメイクアップブランドを保有し、Kolmar Korea Co., Ltd.は受託でメイクアップを開発・製造しています。Cosmax Co., Ltd.はビューティー製品の開発・製造サービスを提供し、CJ Olive Youngは韓国のビューティー&ヘルス小売プラットフォームを運営しています。メイクアップの新規参入者は、ブランドオーナー、受託製造業者、小売プラットフォームがそれぞれ異なる商業的立場を占めているため、競合他社と潜在的なパートナーが混する状況に直面しています。
LG Household & Health Care Co., Ltd.のより広範なビューティー部門については、2025年の業績においてより広いチャネル再編の中でブランドの健全性向上を目的とした免税店の取扱量調整が説明されています。ブランドオーナーにとって、特定の経路を通じたエクスポージャーを削減することで、製品レンジの広さのみよりも流通の質がより重要になる可能性があります。韓国の2025年オリーブヤングアワードでは、VDL カバースタインパーフェクティングファンデーションがベースカテゴリーのMDズピック、カバースタインハイカバークッションがトレンドカテゴリーのライジングスターに選出されました。これらの製品レベルの評価は、より広いビューティー部門のチャネル再編とは区別されたVDLの小売認知シグナルとなっています。
韓国の新規参入者は、その背後にある製造リソースだけでなく、小売業者への提案を通じて競争しています。2025年、コスマックスの韓国子会社は前年比で売上12.4%増、営業利益11.5%増を報告し、Kスキンケアへのグローバル需要に後押しされました受託生産を検討している韓国ブランドにとって、これは委託できる開発・製造サービスの背後に成長するビューティー製品サプライヤーが存在することを示しています。美白や紫外線防止製品を含む機能性化粧品については、それらを製造または輸入する責任販売業者は、該当する場合、食品医薬品安全処の評価を取得するか、製品固有の安全性・有効性報告書を提出しなければなりません。したがって、生産のアウトソーシングは参入経路を提供しますが、機能性製品に対する責任販売業者の義務を移転するものではありません。
韓国化粧品産業リーダー
-
Amorepacific Corporation
-
LG Household & Health Care Co., Ltd.
-
Kolmar Korea Co., Ltd.
-
Cosmax Co., Ltd.
-
CJ Olive Young
- 注:主要企業の掲載順は順位を示すものではありません。
韓国化粧品市場 このレポートでカバーされる企業
- L’Oréal S.A.
- The Estée Lauder Companies, Inc.
- Shiseido Company, Limited
- The Avon Company
- Oriflame Cosmetics Global SA
- Natura
- Belcorp
- Christian Dior SE
- Revlon Group Holdings LLC
- Coty, Inc.
- Amorepacific Corporation
- LG Household & Health Care Co., Ltd.
- Kolmar Korea Co., Ltd.
- Cosmax Co., Ltd.
- Aekyung Industrial Co., Ltd.
- Able C&C Co., Ltd.
- CJ Olive Young
- TONYMOLY Co., Ltd.
- Nature Republic Co., Ltd.
- Clio Cosmetics Co., Ltd.
市場参加者の主要機会
この機会は、プライマー使用、リップカラー選択、および専門小売マーチャンダイジングにわたる、より低コミットメントのトライアルを比較しています。2025年11月、ソウル中心部のオリーブヤング店舗を訪れた顧客がミニプライマーとミニリップスティックを購入し、それらを新しいカラーやブランドを試す費用対効果の高い方法として説明しました。2025年第3四半期、アブリーはあるHince 2ミリリットルのミニティント製品の取引量が四半期比1,692%増加したと報告しました。購入者のコメントと製品固有の取引結果は、小容量トライアルに日付を持つ商業的根拠を与える一方、小売業者はフルサイズ商品に対するその棚スペースを検討する必要があります。
市場機会テーブル
| 機会 | 今が好機の理由 | 購入者・主要セグメント | 推奨施策 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| ミニプライマートライアル | 観察された低コストのメイクアップ試用 | 未知のプライマーを探る購入者 | 使用方法の明確なガイダンスを添えたミニプライマーを提供 | 実用的な塗布試験に十分な製品量を確保 | プライマーサプライヤー;CJ Olive Young |
| 小容量リップカラーの試用 | 未知のメイクアップカラーの試用 | 新しいリップスティックシェードを検討する購入者 | 集中的なミニリップスティックシェードラインアップを構築 | 小容量オファーでシェードを明確に伝達 | リップメイクアップサプライヤー;CJ Olive Young |
| クロスブランドトライアルマーチャンダイジング | 未知のブランドへの小容量アクセス | 専門ビューティー小売業者 | 購入者のトライアル目的別にミニメイクアップをグループ化 | トライアルとフルサイズ商品間の小売スペースの配分 | CJ Olive Young;参加メイクアップブランド |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、より少ない初期コミットメントで特定のメイクアップの疑問に答える有料トライアルです。ミニプライマーには塗布テストに十分な製品量が必要であり、リップオファーにはトライアルを有益なものとするために明確に伝達されたシェードが必要です。小売スペースが拘束力のあるマーチャンダイジングのトレードオフとなるため、トライアル目的別にミニをグループ化することで、各フェーシングにフルサイズラインアップの横で明確な役割が与えられます。
最近の産業開発事情 韓国化粧品市場
- 2026年8月:CJ Olive Youngは釜山南浦タウン店を移転・拡張し、ミラック ザ マーケット店をオープンしました。南浦タウン店は約3,000平方メートルの4フロアに拡張されました。
- 2026年8月:アモーレパシフィックのHERAブランドは、韓国において8シェードのリップメイクアップラインであるセンシュアル シャイン ティントを発売しました
韓国化粧品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
韓国化粧品市場は、韓国国内で販売されるメイクアップ製品への年間支出を測定しています。オフラインおよびオンラインチャネルにわたる購入者払い小売価格を計上しています。
適用範囲の除外事項:スキンケア、ヘアケア、フレグランスおよびその他の非メイクアップ化粧品、化粧品として明示的に販売されている場合を除くソープ、シャンプー、デオドラントなどの一般パーソナルケア製品、ビューティーデバイスおよび美容クリニックの施術、個別販売のメイクアップ成分、包装材およびその他の製造投入物、ならびに韓国国外の購入者へのメイクアップ販売は除外されています。
セグメンテーションの概要
- 製品タイプ別
- フェイシャル化粧品
- アイ化粧品
- リップ・ネイルメイクアップ製品
- カテゴリー別
- コンベンショナル
- オーガニック
- 価格帯別
- マス
- プレミアム
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- ヘルス・ビューティーストア
- オンライン小売店
- その他流通チャネル
データソース、市場規模の算定、および検証
デスクリサーチ
二次調査では、韓国の規制、貿易、消費者、企業に関するエビデンスを組み合わせ、製品の境界、市場の文脈、および独立した需要シグナルを確立します。コリア化粧品協会が収集した食品医薬品安全処の生産・貿易リリース、韓国消費者院の偽造品調査、聯合ニュースが報告した食品医薬品安全処の輸出データ、アモーレパシフィックの製品・小売アップデートなどの企業発表といったソースは、カテゴリー定義、輸入、チャネル動向、安全要件、製品発売に関する情報を提供することができます。
企業の有価証券報告書および投資家向け資料は、国内販売エクスポージャー、ブランドポートフォリオ、チャネル戦略、報告された価格・数量トレンドを明確にし、企業業績や小売チャネル動向に関する信頼性の高い業界・ビジネス報道は独立したクロスチェックを提供します。記載されたソースは例示的なものであり、網羅的ではなく、収集、検証、よび明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
構造化インタビューと集中サーベイは、製品販売とチャネル経済に精通した幹部、機能部門リーダー、マネージャーを含む韓国のメイクアップブランド、受託製造、小売、流通、カテゴリー専門家を対象とします。回答者は、購入者払い小売カバレッジ、製品・価格グループ、チャネルシフト、輸入エクスポージャー、需要指標の方向性に関する二次調査結果の確認を求められます。ソースにギャップが残る場合、アナリストは独立した回答者の観察を企業開示および公式貿易・小売指標と比較し、各調整の根拠を記録し、重大な矛盾を再検討します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部:20% | |
| 中位層:40% | 機能・部門リーダー:35% | |
| 中小規模企業:24% | マネージャー:45% |
市場規模の算定と予測
推定は、完成品メイクアップの韓国小売年間購入者払い売上のトップダウン測定から始まり、国内小売売上を輸出から分離し、卸売と小売の取引の二重計上を回避します。モデルはそれぞれ直接的な役割を持つ複数の指標に依存しています。報告された小売価格は売上基盤を確立し、オンラインおよびオフラインのチャネルトレンドはチャネルシェアを導き、輸出入統計は国内供給量と海外出荷量を区別し、企業開示はブランドレベルの価格・数量動向を把握し、製品発売、クリーンフォーミュレーション需要、偽造・安全動向はカテゴリー成長の解釈に役立ちます。製品、カテゴリー、価格、チャネルシェアは、入手可能な場合は公表された販売分割から構築し、定義された製品・取引境界に照らして確認します。選択的なボトムアップチェックでは、サンプリングした小売価格に取扱量を乗じたもの、またはサプライヤーおよび小売業者のロールアップをトップダウン総計と比較します。予測は、過去の売上と説明変数が一致する場合に多変量回帰を使用し、チャネルミックス、輸入コスト、製品需要の重大な変化についてはシナリオ分析を実施します。指標のいずれかにギャップがある場合は、最も支持された代替指標を使用し、ソー期間を維持し、総計に対する暗黙の影響を確認することで対処します。韓国のカテゴリー専門家は各変数レベルの予測の関連性と方向性を検証し、矛盾するエビデンスは根拠のない点調整ではなく、文書化された範囲または修正されたインプットを促します。
データの検証と更新サイクル
アナリストは、小売価格推定とセグメントシェアを独立した企業開示、公式貿易・小売シグナル、および選択的な価格×数量またはサプライヤーチェックに対して三角測量します。異常値を調査し、ソース期間と単位を調整し、ソースの再確認、計算レビュー、および別途アナリストのサインオフを通じて説明のつかない差異を検討します。重大なインプットに不整合が残る場合や定義の明確化が必要な場合には、再連絡が行われます。モデルは年次更新され、重大な規制、貿易、チャネルイベント後にサイクル間でレビューされ、納品前にソース日付、計算式、境界、予測前提の新たなレビューが実施されます。
Mordor Intelligenceの韓国化粧品市場規模と他の公開推定値の比較
化粧品の推定値は、完成品イクアップがスキンケア、ヘアケア、輸出、または上流の売上と組み合わされる場合に異なります。本調査は、韓国のオンラインおよびオフラインチャネルにわたる購入者払いメイクアップ小売支出を測定しており、記載された非メイクアップ製品と個別販売の投入物はその範囲外となっています。
主なギャップ要因には、製品の定義と売上が計上される時点が含まれます。小売価格とチャネルトレンドが国内需要を確立し、貿易統計が国内供給量と海外出荷量を区別し、企業開示が卸売と小売の売上を二重に計上することなく製品価格と数量動向の確認に役立ちます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 36億(3.6 ビリオン)米ドル(2027年) | |
| グローバルコンサルタンシーA | 22億2,000万(2.22 ビリオン)米ドル(2024年) | 2024年ベースにおいて、この推定値は本レポートの2027年値である36億(3.6 ビリオン)米ドルを3年後として38.3%下回っています。より早いベース年と上昇方向の市場予測により、この推定値は後の年のレポート値を下回る位置にあり、リストされたヘアおよびその他の用途がメイクアップ境界外の製品を加えている可能性があります。 |
| 地域コンサルタンシーB | 27億(2.7 ビリオン)米ドル(2024年) | 2024年ベースにおいて、この推定値は本レポートの2027年値である36億(3.6 ビリオン)米ドルを3年後として25.0%下回っています。より早いベース年と上昇方向の市場予測により、この推定値は後の年のレポート値を下回る位置にあり、リストされたヘアおよびその他の用途がメイクアップ境界外の製品を加えている可能性があります。 |
Mordor Intelligenceはベースラインを国内メイクアップ購入と明確な小売評価基盤に結び付けています。これらの選択により、購入者は対象範囲を同等の基準で比較し、推定値の背後にある投入物を理解することができます。
レポートで回答される主要な質問
韓国化粧品市場の規模と成長見通しはどのようなものですか?
規模は2027年に36億(3.6 ビリオン)米ドルと推定され、2032年までに46億2,000万(4.62 ビリオン)米ドルに達すると予測されており、2027年〜2032年のCAGRは5.12%です。
韓国でのメイクアップ製品需要を支える要因は何ですか?
パーソナライズされたシェードオプションが見通しを支えており、2025年5月にソウルで開始されたHERAの130シェードブラッククッションカスタムマッチサービスにより示されています。
韓国でメイクアップ製品タイプ別に販売をリードしているのはどれですか?
フェイシャルコスメティクスが2026年に40.58%の市場シェアでリードしています。リップ・ネイルメイクアップ製品は2027年〜2032年においてCAGR 6.55%で成長する見込みです。
韓国のメイクアップ産業の主要参加者はどの企業ですか?
主要参加者にはAmorepacific Corporation、LG Household & Health Care Co., Ltd.、Kolmar Korea Co., Ltd.、Cosmax Co., Ltd.、およびCJ Olive Youngが含まれます。
韓国のメイクアップサプライヤーを制約するコストとリスクは何ですか?
2026年、韓国はRCEPの対象となる中国原産リップスティックに4.3%の関税を適用しており、偽造品は安全性と信頼の障壁を生み出す可能性があります。