
Mordor Intelligenceによる南米小麦市場分析
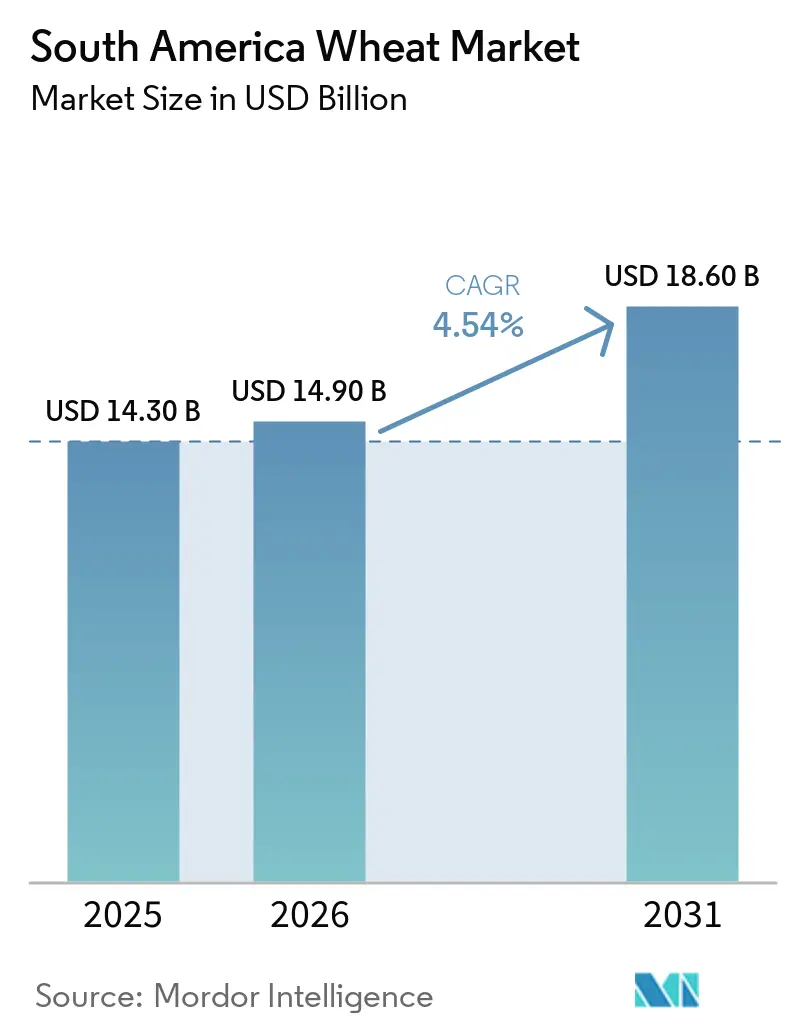
南米小麦市場規模は2025年に140.30億米ドルであり、2026年には149.00億米ドルに成長し、2031年までに186.00億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.54%で成長する見込みです。ブラジルによる熱帯性小麦の作付面積拡大への取り組み、アルゼンチンの港湾・鉄道の拡張、そしてパラグアイの急成長する輸出プラットフォームが、地域のサプライチェーンを再定義しています。ブラジルにおける国内のベーカリーおよびパスタ需要が増加しており、メルカド・コムン・デル・スル(MERCOSUR)の関税優遇措置がブロック内貿易を活発化させ、新たな物流回廊が内陸フレートコストを低減しています。気候変動による衝撃、病害の発生、および小規模農家の資金調達格差が収量変動を拡大し続けていますが、多国籍企業は依然として高い調達マージンを確保しています。南米小麦市場は、物流管理と品種革新が耕作可能地と同様に重要な意味を持つ、2カ国軸から3カ国競争へと進化しています。
主要レポートのポイント
- 地域別では、ブラジルが2025年の南米小麦市場をリードし、52.0%を占めており、パラグアイは2026年から2031年にかけてCAGR 6.8%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 国内の小麦ベース食品需要の増加 | +1.2% | ブラジル、アルゼンチン、チリ、都市部パラグアイ、ウルグアイ | 中期(2~4年) |
| ブラジルにおける小麦自給自足に向けた政府の推進 | +0.9% | ブラジル(セラード、南部、南東部) | 長期(4年以上) |
| 内陸フレートコストを低減する港湾・鉄道の整備 | +0.7% | アルゼンチン(ロサリオ、バイアブランカ)、ブラジル(北部アーク)、 パラグアイ(ビジェタ) | 中期(2~4年) |
| ブロック内貿易を促進するメルカド・コムン・ド・スル(MERCOSUR)の関税優遇措置 | +0.6% | アルゼンチン、ブラジル、パラグアイ、ウルグアイ | 短期(2年以内) |
| 干ばつ耐性セラード小麦品種の採用 | +0.5% | ブラジル(セラード)、パラグアイでの試験 | 長期(4年以上) |
| 再生型小麦農業に対するカーボンクレジットプレミアム | +0.3% | アルゼンチン、ブラジル、パラグアイ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内小麦系食品需要の増加
都市部の所得増加により、ブラジルの一人当たり小麦消費量は2020年の58kgから2025年には63kgに増加し、小麦粉・パスタ・ビスケット工場の需要を押し上げています[1]。サンパウロとリオデジャネイロのパン屋だけで2025年に420万メートルトンの小麦粉を消費し、2023年比11%増となりました。アルゼンチンでも並行して需要が生まれており、パスタ輸出業者がチリおよびペルーとの契約を満たすためにデュラム小麦の輸入を前年比23%増加させました。この持続的な需要の引きが、ブラジルのセラードおよびパラグアイ東部県での作付面積拡大を促しています。ただし、温帯地域と比較した収量格差は依然として1ヘクタール当たり1.5~2.0メートルトン残っています。
ブラジルにおける小麦自給自足に向けた政府の推進
ブラジルは、市場金利12%に対して7.5%の金利で種子・農業保険・農村信用を補助することにより、2025年の280万ヘクタールから2030年までに400万ヘクタールを目標としています[2]。セラードの作付面積は2025年に前年比22%増加し、主にマトグロッソ州の二毛作を実践する自治体で増加しました。BRS 264などの耐熱性品種はヘクタール当たり6メートルトンの収量を達成し、リオグランデドスル州の収量を2倍にしています。小麦は南部の製粉所に到達するまで最大2,200kmを移動する必要があるため、輸送費が依然として課題であり、輸送コストにメートルトン当たりUSD 45~60が加算されます。
内陸輸送コストを低減する港湾・鉄道の整備
アルゼンチンのロサリオ複合施設は2025年に250万メートルトンのスループットを追加し、船舶待機時間を6日に短縮し、滞船料をメートルトン当たりUSD 18削減しました。ブラジルの北部アークは2024年から2025年にかけて420万メートルトンの新規能力を獲得し、アジア太平洋向けにメートルトン当たりUSD 32を節約できる2,400km短い太平洋ルートを創出しました。パラグアイのビジェタ港の改良により、従来のトラック・鉄道の組み合わせと比較して22%低い物流コストで年間180万メートルトンを輸出できるようになりました[3]。これらの回廊は貿易フローを内陸生産者に向けて再分配し、サントスおよびブエノスアイレスの玄関口への依存を低減します。
南米南部共同市場(MERCOSUR)の関税優遇措置によるブロック内貿易の促進
ブロック内を移動する小麦に対するゼロ関税により、2025年にアルゼンチン産小麦680万メトリックトンがブラジルに流入し、2024年比で14%増加しました。2026年1月の欧州連合(EU)とメルカド・コムン・デル・スル(MERCOSUR)の協定により、通常のEUR 95(USD 103.6)に対してEUR 25(USD 27.3)/メトリックトンの9万9,000メトリックトン枠が設けられ、輸出業者がスペインおよびポルトガルを標的とする動機付けとなっています。ブラジルの国境都市における国境を越えた合弁製粉工場は、アルゼンチン産高タンパク小麦と地元穀物をブレンドすることでこの優遇措置を活用し、2025年に42万メトリックトンの製粉能力を追加しました。パラグアイは2027年稼働予定の4,800万米ドルの製粉工場でこのモデルを踏襲しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 気候変動の増大 | −0.8% | アルゼンチン・パンパス、ブラジル・リオグランデドスル、パラグアイ・チャコ | 短期(2年以内) |
| シカゴ商品取引所(CBOT)先物に連動した農場出荷価格の変動 | −0.5% | アルゼンチンおよびパラグアイの輸出地帯 | 短期(2年以内) |
| 小麦いもち病発生の増加 | −0.4% | ブラジル・セラードおよびパラナ州、パラグアイ・イタプア州およびアルトパラナ州 | 中期(2~4年) |
| 小規模農家の農村信用へのアクセス制限 | −0.3% | ブラジル北東部および北部、パラグアイ小規模農家地帯、パンパス外縁部アルゼンチン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
気候変動の増大
晩期霜害によりアルゼンチンの2024年収穫量が280万メートルトン減少し、ブエノスアイレスの小麦粉価格が12%上昇しました。リオグランデドスル州は2025年に45日間の干ばつにより68万メートルトンを失いました。歴史的規範を外れた降雨量が現在2~3年ごとに主要生産地を直撃し、保険未加入の180万ヘクタールを露出させています。南米小麦市場は、そのため持続的な天候プレミアムを抱えており、長期ヘッジを複雑にしています。補助付き保険が現在の作付面積の28%を超えて拡大しない限り、収量ショックは農家の借入コストを押し上げ、技術投資を抑制し続けるでしょう。
シカゴ商品取引所(CBOT)先物に連動した農場出荷価格の変動
アルゼンチンおよびパラグアイの現物価格はシカゴ商品取引所小麦との相関係数0.87を示し、先物の34%の変動を地域所得に伝達しています。オプションプレミアムが契約価格の平均11%と小規模農家の純利益率を上回るため、ヘッジコストは法外に高くなっています。2025年には、地域需給が逼迫していたにもかかわらず、黒海割当のニュースを受けて価格が急落し、パラグアイの輸出業者がUSD 3,100万の損失を被りました。構造的な価格受容者の地位が農場基盤全体の資本投資を制限しています。ブラジルおよびパラグアイに国内先物市場が存在しないことで、通貨変動時の決済遅延が長引き、ベーシス・スプレッドが拡大し、輸出リスクにメートルトン当たり最大USD 14が加算されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
地理別分析
南アメリカ小麦市場
ブラジルは南米小麦市場シェアをリードし、2025年の地域消費量の52%を占めました。セラードの作付面積拡大により200万メトリックトンの不足が縮小しており、製粉業者のフレートコストおよび在庫コストが削減されています。パラグアイは最も急成長している貢献国であり、土地転換と河川物流の改善に牽引されて2031年までCAGR 6.8%で拡大しています。これら2つの地域が合わさって、南米麦市場規模の全体像を規定する需要基準と供給成長エンジンを形成しています。
アルゼンチンは引き続き重要な輸出国であり、2025年に相当量の出荷を維持しましたが、天候に起因する収量変動が時折輸出制限をもたらしました。チリは高付加価値果物作物が穀物栽培の拡大を制限しているため、需要のかなりの部分を輸入に依存しました。ウルグアイとボリビアは、近隣市場でより高い価格を達成するプレミアムおよびスペシャルティ小麦の供給または調達においてニッチな役割を果たしました。ペルーは都市部の食生活が利便性食品にシフトしたことにより、パスタ生産向けのデュラム小麦輸入を増加させました。
地域の成長は、インフラと品種の進歩によって牽引されており、配送コストを削減し気候耐性を高めています。ブラジルの北部アーク港湾は太平洋向け輸送コストを大幅に低減し、以前は物流的に困難とされていた内陸地域へのアクセスを可能にしました。パラグアイのビジェタ港は輸出コストの顕著な削減を達成し、農家が不耕起農業や精密播種などの農業実践に再投資できるようにしました。これらの進展により、今後数年間で南米の小麦市場における取引量の増加と対象市場の拡大が見込まれます。
規制環境
南米における小麦の商業化は、国内の衛生・品質規則とMERCOSURの貿易優遇措置によって形作られている。アルゼンチンでは、農業・畜産・漁業事務局(SAGyP)およびSENASAが、アルゼンチン食品規則(CAA)に沿った販売基準と食品安全要件の遵守を監督している。MERCOSURの規則は、ブロック内の小麦貿易(特にブラジルへの輸出)を無関税で支援する一方、ブロック外からの小麦は、輸入量が定められた閾値を超える場合、ブラジルでより高い関税障壁に直面する。
政策措置は輸出経済性と作付け意欲に影響を与える。2026年6月、アルゼンチンは政令423/2026号により小麦と大麦の輸出関税の引き下げを正式に決定し、小麦の輸出関税率を7.5%から5.5%に引き下げた。ブラジルでは、輸入農産物・食品に対する規制監督はMAPAとANVISAが担い、貿易・製品登録手続きは開発・産業・貿易・サービス省(MDIC)傘下のSECEXを通じて行われる。この手続き経路は、国内供給が引き締まった際に製粉業者が新たな原産地の適格性を確認する速度に影響を与える。
バリューチェーン分析
南米の小麦バリューチェーンは、種子遺伝学と農業投入財(肥料および作物保護剤)から始まり、アルゼンチン、ブラジル、パラグアイ全域の農場生産を支えている。そこから小麦は農場内保管、内陸トラック輸送、鉄道、水路の各区間を経て移動し、集荷はトレーダーと協同組合によって行われる。輸出と国内流通は、アルゼンチンのロサリオ・コンプレックス、ブラジルの北部弧港湾システム、パラグアイのビジェタ周辺の河川プラットフォームを含む限られた物流ゲートウェイと回廊に集中しており、これらは滞船料、回転時間、内陸輸送コストの処理においてますます中心的な役割を担っている。
トレーディングハウスと大規模な穀物取扱業者は、価格発見、品質分離(タンパク質、水分、汚染)、および製粉業者の仕様に対する実行を支える一方、製粉所、パン店、パスタメーカーは、特にブラジルにおいて国内需要を支えている。繰り返し発生する制約は物流と保管であり、ブラジルの供給網は依然として道路輸送に大きく依存し、保管能力は生産量に対して不足しているため、ベーシスリスクと季節的なボトルネックが高止まりしている。政策変更もチェーン全体に速やかに波及する。アルゼンチンの2026年6月の輸出関税引き下げ(政令423/2026号)は、農場出荷時の純収益と商社の輸出経済性を改善する一方、ブラジルの構造的な輸入需要と規制要件(MAPA/ANVISAおよびSECEXの手続き)は、ブラジルの製粉業者がMERCOSUR以外の原産地に手を広げる際の調達選択肢を狭めている。
競争環境
BungeとCargillは地域バリューチェーンの頂点に位置し、深い港湾所有権と鉄道リンクを活用して競合他社より速く穀物を積み込んでいます。両社は2025年に合計約4,200万メートルトンの南米小麦および粗粒穀物を集荷し、ブラジルの製粉業者およびアフリカの輸入業者との契約ポジションを確保しました。両社は2024年から2026年にかけて合計USD 6億500万を投資してロサリオおよびサンタレン回廊を拡張し、平均船舶ターンアラウンドを36時間から22時間に短縮し、滞船料に敏感なバースで追加マージンを獲得しました。その取引速度、保管規模、および外航船隊が、上位5社の商社が集合的に保有する過半数の収益シェアの維持に貢献しています。
アルゼンチンは設置済み小麦粉製粉能力の相当なシェアを占めており、コモディティ小麦粉より高いプレミアムを得られるオーガニックおよびスペシャルティ小麦粉への展開を拡大しています。技術の採用がバリューチェーン全体での差別化を推進しています。衛星画像と土壌センサーを活用した精密農業プラットフォームにより、トップパフォーマーの生産者は可変施肥と最適化された播種スケジュールを通じて顕著な収量改善を達成できます。ただし、実装コストが小規模農家の予算を超えるため、採用は依然として限定的です。
設備投資、デジタル物流ツール、およびサステナビリティプログラムは、これらのプレイヤーが今後5年間で市場スループットを拡大し農場との関係を深めることを目指す方法を示しています。Bungeの2026年2月のロサリオ追加能力向けUSD 2億8,000万の誓約は、アルゼンチン・パンパスからの輸出成長への信頼を示しています。CargillとArcher Daniels Midlandは集荷契約にカーボンクレジットサービスを重ね合わせ、より多くのヘクタールを認定再生農業に引き込むローン割引を提供しています。港湾整備、データ駆動型農学、グリーンファイナンスが収束するにつれ、主要商社は取扱量を増加させ、世界の小麦フローにおける南米の中心的役割を強化する位置に立っています。
市場機会と将来展望
南米の小麦における最も明確な機会は、量のみの競争から、品質、トレーサビリティ、データ主導の物流意思決定に根ざした差別化されたサプライへの移行である。2026年4月、Embrapaは輸入、加工、輸出を含む生産チェーンデータを統合する「Wheat in Brazil」デジタルプラットフォームを立ち上げた。このツールは、製粉業者、トレーダー、政策立案者に、ボトルネックを特定し、集荷、保管、回廊全体への投資を優先順位付けする手段を提供する。アルゼンチンの品種と収益性への注力は、INTAとINASEが運営する小麦評価地域ネットワーク(RET)、および2025/2026年シーズンに40万ヘクタールの小麦がこの制度下にあると報告されたSembra Evolucionシステムによっても支えられており、これらは保護品種のより速やかな普及と、種子イノベーションに関するより明確な商業条件を後押ししている。
インフラは、実行が引渡しコストの競争力と回廊の選択肢の広がりへと転換できる重要な余白領域として残っている。USDAは2026年6月、ブラジルが構造的なボトルネックに対処するため、大規模な年間物流投資(道路・鉄道・水路にわたり2,420億ブラジルレアル)を必要としていると指摘し、これは北部弧および内陸水路ソリューションへの地域の継続的な移行と一致している。農場および集荷レベルでの技術導入も、精密農業プラットフォームや衛星モニタリングを通じて大規模事業者を超えて広がりつつある。これには、2026年5月にシンジェンタの専門家が言及したCropwiseも含まれ、近年のシーズンで変動性が増している気候・病害環境における投入効率と収量の安定性を目標としている。
最近の産業開発事情 南アメリカ小麦市場
- 2026年6月:アルゼンチンは政令423/2026号に基づき小麦輸出関税の引き下げを正式に決定し、2026年6月発効で税率を7.5%から5.5%に引き下げた。この変更は商社の輸出経済性を改善し、農場出荷時の純収益を押し上げる可能性があり、ロサリオなどの港を通じた集荷量を支えている。また、輸出実行に関する契約条件とタイミングの構成方法にも影響を与えている。
- 2026年2月:COFCO Internationalは、中国の市場志向型初のアルゼンチン産小麦購入を輸入し、約7万メトリックトンの貨物であった。この取引は、アルゼンチンの伝統的な地域市場および大西洋市場を超えて仕向地の組み合わせを広げ、輸出可能な余剰分に対する新たな需要先を追加するものである。また、仕向地の要件を満たすための一貫した品質分離と文書化の重要性を高めている。
- 2025年9月:アルゼンチンの国家農業生物工学諮問委員会(CONABIA)は、Neocrop TechnologiesがBuck Semillas(アルゼンチン)およびCampex Baer(チリ)と共同で開発した特定の遺伝子編集小麦系統がGMOに分類されないと判断した。この決定により、アルゼンチンにおいて従来の規則の下での商業的検証が可能となり、高繊維(アミロース)などの形質イノベーションの道筋が加速する。時間の経過とともに、これは差別化された小麦製品や、測定可能な最終用途特性に結びついた種子システムへの投資を後押しする。
南アメリカ小麦市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は農業商品として南米全域で取引・消費される小麦の価値を対象とし、実現売上価値を形成する地域の生産、輸入、輸出、および卸売価格シグナルに整合しています。
対象外の範囲:小麦粉、パスタ、パンなどの加工小麦製品は、情報源が明示的に小麦の範囲内として報告している場合を除き、市場価値から除外されています。
セグメンテーション概要
- 地理別
- アルゼンチン
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ブラジル
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- パラグアイ
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- チリ
- 生産分析(収穫面積、収量、生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- アルゼンチン
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、小麦の生産、貿易、および価格設定に関する事実的な基盤を構築し、次いで国家間の数量移動に影響を与える政策および物流の文脈をマッピングするために使用されました。FAOSTAT、USDA PSD、UN Comtrade、各国統計局、主要生産国の農業省などの公開情報源、および貿易・通貨の文脈に関する中央銀行や税関の刊行物を参照しました。
これらのインプットを一貫した価値系列に変換するため、歴史的な卸売価格の参照値と貿易単価を、信頼性の高い報道機関や業界団体のウェブサイトからの情報とともにレビューし、関連する場合は企業の財務報告書や投資家向け資料と照合しました。企業財務・インテリジェンスの有料サブスクリプションおよび輸出入の積荷レベルデータベースは、輸出業者・輸入業者の活動パターンを確認するために選択的に使用されました。これらのデスクソースはあくまで例示であり、データ収集、クスチェック、および明確化の過程で多数の追加公開文書が使用されました。
一次インタビューおよびサーベイ
フィールドワークは南米を対象とし、穀物生産者、トレーダー、製粉業者、輸入業者、輸出業者、および食品産業マネージャーへのインタビューとサーベイを実施しています。専門家の意見は、作物の見通し、製粉需要、輸入依存度、フレートの影響、品質プレミアム、および価格前提を検証します。回答は国レベルのギャップを埋め、最終モデルのトライアンギュレーションに役立てられます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:15% |
| 中位層:49% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:25% | マネージャー:55% |
市場規模算定と予測
規模算定は、国レベルの小麦生産と貿易フローから構築されたトップダウン再構成から始まり、次いで卸売価格と貿易単価系列と組み合わせて市場を米ドル価値で表現しました。需要と供給のプールを形成した後、国別のサンプル価格×数量比較やトレーダーおよび大口バイヤーとのチャネルチェックを含む選択的なボトムアップ検証を用いて合計値の妥当性を確保しました。
モデルの主要インプットには、収穫面積と収量の方向性、主要消費国における輸入依存度、主要生産国からの輸出可能余剰、収穫・作付けサイクルを巡る季節的価格パターン、および米ドル建て市場価値を変動させる為替動向が含まれます。予測は、予想される作付面積・収量の推移、政策・物流の動向、および一次インタビューで議論された価格正常化の見通しに基づくシナリオ分析を用いて策定されました。現地の直接価格系列が薄い場合は、近隣市場の参照値と貿易単価を用いてギャップを補い、系列を確定する前にインタビューのフィードバックで再検証しました。
データ検証と更新サイクル
アウトプットは、貿易収支、卸売参照値に対する1トンあたりの暗示的価値、および既知の気象・政策影響を反映すべき前年比変動を含む独立したシグナルとクロスチェックされました。国レベルで大きな乖離が生じた場合は、単位換算、通貨タイミング、および価格前提について二次確認を行い、承認前にピアレビューを実施しました。
モデルは年次スケジュールで更新され、主要なイベントが供給、貿易アクセス、または価格に重大な変化をもたらした場合は中間更新が行われます。納品前に最終レビューを完了し、クライアントが最新の公開情報および検証済みの専門家フィードバックと整合した最新の見解を受け取れるようにしています。
Mordor Intelligenceの南米小麦市場規模と他の公表推計との比較
南米小麦について異なる公表値が見られることは一般的であり、各情報源が異なる市場境界、基準年、および価格基準を使用する可能性があり、数量シグナルが類似して見える場合でも最終的な米ドル数値が変動します。
貿易単価、卸売価格参照値、および各国の生産・貿易収支は、Mordor Intelligenceの推計を小麦商品価値プールに整合させるための検証手段であり、小麦ベース食品を含む数値や異なる価格概念を使用する数値が高くなったり低くなったりする理由です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 140.30億米ドル(2025年) | |
| グローバルコンサルタントA | 103.00億米ドル(2024年) | より早い基準年を使用しており、小麦商品と下流の小麦ベース製品および最終用途チャネルを混在させているようであり、これにより市場価値として計上されるものや価格の適用方法が変わる可能性があります。 |
| 貿易分析出版社B | 162.00億米ドル(2035年) | 南米より広い地域をカバーしており、名目卸売価格ベースの価値を報告しているため、インフレと地域範囲の拡大が南米のみの商品境界と比較して報告数値を押し上げる可能性があります。 |
総合すると、乖離の主な原因は地域境界と、価値が小麦商品に紐付けられているか加工製品や異なる価格基準まで拡張されているかにあります。明確な生産、貿易、および価格インプットを使用することで規模算定のステップが再現可能となり、情報源間で推計を比較する際に何が含まれているかを説明しやすくなります。
レポートで回答される主要な質問
2031年における南米小麦市場の予測金額はいくらですか?
2026年から2031年にかけてCAGR 4.54%を反映し、186.00億米ドルに達すると予測されています。
2025年に南アメリカの小麦輸出をリードした国はどこですか?
アルゼンチンは2025年に1,020万メトリックトンを出荷し、地域輸出の82.4%を占めました。
パラグアイがブラジルの輸入市場でシェアを拡大している理由は何ですか?
改善された河川物流によりフレートコストがメトリックトンあたり28米ドル削減され、アルゼンチンのトラック輸送ルートより5日早く小麦を届けることができます。
カーボンクレジットは小麦農業の経済性にどのような影響を与えていますか?
再生農業の実践により、2025年に1ヘクタールあたり14〜22米ドルの追加収入が生まれ、限界地における損益分岐価格が低下しました。
小麦いもち病に対して有望な新品種はどれですか?
エンブラパのBRS 420は1ヘクタールあたり平均6.8メトリックトンを達成し、病害抵抗性を向上させており、2026年に向けた種子の大規模普及が計画されています。
小麦いもち病に対して有望な新品種はどれですか?
ブラジル農業研究公社のBRS 420はヘクタール当たり平均6.8メートルトンの収量を達成し、耐病性を向上させており、2026年に向けた種子の大規模生産が計画されています。