
日本の航空宇宙・防衛市場の規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 25.16 十億米ドル |
| 市場規模 (2026) | 25.58 十億米ドル |
| 市場規模 (2031) | 28.29 十億米ドル |
| 成長率 (2026 - 2031) | 2.03 % |
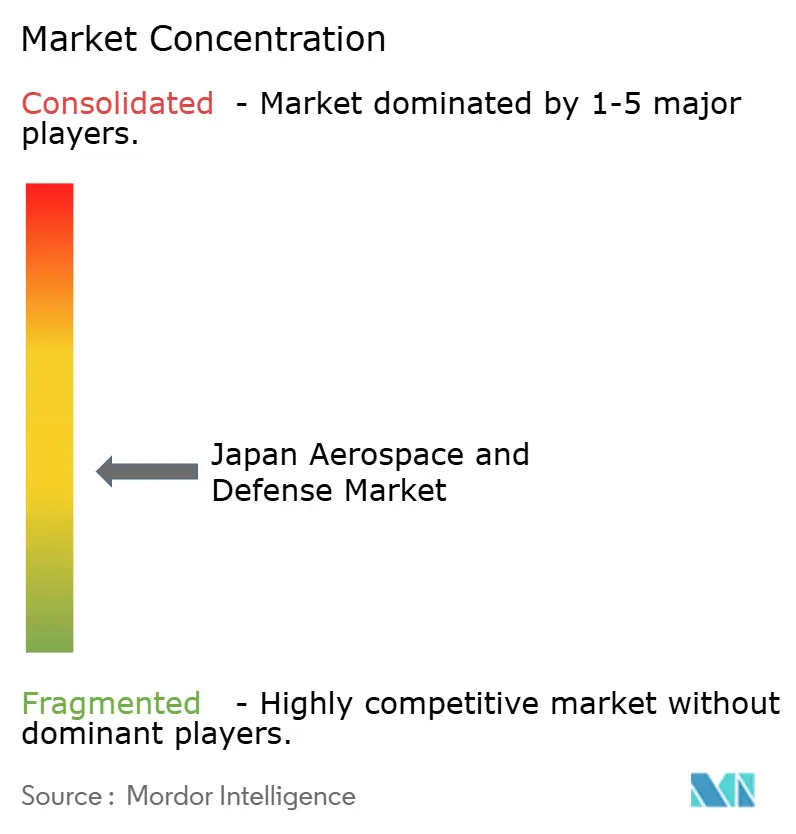
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本の航空宇宙・防衛市場分析
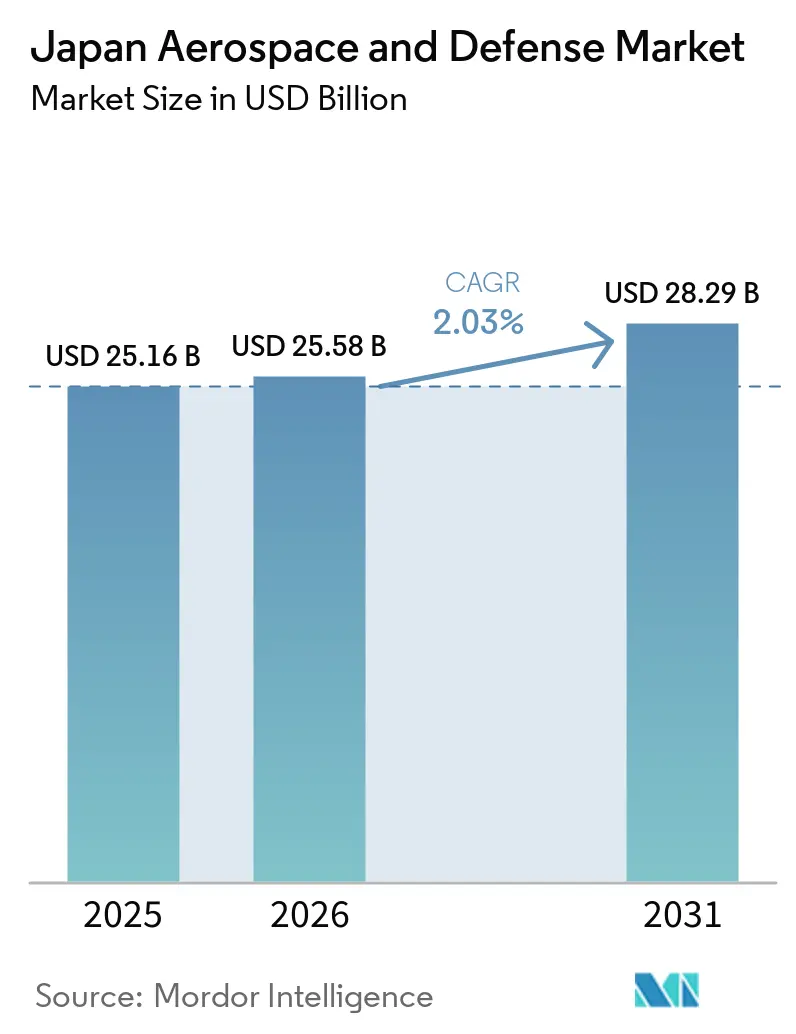
日本の航空宇宙・防衛市場規模は2025年に25.16 ビリオン 米ドルと評価され、2026年の25.58 ビリオン 米ドルから2031年には28.29 ビリオン 米ドルに達すると予測されており、予測期間(2026年~2031年)中に2.03%のCAGRで成長する見込みです。この推計は、防衛力整備計画のもとで日本の調達優先事項が大きく転換しつつある状況と並行しています。航空・ミサイル防衛、長距離打撃システム、艦艇建造、監視衛星が調達計画においてより重視されるようになっています。これにより、エンジニアリング、システムインテグレーション、長期支援業務の価値が高まっています。多くのプログラムが国内生産、認証、維持管理を必要とするため、国内の主要請負業者はその恩恵を受ける立場にあります。輸出政策の変更も、一部の企業が海外顧客との取引経験を積む可能性のある道筋を生み出しています。
主要レポートのポイント
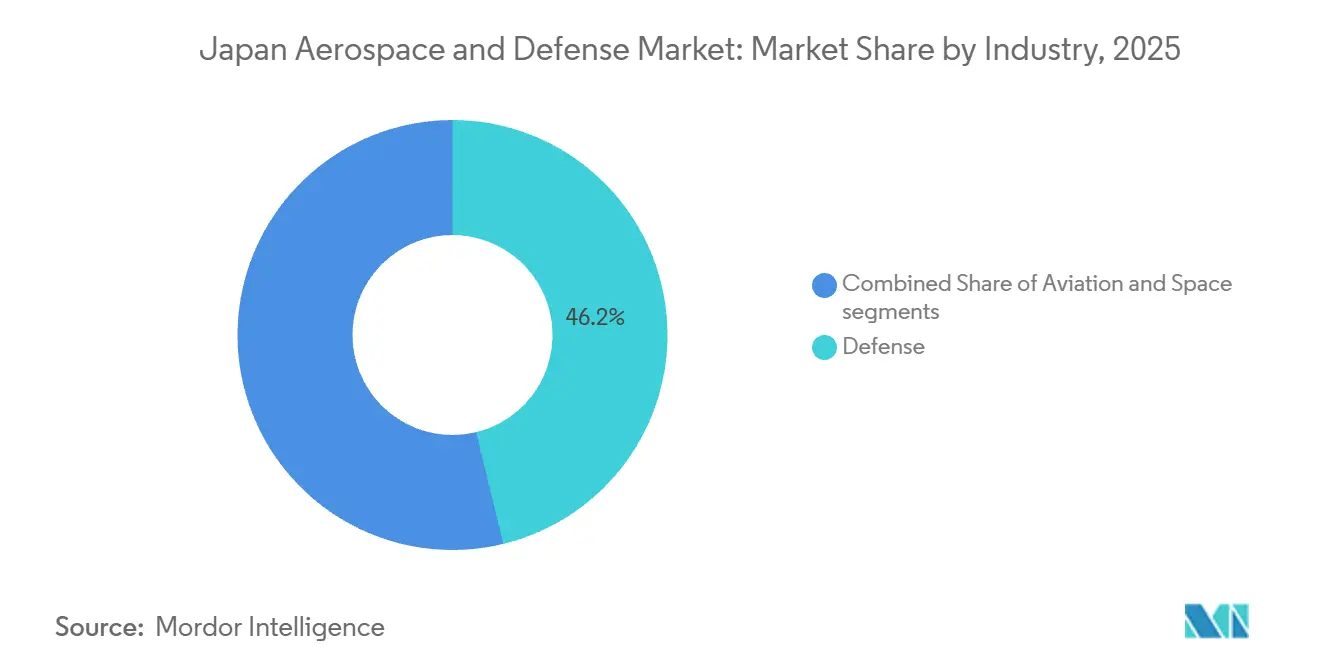
- 産業別では、防衛が2025年の収益の46.20%を占め、宇宙は2031年にかけて3.41%のCAGRで成長すると予測されています。
- タイプ別では、プラットフォームが2025年の収益の54.15%を占め、システムは2031年にかけて3.62%のCAGRで成長すると予測されています。
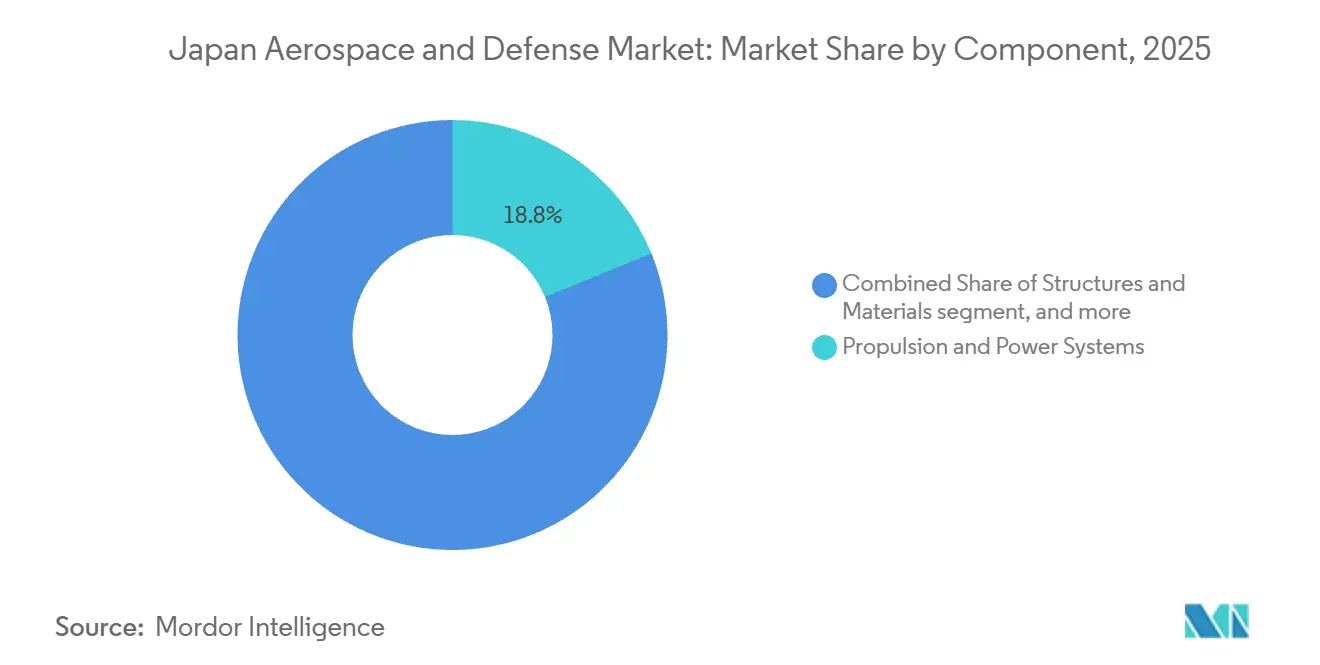
- コンポーネント別では、推進・電力システムが2025年の収益の18.80%を占め、サイバー戦争は2031年にかけて3.95%のCAGRで成長すると予測されています。
- 販売拠点別では、OEMが2025年に69.45%の収益シェアを占め、レトロフィット・アップグレードは2031年にかけて3.75%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
日本の航空宇宙・防衛市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GDP比2%目標に沿った防衛支出の増加 | +0.50% | 国内全体、調達は東京および名古屋産業回廊に集中 | 短期(2年以内) |
| 次世代戦闘機および戦闘航空プログラムの拡大 | +0.30% | 国内全体、名古屋、明石、伊丹の航空宇宙クラスターで初期活動が進行中 | 中期(2〜4年) |
| 国産ミサイルおよび極超音速システム開発に向けた政府インセンティブ | +0.25% | 国内全体、名古屋および東京・横浜防衛回廊に集中 | 中期(2〜4年) |
| コロナ禍後の民間航空MRO需要の回復 | +0.20% | 東京、大阪、那覇の航空ハブ | 短期(2年以内) |
| 監視・標的指定を支援する防衛衛星コンステレーションの整備 | +0.20% | 国内全、筑波および東京に運用センターを設置 | 短期(2年以内) |
| 日米前方維持戦略のもとでの国内MROハブへの移行 | +0.10% | 那覇、三沢、岩国の前方展開拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GDP比2%目標に沿った防衛費の増加
日本の2025年度当初防衛関連予算は、SACO関連費および在日米軍再編関連費を含め、8.70 兆円(550.11 ビリオン 米ドル)に達しました。2026年度には、防衛省(MoD)の防衛予算が9兆円(580 ビリオン 米ドル)を超え、政府全体の防衛力整備費および補完的安全保障施策は10.6兆円(670 ビリオン 米ドル)に達しました。この資金は、スタンドオフミサイル、艦艇、航空機、宇宙能力、その他の多年度にわたる開発・生産サイクルを持つ装備品の継続的な調達を支援しています。その結果、日本の航空宇宙・防衛市場における需要は、個々の年度支出サイクルを超えた契約コミットメントによってますます牽引されるようになっています。[1]
この資金プロファイルは、複雑なシステムを納入できる企業の受注見通しも支援しています。IHIは2025年度末時点でグループ受注残高が1.95 兆円(12.94 ビリオン 米ドル)と過去最高を記録し、前年比11.6%増となりました。同社の航空エンジン・宇宙・防衛事業は、継続的なエンジン支援と新たな防衛開発業務から恩恵を受けています。大型契約は安定した業務量をもたらす一方で、製造業者は材料、熟練労働力、試験能力、認証の管理も求められます。日本の航空宇宙・防衛市場は、その結果として、主要請負業者が受注を納入に転換する能力にますます依存するようになっています。
次世代戦闘機および戦闘航空プログラムの拡大
グローバル戦闘航空プログラム(GCAP)は、日本、英国、イタリアが参加する大規模な長期戦闘航空プログラムです。日本は2023年から2027年にかけての初期研究開発費として約7,000億円(4.44 ビリオン 米ドル)を充当したと報じられています。このプログラムは、日本が三菱F-2の後継機への更新を開始するにあたり、2035年に最初の航空機が就役することを目標としています。GCAPは、航空機構造、推進、統合センシング、通信、電子システム、兵器統合にわたる開発を推進しており、日本の航空宇宙・防衛サプライヤーに長期的な機会をもたらしています。[2]
2026年9月、GCAPエレクトロニクス・エボリューションはEdgewingから18ヶ月間の契約を受注し、戦闘機の統合センシング・非運動効果システムおよび統合通信システムの開発を推進することになりました。コンソーシアムにはELTグループ、Leonardo、三菱電機、Leonardo UKが参加しており、三菱電機がこのエレクトロニクス分野において日本を代表しています。このプログラムは、多国間戦闘機開発における高度なセシング、通信、電子効果統合における日本の地位を強化するとともに、相互運用性、セキュアなシステムインテグレーション、プログラムレベルのエンジニアリング能力に対する要件を高めています。
国産ミサイルおよび極超音速システム開発に向けた政府インセンティブ
日本のスタンドオフミサイルプログラムは、2022年の防衛政策改革を受けて、開発段階から実戦配備段階へと移行しています。2026年3月、防衛省は富士駐屯地に25式超高速滑空弾(HVGP)を、健軍駐屯地に25式地対艦誘導弾(旧・改良型地発射12式地対艦誘導弾)を配備しました。これらは日本が国内開発したスタンドオフミサイルの初の実戦配備となりました。25式地対艦誘導弾の射程は約1,000kmと報告されており、旧型の12式の約200kmと比較して大幅に延伸されています。ただし、防衛省はいずれのシステムについても詳細な運用諸元を公表していません。
日本はまた、国内のミサイル生産能力の拡大も進めています。防衛装備庁(ATLA)は2025年12月、三菱重工業とPAC-3 MSEの調達に関する4,344億円(約0.28 ビリオン 米ドル)の契約を締結しました。日本はまた、2025年11月に国内生産したPAC-3迎撃ミサイルを初めて米国に輸出し、日米間のミサイル生産関係の深化を示しました。両国はまた、グライドフェーズインターセプターを共同開発しており、日本は第2段ロケットモーター、操舵装置、キルビークルの推進・操舵システムなどの分野を担当しています。開発は2030年代中の完了を目標としています。
監視・標的指定を支援する防衛衛星コンステレーションの整備
日本の防衛宇宙活動は、個別の衛星からコンステレーション型モデルへと拡大しています。2026年2月、防衛省とトライサット・コンステレーション・コンソーシアムは、衛星画像・コンステレーション事業に関する2,830億円(約1.82 ビリオン 米ドル)の契約を締結しました。コンソーシアムには三菱電機、SKY Perfect JSAT、三井物産、アクセルスペース、シンスペクティブ、QPS研究所、三井物産エアロスペースが参加しています。このプロジェクトは、スタンドオフミサイル運用に関連する監視、標的指定、探知の要件を支援するものです。運用は2026年度に開始される予定す。日本の航空宇宙・防衛市場は、画像、地上局、通信、データ処理に関連する需要から恩恵を受けることができます。
このコンステレーションは、従来は伝統的な主要請負業者が主導してきた防衛調達活動に民間セクターの参加者を取り込んでいます。アクセルスペースは、480億円(3億0,902万 米ドル)の下請け契約のもとで光学画像プロバイダーを担っています。この取り決めにより、商業衛星事業者が、耐障害性のある画像とタイムリーなデータ提供に関する防衛要件により近い立場に置かれることになります。軌道上でのAI活用分析が計画されており、宇宙適格処理ハードウェアおよびセキュア通信に対する需要がさらに高まる可能性があります。この関係は、衛星投資を地上ベースの指揮・統制・通信・コンピュータ・情報・監視・偵察(C4ISR)システムと結びつけるものです。したがって、市場では宇宙関連支出が衛星製造に限定されることなく、複数の関連技術分野に流入する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進製造における人材不足とサプライチェーンのボトルネック | -0.25% | 国内全体、名古屋および神戸・長崎産業回廊で最も深刻 | 中期(2〜4年) |
| 生産規模と市場拡大を制限する厳格な輸出管理政策 | -0.20% | 国内全体、ミサイルおよび航空機サプライヤーにとって歴史的に深刻 | 短期(2年以内) |
| 主要防衛プラットフォームにおける外国の知的財産およびライセンスへの依存 | -0.20% | 国内全体、特にライセンス生産の戦闘機エンジンおよびミサイル誘導サブシステム | 長期(4年以上) |
| 防衛中小企業におけるサイバーセキュリティおよび規制コンプライアンスコストの増大 | -0.15% | 国内全体、東京および大阪でコスト負担が先行 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生産規模を制限する厳格な輸出管理政策
日本の防衛産業は歴史的に国内調達に大きく依存しており、海外移転に関する制限が製造業者の輸出需要による生産量拡大を妨げてきました。2026年4月の防衛装備移転三原則の改定により、救難、輸送、警戒、監視、掃海の5類型に関する従来の制限が撤廃されました。改定された枠組みでは、武器を含むより広範な防衛装備品について、国家安全保障会議の審査、最終用途管理、その他の保護措置を条件として、米国防衛装備・技術移転協定を締結している国への移転を検討できるようになりました。改定時点では17カ国がこの枠組みの対象となっており、カナダとの協定が2026年6月に発効し、対象国は18カ国に拡大しました。
この政策変更により、日本の製造業者が生産量を増加させ、国際的な防衛プログラムでの経験を積む余地が広がりました。三菱重工業が2026年4月にオーストラリア向けに改良型もがみ型護衛艦3隻を建造する契約を締結したことは、この転換を反映しており、三菱重工業の長崎造船所で初期建造が行われ、最初の艦艇は2029年12月に引き渡される予定です。ただし、武器の移転には政府審査、技術保護、仕様調整、最終用途管理、再移転制限が必要なため、輸出機会は依然として選択的です。したがって、日本の防衛産業は引き続き主として国内調達に支えられており、海外プログラムは生産規模と国際的成長のための追加的な経路を提供するものとなっています。
先進製造における人材不足とサプライチェーンのボトルネック
日本の防衛生産の拡大は、熟練技術労働力と重要なサプライェーンに対する広範な圧力と並行して進んでいます。NECの航空宇宙・国家安全保障事業は、2024年3月期に約750名を採用し、防衛・宇宙事業の拡大に伴い必要となる追加人員を反映して、2026年3月までにさらに450名の増員を計画していました。より広い視点では、日本は生産年齢人口の減少と先端技術産業全体でのエンジニアリングスキルへの需要増加を背景に、技術人材の獲得競争が激化し続けています。
サプライチェーンの強靭性も、一時的な制約ではなく構造的な防衛産業上の要件として扱われるようになっています。防衛生産基盤強化法は、サプライチェーン強化、製造プロセス効率化、サイバーセキュリティ、事業継続に対する支援を提供しています。同時に、2026年度防衛予算は防衛生産基盤の強化に約957億円(0.64 ビリオン 米ドル)を配分しており、そのうちサプライチェーン強靭化・生産効率化施策に304億円(0.20 ビリオン 米ドル)が充てられています。主要請負業者の間では設備投資がすでに顕在化しており、防衛省は三菱重工業の長崎工場における自動化・省力化溶接を取り上げています。同工場は国内の艦艇プログラムとオーストラリア向け改良型もがみ型護衛艦の準備を同時に進めています。したがって、増大する航空宇宙・防衛の納入スケジュールを満たすためには、適格サプライヤーの裾野拡大、生産の自動化、専門的なエンジニアリング・製造人材の確保が引き続き重要となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
産業別:防衛がリードし、宇宙が拡大
防衛は2025年の日本の航空宇宙・防衛市場の46.20%を占めました。その地位は、護衛艦、戦闘機、スタンドオフミサイル、統合防空・ミサイル防衛(IAMD)、センサー、指揮統制(C2)システムを対象とする主要調達プログラムによって支えられています。これらのプログラムは通常、高額な装備品と多年度にわたる開発・生産・維持サイクルを伴います。日本の2026年4月の防衛輸出改革も、一部の国内製造業者に海外需要への幅広い経路を提供していますが、国内防衛省調達が引き続きセグメントの主要な収益基盤となっています。
宇宙は2031年にかけて3.41%のCAGRで拡大すると予測されており、持続的な監視、標的指定支援、宇宙領域認識、セキュア通信、耐障害性のある衛星インフラに対する防衛需要の増加が成長を支えています。2026年2月、防衛省はトライサット・コンソーシアムに対し、衛星画像・コンステレーションサービスに関する2,831.2億円(1.83 ビリオン 米ドル)の契約を発注しました。このプログラムは、宇宙機製造を超えて、地上インフラ、画像処理、通信、ペイロード、分析、より広範なC4ISRネットワークとの統合にまで需要を拡大させます。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
タイプ別:プラットフォームが規模を維持し、システムがより速く成長
プラットフォームは2025年の日本の航空宇宙・防衛市場の54.15%を占め、軍用機、艦艇、無人システム、衛星、民間航空活動が牽引しました。日本はF-35の生産・最終組立への国内参加を継続しており、艦艇調達にはもがみ型および計画中の12隻の新型FFMプログラムが含まれます。海上自衛隊は2026年5月にJS那取を、2026年6月にJS長良を就役させ、当初の12隻もがみ型プログラムの最後の2隻は2026年度中に引き渡される予定です。
システムは2031年にかけて3.62%のCAGRで成長すると予測されています。スタンドオフ兵器、IAMD、C4ISR、戦術通信、電子戦(EW)、センサー、セキュアデジタルネットワークへの需要が成長を支えています。25式地対艦誘導弾、超高速滑空弾、PAC-3 MSE生産、極超音速防衛開発には、支援する指揮、センシング、標的指定、通信アーキテクチャが必要です。日本がF-35の追加能力を導入し、次世代戦闘機GCAPに向けて進展するにつれ、訓練・シミュレーションの要件も増大しています。
コンポーネント別:推進がリードし、サイバー戦争が加速
推進・電力システムは2025年の日本の航空宇宙・防衛市場の18.80%を占めました。このセグメントには、航空機エンジン、艦艇推進、補助電力システム、および関連するライフサイクル支援が含まれます。IHIは主要な防衛航空エンジンプログラムを製造・支援しており、F-15J/DJに搭載されるF100、F-2に搭載されるF110、P-1哨戒機を動かすF7-10が含まれます。IHIの航空エンジン・宇宙・防衛セグメントは2025年度に6,517億円(4.36 ビリオン 米ドル)の収益を上げました。継続的なエンジン維持管理とGCAPの電力・推進開発へのIHIの参加は、日本の航空宇宙・防衛産業基盤における推進の重要性を強化しています。[3]
サイバー戦争は2031年にかけて3.95%のCAGRで成長すると予測されています。日本のサイバー政策の枠組みは能動的サイバー防衛へとシフトしており、サイバー対処能力強化法が段階的に施行され、主要規定は2026年10月から発効する予定です。防衛省の防衛力整備計画は、2027年度までにサイバー攻撃時にC2機能と優先度の高い装備システムを保護できるサイバーセキュリティ態勢を目標として別途定めています。これにり、防衛プラットフォーム全体にわたるセキュアソフトウェア、サイバー監視、ネットワーク保護、耐障害性通信、システムレベルのサイバーセキュリティへの需要が支えられています。2026年6月、NECとBAE Systemsは日本政府向けの能動的サイバー防衛ソリューションを共同開発・提供するための覚書(MoU)に署名しました。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
販売拠点別:OEMが支配し、レトロフィット・アップグレードが前進
OEM調達は2025年の市場総額の69.45%を占め、最大の販売拠点セグメントとなりました。新造航空機、艦艇、ミサイル、衛星、推進システム、および関連するミッション装備がこの地位を支えています。日本の12隻もがみ型プログラムおよび計画中の12隻新型FFM取得は、主要プラットフォームに関連する長い調達サイクルを示しています。同時に、F-35製造への国内参加は、航空機、エンジン、コンポーネントの生産を引き続き支援しています。OEMプログラムはまた、国内サプライチェーン全体にわたる構造、推進、エレクトロニクス、レーダー、ソフトウェア、試験、スペアパーツ、維持管理に対する下流需要を生み出しています。
レトロフィット・アップグレードは2031年にかけて3.75%のCAGRで拡大すると予測されており、長期間にわたって運用されるプラットフォームへの能力向上アップグレードへの需要が成長を支えています。防衛省はFFM艦10隻向けのMk 41 VLS装備に資金を拠出しており、航空自衛隊はF-15J/DJ飛行隊のレーダー、電子装備、搭載システムの近代化を継続しています。日本はまた、高度な空中・ミサイル脅威の探知・追跡能力を強化するための次世代警戒管制レーダー能力の開発・配備も進めています。これらのプログラムは、装備品の設置、システムインテグレーション、試験、ソフトウェアアップグレード、エレクトロニクス、ライフサクル支援に対する継続的な需要を生み出しています。
地理的分析
日本の航空宇宙・防衛産業基盤は、いくつかの専門的な製造・技術クラスターに分散しています。中部・名古屋広域圏は国内で最も重要な航空宇宙センターの一つであり、三菱重工業の名古屋航空宇宙システム製作所および名古屋誘導推進システム製作所、川崎重工業の岐阜・名古屋航空宇宙施設、SUBARUの半田航空宇宙工場が立地しています。三菱重工業の航空・防衛・宇宙セグメントは2025年度に1.39兆円(9.31 ビリオン 米ドル)の収益を上げ、防衛航空機、ミサイル、その他のプログラムにおける活動の増加に支えられ、2026年度には1.50兆円(10.02 ビリオン 米ドル)に達すると予測されています。
その他の生産拠点はより専門的な役割を担っています。川崎重工業の岐阜施設は航空機製造を支援しており、兵庫県の明石は重要な航空機エンジン生産拠点です。神戸は艦艇・潜水艦活動においてより重要な役割を担い、長崎は水上艦建造の主要センターです。新型FFMプログラムでは、防衛装備庁が三菱重工業を主契約者、ジャパン マリンユナイッドを下請業者として選定し、艦艇設計・建造における責任分担の構造を確立しました。三菱重工業の長崎造船所はまた、オーストラリアが発注した改良型もがみ型護衛艦3隻の建造も担い、同拠点の業務量が国際的な艦艇プログラムにまで拡大しています。東京および首都圏は、調達調整、防衛エレクトロニクス、通信、サイバー、宇宙システム、システムインテグレーションの中核を形成しています。防衛省とATLAは市ヶ谷(東京)に本部を置き、NEC、三菱電機、その他の主要エレクトロニクス企業が同地域で大規模な防衛活動を展開しています。IHIの瑞穂航空エンジン工場も東京に立地しており、SUBARUの主要航空宇宙製造拠点は栃木県宇都宮市にあります。NECの航空宇宙・防衛事業は2026年3月期に4,736億円(3.17 ビリオン 米ドル)の収益を上げ、2027年3月期には5,200億円(3.48 ビリオン 米ドル)に達すると予測されています。
同地域のシステムインテグレーション機能も強化されています。2026年9月、NECと三菱重工業は、作戦計画、指揮統制、無人アセット、クラウド統合防衛オペレーション、データおよAI主権を対象とする覚書(MoU)に署名しました。このパートナーシップは、日本の防衛産業基盤における伝統的なプラットフォームエンジニアリング、ソフトウェア、データ、AI、セキュアな指揮アーキテクチャの緊密な統合を反映しています。運用上の需要は主要産業センターを超えて広がっています。
防衛省は、ミサイル、防空、情報収集・警戒監視・偵察(ISR)、電子戦(EW)、兵站能力を含め、九州および南西諸島全体での戦力態勢の強化を継続しています。2026年3月、熊本県の健軍駐屯地に初の25式地対艦誘導弾が配備され、静岡県の富士駐屯地に初の25式超高速滑空弾(HVGP)が配備されました。北海道も引き続き重要な陸上部隊地域であり、北部方面隊司令部および主要な機甲、砲兵、ミサイル、支援部隊が駐留しています。これらの配備は、日本の主要製造クラスター外においても、インフラ、維持管理、整備、通信、装備品支援に対する継続的な需要を生み出しています。
規制環境
日本の防衛調達・産業政策の枠組みは、防衛省および防衛装備庁(ATLA)を中心に構成されており、ATLAは防装備品の取得、研究開発、プロジェクト管理、産業基盤の強化を監督しています。防衛生産・技術基盤強化法(2023年法律第54号)は、サプライチェーン強靭化、生産効率化、サイバーセキュリティ、事業継続に対する財政支援を提供しています。同法は、安定的な生産を確保するために必要な場合、政府が製造施設を所有することを認めています。日本の迅速取得プログラムは、スタンドオフ防衛、無人システム、AI、次世代通信、宇宙、統合情報戦能力を含む先進技術のより迅速な導入を支援しています。
輸出管理は規模を制約してきましたが、政策の方向性は相次ぐ改定を通じて転換しています。2024年3月に発出された改定移転ルールにより、共同開発システムの第三国への販売経路が拡大されました。2026年4月の閣議決定により、従来の制限的な装備品類型が廃止され、日本と防衛装備・技術移転協定を締結しているパートナー国への殺傷能力を持つ装備品の輸出範囲が拡大されました。技術ガバナンスの面では、ATLAが2025年6月に防衛装備品の研究開発におけるAIの責任ある利用に関する国家指針を発出し、自律性、意思決定支援、センシング用途に関与する請負業者およびサブシステムサプライヤーのコンプライアンス要件を高めるリスク管理プロセス(分類ならびに法的・政策的および技術的審査)を導入しました。
バリューチェーン分析
日本の航空宇宙・防衛バリューチェーンは、防衛省の調達・研究開発・能力要件を基盤としており、ATLAが防衛装備品の取得、技術開発、産業基盤強化、産業セキュリティにおいて中心的な役割を担っています。三菱重工業や川崎重工業などの主要プラットフォーム請負業者は、三菱電機やNECなどの防衛エレクトロニクス・ミッションシステムサプライヤー、ならびにコンポーネント、材料、製造、技術における専門サプライヤーの広範なネットワークによって支えられています。
生産基盤は2023年の防衛生産基盤強化法によってさらに強化されています。同法のもとで、指定防衛装備品のサプライヤーは、サプライチェーン強靭化、製造プロセス効率化、サイバーセキュリティ、事業継続などの分野を対象とする装備品安定製造確保計画を提出することができます。承認された計は政府の財政支援を受けることができ、生産リスクへの対処と重要サプライヤーの強化のための構造的なメカニズムを提供しています。
上流の投入物には、先進材料(特に複合材料および特殊金属)、半導体および航空電子グレードのコンポーネント、推進サブアセンブリ、セキュア通信要素が含まれます。中流の活動は、設計権限(主要サブシステムについては同盟パートナーと共有されることが多い)、試作開発、試験、航空・陸上・艦艇・宇宙プログラムにわたる量産製造を対象としており、艦隊規模の拡大に伴いMROの重要性が増しています。下流の納入・維持管理は、自衛隊の補給処および主要請負業者主導の支援ネットワークを通じて行われ、同盟国との維持管理協力によって支えられています。ミサイル関連協力、艦艇修理、航空機整備に関する日米DICAS実務レベルの調整も、日本の造船所および航空MROプロバイダーが同盟国の兵站・即応要件に参加する経路を拡大しています。
競争環境
日本の航空宇宙・防衛産業は、広範な多層サプライヤー基盤に支えられた集中した主要請負業者構造を持っています。2025年度のATLA中央調達データによると、三菱重工業が契約金額で最大の日本人請負業者であり、三菱電機、川崎重工業、NEC、富士通がこれに続きます。IHIも航空エンジン、推進、宇宙、ミサイル関連活動への関与を通じて戦略的に重要な地位を維持しています。三菱重工業は、航空機、ミサイル、艦艇、陸上システム、宇宙にわたって国内で最も広範な地位を占めています。同社の航空・防衛・宇宙セグメントは2025年度に1.39兆円(9.31 ビリオン 米ドル)の収益を上げ、そのうち防衛・宇宙活動からは1.14兆円(7.65 ビリオン 米ドル)を計上しました。
川崎重工業は軍用機、ヘリコプター、航空宇宙コンポーネント、航空機エンジン、艦艇システムで主要な地位を占め、IHIは航空エンジン、推進、ミサイル、宇宙において強みを持っています。NECと三菱電機は、レーダー、センサー、C2、通信、宇宙システム、EW技術の主要サプライヤーです。2026年9月のNEC株式会社と三菱重工業株式会社のアライアンスは、伝統的な防衛プラットフォームとAI、無人システム、クラウド対応オペレーション、セキュな指揮アーキテクチャの統合が深まっていることを反映しています。外国企業も重要な存在感を示しており、Lockheed MartinはF-35プログラムに関連し、BAE SystemsはGCAPおよびサイバー協力に関与し、Boeingは民間航空と防衛にわたって活動し、Northrop Grummanは高度な空中システムを供給しています。
国境を越えた協力は競争環境においてますます重要になっています。三菱電機は、将来の戦闘機向けの統合センシング、非運動効果、通信能力を開発するため、ELTグループ、Leonardo、Leonardo UKとともにGCAPエレクトロニクス・エボリューション・コンソーシアムに参加しています。三菱重工業はまた、2026年4月の改良型もがみ型護衛艦3隻をオーストラリアに供給する契約を通じて国際展開を拡大しています。これらの動向は、日本の航空宇宙・防衛産業が少数の大規模な国内主要請負業者を中心に据えつつも、国際パートナーシップ、共同開発プログラム、選択的な輸出機会が将来の成長においてより重要になっていることを示しています。
日本の航空宇宙・防衛産業のリーダー企業
-
Mitsubishi Heavy Industries, Ltd.
-
Kawasaki Heavy Industries, Ltd.
-
IHI AEROSPACE Co., Ltd.
-
NEC Corporation
-
The Boeing Company
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
日本が海外市場へのアクセスを拡大するにつれ、生産能力の拡大と輸出対応可能な防衛システムにおける近期的な機会が存在します。2026年4月の防衛装備移転三原則の改定により、輸出を5類型に限定していた従来の制限が廃止され、より広範な防衛装備品について事案ごとの管理のもとで移転を検討できるようになりました。これにより、日本の主要請負業者およびサブシステムサプライヤーは生産量を増加させ、単位コストを削減し、国内および同盟国の要件に向けた製造能力を強化する機会が生まれます。この機会は、GCAPの産業活動の拡大と、EW、センサーネットワーク、耐障害性通信、統合C2能力への防衛省の投資によってさらに支えられています。
無人・マルチドメイン能力は、2026年度の取得重点とプログラム構造に支えられた別の機会の回廊を提供しています。防衛省の2026年度予算におけるSHIELDプログラムのもとでの無人アセットへの予算配分は、国内ペイロードサプライヤー、ミッションソフトウェア、データリンク、海上・航空統合のための資金調達経路を示しており、川崎重工業とAirbus Defence and Spaceが対潜水艦戦(ASW)向けの長時間滞空型無人航空システム(UAS)協力を模索するなどの協力の動きを補完しています(2026年6月)。隣接する防衛製造における能力拡大もサプライヤーの余地を生み出しており、日本製鋼所は2026年5月に広島工場で新たな組立工場の操業を開始し、砲弾やミサイルキャニスターを含む防衛需要に対応するため室蘭での能力拡大を継続しています。これは、火工品・ミサイルサプライチェーン全体にわたる機械加工、特殊材料、検査・試験サービスへの持続的な需要を示しています。
最近の業界動向
- 2026年9月:日本のTenchijinがフランスのU-Spaceと覚書(MoU)を締結し、次世代赤外線地球観測システの開発・展開を支援することになりました。このパートナーシップにより、Tenchijinの衛星ベース地球観測における国際協力が拡大し、先進赤外線センシング技術における日本の関与が強化されます。
- 2026年6月:川崎重工業がAirbus Defence and Spaceと覚書(MoU)を締結し、対潜水艦戦(ASW)ミッション向けの長時間滞空型無人航空システムに関する協力を模索することになりました。この取り組みは、UASの滞空時間とペイロード統合を日本中心の海上哨戒コンセプトと結びつけ、ASW作戦に関連するセンサー、ミッションシステム、維持管理サービスのパートナーシップ経路を生み出しています。
- 2025年12月:Kongsberg Defence and AerospaceがF-35A飛行隊向けのジョイント・ストライク・ミサイル(JSM)を供給するため、日本との第5次追加契約に署名しました。継続的なJSM調達は、長距離スタンドオフ打撃能力を支援し、F-35兵器エコシステム全体にわたる統合、訓練、支援への需要を持続させます。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、民間・軍事オペレーションを支援するプラットフォームプログラムおよびアフターマーケット業務を含め、日本国内で納入される航空宇宙・防衛製品および関連サービスの価値を追跡しています。
対象外の範囲:航空宇宙・防衛装備品または関連サービスに紐付かない、純粋に政府内部の人件費、退役軍人給付、民間インフラ支出は除外しています。
セグメンテーションの概要
- セクター別
- 航空宇宙
- 民間航空宇宙
- 軍用航空宇宙
- 防衛
- 陸上システム
- 海上システム
- 航空戦闘システム
- 航空宇宙
- プラットフォーム別
- 航空
- 固定翼機
- 回転翼機
- 無人航空システム
- 陸上
- 装甲車両
- 砲兵・ミサイルシステム
- 兵士システム・電子機器
- 海上
- 水上戦闘艦
- 潜水艦
- 海上航空
- 宇宙
- 航法衛星
- 地球観測・リモートセンシング衛星
- 科学研究・天文衛星
- 通信衛星
- 航空
- サービスタイプ別
- 製造
- 整備・修理・オーバーホール(MRO)
- コンポーネント別
- 機体・構造物
- 推進システム・エンジン
- 電子機器・ミッションシステム
- 複合材料・炭素繊維
- 電子戦(EW)・センサー
データソース、市場規模算定、および検証
デスクリサーチ
この日本固有の市場については、まず需要側のマッピングから着手し、次に国内で供給可能なものと通常輸入されるものを確認しました。公開情報源は、多年度プログラムによって形成される市場において重要な、日本の防衛予算発表や調達政策変更などの観察可能なシグナルにモデルを固定するのに役立っています。
インプットおよびクロスチェックに使用した主な非有料情報源には、防衛省などからの公式日本防衛予算・政策発表、閣議レベルの戦略文書、国連Comtradeなどの貿易・関税統計が含まれます。また、インフレおよび為替のコンテキストとしてIMFおよび世界銀行のマクロシリーズを使用し、日本航空宇宙工業会などの業界団体からの航空宇宙産業刊行物も参照しました。プログラムのタイミングとサービス活動を検証するため、企業の開示資料、投資家向けプレゼンテーション、信頼性の高い報道を精査しました。必要に応じて、不明確な値を解決するために、企業財務、ニュース・財務情報、特許データベース、防衛関連市場情報に関する有料サブスクリプションも参照しました。これらの例は網羅的なものではなく、データ収集、検証、明確化のために他にも多くの情報源を精査しました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、デスクリサーチでは十分に確認できない事項、特にプログラムのフェーズ設定、典型的な契約構造、日本においてどの程度の業務が製造対MROとして計上されるかを検証するために使用しました。数量、価格動向、納入スケジュールに関する前提条件を必要に応じて修正できるよう、サプライチェーン参加者、プログラム・エンジニアリングリーダー、バイヤー側のステークホルダーを組み合わせてヒアリングを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部(CXO):13% | |
| 中位層:56% | 部門・ユニットリーダー:28% | |
| 中小規模プレイヤー:16% | マネージャー:59% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの検証を組み合わせて構築しました。トップダウン側では、日本の防衛予算と取得シグナルを対応可能な装備品・サービスプールに変換し、プログラム発表と艦隊近代化優先事項を通じて確認できるプラットフォーム活動別に分割しました。これらの合計値は、主要プラットフォーム業務のサンプルASP×数量ロジックとアフターマーケット強度チェックを用いた選択的なボトムアップ近似によって裏付けを取り、両者の見解が一致しない場合は合計値を調整しました。
モデルを実態に即したものに保つため、実務家が検証できる少数の指標を追跡しました。具体的には、防衛予算配分の方向性、主要プラットフォームの納入・アップグレードスケジュール、新造対MROの比率、エンジン・ミッションシステムの外国設計権限への依存度、輸入コンテンツの為替タイミングなどです。サプライヤーの積み上げにギャップが生じた場合や、プログラム価値を年度間で明確に配分できない場合は、インタビューで合意した保守的な範囲を用いて補完し、フォローアップ確認を通じて絞り込みました。
予測については、一次回答者のトレンドコンセンサスに支えられたシナリオ分析に依拠しました。このアプローチは、プログラムのタイミングと政策転換が年間支出を変化させる場合に、単一の曲線フィッティングよりも適合性が高い傾向があります。前提条件はその後、年次成長パスに変換されており、予測が不透明な成長率ではなく少数のドライバーに遡及可能な状態を維持しています。
データ検証と更新サイクル
合計値が現実の制約と整合するよう、複数のチェックを実施しました。モデルのアウトプットは、日本の予算成長、発表された調達バッチ、確認可能な航空宇宙生産活動などの独立したシグナルと比較し、プログラムのタイミングでは説明できない急増がないか精査しました。
承認前に、セクター・プラットフォーム別の分割にわたる差異チェックを完了し、積み上げ時に部分の合計が論理的に整合するようにしました。重大な乖離が残った場合は、選定したインタビュー対象者に再連絡し、それが対象範囲の解釈、価格変動、タイミングのいずれに起因するかを確認しました。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新済み見解を受け取れるよう最終納品前レビューが完了します。
Mordor Intelligenceの日本の航空宇宙・防衛市場推計と他の公表推計との比較
日本の航空宇宙・防衛の公表市場規模は、トピックのラベルが似ていても異なる場合があります。これは、各出版社が航空宇宙、防衛、MROなどのサービスの扱いについて独自の境界を設定しているためです。また、見出し数値に選択された年や、通貨・インフレの処理方法によっても差異が生じます。
Mordor Intelligenceは、プログラムレベルの製造対MROの分割を追跡し、為替タイミングの前提条件を更新することで、日本の合計値を国内での納入可能な装備品・サービス活動に紐付けており、隣接するセキュリティ支出や広範な国家予算集計からの過大計上を抑制するのに役立っています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 670 ビリオン 米ドル(2025年) | |
| 業界ブログA | 550 ビリオン 米ドル(2024年) | より古いベースイヤーを使用しており、製造とMROのタイミングを明確に分離せずに広範なパッケージ合計を適用しているようであり、為替変動時に現在のプログラム立ち上がりと輸入コンテンツの価値を過小評価する可能性があります。 |
| 市場出版社B | 550 ビリオン 米ドル(2024年) | 丸められた見出し数値と広範な対象範囲の記述に依拠しており、防衛予算数値と実際の調達・サービス実行の扱いが透明化されていないため、市場合計が圧縮される可能性があります。 |
推計の幅は主にベースイヤーの選択と、支出が実際に納入された装備品・サービスにどのように変換されるかに起因しています。プラットフォームとサービスタイプにわたって境界を一貫して保つことで、プログラムと予算の変化に応じて市場価値の監査、説明、更新が容易になります。
レポートで回答される主要な質問
2031年までの日本の航空宇宙・防衛の予測成長率はどのくらいですか?
日本の航空宇宙・防衛市場は2026年から2031年にかけて2.03%のCAGRで成長し、28.29 ビリオン 米ドルに達すると予測されています。
2025年に最大のシェアを占めたセグメントはどれですか?
防衛が産業セグメントで46.20%のシェアでリードし、プラットフォームがタイプセグメントで54.15%のシェアでリードしました。
最も速く成長しているカテゴリーはどれですか?
サイバー戦争が最も速く成長しているコンポーネントであり、2031年にかけて3.95%のCAGRが予測されています。
宇宙活動が日本の防衛プログラムにとって重要な理由は何ですか?
2,830億円(約1.82 ビリオン 米ドル)の衛星コンステレーション事業は、スタンドオフミサイル作戦に関連する監視、標的指定、探知を支援しています。
レトロフィット・アップグレード需要を支えているものは何ですか?
F-15Jの航空電子機器・レーダーのアップグレード、およびもがみ型護衛艦への垂直発射システム追加が、3.75%の予測CAGRを支えています。
このセクターで著名な企業はどこですか?
三菱重工業、川崎重工業、IHI AEROSPACE、NEC株式会社が日本の航空宇宙・防衛市場における主要な国内プレイヤーです。The Boeing Companyを含む主要な国際企業も市場で事業を展開しています。