
シングルセル・オミクス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.35 十億米ドル |
| 市場規模 (2032) | 3.99 十億米ドル |
| 成長率 (2027 - 2032) | 11.11 % |
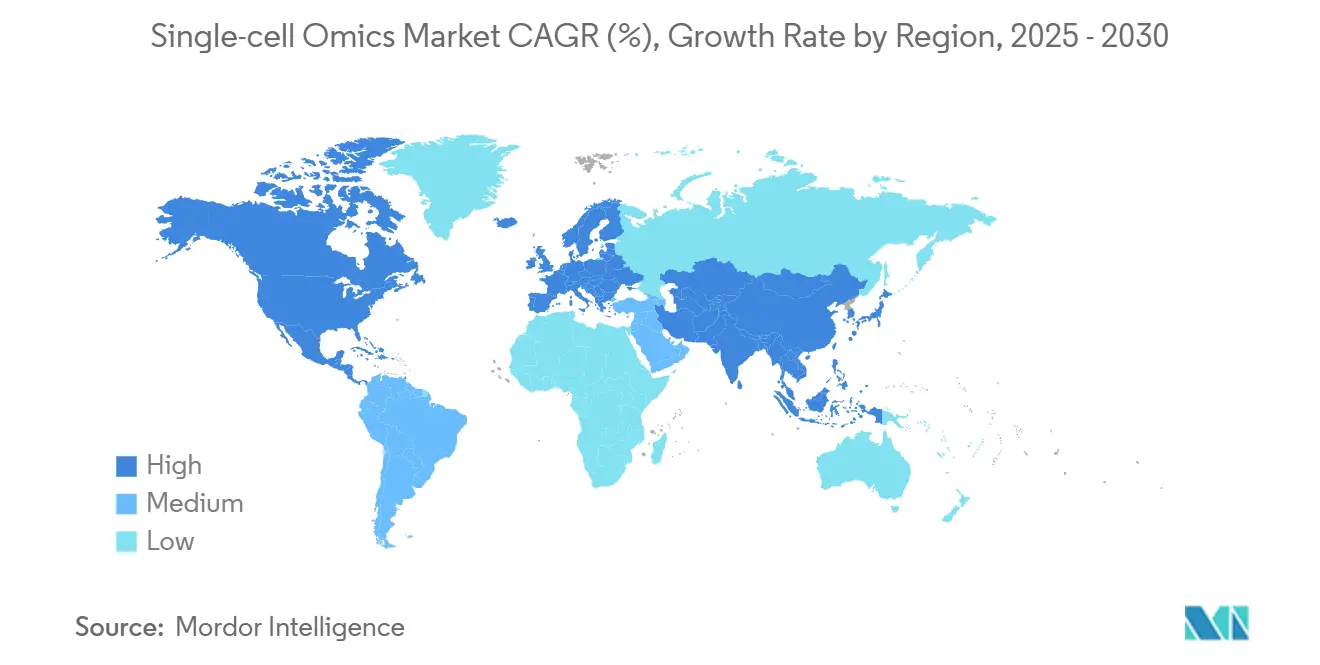
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシングルセル・オミクス市場分析
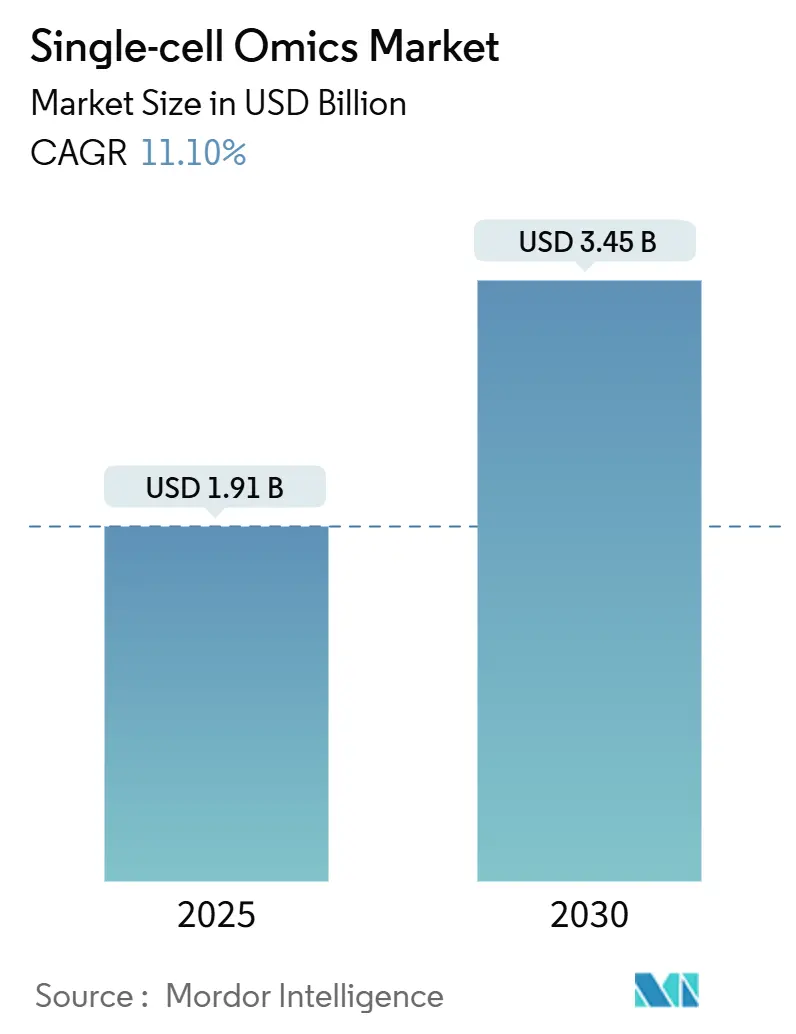
シングルセル・オミクス市場規模は2026年に21.2億米ドルと評価され、2027年の23.5億米ドルから2032年には39.9億米ドルへと成長すると推定されており、予測期間(2027年~2032年)における年平均成長率(CAGR)は11.11%です。
成長の勢いは、液滴ベースのシーケンシングにおける急速なコスト低下に起因しており、ハイスループットアッセイにおける1細胞あたりのコストは0.01米ドルまで低下し、1研究あたり数百万細胞の解が可能となっています。このコスト圧縮は、精密医療の要請と相まって、マルチオミクス統合とスケーラブルな計算パイプラインをサポートするプラットフォームへと購買優先度をシフトさせています。競争の激化が続く中、既存企業は専門的なイノベーターを吸収しており、その例としてBrukerによるNanoStringの空間生物学資産の3.92億米ドルでの買収や、IlluminaによるFluent BioSciencesの買収(シングルセルワークフローの簡素化を目的)が挙げられます。一方、米国における臨床検査室開発検査(LDT)規制の強化は機会とコンプライアンスコストの両面をもたらしており、Billion Cells Projectのようなアーティフィシャルインテリジェンス(AI)対応リファレンスマッピングプロジェクトはデータ解釈の効率化を約束しています。
主要レポートのポイント
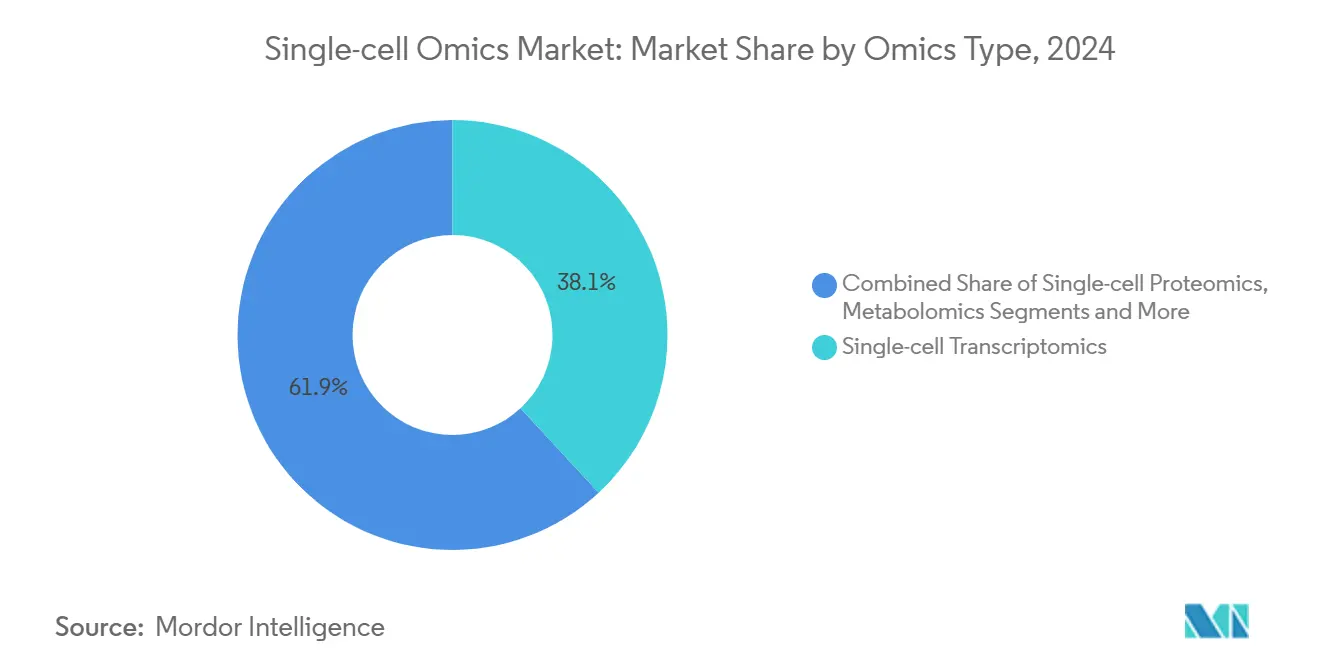
- オミクスタイプ別では、シングルセル・トランスクリプトミクスが2026年に38.1%の収益シェアをリードし、統合マルチオミクスは2032年にかけて15.4%のCAGRで拡大する見込みです。
- ワークフローコンポーネント別では、消耗品および試薬が2026年収益の46.5%を占め、ソフトウェアおよびサービスが2032年にかけて11.6%のCAGRで最も速い勢いを示しています。
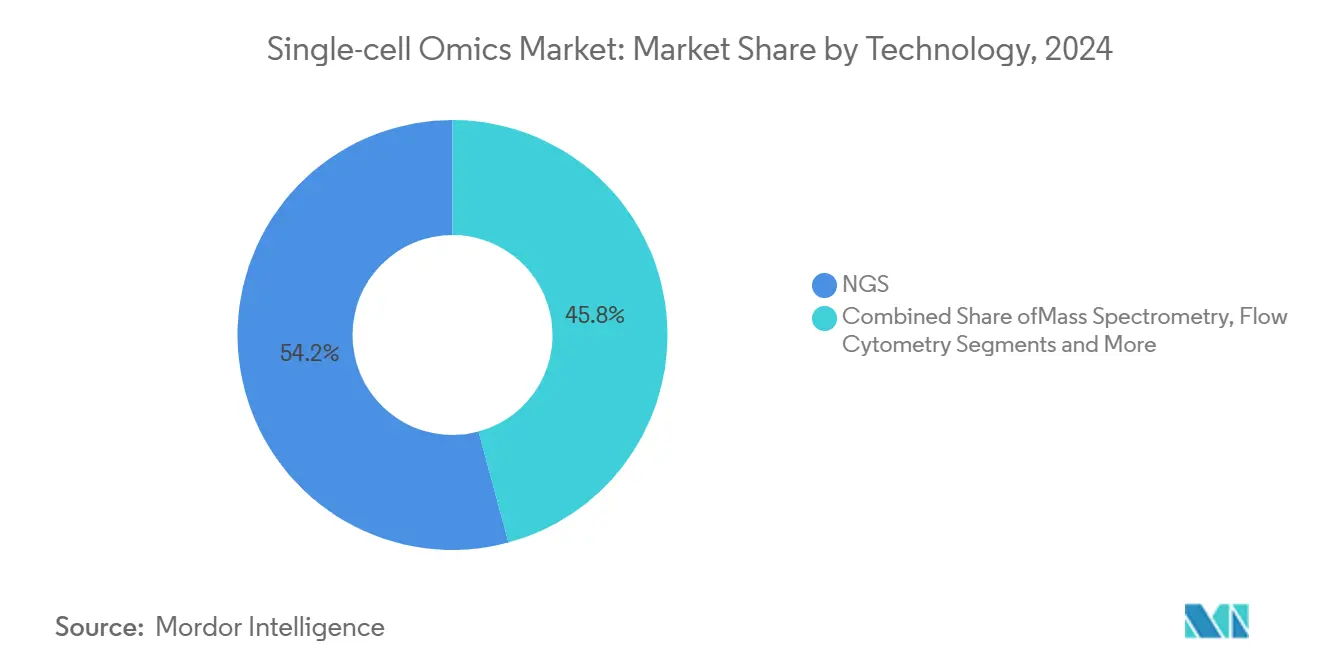
- テクノロジープラットフォーム別では、次世代シーケンシング(NGS)が2026年に54.2%のシェアを占め、空間トランスクリプトミクスは2032年にかけて13.2%のCAGRを記録しています。
- アプリケーション別では、腫瘍学が2026年に42.1%のシェアを獲得し、幹細胞・発生生物学は2032年にかけて15.1%のCAGRで進展しています。
- エンドユーザー別では、学術・研究機関が2026年収益の57.3%を占め、製薬・バイオテクノロジー企業が2032年にかけて12.3%と最も高い予測CAGRを記録しています。
- 地域別では、北米が2026年に38.7%の収益シェアを保持し、アジア太平洋地域が2032年にかけて11.5%のCAGRで最も速い地域成長を示しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 腫瘍学精密医療におけるシングルセル・シーケンシングの急速な普及 | +3.20% | 北米および欧州に集中したグローバル | 中期(2〜4年) |
| NGSおよびマイクロフルイディクスプラットフォームのコスト低下 | +2.80% | グローバル、アジア太平洋地域で加速 | 短期(2年以内) |
| シングルセル研究への投資および助成金の増加 | +2.10% | 北米および欧州が主要、アジア太平洋地域へ拡大 | 長期(4年以上) |
| マルチオミクス統合ソフトウェアの進歩 | +1.90% | グローバル | 中期(2〜4年) |
| 空間シングルセル・マルチオミクスパイプラインの台頭 | +1.60% | 北米および欧州、アジア太平洋地域で新興 | 長期(4年以上) |
| 細胞・遺伝子治療プロセス分析からの需要 | +1.40% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
腫瘍学精密医療におけるシングルセル・シーケンシングの急速な普及
臨床腫瘍学は現在、腫瘍の不均一性を明らかにし、微小残存病変を検出し、治療レジメンを精緻化するためにシングルセル解像度に依存しています。Thermo Fisher Scientificと米国国立がん研究所の共同研究であるmyeloMATCH試験は、細胞レベルのバイオマーカーに基づくリアルタイムの患者層別化の例として挙げられます。TruSightベースのコンパニオン診断薬のFDA承認は、シングルセルアッセイの臨床使用を検証し、病院での普及を加速させています。製薬パイプラインは、早期ターゲット同定フェーズにおいてマルチオミクス腫瘍プロファイリングをますます取り込み、開発サイクルを短縮しています。ベンチャーキャピタルは液体生検アプリケーションに取り組むスタートアップへの投資を継続しており、このセグメントの商業的魅力を確認しています。競争優位性は現在、生のシーケンシングスループットだけでなく、臨床的に注釈付けされたデータセットを大規模に提供することにかかっています。
NGSおよびマイクロフルイディクスプラットフォームのコスト低下
10年前、シングルセルアッセイは細胞あたり数百米ドルのコストがかかっていましたが、今日では液滴マイクロフルイディクスによりその数値は0.01米ドルまで低下し、グローバルなアクセスが拡大しています。標準化されたチップ製造とバーコーディングケミストリーにより、リード深度を犠牲にすることなく消耗品価格を圧縮する規模の経済が生まれています。新しいキットベースのアプローチにより大型機器が不要となり、新興経済国の小規模ラボもこの分野に参入できるようになっています。学術的な障壁が低下するにつれ、集団レベルの研究が実現可能となり、新たな助成機会が開かれ、複雑な疾患に関するコンソーシアムベースの調査が促進されています。コスト低下はまた、大容量データ解析ソフトウェアへの需要を刺激し、プラットフォームベンダーが継続的な収益を確保するために試薬販売とクラウドベースのパイプラインをバンドルすることを促しています。
シングルセル研究への投資および助成金の増加
Billion Cells Projectなどの大規模プログラムがAI対応メタデータを持つ膨大な細胞レパートリーのプロファイリングを誓約した2025年に、官民の資金調達はピークに達しました。インドのゲノム・インディア・プロジェクトは、新興市場が包括的な集団研究のためにリソースを動員できることを証明しています。ベンチャーキャピタルは、液体生検検査のスケールアップのために1,600万米ドルを確保したOneCell Diagnosticsなどの橋渡し研究ベンチャーを支援しています。資本の流入は、持続可能なマルチオミクス研究エコシステムの基盤を形成するバイオバンクや高性能コンピューティングクラスターを含むインフラ整備を促進しています。継続的な資金調達はまた、普及を制約してきたバイオインフォマティクスのスキルギャップを緩和する人材パイプラインを育成しています。
マルチオミクス統合ソフトウェアの進歩
データの不均一性はかつて分析上のボトルネックを生じさせていたが、SpatialGlueのような新しい機械学習フレームワークやMIDASのような確率的統合ツールは、ゲノミクス、シングルセル・トランスクリプトーム・プロテオミクス、およびメタボロミクスを統一されたマトリクス内で統合することを可能にしています。NanoStringのAtoMx空間インフォマティクス・スイートに代表されるクラウドネイティブプラットフォームは、ローカルサーバーを必要とせず、中規模ラボにエンタープライズクラスの解析を提供します。欠損モダリティを補完できるアルゴリズムは、冗長なアッセイを削減することで実験コストを低下させます。オープンソースコミュニティは機能アップグレードを加速し、ピアレビューによる検証を提供することで、新興の計算標準への信頼を醸成しています。これらのソフトウェアの進歩は、生の細胞数を実用的な生物学的知見へと変換し、下流の診断・治療的価値を解放します。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| シングルセルプラットフォームの高い資本・運用コスト | -2.40% | グローバル、特に新興市場への影響 | 短期(2年以内) |
| データ解析の複雑さと標準パイプラインの欠如 | -1.80% | グローバル | 中期(2〜4年) |
| 臨床グレードワークフローにおけるサンプルスループットのボトルネック | -1.50% | 北米および欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 細胞レベルのゲノムデータに関する倫理・プライバシーの懸念 | -1.20% | グローバル、欧州および北米で特に注目 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シングルセルプラットフォームの高い資本・運用コスト
細胞あたりの試薬費用は低下しているものの、ハイエンド機器は依然として50万米ドル以上のコストがかかり、多くの病院や大学の手の届かないところにあります。年間保守契約、専門スタッフ、データストレージインフラは、初期資本支出を超える可能性のある継続的なオーバーヘッドを追加します。マルチオミクスは並行プラットフォームを必要とし、支出を倍増させます。新興市場の機関が最も苦労しており、グローバルな研究格差が拡大しています。ベンダーはペイパーランサービスモデルを通じて手頃な価格に対応していますが、予算の制約は近期的な普及の足かせとなっています。
データ解析の複雑さと標準パイプラインの欠如
シングルセルデータセットは1実験あたり数百万の観測値を含むことが多く、トップセンター以外では希少なバイオインフォマティクスの専門知識を必要とします。断片化されたソフトウェアランドスケープは一貫性のない前処理方法につながり、再現性を妨げています。規制当局はまだ検証基準を定義しておらず、診断開発者に不確実性をもたらしています。クラウドソリューションは計算負担を軽減しますが、小規模ラボが対処しなければならないセキュリティコンプライアンスタスクをもたらします。コミュニティ主導の標準が形成されつつありますが、プラグアンドプレイ分析が普及するまでには時間が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
オミクスタイプ別:
マルチオミクス統合が成長を牽引統合的アプローチは、シングルセル・オミクス市場の進む方向性を示しています。シングルセル・トランスクリプトミクスは2026年に38.1%の収益シェアをもたらし、その成熟度を示しています。しか、統合マルチオミクスは2032年にかけて15.4%のCAGRを記録しており、明確な成長エンジンとなっています。製薬企業は現在、ゲノム、RNA、タンパク質、代謝層を一つのワークフローに統合した包括的な細胞プロファイルを求めています。MIDAS統合ソフトウェアは、生物学的忠実性を維持するために欠損モダリティを補完できることを示す好例です。[1]その結果、標的バリデーションの迅速化と、臨床試験の精度を高める豊富なバイオマーカーパネルが実現します。
マルチオミクスの同時実施への飛躍は、サンプルあたりの総アッセイ支出を拡大させ、テクノロジーベンダーにとってのシングルセル・オミクス市場規模を拡大させます。シングルセル・プロテオミクスおよびメタボロミクスはまだ黎明期にありますが、質量分析感度とマイクロフルイディクス分離技術の進歩により実現可能性が高まっています。クロスプラットフォームの収束はバイオインフォマティクスの複雑性も増大させ、クラウド解析への需要を強化しています。これらの力が合わさることで、単一モダリティ優位から包括的な細胞解析への構造的シフトが強化されています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ワークフローコンポーネント別:
ソフトウェアサービスが加速消耗品および試薬は2026年収益の46.5%を生み出しており、バーコード付きビーズ、シーケンシングキット、マイクロフルイディクスチップへの継続的な需要を反映しています。しかし、ソフトウェアおよびサービスは11.6%のCAGRで最も速く成長しており、データ中心の価値抽出へのシフトを裏付けています。サブスクリプションベースのインフォマティクス・スイートは予測可能なマージンと高い顧客定着率を提供し、機器販売を超えた多角化を目指すベンダーにとって戦略的な位置づけとなっています。Chromium-Beckmanソリューションのような自動化システムは手作業時間を30分未満に短縮し、ワークフローの産業化を示しています。
クラウドパイプラインを備えたサービスビューローは、フルターンキープロジェクトを提供できるようになり、社内バイオインフォマティクスを持たないラボの参入障壁を低下させています。プラットフォームの差別化が縮小するにつれ、解析の使いやすさが意思決定の要因となっています。消耗品とエンドツーエンドのデータ解釈を組み合わせるベンダーは、継続的な収益を獲得し、シングルセル・オミクス市場シェアにおける自社の割合を拡大する立場にあります。
テクノロジープラットフォーム別:
空間トランスクリプトミクスがイノベーションをリード次世代シーケンシング(NGS)は2026年に54.2%のシェアで収益の中核を担い続けており、規模の経済と標準化された化学によって支えられています。しかし、空間トランスクリプトミクスは13.2%のCAGRを記録しており、イノベーションの最前線として位置づけられています。Visium HDの2マイクロメートル組織マップは、これまで得られなかった細胞間相互作用の知見を解放します。BrukerによるCosMxの追加は、一つのイメージングプラットフォーム内で空間RNAおよびタンパク質検出統合します。
空間解析能力は、分子イベントを組織学的コンテキストに結びつけることで、トランスレーショナルリサーチにおけるシングルセル・オミクス市場規模を拡大させます。フローサイトメトリー、PCR、マイクロフルイディクスは標的または迅速なアッセイに不可欠であり続けますが、その成長は空間モダリティに遅れをとっています。ベンダーは結果として、包括的な組織コンテキストソリューションに向けたポジショニングのため、フロントエンドイメージングとNGSバックエンドリーディングをバンドルしています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
幹細胞生物学が有望性を示す腫瘍学は精密医療への多大な投資により2026年収益の42.1%を占めました。それでも、幹細胞・発生生物学は再生医療研究の拡大に伴い2032年にかけて15.1%のCAGRをもたらします。シングルセルのみ取りは、バルクアッセイでは見落とされる系譜軌跡と再プログラミング効率を明らかにします。免疫学はそれに続いており、空間マルチオミクスが炎症組織内の細胞間シグナル伝達を明確化し、生物学的製剤の設計を支援しています。[2]
微生物学の応用は、病原体サーベイランスが抗菌薬耐性追跡にシングルセル解像度を採用するにつれて重要性を増しています。神経学ラボは空間トランスクリプトミクスを活用して変性疾患で失われた神経回路をマッピングしています。各アプリケーションの成長ベクターが総需要を支え、シングルセル・オミクス市場が治療領域全体にわたって多様化し続けることを保証しています。
エンドユーザー別:
製薬バイオテクが勢いを増す学術・研究機関は2026年の支出において57.3%のシェアでリードており、助成金による発見プログラムにおける歴史的な強みを反映しています。しかし、製薬・バイオテクノロジー企業はパイプライン加速のためにシングルセルワークフローを内製化するにつれ、12.3%のCAGRを記録しています。OneCell Diagnosticsのような企業は、シングルセル液体生検を腫瘍学試験に統合することで商業的な勢いを示しています。
受託研究機関(CRO)は、特に規制されたバイオ分析における需要の溢れを吸収しています。診断ラボは、コンパニオン診断の承認が分析的先例を確立した後、シングルセルアッセイの採用を開始しています。臨床組織への普及は総アドレス可能需要を拡大し、シングルセル・オミクス産業エコシステム全体の成長を強化しています。
地域分析
北米ングルセルオミクス市場
北米は2026年に38.7%の収益を獲得しており、米国国立衛生研究所(NIH)の資金援助、アーリーアダプターの製薬企業、およびプラットフォームベンダーの密集したクラスターによって支えられています。コンパニオン診断に関する米国食品医薬品局(FDA)のガイダンスは規制経路を明確化し、病院への導入を促進しています。リーダーシップにもかかわらず、市場浸透が深まり資本予算が横ばいになるにつれて成長は緩やかになっています。Billion Cells Projectのような主要イニシアチブへの継続的な投資がイノベーションの流れを維持し、同地域におけるシングルセル・オミクス市場を支えています。
アジア太平洋シングルセルオミクス市場
アジア太平洋地域は2032年にかけて11.5%のCAGRを記録しており、世界で最も速い成長を示しています。中国のBGIおよびMGI Techはターンキーシングルセルプラットフォームを投入しており、日本と韓国は精密計測機器で貢献しています。インドのゲノム・インディア・プロジェクトは全国規模のコホート研究の能力を示しており、国内需要の高まりを示唆しています。生産コストの低さにより、地域メーカーは競争力のある価格の消耗品を輸出でき、価格感応度の高い地域へのシングルセル・オミクス市場のフットプリントを拡大しています。
EMEAおよびラテンアメリカシングルセルオミクス市場
欧州は強固な学術コンソーシアムと支援的なデータ共有フレームワークを通じて大きなシェアを維持しています。GDPRへの準拠は高度なプライバシー保護分析を促進し、臨床パートナーにとって魅力的な特徴となっています。ホライズンヨーロッパの助成金は国境を越えたマルチオミクスプロジェクトに資金を提供し、技術の普及を促進しています。ラテンアメリカ、中東、アフリカは依然として新興段階にありますが、消耗品コストの低下とトレーニングイニシアチブの恩恵を受けています。地域の卓越センターが台頭するにつれ、これらの市場は長期的な拡大の回廊を提供しています。
競合ランドスケープ
市場集中度
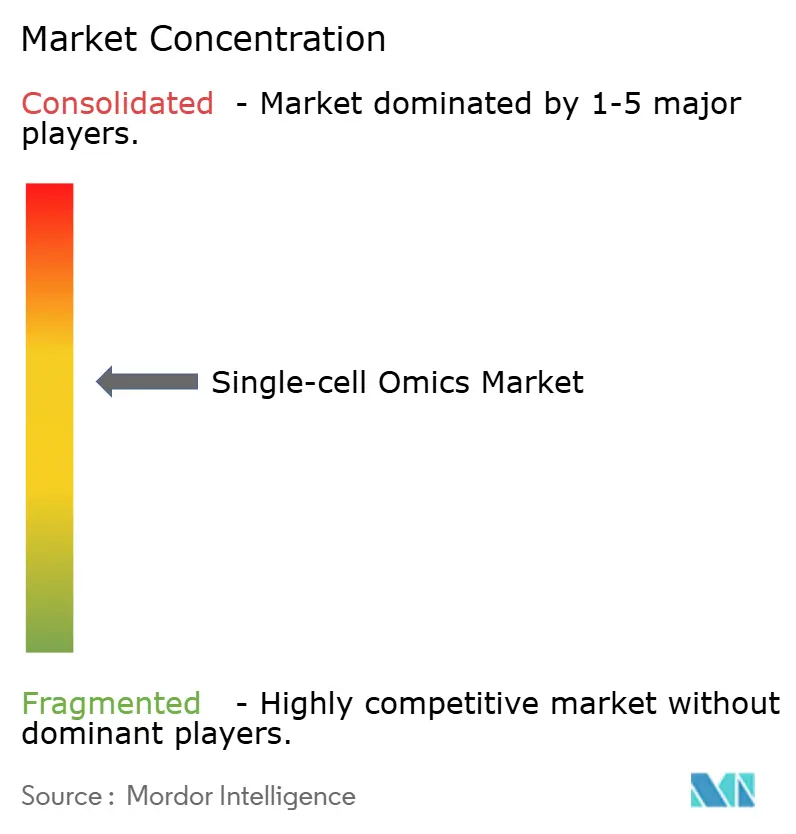
競争は規模と専門性のバランスをとっています。10x Genomics、Illumina、Thermo Fisher Scientificは、幅広いポートフォリオ、統合された消耗品・ソフトウェアスタック、および確立された顧客基盤を活用しています。BrukerによるNanoStringの空間資産の買収は、組織コンテキスト分析における同社の地位を高めています。IlluminaはFluent BioSciencesのPIPseqテクノロジーを通じてフロントエンドの簡素化を強化しています。これらの動きは知的財産を統合し、シングルセルおよび空間ワークフロー全体で互換性のあるケミストリーを拡大しています。
新興参入者はニッチなパフォーマンス向上を追求しています。BioSkryb Genomicsはホールゲノムの忠実度をターゲットとし、Scale Biosciencesは1ランあたり200万細胞を処理する超高スループット能力を推進しています。Deepcellは形態学的に誘導された細胞分離に生成AIを適用し、インテリジェントオートメーションへのシフトを示しています。競争は現在、総所有コストの低下、分析の使いやすさの向上、および臨床エビデンスの確保に集中しています。プラットフォームベンダー、製薬企業、AIスタートアップ間のパートナーシップネットワークは、エンドツーエンドのソリューション開発を加速させ、後発参入者の障壁を高めながらも急速な技術普及を促進しています。
シングルセル・オミクス産業リーダー
-
10x Genomics
-
Illumina
-
Thermo Fisher Scientific
-
BGIグループ
-
Oxford Nanopore Technologies
- 注:主要企業の掲載順は順位を示すものではありません。
シングルセルオミクス市場 このレポートでカバーされる企業
- 10x Genomics
- Illumina
- Thermo Fisher Scientific
- BGI
- Oxford Nanopore Technologies
- Pacific Biosciences (PacBio)
- NanoString Technologies
- Fluidigm (Standard BioTools)
- Mission Bio
- Parse Biosciences
- Takara Bio
- Bio-Rad Laboratories
- Beckman Coulter Life Sciences
- Bruker
- Agilent Technologies
- Singleron Biotechnologies
- S2 Genomics
- Akoya Biosciences
- Rebus Biosystems
- Dolomite Bio
最近の産業開発事情 シングルセルオミクス市場
- 2025年2月:チャン・ザッカーバーグ・イニシアチブは、10x GenomicsおよびUltima Genomicsと共にBillion Cells Projectを発表し、AIと大規模シングルセルマッピングを統合しました。
- 2025年4月:アーク研究所は10x GenomicsおよびUltima Genomicsと提携し、3億のシングルセル測定値を保持するアーク仮想細胞アトラスを構築しました。
- 2025年4月:Takara Bioは、1,500細胞までのランをスケールアップするShastaシングルセルシステムを発売しました。
グローバルシングルセル・オミクス市場レポートスコープ
セグメンテーション概要
| シングルセル・ゲノミクス |
| シングルセル・トランスクリプトミクス |
| シングルセル・プロテオミクス |
| シングルセル・メタボロミクス |
| 統合マルチオミクス |
| 機器 |
| 消耗品および試薬 |
| ソフトウェアおよびサービス |
| 次世代シーケンシング(NGS) |
| 質量分析 |
| フローサイトメトリーおよびFACS |
| マイクロフルイディクス |
| PCRおよびqPCR |
| 腫瘍学 |
| 免疫学 |
| 神経学 |
| 幹細胞・発生生物学 |
| 微生物学・感染症 |
| 学術・研究機関 |
| 製薬・バイオテクノロジー企業 |
| 臨床・診断検査室 |
| 受託研究機関(CRO) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| オミクスタイプ別 | シングルセル・ゲノミクス | |
| シングルセル・トランスクリプトミクス | ||
| シングルセル・プロテオミクス | ||
| シングルセル・メタボロミクス | ||
| 統合マルチオミクス | ||
| ワークフローコンポーネント別 | 機器 | |
| 消耗品および試薬 | ||
| ソフトウェアおよびサービス | ||
| テクノロジープラットフォーム別 | 次世代シーケンシング(NGS) | |
| 質量分析 | ||
| フローサイトメトリーおよびFACS | ||
| マイクロフルイディクス | ||
| PCRおよびqPCR | ||
| アプリケーション別 | 腫瘍学 | |
| 免疫学 | ||
| 神経学 | ||
| 幹細胞・発生生物学 | ||
| 微生物学・感染症 | ||
| エンドユーザー別 | 学術・研究機関 | |
| 製薬・バイオテクノロジー企業 | ||
| 臨床・診断検査室 | ||
| 受託研究機関(CRO) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2026年のシングルセル・オミクス市場規模はどのくらいですか?
シングルセル・オミクス市場規模は2026年に23.5億米ドルです。
2027年から2032年にかけてシングルセル・オミクスに期待されるCAGRはどのくらいですか?
収益は2032年にかけて11.11%のCAGRで成長する見込みです。
シングルセル・オミクスで最も速く成長している地域はどこですか?
アジア太平洋地域は、強力な公共部門のゲノミクス投資により11.5%という最も高い地域CAGRを記録しています。
最も速い成長を記録しているオミクスセグメントはどれですか?
統合マルチオミクスは、研究者が総合的な細胞インサイトを求めるにつれて15.4%のCAGRでリードしています。
ソフトウェアサービスがシェアを獲得しているのはなぜですか?
クラウドベースの分析とサブスクリプションモデルがマージンを拡大し参入障壁を低下させ、ソフトウェアおよびサービスの11.6%のCAGRを牽引しています。
空間トランスクリプトミクスの普及を促進しているものは何ですか?
サブセルラー解像度が組織コンテキストマッピングを可能にし、空間トランスクリプトミクスを13.2%のCAGRへと押し上げています。