
サウジアラビアのコンドミニアムおよびアパートメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
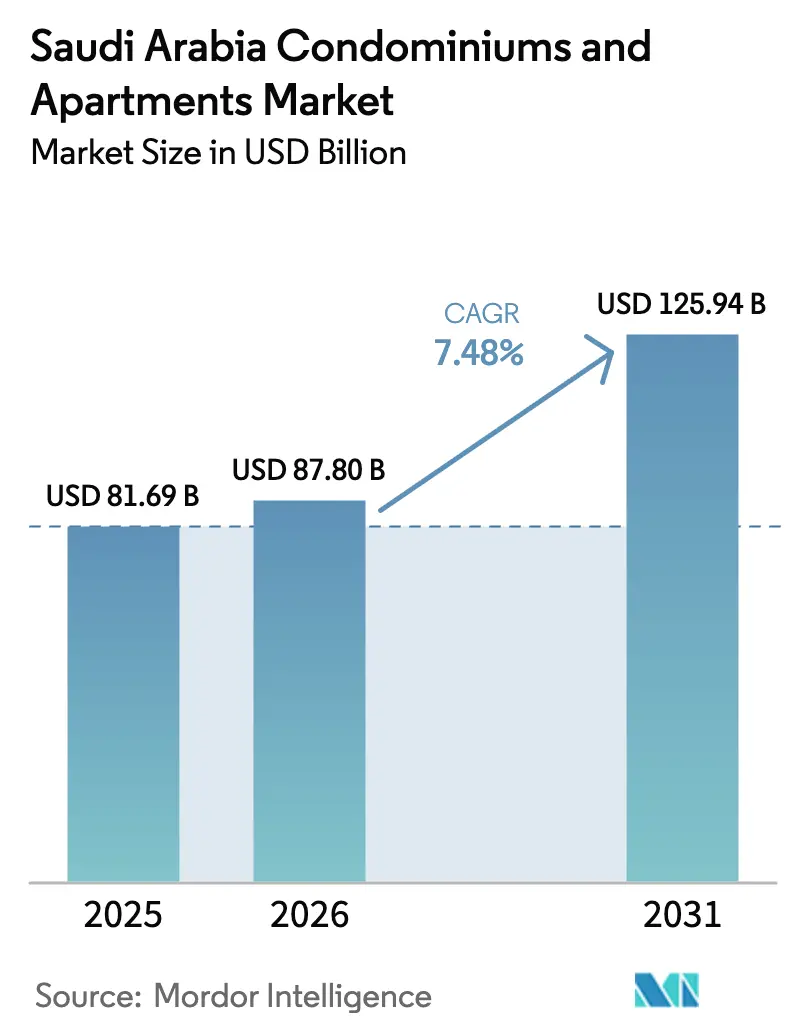
| 基準年の市場規模 (2025) | 81.69 十億米ドル |
| 市場規模 (2026) | 87.8 十億米ドル |
| 市場規模 (2031) | 125.94 十億米ドル |
| Growth Rate (2026 - 2031) | 7.48 % |
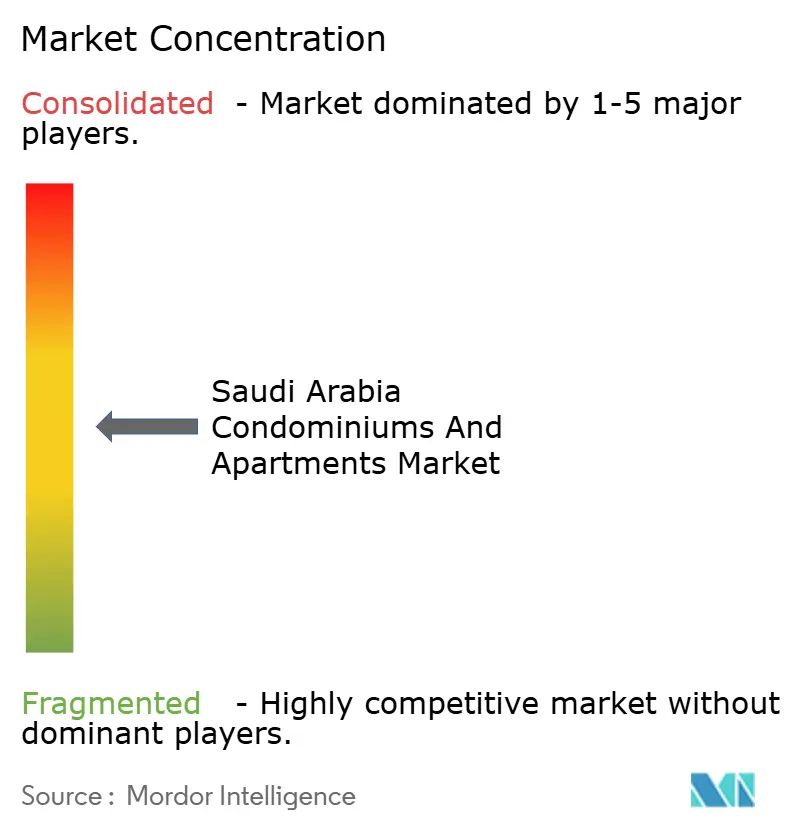
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビアのコンドミニアムおよびアパートメント市場分析
サウジアラビアのコンドミニアムおよびアパートメント市場規模は、2025年の816億9000万USDから2026年には879億8000万USDに成長し、2026年〜2031年にかけて年平均成長率7.48%で拡大し、2031年までに1,259億4000万USDに達する見込みです。ビジョン2030のメガプロジェクトに伴う都市化の進展、サウジアラビアの若年人口の増加、および政府による住宅ローン補助が潜在的購入者層を拡大させています。デベロッパーは、変化するライフスタイルの嗜好を取り込むために、スマートかつアメニティが充実した建物の供給を加速させており、2026年以降に施行が予定される新たな外国人所有規制によって需要基盤がさらに拡大すると期待されています。一方で、建設コストのインフレと賃料規制に関する議論の台頭は、市場参加者にとってコスト管理と政策モニタリングの必要性を高めています。総じて、サウジアラビアのコンドミニアムおよびアパートメント市場は、長期的な住宅利回りを見据えた公的・民間資本の双方から引き続き注目を集めています。
レポートの主要なポイント
- ビジネスモデル別では、2025年のサウジアラビアのコンドミニアムおよびアパートメント市場シェアにおいて販売が65.40%を占めてトップとなり、賃貸は2031年にかけて年平均成長率7.98%で拡大する見込みです。
- 価格帯別では、2025年のサウジアラビアのコンドミニアムおよびアパートメント市場においてミッドマーケットが49.02%を占め、手頃な価格帯は2031年にかけて年平均成長率8.11%で拡大する見通しです。
- 販売形態別では、一次販売が2025年のサウジアラビアのコンドミニアムおよびアパートメント市場の56.60%を占め、2031年にかけて年平均成長率8.43%で拡大しています。
- 地域別では、リヤドが2025年に46.20%の収益シェアを保有し、ダンマーム首都圏は2026年〜2031年にかけて最速の年平均成長率8.75%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
サウジアラビアのコンドミニアムおよびアパートメント市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高密度住宅フォーマットへの需要を喚起するビジョン2030都市開発 | +2.1% | リヤドおよびジェッダで集中的な恩恵を受ける、全国規模(NEOMを含む) | 長期(4年以上) |
| アパートメント需要を高める若年人口の増加と世帯規模の縮小 | +1.8% | 都市部でより強い影響力を持つ、全国規模 | 中期(2〜4年) |
| リヤド、ジェッダ、ダンマームにおける駐在員の住宅需要の増大 | +1.4% | リヤド、ジェッダ、DMAのコア市場 | 短期(2年以内) |
| 手頃な価格を支援する政府の住宅ローンおよび持ち家取得促進プログラム | +1.2% | 初回購入者を重視した全国規模 | 中期(2〜4年) |
| 現代的なアメニティ、スマートホーム、およびゲートタイプのアパートメントコミュニティへの需要の高まり | +0.9% | リヤドおよびジェッダのプレミアムセグメント、地方都市でも台頭 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ビジョン2030の都市開発
NEOMやムカアブといったビジョン2030のギガプロジェクトは、高密度住宅を核とした雇用ハブを創出することで、サウジアラビアの住宅エコシステムを再定義しています。これらのプロジェクトは、従来サウジアラビアではあまり一般的でなかった垂直方向の居住コンセプトを定着させる複合用途の住宅資産に33億2,500万USD超を投入しています。高付加価値な雇用拠点の近傍に数百万人規模の新規居住者を受け入れる計画的キャパシティが、コンドミニアムへの長期的需要を支え、デベロッパーが低層ヴィラよりもアパートメント主導のコミュニティを優先するよう促しています。公共部門の支援はインフラリスクを軽減し、安定したパイプラインを求める民間投資家への強力なシグナルとなっています。2030年以降も建設フェーズが重なり合う中、サウジアラビアのコンドミニアムおよびアパートメント市場は、価格安定を損なうことなく継続的な供給を吸収できる態勢を整えています。
若年人口の増加と世帯規模の縮小
サウジアラビア人の71%が35歳未満であり、平均世帯規模は5.2人へと縮小しており、これらのトレンドがコンパクトで利便性の高いアパートメントへの嗜好を高めています。この人口ボーナスは、郊外居住よりも職場へのアクセスを重視する住宅ローン取得可能な購入者層を拡大させています。単身世帯や共働き世帯の増加に伴い、ランニングコストを抑えられる共用アメニティ付きのサービスアパートメントへのニーズが高まっています。ジム、コワーキングラウンジ、コミュニティリテールを統合したプロジェクトを提供するデベロッパーは、より高いプレセール速度を報告しており、このセグメントの吸引力を裏付けています。この需要の高まりは一次・二次都市全体に波及し、サウジアラビアのコンドミニアムおよびアパートメント市場の成長軌道を強固なものにしています[1]ファハド・アル=ドサリ、「世帯住宅調査2024」、統計総局、stats.gov.sa。
駐在員の住宅需要の増大
200社を超える多国籍企業がリヤドに地域本部のライセンスを取得し、即時のアパートメント賃貸オプションを必要とする駐在員の流入が加速しています。首都における1ベッドルームの月額賃料は平均1,333USD、プレミアムコンパウンドの年間リースは133,300USD超に達しており、魅力的なオーナー利回りを維持しています。マネージド型アパートメントコンプレックスは、多言語対応の賃貸プラットフォームと駐在員のニーズに応じたバンドルサービスを提供することで普及が進んでいます。ジェッダとダンマームでも、石油化学および物流部門の急速な拡大が同様のトレンドを生み出し、家主がストックをターンキーアパートメントへとリノベーションする動きを後押ししています。これらの流入は合算で、サウジアラビアのコンドミニアムおよびアパートメント市場の近期賃貸部門に勢いをもたらしています。
政府支援の住宅ローンプログラム
サカニプラットフォームは80万件超の補助付き住宅契約を促進し、2024年までに持ち家率を63.74%まで高め、ミッドマーケットアパートメントへの継続的な需要を喚起しています。住宅ローン比率を70%に抑える上限規制によりシステミックリスクを管理しつつ、手厚い金利支援が初回購入者の参入障壁を下げています。イスラム金融商品は利用資格を拡大し、宗教に準拠した借り手を正式な住宅金融システムへと取り込んでいます。2025年までに35万5,000件の追加契約を目標とするこのプログラムは、住宅不動産に流入する新規クレジットとして418億USD相当に相当します。その結果、デベロッパーは補助金の閾値に合わせた価格帯に向けて供給パイプラインを調整し、サウジアラビアのコンドミニアムおよびアパートメント市場全体の取引量成長を支えています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特定のセグメントにおけるヴィラへの文化的嗜好がコンドミニアムの普及を抑制 | -1.6% | 郊外で顕著、全国の伝統的なセグメント | 長期(4年以上) |
| プロジェクトの実現可能性に影響を与える高い建設コスト | -1.1% | プレミアム開発で特に顕著、全国規模 | 短期(2年以内) |
| 大規模都市プロジェクトに影響を与える規制および認可の遅延 | -0.8% | リヤドおよびジェッダのメガプロジェクトに集中した影響、全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ヴィラへの文化的嗜好
独立型ヴィラへの根強い親しみが、家族向けの多くのセグメントでコンドミニアム需要を抑制しています。リヤドの住宅取引の半数以上を依然としてヴィラが占めており、大家族を中心に垂直居住への潜在的抵抗感が残っています。デベロッパーはこれに対抗するため、ヴィラ水準のアメニティパッケージ、プライベートガーデン、家族向けレクリエーションコート、十分な駐車スペースをアパートメントのマスタープランに組み込んでいます。時間の経過とともに、若い世代のサウジアラビア人は、私有地よりもオンサイト施設と短い通勤時間を選ぶ意向を示しつつあり、文化的な障壁は徐々に薄れています。それでも、ヴィラへの志向はサウジアラビアのコンドミニアムおよびアパートメント市場の最終的な普及上限に対する構造的な足かせとして残っています。
高い建設コスト
資材価格の変動とサプライチェーンのボトルネックにより、サウジアラビアの建設支出は1,415億USDに達し、特に価格に敏感なミッドマーケットプロジェクトにおけるデベロッパーのマージンを圧迫しています。鉄鋼、セメント、労働コストが販売価格の上昇を上回るペースで増加しており、実現可能性の計算に課題をもたらしています。エトマムのような政府の迅速処理プログラムが認可サイクルを短縮していますが、公共プロジェクトにおける支払い遅延がキャッシュフローの逼迫を生む可能性があります。デベロッパーはモジュール式建設技術や長期調達契約を活用して価格を固定する対応を取っています。緩和策を講じているにもかかわらず、持続的なコストインフレは着工を遅らせ、サウジアラビアのコンドミニアムおよびアパートメント市場内の供給増加を鈍化させる可能性があります[2]サード・アル=ハルビー、「建設コストトレンド2025」、サウジアラビア建築基準国家委員会、sbc.gov.sa。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:販売の優位性と賃貸の勢い
販売セグメントは2025年のサウジアラビアのコンドミニアムおよびアパートメント市場において65.40%を占め、広く浸透した持ち家取得への志向と住宅ローンの手厚い支援が下支えとなっています。規模は小さいものの、賃貸は駐在員流入の増大に伴い年平均成長率7.98%で拡大し、持ち家の伸びを上回ると予測されています。ワフィシステムを通じた売建て販売に依存するデベロッパーは早期にキャッシュフローを得ることができ、プロジェクトの流動性を強化しています。一方、機関投資家の家主はサウジアラビアのコンドミニアムおよびアパートメント市場全体での収益を多様化するため、5%〜8%の上昇する賃料利回りを取り込むべくポートフォリオを積み上げています。
賃料圧力はリヤド中心部で最も顕著であり、1ベッドルームのアパートメントは月額1,333USDを超え、住宅ローン補助が利用可能になると若い専門職層が持ち家へと移行するきっかけとなっています。賃料上昇上限の欠如がこのシフトを増幅させており、規制当局はインフレ抑制のための上限メカニズムの検討を進めています。ジェッダでは、プレミアム地区が11.7%の粗利回りを記録し、インカムフォーカス型投資家にとっての同市の魅力を確固たるものとしています。両モデルにわたって、イジャールのような透明性の高いデジタルプラットフォームが賃貸契約を保護し、市場の信頼性を高め、サウジアラビアのコンドミニアムおよびアパートメント市場におけるバランスの取れた成長を促進しています。

注記: 全セグメントのシェアはレポート購入後に閲覧可能


価格帯別:ミッドマーケットの優位性と手頃な価格帯の台頭
ミッドマーケット物件は2025年の取引額の49.02%を占め、中間所得層のサウジアラビア人と技術系駐在員の購買力と合致しています。この価格帯の物件は270,000USD〜400,000USDで販売されることが多く、スマートホーム対応機能と共用レジャーアメニティを備えています。住宅ローン補助が月々の返済額の一部を相殺するため、金利が変動する局面でも吸収率は健全に維持されています。したがって、ミッドマーケット物件におけるサウジアラビアのコンドミニアムおよびアパートメント市場規模はマクロの変化に対して底堅さを保っています。
手頃な価格帯の住宅は現在の規模は小さいものの、ビジョン2030が国民の持ち家率70%を目標とする中、2031年にかけて年平均成長率8.11%で成長すると予測されています。ホワイトランド税などの政策により、1平方メートルあたり400USD以下のサービス済み宅地が供給され、デベロッパーは補助金の閾値内の価格帯で物件を供給することを義務付けられています。ROSHNの複合所得型コミュニティはそのモデルを体現しており、アパートメントは160,000USD付近から始まりながらも、緑豊かな中庭や公共交通機関へのアクセスを備えています。この供給パイプラインはサウジアラビアのコンドミニアムおよびアパートメント市場を直接拡大させ、低所得世帯が正式な住宅へのアクセスを得られるよう確保しています。
販売形態別:一次販売のイノベーションが二次市場の活動を上回る
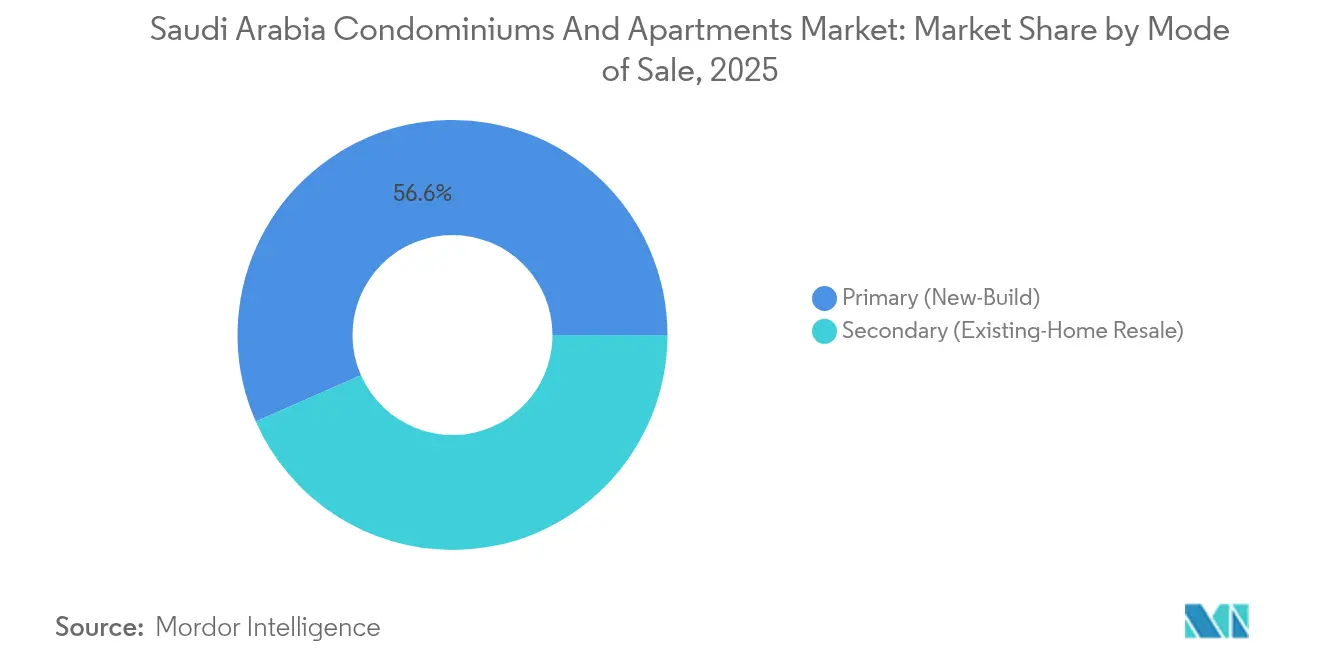
一次販売(新築)は2025年の取引高の56.60%を占め、2031年にかけて年平均成長率8.43%で拡大する見込みです。保証範囲、グリーンビルディング認証、柔軟な支払いプランが新規物件への購入者の信頼を高めています。デベロッパーはエトマム迅速審査制度を活用してライセンス取得期間を短縮し、ワフィ制度の売建てルールにより早期の収益認識が可能となっています。その結果、一次販売におけるサウジアラビアのコンドミニアムおよびアパートメント市場規模は在庫回転の加速から恩恵を受けています。
二次市場は成熟した住宅地区や即時入居を求める購入者にとって引き続き重要な選択肢です。しかし、2025年に導入された5%の不動産取引税により総取得コストが上昇し、一部の世帯では発売価格にこの税金が組み込まれた売建て物件を好む傾向が見られます。2026年に外国人所有指定区域が開放されることで、指定エリアの二次物件が再び活況を取り戻す可能性はありますが、スマートインフラを備えた新規供給物件がサウジアラビアのコンドミニアムおよびアパートメント市場において海外需要のより大きなシェアを獲得する可能性が高いです。
注記: 全セグメントのシェアはレポート購入後に閲覧可能
地域分析
リヤドは2025年に国内のコンドミニアムおよびアパートメント価値の46.20%を占め、公共部門の雇用、多国籍企業の本部移転、および注目を集めるムカアブプロジェクトがその背景にあります。同市の人口は2030年までに960万人に達すると見込まれており、少なくとも305,000戸以上の住宅ユニットが追加的に必要とされます。ROSHNのSEDRAだけで30,000戸を供給し、アパートメントの平均賃料は月額1,333USDに達しており、デベロッパーのマージンを支えています。その結果、リヤドは地価上昇が計画衛星都市への開発を周縁へと押し出しているにもかかわらず、サウジアラビアのコンドミニアムおよびアパートメント市場の中核であり続けています。
ジェッダは紅海の貿易、巡礼者の往来、ライフスタイルの魅力を兼ね備え、第二の主要都市市場としての地位を占めています。33億3,000万USDのジェッダ・セントラル・プロジェクトは文化的ランドマークを囲む形で17,000戸を追加し、ウォーターフロントとしての都市プロフィールを向上させます。プレミアム地区では11%を超える粗利回りを実現しており、インカム分散を目指す投資家を引き付けています。ROSHNのALAROUSコミュニティは400万平方メートルにわたって18,000戸を整備しており、その規模を示すとともに西海岸におけるサウジアラビアのコンドミニアムおよびアパートメント市場の拡大を後押ししています。
ダンマーム首都圏はエネルギー大手と川下クラスターの拡大が駐在員の労働力を増加させる中、2031年にかけて最速の年平均成長率8.75%を記録すると予測されています。ROSHNのホフフ近郊のALFULWA(1,080万平方メートル、18,000戸)は東部州の成長に対する機関投資家の信頼を示しています。近隣では、NEOMの沿岸エンクレーブやマディーナのナレッジエコノミックシティが、地方都市が住宅の充填を広範な経済戦略に統合しつつあることを示しています。これらの地域は総合的に、サウジアラビアのコンドミニアムおよびアパートメント市場の地理的フットプリントを従来の三大都市回廊を超えて拡大させています。
規制環境
サウジアラビアのコンドミニアム・アパート市場は、不動産関連の民間活動を許認可し業界統治を主導する不動産総局(REGA)を中心とする複数機関の枠組みの下で運営されている。市治省・住宅省(MOMAH)は、ビジョン2030住宅プログラムやサキャニ・プラットフォームといった国家的取り組みを通じて住宅供給と都市計画を支えており、これまでに80万件以上の補助住宅契約を支援し、2024年までに住宅所有率を63.74%まで押し上げる一助となった。
取引、開発、消費者保護を規定する主要な法的枠組みには、不動産登記法、不動産仲介法、不動産出資法、そして新規アパート供給で一般的に用いられる先行販売の仕組みを支えるオフプラン売買・賃貸法が含まれる。区分所有形式の住戸所有については、不動産ユニット所有・区分法も関係する。資本市場面では、資本市場庁(CMA)が、収益性住宅資産を保有・運用できる上場REITを規制しており、直接開発活動と並んで賃貸アパートへのエクスポージャーを得る制度的な手段を提供している。
競合環境
政府関連のROSHNは優良な土地取得能力と資本力を有し、住宅・商業・緑地空間を融合した大規模コミュニティのペースセッターとして位置付けられています。ブランドファイナンスはROSHNを世界の最も強力な不動産ブランドトップ25に位置付け、2億平方メートルのパイプラインと一貫したスマートシティのテーマを評価しています。Dar Globalのような民間プレーヤーは、プレミアムレジデンシービザを求める投資家を対象とした2億3,460万USDの最新プロジェクトを含むプレミアム物件に注力しています。一方、国内デベロッパーはリスクを分担し供給を加速させるため、バナン・シティの計画27,000戸を手掛けるタラート・ムスタファ=アル・ムハイディブ合弁事業のようなパートナーシップを締結しています。
テクノロジーは主要な差別化要因です。バナン・シティのようなプロジェクトはエネルギー、セキュリティ、コミュニティ物流をリアルタイムで監視するIoT対応の住宅2万戸を統合しており、居住者体験を向上させランニングコストを削減しています。2024年版サウジアラビア建築基準の改訂への準拠と国際LEEDベンチマークの充足は、競争上のさらなる選別軸を加えており、確立されたエンジニアリング能力と長期調達サイクルを持つ企業がより迅速に認証ゲートを通過できます。2026年に予定されている外国人所有の自由化は、高級ブランドを持つグローバルデベロッパーとの競争激化をもたらす可能性がありますが、地元の許認可に精通した既存プレーヤーはサウジアラビアのコンドミニアムおよびアパートメント市場におけるシェア防衛に有利な立場にあります。
地方都市の手頃な価格帯住宅には依然として白地機会が存在しており、政策的インセンティブ後も需要が供給を上回ることが多いです。モジュール式建設、グリーンファイナンス、複合所得型マスタープランニングを組み合わせられるデベロッパーは、未開拓の初回購入者層を取り込むと期待されています。コア市場における地価上昇を踏まえ、周辺地区での土地バンキング戦略と官民パートナーシップがサウジアラビアのコンドミニアムおよびアパートメント市場の次の成長波を形成するでしょう。
サウジアラビアのコンドミニアムおよびアパートメント業界のリーダー企業
Kingdom Holding Company
Ewaan Global Residential
Al Ra'idah Investment Co.
SEDCO Development
Rafal Real Estate Dev.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ビジョン2030の政策主導による住宅所有拡大は、補助基準や都市の高密度化目標に適合するアパート形態を、デベロッパーや金融機関が提供する余地を生み出している。住宅プログラムが掲げる住宅所有率70%の目標と、公共民間パートナーシップを含むMOMAH主導の民間セクター参加の仕組みは、特にリヤド、ジェッダ、ダンマン都市圏など、人口集中と外国人労働者の流入により需要が支えられている地域において、拡張性のある反復可能なアパートコミュニティへの開発の流れを維持している。
製品の差別化も、標準的な中堅層向けブロックから、管理型・柔軟な生活形態へと移行している。Rafal Real Estate Developmentは、リヤド北部のAl-Khuzamを複数フェーズのマスタープランとして位置づけ、新規アパート3,580戸の発売と、若手専門職や外国人を対象とした明確なコリビング戦略(5年間で年間5件のプロジェクト)を打ち出しており、専門的に運営される賃貸・ハイブリッド所有モデルへの需要拡大を示している。同時に、CMAが規制するREIT構造を通じた機関投資家の参加は、安定した複合住宅ポートフォリオへの機会を支えており、登記、仲介行為、オフプラン規制遵守に対する要件の厳格化は、より強固なガバナンス、デジタル契約、アフターサービス能力を持つデベロッパーや運営者に有利に働いている。
最近の業界動向
- 2026年6月:不動産総局(REGA)の公式月次データによると、住宅売買取引件数は19,844件で、前月比17%増、前年比18%増となった。住宅取引の総額は150.2億サウジアラビアリヤルに達した。この販売動向は、サウジアラビアのコンドミニアム・アパート市場における価格設定と将来の供給計画に対する需要の裏付けを強める要因となっている。
- 2026年6月:不動産総局(REGA)の公式月次データによると、住宅売買取引件数は19,844件で、前月比17%増、前年比18%増となった。住宅取引の総額は150.2億サウジアラビアリヤルに達した。活動水準の高まりは、一次・二次市場全体での持続的な動きを示し、継続的な開発と価格形成を後押ししている。
- 2026年4月:Kingdom Holding Companyが、Sumou Real Estateとの重要な契約を締結し、リヤドにおける307万平方メートルの土地区画の基盤整備開発、マーケティング、販売を管理する。推定売上高は40億サウジアラビアリヤルで、開発期間は36カ月。この取引は大規模な土地の収益化を加速させ、リヤドにおける高級住宅プロジェクトの方向性と一致するものである。高級住宅体験のパイプラインを拡大し、市場への投資家の信頼を支える。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、市場はサウジアラビアにおけるコンドミニアムおよびアパートの販売・賃貸活動の価値を対象とし、主要都市および国内その他地域における取引・賃貸価値として反映される。
範囲の除外事項:一戸建てヴィラおよび土地付き住宅、純粋な商業用不動産、非住宅建設工事は本市場規模に含まれない。
セグメンテーション概要
- ビジネスモデル別
- 販売
- 賃貸
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、基本的な需給の背景を設定し、後にインタビューを通じて検証可能な明確な前提条件を構築するために用いられた。サウジアラビア統計局の発表、住宅金融に関連するサウジアラビア中央銀行の指標、および住宅プログラムと供給パイプラインに関する市治省・住宅省の最新情報など、公開データを参照した。入手可能な場合には、国家予算や公式プロジェクト発表、さらに信頼性の高いアドバイザリーレポート、上場企業の開示資料、投資家向け説明資料からの市場シグナルも検討した。
これらのシグナルを利用可能なモデル入力に変換するため、単位とタイミングを統一し、前提条件を確定する前に住宅活動と価値との間に簡易的な橋渡しを構築した。相互検証のため、企業財務・インテリジェンス、ニュースおよび財務情報に関する有料サブスクリプション、および輸出入出荷レベルのデータベースを用い、価格に影響を与えうる材料費変動の妥当性を確認した。上記のソースは例示であり網羅的ではなく、収集、検証、および明確化のために他の公開資料や独自資料も使用した。
一次インタビューおよび調査
一次調査は、価格設定ロジック、都市レベルの吸収状況、そしてアパート形態全体における新築と再販の割合の変化を検証することに重点を置いた。デベロッパー、仲介業者、資産管理会社、金融機関、地域専門家に聞き取りを行い、その情報を用いて、リヤド、ジェッダ、東部州における賃料水準、販売速度、そして手頃な価格帯・中堅層需要の動向に関する前提条件を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:26% | CXO:17% |
| ミッド層:54% | 機能/事業部門リーダー:23% |
| 中小プレーヤー:20% | マネージャー:60% |
市場規模算定と予測
市場規模算定は、住宅・不動産指標をアパートおよびコンドミニアムの価値プールに変換するトップダウン方式から始まり、観測された市場構造に基づいて都市および取引種別ごとに配分された。合計値は、地域ごとにサンプリングした平方メートル当たり価格、標準的な住戸規模、そして引渡しおよび取引動向に対する暗示的な取扱量の検証を含む、選択的なボトムアップ推定によって裏付けられ、これにより外れ値の調整が行われた。
主要都市におけるアパートの平方メートル当たり価格の動向、賃料水準の変動と入居率の見通し、住宅ローン発行の方向性、新規住戸の引渡しおよびプロジェクト完了時期、そして一次販売と二次再販の間のミックス変化など、いくつかの実務的な入力要素が中核的な推進要因として扱われた。予測にあたっては、住宅ローンの利用可能性、引渡しの遅延、および購買力への圧力に関する異なる前提の下で需要を変動させることができるよう、シナリオ分析を用い、これらのシナリオを現地の関係者が実際に観察している状況と対比してストレステストを行った。都市や価格帯によってデータが乏しい場合は、類似都市による代替や慎重な補間によって対応し、モデルの内部整合性を保つために国内合計と再度照合した。
データ検証と更新サイクル
出力結果は、単一ソースによる偏りが最終数値に影響を与えないよう、複数の検証を通じて確認された。取引価値の動向、住宅ローンフローの傾向、公表された価格ベンチマークなどの独立したシグナルと比較し、承認前に都市別および販売対賃貸別の大きな差異を検証した。ある前提条件が合計値に過度に強い影響を与えた場合は、その要因を再検討し、必要に応じて専門家に再度連絡を取り、何が変化し、その理由を確認した。
レポートは年次で更新され、主要な住宅政策変更、大規模な引渡しの波、あるいは資金調達条件の大きな変化など、重大な事象が発生した際には中間更新が行われる。提供前には、アナリストが主要な入力項目を再確認し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceによるサウジアラビアのコンドミニアム・アパート市場規模と他の公表推定値との比較
公表されている市場価値は、同じテーマを扱っていても、対象とする不動産種別、価格算定基準、時期の選択が必ずしも一致しないため、差異が生じることがある。この市場では、販売と賃貸の分け方、一次活動と二次活動の扱い方、主要都市圏以外の都市の扱い方の違いが、通常、差異の主な要因となっている。
主な差異は、隣接する住宅種別が混在して含まれているか、値が取引のみを反映しているのか、より広範な不動産活動を含んでいるのか、そして予測期間を通じて平方メートル当たり価格がどのように反映されているかといった、範囲の境界や入力選択に起因することが多い。都市レベルの平方メートル当たり価格と住宅ローン発行シグナルを追跡し、前提条件セットを年次で更新することにより、Mordor Intelligenceは推定値を、より広範な住宅または建設支出ではなく、アパートおよびコンドミニアムの価値プールに紐づけている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 81.69 B (2025) | |
| グローバルコンサルティング会社A | USD 72.00 B (2025) | 主要都市における記録済みの住宅取引を重視することで、より狭い需要基盤を適用する傾向があり、ベンチマークが乏しい場合、賃貸価値や小規模都市の活動を過小評価する可能性がある。 |
| 業界団体B | USD 92.50 B (2025) | より広範な住宅カテゴリーを混合し、より高い将来価格上昇の前提を用いる場合があり、ヴィラやより広範な住宅価値が間接的に含まれることで合計値が上振れする可能性がある。 |
この表は、差異の大部分が2つの実務上の選択、すなわちアパート・コンドミニアムの境界内で何を集計対象とするか、そして価格と活動を都市・年次にわたってどのように反映するかによって説明できることを示している。当社のアプローチは、各推進要因が観測可能なシグナルに結び付けられており、いずれの調整も複数の指標にわたる検証を経てのみ行われるため、再現性が保たれている。


レポートで回答されている主要な質問
サウジアラビアのコンドミニアムおよびアパートメント市場の2026年の評価額はいくらですか?
市場は2026年に879億8,000万USDと評価されており、2031年までに1,259億4,000万USDに達すると予測されています。
このセクターはどのくらいの速度で成長していますか?
市場はビジョン2030の都市開発プログラムと住宅ローン補助に支えられ、2026年〜2031年にかけて年平均成長率7.48%で拡大しています。
コンドミニアムおよびアパートメント取引において最大のシェアを持つ都市はどこですか?
リヤドが国内取引額の46.20%を占めてトップであり、人口増加とメガプロジェクトのパイプラインが背景にあります。
最も急速に拡大しているセグメントはどれですか?
手頃な価格帯のアパートメントは、宅地放出政策と住宅補助に支えられ、年平均成長率8.11%で成長すると予測されています。
最終更新日:



