
Mordor Intelligenceによるサウジアラビア不動産市場分析
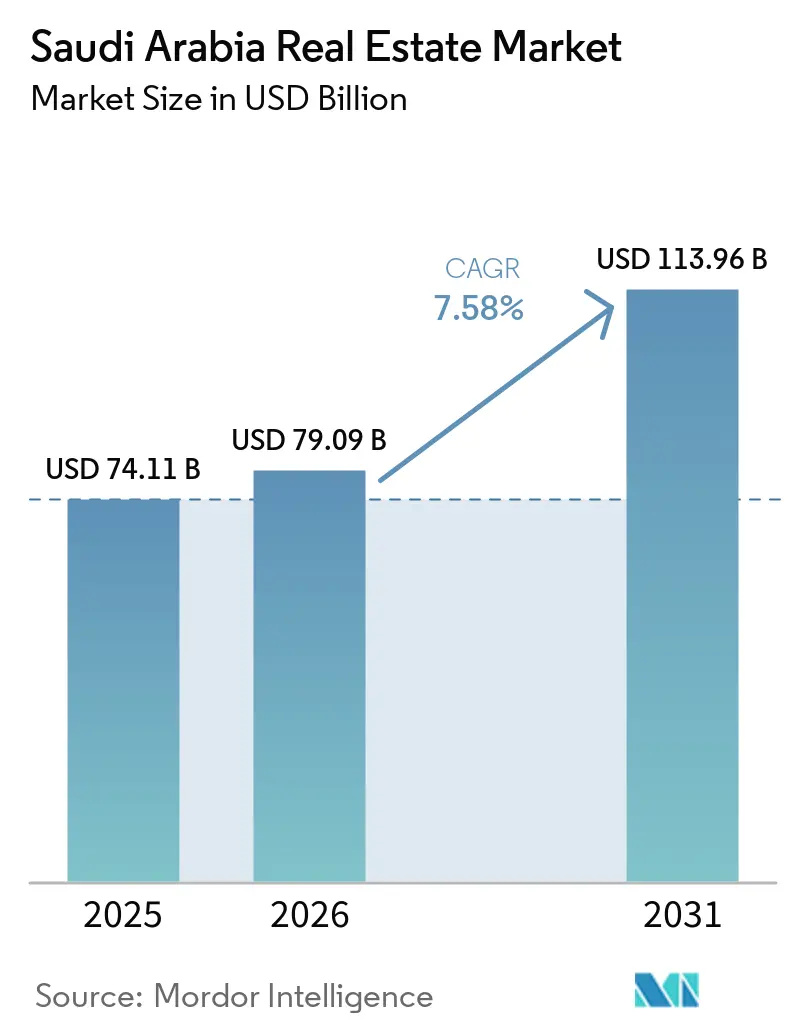
サウジアラビア不動産市場規模は2026年に850.9億米ドルと評価され、2027年の850.9億米ドルから2032年には1,201億米ドルに達すると推定され、予測期間(2027年〜2032年)のCAGRは7.14%です。
サウジアラビアの住宅需要と資金調達を受けた目的地開発は、即入居可能な住宅および複合用途物件への需要を支え、企業のオフィスアップグレードがさらなる活動源となっています。デベロッパーは、入居者の要件に合わせた引き渡し計画を策定することで、資金調達済みプロジェクトを却または賃貸可能な資産へと転換できます。建設コストおよび施工上の制約は引き渡しを遅延させ、不動産収入が発生するまでの期間を延長する可能性があります。このコスト圧力は、オフィス仕様を企業のアップグレードニーズに合わせることを有利にします。なぜなら、追加の開発支出は、投資を正当化するために達成可能な賃料で十分な収益を上げる必要があるからです。
レポートの主要な要点
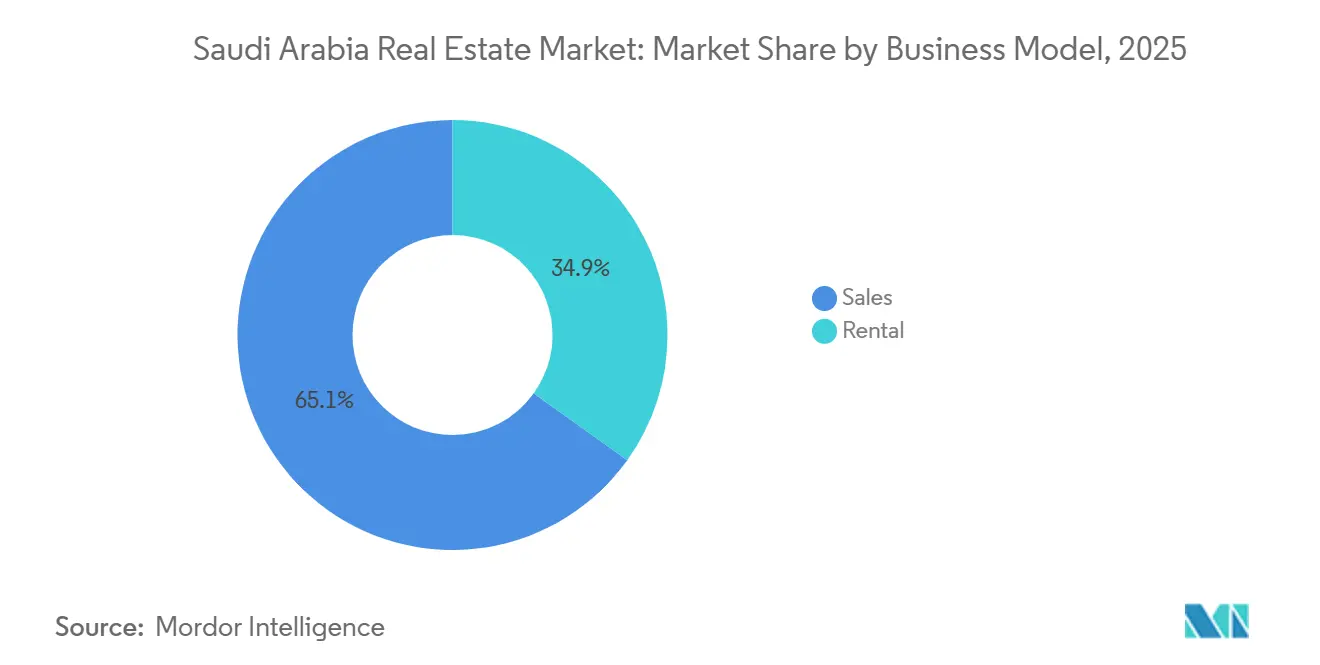
- ビジネスモデル別では、販売が2026年のサウジアラビア不動産市場シェアの65%を占め、賃貸は2027年〜2032年のCAGR 7.45%で最も急成長するセグメントと予測されています。
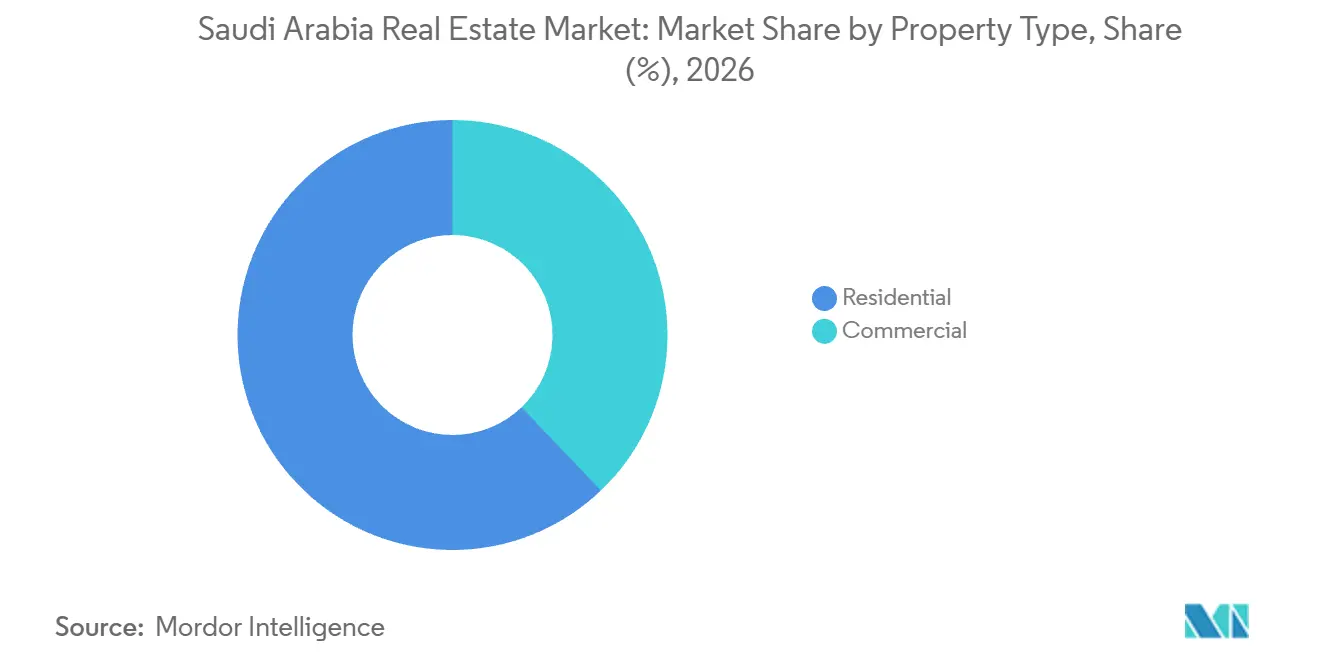
- 物件タイプ別では、住宅が2026年のサウジアラビア不動産市場規模の62.13%のシェアを占め、商業は2027年〜2032年の予測CAGR 7.62%で最も急成長するセグメントです。
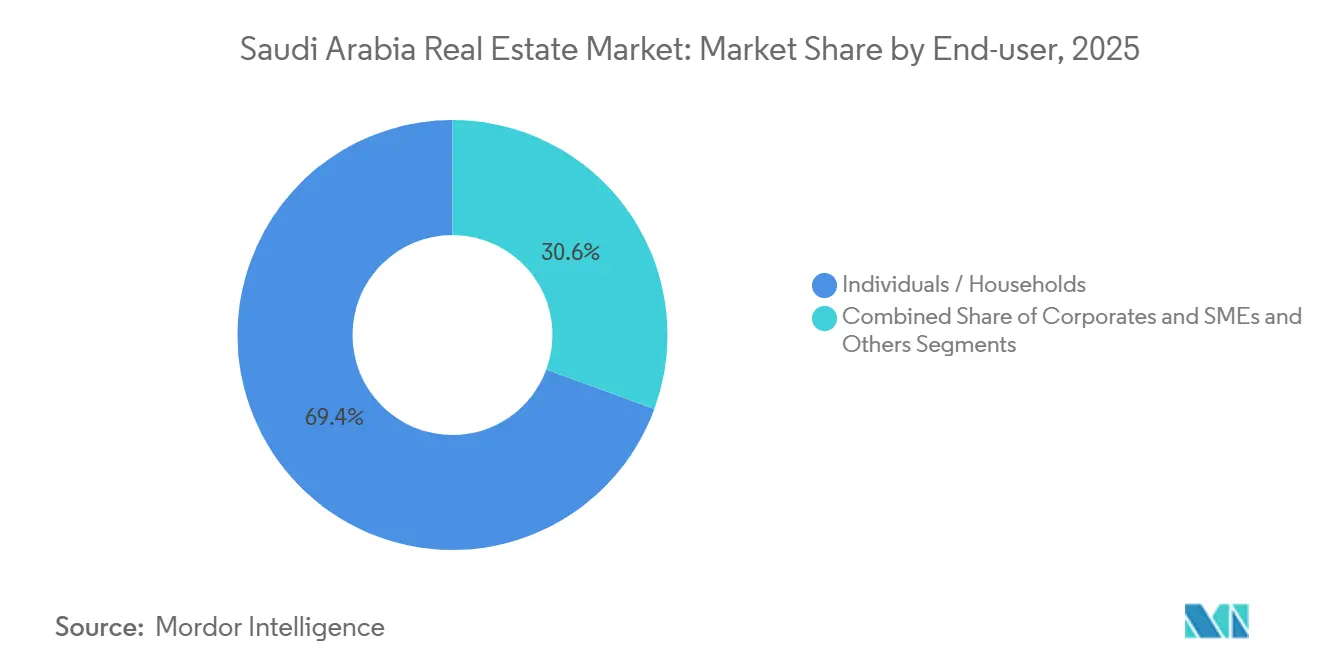
- エンドユーザー別では、個人・世帯が2026年に69.3%のシェアでトップとなり、法人・中小企業は2027年〜2032年のCAGR 7.62%で最も急成長すると予測されています。
- 地域別では、リヤドが2026年に41.39%のシェアでトップとなり、ダンマーム首都圏は2027年〜2032年のCAGR 8.05%で最も急成すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビジョン2030のギガ・メガプロジェクト(NEOM、紅海、ディリーヤ)が、住宅、ホスピタリティ、小売、オフィスにわたる複数年にわたるパイプラインを創出。 | +3% | AMALAプロジェクトエリア | 長期(4年以上) |
| 人口増加と世帯形成、および外国人流入が、住宅(中間市場・ビルド・トゥ・レントを含む)とコミュニティ小売の需要を支援。 | +2.5% | 全国 | 長期(4年以上) |
| 観光の急増とエンターテインメント投資が、ホテル、ブランデッドレジデンス、複合用途目的地への需要を押し上げ。 | +2% | 全国 | 中期(2〜4年) |
| 産業・物流の拡大(製造業、電子商取引、経済特区)が、倉庫、軽工業、データセンターへの需要を促進。 | +1.8% | 全国 | 中期(2〜4年) |
| 規制および資本市場の成熟(不動産投資信託、官民連携、新た計画フレームワーク)が透明性と投資アクセスを向上。 | +1.2% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ビジョン2030のギガ・メガプロジェクト(NEOM、紅海、ディリーヤ)が、住宅、ホスピタリティ、小売、オフィスにわたる複数年にわたるパイプラインを創出。
目的地への資金調達は、運営可能なホスピタリティ物件の供給を拡大し、個別資産の売却を超えた収益経路を生み出すことができます。Red Sea Globalは2025年10月、サウジアラビアのAMALA開発のために65億サウジアラビアリヤル(17.3億米ドル)のクレジットファシリティを確保しました。[1] 開発資本は、借り手が完成物件からの収入を求める前に宿泊施設の供給を進める手段を提供します。Rosewoodは2026年8月、サウジアラビア北西部の紅海沿岸トリプルベイにあるリゾート、AMALAをオープンしました。この運営経路は、目的地の物件パイプラインを訪問者の滞在と結びつけ、ホスピタリティ事業にデベロッパーと並ぶ商業的役割を与えます。
人口増加と世帯形成、および外国人流入が、住宅(中間市場・ビルド・トゥ・レントを含む)とコミュニティ小売の需要を支援。
宅需要は、居住中の住戸数とそれらの世帯が必要とする住居の両方に依存します。統計総局(GASTAT)は、2025年の住宅統計においてサウジアラビア世帯が居住する住戸数を450万戸と計上し、2024年から11万8,000戸(2.7%)増加しました。2025年の住宅データでは、サウジアラビア世帯の平均構成員数は4.8人と報告されています。住宅デベロッパーにとって、これらの指標は潜在的な顧客基盤に関する異なる問いに答えるものです。増加分は追加の住宅需要を支え、世帯規模は製品設計において使いやすい家族向けスペースを重要にします。サウジアラビアの家族向け住宅を中心としたユニットミックスは、住戸数を増やすだけでなく、住宅需要を獲得するための競争力をデベロッパーに与えます。
観光の急増とエンターテインメント投資が、ホテル、ブランデッドレジデンス、複合用途目的地への需要を押し上げ。
観光の不動産機会は、訪問者数だけでなく宿泊施設の利用にも依存します。サウジアラビアは2025年に国内外の観光客を合計約1億2,300万人記録し、2024年から約6%増加しました。国内観光客は2025年にサウジアラビア国内の各種宿泊施設で5億6,400万泊を記録し、2024年から4.7%増加しました。これらの数値は、ホテルや複合用途目的地を設計する際に、国内旅行を独自の需要基盤として評価することを支持します。国内の宿泊旅行を有料滞在に転換することは、成長する訪問者基盤を目的地デベロッパーの収益を生む宿泊スペースと結びつけます。
産業・物流の拡大(製造業、電子商取引、経済特区)が、倉庫、軽工業、データセンターへの需要を促進。
産業の拡大は、生産スペースだけでなく、物品の移動と保管を通じて不動産需要を生み出します。サウジアラビア産業都市・技術ゾーン庁(MODON)は、2025年に産業都市内の産業・物流・投資施設数が9,557件に達し、11%成長したと報告しました。また、2025年の産業投資が16%成長したと報告し、これは新たな生産プロジェクトや工場・既製ユニットの拡張によるもので、2,244ユニットに達しました。この組み合わせは、個々の大規模工場を超えた潜在的な入居者基盤を広げます。デベロッパーにとって、既製スペースは、すべての計画を単一の特注工場依存させることなく、その基盤に対応する方法を提供します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複数の大規模プログラムが同時進行する中での施工能力の限界と熟練労働者不足。 | -1.5% | 全国 | 中期(2〜4年) |
| 建設コストの上昇と資金調達費用の増加がデベロッパーの実現可能性と請負業者のマージンを圧迫。 | -1.2% | 全国 | 短期(2年以内) |
| 土地、許認可、公共インフラ接続の複雑さがスケジュールを延長—特に沿岸・歴史的地区および環境的に敏感な地域において。 | -0.7% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
複数の大規模プログラムが同時進行する中での施工能力の限界と熟練労働者不足。
施工上の制約は、資金調達済みプロジェクトと収益を生む準備が整った資産を切り離す可能性があります。Turner & Townsendは2025年にサウジアラビアの建設クライアントにおける熟練労働者不足を報告し、プロジェクトの遅延とコスト超過に関連付けました。このような遅れは、賃貸開始や物件引き渡しを先送りにし、デベロッパーが資産収入を実現するまでの期を延長する可能性があります。2025年11月、サウジアラビアの都市・住宅省とAlfanar Building Systemsは、サウジアラビアの奨学金受給者を現代的な建築システム業務に向けて訓練することに合意し、Alfanarは訓練後の雇用契約を約束しました。これらの不足に直面するデベロッパーにとって、引き渡しの遅延は、収入を待つ期間の長期化と建設費の増大の両方を通じてプロジェクトの収益を低下させる可能性があります。
建設コストの上昇と資金調達費用の増加がデベロッパーの実現可能性と請負業者のマージンを圧迫。
資材コストの上昇は、買い手の関心がプロジェクトを支えている場合でも実現可能性を弱める可能性があります。Turner & Townsendは2025年のレポートで、サウジアラビアの鉄鋼とセメントの価格が2023年以降5%〜10%上昇し、建設セクターに圧力をかけていると述べました。販売価格を一定に保つデベロッパーにとって、これは他の費用をカバーして収益を得るために利用できる金額を減少させます。同じ増加を吸収する請負業者は、変更のない契約価格の下で施工リスクに対する余裕が小さくなます。投入コストの増加を販売価格が吸収できない場合、次のフェーズを開始することは、デベロッパーをより薄い収益またはコスト回収までの長い待機期間にさらすことになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
販売規模と継続的な賃貸活動販売は2026年のサウジアラビア不動産市場規模の65%のシェアを占めました。サウジアラビアは2026年9月に住宅物件の売買取引を19,911件記録しました。最大のセグメントは、総物件支出における広範な地位に加え、活発な住宅取引基盤を持っています。デベロッパーにとって、個別の物件譲渡は、計画の後続フェーズに資金を提供できる資本を解放します。完了したクロージングに合わせたリリーススケジュールは、住宅の発売から売却代金の回収までの間に拘束される資本を制限します。
賃貸は最も急成長するセグメントであり、2027年〜2032年の予測CAGRは7.45%です。不動産総局(REGA)は、2026年第1四半期にサウジアラビアで住宅賃貸取引を857,111件記録し、2025年第1四半期から21.5%増加しました。[2] 同四半期の商業賃貸取引は284,016件で、2025年第1四半期から13.2%増加しました。両方の入居者プールが取引件数で拡大し、住宅がより大きな取引量と前年比増加を生み出しました。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
物件タイプ別:
引き渡し済み住宅とオフィス価格が価値を支援住宅は2026年のサウジアラビア不動産市場シェアの62.13%を占めました。国家住宅会社(NHC)は2025年10月までにサウジアラビアの統合都市目的地全体で60,000戸の住宅ユニットを引き渡しました。この引き渡しプログラムは、個々の住宅を複数の都市目的地の協調的な実行と結びつけます。デベロッパーにとって、計画ユニットと引き渡し済み住宅の区別は重要です。なぜなら、使用可能な資産は買い手または入居者に引き渡すことできるからです。
商業は最も急成長するセグメントであり、2027年〜2032年の予測CAGRは7.62%です。リヤドで測定されたグレードAオフィスストックの賃料は、2026年第2四半期に前年比3.4%上昇しました。この動きは、セグメントのより広い開発機会に加え、将来のオフィスプロジェクトに対する場所固有の価格参照を提供します。デベロッパーにとって、達成可能な賃料は、建物が賃貸された後に支えられる収入を決定するのに役立ちます。この測定されたストックの賃料上昇は、追加の開発費用が収入の増加を吸収しない限り、より高コストのオフィス仕様を支持できます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
世帯アクセスと企業アップグレードが需要を形成個人・世帯が最大のセグメントを形成し、2026年に69.3%のシェアを保持ました。都市・住宅省は、2026年上半期にサウジアラビア人家族63,076世帯が初めて自宅に入居したと報告しました。また、同期間に48,631世帯のサウジアラビア人家族が住宅支援サービスの恩恵を受けたと報告しました。これらの数値は異なる住宅のマイルストーンを示し、支援サービスと実際の初めての住宅入居を世帯セグメントと結びつけます。
法人・中小企業は最も急成長するセグメントであり、2027年〜2032年の予測CAGRは7.62%です。JLLの報告によると、2026年第2四半期にリヤドとジェッダの法人がより広範なビジネス成長戦略の一環としてオフィススペースを拡張・アップグレードしました。これは、物件需要を追加の運営能力とビジネス施設の再構成の両方に結びつけます。拡張ニーズは追加の床面積を必要とする場合があり、アップグレードはビジネス施設の異なる仕様を求めます。入居者の意図する用途を中心に構築されたリース提案は、床面積のみに基づく提案よりも両方のニーズに直接対応できます。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
リヤド不動産市場
最大の地域であるリヤドは、2026年のサウジアラビア不動産市場シェアの41.39%を保持しました。同市は2026年第2四半期に住宅取引を10,667件記録し、2025年第2四半期比2%減少しましたが、2026年第1四半期比23%増加しました。[3] この実質的な住宅取引基盤はデベロッパーに活発な地域取引プールへのアクセスを提供し、年間および連続四半期の比較は、活動の評価がその時間軸にどのように依存するかを示しています。同市の規模は大量の開発を支えることができ、短期的な勢いが地域需要を評価するために使用される比較期間によって異なる場合、新規リリースのタイミングは商業的に重要であり続けます。
ダンマーム首都圏不動産市場
ダンマーム首都圏は最も急成長する地域であり、2027年〜2032年の予測CAGRは8.05%です。Knight Frankは2026年第2四半期にダンマーム首都圏で住宅物件取引を3,896件記録し、前年比21%増加しました。都市・住宅省の住宅プログラムであるSakaniは、2026年6月8日にダンマームのアル・フルサン地区のMad住宅プロジェクトで728戸のタウンハウスすべての引き渡しを完了しました。これらの指標は、物件取引から完成したタウンハウスの引き渡しまで、住宅活動の異なる段階を示しています。
2023年第4四半期〜2026年第3四半期にわたり、REGAの都市指標はアパートをジェッダで不動産販売において最も活発な物件タイプとして特定しました。アパートに特化したデベロッパーは、その活動ミックスを活用して、地域の製品カテゴリーに合わせたユニット形式と販売チャネルを形成できます。サウジアラビアその他地域では、NHCが2025年8月25日に、4本の主要道路へのアクセスと預言者のモスクへの近接性を備えたマディーナ西部のShams住宅プロジェクトの販売開始を発表しました。マディーナの事例は、新たな住宅販売を道路アクセスと確立された都市目的地に結びつけています。
制フレームワークと見通し
選択された法域は、認可を受けた不動産サービスプロバイダーを通じて売却または賃貸する物件オーナーの観点から比較されています。サウジアラビアは仲介業および対象不動産サービスにREGAライセンスを要求しています。評価は今後2年間の商業的柔軟性を評価し、国家の取引および所有権要件と並んでリヤドの地域賃貸規定を検討しています。
規制表
| 判断要素 | サウジアラビア | リヤド |
|---|---|---|
| 主管機関 | 不動産総局 | 不動産総局 |
| 主要な法令または方向性 | 不動産仲介法;非サウジアラビア人の所有ゾーン、権利、および期間パラメータ | 2025年9月25日から都市境界内での賃料増加を5年間停止、特定の規定に従う |
| 商業的効果 | 認可された仲介業および対象サービス;場所と権利の管理が適格な所有権取引を形成 | 対象となる住宅および商業リースの賃料増加を制限 |
| 現在の政策の魅力度 | 中程度 | 低 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家レベルの中程度の魅力度は、認可されたサービスと所有権管理のバランスを反映しおり、REGAは2026年6月23日に内閣が所有権ゾーンと施行規則を承認したと報告しました。2026年1月22日に発効したフレームワーク内で、これらの施行規則は管理された買い手アクセスを維持し、オーナーの商業的柔軟性に2年間の変化なしを支持します。リヤドの低評価は、都市境界内の既存および新規の住宅・商業リースに対する賃料増加の制限を反映しており、以前に賃貸されていた空き物件に対する以前の契約規則と特定の例外があります。2025年9月25日に始まった5年間の期間は、2年間の見通しにわたる変化なしを支持し、その明示された期間は2030年9月を別の長期的なマイルストーンとして設定しています。
バリューチェーンの段階
バリューチェーンは、各段階に関連する能力と収益を通じて、開発、建設、および不動産管理を比較します。2025年3月16日、Retal Urban Development Companyは、80%所有するBuilding Construction Company子会社と、リヤドで371戸の住宅ユニットとインフラ工事を建設する契約を締結しました。この契約は住宅とプロジェクトインフラを束ねているため、デベロッパーとその子会社請負業は住宅引き渡し前に両方のスコープを調整する必要があります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 不動産開発 | Al Saedan Real Estate Co.などの不動産デベロッパー | 開発物件の売却収益 | 敷地と用途の決定がオフィスと小売のミックスを確定 | 開発ミックスを固定する前に入居者の要件をテスト |
| 建設およびインフラ引き渡し | Building Construction Company(Retal Urban Development Company子会社)などの建設請負業者 | 建設契約収益 | 住宅とインフラの作業パッケージの調整 | 引き渡しスケジュールに建設とインフラのマイルストーンを連携 |
| リースおよび不動産管理 | Sustainable Property Companyなどの機関投資家向け不動産管理・リースプロバイダー | 不動産管理・リースサービス手数料 | リース管理を資産運営と整合させること | リース、管理、および報告の責任を一括して定義 |
| 情報源: Mordor Intelligence | ||||
Sustainable Property Companyはサウジアラビアで機関投資家向け不動産管理・リースサービスを提供しています。この専門化は、物理的な引き渡し後にサービス収益の層を追加し、資産責任の引き渡しが建設活動と継続的な管理を結びつけます。整合した責任を持つ引き渡し契約と管理委任は、建設引き渡しと継続的な不動産運営の間の断絶を減らすことができます。開発されたポートフォリオが運営資産となるにつれて、サプライヤーの機会は物件の継続的な使用管理にまで拡大します。
競合環境
市場集中度
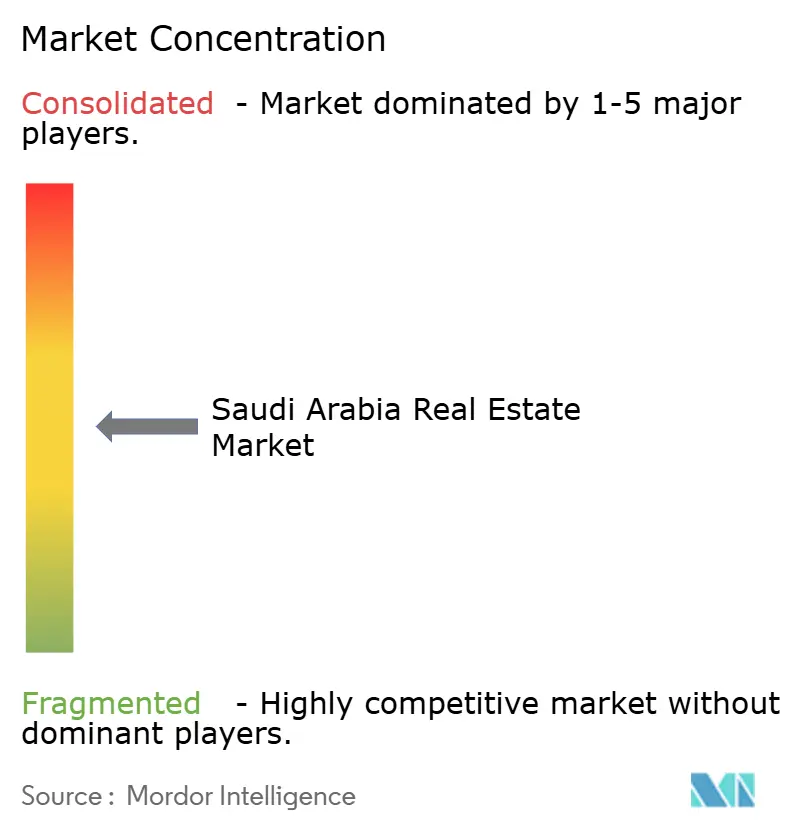
競争は不動産デベロッパーと投資主導のプロジェクト会社に分散しており、規模は個々の資産と開発プログラムの管理によって形成されています。Al Saedan Real Estate Co.、Kingdom Holding Company、Dar Al Arkan Real Estate Development、Jabal Omar Development Co.、SEDCO Developmentが確立された参加者の中に含まれます。Al Saedanは商業・住宅物件を開発し、Jabal Omarはマッカでの大規模複合用途開発を専門としています。2026年8月、Kingdom Holding Companyはジェッダタワーが106階に達し、30万立方メートル以上のコンクリートが打設され、約6,400人の作業員が現場にいると発表しました。このようなプロジェクト規模は協調的な引き渡し能力を必要とし、より小規模な挑戦者にとっての参入障壁を生出す一方、より限定的な敷地や資産タイプに特化したデベロッパーには余地を残しています。
2025年9月、Dar Al Arkan Real Estate Developmentは、Kenzi Al Arabiyaおよびその他の投資家とともに、ジェッダの100万平方メートルの土地区画の所有権移転を完了しました。Dar Al Arkanはその土地の80%を保有し、コンソーシアムが税金と手数料を含む44億6,000万サウジアラビアリヤル(11.9億米ドル)で取得しました。開発の現地作業は、移転発表時点で規制当局の承認とライセンスを条件としていました。コンソーシアム構造は、支配的な投資家を維持しながら大規模な敷地のために資本をプールする方法を提供します。将来の買い手にとって、承認条件は、土地を取得する能力だけでは使用可能な物件がいつ利用可能になるかを確立しないことを意味します。
2025年11月、Jabal Omar Development Co.はRotanaおよびAccorとマッカのフェーズ4の7棟のタワーにわたるホテル運営について合意し、3棟をRotanaに、4棟をSofitelに割り当てました。この割り当ては、Jabal Omarの開発役割を相手方に割り当てられたホテル管理責任から分離します。ホスピタリティ資産の買い手にとって、契約された運営者の役割は、計画されたタワー数だけよりも宿泊提供を評価するためのより具体的な根拠を提供します。より小規模な挑戦者は特化した物件を提供できますが、複数棟の目的地と競争するにはホテルを運営するための信頼できる取り決めも必要です。655室のスイートを持つ3棟のRotana Jabal Omar Hotelが2026年にオープンしたことは、運営者合意がマッカで運営中の宿泊施設に転換されたことを示しています。
サウジアラビア不動産業界リーダー
-
Al Saedan Real Estate Co.
-
Kingdom Holding Company
-
Dar Al Arkan Real Estate Development
-
Jabal Omar Development Co.
-
SEDCO Development
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア不動産市場 このレポートでカバーされる企業
- Al Saedan Real Estate Co.
- Kingdom Holding Company
- Dar Al Arkan Real Estate Development
- Jabal Omar Development Co.
- SEDCO Development
- Ewaan Global Residential
- Emaar Economic City
- Saudi Real Estate Co. (Al Akaria)
- ROSHN (PIF)
- Abdul Latif Jameel Real Estate
- Jenan Real Estate Co.
- Rafal Real Estate Dev.
- Royal Commission for Riyadh City
- CBRE Saudi Arabia
- JLL Saudi Arabia
- Colliers KSA
- Knight Frank Saudi
- Century 21 Saudi Arabia
- Savills KSA
- Coldwell Banker Saudi Arabia
市場参加者にとっての主要な機会
これらの機会は、認可を受けた不動産サービスプロバイダーを通じて売却または賃貸する適格な居住者、非居住者、および法人の非サウジアラビア人買い手向けの物件提供を比較します。サウジアラビアの非サウジアラビア人不動産所有制度は2026年1月22日に発効し、適格な居住者、非居住者、業、および団体が地理的および買い手カテゴリーの制限に従い、REGAのサウジアラビア不動産ポータルを通じて申請できるようになりました。商業的な区別は、売り手がそのフレームワーク内で各適格申請者グループに物件提案を合わせる方法です。
市場機会表
| 機会 | 今が好機な理由 | 買い手・リードセグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 適格な非サウジアラビア人居住者への住宅販売 | 2026年フレームワークが居住者の申請を許可 | 適格な居住者個人・世帯 | 住宅提供を買い手の許可された場所とカテゴリーに合わせる | 地理的および買い手カテゴリーの制限 | 住宅デベロッパーおよび物件売り手 |
| 適格な非居住者向け投資物件提供 | 2026年フレームワークが非居住者申請者を含む | 適格な非居住者個人 | 所有権要件が明確な場所固有の投資物件を提示 | 適格性は物件の場所と申請者に依存 | 適格な投資物件のオーナーおよび売り手 |
| 適格な外国企業向け商業施設 | 2026年フレームワークが非サウジアラビア企業および団体を含む | 適格な法人物件申請 | 確認された法人適格性を中心に商業物件提供を開発 | 適格な買い手と指定エリアに関する法的管理 | 商業物件デベロッパーおよびオーナー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、許可された買い手アクセスを所有権フレームワークを通じて進められる物件提供に転換することです。マッカとマディーナでは、所有権はサウジアラビア企業とイスラム教徒の個人(王国内外の居住者を問わず)に制限されています。これらの場所固有の管理は、対応可能な買い手と物件の組み合わせを、差別化されていない外国人買い手向け販売キャンペーンよりも商業的に有用にします。
最近の産業開発事情 サウジアラビア不動産市場
- 2026年8月:Rosewoodがサウジアラビア北西部の紅海沿岸トリプルベイにRosewood AMALAリゾートをオープンし、Red Sea Globalの目的地に運営中のホスピタリティ物件を追加。
- 2026年6月:NHCがマディーナのアル・マクヒーム目的地で住宅物件の早期入居を開始、予定より8ヶ月前倒し。
- 2026年6月:Sakaniが6月8日にダンマームのアル・フルサン地区のMad住宅プロジェクトで728戸のタウンハウスすべての引き渡しを完了。
サウジアラビア不動産市場 レポートの範囲と調査方法論
市場定義と対象範囲
サウジアラビア不動産市場は、サウジアラビアにおける土地および建物の売却と賃貸に関する年間支出を測定します。これらの取引を住宅または商業用途、売却または賃貸、エンドユーザータイプ、および国内の場所別に分類します。
スコープの除外:建設・改修サービス、個別に販売される建築資材およびその他の建設資材、個別に請求される仲介業、不動産管理およびその他の不動産サービス手数料、住宅ローン融資および資金調達、ならびにサウジアラビア国外の不動産取引は除外されます。
セグメンテーション概要
- 物件タイプ別
- 住宅用
- アパート・コンドミニアム
- ヴィラ・戸建住宅
- 商業用
- オフィス
- 小売
- 物流
- その他(産業用、ホスピタリティ等)
- 住宅用
- エンドユーザー別
- 個人・世帯
- 法人・中小企業
- その他
- 都市別
- リヤド
- ジェッダ
- ダンマーム首都圏(DMA)
- その他サウジアラビア
データソース、市場規模算定、および検証
デスクリサーチ
アナリストは公開指標を使用して取引活動、価格、住宅需要、および物件供給を確立し、不動産総局の取引・賃貸指標、Ejar賃貸契約リリース、統計総局の不動産価格指数、および不動産総局の不動産仲介レポートなどのソースを活用します。各ソースは異なる市場シグナルを示すため、売却・賃貸価値は物件タイプ、場所、価格変動、住宅占有率、および新規供給と並行して確認され、互換性のある指標として扱われません。
企業の年次報告書、サウジアラビア証券取引所への提出書類、投資家向けプレゼンテーション、政府プロジェクトリリース、および信頼性の高いビジネスレポートは、不動産取引に影響を与える可能性のあるプロジェクトのタイミング、運営ポートフォリオ、および財務状況に関する証拠を追加します。アナリストはこれらの記録を公式シリーズと比較して、重複、報告期間の変更、および測定された不動産取引価値の外に留まるべき活動を特定します。これらのソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューおよびサーベイ
構造化インタビューおよびサーベイには、サウジアラビアを拠点とする住宅・商業デベロッパー、家主、仲介業者、不動産投資家、および機関投資家向け入居者が含まれ、開発、リース、販売、および調査の役割をカバーするCXO、機能リーダー、およびマネーャーが対象となります。彼らの回答は、公開の取引、賃貸、価格、および引き渡し指標が物件レベルの支出にどのように関連するかをテストし、地域、物件タイプ、およびビジネスモデルのギャップを特定します。アナリストはこれらの説明を独立した公式および企業の証拠と比較し、予測に入力を使用する前に未解決のギャップを文書化して調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:20% | |
| 中位層:44% | 機能・ユニットリーダー:36% | |
| 小規模プレイヤー:25% | マネージャー:44% |
市場規模算定と予測
トップダウン推定は、サウジアラビアの不動産売却と賃貸支払いを個別に評価します。売却と賃貸の記録が同じ年とサウジアラビアの地域に一致した後、アナリストは2つのシリーズを年間米ドル市場価値に統合します。主要指標には、売却取引件数と価値、文書化された賃貸活動と支払い、不動産価格変動、世帯形成と住宅占有率、および発表または完了した住宅・商業供給が含まれます。これらは需要の規模、ペース、および見込まれるミックスを示します。アナリストは多変量回帰を使用してこれらの指標を市場価値に関連付け、大規模な開発パイプラインのタイミングと資金調達または施工条件の変化についてシナリオ分析を行います。セグメントシェアは、住宅または商業用途、売却または賃貸、エンドユーザー、および場所別の観察された取引価値から構築され、REGAおよびGASTATシリーズは分類が一致する場合に活動を分配するために使用されます。選択的なボトムアップチェックは、サンプリングされた取引価格に物件販売量を乗じ、代表的な賃料を占有ユニットと組み合わせ、それらの集計を国家推定値と比較します。これらのチェックが一致しない場合、アナリストはカバレッジ、期間、および分類を確認し、ギャップを文書化して最も近い一貫した公式シリーズを使用して境界を設定します。アナリストはサウジアラビアの不動産専門家に各予測ドライバー(見込まれる売却吸収、賃貸取得、価格、および引き渡しタイミングを含む)を確認し、モデル化されたパスを維持または修正するよう求めます。
データ検証と更新サイクル
アナリストは、独立したREGA取引・リース指標、GASTAT価格シリーズ、住宅指標、企業開示、および選択的な物件レベルの集計に対して推定値を三角測量します。単位、タイミング、地域、物件分類、および一回限りの取引を確認することで異常を調査し、サインオフ前に2番目のアナリストレビューと文書化されたソース比較を通じて重大な差異を解決します。報告された変更が公式指標と矛盾する場合、重大なプロジェクトが遅延または再フェーズされた場合、または主要な入力が調整できない場合、アナリストは関連する回答者タイプに再連絡します。モデルは年次更新され、重大な規制、資金調達、またはプロジェクトイベント後にサイクル間でレビューされ、最新のサウジアラビアデータを使用して引き渡し前に新たなパスが行われます。
Mordor Intelligenceのサウジアラビア不動産市場規模算定と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。サウジアラビア不動産市場は、サウジアラビアにおける土地および建物の売却と賃貸に関する年間支出を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。主要指標には、売却取引件数と価値、文書化された賃貸活動と支払い、不動産価格変動、世帯形成と住宅占有率、および発表または完了した住宅・商業供給が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 850.9億米ドル(2027年) | |
| 地域業界出版社A | 941.9億米ドル(2028年) | 2028年ベースでは、この推定値は本レポートの2027年値850.9億米ドルより1年前の時点で10.7%上回っています。その予測ポイントはレポートの現在の推定年より1年後であり、追加の1年間の市場成長が考慮されています。 |
| グローバル市場調査会社B | 2,471.8億米ドル(2030年) | 2030年ベースでは、この推定値は本レポートの2027年値850.9億米ドルより3年前の時点で190.5%上回っています。その2030年収益予測はレポートの現在の推定年より3年後まで延長されており、物件対価と賃料以外の手数料ベース不動産サービスを含んでいます。 |
Mordor Intelligenceのアナリストは、独立したREGA取引・リース指標、GASTAT価格シリーズ、住宅指標、企業開示、および選択的な物件レベルの集計に対して推定値を三角測量します。
レポートで回答される主要な質問
サウジアラビア不動産市場の規模と成長見通しは?
規模は2027年に850.9億米ドルと推定され、2027年〜2032年のCAGR 7.14%で2032年までに1,201億米ドルに達すると予測されています。
サウジアラビアの不動産需要を支える要因は何ですか
住宅需要、目的地への資金調達、観光、および産業拡大が需要を支えています。Red Sea Globalは2025年10月にAMALA開発のために65億サウジアラビアリヤル(17.3億米ドル)のクレジットファシリティを確保しました。
サウジアラビアで主要な物件タイプは何ですか?
住宅が2026年に62.13%のシェアを保持し、商業は2027年〜2032年のCAGR 7.62%で最も急成長すると予測されています。
サウジアラビアの不動産開発・投資において競合する企業はどこですか?
確立された参加者には、Al Saedan Real Estate Co.、Kingdom Holding Company、Dar Al Arkan Real Estate Development、Jabal Omar Development Co.、SEDCO Developmentが含まれます。
サウジアラビアの不動産プロジェクトの引き渡しを遅らせる可能性があるものは何ですか?
施工上のボトルネックと資材コストが開発を遅延させる可能性があります。Turner & Townsendは2025年にサウジアラビアの熟練労働者不足がプロジェクトの遅延とコスト超過に関連していると報告しました。
どのサウジアラビアの都市がトップで、不動産成長が最も速い地域はどこですか?
リヤドが2026年に41.39%のシアでトップとなりました。ダンマーム首都圏は2027年〜2032年のCAGR 8.05%で最も急成長すると予測されています。