
Tamanho e Participação do Mercado de Embalagens em Sachê Retortável
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.97 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.99 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens em Sachê Retortável por Mordor Intelligence
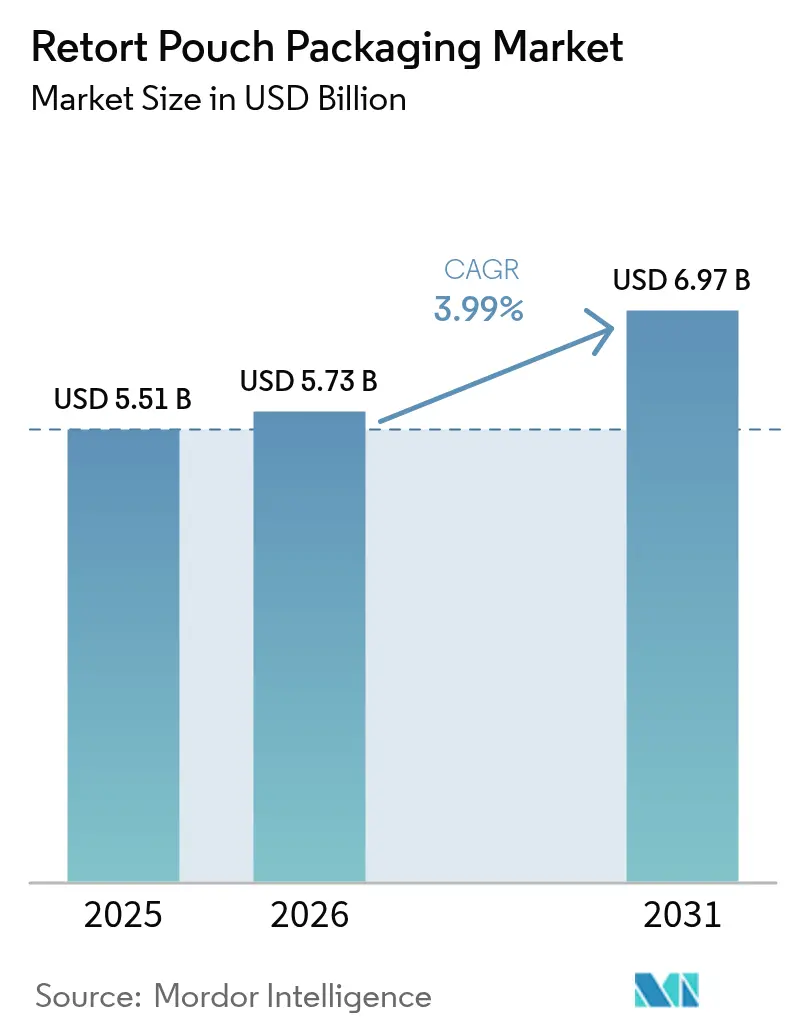
O tamanho do mercado de embalagens em sachê retortável foi avaliado em USD 5,51 bilhões em 2025 e estima-se que cresça de USD 5,73 bilhões em 2026 para atingir USD 6,97 bilhões até 2031, a um CAGR de 3,99% durante o período de previsão (2026-2031). O crescimento é impulsionado pela crescente demanda por alimentos de conveniência estáveis à temperatura ambiente, nutrição premium para animais de estimação e avanços contínuos em tecnologia de filmes de alta barreira que permitem construções recicláveis e livres de alumínio. Ao mesmo tempo, equipamentos de capital intensivo, mandatos de reciclagem em evolução e flutuações no fornecimento de folha de alumínio moderam as novas adições de capacidade, reforçando a vantagem competitiva dos conversores estabelecidos. A região Ásia-Pacífico permanece como âncora de volume, graças à urbanização e à cobertura limitada da cadeia de frio, enquanto o Oriente Médio e África apresentam a expansão percentual mais rápida, pois a dependência de importações de alimentos e os programas de aquisição governamental favorecem formatos ambiente.
Principais Conclusões do Relatório
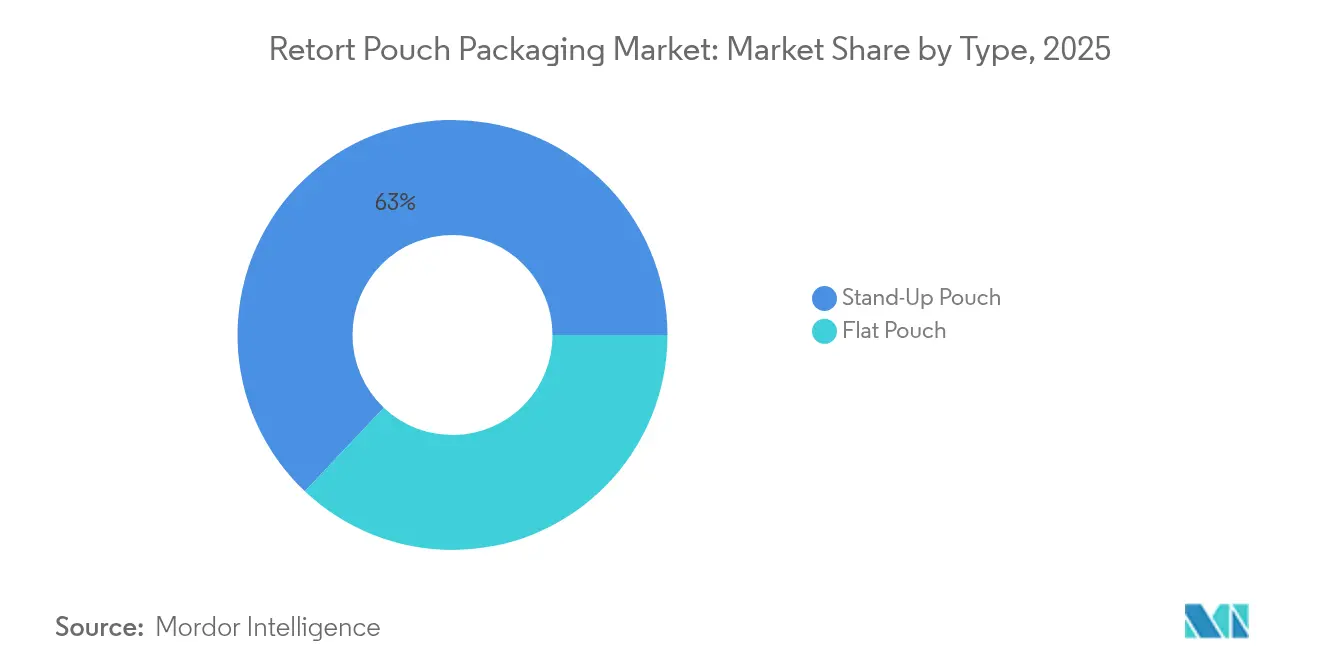
- Por tipo, os formatos verticais representaram 62,95% da demanda em 2025; os sachês planos têm projeção de crescimento a uma taxa de 5,42% de 2026 a 2031.
- Por material, o polipropileno representou 27,88% da demanda de 2025; o papelão tem projeção de avançar a um CAGR de 5,48% até 2031.
- Em 2025, os entalhes de abertura dominaram o mercado com uma participação de 40,78%; os fechamentos por zíper têm projeção de crescimento a uma taxa de 6,29% até 2031.
- Por estrutura de camadas, a estrutura de 3 camadas deteve uma participação de receita de 46,12% em 2025; a estrutura de 5 camadas tem projeção de crescimento a uma taxa de 5,95% até 2031.
- Por usuário final, as aplicações alimentícias lideraram com uma participação de receita de 58,25% em 2025; o segmento farmacêutico tem projeção de avançar a um CAGR de 5,61% até 2031.
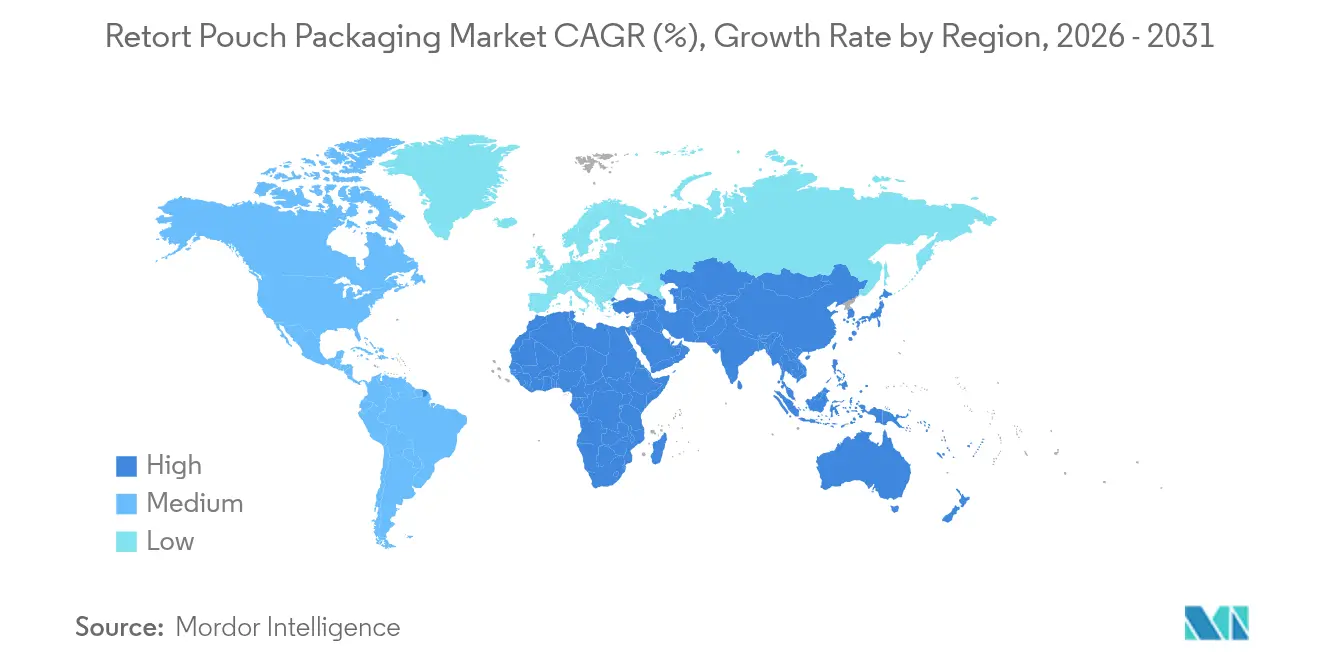
- Por geografia, a Ásia-Pacífico captou 39,75% da receita de 2025; o Oriente Médio e África têm previsão de expansão a um CAGR de 6,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Embalagens em Sachê Retortável
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Refeições Prontas para Consumo | +0.8% | América do Norte, Europa, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Avanços em Tecnologias de Filmes de Alta Barreira | +0.7% | Europa, Japão, expansão global | Longo prazo (≥4 anos) |
| Crescente Foco em Embalagens Sustentáveis e Leves | +0.6% | Europa e América do Norte, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Rápida Expansão do Segmento de Alimentos para Animais de Estimação | +0.5% | América do Norte e Europa, Ásia-Pacífico emergente | Curto prazo (≤2 anos) |
| Integração de Recursos de Embalagem Inteligente | +0.4% | Europa e América do Norte, adoção gradual na Ásia-Pacífico | Longo prazo (≥4 anos) |
| Expansão dos Canais de Distribuição de Alimentos Ambiente em Economias Emergentes | +0.5% | Ásia-Pacífico, Oriente Médio e África, América Latina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Refeições Prontas para Consumo
Domicílios com rotinas agitadas estão substituindo conservas tradicionais por sachês retortáveis premium que aquecem em menos de cinco minutos. As marcas agora posicionam receitas étnicas, ingredientes orgânicos e colaborações com chefs em sachês verticais que comandam prêmios de preço de 40-60% em relação às latas metálicas. Os armazéns de comércio rápido, que favorecem SKUs ambiente para evitar custos de refrigeração, aceleram essa mudança. A clareza regulatória, como o reconhecimento explícito dos sachês retortáveis nas regras norte-americanas de alimentos enlatados de baixa acidez, reduz a incerteza de conformidade para processadores menores. Em conjunto, esses fatores aumentam a visibilidade no varejo, diferenciam a marca e ampliam o alcance ambiente, mantendo os padrões de segurança.[1]Administração de Alimentos e Medicamentos dos EUA, "21 CFR Parte 113," fda.gov
Avanços em Tecnologias de Filmes de Alta Barreira
Revestimentos de óxido de silício, polietileno de alta densidade orientado e camadas híbridas orgânico-inorgânicas agora alcançam taxas de transmissão de oxigênio inferiores a 3 cc/m²-dia, permitindo designs sem alumínio. A tecnologia MultiNanoLayer empilha 256 camadas de polipropileno e álcool polivinílico para fornecer 2,46 cc/m²/dia a 121 °C, reduzindo os custos de materiais em 20-25% e permitindo o uso em micro-ondas.[2]MDPI Polymers, "Estudo de Filmes MultiNanoLayer," mdpi.com O polipropileno XPP aprimorado da Borealis mantém a resistência de vedação acima de 130 °C, eliminando a delaminação em sachês de poliolefina pura. Esses avanços ampliam as aplicações, desde sopas de baixa acidez até molhos de alta acidez, reduzem a dependência da folha de alumínio e simplificam a reciclagem.
Crescente Foco em Embalagens Sustentáveis e Leves
As taxas de responsabilidade estendida do produtor na União Europeia penalizam os laminados de múltiplos materiais a uma taxa de até EUR 0,80/kg, incentivando as marcas a adotarem alternativas monomaterial ou à base de fibra. O sachê AmFiber da Amcor substitui a camada externa de poliéster por papelão com revestimento de barreira, reduzindo o conteúdo plástico em 60% e mantendo a capacidade de retortagem a 121 °C.[3]Amcor, "Sachê de Papel AmFiber," amcor.com A ProAmpac validou 30% de politereftalato de etileno pós-consumo reciclado em uma estrutura retortável aprovada para contato direto com alimentos. Os conversores que reformam linhas de descontaminação e garantem o fornecimento de resina reciclada ganham vantagem junto a clientes multinacionais que estabelecem metas de conteúdo reciclado para 2030.
Rápida Expansão do Segmento de Alimentos para Animais de Estimação
A humanização dos animais de estimação impulsiona a adoção de sachês retortáveis individuais, que oferecem indicações de frescor, controle de porções e recursos de fácil abertura. Produtos para gatos idosos com entalhes de abertura e zíperes reselável ilustram o potencial para a micro-segmentação. As diferenças regulatórias, com requisitos de teste menos rigorosos para alimentos de animais de estimação do que para alimentos humanos, aceleram os ciclos de inovação. Os co-envasadores estão instalando linhas dedicadas para evitar a contaminação cruzada, permitindo que marcas menores aproveitem a retortagem sem a necessidade de infraestrutura auditada pela FDA.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Capital dos Equipamentos de Retortagem | -0.4% | Global, agudo em mercados emergentes | Curto prazo (≤2 anos) |
| Desafios de Reciclagem Devido às Estruturas de Múltiplas Camadas | -0.5% | Europa e América do Norte, Ásia-Pacífico em crescimento | Médio prazo (2-4 anos) |
| Resistência Térmica Limitada em Temperaturas Extremas | -0.3% | Climas tropicais e desérticos em todo o mundo | Médio prazo (2-4 anos) |
| Interrupções na Cadeia de Suprimentos de Folha de Alumínio | -0.3% | Corredores de fornecimento Europa, Ásia-Pacífico | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Capital dos Equipamentos de Retortagem
Linhas automatizadas de enchimento e vedação de sachês custam entre USD 180.000 e USD 280.000 para uma produção modesta de 60 sachês por minuto. Os processadores que não conseguem financiar tais equipamentos frequentemente recorrem a acordos de co-envasamento, o que corrói as margens em até 25%. Sistemas chineses semiautomáticos de baixo custo (USD 9.800–12.800) reduzem o custo de entrada, mas apresentam taxas de falha de vedação superiores a 2%, desqualificando o produto para aquisições multinacionais. As barreiras de capital, portanto, bifurcam o mercado entre conversores de alto volume e players de nicho premium.
Desafios de Reciclagem Devido às Estruturas de Múltiplas Camadas
Os laminados de alumínio-poliolefina resistem à separação mecânica e baseada em solvente, condenando a maioria dos sachês pós-consumo ao aterro ou à incineração. Os separadores municipais raramente detectam camadas finas de folha de alumínio, e apenas 5% das embalagens flexíveis de alumínio são recicladas na Europa.[4]European Aluminium, "Taxas de Reciclagem e Taxas de Responsabilidade Estendida do Produtor," european-aluminium.eu As marcas que migram para revestimentos de óxido de silício ou ORMOCER aceitam uma queda de 10-15% no desempenho de barreira, encurtando a vida útil, mas evitando altas taxas de descarte. Avanços técnicos, como a delaminação por dióxido de carbono supercrítico, permanecem restritos ao descarte pós-industrial, deixando uma lacuna significativa antes de se alcançar a verdadeira circularidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Formatos Verticais Impulsionam a Visibilidade no Varejo
Os formatos verticais representaram 62,95% da demanda em 2025. Os varejistas favorecem o formato por sua capacidade de personalização gráfica e eficiência de exposição, enquanto as marcas aproveitam painéis com formas ergonômicas para melhor pegada e controle de despejo. Os sachês planos, que expandem a 5,42% até 2031, atendem ao serviço institucional de alimentação, contratos militares e ajuda humanitária, onde a empilhabilidade e a densidade de palete têm precedência sobre o apelo nas prateleiras. O Departamento de Defesa dos EUA agora permite sachês retortáveis planos nas rações de Refeição Pronta para Comer, aumentando a eficiência de carga em voos de transporte. Os conversores geralmente dedicam linhas separadas a cada formato, pois as golas de formação e as mandíbulas de vedação não são intercambiáveis. Sachês com formatos especiais introduzidos para alimentos infantis em 2024 impulsionaram as vendas em 9% ao minimizar derramamentos durante a alimentação com uma mão. Apesar dos custos de ferramental mais altos, os designs com formas especiais comandam prêmios de preço de 20-30%, tornando-os atrativos em pontos de preço de varejo acima de USD 3,00. O tamanho do mercado de embalagens em sachê retortável para variantes verticais tem projeção de expansão constante à medida que os supermercados alocam mais espaço em suas prateleiras ambiente para refeições prontas premium. As configurações planas permanecerão cruciais onde o custo logístico por caloria transportada é a métrica primária, ressaltando um cenário de formato duplo.
Os sachês verticais de segunda geração apresentam janelas transparentes e vernizes foscos que compensam a percepção "industrial" há muito associada aos sachês de folha de alumínio. Os laminadores avançados integram antenas de comunicação por campo próximo abaixo das camadas de impressão sem comprometer a integridade da vedação, conectando os compradores a vídeos de receitas e dados de origem. Esses complementos inteligentes são caros hoje, mas estão sendo cada vez mais adotados por linhas de marcas próprias premium que visam igualar a apresentação das marcas nacionais. No mercado de embalagens em sachê retortável, os conversores regionais que instalam impressoras digitais estão capturando pedidos de pequenas tiragens para culinárias étnicas e sabores por tempo limitado, uma fonte de receita anteriormente atendida por potes rígidos. Enquanto isso, os sachês planos mantêm uma vantagem material em lançamentos aéreos de alta altitude para socorro humanitário, onde a estabilidade aerodinâmica e a resistência à perfuração são críticas.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório


Por Material: O Papelão Ascende à Medida que a Sustentabilidade Remodela as Especificações
No mercado de embalagens em sachê retortável, o polipropileno deteve uma participação de 27,88% em 2025, impulsionado por suas propriedades confiáveis de vedação e fornecimento global consistente de resina. No entanto, os varejistas estão começando a favorecer os laminados de papelão, aceitando uma vida útil de 18 meses, em comparação ao padrão de 24 meses para sachês totalmente plásticos. Essa mudança é em grande parte impulsionada pelo fato de que 67% dos consumidores europeus priorizam a reciclabilidade em detrimento da vida útil para alimentos ambiente. Com perspectiva futura, o papelão está projetado para crescer a um robusto CAGR de 5,48% até 2031. O inovador design AmFiber da Amcor substitui a camada externa tradicional de poliéster por um papelão com revestimento de barreira. Essa mudança não apenas reduz o uso de plástico em 60%, mas também garante durabilidade, suportando temperaturas de 121 °C por até 50 minutos — um feito ideal para embalar ensopados de vegetais, refeições de macarrão e molhos para ração de animais de estimação.
O revestimento à base de água da Billerud de 2024 fez avanços significativos, reduzindo a transmissão de umidade para apenas 5 g/m²-dia. Esse avanço abre caminho para que os sachês de fibra se aventurem além das misturas secas. No entanto, vale notar que a condensação durante o resfriamento pós-retortagem representa um risco, podendo degradar a barreira de umidade em recheios com teor muito baixo de umidade. Os dados financeiros são favoráveis; um prêmio de preço de varejo de 20-30% em produtos acima de USD 4,00 se traduz em um aumento de custo absoluto inferior a 10%. Essa estratégia permite que marcas premium atraiam consumidores conscientes sobre sustentabilidade enquanto mantêm suas margens de lucro.
Por Tipo de Fechamento: A Reselabilidade por Zíper Redefine a Conveniência
Os entalhes de abertura representaram 40,78% dos fechamentos de 2025 porque se integram perfeitamente às linhas de enchimento a um custo desprezível. No entanto, os sistemas de zíper devem expandir-se em 6,29% até 2031, pois os consumidores associam a reselabilidade à frescura e ao controle de porções. O zíper de politereftalato de etileno de alta temperatura da Coveris suporta 121 °C sem deformação de perfil, permitindo múltiplos refechamentos em produtos retortáveis úmidos. Os bicos dosadores capturam categorias líquidas, como sopas, molhos e géis energéticos, oferecendo dosagem controlada e uso com uma mão. Os bicos dosadores à prova de crianças em conformidade com os padrões da Comissão de Segurança de Produtos ao Consumidor abrem potencial em produtos de limpeza concentrados e medicamentos pediátricos.
As tampas abatíveis atendem à nutrição esportiva premium e às refeições de substituição para consumo em movimento, mas acrescentam USD 0,03-0,04 por embalagem, limitando a adoção em pontos de preço de varejo abaixo de USD 3,00. O tamanho do mercado de embalagens em sachê retortável para variantes com zíper deve continuar expandindo à medida que os donos de animais de estimação demandam molhos individuais reselável e consumidores idosos buscam recursos de fácil abertura. Atualizações de equipamentos são essenciais; a instalação de um aplicador de zíper em linha pode reduzir a produção em 8-10%, mas os conversores compensam a desaceleração com prêmios de preço e fidelidade do cliente. Os fechamentos híbridos, entalhe de abertura mais zíper, estão surgindo para embalagens institucionais, permitindo abertura rápida em cozinhas enquanto preservam as sobras.
Por Estrutura de Camadas: Configurações de Cinco Camadas Equilibram Barreira e Custo
Os laminados de três camadas — poliéster/folha de alumínio/polipropileno — representaram 46,12% do volume de 2025, oferecendo um caminho econômico para uma vida útil de 18 meses. As construções de cinco camadas estão avançando 5,95% até 2031 à medida que as marcas buscam garantias de 24 meses sem folha de alumínio. Um design típico de cinco camadas utiliza poliéster para impressão, uma camada de ligação para adesão, nylon-MXD6 para a camada de barreira, uma segunda camada de ligação e polipropileno fundido para vedação. A co-extrusão agora combina essas camadas em uma única passagem, reduzindo o tempo de laminação em 30% e melhorando a adesão entre camadas, mas exige um investimento de capital superior a USD 2 milhões.
Os designs de quatro camadas oferecem um meio-termo, trocando uma perda de barreira de 10-15% por economias de material. As estruturas de sete e nove camadas são projetadas para produtos farmacêuticos e dispositivos médicos que requerem barreiras redundantes, conforme especificado na ISO 11607. Cada camada adicional acrescenta aproximadamente USD 0,015 ao custo unitário e reduz a velocidade da linha em 8-12%, o que é aceitável quando os preços de varejo excedem USD 5,00. No mercado de embalagens em sachê retortável, os conversores capazes de co-extrusão multiestação garantem contratos de longo prazo com empresas alimentícias multinacionais que desejam especificações globais consistentes. Os players regionais menores concentram-se em formatos de três camadas para licitações governamentais onde o preço supera os máximos de vida útil.

Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Usuário Final: O Segmento Farmacêutico Acelera com a Demanda por Barreira Estéril
As aplicações alimentícias dominaram 2025 com uma participação de 58,25%, aproveitando a economia de peso de 40-50% em relação às latas e eliminando a transferência de sabor metálico. A categoria farmacêutica, que deve expandir-se a 5,61% até 2031, utiliza sachês retortáveis como sistemas de barreira estéril para seringas pré-preenchidas e kits de implantes. Os conversores validam as barreiras de oxigênio e umidade de acordo com a ISO 11607, aproveitando sua expertise existente em vedação a alta temperatura. Bebidas como água de coco estável à temperatura ambiente e leites à base de plantas utilizam sachês com bico dosador para portabilidade; no entanto, a baixa viscosidade do líquido requer o design de vedação dupla da Cryovac para garantir a integridade hermética durante a retortagem.
Os alimentos para animais de estimação estão migrando rapidamente; as entradas premium para gatos em sachês com formas especiais e vedação por zíper comandam prêmios de 15-25% sobre as latas. Lubrificantes industriais e agroquímicos utilizam retortáveis para logística em temperaturas extremas, enquanto cosméticos empregam sachês com formas especiais para séruns de dose única entregues em kits de comodidades de aeronaves. A participação do mercado de embalagens em sachê retortável para dispositivos médicos permanecerá de nicho, mas lucrativa, devido às barreiras de conformidade e à baixa tolerância a falhas.
Análise Geográfica
A Ásia-Pacífico contribuiu com 39,75% da receita de 2025, ancorada pela China e Índia, onde os estilos de vida urbanos elevam a demanda por refeições convenientes e a infraestrutura limitada de refrigeração favorece os formatos ambiente. Os parques alimentares apoiados pelo governo agrupam conversores, fabricantes de equipamentos e proprietários de marcas, reduzindo os custos de transporte e permitindo produções just-in-time. A população envelhecida do Japão compra sachês verticais premium com janelas transparentes e códigos QR que fornecem dicas de preparo, enquanto o serviço militar obrigatório da Coreia do Sul sustenta o consumo institucional de sachês planos. Os limites rígidos de migração chineses sobre materiais em contato com alimentos, vigentes em 2024, estão consolidando o mercado de embalagens em sachê retortável em direção a fornecedores certificados que podem investir em equipamentos analíticos, elevando os padrões de qualidade.
O Oriente Médio e África tem previsão de crescimento de 6,92% até 2031, o mais rápido do mundo. Os países do Conselho de Cooperação do Golfo gastam mais de USD 45 bilhões anualmente em importações de alimentos e armazenam refeições estáveis à temperatura ambiente para reservas estratégicas. A nova planta de filme de barreira da Mondi na Turquia abastece os conversores regionais, reduzindo a dependência de fornecedores distantes de folha de alumínio e permitindo estruturas sem alumínio adequadas ao clima desértico. As iniciativas de alimentação escolar da África Subsaariana exigem alimentos fortificados processados localmente em sachês retortáveis, garantindo demanda de base por meio de licitações governamentais. A escassez de capital continua sendo o principal freio; as linhas semiautomáticas satisfazem os volumes atuais, mas restringem a competitividade de custo unitário a longo prazo.
A América do Norte mantém volume considerável por meio de refeições prontas para consumo, ração premium para animais de estimação e rações do Departamento de Defesa. Marcas dos EUA como a Campbell's instalam linhas verticais de alta barreira para atender os 23% dos domicílios que priorizam a conveniência em detrimento do preparo do zero. O México, aproveitando as vantagens tarifárias do USMCA, surge como um polo de nearshoring que abastece os centros de distribuição do sudoeste dos EUA. O crescimento europeu desacelera sob as taxas de responsabilidade estendida do produtor que penalizam os laminados não recicláveis; as marcas aceitam uma vida útil de 18 meses em sachês monomateriais para evitar penalidades de EUR 0,50-0,80/kg. A Itália e a Espanha desenvolvem sachês de azeite de oliva e molho de tomate para exportação, capitalizando a autenticidade mediterrânea. O progresso sul-americano centra-se no Brasil e na Argentina, onde o varejo moderno ganha participação, embora a volatilidade cambial complique a aquisição de filme importado.

Panorama regulatório
A embalagem em bolsa retortável é regida principalmente por requisitos de segurança para contato com alimentos, com a conformidade ancorada em estruturas como o Regulamento (CE) n.º 1935/2004 da UE e medidas de implementação para plásticos, além de exigências nacionais para testes de migração e documentação. Na União Europeia, os Regulamentos (UE) 2026/245 e (UE) 2026/250 da Comissão foram publicados em fevereiro de 2026, tornando mais rígidas as exigências que afetam camadas plásticas, tintas, adesivos e, especificamente, as restrições ao BPA para aplicações em contato com alimentos. O cronograma de transição do BPA inclui um marco em julho de 2026 (fim de um período de transição para determinados artigos de uso único destinados ao contato com alimentos fabricados com BPA sob regras anteriores), o que leva conversores e proprietários de marcas a revisar estoques e requalificar estruturas retortáveis conformes.
Na Ásia, as atualizações das normas de contato com alimentos também estão elevando as exigências para laminados retortáveis. A Índia atualizou o Compêndio de Regulamentações de Embalagens da FSSAI em abril de 2025, reforçando os requisitos para grau alimentício e os limites de migração relevantes para embalagens multicamadas usadas em processamento a altas temperaturas. O Japão está avançando em seus controles de contato com alimentos sob a Lei de Sanidade Alimentar, com especificações revisadas para aparelhos, recipientes e embalagens (Notificação do Gabinete 95/2025) entrando em vigor em junho de 2026, aumentando a necessidade de documentação a nível de substância em todas as camadas da bolsa retortável. A China fornece referências de desempenho e teste para a categoria por meio da GB/T 41168-2021, que estabelece requisitos para filmes e bolsas retortáveis laminados de plásticos e folha de alumínio em condições de cozimento em água fervente, semi-alta e alta temperatura.
Análise da cadeia de valor
A cadeia de valor começa com insumos de resina e barreira (polipropileno, poliéster, nylon, folha de alumínio e revestimentos emergentes de SiOx ou híbridos), passando depois pela extrusão e coextrusão de filmes, metalização ou revestimento, laminação adesiva, impressão e conversão de bolsas (formação, inserção de acessórios para bicos e zíperes, e vedação). Os conversores então fornecem para marcas e co-empacotadoras que realizam o enchimento, a vedação e a esterilização térmica, seguidos pela distribuição para varejo, armazéns de comércio rápido, canais institucionais e programas de compras governamentais que favorecem a logística ambiente. Os pontos de controle de equipamentos e validação de processos (equipamentos de retorta, testes de integridade de vedação, testes de migração e validação de embalagens orientada por ISO para aplicações médicas) continuam sendo determinantes-chave dos ciclos de qualificação e da seleção de fornecedores.
Mudanças recentes na cadeia de suprimentos mostram maior colaboração e regionalização em torno de estruturas retortáveis prontas para reciclagem. Em outubro de 2025, BOBST, Brueckner e Mitsui Chemicals apresentaram um conceito de retorta metalizada monomaterial que combina metalização opaca e primers resistentes ao calor para manter o desempenho de barreira durante a esterilização, ilustrando como fornecedores de materiais e provedores de maquinário estão codesenvolvendo soluções escaláveis. Os conversores também estão comercializando ofertas de retorta monomaterial, como a bolsa retortável de monopolipropileno da Mondi, certificada pela DIN CERTCO para compatibilidade com esterilização a 121 °C (novembro de 2025). Na ponta final da cadeia, são visíveis investimentos em capacidade e estratégias de localização, incluindo o investimento anunciado de USD 120 milhões pela Amcor (janeiro de 2026) para adicionar capacidade de enchimento de alta velocidade em Pune, na Índia, com o objetivo de reduzir os prazos de entrega para clientes regionais de alimentos e ração animal após pedidos online.
Cenário Competitivo
O mercado de embalagens em sachê retortável exibe um nível moderado de fragmentação. Amcor, Sealed Air e Mondi alavancam químicas de laminação proprietárias, equipes globais de suporte técnico e contratos de vários anos com empresas alimentícias multinacionais. A nova planta de Dubai da Constantia Flexibles sinaliza estratégias de localização regional que contornam taxas de importação e encurtam os prazos de entrega.
A diferenciação tecnológica está se ampliando. Os conversores que investem em impressoras digitais ganham pedidos de edição limitada que os formatos rígidos antes detinham. As etiquetas de comunicação por campo próximo e os indicadores de tempo-temperatura estendem a funcionalidade do simples acondicionamento passivo para um engajamento rico em dados, abrindo novos fluxos de receita em marketing de fidelidade e conformidade da cadeia de frio. Os dados de patentes indicam um aumento em revestimentos de barreira sem alumínio, zíperes compatíveis com retortagem e matrizes de formação de sachê com formas especiais. Enquanto isso, players regionais no Sudeste Asiático e na América Latina implantam equipamentos chineses que custam 30-40% menos que as linhas ocidentais, visando alimentos orgânicos para bebês e kits de refeições étnicas, onde os pequenos lotes comandam margens altas. Sua agilidade de preços mantém pressão sobre as multinacionais para acelerar os programas de redução de custos enquanto mantêm metas rigorosas de integridade de vedação.
Os participantes do mercado medem cada vez mais o sucesso pelo progresso em direção aos mandatos de conteúdo reciclado de 2030. Aqueles sem capacidade de descontaminação para resina reciclada de grau alimentar correm o risco de exclusão das licitações de marcas. Consequentemente, a alocação de capital está mudando da tonelagem bruta de extrusão para etapas avançadas de limpeza, desodorização e mistura de aditivos. Os players capazes de fornecer sachês monomateriais que passam nos testes de triagem da Associação de Recicladores de Plástico e ainda suportam a esterilização a 121 °C capturarão volume futuro à medida que os reguladores fortalecem as definições de reciclabilidade.
Líderes do Setor de Embalagens em Sachê Retortável
Amcor PLC
Constantia Flexibles
Tetra Pak International SA
Mondi PLC
Coveris Holdings SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Uma área-chave de oportunidade é a substituição dos laminados retortáveis tradicionais à base de folha por estruturas monomateriais prontas para reciclagem que ainda atendam ao desempenho de retorta, impulsionada pelo endurecimento das definições de reciclabilidade e pelas exigências de licitação das marcas. A adoção comercial avançou além dos testes em 2026, quando a Thai Union lançou um produto de atum de longa vida em prateleira em uma bolsa retortável monomaterial reciclável de polipropileno para a linha John West Stir & Serve, desenvolvida com a Mondi e posicionada em torno de uma vida útil ambiente de 18 meses sem camada de folha de alumínio. Paralelamente, caminhos tecnológicos como monomateriais metalizados avançados e revestimentos de alta barreira estão sendo impulsionados por provedores de maquinário e materiais, exemplificados pelo conceito de retorta metalizada monomaterial da BOBST, Brueckner e Mitsui Chemicals, apresentado na K 2025.
Também existem espaços em branco em recursos de conveniência compatíveis com retorta que preservam a eficiência da linha, incluindo zíperes de alta temperatura, bicos e sistemas de abertura fácil para ração premium para animais de estimação, refeições prontas para consumo e determinadas aplicações de saúde que dependem de desempenho de barreira estéril validado. Soluções premiadas e apresentadas em grandes eventos do setor de embalagens indicam produtização ativa: em junho de 2026, a fabricante de filmes do grupo TOPPAN, Irplast S.p.A., recebeu o Prêmio Silver Sustainability Design na interpack 2026 por uma bolsa retortável monomaterial de polipropileno pronta para reciclagem usando a tecnologia GL BARRIER, refletindo a concorrência contínua entre conversores para igualar a proteção contra oxigênio e a resistência ao calor sem folha. Em conjunto, esses movimentos mantêm o caminho do mercado centrado na qualificação de embalagens retortáveis monomateriais em escala, na construção de polos de produção regionais e na integração de fechos funcionais e recursos inteligentes, mantendo a resistência à esterilização a 121 °C.
Desenvolvimentos recentes do setor
- Março de 2026: A Amcor expandiu suas operações de embalagens flexíveis em sua fábrica de Lugo di Vicenza, na Itália, adicionando uma nova linha de produção focada em filmes de alta barreira, prontos para reciclagem, incluindo o AmLite HeatFlex, projetado para aplicações de retorta. O projeto também incluiu uma expansão de 7.000 metros quadrados com um laboratório de controle de qualidade e um armazém automatizado de alta densidade. A capacidade adicionada apoia o fornecimento de maior volume de estruturas retortáveis prontas para reciclagem na Europa, à medida que as marcas tornam mais rígidas suas especificações de sustentabilidade.
- Março de 2025: A Constantia Flexibles concluiu a aquisição de uma participação majoritária na Aluflexpack AG, fortalecendo seu portfólio de embalagens flexíveis nos setores alimentício e farmacêutico. A transação ampliou as capacidades tecnológicas e a presença de fabricação da Constantia, relevantes para embalagens flexíveis de alta barreira. A aquisição aumentou a pressão competitiva sobre os fornecedores estabelecidos de bolsas retortáveis por meio de escala expandida e acesso a know-how adicional de conversão.
- Fevereiro de 2025: A Amcor firmou parceria com a Insymmetry para desenvolver uma garrafa retortável de polipropileno de 2 oz utilizando a tecnologia StormPanel, projetada para resistir à esterilização de produtos de longa vida em prateleira. A colaboração destacou a inovação contínua em formatos de embalagens compatíveis com retorta além das bolsas, visando aplicações que se beneficiam de redução de peso e melhor manuseio pelo consumidor. Também reforçou a crescente ênfase em conceitos de embalagens monomateriais prontas para retorta, alinhados às metas de reciclabilidade.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para esta metodologia, o mercado abrange as vendas de bolsas retortáveis usadas como embalagens flexíveis capazes de suportar esterilização térmica, principalmente para alimentos e bebidas de longa vida em prateleira, ração animal e determinados produtos não alimentícios selecionados em que o desempenho de retorta é exigido.
Exclusões de escopo: excluímos embalagens flexíveis não retortáveis que não exigem desempenho de esterilização a altas temperaturas, mesmo que se pareçam em forma ou uso final.
Visão geral da segmentação
- Por Tipo
- Sachê Vertical
- Sachê Plano
- Por Material
- Polipropileno
- Poliéster
- Folha de Alumínio
- Filme de Polipropileno Fundido
- Papelão
- Outros Materiais
- Por Tipo de Fechamento
- Bico Dosador
- Zíper
- Entalhe de Abertura
- Tampa Abatível
- Outros Tipos de Fechamento
- Por Estrutura de Camadas
- 3 Camadas
- 4 Camadas
- 5 Camadas
- Acima de 5 Camadas
- Por Usuário Final
- Alimentos
- Bebidas
- Farmacêutico
- Ração para Animais de Estimação
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa mapeando a demanda em usos finais práticos que normalmente adotam bolsas retortáveis, verificando depois a velocidade com que esses usos finais estão migrando de latas, potes e outros formatos. Recorremos a fontes públicas como o United States Census Bureau, o UN Comtrade, as ferramentas de dados da US International Trade Commission, as séries macroeconômicas do Banco Mundial e as estatísticas de fornecimento de alimentos da FAO para entender os fluxos comerciais, a movimentação de materiais relacionados a embalagens e a direção do consumo.
Também analisamos relatórios anuais de empresas, apresentações a investidores, atualizações de sustentabilidade e coberturas de imprensa confiáveis para interpretar acréscimos de capacidade, mudanças na estrutura de materiais (por exemplo, tendências de uso ou não de folha) e sinais de adoção em ração animal e refeições prontas. Quando necessário, utilizamos assinaturas pagas para dados financeiros e inteligência empresarial, bases de dados de patentes e visões comerciais em nível de embarque para verificar cronologias de forma cruzada e evitar dupla contagem entre regiões. Essas fontes documentais são ilustrativas e não exaustivas, e muitas outras referências públicas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em validar o que é contabilizado como receita de embalagens em bolsa retortável e o que fica fora, além de como o preço muda conforme estruturas e fechos se alteram. Conversamos com uma combinação de conversores de embalagens, fornecedores de materiais e compradores de embalagens nos setores de alimentos e ração animal, e depois usamos verificações de acompanhamento para confirmar diferenças de adoção regional e premissas realistas de crescimento de volume ao longo do período de previsão.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos: 12% | APAC: 49% |
| Nível médio: 51% | Líderes funcionais/de unidade: 42% | EMEA: 31% |
| Participantes menores: 18% | Gerentes: 46% | Américas: 20% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down que reconstrói o conjunto de demanda endereçável a partir da atividade de alimentos embalados e ração animal, aplicando depois indicadores de penetração de bolsas retortáveis por categoria e região, os quais são posteriormente reconciliados com a realidade dos gastos em embalagens. Uma vez estabelecida essa estrutura, corroboramos os totais usando aproximações bottom-up seletivas, como amostragem de receita de conversores, referências de capacidade e utilização, e verificações rápidas das faixas de preço médio de venda (ASP) por tipo de bolsa e fecho.
Algumas entradas usadas repetidamente no modelo incluem a direção do consumo de refeições e molhos de longa vida em prateleira, as tendências de formato úmido em ração animal, a mudança entre bolsas em pé e bolsas planas, a movimentação entre estruturas com e sem folha, e as alterações no mix de fechos (como bicos e zíperes) que afetam o ASP. Para a previsão, utiliza-se análise de cenários para que o modelo possa refletir diferentes velocidades de adoção ligadas à demanda por alimentos de conveniência, substituição de materiais e pressão regulatória sobre estruturas recicláveis. O cenário selecionado é então alinhado com o que os respondentes do setor consideraram o caminho mais provável. Quando um sinal bottom-up está ausente para uma geografia menor, usamos proporções substitutas de mercados semelhantes e reverificamos o gasto implícito de embalagens per capita quanto à razoabilidade.
Validação de Dados e Ciclo de Atualização
A validação ocorre por meio de verificações em múltiplas etapas, nas quais os resultados são comparados com sinais independentes, como a movimentação comercial de materiais de embalagem relevantes, mudanças de capacidade anunciadas e a economia unitária implícita por trás das estruturas de bolsas e fechos. Se uma região apresentar um salto inusual, reabrimos a análise de fatores determinantes, revisamos as premissas e recontatamos respondentes selecionados para que a variação possa ser explicada ou corrigida antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes acréscimos de capacidade, mudanças regulatórias que afetam estruturas laminadas, ou movimentos acentuados nos preços de resina e folha que alterariam os ASPs. Antes da entrega, fazemos uma nova revisão das divulgações públicas e do fluxo de notícias mais recentes, para que os clientes recebam uma visão atualizada em vez de um retrato desatualizado.
Tamanho do Mercado de Embalagens em Bolsa Retortável da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para embalagens em bolsa retortável podem variar mesmo quando o nome do tema parece o mesmo, porque as regras de inclusão não são consistentes e as premissas de preço são tratadas de forma diferente. As diferenças também surgem do que é tratado como receita de embalagens versus receita de materiais adjacentes, além da frequência com que os números são atualizados quando os custos de resina e alumínio se movem.
Bolsas retortáveis em pé e planas permanecem dentro do escopo da Mordor Intelligence, mas bolsas não retortáveis adjacentes e formatos mais amplos de embalagens retortáveis (como bandejas ou caixas) ficam fora dele, o que pode ampliar a diferença em relação a estimativas que agrupam esses itens. Os outros fatores de discrepância são a forma como fechos e estruturas multicamadas são precificados ao longo do tempo, se as divisões regionais são convertidas a uma taxa spot ou a uma taxa anual média, e se a adoção em ração animal e refeições prontas é sustentada por verificações além de um único indicador de demanda.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,51 bilhões de USD (2025) | |
| Consultoria Global A | 6,20 bilhões de USD (2025) | Este número parece agrupar bolsas retortáveis com um conjunto mais amplo de formatos de embalagens retortáveis, podendo também tratar algumas bolsas com bico e não retortáveis como pertencentes ao escopo com base no uso final, e não no requisito de esterilização. |
| Associação do Setor B | 4,90 bilhões de USD (2025) | Esta estimativa provavelmente reflete uma visão de receita mais restrita, na qual apenas as vendas de conversores são contabilizadas, e os preços são mantidos conservadores pelo uso de premissas de estrutura laminada mais antigas e limitada valorização decorrente do mix de fechos. |
A tabela mostra que as maiores variações geralmente vêm do que é incluído em torno da definição de bolsa retortável, e depois de como os ASPs são atualizados conforme materiais e fechos se alteram. Ao manter o conjunto de demanda vinculado a bolsas adequadas para esterilização e validar os preços por meio de verificações repetidas, chegamos a um valor de mercado que pode ser rastreado até entradas claras e replicáveis.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de embalagens em sachê retortável até 2031?
A previsão para o mercado é atingir USD 6,97 bilhões até 2031.
Qual região deve registrar o crescimento mais rápido em sachês retortáveis até 2031?
O Oriente Médio e África tem projeção de crescimento a um CAGR de 6,92%, o mais alto de todas as regiões.
Por que as marcas estão migrando para estruturas de sachê retortável sem alumínio?
Os designs sem alumínio reduzem os custos de materiais, permitem o uso em micro-ondas e evitam as altas taxas de responsabilidade estendida do produtor impostas sobre laminados não recicláveis.
Como o nylon-MXD6 melhora o desempenho do sachê retortável?
Quando laminado com polipropileno, o nylon-MXD6 fornece taxas de transmissão de oxigênio muito baixas que estendem a vida útil ambiente para 24 meses em alimentos sensíveis à oxidação.
Qual fator limita os pequenos processadores de instalar equipamentos de sachê retortável?
As linhas automatizadas de enchimento e vedação custam entre USD 180.000 e USD 280.000, representando uma barreira de capital substancial em comparação com as linhas de contêineres rígidos.
Qual tipo de fechamento está ganhando mais impulso em aplicações premium?
Os fechamentos por zíper estão expandindo-se mais rapidamente porque a reselabilidade sinaliza frescor e apoia o controle de porções.
Página atualizada pela última vez em:



