
ドイツ損害保険市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
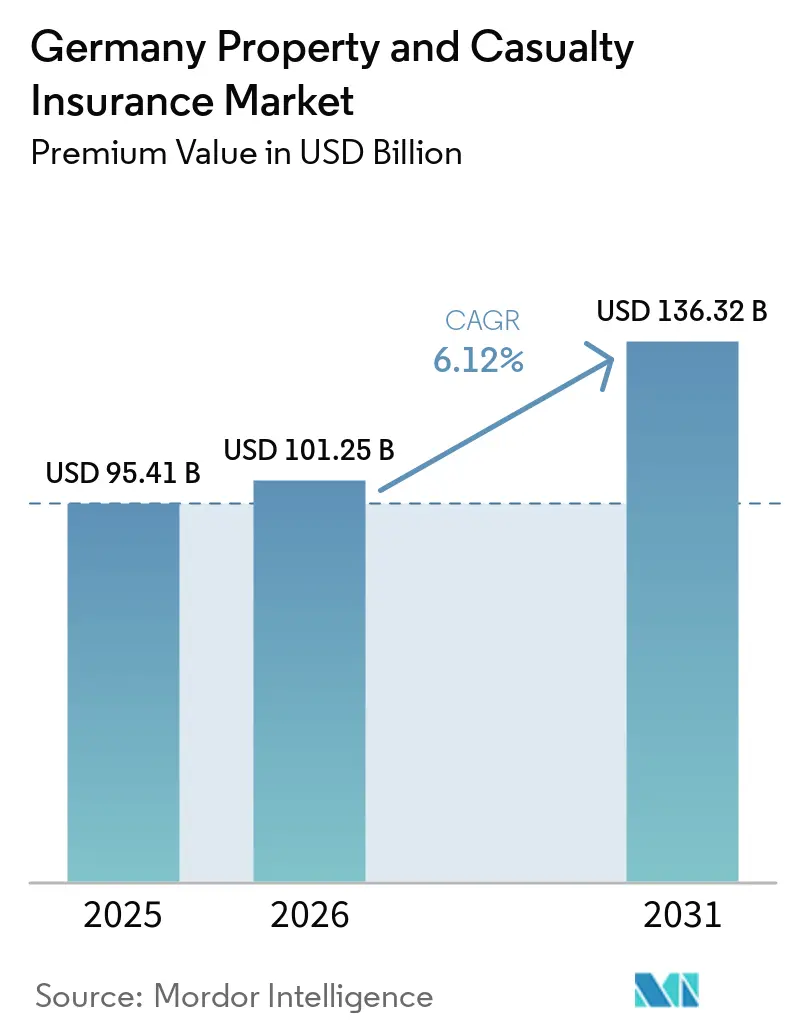
| 基準年の市場規模 (2025) | 95.41 十億米ドル |
| 市場規模 (2026) | 101.25 十億米ドル |
| 市場規模 (2031) | 136.32 十億米ドル |
| 成長率 (2026 - 2031) | 6.12 % |
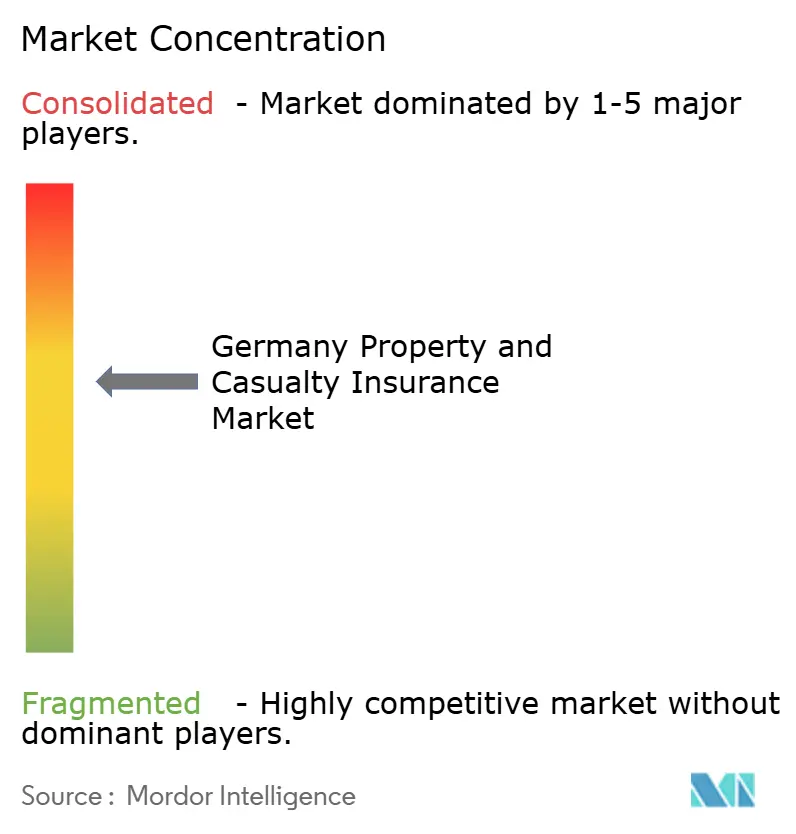
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ損害保険市場分析
ドイツ損害保険市場の保険料ベースの規模は、2025年の950億4,100万米ドルから2026年には1,012億5,000万米ドルへと拡大し、2031年には1,363億2,000万米ドルに達する見込みであり、2026年から2031年にかけてCAGR 6.12%で成長すると予測される。
ドイツ損害保険市場規模の着実な拡大は、自然災害損失の増大、ソルベンシーII資本規制の厳格化、および2025年1月に施行されたデジタル・オペレーショナル・レジリンス法(DORA)の新たな義務付けを背景に、保険料の引き上げと引受基準の強化を図るセクターの対応力を反映している。サイバーセキュリティへのコンプライアンス費用の増大により、保険会社はオペレーティングモデルの再設計を加速させる一方、組み込み型販売チャネルおよびAPI連携による顧客獲得コストの抑制が図られている。激しい対流性嵐や洪水被害が再保険コストを押し上げる中、財物保険分野における保険料の上昇モメンタムは継続しており、自然災害補償の義務化に関する政策議論がプレミアム基盤の拡大につながる可能性があることから、ドイツ損害保険市場はその恩恵を受けている。ストレートスルー引受、保険金請求の自動化、AIを活用したリスクスコアリングへのテクノロジー投資は利益率の保護を支え、大手保険会社が自動車保険における保険金コストのインフレを相殺することを可能にしている。
レポートの主要ポイント
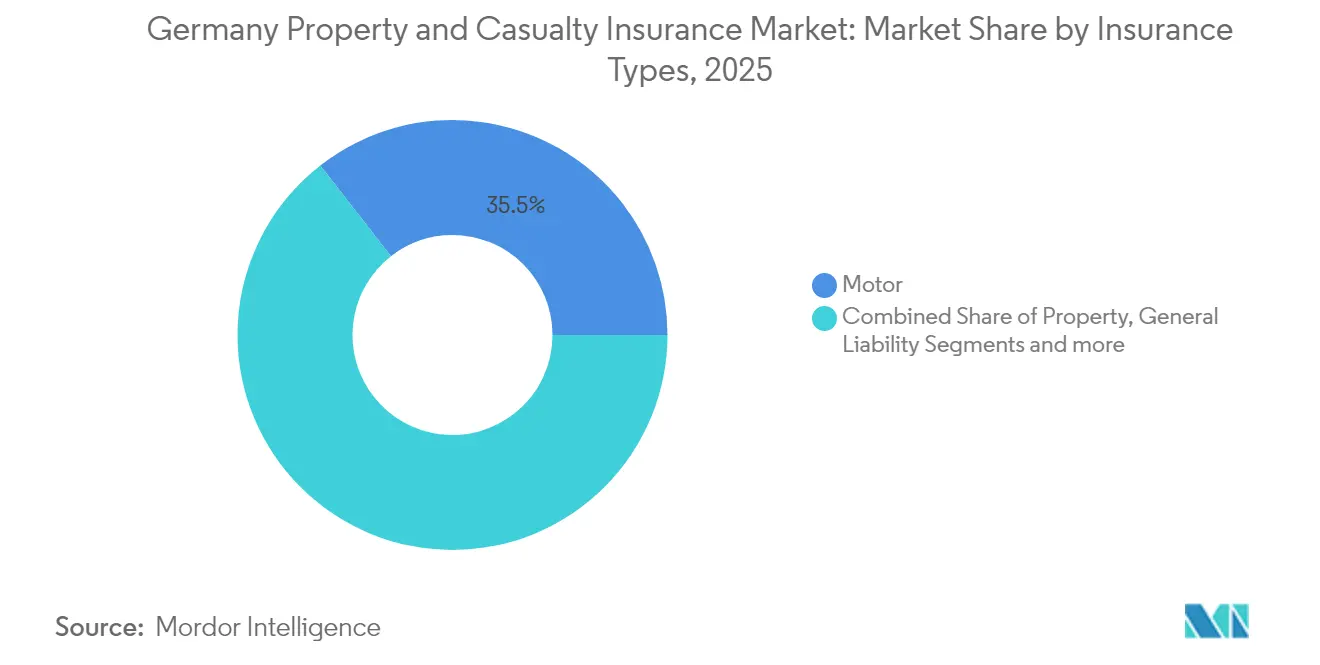
- 保険種類別では、自動車保険が2025年のドイツ損害保険市場シェアの35.54%を占めトップとなり、スペシャルティラインは2031年にかけて12.86%のCAGRで拡大する見込みです。
- 販売チャネル別では、ブローカーおよび独立代理店が2025年のドイツ損害保険市場規模の44.02%を占め、ダイレクト&デジタルチャネルが2031年にかけて最速の10.88% CAGRを記録しました。
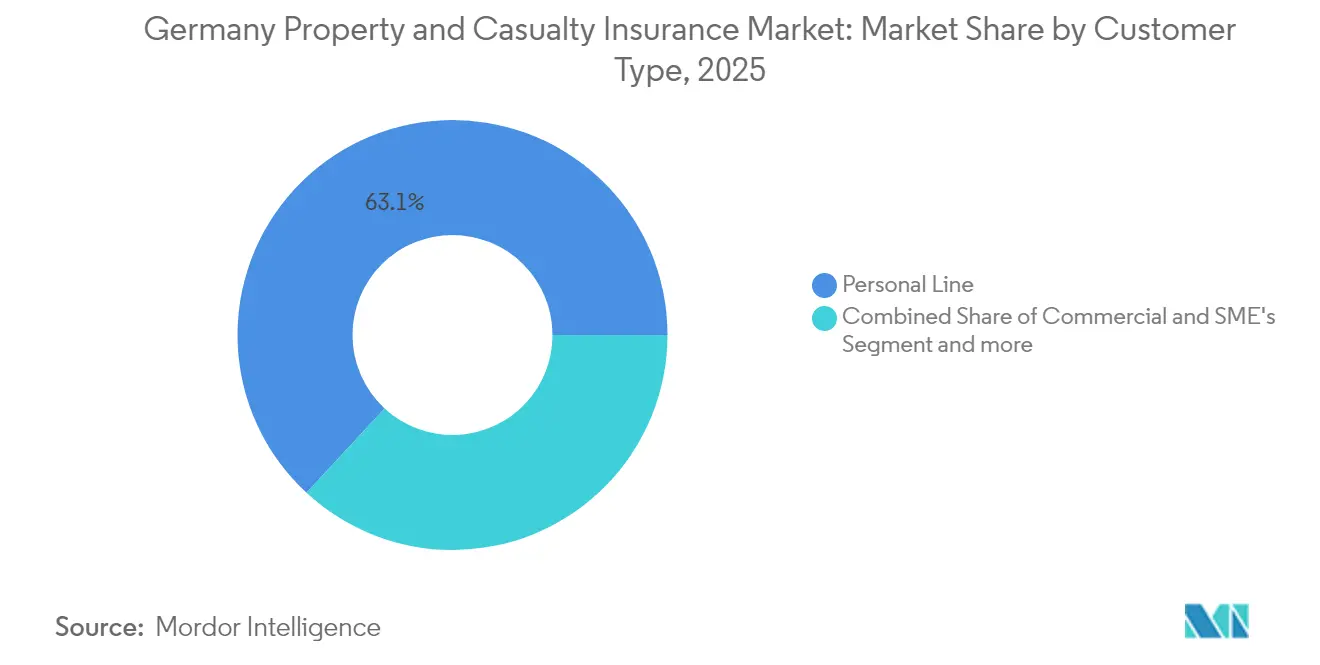
- 顧客タイプ別では、個人向けラインが2025年のドイツ損害保険市場シェアの63.12%を占め、法人・産業向けラインは2031年にかけて7.18%のCAGRで成長しました。
- エンドユーザー産業別では、建設・不動産がドイツ損害保険市場シェアの55.06%を占め、2031年にかけて6.61%のCAGRで拡大しています。
- 地域別では、西ドイツが2025年のドイツ損害保険市場シェアの44.92%を獲得し、東ドイツが2031年にかけて最高の6.52%のCAGRを達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタル化とAPIファースト保険エコシステム | +1.2% | 全国規模、ミュンヘン・ハンブルク・ベルリンで先行 | 中期(2~4年) |
| 規制改革(保険販売指令、ソルベンシーII見直し、ESG開示) | +0.8% | 全国規模、EUフレームワークに準拠 | 長期(4年以上) |
| 自然災害損失の増大による保険料成長 | +1.5% | 全国規模、バイエルン州・バーデン=ヴュルテンベルク州に集中 | 短期(2年以内) |
| モビリティおよび小売における組み込み型・利用実績連動型補償 | +0.9% | 全国規模、都市部に集中 | 中期(2~4年) |
| AIを活用したストレートスルー引受の効率化 | +0.7% | 全国規模、大手保険会社が主導 | 中期(2~4年) |
| 洪水補償義務化の議論と官民プール設計 | +0.6% | 全国規模、洪水リスク地域を優先 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタル化とAPIファースト保険エコシステムが市場を牽引
APIファーストのアーキテクチャは、プレイヤーが顧客やパートナーと関わる方法を再構築しています。ERGOとO2 Telefónicaの提携は2024年8月に「O2 Care」を展開し、デバイス保険を携帯電話料金に直接組み込み、デジタルネイティブな取引を好む層を取り込みました。Allianz Directのシングルプラットフォームモデルは複数のEU市場にまたがり、リアルタイム価格設定、即時保険証券発行、低タッチな保険金請求フローを実現しています。ドイツ損害保険市場がAPIコネクティビティを拡大するにつれ、既存保険会社は自動車テレマティクス、旅行、ガジェット補償をフィンテック、モビリティ、小売エコシステムに統合し、重い固定費の販売ネットワークを持たずにリーチを拡大しています。連邦金融監督庁(BaFin)の比例原則アプローチは、消費者保護を維持しながら革新的なパイロットへの監督上の負担を軽減しています [1]。
促進要因としての規制改革(保険販売指令、ソルベンシーII見直し、ESG開示)
2024年のソルベンシーII再調整では、長期インフラ資産に対する資本効率化の手段と、より厳格な気候リスクのストレステストが導入され、再生可能エネルギープロジェクトや低炭素ポートフォリオへの投資が促進されました。2025年からは、企業持続可能性報告指令(CSRD)により大手保険会社への気候リスク開示が義務付けられ、引受担当者がESG指標を価格設定や準備金積立に組み込むよう促しています。保険販売指令(IDD)の強化により商品適合性義務が高まり、リアルタイム比較と個別化されたガイダンスを提供するデジタルポータルを持つプレイヤーが優位に立っています。これらの変化は総じて保険契約者保護を強化し、持続可能なドイツのインフラへの新たな資本流入を促し、長期的にドイツ損害保険市場を拡大させます[2]。
自然災害損失の増大による保険料成長
2024年の自然災害による保険損害額は62億1,000万米ドルに達し、2023年比で18億5,000万米ドル増加しました[3]。激甚な対流性嵐が洪水を上回り最大の損失要因となり、再保険会社は料率を引き上げ巨大災害限度額を引き下げることを余儀なくされ、元受保険会社はこれを家計保険料の引き上げとして転嫁しています。ドイツの住宅の54%しか自然災害補償を付保しておらず、洪水保険の義務化に関する公式な議論が巻き起こっています。同措置が実施されれば、予測期間中にドイツ損害保険市場規模を大幅に拡大させる可能性があります。Munich Reのデータによると、改善された警報システムにより2024年9月の中央ヨーロッパ洪水損失は17億4,000万~22億9,000万米ドルに抑制され、イベント頻度が上昇する中でも緩和投資が損害の深刻化を抑制することが実証されました。
モビリティおよび小売における組み込み型・利用実績連動型補償
HUK-COBURGの「テレマティクスプラス」などのテレマティクスプログラムは保険料を最大30%削減し、安全運転を奨励してリスクセグメンテーションを精緻化しています。モビリティプラットフォームと保険会社のパートナーシップにより、乗車ベースの補償がライドヘイリングやカーシェアリングアプリに組み込まれ、若年層消費者へのリーチが拡大しています。小売業者にとっては、チェックアウト時に付帯される保証やデバイス保護の追加オプションが追加収益源となります。データフローが拡大するにつれ、ドイツ損害保険市場は行動分析を活用して料率算定要素を精緻化し、逆選択を抑制してコンバインドレシオを改善しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシーおよびGDPRコンプライアンスコスト | -0.4% | 全国規模、EUフレームワークに準拠 | 長期(4年以上) |
| 保険金コストのインフレ(自動車修理部品・労務費) | -0.8% | 全国規模、都市部で深刻 | 短期(2年以内) |
| 投資利回りの低さがコンバインドレシオを圧迫 | -0.5% | 全国規模、全保険会社に影響 | 中期(2~4年) |
| サイバーリスクの集積拡大が再保険・保険の引受意欲を制限 | -0.3% | 全国規模、金融センターに集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
保険金コストのインフレ(自動車修理部品・労務費)
先進運転支援システムの複雑なセンサーや電気自動車のパワートレインが部品価格と修理時間を押し上げ、自動車保険会社は収益圧迫に直面しています。ドイツ保険協会は、2024年の自動車種目の支出が381億5,000万米ドルを超え、引受マージンが侵食される可能性があると試算しています。サプライチェーンのボトルネックと労働力不足がさらなる負担を加え、2025年のドイツ損害保険市場全体で中一桁台の保険料引き上げを促しています。直接修理ネットワークとAIを活用した損害査定を持つプレイヤーは損失を抑制し、収益性を下支えしています。
データプライバシーおよびGDPRコンプライアンスコスト
テレマティクスやモノのインターネット(IoT)からのデータ収集の拡大はコンプライアンスリスクを高めています。2024年にはGDPR違反に対する制裁金が増加し、DОRAにより全保険会社は重大インシデントを厳格な期限内に報告することが義務付けられました。暗号化、監査、レジリエンスの基準を満たすことで、フロントオフィスのイノベーションに充てる予算が削減されます。ドイツ損害保険業界において重要なプレイヤーである中小規模の相互保険会社は不均衡なコスト負担を強いられており、特定のサブ地域における商品の多様性が縮小する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険種別:
特殊種目が自動車の優位性を上回る成長自動車保険は2025年のドイツ損害保険市場シェアの35.54%を占め、強制第三者賠償責任保険と4,900万台超の登録車両に支えられています。しかし、保険金コストのインフレにより料率引き上げが迫られ、消費者はテレマティクスベースの商品へと移行しています。特殊種目(海上、航空、エンジニアリング)は年平均成長率(CAGR)12.86%を記録し、ドイツが洋上風力、空港近代化、半導体工場建設を拡大するにつれ、2031年にかけてドイツ損害保険市場規模への貢献度が高まっています。技術的な引受能力を持つ保険会社は、グローバルなファカルタティブ再保険を活用してこの成長を取り込んでいます。
住宅所有者および商業財産の保険金額は、洪水補償の義務化の可能性から恩恵を受けています。一般賠償責任は中規模セグメントとして継続していますが、集団的救済メカニズムに起因するソーシャルインフレの上昇に悩まされています。損害保険規制下の傷害・補足医療保険は、雇用主が任意給付を拡充するにつれ需要が再び高まっています。全体として、利用実績連動型自動車商品とエンジニアリング・サイバーリスクパッケージを組み合わせるプレイヤーは、ドイツ損害保険市場全体でリスクミックスのバランスを取っています。

販売チャネル別:
ブローカーが複雑な業務を支え、デジタルが加速ブローカーおよび独立代理店は2025年に保険料の44.02%を管理した。工業用火災保険、建設オールリスク保険、多国籍プログラムにおける深度ある助言機能は、手数料圧縮が進む中でも引き続き重要性を維持している。ダイレクト・デジタルチャネルは年率10.88%で拡大しており、eコマースの購買体験に家庭用・モビリティ保険を組み込むAPIゲートウェイによって牽引されている。ブローカー販売商品におけるドイツ財産・損害保険市場規模は引き続き拡大しているものの、組み込み型・アフィニティパートナーが新たな小口取引量を開拓するにつれ、そのシェアは徐々に希薄化していく見込みである。こうした変化は、ドイツの生命・非生命保険市場全体にも影響を及ぼしており、保険会社は統合されたデジタルプラットフォームを採用し、統合顧客エコシステムを通じて生命・健康・財産商品のクロスセルを強化する動きが加速している。
マルチアクセス戦略がプレイヤーのロードマップを支配している。バーチャルビデオ相談とチャットボットによるセルフサービスが融合する一方、店舗内エージェントはライフイベントレビューに注力している。バンカシュアランスは住宅ローンポートフォリオを通じた家庭用保険のクロスセルを安定的に維持している。公益事業者やモビリティプラットフォームとのアフィニティスキームは、ドイツ財産・損害保険市場が流通コスト比率を低減するために小売価格規律を採用している様子を示している。
顧客タイプ別:
企業需要が加速個人種目は2025年の保険料の63.12%を占めました。しかし、サプライチェーンの脆弱性とサイバー脅威がドイツの中堅・中小企業(ミッテルシュタント)を高い補償限度額へと押し向けるにつれ、企業は年平均成長率(CAGR)7.18%を記録しています。大手輸出企業の間でキャプティブ再保険の枠組みが普及していますが、元受保険会社は依然としてフロンティング層を引き受け、ドイツ損害保険市場を強化しています。中小企業は依然として保険加入率が低く、財産・事業中断の一体型パッケージに向けたホワイトスペースを提供しています。
個人顧客はデジタルな保険金請求プロセスのタッチポイントへと移行し、24時間365日のステータス追跡への期待を高めています。企業リスクマネージャーはエンジニアリングリスク調査と気候シナリオ分析を優先しています。データ品質が向上するにつれ、ドイツ損害保険市場は気象トリガー型支払いのためのパラメトリック商品を活用しており、特に再生可能エネルギーや農業サプライチェーンにおいて顕著です。
エンドユーザー産業別:
建設が成長を牽引建設・不動産は2025年の保険料の55.06%を占め、ドイツが住宅のエネルギー効率改善と洪水防御の強化を進める中、年率6.61%の成長を遂げました。インフラプロジェクトに関連するドイツ損害保険市場規模は、自然災害補償の義務化が法制化されれば、さらに拡大します。製造業は第二の柱であり、設備故障補償やサイバー特約を必要とするロボティクス投資によって支えられています。
輸送・物流はEコマースの小包量の増加から恩恵を受け、運送業者や倉庫の法的賠償責任補償への需要が高まっています。専門職・金融サービスはデータ侵害リスクに直面しており、サイバー賠償責任と犯罪保険を組み合わせたソリューションを採用しています。公益事業者および再生可能エネルギー事業者は、エンジニアリング保険や操業開始遅延補償の需要を喚起し、ドイツ損害保険市場に多様性をもたらしています。
地域分析
西ドイツは2025年に保険料の44.92%を生み出しており、ノルトライン=ヴェストファーレン州の高密度な産業基盤とフランクフルトの金融ハブがその支柱となっている。高額商業財産スケジュールおよび事業中断特約が保険料密度を維持している。自動車保険の普及率はほぼ飽和状態にあるが、門保険およびサイバー保険分野が同地域のドイツ損害保険市場全体の成長を引き続き押し上げている。
東ドイツはインフラ整備、EV電池工場プロジェクト、およびEU構造基金が経済的モメンタムを触媒として、最も速い5.52%のCAGRを記録している。歴史的に保険普及率が低いことが成長余地を提供しており、財産近代化補助金が多リスク住宅保険への需要を刺激している。地域の保険会社はドイツ損害保険市場において初めて保険に加入する顧客を取り込むため、代理店ネットワークおよびデジタルキオスクへの投資を進めている。
南ドイツはバイエルン州とバーデン=ヴュルテンベルク州を包含しており、対流性暴風雨および洪水リスクへのエクスポージャーが財産保険料率を押し上げる一方、リスク軽減デバイスの普及も促進している。北ドイツの海事産業および洋上風力発電所は高額限度の海上保険およびエンジニアリング保険を必要とし、専門的なシンジケーション能力およびファカルタティブ出再を通じてドイツ損害保険市場を拡大している。
競合状況
10の保険グループが総保険料の約3分の2を集め、中程度の集中度を示しています。Allianzはグローバルな規模の経済を活用して20%未満の経費率を実現し、欧州全域でAPIを中心とした直販ユニットを展開しています。Munich Reは元受保険会社ERGOと再保険エンジンを組み合わせ、小規模プレイヤーには複製できない統合的なファカルタティブおよびトリーティソリューションを提供しています。TalanxはHDIを産業・中堅市場向けの専門会社として位置付け、再生可能エネルギー建設における成長を取り込んでいます。
Versicherungskammer Bayernなどの地域相互保険会社は密な代理店網を通じて個人種目のシェアを守り、インシュアテック参入企業はクラウドネイティブの保険管理システムとホワイトラベル商品を構築しています。組み込み型保険のオーケストレーターは小売業者やモビリティプラットフォームと提携してレガシー販売を迂回し、ドイツ損害保険市場の顧客獲得経済を再構築しています。連邦金融監督庁(BaFin)の比例監督スタンスは、2025年のELEMENT Insurance AGの破綻への迅速な介入に見られるように、ソルベンシーを守りながらイノベーションを可能にしています。
AIを活用した引受への投資が加速しています。Munich ReのRealytix Zeroは数分で傷害保険商品を自動構築し、商品開発サイクルを短縮してニッチなアフィニティプログラムでのマイクロ補償の展開を可能にしています。同様のツールセットを追求するプレイヤーはコスト優位性を拡大し、ドイツ損害保険市場全体での競争を激化させています。
ドイツ損害保険業界のリーダー企業
-
Allianz SE
-
Munich Re (ERGO, Great Lakes)
-
Talanx Group (HDI, Hannover Re)
-
AXA Konzern AG
-
Generali Deutschland
- 注:主要企業の掲載順は順位を示すものではありません。
ドイツ損害保険市場 このレポートでカバーされる企業
- Allianz SE
- Munich Re (ERGO, Great Lakes)
- Talanx Group (HDI, Hannover Re)
- AXA Konzern AG
- R+V Versicherung AG
- HUK-Coburg Versicherungsgruppe
- Zurich Insurance plc Germany
- Generali Deutschland
- Gothaer Allgemeine Versicherung AG
- DEVK Versicherungen
- SIGNAL IDUNA Gruppe
- Versicherungskammer Bayern
- Provinzial Versicherung AG
- ARAG SE
- DFV Deutsche Familienversicherung AG
- AdmiralDirekt & Luko / Getsafe (Insurtech)
- Württembergische Gemeinde-Versicherung (WGV)
- VHV Gruppe
- Debeka Allgemeine Versicherung
最近の産業開発事情 ドイツ損害保険市場
- 2025年3月:Allianz、BlackRock、T&D Holdingsが約38億2,000万米ドルでViridium Groupの買収に合意し、340万件の保険契約を追加
- 2025年3月:Generali Deutschlandの損害保険部門がコンバインドレシオを89.7%に改善し、営業利益11億2,000万米ドルを達成
- 2025年2月:連邦金融監督庁(BaFin)がELEMENT Insurance AGに対する最終的な破産手続きを開始し、約32万件の契約に影響
- 2024年12月:Barmenia-Gothaer合併により2024年の保険料収入は92億7,000万米ドルと予測され、合併グループはドイツのトップ10保険会社に浮上
ドイツ損害保険市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
Mordor Intelligenceが定義するドイツ損害保険(P&C)市場は、自車保険、財物保険、一般賠償責任保険、およびスペシャルティ商業ラインを対象として、ドイツ国内で計上されたすべての元受正味保険料を合計したものであり、ユーロ建てで直接ベースにて報告され、年間平均レートで米ドルに換算されます。
対象外:再保険出再、保険リンク証券、単独の生命保険または健康保険契約、および海外支店は含まれません。
セグメンテーション概要
- 保険種別
- 自動車
- 住宅所有者・居住用財産
- 商業財産(火災・多リスクを含む)
- 一般賠償責任
- 特殊種目(海上、航空、エンジニアリング)
- 法律費用
- 傷害・医療(損害保険規制下)
- 販売チャネル別
- 直販・デジタル
- 専属代理店
- ブローカーおよび独立代理店
- 銀行・バンカシュアランス
- アフィニティおよび組み込み型パートナー
- 顧客タイプ
- 個人種目
- 商業・中小企業
- 企業・産業
- エンドユーザー産業別
- 製造業
- 建設・不動産
- 輸送・物流
- 小売・卸売
- 専門・金融サービス
- 公共部門・公益事業
- 地域別
- 北ドイツ
- 東ドイツ
- 西ドイツ
- 南ドイツ
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、ドイツ、オランダ、スイスの引受マネージャー、複合ブローカー、および規制当局のオブザーバーとインタビューを実施しました。これらの対話を通じて、料率の再設定、デジタルチャネルの普及状況、および予想されるクレームコストのインフレが明確化され、当社モデルに投入する前提条件が精緻化されました。
デスクリサーチ
当社チームはまず、BaFinの保険統計、ドイツ保険協会、ユーロスタット、およびOECDから複数年にわたる保険料およびクレームの統計データを抽出しました。これらのデータを、消費者物価インフレ、新規乗用車登録台数、住宅建設可件数、および巨大災害損失集計などの経済指標と組み合わせ、Destatis、EIOPAダッシュボード、およびEM-DAT災害データベースを通じてアクセスしました。次に、企業の年次報告書、ソルベンシーIIの申告書、ならびにD&B HooversおよびDow Jones Factivaからの独自データフィードを活用して、保険会社レベルの動向をベンチマークし、チャネルシェアを検証しました。記載されている情報源は例示であり、データ収集、クロスチェック、および調査の明確化には多数の追加資料が参照されています。
市場規模の算定と予測
ヘッドライン値は、BaFinの元受保険料を起点とするトップダウン構築によって確定し、ユーロから米ドルへの換算を調整した上でP&C以外のクラスを除外しています。サンプリングした保険会社の積み上げおよびブローカーチャネルチェックがボトムアップの妥当性検証を提供しています。主要ドライバーには、自動車保有台数の増加、契約当たり平均保険料、財物再調達コストのインフレ、気象損失の頻度、および企業賠償責任エクスポージャーが含まれ、これらが多変量回帰予測に投入さます。シナリオ分析は、主要な規制変更や大規模な巨大災害による潜在的な変動を捉え、ボトムアップの欠損行は過去の損害率平均で補完されます。
データ検証と更新サイクル
アウトプットはBaFinの月次速報、為替レート感応度テーブル、および二層のアナリストレビューによる分散チェックを経ています。レポートは毎年更新され、重要なイベントが発生した際には中間更新も行われるため、クライアントは常に最新の見解を受け取ることができます。
MordorのドイツP&C保険ベンチマークが信頼に値する理由
公表されている数値は、各社が独自のクラス構成、通貨換算時点、および更新頻度を選択するため、しばしば乖離が生じます。
スペシャルティラインの組み入れ方法、出再の取り扱い、または保険料の上昇見込みの設定の違いにより、乖離が急速に拡大する可能性があります。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要な乖離要因 |
|---|---|---|
| 952.41 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 705.00 ビリオン 米ドル(2024年) | グローバルコンサルタントA | 自動車賠償責保険を除外し、2023年の料率で保険料を固定 |
| 826.70 ビリオン 米ドル(2025年) | 業界データサービスB | 直接チャネルのみを計上し、EUR/USDを2024年1月のレートで固定 |
| 670.90 ビリオン 米ドル(2025年) | 業界専門誌C | 気候関連の保険料成長なしの保守的シナリオを適用 |
この比較は、当社の厳格なスコープ選択、リアルタイムの為替換算、および年次レビューサイクルが、透明性・追跡可能性・再現性を備えた均衡のとれたベースラインを意思決定者に提供することを示しています。
レポートで回答される主要な質問
ドイツ損害保険市場の現在の規模はどのくらいですか?
ドイツ損害保険市場規模は2026年に1,012億5,000万米ドルとなっています。
ドイツ損害保険市場はどのくらいの速さで成長すると予測されていますか?
年平均成長率(CAGR)6.12%で拡大し、2031年までに1,363億2,000万米ドルに達する見込みです。
ドイツで最も速く成長している保険セグメントはどれですか?
海上、航空、エンジニアリングなどの特殊種目は、2031年にかけて年平均成長率(CAGR)12.86%で成長すると予測されています。
最も急速に拡大している販売チャネルはどれですか?
消費者がオンライン購入を受け入れるにつれ、直販・デジタルチャネルが年平均成長率(CAGR)10.88%で成長しています。