
プロフェッショナル・オーディオビジュアル・システム市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
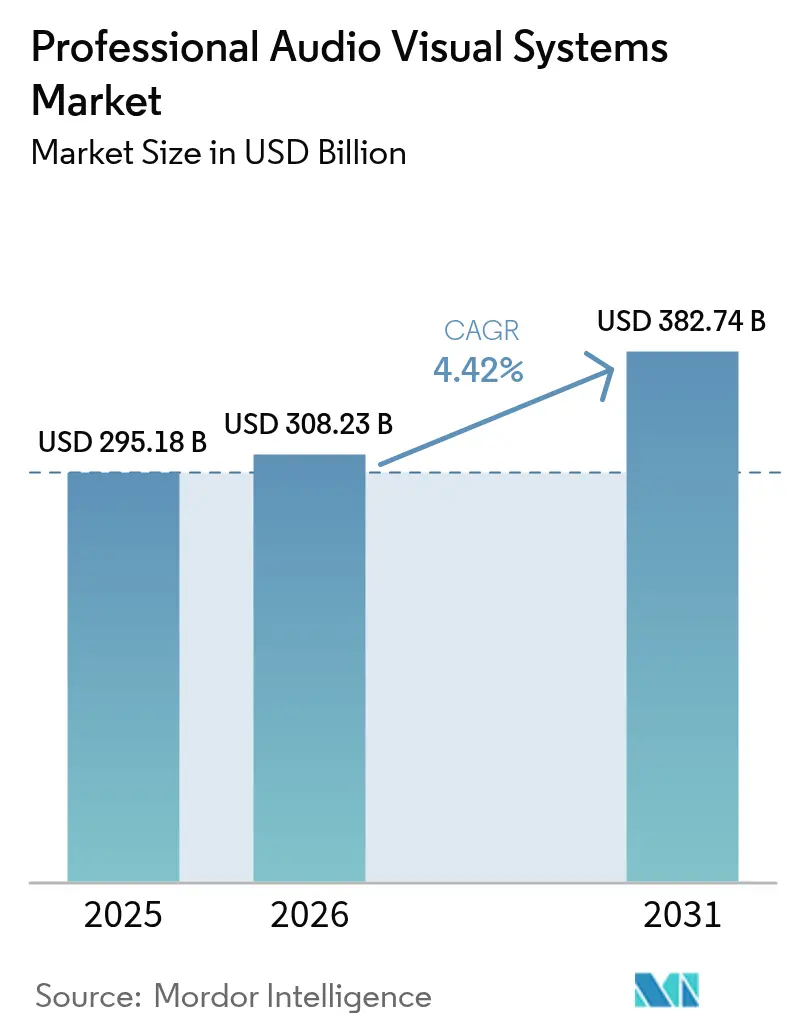
| 市場規模 (2026) | 308.23 十億米ドル |
| 市場規模 (2031) | 382.74 十億米ドル |
| Growth Rate (2026 - 2031) | 4.42 % |
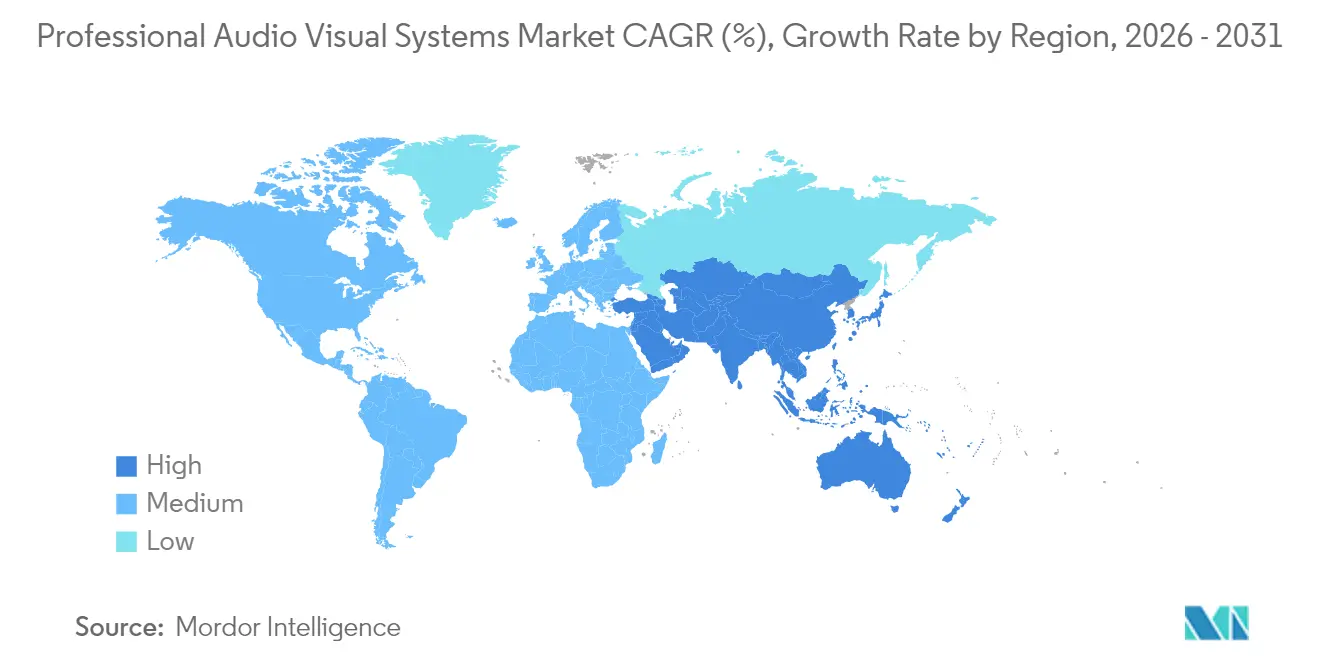
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
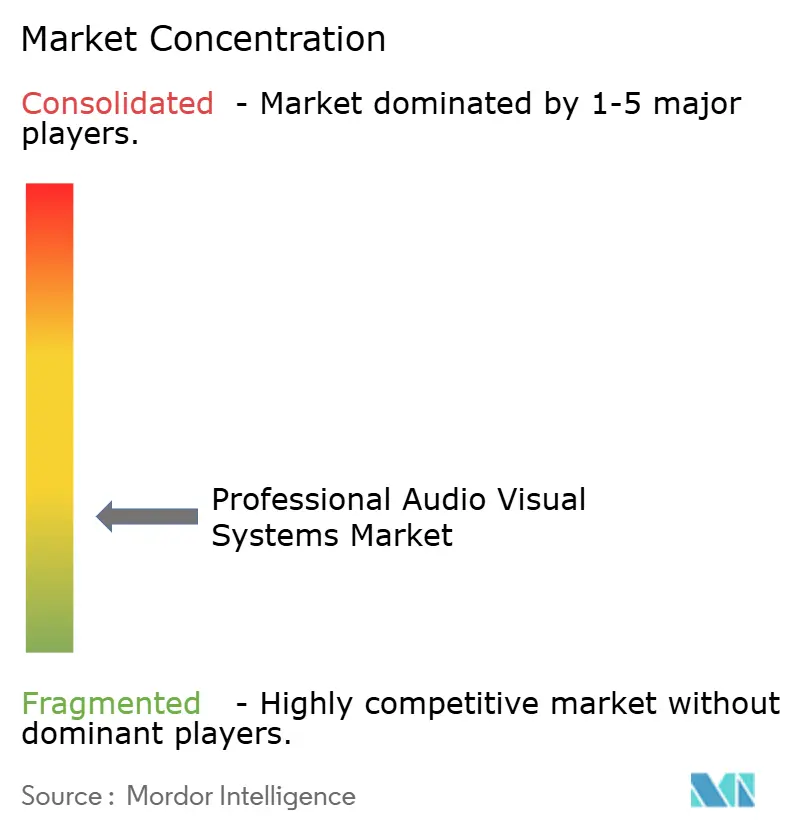
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプロフェッショナル・オーディオビジュアル・システム市場分析
プロフェッショナル・オーディオビジュアル・システム市場規模は2025年に2,951億8,000万米ドルと評価され、2026年の3,082億3,000万米ドルから2031年には3,827億4,000万米ドルへと、予測期間(2026〜2031年)において年平均成長率4.42%で成長すると推定されています。ハイブリッドワークの要件、デジタルサイネージへの投資、およびAVプロセッシングのクラウドおよびIPネットワークへの移行が需要の底堅さを牽引しています。エンタープライズ向けコラボレーションスイート、大型LEDディスプレイ、インクルーシブな会議をサポートするAI対応オーディオにおいて支出の勢いが見られます。ソフトウェア中心の新規参入企業がサブスクリプションモデルとリモートデバイス管理によって従来のインテグレーターに挑戦するなか、ベンダー間の競争が激化しています。半導体に関連するサプライチェーンの圧力は引き続き逆風となっていますが、アクセシビリティおよびエネルギー効率に関する規制上の義務が、コンプライアンス対応プラットフォームに新たな収益機会をもたらしています。
主要レポートのポイント
- 地域別では、アジア太平洋が2025年のプロフェッショナル・オーディオビジュアル・システム市場シェアの29.55%をリードし、同地域は2031年までに年平均成長率5.78%を記録すると予測されています。
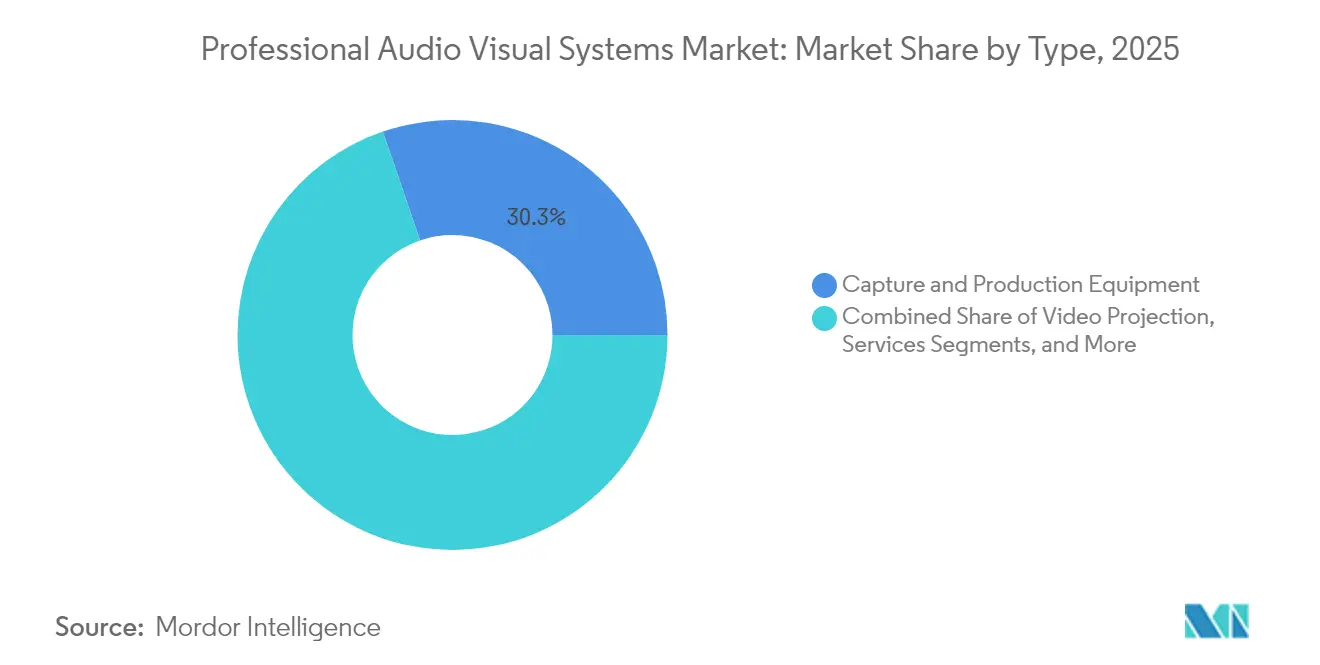
- タイプ別では、キャプチャおよびプロダクション機器が2025年に30.25%の収益シェアを占め、ストリーミングメディア、ストレージおよびディストリビューションは2031年まで年平均成長率5.33%で拡大すると予測されています。
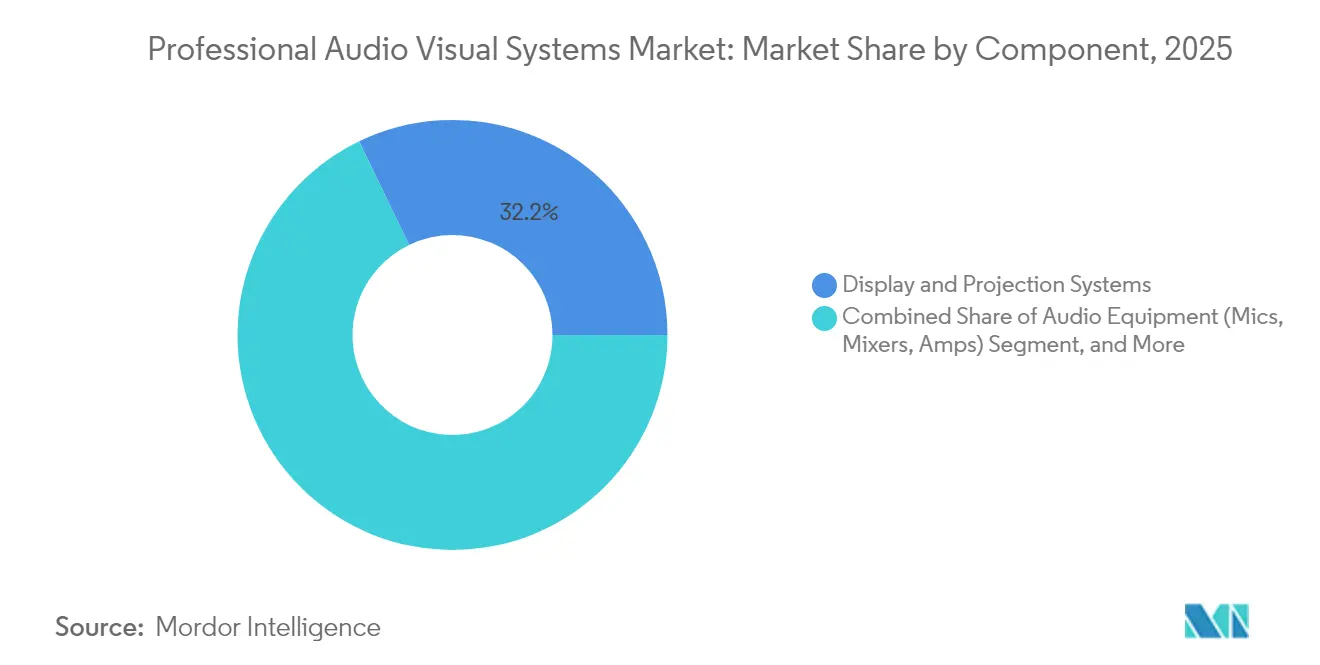
- コンポーネント別では、ディスプレイおよびプロジェクションシステムが2025年の収益の32.15%を占め、オーディオ機器は予測期間中に年平均成長率5.03%で上昇する見込みです。
- エンドユーザー垂直市場別では、コーポレートが2025年の支出の32.62%を占め、小売が2031年まで最速の年平均成長率4.71%を記録すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハイブリッドワークおよび学習の急増 | +1.2% | グローバル、特に北米および欧州で顕著 | 短期(2年以内) |
| 体験型小売および公共会場でのLEDロールアウト | +0.8% | アジア太平洋がコア、北米が後続 | 中期(2〜4年) |
| ライブおよびハイブリッドイベントのパンデミック後の回復 | +0.7% | グローバル、都市圏クラスター | 短期(2年以内) |
| AV-over-IPアーキテクチャへの移行 | +0.9% | 北米および欧州がリード、アジア太平洋が追随 | 長期(4年以上) |
| AIによるリアルタイムアクセシビリティソリューション | +0.5% | グローバル、先進市場では規制主導 | 中期(2〜4年) |
| エネルギー効率の高いAVに向けた脱炭素化義務 | +0.4% | 欧州および北米、アジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワークおよび学習の急増
企業の支出は、孤立した会議室のアップグレードから、オンサイトおよびリモートスタッフに均等な体験を提供するエンタープライズ全体のエコシステムへとシフトしました。投資は、主要なコラボレーションプラットフォームと統合される空間オーディオアレイ、マルチカメラトラッキング、および自動コンテンツフレーミングに及んでいます。[1]出典:Extron、「ExtronとMicrosoft Teams」、extron.com教育分野もこの需要を反映しており、ブレンド型教室をサポートする講義キャプチャ、キャンパスストリーミング、およびデバイス管理が導入されています。プロフェッショナル・オーディオビジュアル・システム市場は、企業が既存のITポリシーに組み込める認定済みの完全管理型ソリューションを好むことから恩恵を受けています。従業員体験のベンチマークによって急速なリフレッシュサイクルが促進され、複数年にわたる調達ロードマップが生まれています。その結果、プラットフォームの相互運用性とクラウドダッシュボードが重要なベンダー差別化要因として浮上しています。
体験型小売および公共会場でのLEDロールアウト
小売チェーンは、ファインピッチLEDがブランドストーリーテリング、ウェイファインディング、およびリアルタイムプロモーションを提供する没入型メディア会場へと店舗を転換しています。ScheelsによるLED全国サイネージへの1,100万米ドルの投資は、その資本集約度と規模を示しています。[2]出典:Chain Store Age、「Scheelsが1,100万米ドルのデジタルサイネージロールアウトを実施」、chainstoreage.com公共施設や交通ハブも同様のディスプレイを設置し、旅客の流れや安全メッセージを管理しています。集中型コンテンツ管理により、オペレーターは地域をまたいでキャンペーンを同期させながら、現地の言語やオファーに合わせてカスタマイズできます。プロフェッショナル・オーディオビジュアル・システム市場は、ディスプレイハードウェアに小売業者のCRMツールにデータを提供する組み込み型アナリティクスが搭載されるようになったことで強化されています。来客数への期待の高まりにより、小売支出の景気循環的な変動にもかかわらずLED需要は高水準を維持しています。
ライブおよびハイブリッドイベントのパンデミック後の回復
展示会、コンサート、および企業タウンホールは、現在、対面とバーチャルの同時視聴者にサービスを提供しており、放送グレードのカメラ、ミキシングコンソール、および低遅延ストリーミングエンコーダーが必要とされています。NAB 2025への参加者数は55,000人を超え、出展者の信頼回復を示しています。[3]出典:AV Network、「プロAV 2025:トレンドは何か?」、avnetwork.com会場が将来の混乱に備えるため、レンタル機器に代わる常設設備の導入が進んでいます。イベント主催者は、満員のショーと小規模なハイブリッドセミナーの間で柔軟に再構成できるインフラを優先しています。その結果、プロフェッショナル・オーディオビジュアル・システム市場では、スケーラブルなプロダクションスイッチャーおよびクラウドコンテンツデリバリーへの継続的な受注が見られます。
AV-over-IPアーキテクチャへの移行
企業は、ポイントツーポイントのケーブル配線から、既存のスイッチ上で動作するイーサネットベースのオーディオおよびビデオトランスポートへと移行しています。[4]出典:AVIXA、「AV over IPガイド」、avixa.orgIPMXやDanteなどの標準規格がマルチベンダーの相互運用性を加速させ、ロックインを低減し、段階的なアップグレードを可能にしています。メリットとしては、動的ルーティング、リモートモニタリング、およびシステムライフ全体の総所有コストを削減する簡素化された追加・移動・変更が挙げられます。この移行は、ネットワークエンジニアリングの専門知識とセキュアなファームウェアロードマップを持つサプライヤーに有利に働きます。長期的には、AV-over-IPエンドポイントに付随するソフトウェアライセンスおよびアナリティクスサブスクリプションが、プロフェッショナル・オーディオビジュアル・システム市場全体で純粋なハードウェアマージンを上回ると予想されています。
制約要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い総所有コストおよびコンプライアンスコスト | -0.8% | グローバル、規制産業で特に顕著 | 中期(2〜4年) |
| 半導体およびディスプレイのサプライチェーンの不安定性 | -0.6% | グローバル、生産はアジア太平洋に集中 | 短期(2年以内) |
| ネットワーク接続されたAVに対するサイバー保険料 | -0.3% | 北米および欧州、世界的に拡大 | 中期(2〜4年) |
| 熟練労働者不足と賃金インフレ | -0.7% | グローバル、先進国経済で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い総所有コストおよびコンプライアンスコスト
アクセシビリティ、サイバーセキュリティ、およびエネルギーに関する義務が調達の計算を一変させました。2027年1月に施行される米国連邦通信委員会の規則は、ビデオ会議プラットフォームにおけるキャプション、手話サポート、およびアクセシブルなユーザーインターフェースを義務付けています。並行するエネルギー基準により、メーカーは高効率コンポーネントを使用してエンクロージャーと電源を再設計することを余儀なくされています。コンプライアンスにより、テスト、認証、および頻繁なソフトウェアアップデートが追加され、複雑な導入のライフサイクル支出が倍増します。組織は継続的なトレーニング、モニタリング、および監査文書化を過小評価しており、プロフェッショナル・オーディオビジュアル・システム市場における近期の受注を抑制する予算超過につながっています。
熟練労働者不足と賃金インフレ
設置およびサービスチームは、AVデザイン、ネットワークエンジニアリング、およびサイバーセキュリティを融合させる必要があります。人材プールはそのペースに追いついておらず、米国のAV技術者の平均賃金は2024年に59,260米ドルに上昇し、より広い職業平均を上回っています。インテグレーターがDante認定プログラマーおよびITに精通したフィールドエンジニアを探す間、プロジェクトのタイムラインは延長されています。企業は社内アカデミーおよびベンダー主催の認定制度に投資していますが、立ち上げ期間が納期スケジュールを延ばしています。慢性的な人材不足がロールアウト速度を制限し、旺盛な需要にもかかわらずプロフェッショナル・オーディオビジュアル・システム市場全体での収益認識を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
コンテンツキャプチャの優位性とストリーミングの勢いプロフェッショナル・オーディオビジュアル・システム市場では、2025年にキャプチャおよびプロダクション機器が30.25%のトップシェアを記録し、高品質なソースコンテンツへの高い評価が示されました。カメラシステム、PTZコントローラー、およびプロダクションスイッチャーは、企業および教育スタジオが放送ワークフローを再現するにつれてダウンマーケットへと移行しています。ハードウェア、ソフトウェア、およびリモートサポートをまとめたバンドル型サブスクリプションモデルにより、ベンダーの年間経常収益が増加しています。最速成長セグメントであるストリーミングメディア、ストレージおよびディストリビューションは年平均成長率5.33%を記録しており、スケーラブルなクラウドエンコーダーおよびオンデマンドコンテンツライブラリへの需要を反映しています。エッジキャッシングにより世界中に分散した視聴者の遅延が低減され、メディアサーバーがプロフェッショナル・オーディオビジュアル・システム市場規模の議論における戦略的ノードへと変わっています。
従来のビデオプロジェクションは講堂や礼拝堂での関連性を維持していますが、高輝度環境では直視型LEDにシェアを譲っています。設計、モニタリング、および修理契約を含むサービスは、顧客がライフサイクル管理をアウトソーシングするにつれて増加しています。ホログラフィックディスプレイや空間コンピューティングなどの新興タイプはニッチにとどまっていますが、プレミアム会場のイノベーション予算を獲得しています。すべてのサブセグメントは、価値創造が孤立したハードウェアからアナリティクスとコンテンツワークフローを収益化する統合エコシステムへと移行するシフトを示しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能


コンポーネント別:
ディスプレイがリードし、インテリジェントオーディオが加速ディスプレイおよびプロジェクションシステムは、企業がランプ式プロジェクターをファインピッチLEDタイルおよびインタラクティブフラットパネルに置き換えるにつれて、2025年の収益の32.15%を占めました。このコンポーネントのプロフェッショナル・オーディオビジュアル・システム市場規模は会場の拡大に合わせて成長すると予測されていますが、コモディティ化によるマージン圧力が高まっています。これに対応して、メーカーはキャリブレーションソフトウェアとエネルギーダッシュボードをバンドルしています。オーディオ機器は、明瞭な音声が会議の公平性において決定的であるため、最強の年平均成長率5.03%を示しています。ビームフォーミングマイクロフォン、空間オーディオプロセッサー、およびAIノイズサプレッションの進歩が音響設計の規範を再形成しています。
コントロールおよびプロセッシングユニットはデジタル神経系を形成し、ソース、ディスプレイ、照明、およびビル管理を統括しています。オープンAPIにより、インテグレーターはAVデータを、室内利用率とエネルギー消費を追跡するエンタープライズダッシュボードに組み込むことができます。ストレージおよびディストリビューションハードウェアは、エッジでデコード、録画、およびアナリティクスを実行するハイパーコンバージドノードへと進化しています。コンポーネントの収束により、将来のプロフェッショナル・オーディオビジュアル・システム市場シェアのマイルストーンは、ユニット出荷数よりもソフトウェアアタッチ率に依存するようになるでしょう。
注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー垂直市場別:
コーポレートの規模と小売の俊敏性コーポレートバイヤーは、ハイブリッドワークがパイロットから恒久的なものへと移行するにつれて、2025年に32.62%の収益貢献を維持しました。マルチゾーンオーディオ、広角カメラ、および在室センサーが会議の公平性を調達の基準へと変えています。金融および法律セクターは厳格な暗号化とフェイルオーバーアーキテクチャを要求し、平均取引規模を押し上げています。一方、小売は動的価格ラベル、スマートシェルフ、および購買転換率を向上させる購買客アナリティクスにより、最速の年平均成長率4.71%を達成しています。
会場およびイベントは、出張の混乱に備えるため、常設の4Kスイッチャーおよびクラウドストリーミングに資本を配分しています。教育は講義キャプチャスイートに投資し、医療はEMRシステムと統合された遠隔医療カートを購入しています。緊急通信に関する政府の義務が、屋外LEDおよび大規模通知オーディオホーンへの自治体支出を促進しています。セグメントの多様化により、プロフェッショナル・オーディオビジュアル・システム市場は単一産業の低迷から保護され、ドメイン固有のコンプライアンスを習得したインテグレーターが報われます。
地域分析
アジア太平洋地域プロフェッショナル・オーディオビジュアル・システム市場
アジア太平洋地域は最大の29.55%のシェアと主導的な5.78%のCAGRを保持しており、交通、ホスピタリティ、スマートシティにおける大規模プロジェクトによって牽引されています。国家デジタル化政策が中国、インド、インドネシアのキャンパスネットワークおよびイマーシブ型教室への資を誘導しています。地域の製造クラスターがリードタイムとコスト構造を圧縮し、次世代LEDおよびAI処理の迅速な普及を可能にしています。日本と韓国は、マイクロLEDパッケージングおよび音声AIにおける研究開発の突破口によって数量を補完し、輸出競争力を高めています。成熟したインテグレーターは、地域の調達と言語の多様性に対応するためにジョイントベンチャーを構築しており、この戦略がプロフェッショナル・オーディオビジュアル・システム市場のフットプリントを拡大しています。
北米プロフェッショナル・オーディオビジュアル・システム市場
北米は、アクセシビリティ義務とハイブリッドワークの標準化を基盤とした着実なアップグレードを記録しています。FCCのキャプション規則がAI文字起こしエンジンおよびアダプティブUIエレメントへの需要を増大させています。企業はオフィス内とリモートのエクスペリエンスの同等性を維持するために、3年から5年ごとにリフレッシュサイクルを見直しています。カナダは、分散した地域全体にわたる放送スタジオおよび遠隔学習インラへの投資を通じて市場の勢いを高めています。メキシコのマキラドーラセンターは、国境を越えたサプライチェーンを調整するためにAV-over-IPを採用しており、同地域をプロフェッショナル・オーディオビジュアル・システム市場に不可欠な存在として維持しています。
欧州プロフェッショナル・オーディオビジュアル・システム市場
欧州は、エネルギー消費の低減とサーキュラーエコノミー設計を要求するサステナビリティ法制を背景に前進しています。ドイツとフランスは、パッシブ冷却エンクロージャーおよび低電力モードをスケジュールするファームウェアを優先しています。英国は、旅客密度を管理するための交通ハブにおけるAIアナリティクスの採用を加速しています。東欧諸国は、市民劇場および地方大学のアップグレードに復興資金を充当しています。汎欧州データプライバシー法が、プロフェッショナル・オーディオビジュアル・システム市場全体の調達方針を形成する中で、ベンダー間の競争優位としてセキュアなクラウドコントロールを高めています。

規制環境
企業、教育、小売、会場向けに販売されるプロフェッショナルAVシステムは、主要市場全体で製品安全性および電磁両立性(EMC)要件に準拠する必要があります。安全性については、IEC 62368-1がオーディオ/ビデオおよびICT機器のリスクベース設計の中核的な参照基準であり、OEMおよびプライベートブランドの認証試験と文書化を形作っています。EMCについては、EU市場アクセスは引き続きEMC指令(2014/30/EU)によって規定されており、英国は2016年電磁両立性規則の下で並行した要件を維持しています。prEN IEC 55032:2026および関連するIEC EMC刊行物を含むマルチメディア放射基準の更新は、ネットワーク接続エンドポイントに対する準拠したシールド、フィルタリング、ファームウェア設計の実践の必要性を強めています。
政策はまた、調達をアクセシビリティ、セキュリティ、持続可能性へと導いています。米国では、FCCがクローズドキャプション表示設定要件の準拠期限を2026年8月17日と定め、プロフェッショナル環境で使用される会議およびディスプレイのワークフローにおいて、容易にアクセス可能なキャプション制御の基準を引き上げました。FCCはまた、2025年12月時点で特定機器に対するサプライヤー適合宣言の使用を制限するなど、通信サプライチェーンのセキュリティに関連する機器認証の経路を厳格化し、2026年1月には追加のガイダンスが発表されました。欧州では、持続可能な製品のためのエコデザイン規則(EU)2024/1781が、耐久性、修理可能性、製品情報に関する枠組みを拡大しており、欧州委員会は、以前エコデザイン指令の対象であった複数の製品グループについて、2026年12月31日までの移行規定を示しました。これにより、AVベンダーは性能向上と並行して、循環性およびエネルギー関連の準拠ロードマップの正式化を迫られています。
バリューチェーン分析
プロフェッショナルAVのバリューチェーンは、半導体、センサー、光学部品、コネクタおよびケーブル、電源、LED/LCDディスプレイ素子などの上流部品から始まり、OEM/ODM製造、制御・コラボレーション・デバイス管理用のソフトウェア開発へと進みます。流通は通常、認定販売代理店と専門リセラーを通じて行われ、システムインテグレーター(例:AVI-SPL、Diversified、AVI Systems)が、設計、設置、試運転、継続的サポートを通じて企業、教育、小売、会場向けの主要な市場参入経路となっています。調査期間全体を通じて、価値はソフトウェア定義制御、AV-over-IP伝送、分析、遠隔運用へと移行しており、相互運用性認証と安全なファームウェアのライフサイクル管理の重要性が高まっています。
中流および下流のダイナミクスは、エコシステムパートナーシップとクラウド管理サービスによって再構築されています。マルチベンダーアライアンスと認定済みルームバンドルは、ディスプレイ、オーディオ、カメラ、コラボレーションのワークフローを結び付けており、PPDSとShureの連携、BarcoがSennheiser、Logitech、Huddlyなどのパートナーとの認定バンドルを拡大していることなどが挙げられます。インフラパートナーシップもAV-over-IP展開を支えており、NETGEARとRiedelがスイッチングと処理を連携させる例があります。クラウドプラットフォームは、ハードウェアポートフォリオを統合的な監視とサブスクリプション運用へと取り込んでおり、Legrand AVがVaddio、Luxul、Da-Lite、C2Gなどのブランドの接続をXyteクラウドプラットフォームへ拡大していることに表れています。制約面では、チェーンは依然として部品供給と貿易措置にさらされており、2025年の関税関連のコストとリードタイムの圧力がディスプレイ、プロジェクター、オーディオプロセッサー、接続機器に及んでいます。これによりセカンドソーシングが加速し、可能な範囲での在庫バッファリングが促進され、組立および調達の地理的多様化が支持されています。
競合ランドスケープ
競争は中程度であり、統合化の方向に向かっています。Acuity Brandsは2025年1月にQSCの12億1,500万米ドルの買収を完了し、照明、コントロール、およびQ-SYSクラウドプラットフォームを統合スマートビルディングオファリングに融合させることを目指しています。規模により、シリコン調達におけるコストレバレッジが可能となり、ロードマップの実行が加速されます。AVI-SPLやDiversifiedなどの大手インテグレーターは、地域買収、マネージドサービスの年間経常収益の拡大、および多国籍クライアントとの関係強化を通じてグローバルリーチを広げています。
差別化は、独自ハードウェアからソフトウェアの拡張性、サイバーセキュリティコンプライアンス、およびAI駆動の診断へとシフトしています。ベンダーはアンプの故障やマイクの誤使用を予測する機械学習アルゴリズムを組み込み、ダウンタイムとサービスコールを削減しています。製品ライフサイクル中の総排出量が低いことを証明できるサプライヤーは、持続可能性報告が厳格化するにつれて欧州およびアジア太平洋の一部で支持を得ています。プロフェッショナル・オーディオビジュアル・システム市場は、キャプチャ、プロセッシング、ディスプレイ、およびアナリティクスにまたがるブランドポートフォリオを好み、複雑な入札に対する単一ベンダーによる履行を可能にしています。
ニッチな破壊者は、設備投資を運用費に置き換えるクラウドネイティブアーキテクチャとサブスクリプション価格を活用しています。そのプラットフォームは施設管理およびIoTセンサー向けのAPIを統合し、AVエンドポイントをデータストーリーテラーへと変換しています。確立されたメーカーはオープンSDKとマーケットプレイスエコシステムで対応し、協調的イノベーションへのシフトを示しています。中期的には、ソフトウェア収益シェアがハードウェアよりも速く上昇し、プロフェッショナル・オーディオビジュアル・システム産業における上場企業の評価指標を変えると予想されています。
プロフェッショナル・オーディオビジュアル・システム産業リーダー
AVI-SPL Inc.
Diversified
AVI Systems Inc.
Solotech Inc.
Kinly BV
- *免責事項:主要選手の並び順不同
プロフェッショナル・オーディオビジュアル・システム市場
- AVI-SPL Inc.
- Diversified
- AVI Systems Inc.
- Ford Audio-Video LLC
- CCS Presentation Systems Inc.
- Solutionz Inc.
- Electrosonic Group
- Solotech Inc.
- Conference Technologies Inc.
- Vistacom Inc.
- Kinly BV
- Vega Global
- IDNS Ltd.
- Ricoh USA Inc.
- Midwich Group plc
- Wesco Anixter Inc.
- Audinate Group Ltd.
- NMK Electronics Enterprises
- Qvest Group
- ACTLD SA
- Almo Professional A/V (Exertis Almo)
- ClearOne Inc.
- Kramer Electronics Ltd.

市場機会と将来展望
特に単一エコシステムへのロックインを避けたい購入者にとって、標準主導の相互運用性とマルチベンダー環境全体でのAV-over-IPの実践的な展開には大きな余地が残されています。2026年6月、AIMSはISE 2026において、あらゆるベンダー間の相互運用性のための認証可能な規格としてIPMXを正式に立ち上げ、メーカー向けのより明確な認証経路と、ネットワーク型ビデオ配信、制御、コラボレーションシステムを構築するインテグレーター向けのよりモジュール化された設計基盤を確立しました。この方向性は、セキュリティ強化された管理機能を備えたIPMX準拠のエンドポイントをパッケージ化するベンダー、および柔軟なベンダー選択を維持しながら拠点全体で展開テンプレートを標準化するインテグレーターにとっての機会を後押ししています。
サービス主導の運用とAI対応のアクセシビリティも、コンプライアンス要件とITによるハイブリッドワークガバナンスに紐づいた収益化の道筋を提供しています。クローズドキャプション表示設定に関するFCCのアクセシビリティ期限(2026年8月17日)と、AV処理のクラウドおよびIPネットワークへの継続的な移行は、文字起こし/キャプション制御、ポリシーベースのルーム構成、集中型デバイス監視といったソフトウェア機能への需要を高めています。これらのテーマに関する市場活動は業界の集まりにも見られ、AVIXAはラスベガスで開催されたInfoComm 2026に94か国から28,132人の認証済み参加者が集まったと報告し、プログラムはAI活用のコラボレーションと職場変革を中心に構成されました。これにより、購入者は使いやすいAI機能とマネージドオペレーションへの関心を一段と強めています。ベンダーおよびインテグレーターにとっては、遠隔管理、サイバーセキュリティに準拠した更新サービス、そして一度限りのハードウェア更新サイクルを超えた成果ベースの職場体験フレームワークを通じて、継続的な収益を獲得する後押しとなります。
Recent Industry Developments in プロフェッショナル・オーディオビジュアル・システム市場
- 2026年6月:AVI-SPLは、コラボレーションプラットフォーム、音声サービス、会議スペース、デジタルサイネージにまたがる拡張エンタープライズマネージドサービスを開始しました。この動きは継続的な収益を強化し、ITマネージドサービスモデルの下でグローバルなコラボレーションおよびサイネージ運用を標準化する企業顧客に向けて、インテグレーターの立場を強化します。
- 2026年4月:Diversifiedは、SMPTE ST 2110 IPインフラを基盤に構築された、コロラド州にあるComcastのDry Creek施設におけるグローバル放送運用センターの拡張を支援するため、Comcast Technology Solutionsとの戦略的協業を発表しました。このプロジェクトは、放送エンジニアリングとプロフェッショナルAV統合の融合を際立たせ、IPベースの設計、試運転、継続的な運用サポート能力への需要を高めています。
- 2025年1月:Acuity Brandsは、QSCの12億1,500万米ドルでの買収を完了し、クラウド管理可能なオーディオ、ビデオ、制御機能を持つQ-SYSをIntelligent Spaces Groupに追加しました。この統合はスマートビルディングプラットフォームの深みを拡大し、AV、照明、ビルディングシステム全体で統合された制御、分析、ライフサイクルソフトウェアを提供するよう、インテグレーターおよびOEMへの競争圧力を高めています。


プロフェッショナル・オーディオビジュアル・システム市場 レポートの範囲と調査方法論
市場定義と範囲
この市場は、オーディオ、ビデオ、制御、配信機器が連携して会場や施設でコンテンツを提示、伝達、またはストリーミングする、ビジネスおよび機関向けに販売・導入されるプロフェッショナルオーディオビジュアルシステムを対象としています。
範囲の除外:主に家庭でのエンターテイメント用途および非公式な個人利用ケースを目的とした消費者向けAVデバイスのみを除外しています。
セグメンテーション概要
- タイプ別
- キャプチャおよびプロダクション機器
- ビデオプロジェクション
- ストリーミングメディア、ストレージおよびディストリビューション
- サービス
- その他のタイプ
- コンポーネント別
- オーディオ機器(マイク、ミキサー、アンプ)
- ディスプレイおよびプロジェクションシステム
- コントロールおよびプロセッシング
- ストレージおよびディストリビューションハードウェア
- エンドユーザー垂直市場別
- コーポレート
- 会場およびイベント
- 小売
- メディアおよびエンターテインメント
- 教育
- 政府
- 医療
- その他のエンドユーザー垂直市場
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチはまず製品および導入の境界をマッピングし、その後需要がどこから来ているかを示す公開シグナルを収集することから始まります。関連する電子機器カテゴリーについて、米国国勢調査局および労働統計局のデータセット、国際電気通信連合の指標、世界銀行のマクロ系列、UN Comtradeの貿易統計を活用しています。
市場モデルを現実的に保つため、プロジェクトのパイプライン、発注のタイミング、価格変動を記述する企業の年次報告書、投資家向けプレゼンテーション、決算説明会の書き起こし、信頼できる報道記事も確認します。特許データベースおよび規格関連の参考資料は、どの技術シフトがより早く商業化されているか(例えば、新しい会議やサイネージのワークフローなど)を理解するために使用されます。必要に応じて、企業財務およびインテリジェンス、ニュースおよび財務、特許データベースの有料サブスクリプションを利用して、収益分配や製品構成の想定を照合します。これらの情報源は例示的なものであり、データ収集、検証、明確化のために他の公開資料も使用されています。
一次インタビューおよび調査
一次調査は、特に導入サイクル、価格動向、購入者が何を隣接するIT支出ではなく完全なプロフェッショナルAVシステムとみなすかなど、総額を左右するデスクリサーチの前提を検証するために使用されます。OEMおよび部品側の専門家、販売代理店およびインテグレーター、企業、教育、医療、小売、会場のエンドユーザーなど、幅広い関係者にヒアリングを行い、APAC、EMEA、南北アメリカ全体でパターンを検証します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:28% | CXO:21% | APAC:41% |
| 中間層:50% | 機能/事業部門リーダー:28% | EMEA:36% |
| 小規模プレイヤー:22% | マネージャー:51% | 南北アメリカ:23% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築されており、プロフェッショナルな導入活動からマクロ需要プールを再構築し、それを普及率と構成比の要因を用いてAV関連支出に絞り込みます。過大計上を減らすため、主要機器ラインの平均販売価格のサンプルに数量を乗じるなどの選択的なボトムアップチェックにより総額を裏付け、インテグレーターおよび販売代理店とのチャネルチェックも併用します。
インプットは、この市場における購入トリガーと密接に関連し、時間をかけて一貫して追跡できることから選定されています。このモデルは、新築および改装の商業床面積活動、企業のコラボレーション導入強度(会議室やトレーニングスペース)、イベントおよび会場のアップグレードサイクル、教育および政府施設の近代化予算、ディスプレイおよびプロジェクターの構成比や一般的な更新間隔といった技術シフト変数などの指標を使用しています。サプライヤーの積み上げデータに空白がある場合は、保守的な上乗せ係数を適用し、最終合計に組み込む前にインタビューで検証しています。
予測については、中心シナリオを軸としたシナリオ分析を適用し、最も強い需要ドライバーに対する単純な多変量回帰によって補強することで、年次変動が実際の活動と結びついた状態を保っています。価格の推移や構成比の変化に関する前提は、専門家の意見によって更新され、サービス比率、制御・処理の価値、会議およびサイネージ導入における予想される動きを予測に反映させています。
データ検証と更新サイクル
検証は、モデルの出力を複数の独立したシグナルと比較し、地域レベルで方向性が妥当かどうかを確認することによって行われます。市場総額が予想よりも速く変動した場合、その要因は変化した変数まで遡って追跡され、承認前に二次アナリストによる前提の見直しが行われます。
大きな乖離が見つかった場合、プロジェクトのタイミングについてはインテグレーター、更新行動についてはエンドユーザーなど、最も関連性の高い回答者グループへのフォローアップコールが実施されます。レポートは毎年更新され、需要や価格を変動させうる重要な事象が発生した場合には中間更新が行われます。納品前には最新の更新パスが実施され、クライアントには最新のデータカットに合わせた最新の見解が提供されます。
Mordor Intelligenceのプロフェッショナルオーディオビジュアルシステム市場規模算定と他の公開推計との比較
プロフェッショナルオーディオビジュアルシステムに関する公開された市場規模の違いは、必ずしも需要の様相が変化したことを意味するわけではありません。なぜなら、調査によって対象とする製品バンドルが異なったり、年次の区切りが異なったり、サービスとハードウェアの混合方法が異なったりするためです。ベンチマーク表は、こうした範囲とタイミングの選択が数字に見られる差異をどのように生み出すかを示すのに役立ちます。
主な違いは通常、何をプロフェッショナルAVシステムとみなし、何を隣接するITおよび消費者向け機器とみなすか、そして採用がより新しい会議、サイネージ、制御ワークフローへと移行する中で価格と構成比の変化がどのように扱われるかから生じます。通貨換算のタイミング、積極的シナリオと基本シナリオのどちらを使用するか、前提がどのくらいの頻度で更新されるかも、同じ年について示される市場規模を変える要因となり得ます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 308.23 B (2026) | |
| Global Consultancy A | USD 282.60 B (2024) | より早い基準年とより長い予測期間を用いており、その範囲の説明は、一般的な企業IT支出と重複する可能性のあるソフトウェアプラットフォームや会議ツールのより広範なバンドル化を示唆しています。 |
| Industry Publisher B | USD 253.54 B (2024) | 2024年時点の見解を提示し、ハードウェア、ソフトウェア、サービスを技術および解像度の観点とともにまとめており、何を計上するかによってAVシステムと周辺のネットワーキングおよびコンピューティング購入の間で価値が移動する可能性があります。 |
この表は、需要方向の不一致というよりも、年次区切りと範囲の影響を示しており、Mordor Intelligenceのモデルでは、計上される価値は、より広範な企業ITスタックではなく、ディスプレイおよび投影、オーディオ、制御・処理、配信コンポーネント全体にわたるプロフェッショナルな導入に紐づけられています。推計を導入サイクル、構成比、現実的な価格変動に結び付けるチェックにより、モデルが更新される際に最終合計は追跡・再現しやすい状態に保たれます。


レポートで回答される主要な質問
2026年のプロフェッショナル・オーディオビジュアル・システム市場の規模はどのくらいですか?
プロフェッショナル・オーディオビジュアル・システム市場規模は2026年に3,082億3,000万米ドルです。
2031年までの予想成長率はどのくらいですか?
総収益は年平均成長率4.42%で拡大し、2031年までに3,827億4,000万米ドルに達すると予測されています。
プロフェッショナルAVソリューションへの支出でリードしている地域はどこですか?
アジア太平洋が29.55%の最高支出シェアを保持し、最速の年平均成長率5.78%も記録しています。
最も多くの収益を占める製品タイプはどれですか?
キャプチャおよびプロダクション機器がコンテンツ制作ブームを反映して30.25%の収益シェアでリードしています。
最終更新日:


