
ポテトチップス市場規模とシェア
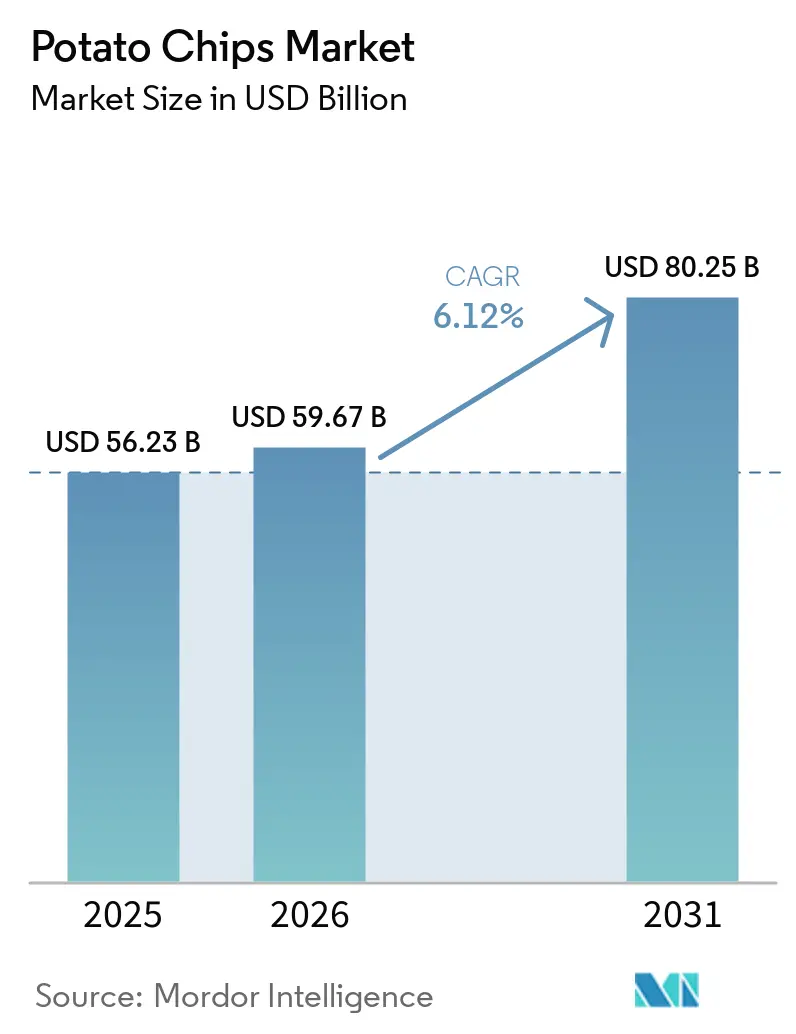
Mordor Intelligenceによるポテトチップス市場分析
ポテトチップス市場規模は、2026年の596.7億米ドル、2027年の633.2億米ドルから2032年までに842.6億米ドルに拡大し、2027年から2032年にかけてCAGR 5.88%を記録すると予測されています。
需要は、日常的な食事機会に馴染みのあるスナックを合わせなら、手頃な価格と差別化を維持することにかかっています。インドネシアでは現地製造が国際的なチップフォーマットを支援できる一方、個包装とフレーバーの差別化が異なる消費ニーズに対応しています。メーカーは認知度の高いブランディングと的を絞った価格設定を通じてこれらの選択肢を拡大し、イノベーションと実用的な購買提案を結びつけることができます。原材料の価格変動と表示義務は、販売可能な商品を維持するコストを引き上げることで商業的利益を吸収する可能性があります。その結果生じる競争は、フレーバー開発の資金を原材料・表示コスト後の利益から確保しながら、店頭でチップパックを手頃な価格に保つことです。
主要レポートのポイント
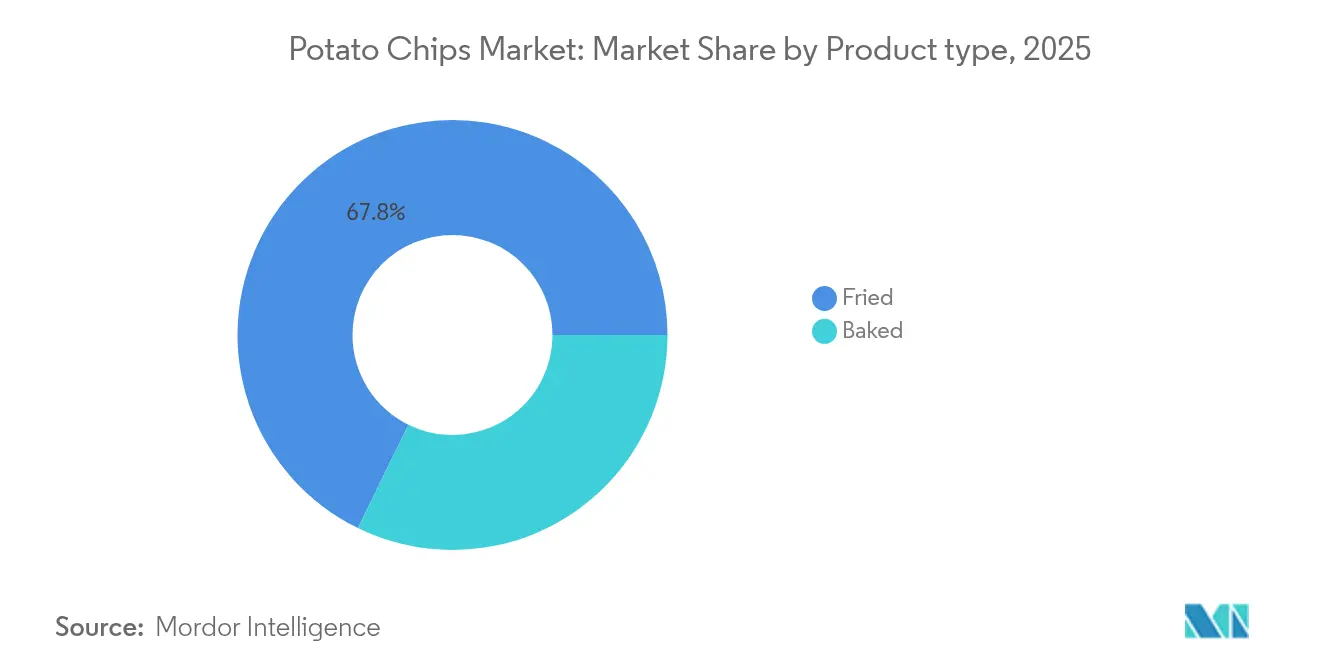
- 製品タイプ別では、フライドチップスが2026年のポテトチップス市場シェアの67.48%を占め、ベイクドチップスは最も成長が速いセグメントで、2027年から2032年にかけてCAGR 6.73%が予測されています。
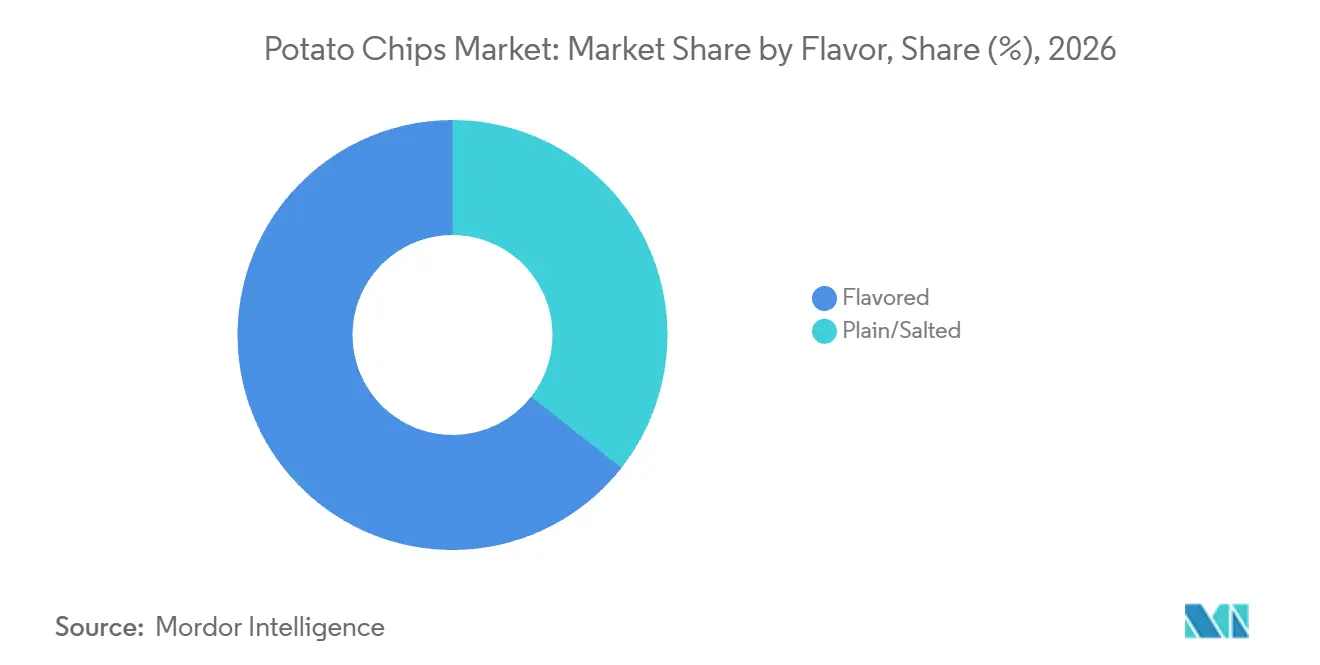
- フレーバー付き製品がフレーバーカテゴリーをリードし、2026年のポテトチップス市場規模の64.4%のシェアを占め、2027年から2032年にかけてCAGR 6.38%で最も速く成長すると予測されています。
- 包装需要はファミリー・バルクパックが主導し、2026年の世界販売の52.98%を占めました。一方、シングルサーブパックは2027年から2032年にかけてCAGR 6.15%で最も速く成長すると予測されています。
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2026年の世界販売の42.77%を占め、オンライン小売店は2027年から2032年にかけてCAGR 6.85%で最も速い成長を達成すると予測されています。
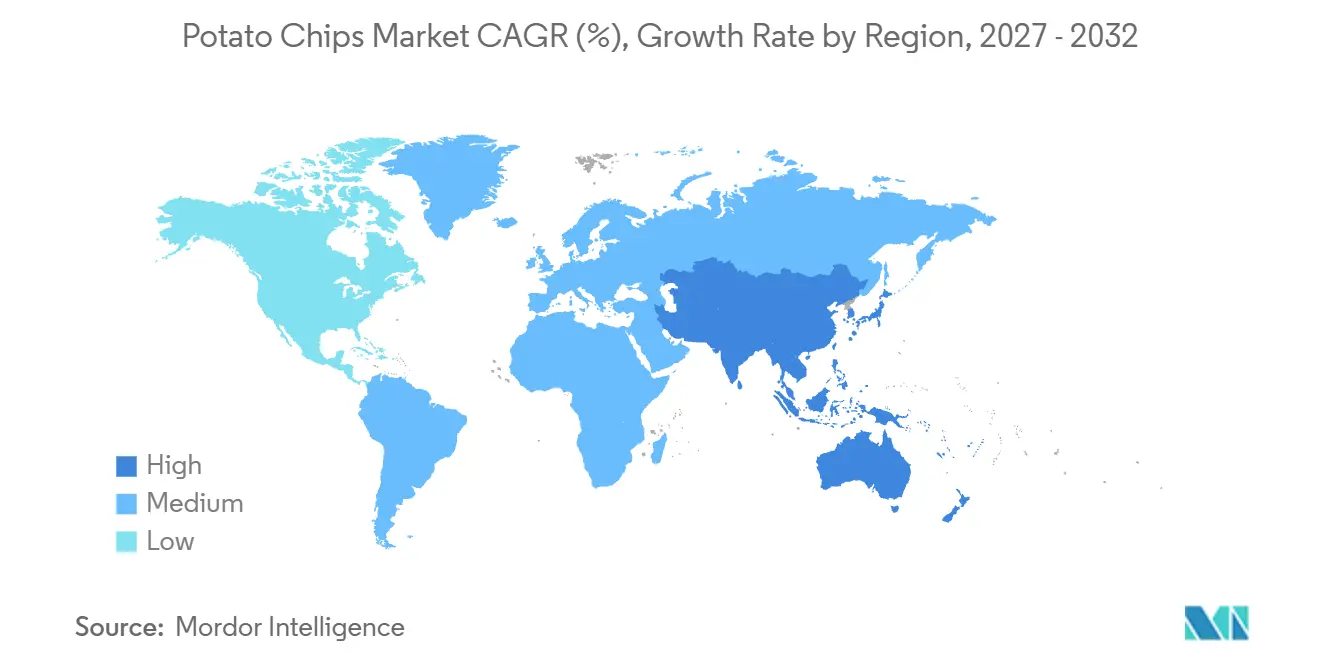
- 地域別では、北米が2026年の世界販売の35.04%をリードし、アジア太平洋地域は2027年から2032年にかけてCAGR 6.65%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 手軽なスナックに対する費者需要の増加 | +2.2% | スペイン | 短期(2年以内) |
| フレーバーと包装のイノベーション | +1.7% | 日本および台湾 | 短期(2年以内) |
| 食消費パターンの欧米化 | +1.4% | インドネシア | 中期(2〜4年) |
| 主要プレイヤーによる積極的なマーケティングとブランディング | +1.1% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| より健康的な製品バリアントの導入 | +0.8% | アメリカ合衆国 | 中期(2〜4年) |
| ポテトチップスの文化的意義と人気 | +0.6% | アメリカ合衆国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
手軽なスナックに対する消費者需要の増加
日常的なイベントではなく普通の一日に合ったスナッキングは、チップスが購入される機会を広げます。スペインの消費者は2025年6月から2026年5月にかけて78,463メートルトンのポテトチップスを消費し、前年比2.4%増加しました。[1] 2026年4月にIntersnackのためにOpinionWayが実施した調査では、フランス人成人の2人に1人が特別な機会なしに年間を通じてポテトチップスを食べると回答しました。スペインの2.4%の数量増加とフランスの年間を通じた喫食データは、日常的な機会がスナック需要の継続的な基盤であることを示しています。
フレーバーと包装のイノベーション
フレーバーとパックの変更は、確立されたポテトチップスの提供を刷新するさまざまな方法をメーカーに与えます。Calbee Inc.は2026年8月31日に日本のコンビニエンスストアで期間限定のトムヤムクンチップスを発売し、その後9月7日に他の販売店でも展開しました。別途、Calbeeはエクストラシン(超薄型)シリーズの通年販売の軽い塩味と期間限定の海苔塩バリアントに50gバッグを発表し、スタンドアップパックを廃止して10g増量しました。展開は8月24日にコンビニエンスストアで始まり、9月7日に西日本の他の店舗、10月5日に東日本の店舗に到達しました。味の差別化は試食を促進できる一方、大きなパックは同じ購入で提供される数量をえます。通年フレーバーに大きなバッグを適用することで、包装の決定が期間限定の味の発売という商業的な窓を超えて拡張されます。
食消費パターンの欧米化
国際的なスナッキングフォーマットは、現地の消費者需要と国内製造が組み合わさることで、より強固な商業的足場を得ることができます。2025年6月、PT PepsiCo Indonesia Food and Beveragesは西ジャワ州チカランに初の工場を開設しました。この工場では、チートスやドリトスのスナックとともにLay'sポテトチップスを国内生産しました。メーカーは、このより広いスナックグループに対する強い現地消費者需要に応えるためにこの事業を開始しました。国内生産により、国際的なチップフォーマットに現地製造基盤が与えられ、その商業的リーチは工場が引用されたインドネシアの需要をどれだけ満たせるかにかかっています。
主要プレイヤーによる積極的なマーケティングとブランディング
消費者がそのレンジを一貫したオファーとして認識できる場合、ブランド投資は複数のチップバリエティにわたる需要を支援できます。PepsiCo Inc.は2025年10月に、Lay'sポテトチップスブランドの新しいグローバルビジュアルアイデンティティを発表しました。これはほぼ1世紀ぶりのブランドの最大規模のリデザインです。PepsiCoは、このリデザインがすべてのチップが本物のジャガイモ、本物の人々、本物の喜びに根ざしていることを示すためのものだと述べました。このリデザインはブランドのグローバルビジュアルアイデンティティを調達メッセージに結びつけており、そのバリエティ全体でのLay'sの認知が本物のジャガイモという主張を伝えることになります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な食品安全・表示規制 | -0.6% | アメリカ合衆国 | 中期(2〜4年) |
| 原材料価格の変動 | -0.7% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 消費者の健康意識の高まり | -0.4% | コロンビア | 中期(2〜4年) |
| 環境への影響と包装廃棄物 | -0.2% | イギリス | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な食品安全・表示規制
表示変更は、パック内のチップスを変えることなく開発リソースを消費する可能性があます。2025年1月、FDAは栄養成分表示が必要なほとんどの食品に対してパッケージ前面の栄養表示ラベルを提案しました。割引率2%で10年間の年換算包装食品業界の再表示コストを6,600万米ドルから1億5,400万米ドルと推定しました。主要推定値は年間1億500万米ドルでした。将来の再表示費用は、チップスメーカーの製品またはチャネル拡大と競合し、表示変更が提案されている間の展開決定を遅らせる可能性があります。
原材料価格の変動
原材料コストの変動は、手頃な価格のチップパックを生産サイクル全体で一貫して価格設定することを難しくします。PepsiCoは2025年に世界的な事業全体でコモディティ、包装、その他の原材料コストの変動を報告しました。これらのコストが安定する前にパック価格を設定するメーカーは、利益率の縮小またはオファーの見直しというリスクを負います。このトレードオフは、利益率を維持するために高い店頭価格が必要な場合に需要を制約する可能性があります。PepsiCoは、固定価格契約と発注書、価格協定、スワップや先物を含むデリバティブを通じて事業全体の原料価格変動を管理していると報告しました。残りの商業的エクスポージャーは、代替原材料コストと買い手が受け入れる価格との不一致です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ベイクドフォーマットが発展する中でフライドチップスが規模を支えるフライドチップスは2026年のポテトチップス市場規模の67.48%のシェアを占めました。Taste of Maine Potato Chip Companyは2026年7月下旬から、新しい7,500万米ドルのライムストーン工場からメイン州の小売業者に自社ブランドのケトルチップスの供給を開始しました。オーナーは現在の設備で最大年間1,400万ポンドの生産を見込み、そのうち約200万ポンドが自社ブランド、約1,200万ポンドがコパッキングおよびプライベートラベル向けに利用可能です。ケトル揚げ生産のために建設された7,500万米ドルの工場は、最大シェアを持つフォーマットに資本が投入されていることを示しており、潜在的な生産能力の大部分が他のラベルの注文に開放されています。
ベイクドチップスは最も成長が速いセグメントで、2027年から2032年にかけてCAGR 6.73%が予測されています。2026年2月3日、PepsiCo Inc.はポートフォリオ拡大とイノベーションの取り組みの中でBaked Lay'sをブランドに含めました。PepsiCoは2025年10月にオリーブオイルへの更新を発表し、Lay's Baked Originalクリスプはオリーブオイルで焼かれており、揚げることはなく、通常のポテトチップスより脂肪分が50%少ないです。このような提案は、認知度の高いチップブランドを維持しながら、特定の脂肪含有量の比較を購入者に提供できます。オリーブオイルのレシピは、「ベイクド」という言葉だけよりも、競合するベイクドラインに対してより具体的なベンチマークを設定します。
注記: 全セグメントのシェアはレポート購入後に入手可能
フレーバー別:
フレーバーの差別化がポートフォリオの幅を支えるフレーバー付きチップスは2026年のポテトチップス市場シェアの64.4%を占め、最大セグメントかつ最も成長が速いセグントで、2027年から2032年にかけてCAGR 6.38%が予測されています。Utz Brands Inc.は、マルチアウトレット小売およびコンビニエンスデータにおいて、ディルが米国で最も成長が速いポテトチップスフレーバーであると報告しました。このランキングは2025年6月29日終了の52週間を対象としています。米国のマルチアウトレットデータにおけるディルの成長リードは、最大シェアを持つフレーバー付きセグメント内でシーズニング主導のフレーバーが地位を確立していることを示しています。
プレーン/塩味チップスは、フレーバー付き製品が全体の規模と予測成長をリードする中でも、商業的な役割を維持できます。Utz Brands Inc.の2026年米国夏季調査では、個々のチップフレーバーに関する全国的な嗜好を測定しました。プレーン/塩味セグメント内のオリジナルが調査の個別フレーバーで18.7%をリードし、サワークリーム&オニオンの18.5%、バーベキューの17.8%を上回りました。サワークリーム&オニオンが0.2ポイント差、バーベキューが0.9ポイント差で、オリジナルのわずかなリードは、夏の嗜好において2つのフレーバー付きバリエティとのほぼ三つ巴の争いにプレーン/塩味を位置づけています。
注記: 全セグメントのシェアはレポート購入後に入手可能
包装タイプ別:
シェアリングと個人消費の機会がパック選択を形成するファミリー・バルクパックが最大セグメントで、2026年の世界ポテトチップス販売の52.98%を占めました。英国では、Valeo Foods UKが2025年10月15日にシェア用の260g KETTLE軽い塩味パーティーバッグを発表し、同日からモリソンズ、2025年11月下旬からアズダでの販売を予定しました。このオファーは既存の軽い塩味フレーバーとシェア用の新しいバッグフォーマットを組み合わせました。パーティーバッグにより、すでに棚にあるフレーバーがグループの機会に対応できるため、パックサイズは新しいフレーバー開発を必要としない成長レバーになります。
シングルサーブパッは最も成長が速いセグメントで、2027年から2032年にかけてCAGR 6.15%が予測されています。2025年第2四半期の業績までに、Utz Brands Inc.は米国で2オンスのBoulder Canyonシングルサーブポテトチップスバッグを導入しました。同社はこのフォーマットを、プレミアムブランドの利便性を求める健康志向の消費者向けに位置づけました。これにより、個人サービングの提案と明確な消費者ポジショニングが結びつき、小さなパックがコンビニエンスの機会にプレミアムブランドメッセージを伝えることができます。
流通チャネル別:
食料品の規模がオンラインの機会需要に対応するスーパーマーケット・ハイパーマーケットが最大セグメントで、2026年の世界ポテトチップス販売の42.77%のシェアを占めました。米国の食料品店は2025年7月から2026年6月にかけてポテトチップスの販売で90.4億米ドルを記録しました。[2] 生鮮重量換算の数量はほぼ変わらず0.003%減少した一方、1ポンドあたりの価格は0.6%上昇して6.65米ドルとなり、ドルベースの増加は数量ではなく価格を反映しました。食料品支出が前年比わずか0.6%増加したことで、カテゴリー支出の急速な拡大に頼るよりも、既存のチップ棚スペースをめぐる競争がより直接的な商業課題となっています。
オンライン小売店は最も成長が速いセグメントで、2027年から2032年にかけてCAGR 6.85%が予測されています。米国のInstacartプラットフォームでは、ポテトチップスが2025年の独立記念日カテゴリーシェアで最大となり、通常の日より53%高いピークを記録しました。独立記念日のピークにより、オンライン販売者はチップの在庫と製品の視認性を整理するための特定の期間を持つことができます。
地域分析
北米のポテトチップス市場
北米は2026年のポテトチップス市場規模の35.04%のシェアを占めました。PepsiCo Inc.は2026年に、Lay'sポテトネットワークが米国とカナダ全体で50以上の生産者・サプライヤーおよび160以上の農場拠点と連携していと報告しました。[3] その多くは、数十年にわたって同社と提携してきた複数世代にわたる農場です。
アジア太平洋のポテトチップス市場
アジア太平洋は最も成長が速い地域で、2027年から2032年にかけてCAGR 6.65%が予測されています。PepsiCoインドネシアの2026年9月8日の西ジャワ州ガルットでの産業用ジャガイモ収穫は、チカラン工場でのLay'sポテトチップス生産に供給することを目的としていました。パートナー農家とガルット県農業事務所が収穫に参加しました。ガルットの収穫とチカランの工場はどちらも西ジャワ州にあるため、Lay'sの原材料供給は生産能力と同じ州で開発されています。
欧州では、ポトガルのNelbenがアルガルヴェのジャガイモを職人製チップス用に収穫しています。南米では、PepsiCoブラジルが2025年に種ジャガイモの約70%をブラジルのパートナー生産者とともに生産し、残りをチリと一部の欧州諸国から輸入しました。南米の他の地域では、ウルグアイのOresがポテトスナックを生産し、自社ブランドおよびプライベートラベル製品を卸売・小売で販売しています。中東・アフリカでは、PepsiCo南アフリカが2025年にイサンドラインがチップ生産能力を29%増加させ、103の直接雇用を追加したと報告しました。中東・アフリカの他の地域では、ケニアのPropackのSnack Factory部門が東アフリカ向けに現地処方を用いた国際的なフレーバーのポテトクリスプを製造しています。
規制の枠組みと見通し
この比較は、食品表示コンプライアンスに焦点を当て、包装チップメーカーの観点から選択された管轄区域を対象としています。米国の規制は、規制上の免除が適用されない限り、人間が消費・販売する包装食品に栄養成分表示情報を義務付けています。したがって、必須情報は消費者パックを販売可能な状態に保つことの一部を形成し、政策の移行は製品が小売に到達する前に追加の表示見直し決定をもたらす可能性があります。2027年3月16日から、中国の命令100号は、容易に開封・読み取り可能な外包装または外包装を通じて明確に見える内側ラベルを持つ複数または積層パックにおいて、繰り返される必須外側ラベル情報の省略を許可します。
規制表
| 決定要因 | アメリカ合衆国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 食品医薬品局 | 州および地方食品管理当局 | 国家市場監督管理総局(SAMR)および地方市場規制当局 | 国家衛生監視局(Anvisa) | サウジ食品医薬品局(SFDA) |
| 主要な法令または方向性 | 21 CFR 101.9;2026年12月に最終規則が予定されているパッケージ前面提案 | EU食品情報規則および食品情報実施規(LMIDV) | GB 7718-2011;代替のGB 7718-2025および命令100号が2027年3月16日に発効 | RDC 429/2020およびIN 75/2020;諮問1,400号の下でRDC 727/2022への改正が提案中 | SFDA.FD/GSO 9および採択された改正 |
| 商業的効果 | 免除がない限り栄養成分表示ラベル;将来のフロントラベル見直し | 一般的にドイツ語の食品ラベル | 2027年3月16日から、最小販売単位の外包装に必須情報、読みやすさの例外あり | 固形食品で100gあたり少なくとも600mgのナトリウムを含む場合のナトリウム警告 | アラビア語の消費者ラベル;電子コードが書面ラベルを補完 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 強化 | 変化なし | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
強化の見通しを持つ中程度の評価は、2026年12月に予定されている米国の最終規則と、GB 7718-2011の推奨を置き換える2027年3月16日からの中国の必須アレルゲン表示義務を反映しています。ドイツの中程度の評価と変化なしの方向性は、確立されたドイツ語フレームワークを反映しており、選択された表示義務はEUおよび国内規則の下で継続されす。ブラジルの中程度・変化なしの見通しは、2026年10月19日の諮問終了後も成分およびデジタル情報の改正が提案中のままである一方、ナトリウム警告テストを維持しています。サウジアラビアの中程度・変化なしの見通しは、採択された改正の下で電子コードが追加チャネルとなる中、継続的なアラビア語および書面ラベル義務を反映しています。
バリューチェーンの段階
この比較は、農業調達、包装供給、チップ製造、小売が異なる運営上の制約を受けながら収益を生み出す方法を追っています。Calbeeの統合チェーンは農場から消費者製品まで延び、Calbee Potato, Inc.が安定したジャガイモ調達を支援しています。Calbeeは気候感受性と年間収穫を原材料リスクとして特定し、生産者と協力して供給を確保しています。したがって、加工前の調整は商業的価値を持ち、包装と小売は別々の仕様と販売責任を追加します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ジャガイモ調達と作物調整 | PepsiCoやCalbee Potato, Inc.などのジャガイモ購買者および調達コーディネーター | ジャガイモ販売からの生産者収益 | 気候に敏感な作物の入手可能性と収穫タイミング | 生産者、作物要件、加工需要を調整する |
| 包装製造と供給 | Amcorなどのフレキシブル包装サプライヤー | 包装材料および加工バッグの販売 | 指定された材料の主張と検証済みの供給ルートの照合 | 材料サプライヤーを認定し、認証の主張を文書化する |
| チップ加工とブランド供給 | Calbeeなどの統合チップメーカー | 完成チップ製品の販売 | 農業供給と製造要件の整合 | 調達計画を生産スケジュールに連携させる |
| 小売流通 | Aldiなどの食料品小売業者 | 小売チップ販売 | 影響を受ける小売製品全体のパッケージ仕様の調整 | 包装サプライヤーと共同でパック変更を検証する |
| 情報源: Mordor Intelligence | ||||
2025年2月、AldiはAmcorと提携し、ISCC認定のマスバランスアプローチを通じて35%のリサイクルプラスチックを組み込んだ英国のSpecially Selected手作りクリスプおよびポップコーン包装を実現しました。リサイクルコンテンツパックは、小売業者の仕様と包装サプライヤーの文書化を同じ商業的決の一部にします。農業統合は上流での調整を確保できますが、完成パックの変更には別のサプライヤー関係全体での合意も必要です。
競争環境
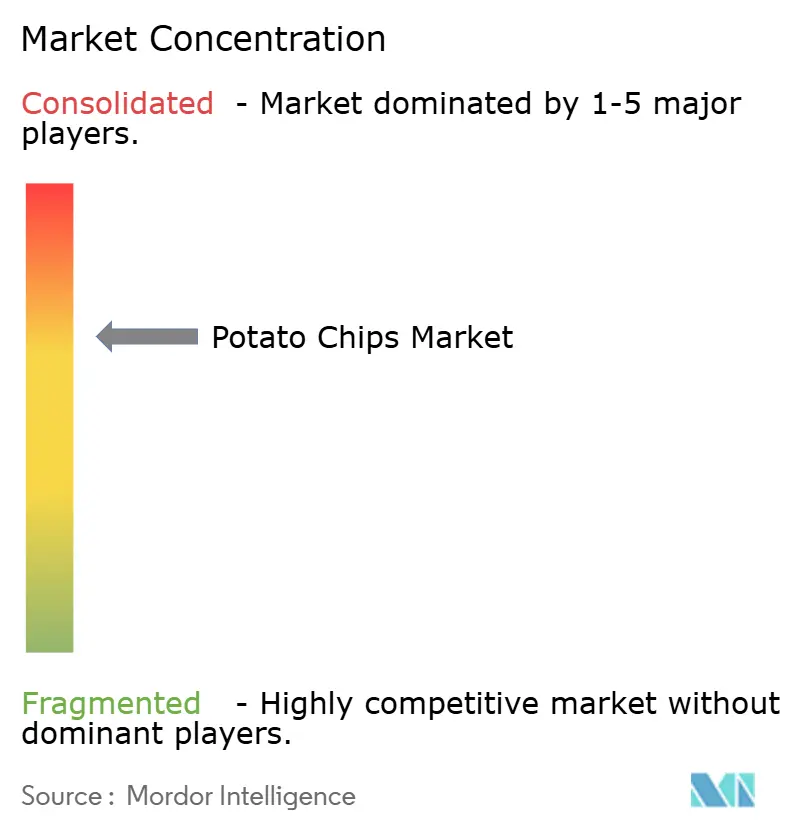
多角化した競合他社には、Lay'sのオーナーであるPepsiCo Inc.、日本のチップメーカーCalbee Inc.、Cape CodおよびKettle Brandのオーナーであるthe Campbell's Companyが含まれます。その他の参加者は、米国のチップメーカー・ディストリビューターであるUtz Brands Inc.と、HeinzブランドがUK Walkersクリスプとのパートナーシップを結び2025年3月に恒久的な商品となったThe Kraft Heinz Companyです。Calbeeは、2026年3月31日終了の会計年度における国内ポテトチップス販売の横ばいを北海道のジャガイモ収量の低下によるものとしました。The Campbell's CompanyのSnacksセグメント(米国小売のCape CodおよびKettle Brandポテトチップスを含む)は、2026年度の純売上高が38.2億米ドルで、2025年度から6%減少しました。Utzは2025年12月28日時点で米国コア地域においてポテトチップスサブカテゴリーの小売販売の11%と第3位を報告し、多角化されたスナックポートフォリオと並んで地域的な競争を示しています。
2025年10月、Utz Brands Inc.はカリフォルニア拡大戦略の一環として、カリフォルニアおよび中西部全体でInsignia Internationalの直接店舗配送資産とルートを取得しました。配送インフラの取得により、既存の製品ポートフォリオを追加の地域で商業的に活用できるようになります。なぜなら、チップスを製造する能力とそれを配送する能力は別々の能力だからです。Utzはカリフォルニアを主要な成長地域であり、Circanaデータに基づく小売販売41億米ドルを持つ米国最大の塩味スナック市場と説明しました。そこでのルートを所有することで、カリフォルニア拡大が配送リーチに結びつき、挑戦者は製品上の障壁だけでなく流通上の障壁にも直面することになります。
的を絞った手頃な価格のオファーは、競争の方向性を消費者が特定のチップパッケージに直面する価格に結びつけます。2026年2月、PepsiCo Inc.は特定のLay'sパッケージに手頃な価格のオファーを導入したと述べました。同社はこれらのオファーを2025年下半期の消費者の手頃な価格に関するフィードバックと価格ポイントテストに結びつけました。オァーを選択されたパッケージに限定することで、Lay'sレンジ全体ではなく、それらのパックレベルの価格ポイントで競合他社への競争圧力を集中させます。
ポテトチップス産業のリーダー
-
PepsiCo Inc.
-
Calbee Inc.
-
The Campbell's Company
-
Utz Brands Inc.
-
The Kraft Heinz Company
- 注:主要企業の掲載順は順位を示すものではありません。
ポテトチップス市場 このレポートでカバーされる企業
- PepsiCo Inc.
- Calbee Inc.
- The Campbell's Company
- Utz Brands Inc.
- The Kraft Heinz Company
- Mars, Incorporated (Pringles)
- ITC Limited
- Lorenz Snacks GmbH & Co KG
- Herr Foods Inc.
- Burts Snacks Ltd.
- Great Lakes Potato Chip Co
- KP Snacks Limited
- Orkla ASA
- Shearer's Foods, LLC
- Grupo Bimbo, SAB de CV
- Haldiram's India Pvt Ltd
- Balaji Wafers Pvt. Ltd.
- Oriental Food Industries Sdn. Bhd.
- Zweifel Pomy-Chips AG
- Ira Middleswarth & Son, Inc.
市場参加者にとっての主要な機会
この比較は、準拠した包装によって実現される完成チップ販売と、循環フィルムの将来的な開発に焦点を当てています。2026年8月12日から、EU包装・包装廃棄物規則が適用され、EU市場に投入される食品接触包装のPFAS制限が含まれます。チップメーカーにとって、近期の機会は検証済みの包装仕様を持つ完成スナックであり、リサイクルフィルムフォーマットは後の認定決定を必要とします。
市場機会表
| 機会 | 今なぜか | 購買者/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| コンプライアンス主導のブランドチップ供給 | EU食品接触PFAS制限が2026年8月から適用 | EUのブランドチップの食料品購者 | 検証済みの食品接触パック仕様を持つ完成チップラインを提供する | 供給製品全体のパックコンプライアンスの実証 | 検証済みの準拠パックを持つチップメーカー |
| プライベートラベルチップのリノベーション | 同じ包装義務がEU市場に投入される食品接触パックに適用される | プライベートラベルチップを委託する小売業者 | 小売業者の仕様に対する文書化されたパッケージ認定とチップ生産を組み合わせる | 完成製品と包装仕様の調整 | 小売業者および認定された契約チップメーカー |
| 循環パックチップアソートメント | HolyGrail 2030はベルギーでフレキシブルポリプロピレンスナックパックのデジタル透かしソーティングを使用;リサイクルテストは2026年第4四半期、食品安全評価は2027年第1四半期、完全実装は2029年を予定 | 将来のパックフォーマットを開発するチップブランド | 材料評価後、商業展開前にチップパック認定を段階的に実施する | 技術的、環境的、経済的実現可能性が評価中 | PepsiCoなどの参加スナックメーカーおよび認定フィルムサプライヤー |
| 情報源: Mordor Intelligence | |||||
法的に販売可能チップパックの認定が直近の商業的機会です。循環パック製品は、材料の安全性と運営経済性がそれらを支持する場合にのみ追加のルートとなります。このシーケンスにより、初期支出は準拠したチップ販売に集中し、食品接触評価をクリアしたフィルムへの後の投資が確保されます。
最近の産業開発事情 ポテトチップス市場
- 2026年10月:10月19日、PepsiCo Inc.は期間限定のLay'sチェダースカラップスタイルポテトおよびローストホリデーターキーポテトチップスフレーバーを2026年10月25日に米国全土でリリースすると発表しました。
- 2026年8月:8月19日、Calbee Inc.は日本で期間限定のトムヤムクンポテトチップスを発表し、8月31日からコンビニエンスストア、9月7日から他の店舗での販売を予定しました(日程は小売業者によって異なる場合があります)。
- 2026年7月:Taste of Maine Potato Chip Companyが新しい7,500万米ドルのライムストーン工場からメイン州の小売業者への自社ブランドのケトルチップスの供給を開始しました。
ポテトチップス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ポテトチップス市場は、世界中の小売および外食サービスチャネルを通じて販売される包装済みすぐに食べられるポテトチップスへの年間消費者支出を測定します。販売時点での完成スナックの金額販売をカバーします。
対象外:トルティーヤ/コーンチップス、押し出し成形ポテトスナック、プランテンチップス、ポテトチップスとして販売されない生鮮または冷凍ジャガイモ製品は除外されます。
セグメンテーションの概要
- 製品タイプ別
- ベイクド
- フライド
- フレーバー別
- プレーン/塩味
- フレーバー付き
- 包装タイプ別
- シングルサーブ
- ファミリー/バルクパック
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- イギリス
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
二次調査は、ジャガイモの入手可能性と原材料条件に関するUSDA経済調査サービスの見通し、チップの金額・数量に関するPotatoes USAの小売販売レポート、PepsiCoの公開製品・調達開示、製品販売と調達コンテキストに関するCalbeeの年次財務報告書などのソースを活用しています。これらのソースは、需要、価格、チャネル販売、供給条件、製品変更、企業エクスポージャーを把握するのに役立ち、運営上の企業数値を消費者市場販売から分離しています。
企業の提出書類、投資家向け資料、規制の更新、業界団体の出版物、信頼できるニュース報道、価格設定、包装、表示、製品発売、小売の入手可能性に関する日付入りの証拠を追加できます。これらのソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューと調査
インタビューと構造化調査には、APAC、EMEA、アメリカ全体の包装スナックメーカー、ポテトチップスブランドおよびカテゴリーリーダー、小売・外食サービス購買者、流通スペシャリストが含まれます。回答者は、チャネルミックス、製品・パック需要、価格動向、地域差に関する二次調査の結果を確認するよう求められ、差異はトピックと地域別に記録されます。公開データがギャップを解消しない場合、アナリストは的を絞ったフォローアップを求め、回答を企業開示、小売証拠、その他の独立したソースと比較してから組み込みます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:20% | APAC:38% |
| 中位層:45% | 機能/ユニットリーダー:35% | EMEA:31% |
| 小規模プレイヤー:26% | マネージャー:45% | アメリカ:31% |
市場規模算定と予測
モデルは世界の包装済みすぐに食べられるポテトチップスへの消費者支出から始まり、販売時点での金額を推定し、次に選択された国とサプライヤーの証拠に対して合計を確認します。有用な指標には、小売チップ販売と数量、消費者価格と食品インフレ、ジャガイモの入手可能性と原材料価格、人口と世帯支出、チップ製品、パックサイズ、チャネルリーチに関する企業開示が含まれます。シナリオ分析は、消費と実現価格の予想される変化を将来に向けて推進し、地域需要と製品、フレーバー、包装、チャネルミックスに対して別々の前提を設けます。セグメントシェアは、入手可能な場合は報告された販売分割から構築され、製品とチャネルの証拠に対してクロスチェックされます。選択的なボトムアップチェックは、サンプリングされた小売価格に単位数量を掛けたもの、または一貫したカバレッジが利用可能な場合はサプライヤーとチャネルのロールアップを使用し、一次回答者は個々の需要、価格、シェアの前提の方向性を確認できます。国またはチャネルの証拠が不完全な場合、アナリストは支持された観察を保持し、比較可能な市場と明確に日付が付けられた指標から残りのシェアを推定し、コンポーネントをグローバル合計に調整します。
データ検証と更新サイクル
アナリストは、独立した小売、企業、規制、農業ソース全体で市場合計とセグメントシグナルを三角測量し、急激な価格、数量、シェアの変化などの異常をそのソース期間とカバレッジに対して調査します。第2のレビューでは、数式、単位、地理的ロールアップ、合計とセグメント間の一貫性を確認し、未解決の差異はサインオフ前にアナリストレビューに回されます。回答者の証拠が日付入りの公開シグナルと大きく矛盾する場合、または主要な変数が不明確なままの場合、再連絡が行われます。モデルは毎年更新され、重要な供給、規制、または市場イベントが入力を変更した場合はサイクル間に更新され、納品前に新鮮な証拠と一貫性のパスが行われます。
Mordor Intelligenceのポテトチップス市場規模と他の公開推定値との比較
公開された推定値は、カウントするトランザクションと製、および需要をモデル化するために使用される入力が異なる場合があります。ポテトチップス市場は、世界中の小売および外食サービスチャネルを通じて販売される包装済みすぐに食べられるポテトチップスへの年間消費者支出を測定します。
主要なギャップドライバーには、研究の定義されたカバレッジと市場固有のモデリングの選択が含まれます。有用な指標には、小売チップ販売と数量、消費者価格と食品インフレ、ジャガイモの入手可能性と原材料価格、人口と世帯支出、チップ製品、パックサイズ、チャネルリーチに関する企業開示が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 633.2億米ドル(2027年) | |
| グローバルコンサルタンシーA | 361億米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年の633.2億米ドルより43.0%低いです。2026年から2034年にかけての公表予測率2.41%は本レポートの予測ペースを下回り、より低い価値パスを示しています。 |
| グローバルコンサルタンシーB | 339億米ドル(2025年) | 2025年のベースではこの推定値は2年後の本レポートの2027年の633.2億米ドルより46.5%低いです。2026年から2032年にかけての公表予測率4.70%は本レポートの予測ペースを下回り、より低い価値パスを示しています。 |
Mordor Intelligenceのアナリストは、独立した小売、企業、規制、農業ソース全体で市場合計とセグメントシグナルを三角測量し、急激な価格、数量、シェアの変化などの異常をそのソース期間とカバレッジに対して調査します。
レポートで回答される主要な質問
ポテトチップス市場の規模と成長見通しは?
規模は2027年に633.2億米ドル、2032年までに842.6億米ドルと予測されており、2027年から2032年にかけてCAGR 5.88%です。
ポテトチップス製品の需要を促進するものは何ですか?
日常的なスナッキングの機会、フレーバーイノベーション、ブランディングが需要を支えています。2026年の日本でのCalbeeの期間限定トムヤムクン発売がフレーバーへの対応を示しています。
どのポテトチップス製品タイプが販売をリードしていますか?
フライドチップスは2026年の世界販売の67.48%を占めました。ベイクドチップスは2027年から2032年にかけてCAGR 6.73%で最も速く成長すると予測されています。
ポテトチップス産業にはどの企業が参加していますか?
参者には、Lay'sのオーナーであるPepsiCo Inc.、チップメーカーのCalbee Inc.、Cape CodおよびKettle Brandのオーナーであるthe Campbell's Company、メーカー・ディストリビューターのUtz Brands Inc.、そしてHeinzブランドが2025年3月に恒久的な商品となったUK Walkersクリスプとのパートナーシップを結んだThe Kraft Heinz Companyが含まれます。
ポテトチップスメーカーにとっての主なコスト上の課題は何ですか?
PepsiCoの世界的な事業は2025年にコモディティ、包装、その他の原材料コストの変動を経験し、価格設定と利益率を複雑にする可能性があります。
どの地域がポテトチップスセクターをリードしていますか?
北米は2026年の世界販売の35.04%を占め、アジア太平洋地域は2027年から2032年にかけてCAGR 6.65%で最も速く成長すると予測されています。