
Mordor Intelligenceによるポリプロピレン市場分析
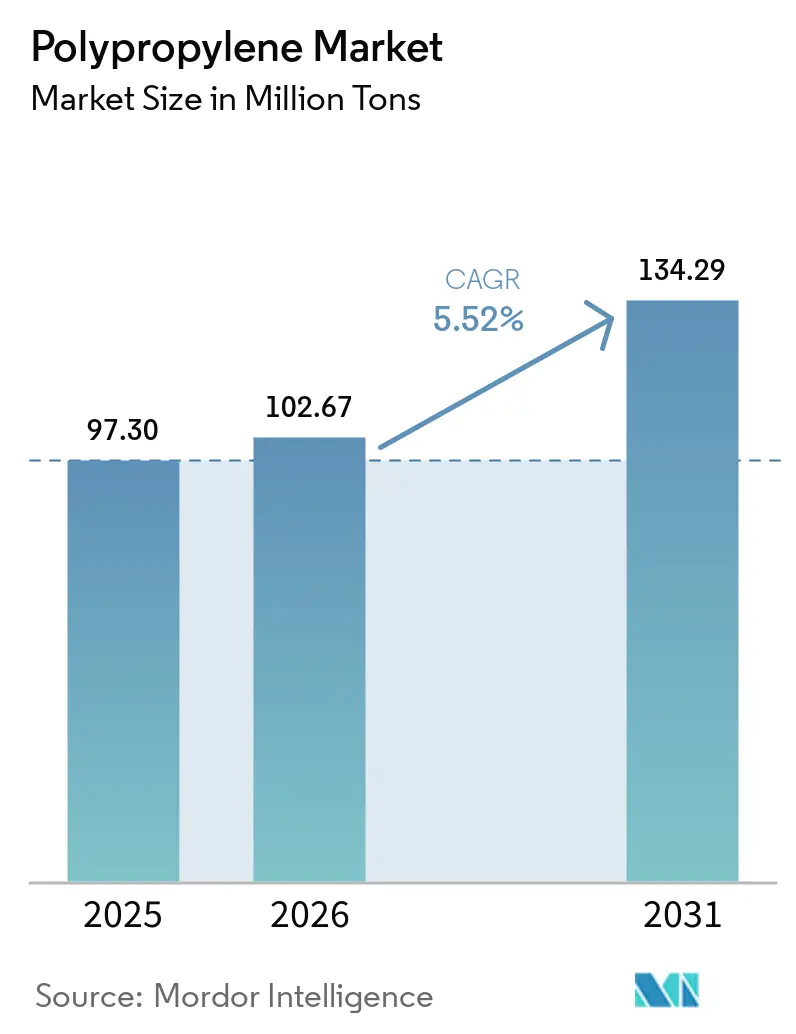
ポリプロピレン市場規模は、2026年の1億270万トンおよび2027年の1億830万トンから2032年までに1億3,920万トンへと拡大し、2027年から2032年にかけてCAGR 5.14%を記録する見込みです。
モノマテリアルポリプロピレン(PP)パウチと車両軽量化は、材料性能を確立されたアプリケーションと結びつけることで需要を支えています。競合各社の対応は、中国での製造と特殊配合およびコンバーターとの協業を組み合わせています。コンバーター需要は、顧客がコスト転嫁に抵抗する場合や、別の樹脂が完なパッケージにより適している場合に圧力を受けます。リサイクル材料要件は、将来の機会を適格原料および製品固有の条件に結びつけることで、商業的な試練を加えます。製造能力を繰り返しの樹脂需要に転換するには、完成品、特にモノマテリアルパウチおよび軽量車両内装においてPP仕様を確保することが必要です。
レポートの主要ポイント
- タイプ別では、ホモポリマーが2026年のポリプロピレン市場シェアの69.65%を占め、2027年から2032年にかけて5.32%のCAGRで最も急成長するセグメントと予測されています。
- 加工技術別では、射出成形が2026年のポリプロピレン市場規模の38.29%のシェアを占め、2027年から2032年にかけて5.38%のCAGRで最も急成長するセグメントと予測されています。
- エンドユーザー産業別では、包装が2026年のポリプロピレン市場シェアの51.06%を占め、自動車が2027年から2032年にかけて5.68%のCAGRで最も急成長するセグメントと予測されています。
- 地域別では、アジア太平洋地域が2026年に市場の59.11%という最大シェアを占め、2027年から2032年にかけて5.72%のCAGRで最も急成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車およびEモビリティにおける軽量化推進 | +1.4% | ドイツの自動車生産地域 | 中期(2~4年) |
| モノマテリアル軟包装への爆発的な需要拡大 | +2.1% | 英国およびドイツ | 短期(2年以内) |
| プロパン脱水素(PDH)ユニットの能力急増によるキャッシュコスト低下 | +1.3% | サウジアラビアのジュバイル | 中期(2~4年) |
| 発泡・低密度用途を可能にする高溶融強度PP | +1% | 韓国およびドイツ | 中期(2~4年) |
| ケミカルリサイクル供給契約の急速な拡大 | +0.6% | 日本の茨城県 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車・電動モビリティにおける軽量化推進
内装部品の設計は、車両の他の部分で増加した重量に対処する手段をポリプロピレンサプライヤーに提供します。2025年5月、Porsche Engineeringは、安全技術、電子機器、および快適性への要求が車両重量を増加させる傾向があると述べました。また、電気自動車は通常、内燃機関車よりも重く、軽量化構造の必要性を高めると指摘しました。同社は、PPを車両内装の大部分で重量削減に使用される素材として説明しました。より重い電気自動車は、内装における重量削減の工学的根拠を強化し、PPサプライヤーにそのニーズに対応し、ポリプロピレン産業の成長を支援するための確立されたアプリケーションを提供します。
モノマテリアルフレキシブル包装への爆発的需要
モノマテリアルフレキシブル包装は、ブランドが商業小売チャネル全体でパウチ仕様を採用する際に、ポリプロピレン需要の経路を生み出します。2025年、MarsはWHISKASウェットキャットフードにモノPPパウチを導入し、当初はTasty Mix Country Collection 12パックを対象としました。このロールアウトは、英国のすべての小売業者およびドイツのReweスーパーマーケットを通じて提供されました。この流通パターンにより、包装の変更は複数の小売チャネルにわたる商業的な応用を持ち、樹脂の使用を繰り返し可能なブランドパック形式に結びつけます。PPサプライヤーおよびパウチコンバーターにとって、このような仕様を獲得することで、材料開発を複数の国内小売システムにわたる継続的なパック生産と結びつけ、ポリプロピレン産業の成長を支援することができます。
プロパン脱水素(PDH)ユニットの能力急増によるキャッシュコスト低下
PPコンバーターは、新たなサウジアラビアの生産プラットフォームを通じて追加の潜在的樹脂供給源を得ます。合弁会社Advanced Polyolefins Industry Company(APOC)は、2025年7月14日にサウジアラビアのジュバイル複合施設の操業を開始しました。同社のPDHユニットのプロピレン銘板能力は年間84万3,000メトリックトンです。複合施設内の2つのPPプラントの合計銘板能力は年間80万メトリックトンです。これらの同等の規模により、このプロジェクトは樹脂製造能力と並んで実質的なオンパーパスプロピレン基盤を持つこととなります。
発泡・低密度用途を可能にする高溶融強度ポリプロピレン
電子レンジ対応のインスタントヌードルボウルは、高溶融強度(HMS)PPが機能性包装用途を開拓できることを示す好例です。2026年5月、Borouge InternationalおよびBorealis AGと韓国のAmylum Systems Koreaは、電子レンジ加熱用のモノマテリアルポリプロピン発泡体製断熱ボウルを開発しました。[1] 両社はDaploy WB140HMSを採用し、その特性により制御されたマイクロセル構造とボウルの要件に適した微細セル発泡シートが実現しました。AmylumのCEOは、パートナーとともにソリューションの市場投入に成功したと述べています。Amylumは電子レンジ性能と改善されたリサイクル性を単一素材のボウルで実現することを目指しており、HMS PPは断熱性と単一ポリマー設計を組み合わせること需要を開拓しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高性能代替樹脂(PE、PET、ABS)の入手可能性 | -0.5% | スウェーデンおよびその他のEU諸国 | 中期(2~4年) |
| コンバーターマージンを圧迫する原油およびプロピレン価格の変動 | -0.6% | 欧州のポリプロピレン加工地域 | 短期(2年以内) |
| コンバーターをモノPEラミネートへ誘導するEUプラスチック税 | -0.2% | スペインの包装税管轄区域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高性能代替樹脂(PE、PET、ABS)の入手可能性
代替樹脂は、部品の性能と完全なパッケージの経済性が別の材料を支持する場合にポリプロピレンを制約します。Emballatorの2025年のタイムランでは、包装費用の低減とリサイクル性およびキャップ性能の向上を理由に、いくつかのキャップをポリプロピレンからポリエチレンに切り替える計画が立てられていました。同社は、PEボトルおよびジャグへのPEキャップを、PEパッケージへのPPキャップと比較して、より良い分類と低い費用と結びつけました。また、キャップの再設計で対処できる問題として、ヒンジの破損と閉鎖の困難さを特定しました。これらの複合的なインセンティブにより、代替はパッケージレベルの商業的決定となり、樹脂が元の部品の基本機能を果たせる場合でも、PPクロージャー用途が置き換えられるリスクにさらされます。
原油・プロピレン価格の変動によるコンバーターマージンの圧迫
ポリプロピレン産業のコンバーターは、生産コストの上昇が顧客が完成品に対して受け入れる価格上昇を超える場合、需要制約に直面します。2026年5月、多くの欧州のポリプロピレン加工業者は、急激なコスト上昇を顧客に転嫁することに苦慮し、その結果生じた購買意欲の低下が需要を抑制しました。5月の生産日数が少なかったことも需要の低迷に寄与し、販売を通じてより高いコストを回収するという商業的な困難を悪化させました。前駆体プロピレンの契約価格は4か月連続で上昇した後、下方修正されました。影響を受けた加工業者にとって、販売価格を引き上げると受注を失うリスクがあり、一方でコスト上昇を吸収すると転換コストが回収できないままとなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
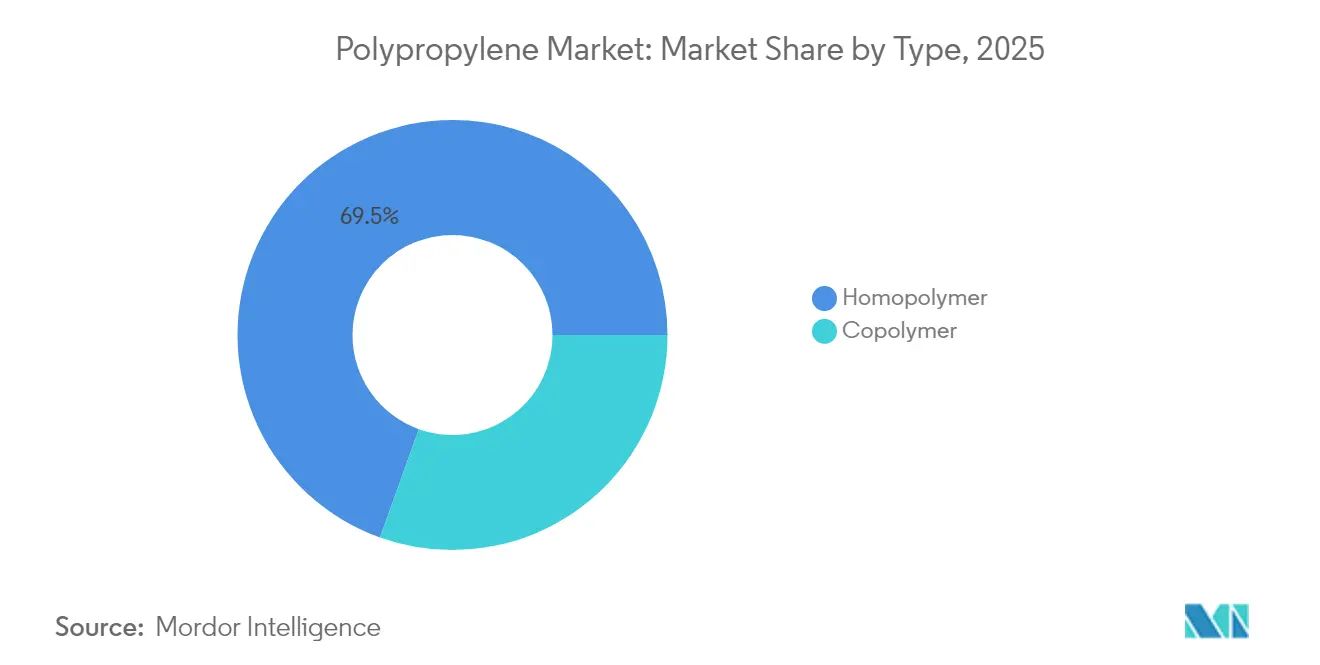
ホモポリマー取引が規模を生み出し、コポリマーは圧力配管に対応ホモポリマーは2026年のポリプロピレン市場規模の69.65%のシェアを占め、2027年から2032年にかけて5.32%のCAGRが予測される最も急成長するセグメントです。International Trader Publications(ITP)は、輸入、輸出、および域内貿易をカバーする指標を用いて、2025年のグローバルホモポリマー貿易量を2,270万トンと推定し、2024年比で4%増加しました。中東のホモポリマー輸出量は2025年に550万トンに達し、1,150万トンのグローバル輸出量のほぼ半分を占めました。このような貿易規模は、ホモポリマーサプライヤーに実質的な国境を越えた販売チャネルを提供し、中東の参加が輸出バイヤーをめぐる競争を商業的に重要なものにしています。
コポリマーは、配管および温水冷水暖房システムにおいて、ランダム共重合ポリプロピレン(PP-Rとして知られる)を通じた高温耐圧配管への応用があります。混合銅/PP-R配管に関するガイダンスにおいて、Plastics Pipe Institute(PPI)は、例外を除き、家庭用温水循環システムを140°F(60°C)以下に保つことを推奨しています。PPIはこの推奨を、銅の腐食防止、エネルギー効率の改善、および熱傷リスクの低減と関連付けています。システム設計者はまた、短時間の熱消毒の例外を動作圧力におる配管および部品の定格内に収める必要があるため、混合銅システム全体がPP-Rのサービスエンベロープを規定します。


注記: 個別セグメントのシェアはレポート購入後に入手可能
加工技術別:
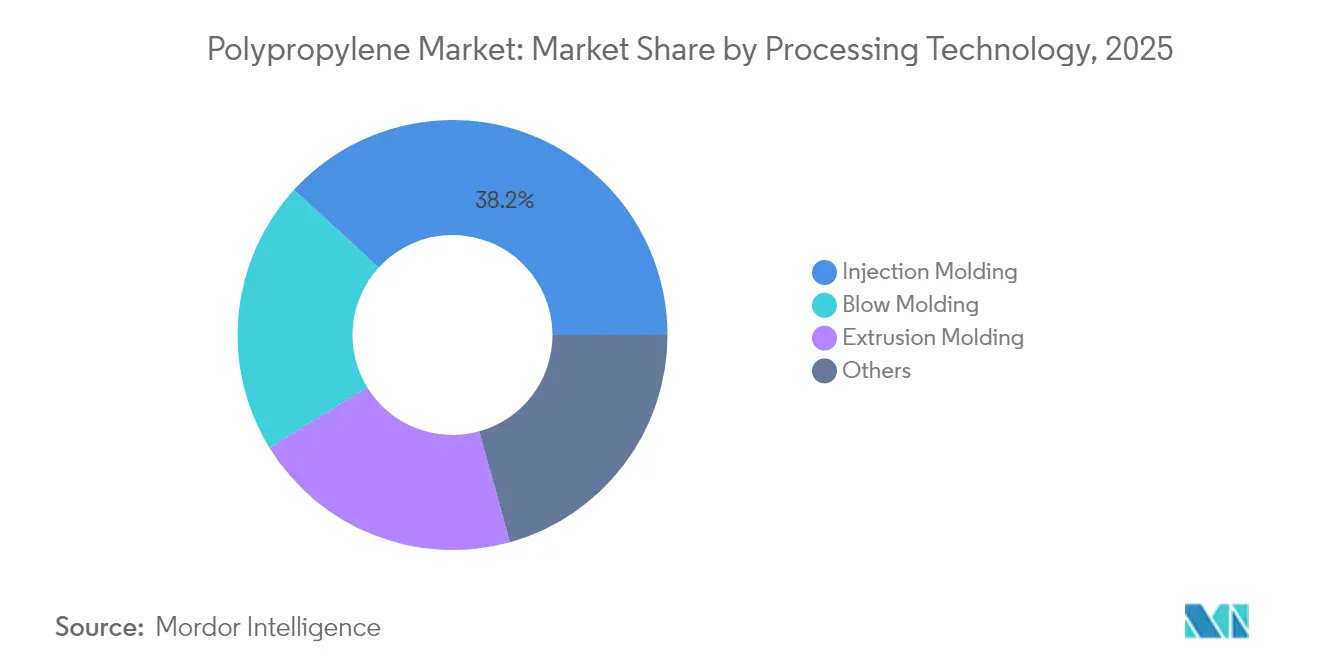
医療包装が精密機器投資を支援射出成形セグメントは2026年に38.29%という最大のポリプロピレン市場シェアを占め、2027年から2032年にかけて5.38%のCAGRが予測される最も急成長するセグメントです。Cosmos Machinery Enterprises Limitedは、医療用包装に特化したPPシリーズ電動射出成形機の2025年の販売増加を報告しました。[2] 同社はその増加を、機器の精度と安定性の継続的な改善と関連付けました。これらのPP専用医療用包装機に適合する樹脂グレードを提供することで、サプライヤーは機器の精度と安定性に投資するコンバーターへの経路を得ることができます。
押出成形は、ドイツのシュコパウにおけるFernholz Verpackungenの投資によって示される独自のフィルム生産の役割を持っています。2026年3月、同コンバーターはポリプロピレンとポリスチレンの両フィルムに対応するよう設計された押出機の稼働開始を報告しました。このシステムの指定フィルム厚さは200から2,000マイクロメートルの範囲で、幅は200から1,200ミリメートルでした。このポリマーと寸法の柔軟性の組み合わせにより、機器はさまざまなフィルム要件に対応でき、コンバーターに生産ミックスに関する選択肢を提供します。PPとポリスチレンの共用設備により、フィルム需要はPP専用に設備能力を確保するのではなく、同一の生産資産において競合可能となります。

注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
包装が数量を支え、自動車コンパウンドが進化包装は2026年のポリプロピレン市場シェアの51.06%を占め、最大のセグメントとなっています。2025年3月、Gulf Packaging Industries Co.は2本の二軸延伸ポリプロピレン(BOPP)フィルムインの契約を締結しました。これらのラインは2026年および2027年に生産を開始し、年間BOPP生産能力を183,000トンから約318,000トンに引き上げる予定です。このフィルムメーカーは包装コンバーターに供給しており、その投資は完成包装製造の上流に位置します。契約済みのフィルムライン拡張は追加の包装用樹脂需要への経路を提供し、2026年および2027年の生産開始がその能力がPPを消費できる時期を決定します。
自動車は2027〜2032年に5.68%のCAGRが予測される最も成長の速いセグメントです。2026年7月7日、MATERI'ACTは、PP系IniCycled-P化合物がルノー マスターのダッシュボードの量産に使用されたと報告しました。[3] このプログラムについて、MATERI'ACTは当該化合物が標準的な射出成形と適合し、設備変更や工程適応を必要としないと述べています。MATERI'ACTはルノーの外観部品向けにこの材料を開発しました。標準成形との適合性により、このダッシュボード材料に必要な製造変更が削減され、ルノーの既存工程における主な変更点は化合物自体となります。
地域分析
アジア太平洋ポリプロピレン市場
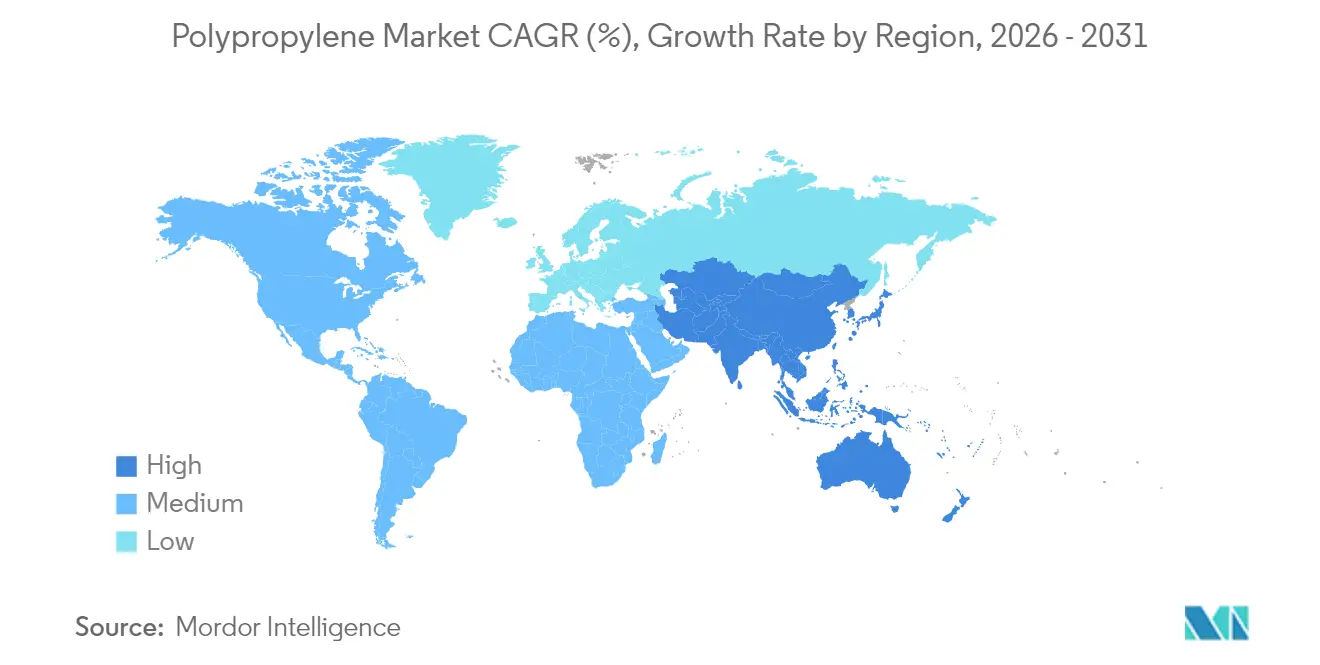
最大の地域であるアジア太平洋は、2026年のポリプロピレン市場規模の59.11%のシェアを占め、2027年~2032年にCAGR 5.72%が見込まれる最も成長の速い地域です。中国本土のPP見かけ消費量は2025年に3,983万メトリックトンに達し、2024年の3,599万メトリックトンと比較して10.7%増加しました。Viva Energyはジーロングのビバエナジーハブでプロピレン原料からポリプロピレン樹脂を製造しています。PT LOTTE Chemical IndonesiaのチレゴンコンプレックスはPT LOTTE Chemical Indonesiaが2025年5月に完成し、2025年10月15日に年間PP能力35万トンで商業運転を開始しました。中国の消費増加は、アジア太平洋域内の需要成長に対応する樹脂サプライヤーに販売機会を生み出します。
北米の確立された生産基盤には、Braschemの米国工場が含まれており、2025年に155万メトリックトンのPPを生産しました。コンバーターにとって、地域内のポリマー生産は地域外からの供給に代わる商業的な選択肢を提供します。欧州では、Braschemのドイツ工場が2025年に41万メトリックトンのPPを生産しました。2026年9月28日、Borouge Internationalはオーストリアのシュベヒャートにある特殊コンパウンディング施設の商業運転を開始し、PP樹脂とリサイクルPPおよび性能向上添加剤を組み合わせました。シュベヒャートでは、コンパウンディングが欧州コンバーターにリサイクルコンテンツ配合を供給し、用途固有の材料調製を地域の製造基盤内に位置づけています。
南米の国内販売チャネルにはBraschemのブラジルセグメントが含まれており、2025年に国内で112万メトリックトンのPPを販売しました。チリでは、PetroquimがHualpénでパッケージング、農業、家具、漁業用途向けのPPホモポリマーを生産しています。中東・アフリカ地域にはサウジアラビアの配管用途チャネルが含まれており、SABICは2025年1月にAl Koblan Thermopipe Factory Co.とともにランダムコポリマーVESTOLEN P9421を展開しました。オマンでは、OQグループの子会社OQ Refineries and Petroleum IndustriesがPP1およびPP2ユニットで2025年に31万7,000メトリックトンのPPを生産し、稼働開始以来最高の年間生産量を記録しました。Braschemのブラジル国内販売とPetroquimのチリ生産は樹脂へのアクセスを示し、オマンの記録的な生産量とSABICのサウジアラビアでの展開は生産規模と用途固有のグレード選択を区別します。
地域版
規制の枠組みと見通し
選択された管轄区域は、対象製品の法的責任を負う生産者として行動するポリプロピレン包装メーカーの観点から比較されています。製品設計管理と拡大生産者責任(EPR)は、登録、資金調達、報告、および材料管理義務の異なる組み合わせを生み出します。米国の欄はカリフォルニア州のSB 54の枠組みをカバーしており、対象カテゴリーにはPP包装および使い捨て食品サービス用品が含まれます。
規制表
| 意思決定要因 | 中国 | 米国 | ドイツ | ブラジル | 南アフリカ |
|---|---|---|---|---|---|
| 主管当局 | 過剰包装に関する地方市場監督部門 | カリフォルニア州資源リサイクル・回収局(CalRecycle) | 中央包装登録機関(Zentrale Stelle Verpackungsregister)、生産者登録機関 | 環境・気候変動省 | 林業・漁業・環境省 |
| 主要な手段または方向性 | 生態環境法典第973条、2026年8月15日施行 | カリフォルニア州SB 54恒久規制、2026年5月1日施行 | 包装法(VerpackDG)およびEU包装・包装廃棄物規制(PPWR)の登録およびシステム参加 | 政令第12,688号;Portaria GM/MMA第1,778号の報告およびトレーサビリティ | 特定包装EPR規制;国内キャリアおよびフラットバッグのリサイクルコンテンツ規則(免除申請可) |
| 商業的影響 | 製品事業者は過剰包装を制限する強制基準を満たす必要があります | 法定生産者はCircular Action Allianceの計画申請または独立生産者申請が必要、たは小規模生産者免除を取得する必要があります | 対象システム参加包装には登録、リサイクル資金調達、およびシステムとLUCID包装登録への数量報告の一致が必要です | 対象参加者は逆物流を運営し、政令条件および目標年調整に従い適用される材料目標を達成します | 対象生産者は承認されたスキームに登録・資金提供するか、独自のスキームを設立します;輸出専用製品および生産者は除外されます |
| 現在の政策の魅力度 | 中 | 低 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 強化 | 強化 | 強化 |
| 情報源: Mordor Intelligence | |||||
中国の設計基準義務と広範な法典実施ステップは、包装コンプライアンス経路の継続性を支援します。ドイツは2027年の移行期間を経て2028年1月1日から非システム包装の認可を追加し、カリフォルニア州の2027年1月の使い捨てプラスチック削減目標は対象製品への圧力を高めます。ブラジルの回収および適用リサイクルコンテンツ目標は2040年まで上昇し、食品包装を含む特定規制包装はリサイクルコンテンツ要件から除外されます。南アフリカは包装EPRコストと、免除申請経路を条件として、国内使用向けの対象キャリアおよびフラットバッグに100%消費後リサイクル材を求める2027年1月1日の要件を組み合わせています。
バリューチェーンの段階
バリューチェーンはプロピレン供給、ポリプロピレン生産、およびフィルム加工を比較し、統合が連続する事業にわたって価値獲得をどのように結びつけるかを示しています。2025年、HELLENiQ ENERGYのテッサロニキPPプラントは主にアスプロピルゴス製油所からプロピレンの供給を受け、一方で樹脂生産の一部はBOPPおよびキャストフィルム向けにコモティニのDIAXONユニットに供給されました。この構造により、外部販売と内部加工の間の樹脂配分は、上流事業と下流製造を結びつける経済的決定となります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| プロピレン供給 | HELLENiQ ENERGYなどの統合製油所事業者 | 下流製品収益に組み込まれた原料価値 | 製油所生産量と重合ニーズの調整 | 製油所供給とポリマープラントの操業スケジュールを整合させる |
| ポリロピレン生産および販売 | HELLENiQ ENERGYなどの樹脂生産者 | ポリプロピレン樹脂販売 | 過剰供給にさらされる樹脂マージン | 達成可能なマージンと内部加工需要に対して生産量を評価する |
| フィルム加工 | DIAXONなどの統合フィルムメーカー | 加工フィルム販売からの価値 | BOPPおよびキャストフィルムプログラムへの樹脂配分の調整 | 各フィルム生産プログラムと樹脂の入手可能性を調整する |
| 情報源: Mordor Intelligence | ||||
HELLENiQ ENERGYは2025年に22万2,000メトリックトンのポリプロピレンを販売しました。石油化学セグメントでは、過剰供給がPPマージンを弱め、その年の販売量増加にもかかわらず調整後EBITDAが低下しました。このコントラストにより、スループットの増加が収益の低下と共存し得るため、マージン維持が統合の価値の中心となります。
競争環境
市場集中度
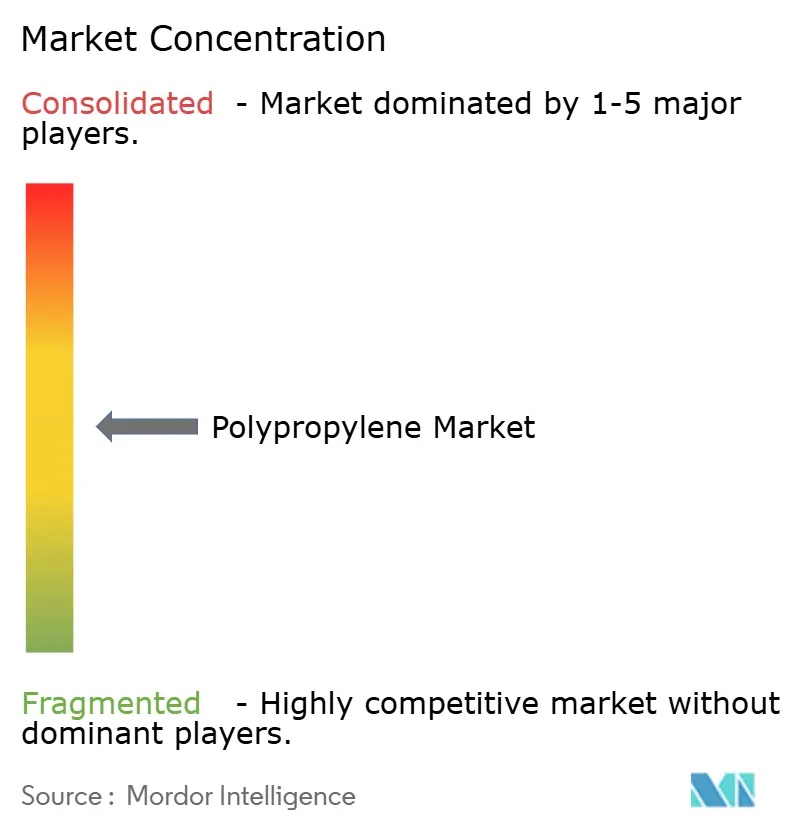
業界にはいくつかの大規模生産者プラットフォームがあり、競争は製造規模と用途固有の材料にわたっています。Exxon Mobil Corporation、SABIC、Sinopec、およびLyondellBasell Industries Holdings B.V.は、2026年3月31日にBorealis AGを含む統合によって設立されたBorouge Internationalとともに競合しています。LyondellBasellは2025年度のポリプロピレン販売収益として58.5億米ドルを報告しました。欧州委員会は2026年9月25日にAEQUITAによるSABIC Europe B.V.の買収提案を承認し、SABICの1月の売却合意に基づく欧州PPプラントおよび関連商業機能をカバーしました。完了した場合、AEQUITAはゲルゼンキルヒェンおよびヘーレンのPPプラントと欧州コンバーターに対応する商業機能を管理し、SABICは欧州および米州への中東からの輸出継続を計画しています。
2025年、Exxon Mobil Corporationは中国の恵州コンプレックスを稼働させ、3本のポリエチレンラインと2本のポリプロピレンラインにより合計能力250万メトリックトン超を提供しました。同社はその製造拠点を、輸入によって満たされていた中国国内需要に対応するものと位置づけました。この稼働により、コンバーターは中国国内に別の製造オプションを得て、外部サプライヤーは新たな地域能力との競争にさらされます。このコンプレックスは輸入によって満たされている需要を対象としているため、商業的な試練は中国のコンバーターが輸入品の代わりに高性能グレード選択するかどうかにあります。
Borougeは、2026年3月の統合によりBorouge Internationalが形成される前の2025年度において、業界ベンチマークに対して1メトリックトンあたり134米ドルのPP価格プレミアムを報告しました。Genox LyondellBasell New Material Co., Ltd.(GXLYB)はLyondellBasellとGenox Recyclingのリサイクル合弁会社として運営されています。2025年4月28日、米国食品医薬品局(FDA)は合弁会社にリサイクルPPプロセスの異議なし書簡を発行しました。この書簡は使用条件EからGの下での食品タイプVIII品目をカバーし、食品接触品目の原料および適用されるすべての認可が必要です。高付加価値のポジショニングはBorougeの報告されたプレミアムを支持し、GXLYBの条件付きプロセス承認はリサイクルPPの差別化の別の基盤として用途適格性を位置づけます。
ポリプロピレン業界リーダー
-
Exxon Mobil Corporation
-
SABIC
-
Sinopec
-
LyondellBasell Industries Holdings B.V.
-
Borealis AG
- 注:主要企業の掲載順は順位を示すものではありません。
ポリプロピレン市場 このレポートでカバーされる企業
- Borealis AG
- Braskem
- China National Petroleum Corporation
- Ducor Petrochemicals
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- Hanwha TotalEnergies Petrochemical Co., Ltd.
- HMC Polymers Company Limited
- INEOS
- LG Chem
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals Inc.
- OQ SAOC
- PJSC SIBUR Holding
- Reliance Industries Limited
- SABIC
- Sinopec
- Sumitomo Chemical Co. Ltd.
- TotalEnergies
- Trinseo PLC
- Vioneo
市場参加者にとっての主要な機会
この機会は、EU包装メーカーおよび中国の自動車・非食品接触包装バイヤー向けのリサイクルPP供給経路を比較しています。EU包装規則は将来的な強制リサイクルコンテンツ要件を生み出し、中国の2025年12月行動計画は特定用途でのリサイクルプラスチック使用を奨励しました。商業的な開口部は、これらのバイヤーの材料要件に適したリサイクルPPを作ることにあり、政策が用途開発と供給適格化の理由を提供しています。
市場機会表
| 機会 | なぜ今か | バイヤー/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| EU包装向け適格リサイクルPP | 対象プラスチック部品は2030年1月1日または実施法令の発効から3年後のいずれか遅い方から35%の消費後リサイクルコンテンツ最低要件に直面します | 接触感応性および使い捨て飲料ボトルカテゴリー外のEU包装コンバーター(第7条の例外に従う) | リサイクルPPを適格化し、プラントおよび年間平均の包装タイプおよびフォーマット計算を支援する | 適格な消費後投入物全体での一貫した材料性能 | Borouge Internationalの一部であるBorealis内のIntegra Plastics |
| 車両トリム向けリサイクルPPコンパウンド | 中国の2025年12月の計画は内装および外装でのリサイクルプラスチックを奨励しました | 中国の自動車メーカーおよび内装・外装部品メーー | 部品性能、有害物質管理、およびリサイクル性要件を満たすコンパウンドを開発する | 部品の複合的な技術的および材料管理要件を満たすこと | GXLYBなどのリサイクルPP原料サプライヤー(LyondellBasellとGenox Recyclingの合弁会社) |
| 非食品包装向けリサイクルPP | 中国の2025年12月の計画は非食品接触包装でのリサイクルプラスチック使用を奨励しました | 適格な包装袋およびその他の非食品接触フォーマットのメーカー | 加工要件に適したリサイクル材料でPP互換フォーマットを対象とする | 選択した包装フォーマットへのリサイクル原料特性の適合 | GXLYBなどのリサイクルPP加工業者 |
| 情報源: Mordor Intelligence | |||||
2026年3月、BorealisはブルガリアのそのIntegra Plasticsプラントが消費後廃棄物をリサイクルPP顆粒に変換し、年間2万メトリックトンの能力を持つと報告しました。これにより、早くとも2030年に始まるEUリサイクルコンテンツ最低要件に先立って包装用途を追求するためのPP固有の供給能力が提供されます。EU向けの対象PP包装を製造するコンバーターにとって、開口部は加工要件を満たし、パックのプラスチック部品に格な消費後コンテンツを供給するリサイクル顆粒です。
最近の産業開発事情 ポリプロピレン市場
- 2026年9月:Borouge Internationalはオーストリアのシュベヒャートにある特殊ポリプロピレンコンパウンディング施設の商業運転を開始し、PP樹脂とリサイクルPPおよび性能向上添加剤を組み合わせました。
- 2026年9月:欧州委員会はAEQUITAによるSABIC Europe B.V.の買収提案を承認しました。これはPPプラントを含む欧州石油化学・ポリマー資産に関わる地域的な取引です。
- 2026年9月:PJSC SIBUR Holdingはロシアのトボリスクにある完全子会社ZapSibNeftekhimのDGP-2ポリプロピレン複合施設の主要機器の試運転を開始し、2027年の生産を計画しています。
ポリプロピレン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ポリプロピレン市場は、プラスチック製品への加工を目的としてコンバーターに世界中で販売されるポリプロピレン樹脂の年間数量を測定します。合計は樹脂タイプ、加工技術、エンドユーザー産業、および地域別に分類され、トンで報告されます。
対象外の範囲:別途販売されるプロピレンモノマーおよびその他の原料、ポリプロピレンから製造された完成品、ポリエチレン、ポリエチレンテレフタレート、アクリロニトリルブタジエンスチレンおよびその他の非ポリプロピレン樹脂から製造された製品、ならびに別途販売される加工サービス、添加剤および変換設備は除外されます。
セグメント概要
- タイプ別
- ホモポリマー
- コポリマー
- 加工技術別
- 射出成形
- ブロー成形
- 押出成形
- その他
- 最終用途産業別
- 包装
- 自動車
- 消費財
- 電気・電子
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
Plastics Europeの年次プラスチック統計、国連Comtradeデータベース、業界団体Bのプラスチック産業現状報告書、EurostatのEU国際商品貿易統計などのソースは、グローバルポリマ生産の背景、公表されたポリプロピレン需要指標、および製品・相手国別の貿易フローの把握に役立てられます。これらのソースは、ポリプロピレンが樹脂生産から変換・最終用途へどのように流通するかを確認するため、各国統計および関連する技術・規制資料と併せて参照されます。
企業の年次報告書、規制当局への届出書類、投資家向け資料、および信頼性の高い業界紙は、生産能力、操業状況、価格、計画中のプロジェクト、および用途変化に関する追加的な証拠を提供します。これらの記名ソースは網羅的なものではなく例示であり、収集、検証、および明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
ポリプロピレンメーカー、コンバーター、ディストリビューター、および樹脂バイヤーとのインタビューおよび構造化サーベイにより、需要、製品ミックス、加工経路、地域状況、価格、および発表済み能力に関する二次調査結果を検証します。アナリストは回答者の証拠を活用してギャップや相反するシグナルを明確化し、推計に含める前に貿易、生、および企業開示との比較を行います。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:45% |
| 中位層:40% | 機能・ユニットリーダー:30% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:25% | マネージャー:50% | 南北アメリカ:25% |
市場規模算定と予測
このモデルは、コンバーターへのメーカー初回販売時点におけるグローバル年間樹脂数量を推計し、需要および貿易指標と照合します。トップダウン推計では、ポリプロピレンの生産量と見かけ需要、一次形態ポリプロピレンの純貿易量、メーカーの生産能力と稼働率、ならびに加工経路と最終用途にわたるホモポリマーとコポリマーの構成比を使用します。これらの指標は合計値を固定し、文書化された生産、貿易、および用途パターンからセグメントおよび地域シェアを算出するのに役立てられます。適切な場合にはサンプリングされた平均販売価格に数量を乗じる方法を含む、選択的なサプライヤーおよびチャネルチェックにより、算出された合計値を検します。
多変量回帰分析により、過去の需要をコンバーター生産高、産業活動、包装・車両生産、原料経済性、および能力増強と関連付けることができ、シナリオ分析により主要プロジェクトのタイミングと地域成長の差異を検証します。予測は、レポートのタイプ、加工、最終用途、および地域区分にわたってトンで表示されます。アナリストは変数レベルの予測をインタビュー証拠および独立した市場シグナルと比較し、ギャップを調査し、ドライバーに一貫した時系列データがない場合は文書化された前提または範囲を使用します。選択的なボトムアップチェックは、独立した完全な市場モデルとして扱うのではなく、トップダウン合計値と照合されます。
データ検証と更新サイクル
アナリストはメーカー生産高、見かけ需要、貿易フロー、企業開示、およびバイヤー側指標を三角測量し、合計値とセグメントシェアについて説明のつかない変化、不整合、または外れ値を確認します。差異をソースの対象範囲、タイミング、単位、または市場イベントに遡って追跡し、解決策を文書化し、重大な矛盾または新たに発表された能力変更が推計を変える可能性がある場合は関連する回答者に再連絡します。第二のアナリストが承認前に計算とソースの経緯を確認します。データセットは年次で更新され、重大なイベント後にはサイクル間でも更新され、納品前に新たなソースおよび計算レビューが実施されます。
Mordor Intelligenceのポリプロピレン市場推計と他の公表推計との比較
公表推計は、計上する取引・製品の範囲および需要モデル化に使用するインプットが異なる場合があります。ポリプロピレン市場は、プラスチック製品への加工を目的としてコンバーターに世界中で販売されるポリプロピレン樹脂の年間数量を測定します。
主なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング上の選択が含まれます。このモデルは、コンバーターへのメーカー初回販売時点におけるグローバル年間樹脂数量を推計し、需要および貿易指標と照合します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1億830万トン(2027年) | |
| グローバルコンサルタントA | 9,032万メートルトン(2024年) | 2024年のベースでは、この推計は3年後の本レポートの2027年値1億830万トンを16.6%下回っています。この推計は2024年のグローバル市場数量ベースを使用し、その後の成長を予測しています。 |
| 業界団体B | 8,680万メートルトン(2024年) | 2024年のベースでは、この推計は3年後の本レポートの2027年値1億830万トンを19.9%下回っています。本レポートは2024年のグローバル需要を測定し、2030年までの需要成長を予測しています。 |
Mordor Intelligenceのアナリストはメーカー生産高、見かけ需要、貿易フロー、企業開示、およびバイヤー側指標を三角測量し、合計値とセグメントシェアについて説明のつかない変化、不整合、または外れ値を確認します。
レポートで回答される主要な設問
ポリプロピレン市場規模の予測は?
市場規模は2027年の1億830万トンから2032年までに1億3,920万トンに達し、2027年~2032年のCAGRは5.14%となる見込みです。
ポリプロピレンの需要を支えるものは何ですか?
需要は車両軽量化とモノマテリアルパウチから恩恵を受けています。Marsの2025年のロールアウトは当初、英国およびドイツのRewe店舗でWHISKAS Tasty Mix Country Collection 12パックを対象としました。
最大のシェアを持つポリプロピレンのタイプはどれですか?
ホモポリマーは2026年の市場の69.65%を占め、2027年~2032年にCAGR 5.32%が見込まれる最も成長の速いタイプです。
主要なポリプロレンサプライヤーはどの企業ですか?
Exxon Mobil Corporation、SABIC、Sinopec、LyondellBasell Industries Holdings B.V.、およびBorouge Internationalが主要サプライヤーです。Borealis AGは2026年3月の統合を経てBorouge International内に組み込まれています。
ポリプロピレンコンバーターの見通しを制約する可能性があるものは何ですか?
2026年5月、多くの欧州PP加工業者は急激なコスト上昇を顧客に転嫁することに苦労し、その結果生じた購買意欲の低下が需要を抑制しました。5月の生産日数の少なさも需要を抑制しました。
どの地域がポリプロピレン需要をリードしていますか?
アジア太平洋は2026年の市場の59.11%のシェアを占め、2027年~2032年にCAGR 5.72%で最も成長の速い地域となる見込みです。