
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.17 十億米ドル |
| 市場規模 (2031) | 4.67 十億米ドル |
| 成長率 (2026 - 2031) | 8.06 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
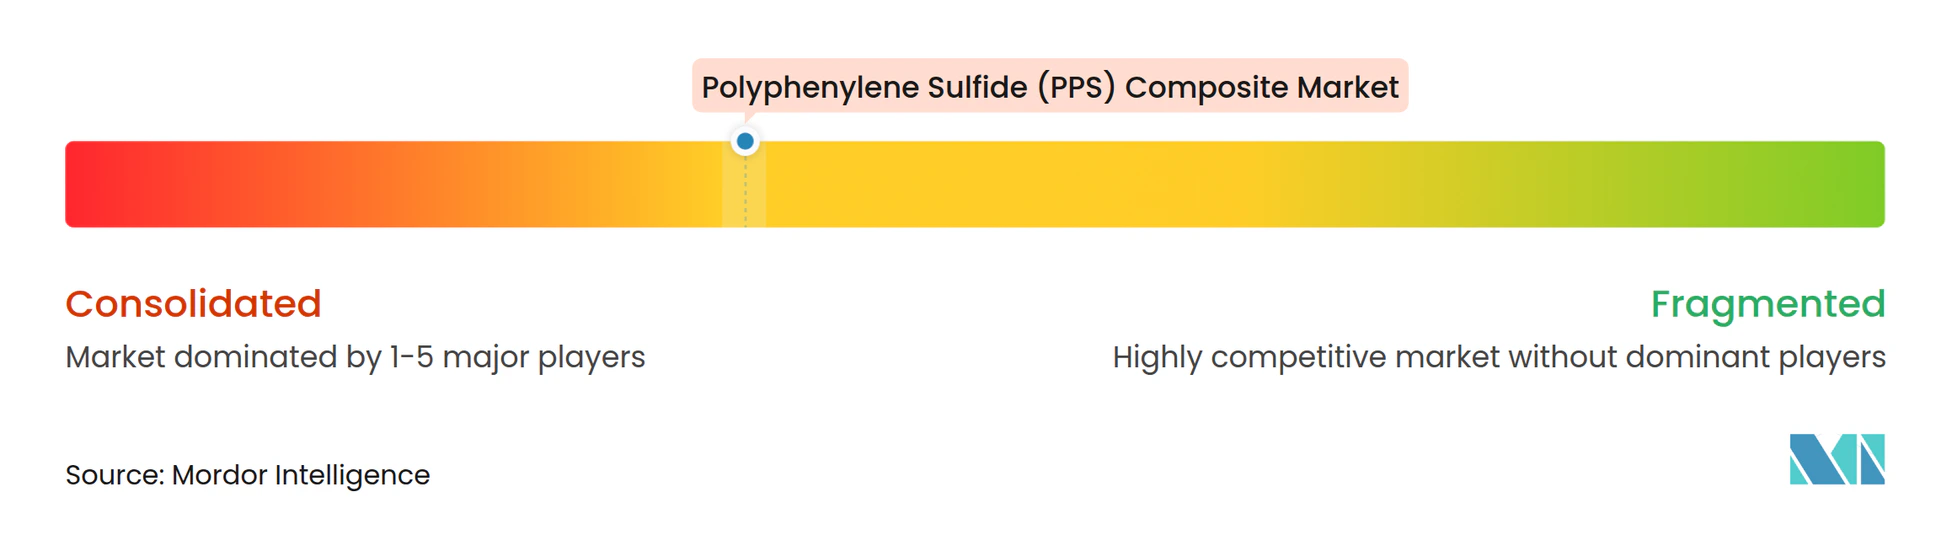
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリフェニレンサルファイド(PPS)コンポジット市場分析
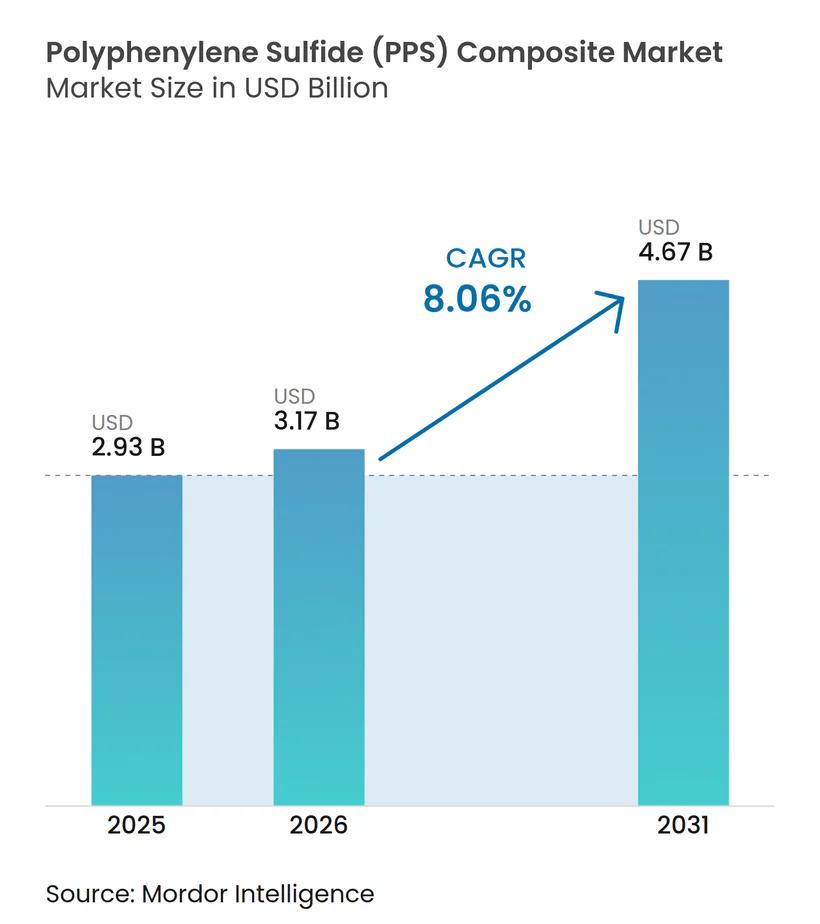
ポリフェニレンサルファイド(PPS)コンポジット市場規模は2025年に29.3 ビリオン 米ドルと評価され、2026年の31.7 ビリオン 米ドルから2031年には46.7 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.06%です。需要は、電気自動車のバッテリーシステム、小型高周波エレクトロニクス、および水素インフラによって形成されており、これらはいずれも長期使用期間にわたって熱、化学物質、および電気的ストレスに耐えられる材料を必要としています。PPSコンポジットは200℃~240℃での連続使用能力、固有のUL 94 V-0難燃性、および自動車用冷却液とバッテリー電解液への耐性を提供しており、これにより性能の低いポリマーを中心に部品を再設計できない用途において重要な材料となっています。ポリフェニレンサルファイド(PPS)コンポジット市場は、アジア太平洋地域が2025年の金額の62.87%を占めており、アジアの生産・消費ネットワークへの依存度が高まっています。樹脂メーカーは生産能力を拡大し特殊グレードを開発する一方、コンパウンダーは剛性、電気的性能、および耐薬品性の異なる組み合わせを必要とする車両、エレクトロニクス、ろ過、およびエネルギー用途向けに材料を適応させています。これにより、材料選択が部品設計、生産方法、規制遵守、および計画されたサービス寿命にわたって重要なシステムを確実に稼働させる能力と結びついているバリューチェーン全体にわたって、顧客とサプライヤーの双方にとってのビジネス環境が生まれています。コスト圧力、設備腐食、および高温ポリアミドとの競合は、特にメーカーがプロセス経済性と長期的な部品信頼性を比較検討する場合に、熱要件の低い用途における材料選択に引き続き影響を与えています。
主要レポートのポイント
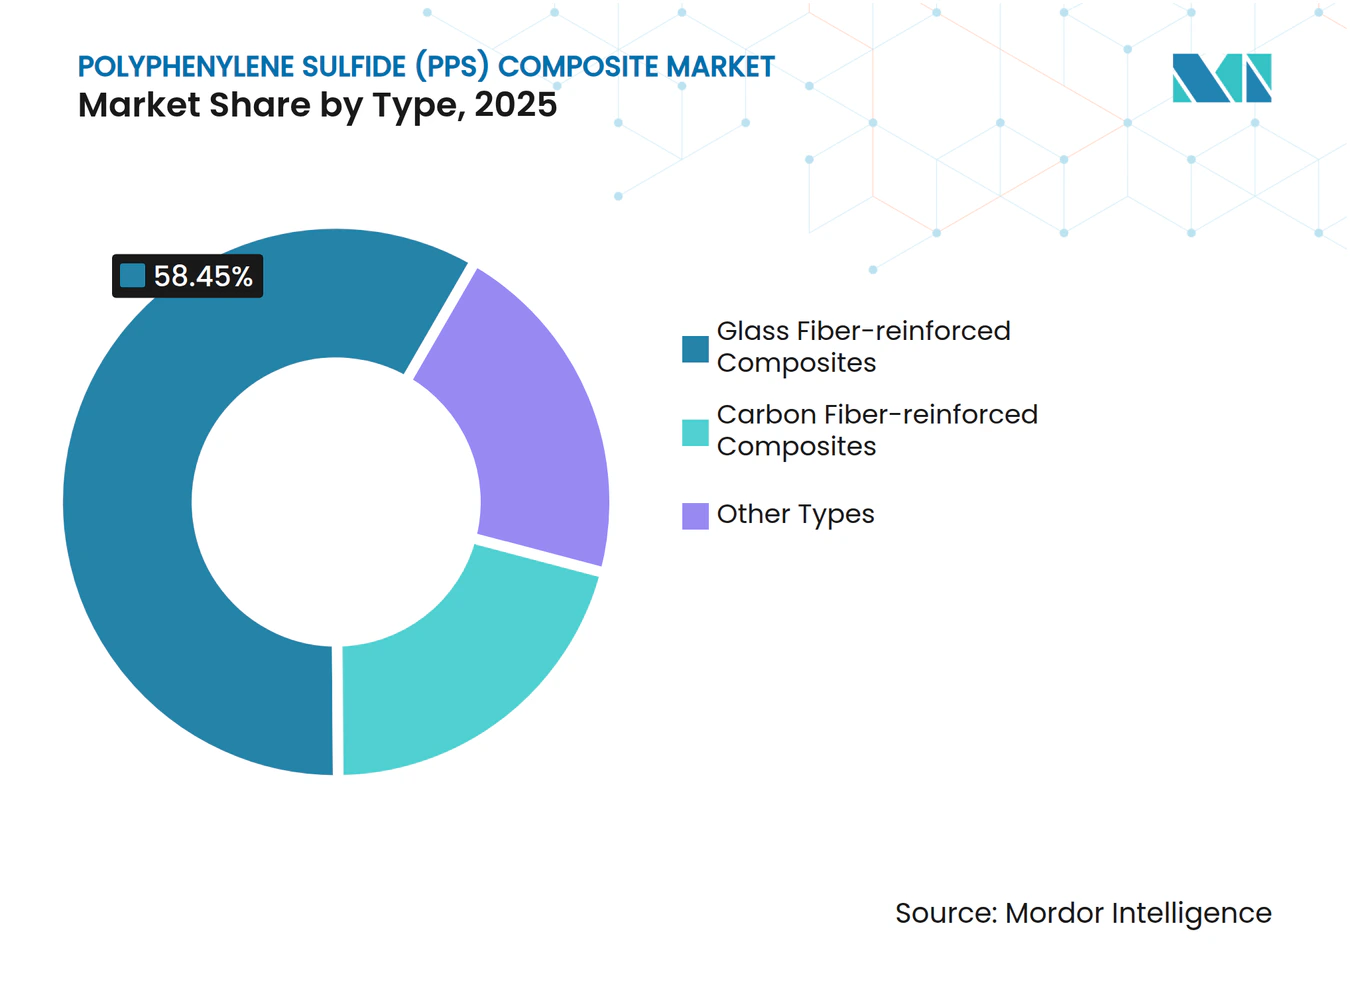
- タイプ別では、ガラス繊維強化コンポジットが2025年のポリフェニレンサルファイド(PPS)コンポジット市場シェアの58.45%を占め、炭素繊維強化コンポジットは2031年にかけてCAGR 8.75%で成長すると予測されています。
- 形態別では、成形コンパウンドが2025年のポリフェニレンサルファイド(PPS)コンポジット市場シェアの68.03%を占め、フィルムは2031年にかけてCAGR 9.13%で成長すると予測されています。
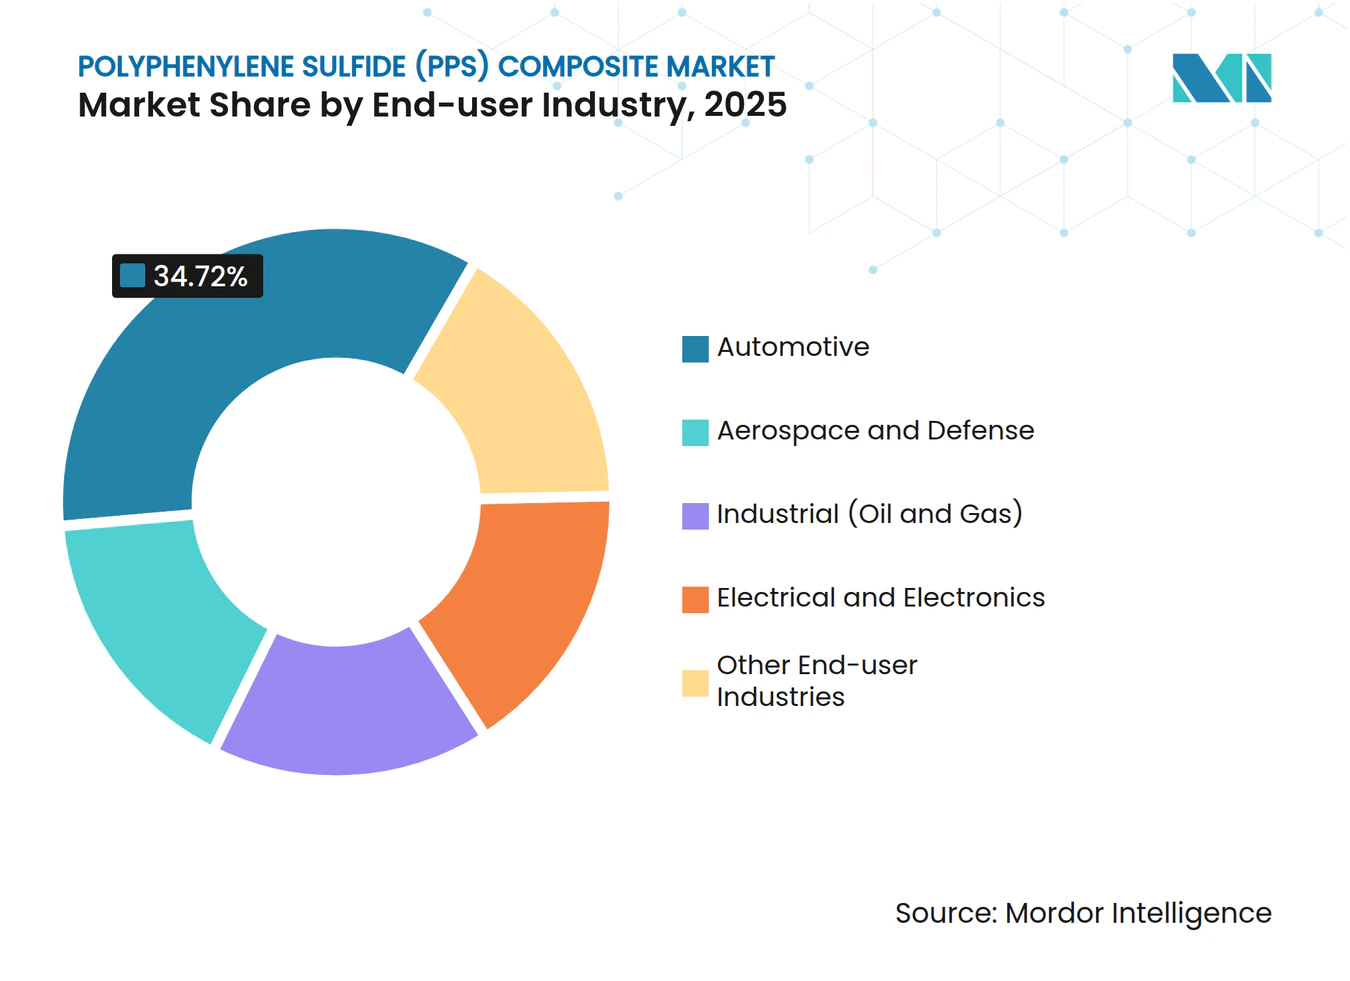
- 最終用途産業別では、自動車が2025年のポリフェニレンサルファイド(PPS)コンポジット市場シェアの34.72%を占め、航空宇宙・防衛は2031年にかけてCAGR 9.36%で成長すると予測されています。
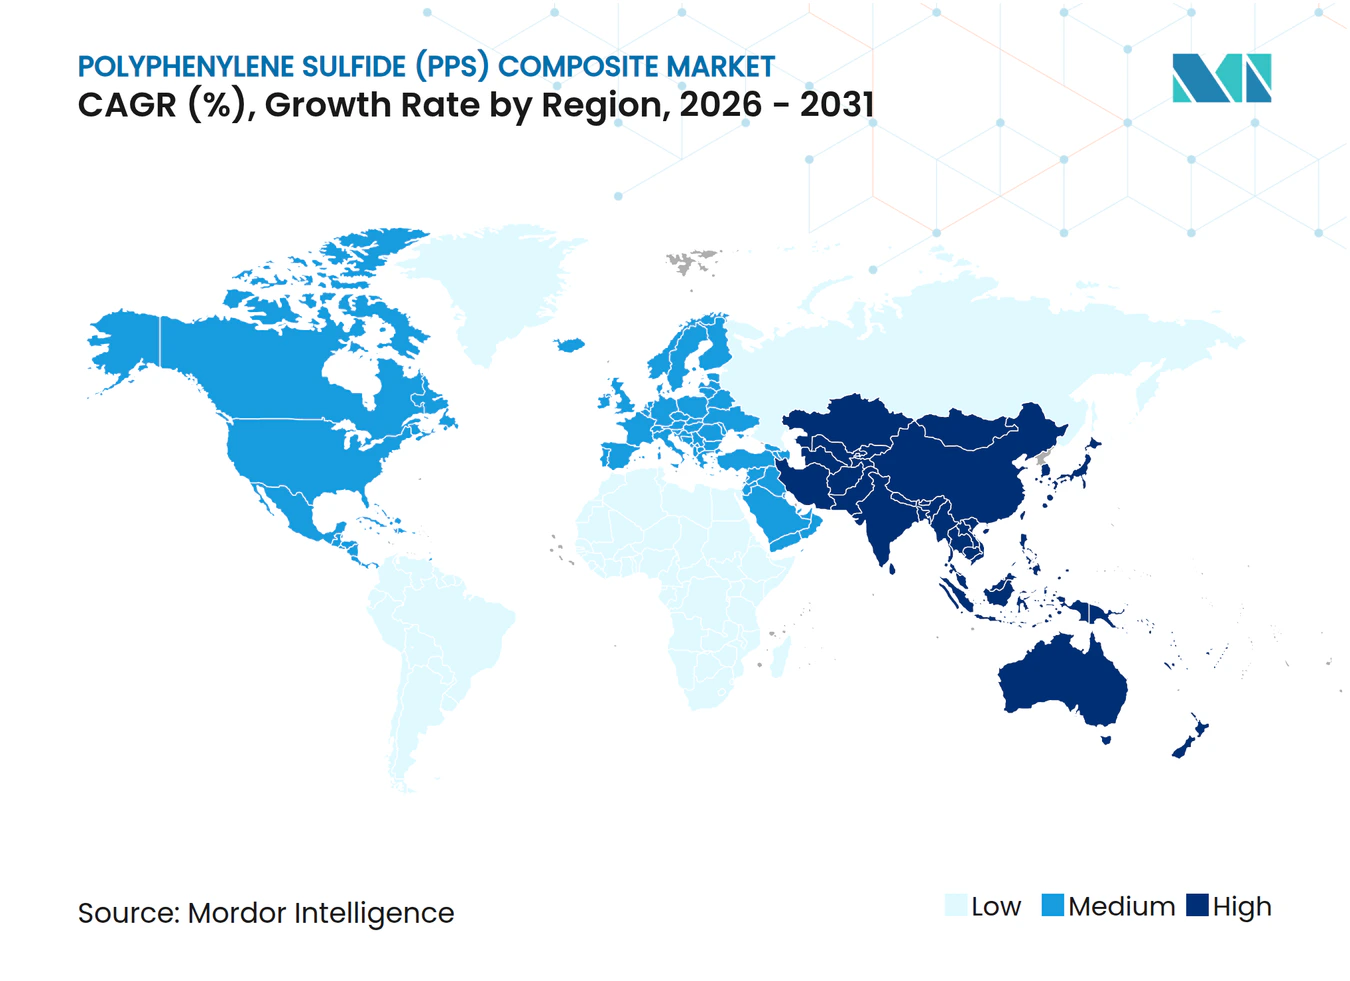
- 地域別では、アジア太平洋が2025年のポリフェニレンサルファイド(PPS)コンポジット市場シェアの62.87%を占め、2031年にかけてCAGR 9.21%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV バッテリー熱管理統合 | +2.3% | グローバル、アジア太平洋(中国、韓国、日本)に集中し、北米およびドイツで初期の勢いあり | 短期(2年以内) |
| 金属代替および部品統合 | +1.8% | グローバル;アジア太平洋の自動車OEMクラスターおよび欧州の軽量化プログラムで最も強い | 中期(2~4年) |
| 小型高周波エレクトロニクス | +1.4% | アジア太平洋中核(中国、日本、韓国、ASEAN);北米および欧州のデータセンターサプライチェーンへの波及 | 中期(2~4年) |
| 高温ろ過アップグレード | +0.9% | アジア太平洋(中国、インド)、欧州;石炭火力発電および廃棄物焼却における大気質規制が牽引 | 中期(2~4年) |
| 水素燃料電池補機システム採用 | +0.6% | 欧州(ドイツ、北欧諸国)、日本、韓国;中国および北米へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV バッテリー熱管理統合
熱管理はリチウムイオンバッテリーシステム設計における主要な性能要件となっています。PPSコンポジットは、密閉されたバッテリーシステム内でウォーターグリコール混合物に接触しながら180℃~260℃で動作する冷却ポンプハウジング、サーモスタットボディ、およびコネクターオーバーモールドに使用されています。Envaliorは2025年5月に、ガラス繊維強化Xytron G4080HR PPSグレードが135℃のウォーターグリコール冷却液中で3,000時間後に最小限の剥離を示したと報告しました[1]。各バッテリーパックには、構造ブラケット、熱バリア、電気絶縁体、および冷却システム部品を含む複数の熱的に安定したポリマー部品が必要であり、そのため適格性認定の決定が複数の部品ファミリーに同時に影響する可能性があります。この要件により、電気自動車1台あたりのPPSコンポジット含有量が増加し、ポリフェニレンサルファイド(PPS)コンポジット市場における自動車グレードのガラス繊維強化コンポジットを支えています。
小型高周波エレクトロニクス
第5世代(5G)ミリ波ネットワークおよび人工知能推論インフラは、低誘電損失、信頼性の高い信号伝送、および高周波での安定した特性を持つ基板とコネクターを必要としています。PPS誘導体は10ギガヘルツ以上の周波数において3.0未満の誘電率と0.003未満の誘電正接を実現できます。2025年のCommunications Materials誌の研究では、ポリ(2,6-ジメチル-1,4-フェニレンサルファイド)について10ギガヘルツにおける誘電正接0.00087および誘電率2.80が報告されました。DIC CORPORATIONとUnitika Ltd.は2024年10月に、30~300ギガヘルツのミリ波周波数における伝送損失を低減するよう設計されたPPSフィルムを発表しました[2]。この材料は、基板の選択が完成したハードウェアの使用可能な性能ウィンドウに影響する次世代通信デバイスおよび自動車レーダー向けの商業生産に向けて準備が進められていました。
金属代替および部品統合
PPSコンポジットはアルミニウムおよびスチール組立品と比較して部品重量を15%~30%削減しながら、200℃以上での寸法安定性を維持できます。車両重量の10%削減は通常、燃費の8%改善につながり、複数の金属部品を統合されたポリマー部品に置き換えるビジネスケースを支えています。成形コンパウンドは、射出成形によってブラケット、ハウジング、および機能インサートを単一部品に統合できるため、部品統合を支援します。30%~40%のガラス繊維充填量により、260℃に近い熱変形温度を実現しながら、使用可能な剛性と寸法制御を維持できます。長炭素繊維PPSコンパウンドは、金属代替品と比較して一部のターボチャージャー用途で40%~50%の重量削減を実現し、代替を検討できる部品の範囲を拡大しています。これらの製造および重量のメリットは、ポリフェニレンサルファイド(PPS)コンポジット市場における自動車用途の役割を支えています。
高温ろ過アップグレード
産業用ろ過は、石炭火力発電、廃棄物焼却、およびセメント生産に粒子状物質排出規制が適用される場合に需要を支えています。PPSニードルパンチフィルターフェルトは190℃で連続運転が可能であり、耐性の低いろ材のサービス寿命を短縮する可能性のある運転条件下で二酸化硫黄、塩化水素、およびアンモニアに耐性を持ちます。直径2.5マイクロメートルの粒子状物質に対して99.9%以上のろ過効率を提供できます。Environmental Science & Technology誌の2025年の研究では、PPSグラジエントろ過材料が市販のポリテトラフルオロエチレン膜ラミネーションメディアと比較して平均洗浄サイクルを188.13秒延長し、平均残留抵抗を41.84パスカル低減したと報告されました。中国の超低排出政策およびインドの1標準立方メートルあたり30ミリグラム未満の粒子状物質規制は、重工業全体でバグハウスのアップグレードを支援しており、交換タイミングは初回設備設置と同様に重要となる場合があります。これらの交換サイクルは、ポリフェニレンサルファイド(PPS)コンポジット市場の産業基盤を広げています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い材料・加工コスト | -1.4% | グローバル;加工設備の改修に資本集約的な北米および欧州で最も深刻 | 短期(2年以内) |
| 高温ポリアミドとの競合 | -0.9% | グローバル;北米、EU、および日本の自動車コネクター用途で最も強い | 中期(2~4年) |
| 腐食に敏感な加工設備 | -0.5% | グローバル;アジア太平洋および南米の中堅コンパウンダーに不均衡な影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い材料・加工コスト
PPSコンポジットの加工には300℃以上の溶融温度と特殊なコンパウンディング設備が必要です。PPSは標準的なスチールハードウェアを腐食させる硫黄化合物を放出する可能性があるため、ステンレス鋼またはバイメタルのバレルおよびスクリューアセンブリが必要です。中国のPPSコンパウンド価格は1キログラムあたり3.00~3.80 米ドルの範囲であり、30%ガラス繊維入りポリアミド66の1キログラムあたり1.80~2.20 米ドルと比較されます。標準的なコンパウンディングラインに耐腐食性ツーリングを後付けすには、1ラインあたり数百万 米ドルの設備投資が必要となる場合があり、新規または低ボリュームプログラムへの対応コストが増加します。コスト重視の完成車メーカープログラムは、必要な性能がPPS加工コストを正当化しない場合に他の材料を引き続き評価しています。
高温ポリアミドとの競合
ポリフタルアミドグレードは比較トラッキング指数600 Vおよび厚さ0.4 mmでのUL 94 V-0認証を達成しています。150℃~160℃の連続使用温度は、一部の自動車コネクター用途においてPPSの要件と重複しています。新しいグレードはPPSの130℃~160℃と比較して90℃~110℃の金型温度で加工でき、高スループット成形作業のサイクル経済性を改善できます。Celanese Corporationは2024年12月31日終了の年次報告書において、高温ポリアミドを自動車コネクター調達における競合力として特定しました。代替リスクは160℃未満で最も顕著であり、PPSの熱的差別化が明確でない領域です。1キログラムあたり6.50~9.00 米ドルのポリフタルアミド価格見積もりは、エネルギー使用量、ツーリング摩耗、および加工歩留まりを考慮すると競争力が高まる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ガラス繊維強化コンポジットが需要を獲得し、炭素繊維強化コンポジットが加速ガラス繊維強化コンポジットは2025年のポリフェニレンサルファイド(PPS)コンポジット市場シェアの58.45%を占め、自動車、電気、および産業用ろ過用途における確立された加工慣行に支えられています。30%~40%のガラス繊維充填量により、260℃に近い熱変形温度が実現され、冷却液または化学物質への暴露時に部品の寸法安定性を維持するのに役立ちます。これらのグレードは、確立されたツーリングと材料仕様により適格部品の導入に必要な時間が短縮されるため、大量射出成形部品の実用的な選択肢であり続けています。冷却システム、電気コネクター、ポンプボディ、および管理可能な材料コストで耐熱性を必要とするその他の部品に使用されています。広範な用途基盤は、確立された最終用途全体でこのタイプへの継続的な需要を支え、サプライヤーにグレード開発のための耐久性のある基盤を提供します。
炭素繊維強化コンポジットは、航空宇宙適格性認定活動および軽量電気自動車バッテリーエンクロージャーへの需要に支えられ、2031年にかけてCAGR 8.75%で成長すると予測されています。連続炭素繊維PPSコンポジットは、熱硬化性炭素エポキシ材料とは異なり、溶接、熱成形、およびリサイクルが可能です。この加工の柔軟性は、構造または半構造部品に必要な剛性を犠牲にすることなく部品点数と生産廃棄物を削減しようとするメーカーを支援します。また、高い剛性と低い部品重量を必要とする用途を可能にし、ポリフェニレンサルファイド(PPS)コンポジット市場における連続繊維フォーマットの役割を広げています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
成形コンパウンドがリードし、フィルムが成長を支援成形コンパウンドは2025年のポリフェニレンサルファイド(PPS)コンポジット市場規模の68.03%を占め、自動車および電気製造における射出成形の規模を反映しています。その配合は、ガラス繊維含有量10%~65%、無機充填剤添加、および難燃剤パッケージによって異なります。この柔軟性により、1つの材料プラットフォームで車両ポートフォリオ全体の複数の部品をサポートしながら、コンパウンダーが特定の部品のデューティサイクルに合わせてグレードを調整できます。また、厳しい開発スケジュールの下で調達チームが無関係な材料を適格化する必要性を低減します。成形コンパウンドは、一貫した寸法、耐薬品性、および効率的な生産を必要とする用途の中心であり続けています。
フィルムは、5G基地局およびミリ波レーダーシステムが高周波基板を必要とするため、2031年にかけてCAGR 9.13%で成長すると予測されています。これらの用途は低伝送損失と厳しい加工温度への耐性を必要とし、製造中および使用中の誘電安定性により大きな重みが置かれます。DIC CORPORATIONとUnitika Ltd.は2024年10月に、そのPPSフィルムが10~1,000ギガヘルツにわたって安定した誘電特性、リフロー耐性、およびスパッタリング対応の銅密着性を提供すると発表しました。シートおよびプレートは、機械加工精度を必要とする航空宇宙および産業用途を支援します。
最終用途産業別:
航空宇宙・防衛が前進し、自動車が需要を支える自動車は2025年のポリフェニレンサルファイド(PPS)コンポジット市場シェアの34.72%を占めました。電気自動車プラットフォームは熱管理部品、高電圧コネクターボディ、およびバスバーオーバーモールドにPPSコンポジットを使用しています。これらの用途は、熱、振動、電気的負荷、および化学物質への暴露を組み合わせた環境において150℃以上での一貫した性能を必要とします。金属代替および部品統合もアンダーフードおよびバッテリーシステム部品でのPPS使用を支援しています。自動車基盤は、ガラス繊維強化成形グレードへの予測可能な需要を提供し、車両固有のグレードを拡大するサプライヤーにとって重要な参照点であり続けています。
航空宇宙・防衛は、航空機構造および防衛エレクトロニクスにおける連続炭素繊維PPSラミネートの継続的な適格性認定活動に牽引され、2031年にかけてCAGR 9.36%で成長すると予測されています。PPSコンポジットは、複合材フレーム構造を胴体壁パネルに接続する連続炭素繊維PPSシステムを含む、エアバスA350胴体コネクターおよびブラケット用途に適格化されています。Teijin Carbon Americaの炭素繊維PPS材料のテストは、2025年にSupernal LLCの航空機構造開発を支援しました。電気・電子需要は、高湿度の5G基地局環境での信号安定性の維持に役立つPPSの0.05%未満の吸湿性に支えられています。産業用石油・ガス用途では、材料の耐久性がメンテナンス要件に影響するポンプ部品およびバルブボディにおいて、硫化水素、原油、および坑内化学物質への耐性のためにPPSが使用されています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域ポリフェニレンサルファイド(PPS)コンポジット市場
アジア太平洋地域は2025年のポリフェニレンサルファイド(PPS)コンポジット市場シェアの62.87%を占め、2031年までに9.21%のCAGRで成長すると予測されている。中国は最大の電気自動車生産拠点を有しており、バッテリーパックにPPSコンポジット製の熱バリア、構造ブラケット、冷却システムコネクターを使用している。同地域は樹脂生産、コンパウンディング能力、最終用途製造を組み合わせており、材料認定から部品生産までのサプライチェーンを短縮している。日本と韓国は、TORAY INDUSTRIES, INC.、DIC CORPORATION、KUREHA CORPORATION、SK chemicalsが運営する複数工場システムを通じて、高品質PPSレジンの重要な供給源であり続けている。この地域の生産基盤は、ポリフェニレンサルファイド(PPS)コンポジット市場におけるアジア太平洋地域の役割を強化している。
中国の生産能力拡大は、中級グレードの自動車・産業用コンポジットにおける輸入代替を促進している。NHU PMは、フェーズIVプロジェクトを通じてPPS総生産量を年間30,000メトリックトンとすることを目標としている。Dongtai Qixinは2025年8月、安徽省黄山市において年間80,000メトリックトンのPPSレジン生産プロジェクトの建設を開始した。同プロジェクトのフェーズI投資額は16億人民元(約220 ミリオン 米ドル)である。この生産能力拡大、下流用途における日本および韓国メーカーへの競争圧力を高めている。
南北アメリカおよびEMEAポリフェニレンサルファイド(PPS)コンポジット市場
北米の需要は、航空宇宙・防衛調達、自動車用熱マネジメント、および産業用ろ過によって支えられている。Syensqoは2025年5月、ジョージア州オーガスタにある国際自動車タスクフォース16949認定サイトにおいて、Ryton PPSコンパウンディング能力を拡張した。欧州はドイツおよびフランスにおける自動車の電動化、ならびに英国およびフランスにおける航空宇宙コンポジットの恩恵を受けている。南米および中東・アフリカは2031年まで小規模な貢献にとどまると予測されているが、サウジアラビアのエネルギー投資は製油所および海水淡水化コンポーネントへの需要を支えている。
競合ランドスケープ
市場集中度
アジア太平洋地域のポリフェニレンサルファイド(PPS)コンポジット市場
ポリフェニレンサルファイド(PPS)コンポジット市場は中程度に集中しており、上位5社はTORAY INDUSTRIES, INC.、Solvay、DIC Corporation、Celanese Corporation、およびKUREHA CORPORATIONです。樹脂レベルでの競争は、生産能力、グレードの幅広さ、および完成車メーカーの適格性認定を中心に展開されており、高性能用途では適格性認定の履歴を迅速に再現することが困難な場合があります。コンパウディングレベルでは、NHU PM、SK Chemicals、および独立系特殊コンパウンダーなどの中国メーカーが、地域供給および用途固有の配合で競争しています。
Celanese Corporationは2025年10月に、マスバランスアプローチによって製造された国際持続可能性・炭素認証PLUSの認証を受けたリサイクルコンテンツグレードであるFortron PPS ECO-Rを発売しました。同社は同じイベントで高圧電気自動車冷却チューブ向けのPPSグレードも発表しました。これらの動きは、サプライヤーが幅広いベース樹脂の提供だけに頼るのではなく、持続可能性の主張と用途固有のグレードを使用して新規顧客の適格性認定を支援する方法を示しています。また、既存の車両およびエレクトロニクス関係を構築する機会を確立されたメーカーに提供します。サプライヤーが材料性能、適格性認定要件、および顧客のコスト目標のバランスを取る中、競争は活発なままです。
バイポーラプレート、バッテリーセパレーター、および高周波基板樹脂における特許活動は、ポリフェニレンサルファイド(PPS)コンポジット市場において新たな競争を生み出しており、特にサプライヤーがポリマー化学と狭く規定された性能目標を満たすために必要な用途知識を組み合わせられる場合に顕著です。EnsingerおよびRTP Companyなどの小規模参加者は、精密機械加工および特殊コンパウンドグレードで競争しており、用途エンジニアリング、少量最小発注数量、迅速な技術サポート、および個々の部品に合わせて配合を変更する能力が広範な生産フットプリントよりも重要となる場合があります。IDEMITSU FINE COMPOSITES CO., LTD.およびTEIJIN LIMITEDは、汎用射出成形グレードとは異なる連続繊維航空宇宙熱可塑性コンポジットを供給しており、大量生産部品と高度な強化フォーマットを必要とする少数の用途との間の分離を反映しています。したがって、ポリフェニレンサルファイド(PPS)コンポジット市場には、大規模樹脂サプライヤーと狭く定義された技術要件に特化した小規模企業が含まれており、異なる顧客関係、生産モデル、適格性認定サイクル、および製品開発へのアプローチを持ち、顧客にスケール指向の材料プラットフォームと開発中に部品設計者と密接に連携する専門サプライヤーの選択肢を提供しています。
ポリフェニレンサルファイド(PPS)コンポジット産業リーダー
-
Celanese Corporation
-
TORAY INDUSTRIES, INC.
-
Solvay
-
DIC CORPORATION
-
KUREHA CORPORATION
- 注:主要企業の掲載順は順位を示すものではありません。
ポリフェニレンサルファイド(PPS)コンポジット市場 このレポートでカバーされる企業
- Avient Corporation
- Celanese Corporation
- DIC CORPORATION
- Ensinger
- IDEMITSU FINE COMPOSITES CO., LTD.
- KUREHA CORPORATION
- LG Chem
- NHU PM
- RTP Company
- SABIC
- SK chemicals
- Solvay
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Tosoh Corporation
グローバルポリフェニレンサルファイド(PPS)コンポジット市場レポートの範囲
ポリフェニレンサルファイド(PPS)コンポジット市場のトップ企業
グローバルPPSコンポジット市場は、要求の厳しい航空宇宙・自動車用途向けの性能特性向上に焦点を当てた継続的な製品革新によって特徴づけられています。主要企業は、熱安定性、耐薬品性、機械的特性が改善された先進的な配合物の開発に向けて研究開発に多大な投資を行っています。特にアジア太平洋地域と北米における戦略的な生産能力拡大は、増大する地域需要への対応に向けた業界の注力を示しています。企業はますます、品質とコストをより適切に管理するため、原材料生産から最終製品製造までのバリューチェーン全体にわたる垂直統合を追求しています。持続可能でリサイクル可能なコンポジットソリューションの開発への注力と、製造プロセスの最適化および生産コスト削減への取り組みが、業界の長期的な成長と環境への責任へのコミットメントを示しています。
強力なグローバルプレーヤーによる集約市場
PPSコンポジット市場は、多様な製品ポートフォリオと強力な技術的能力を持つ確立された多国籍企業が支配する高度に集約された構造を示しています。DIC Corporation、Toray Advanced Composites、Teijin Limited、Solvay、Celanese Corporationなどのこれらの主要プレーヤーは、先進材料における数十年の専門知識と戦略的なグローバル展開を通じて市場ポジションを構築してきました。業界の景観は、複雑な製造プロセス、多大な資本要件、および広範な研究開発能力の必要性による高い参入障壁によって特徴づけられています。
市場は、Toray IndustriesによるTenCate Advanced Compositesの買収に例示されるような合併・買収による戦略的集約を経験しており、市場ポジションの強化と技術的能力の拡大をもたらしています。企業はますます、カスタマイズされたソリューションを開発し長期供給契約を確保するために、航空宇宙・自動車などの主要産業のエンドユーザーとの戦略的パートナーシップ構築に注力しています。新興市場、特に地域の拡大戦略が、需要の増大への対応と規制要件への対応をより良く行うためのジョイントベンチャーや地域製造施設を通じて追求されています。
イノベーションと統合が市場の成功を牽引
PPSコンポジット市場における成功は、コスト競争力を維持しながら特定のエンドユーザー要件に対応した革新的ソリューションを開発する企業能力にますます依存しています。既存プレーヤーは、先進的な製造能力とデジタル技術への投資を行いながら、内部開発および戦略的買収を通じて製品ポートフォリオを拡大することで市場ポジションを強化しています。包括的な技術サポートの提供、一貫した品質の確保、および信頼性の高いサプライチェーンの維持が、顧客関係を維持し新規参入者に対する市場シェアを守るうえで不可欠となっています。
地歩を固めようとする競合企業にとって、強力な技術的能力と効率的な操業と組み合わせた特定の用途や地域への特化が、成功への潜在的な道筋を提供しています。業界は代替材料や異なる用途にわたる多様なエンドユーザー要件からの課題に直面しており、企業が製品開発および製造プロセスの柔軟性を維持することが不可欠となっています。特に航空宇宙・自動車用途における環境持続可能性と安全基準に関する規制要件は、市場の成功を決定するうえでますます重要な要因となっており、企業は強固なコンプライアンスプログラムを維持し持続可能な技術に投資することが求められています。この文脈において、熱可塑性コンポジット材料および先進ポリマーコンポジットの開発は、進化する業界標準を満たすうえで不可欠です。
グローバルポリフェニレンサルファイド(PPS)コンポジット市場レポートの範囲
ポリフェニレンサルファイド(PPS)コンポジットは、機械的強度、寸法安定性、耐熱性、および耐薬品性を向上させるためにPPS樹脂と強化材料を組み合わせた高性能エンジニアリング材料です。過酷な運転条件に耐えられる耐久性と軽量性が求められる用途に使用されています。
ポリフェニレンサルファイド(PPS)コンポジット市場は、タイプ別、形態別、最終用途産業別、および地域別にセグメント化されています。タイプ別では、市場はガラス繊維強化コンポジット、炭素繊維強化コンポジット、およびその他のタイプにセグメント化されています。形態別では、市場は成形コンパウンド、フィルム、シートおよびプレート、およびその他の形態にセグメント化されています。最終用途産業別では、市場は自動車、航空宇宙・防衛、産業用(石油・ガス)、電気・電子、およびその他の最終用途産業にセグメント化されています。レポートは15カ国のポリフェニレンサルファイド(PPS)コンポジットの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
タイプ
| 炭素繊維強化 コンポジット |
| ガラス繊維強化 コンポジット |
| その他のタイプ |
エンドユーザー産業
| 航空宇宙・防衛 |
| 自動車 |
| 産業(石油・ガスを含む) |
| 電気・電子 |
| その他のエンドユーザー産業 |
地域
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ポーランド | |
| その他の欧州 | |
| その他の世界地域 | 南米 |
| 中東・アフリカ |
| タイプ | 炭素繊維強化 コンポジット | |
| ガラス繊維強化 コンポジット | ||
| その他のタイプ | ||
| エンドユーザー産業 | 航空宇宙・防衛 | |
| 自動車 | ||
| 産業(石油・ガスを含む) | ||
| 電気・電子 | ||
| その他のエンドユーザー産業 | ||
| 地域 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ポーランド | ||
| その他の欧州 | ||
| その他の世界地域 | 南米 | |
| 中東・アフリカ | ||
レポートで回答される主要な質問
ポリフェニレンサルファイド(PPS)コンポジット市場の規模はどのくらいですか?
ポリフェニレンサルファイド(PPS)コンポジット市場は2026年3.17 ビリオン 米ドルであり、2031年までに4.67 ビリオン 米ドルに達すると予測されています。
PPSコンポジットへの需要を牽引しているものは何ですか?
電気自動車の熱管理、軽量金属代替、高周波エレクトロニクス、産業用ろ過、および水素システムが需要を支えています。
2025年に最大のシェアを保持したタイプはどれですか?
ガラス繊維強化コンポジットが2025年の金額の58.45%を占め、自動車、電気、および産業用途に支えられています。
2031年にかけて最も速く成長すると予測される形態はどれですか?
フィルムは高周波電子基板への需要により、2031年にかけてCAGR 9.13%で成長すると予測されています。
このポリフェニレンサルファイド(PPS)コンポジット市場レポートはどの年を対象としていますか?
本レポートはポリフェニレンサルファイド(PPS)コンポジット市場の過去市場規模として2019年、2020年、2021年、2022年、2023年および2024年を対象としています。また、2025年、2026年、2027年、2028年、2029年および2030年のポリフェニレンサルファイド(PPS)コンポジット市場規模も予測しています。