
ポリエーテルポリオール市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
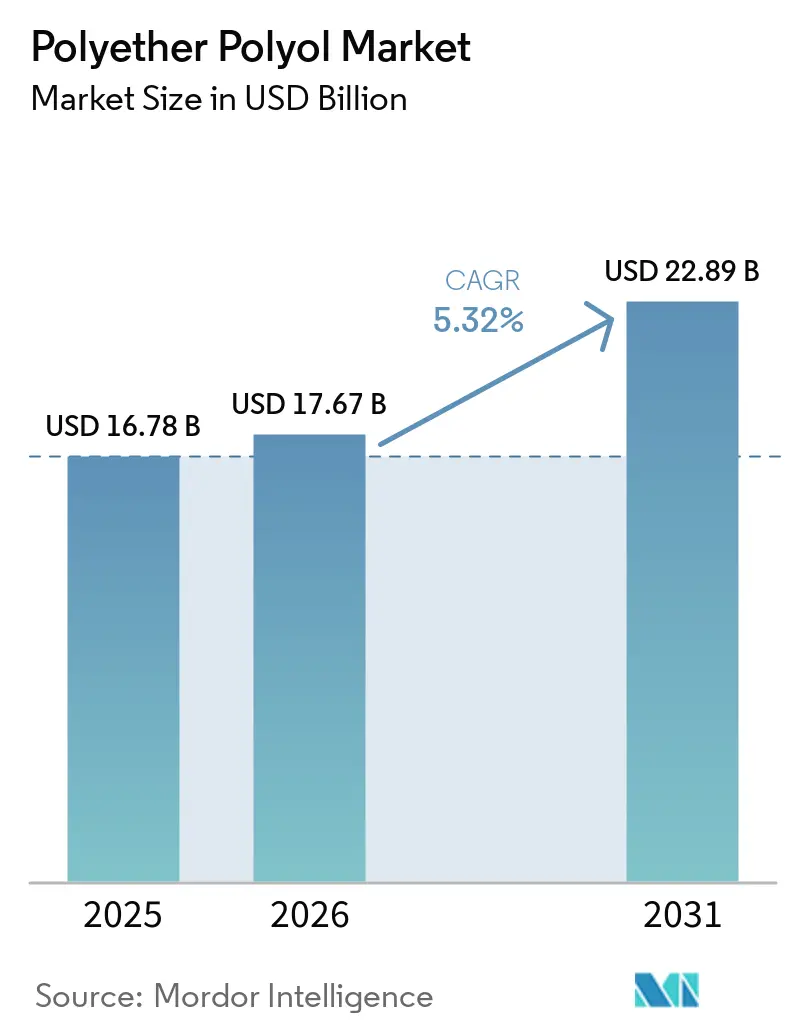
| 市場規模 (2026) | 17.67 十億米ドル |
| 市場規模 (2031) | 22.89 十億米ドル |
| 成長率 (2026 - 2031) | 5.32 % |
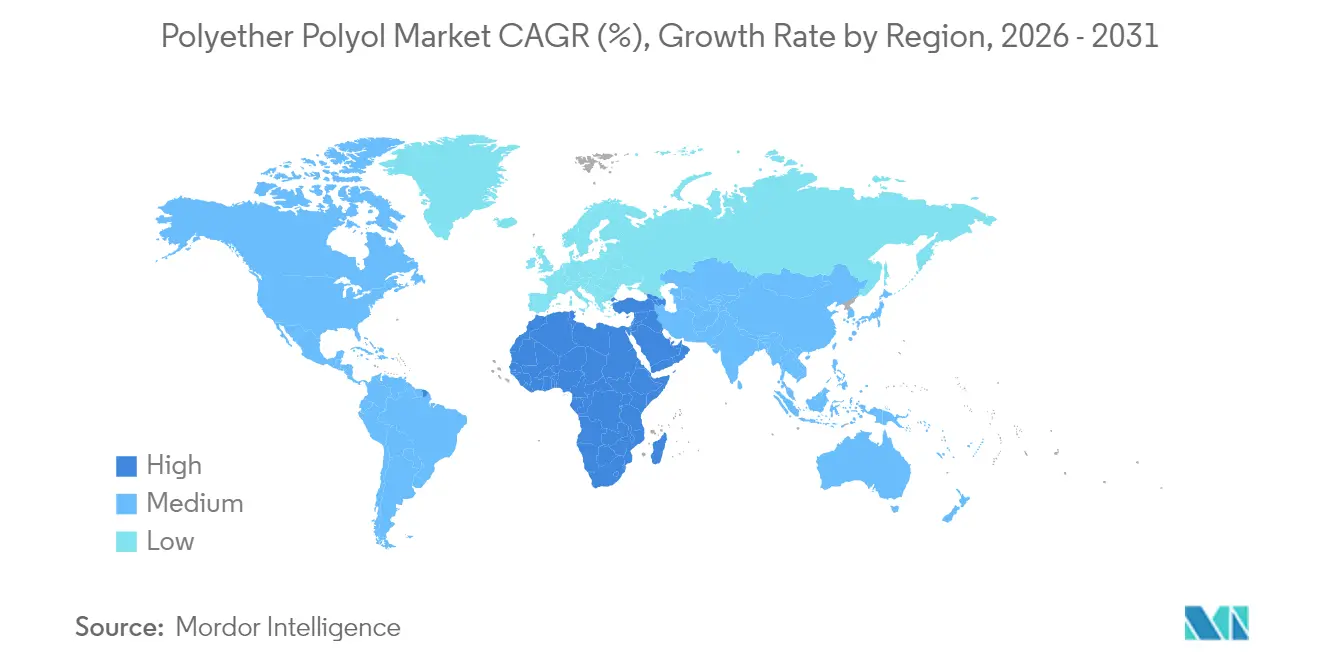
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
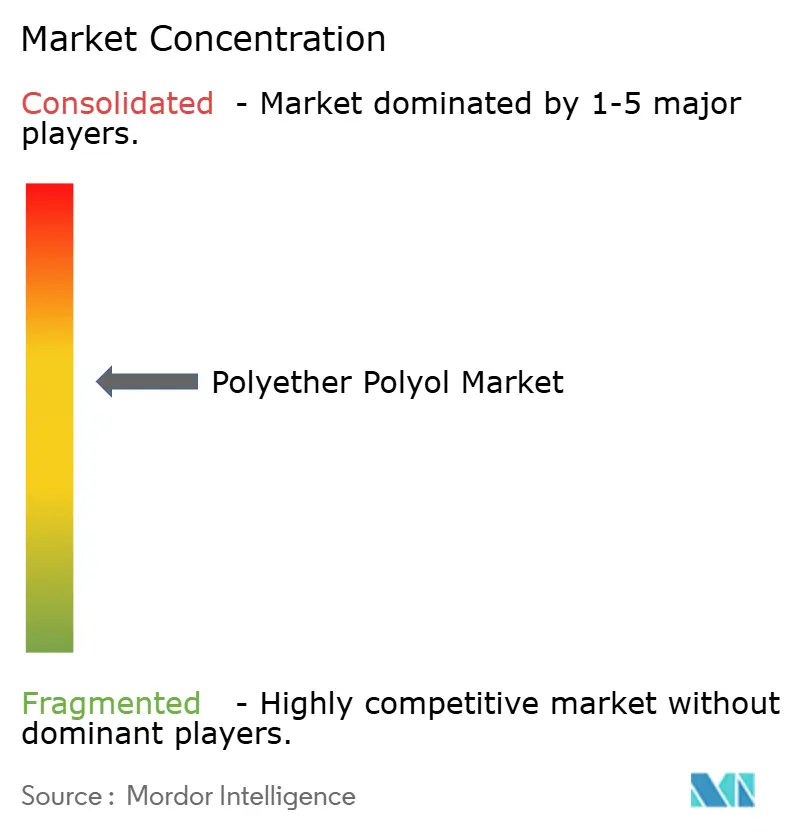
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリエーテルポリオール市場分析
ポリエーテルポリオール市場は、2025年の167億8,000万ドルから2026年には176億7,000万ドルに成長し、2026年~2031年のCAGR 5.32%で2031年までに228億9,000万ドルに達すると予測されています。新築および改修工事における断熱材需要の高まりと、電気自動車における軽量化の要求が相まって、原材料コストの変動にもかかわらず着実な数量増加を支えています。リジッドポリエーテルポリオールは、その優れた熱性能により2024年を通じて価格決定力を維持し、フレキシブルグレードは家具、寝具、自動車シートにおいてプレミアムマージンを獲得しました。特にCO₂ベースの合成ルートなど急速な技術採用がポリウレタンフォームの持続可能性プロファイルを向上させ続けており、中東における石油化学統合戦略がグローバルサプライチェーンを再編しています。原料価格の変動がマージンを圧縮するにつれて競争の激しさが増しており、設備の合理化、価格改定の公表、そして差別化された製品開発が促進されています。
主要レポートのポイント
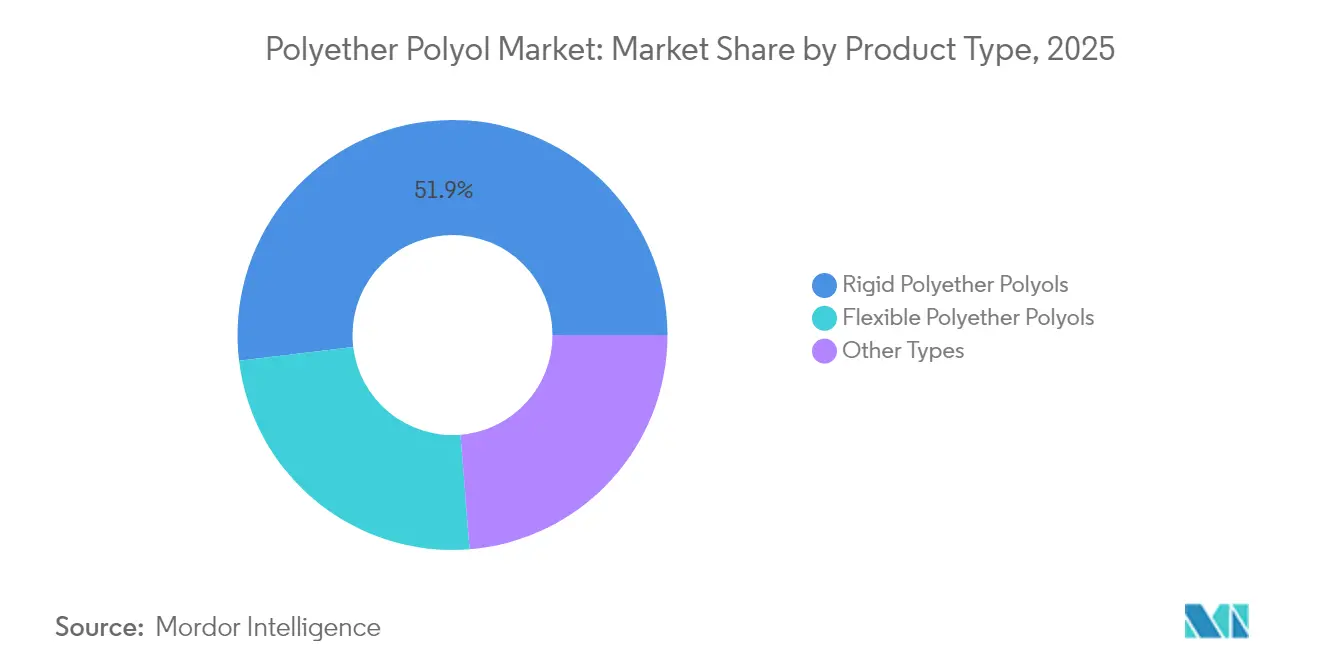
- 製品タイプ別では、リジッドポリエーテルポリオールが2025年に51.92%の売上高シェアを占め、フレキシブルポリエーテルポリオールは2031年に向けてCAGR 5.74%で拡大しています。
- 用途別では、リジッドPUフォームが2025年のポリエーテルポリオール市場規模の45.62%のシェアを占め、CASE(塗料、接着剤、シーラント、エラストマー)セグメントが予測期間を通じてCAGR 5.98%で最速の成長を遂げています。
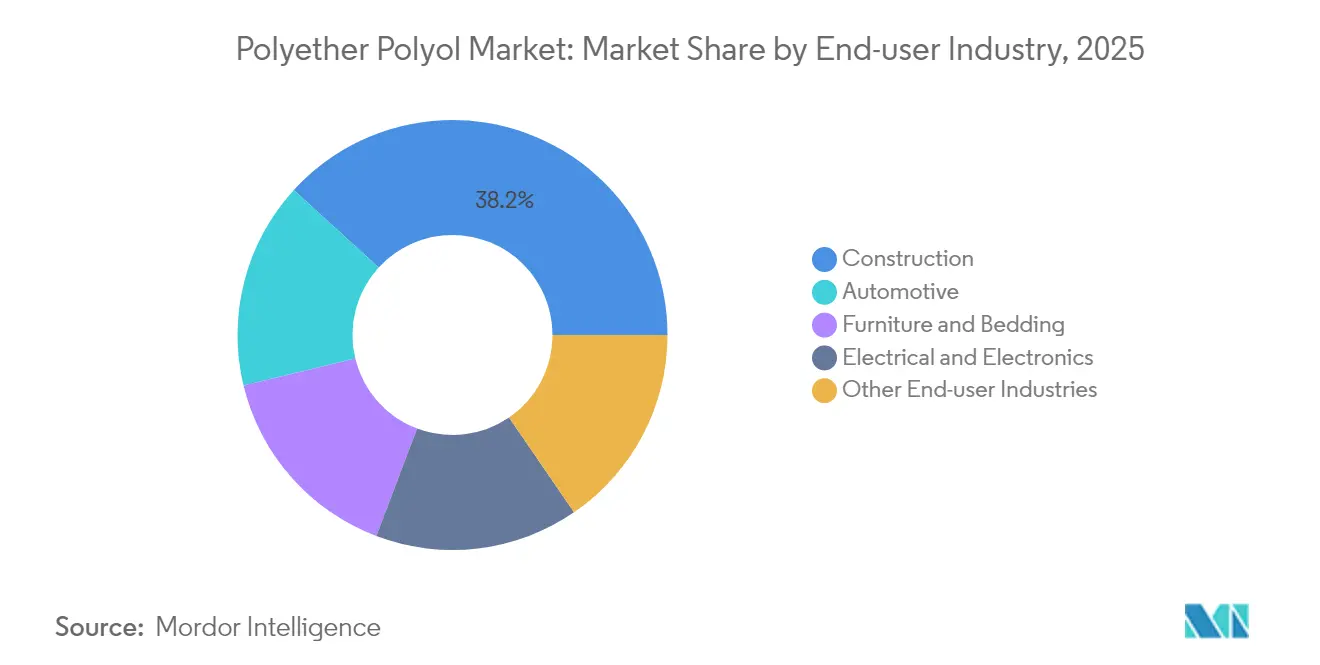
- エンドユーザー産業別では、建設が2025年に38.21%のシェアでリードし、自動車が2031年に向けてCAGR 6.08%で最高の成長率を記録すると予測されています。
- 地域別では、アジア太平洋が2025年の売上高の44.05%を占め、中東・アフリカが2031年に向けてCAGR 5.69%で最速の拡大を遂げると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 超低排出フレキシブルフォーム | +0.8% | 世界規模、EUおよび北米主導 | 中期(2~4年) |
| CO₂ベースのポリオールの脱炭素化 | +0.7% | EUおよび北米、アジア太平洋でも拡大 | 長期(4年以上) |
| 新興国における冷鎖の急速な整備 | +0.9% | アジア太平洋中核部、中東・アフリカおよび南米への波及 | 短期(2年以内) |
| e-モビリティインテリアにおける軽量化 | +0.6% | ドイツ、中国、米国、日本 | 中期(2~4年) |
| 再生可能エネルギー向け断熱材需要 | +0.5% | 世界の風力・太陽光発電拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
超低排出フレキシブルフォームに対する急増する需要
欧州および北米における室内空気質基準が、規制当局が建設材料のVOC規制を強化するにつれ、ポリウレタン配合を再編しています。生産者は不飽和副産物を削減するためにKOH触媒から複合金属シアン化物(DMC)触媒へ移行しており、これによりフレキシブルフォームが快適性や引張特性を犠牲にすることなく厳格な排出基準を満たすことが可能になっています。BASFはこれらの要件に対応して設計された複数のLupranol(ルプラノール)グレードを市場に提供し、家具・寝具メーカーがグリーンビルディング認証を取得できるよう支援しています[1]BASF、「ポリオール」、basf.com。カリフォルニア州が発泡剤に対するHFC規制を改定したことにより、さらなるコンプライアンスが求められ、建築断熱材において低VOCおよび低GWP性能を発揮するポリエーテルポリオールへの需要が高まっています。LEEDやWELLなどのグリーンラベルプログラムが排出スコアをますます重視するようになり、低排出ポリオールが建築プロジェクトにおける決定的な調達基準となっています。
CO₂ベースのポリオールを支持する脱炭素化の推進
石油化学大手は、捕捉したCO₂をポリオール骨格に組み込む炭素利用技術を拡大しており、これにより下流のフォーム加工業者のスコープ3排出量が削減されます。市販のポリカーボネートポリオールは、標準的なポリエーテルグレードに10~25%ブレンドした場合に優れた加水分解抵抗性と引張強度を示し、顧客が機械的性能を向上させながら検証済みのCO₂削減効果を主張することを可能にします[2]John Sinclair、「ポリカーボネートポリオール」、polymerexpert.biz 。Covestro AGは使用後ポリウレタンフォームのケミカルリサイクルを含む循環化学研究開発に1億ユーロを充当することを表明し、材料ループを閉じて製品ラインナップを差別化する意向を示しています。採用が成功すれば、長期的に石油化学価格の変動からマージンを守り、バージンプロピレンオキサイドへの原料依存度を低下させる可能性があります。
新興国における急速な冷鎖整備
より厳格な食品安全基準や医薬品流通基準が、インド、東南アジア、および湾岸協力理事会において温度管理物流への投資を加速させています。冷蔵倉庫の建設業者は、極端な熱サイクル下での寸法安定性を実現するために厳密な分子量分布を持つポリエーテルポリオールを必要とするリジッドPUパネルを指定しています。優れたk値保持性と世界的な医薬品ガイドラインへの適合性を実証できるサプライヤーはプレミアム価格を獲得でき、特に現地生産がリードタイムを短縮し、通関の遅れを緩和する場合に効果的です。メキシコが上位4位のポリウレタン消費国として台頭していることは、ニアショアリングおよびeコマースが高性能断熱ソリューションへの需要を促進していることを示しています。
e-モビリティインテリアにおける軽量化の要求
バッテリー電気自動車のOEMは航続距離延長のためにあらゆる重量削減を追求しており、高性能フレキシブルポリエーテルポリオールをシートクッション、NVH制振材、ヘッドライナーフォームへと積極的に採用しています。フォーミュレーターは、クラッシュテストの安全性を維持しながら、従来の自動車グレードと比較して15〜20%の密度削減を達成しています。このパフォーマンス向上は、自動車セグメントの予測CAGRである6.27%を支えており、プレミアムeモビリティプラットフォームは、購買決定に直接影響する航続距離の向上と引き換えに、より高いポリオールプレミアムを支払う意向を示しています。ポリエーテルアミンを含む関連化学品も、特殊な産業用途に使用されています。Huntsmanの2024〜2025年のセグメント収益は、車両生産の変動の中でも底堅さを示しており、軽量化最適化学品への持続的な需要を裏付けています。
抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プロピレンオキサイド価格の変動 | −1.2% | 世界規模、アジア太平洋での影響が最大 | 短期(2年以内) |
| 米国NESHAP 2026における厳格なHAP上限規制 | −0.4% | 北米、グローバルへの波及あり | 中期(2~4年) |
| マイクロプラスチック規制の新展開 | −0.3% | EUおよび韓国、世界的に拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プロピレンオキサイド原料価格の変動
エネルギー価格の変動や統合生産チェーンにおける計画外の停止の影響により、プロピレンオキサイドの四半期ごとの価格変動が15~20%となることが常態化しています。このモノマーはポリエーテルポリオールの現金コストのほぼ半分を占めるため、マージンの圧縮により生産者はサーチャージを発表したり、高コスト設備を停止せざるを得なくなります。DowがアルゼンチンのポリオールユニットをOctober 2024に閉鎖する決定を下したことは、マージン圧力が設備統合を加速させることを示しています。EUにおける上流のメタン排出規制も生産コストをさらに押し上げ、異なる環境政策を持つ地域間の競争格差を拡大しています。
米国NESHAP審査2026における厳格なHAP排出上限規制
米国環境保護庁(EPA)は、ポリウレタン施設においてスクラバー、熱酸化装置、および漏洩検知システムへの数百万ドル規模のアップグレードを要求する可能性のある、より厳格な有害大気汚染物質(HAP)規制の最終化を進めています。中小の独立系生産者はコンプライアンスコストが不均衡に大きくなるため、ポリエーテルポリオール産業のさらなる統合が促されています。経営陣が最終的な規制文書を待つ間、米国湾岸部での拡張が遅延しており、追加的な生産量がより規制の軽い地域へシフトしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
リジッドの優位性がインフラ成長を牽引リジッドグレードは2025年にポリエーテルポリオール市場シェアの51.92%を占め、建築外皮断熱材、特にコールドチェーン倉庫やゼロエネルギー商業施設の中核を担い続けている。このリーダーシップは、進化するエネルギーコードを満たす低熱伝導率値と圧縮強度に裏付けられているこのセグメントは、高効率屋根に対する米国税額控除やEUの深部改修目標を求める指令などの政策的インセンティブの恩恵を受け、建設サイクルを通じた需要を確保している。最先端のリジッドフォーミュレーションは、ハロゲンフリー難燃剤とDMC開始ポリオールを統合してVOCを低減し、健康意識の高い建築プロジェクトにおける訴求力を高めている。各国政府が炭素排出規制を強化する中、建物オーナーは内包炭素の定量化を進めており、これによりCO₂ベースのリジッドポリオールが、断熱パネル内に回収炭素を固定する魅力的な代替材料として位置付けられている。
フレキシブルポリエーテルグレードは、より小さな収益基盤を持ちながらも、プレミアム家具、マットレス・イン・ア・ボックスのEコマース、軽量車両内装、および関連するポリウレタン用途におけるポリエステルポリオール需要に牽引され、5.74%のCAGRで成長軌道にあ。触媒効率の向上により、アルデヒド排出量を増加させることなく粘度が低下し、加工が容易になった。これは、低臭気製品をマーケティングする寝具ブランドにとって重要な要素である。自動車ティアサプライヤーは、反応性ポリエーテルポリオールで配合されたMDIベースのフレキシブルフォームへの移行を進めており、EVの航続距離向上に直結する密度削減を実現している。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


用途別:
建設断熱材が市場の進化をリードリジッドPUフォームは2025年の需要の45.62%を占め、ポリエーテルポリオール市場規模の計算において安定した数量の基盤となっています。より高いR値を義務付ける建築エネルギーコードと正味ゼロカーボン建物への継続的な推進力が、屋根および壁体におけるリジッドフォーム使用の基盤を保証しています。冷蔵倉庫では熱衝撃下での寸法安定性を確保するためにより高密度のリジッドフォームが指定されることが多く、住宅用断熱材に比べて平方メートルあたりのポリオール使用量が増加しています。現地でのペンタン予混合を行うサプライヤーは、顧客サイトでの可燃性液体の取り扱いを最小化できるため収益面で優位性を持ち、これは新興市場のパネルメーカーが重視するロジスティクス上の利便性です。
CASEセグメント(塗料、接着剤、シーラント、エラストマー)は、インフラ維持予算、商用車両の再塗装、および橋梁デッキの継目シール取り替えを背景にCAGR 5.98%で最速の成長を遂げています。高固形分ポリウレタンコーティングに配合されたポリエーテルポリオールは、急速硬化、高耐摩耗性、および低VOCプロファイルを提供し、より厳格な溶剤削減義務と整合しています。疎水性ポリエーテル骨格をブレンドした橋梁デッキシーラントは、温帯気候における凍結融解サイクルに耐え、風化したコンクリートでも長期的な接着力を確保します。
エンドユーザー産業別:
建設セクターが需要の安定性を支える建設は2025年の売上高の38.21%を占め、ポリエーテルポリオール市場に経済サイクルを超えた安定した柱を提供しています。世界中の政府がエネルギー効率改修を対象としたグリーン景気刺激策を展開しており、助成金がスプレーフォーム屋根や空洞壁断熱材に直接充当されています。統合された難燃剤と低VOC特性を持つリジッドポリエーテルシステムは、新しい熱性能基準を満たすためのデフォルトソリューションであり続けています。今後10年間で、中東における超高層ビルのカーテンウォール改修および地域冷房ネットワーク整備がリジッドフォームの持続的な消費を確保すると期待されています。
自動車は数量ベースではより小さいシェアを占めますが、軽量シートクッション、ヘッドライナー、および吸音フォームを統合したバッテリー電気自動車のラインナップ拡大によって牽引され、CAGR 6.08%で成長をリードしています。薄肉成形向けに最適化されたポリエーテルポリオールにより、OEMは耐衝突性を損なうことなく部品の厚みを削減でき、重量とコストの両方で削減効果を得られます。家具・寝具は快適性と耐久性に重点を置いたフレキシブルグレードの調達を継続し、電気・電子は難燃規格に適合したカプセル封止材およびポッティングコンパウンドの需要を見込んでいます。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域ポリエーテルポリオール市場
アジア太平洋地域は2025年の収益の44.05%を占め、首位を維持しています。これは中国の大規模な建設パイプラインおよびインドの国家物流政策に基づく積極的なコールドチェーン拡張に支えられています。地域の生産者は、規模の経済、統合されたプロピレンオキシド資産、および川下のフォーマーへのリードタイムを短縮するローカライズされサプライチェーンの恩恵を受けています。
中東・アフリカ地域ポリエーテルポリオール市場
中東・アフリカ地域はCAGR 5.69%で最も急成長しているブロックであり、石油化学統合戦略およびサウジアラビアのNEOMやアラブ首長国連邦のマスダールシティなどの政府主導のギガプロジェクトを反映しています。豊富なLPG原料および外国直接投資を誘致する財政的インセンティブが、地域のポリエーテル生産能力の増強を支えています。
北米・欧州ポリエーテルポリオール市場
北米は、住宅の屋根の葺き替え、商業施設の改修、および老朽化した幹線道路の目地シール交換による安定した需要を維持しています。米国のインフレ抑制法による省エネ建物外皮への税額控除がスプレーフォームの普及を促進する一方、カナダの気候変動対応型建築基準はより高いR値の構造を優先しています。欧州市場は、老朽化した建築ストック全体にわたる改修需要と、低排出ポリエーテルグレードを優遇する厳格なVOC規制によって特徴づけられています。
南米ポリエーテルポリオール市場
南米は複合的な見通しを示しています。ブラジルの自動車セクターは軟質ポリオールを必要としていますが、建設量はマクロ経済の動向と財政政策の変化によって変動します。それでも、多国籍企業による地域の生産能力の合理化により、2028年までに供給が引き締まり、稼働率が上昇すると予想されています。

バリューチェーン分析
ポリエーテルポリオールのバリューチェーンは、プロピレンおよびエチレン生産の原料となる上流の炭化水素から始まり、これらが一次中間体としてプロピレンオキサイド(PO)およびエチレンオキサイド(EO)を供給する。ポリエーテルポリオールは、グリセロール、スクロース、ソルビトールなどの開始剤を用い、触媒系(一般的にKOH、そして次第にDMCが増加)によるオキシアルキル化によって製造され、硬質・軟質グレードの要件を満たしたうえで、バルク(タンクトラック/ISOコンテナ)でポリウレタン配合業者やフォーム加工業者に流通する。これらの転換業者はポリオールを用いて硬質フォーム、軟質フォーム、CASE、TPU、その他のポリウレタン系製品を製造する。
統合戦略と拠点戦略は、原料をPOおよびポリオールに結び付ける生産クラスターを通じてより顕在化してきている。MOLグループがハンガリーのティサウーイヴァーロシュで13億ユーロのポリオール複合施設(年産約20万トン)を開業したこと、および隆华新材料が2025年11月に中国で年産33万トンの拡張設備を稼働させ、総生産能力を年産129万トンに引き上げたことは、この方向性を反映している。主要なボトルネックとコスト要因は、PO供給の可否と価格変動性、バルク化学品物流、プラントの信頼性に依然として結び付いており、これらが垂直統合、自社供給、地域資産の再配分に関する判断に影響を与えている。
競争環境
ポリエーテルポリオール市場は中程度の断片化を示しており、世界的大手のBASF、Covestro AG、Dowは統合されたプロピレンオキサイド生産能力と幅広い流通ネットワークを活かし、中堅ライバルを大きく上回る合算シェアを保有しています。持続可能性主導のイノベーションが焦点となっており、Covestro AGの1億ユーロの循環化学プログラムは商業的なCO₂ベースのポリオールと溶剤フリーのリサイクルルートを目指しています。歴史的にコスト競争力で位置付けられてきた中国の生産者は、HPPO(過酸化水素プロピレンオキサイド)設備を通じてプロピレンオキサイドを確保するために上流への展開を進め、環境フットプリントを改善し、塩素化副生成物の生成を低減しています。
ポリエーテルポリオール産業リーダー
Covestro AG
Dow
BASF
Huntsman International LLC
Wanhua
- 注:主要企業の掲載順は順位を示すものではありません。
ポリエーテルポリオール市場
- Arpadis Benelux NV
- BASF
- China Petrochemical Corporation
- CNOOC
- Covestro AG
- Dow
- Expanded Polymer Systems Private Limited
- Huntsman International LLC
- Manali Petrochemicals Limited.
- Mitsui Chemicals
- MOLGROUP
- PCC Group
- Purinova Sp. z o.o.
- Repsol
- Shell plc
- Solvay
- Stepan Company
- Tosoh Corporation
- Wanhua

市場機会と将来展望
プロピレン→PO→ポリエーテルの連鎖における生産能力の増強とサプライチェーン統合は、規模と差別化グレードを組み合わせられる供給業者にとって、依然として新たな余地を開き続けている。この変化は中国における投資活動に表れており、福建省泉州(東大泉州新材料)における年産24万トンのポリエーテルポリオールプロジェクトが2026年3月に試運転を開始し、広西チワン族自治区欽州における統合HPPO・ポリエーテルポリオールプロジェクトの一環として、華誼欽州が2026年5月に稼働を開始し生産能力を追加した。環境認可の動きもバリューチェーンの上流への移行を示しており、Sinochem Dongdaは2026年7月に年産8万トンの高付加価値特殊ポリエーテルポリオールプロジェクトの認可を取得し、CASEおよび高性能フォーム需要に関連する特殊ポリエーテルへの需要を浮き立たせている。
持続可能性に関連した製品ポジショニングは、再認証の遅延を減らす代替可能な(ドロップイン)ソリューションを求める顧客にとって、実務的な機会分野である。BASFは2026年3月、ルイジアナ州ガイスマーのVerbund拠点で北米初のバイオマスバランス(BMB)ポリエーテルポリオールの商業生産を発表した(ISCC PLUS認証取得)。これは、マスバランス方式を用いた製品カーボンフットプリント低減の経路に対する、睡眠関連製品、自動車、CASE分野からの下流需要の高まりを示している。DMC触媒の採用拡大およびCO2ベースのポリオール製造ルートの工業化とあわせて、これらの動きは低VOC・低臭・効率重視のプレミアムポートフォリオを支えるとともに、ポリウレタンメーカーの調達・購買判断を左右する度合いが強まっているプロピレンオキサイド価格変動への感応度を低減させている。
Recent Industry Developments in ポリエーテルポリオール市場
- 2026年6月:BASF、Covestro、Huntsmanは、供給が引き締まる状況の中で北米におけるポリオール価格の引き上げ通知を発出し、即時実施または契約が許す範囲での実施として通知した。この動きは同地域における価格転嫁の迅速化を強め、短いリードタイムを管理するフォーム加工業者やCASE配合業者の調達の緊急性を高めた。
- 2026年3月:BASFは、ルイジアナ州ガイスマーのVerbund拠点において北米初のバイオマスバランス(BMB)ポリエーテルポリオールの商業生産をISCC PLUS認証のもとで発表した。これにより、加工設備を変更せずに製品カーボンフットプリントの低減を求める睡眠関連製品、自動車、CASE分野の顧客に向けたマスバランスポリオールの提供が拡大した。
- 2024年12月:Dowは、ソフトおよびハイパーソフトフォーム向けポリエーテルポリオールであるVORANOL WK5750の生産をフリーポートのポリオール工場で開始したと発表した。この製品導入により、標準的な軟質ポリオールグレードを超えたコンフォートフォーム用途向けのDowのポートフォリオが拡充され、差別化を後押しした。


ポリエーテルポリオール市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、フレキシブル、リジッド、およびその他のポリエーテルポリオールグレードを含む、ポリウレタン生産向けに販売されたポリエーテルポリオールの価値を対象とし、フォームやその他のPUシステムなどの主要な最終用途を網羅しています。
調査範囲の除外事項:下流のポリウレタン完成品の価格(例:フォーム部品や断熱パネルの価値)は除外し、ポリエーテルポリオール材料の価値のみを計上しています。
セグメンテーション概要
- 製品タイプ別
- フレキシブルポリエーテルポリオール
- リジッドポリエーテルポリオール
- その他のタイプ
- 用途別
- フレキシブルPUフォーム
- リジッドPUフォーム
- CASE(塗料、接着剤、シーラント、エラストマー)
- 熱可塑性ポリウレタン(TPU)
- その他
- エンドユーザー産業別
- 家具・寝具
- 建設
- 自動車
- 電気・電子
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジア太平洋のその他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- 北欧諸国
- 欧州のその他
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカのその他
- アジア太平洋
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、サプライチェーンのマッピング、製品境界の定義、および数量と価格に関する最初の仮定の構築に使用されました。一般的に参照した公開情報源としては、米国国際貿易委員会のデータ、国連コムトレード、原料コンテキストのための米国地質調査所、断熱・建築効率指標のための国際エネルギー機関、ポリウレタン需要に影響を与える建設・産業活動シグナルのためのユーロスタットなどが挙げられます。
さらに、設備増強、プラント稼働率に関するコメント、および地域別エクスポージャーに関する記述を把握するため、企業の開示資料や投資家向けプレゼンテーションを精査し、新規プロジェクトや操業停止に関する業界団体の刊行物や信性の高いプレスリリースも確認しました。必要に応じて、企業財務情報を網羅する有料サブスクリプションと、輸出入データを船積み単位で網羅する別の有料サブスクリプションを活用し、貿易フローと想定価格帯のサニティチェックを実施しました。ここに記載したデスクリサーチのソースは網羅的なものではなく、データ収集、検証、および明確化のために他の公開・有料情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、ポリウレタン生産を通じてポリエーテルポリオールを消費するメーカー、販売業者、および大口バイヤーへのインタビューと構造化サーベイに重点を置きました。これらの議論を通じて、フレキシブルシステムとリジッドシステム間の需要シェアを確認し、契約価格とスポット価格の適用方法を把握し、仮定と合計値を確定する前に地域別の需要動向を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:17% | アジア太平洋地域:42% |
| 中位層:51% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ:32% |
| 中小プレイヤー:22% | マネージャー:50% | 南北アメリカ:26% |
市場規模の算定と予測
コアとなる規模算定のロジックは、トップダウンの需要プールから構築されています。ポリウレタンの最終用途活動は、浸透率とフォーミュレーションシェアを用いてポリエーテルポリオール消費量に換算され、次いで地域別価格ラダーを用いて金額に変換されます。実用性を保つため、このモデルは観察可能かつ説明可能な指標を使用しています。具体的には、建築物における硬断熱材の需要シグナル、家具・寝具の生産動向、自動車シートおよびインテリアの需要、地域別建設生産高、ならびに省エネ基準によって促進されるフレキシブルとリジッドの典型的な配合比率の変化などが挙げられます。
次に、サンプリングされたサプライヤーの収益内訳、チャネルからのトン数動向に関するフィードバック、および主要消費地域における平均販売単価と数量の概算を含む選択的なボトムアップ検証によって結果を裏付けています。これらは明らかな過大評価やギャップを修正するために使用されます。小規模国の直接データポイントが欠如している場合は、過度に詳細なロールアップを強制するのではなく、近隣国の価格、貿易リンケージ、および一貫したポリウレタン需要プロキシを用いて補完しています。
予測にあたっては、主要需要ドライバーに対する軽量な多変量回帰に支えられたシナリオ分析を使用し、その後、硬質フォーム強度と価格転嫁の予想される変化について専門家による確認を行いました。このアプローチは、数量と配合比率を価格カーブとは別に扱うため、原料価格の変動が短期的な価格設定を歪める場合でも安定性を保ちます。
データ検証と更新サイクル
トライアンギュレーションは、モデル化された消費量が独立した市場シグナルと整合しているかどうかを確認することで実施されます。具体的には、ポリエーテルポリオールおよびポリウレタン原料活動の貿易収支、ならびに公開文書に記載された設備増強と稼働率に関するコメントが含まれます。ある地域で異常な急増が見られた場合は、ドライバーを再確認し、換算係数を見直した上で、選定したインタビュー対象者に再連絡し、それが一時的な事象なのか構造的な変化なのかを確認します。
最終承認前に、単位の一貫性、通貨タイミング、および前年比変動チェックのための個別パスを含む複数のアナリストレビューを経ます。レポートは年次で更新され、主要なプラントの操業停止、新規設備の稼働開始、または原材料価格の急激な変動などの重要なイベントが発生した場合には中間更新が実施されます。納品直前に最終更新が完了し、クライアントは最新の情報を受け取ることがでます。
Mordor Intelligenceのポリエーテルポリオール市場規模と他の公表推計値との比較
ポリエーテルポリオールの公表市場価値は、トピック名が同じように見えても異なる場合があります。これは、各機関が計上する化学品の範囲、年間の価格時点、および対象アプリケーションをそれぞれ独自の方法で定義しているためです。また、企業が貿易フローをどのように扱うか、フレキシブルとリジッドの需要をどのように分割するか、そして価格仮定をどの程度迅速に更新するかによってもギャップが生じます。
貿易収支、設備増強の発表、およびポリウレタン最終用途活動のチェックが、Mordor Intelligenceを材料レベルの価値観(ポリエーテルポリオールのみ)に結びつけ、より広範なポリウレタンシステム収益や下流の完成品を混在させないための根拠となっています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 16.78 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 16.00 ビリオン 米ドル(2025年) | この数値は、ナラティブな見通しに紐付けられた簡略化された価値記を使用しているようであり、価格が年間平均を表すのか特定時点のベンチマークを表すのかについての明確性が低く、原料価格が変動する年においては最終的な価値を圧縮する可能性があります。 |
| 地域コンサルタントB | 13.97 ビリオン 米ドル(2024年) | この推計は異なる基準年に基づいており、多くの場合、出荷量とともに報告されます。製品ミックス、契約タイミング、または地域別換算係数が地域間で一貫して保たれていない場合、想定される平均販売単価が変動する可能性があります。 |
この乖離を見ると、最大の要因は年度の選択と価格の適用方法であり、次いで価値がポリエーテルポリオール材料レベルに厳密に保たれているかどうかです。範囲の境界を明確に保ち、貿易および設備シグナルに対して合計値を再確認することで、再現可能かつ繰り返し可能なステップで更新できる均衡のとれた数値を得ることができます。


レポートで回答される主要な質問
世界のポリエーテルポリオールセクターの現在の規模および成長速度はどのくらいですか?
世界の需要は2026年に177億ドルと評価され、2031年までに228億9,000万ドルに達すると予測されており、2026年~2031年のCAGR 5.32%を反映しています。
現在、最もポリエーテルポリオールを使用している用途はどれですか?
建築断熱用途向けのリジッドポリウレタンフォームが2025年の世界需要の45.62%を占め、フレキシブルフォームおよびCASE用途を上回っています。
最も急速に拡大しているエンドユーザー分野はどこですか?
電気自動車メーカーがシート、ヘッドライナー、吸音部品に軽量フレキシブルフォームを採用するにつれ、自動車用途は2031年に向けてCAGR 6.08%で拡大すると予想されています。
CO₂ベースのポリエーテルポリオールが注目を集めている理由は何ですか?
これらはポリマー骨格に捕捉炭素を組み込み、バージンプロピレンオキサイドへの依存を削減し、加水分解抵抗性を向上させ、加工業者に対して測定可能なスコープ3排出削減をもたらします。
最も急速な消費成長が予測されている地域はどこですか?
中東・アフリカは大規模建設プロジェクトと新たな統合石油化学生産能力によって牽引され、2031年に向けてCAGR 5.69%の軌道にあります。
生産者はプロピレンオキサイド価格変動にどのように対処していますか?
主要サプライヤーはサーチャージを転嫁し、高コスト資産を閉鎖し、マージンを安定させるためにCO₂ベースの合成などの代替原料への投資を行っています。
最終更新日:



