
フィリピンのサイバーセキュリティ市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 261.5 百万米ドル |
| 市場規模 (2026) | 282.68 百万米ドル |
| 市場規模 (2031) | 417.12 百万米ドル |
| Growth Rate (2026 - 2031) | 8.10 % |
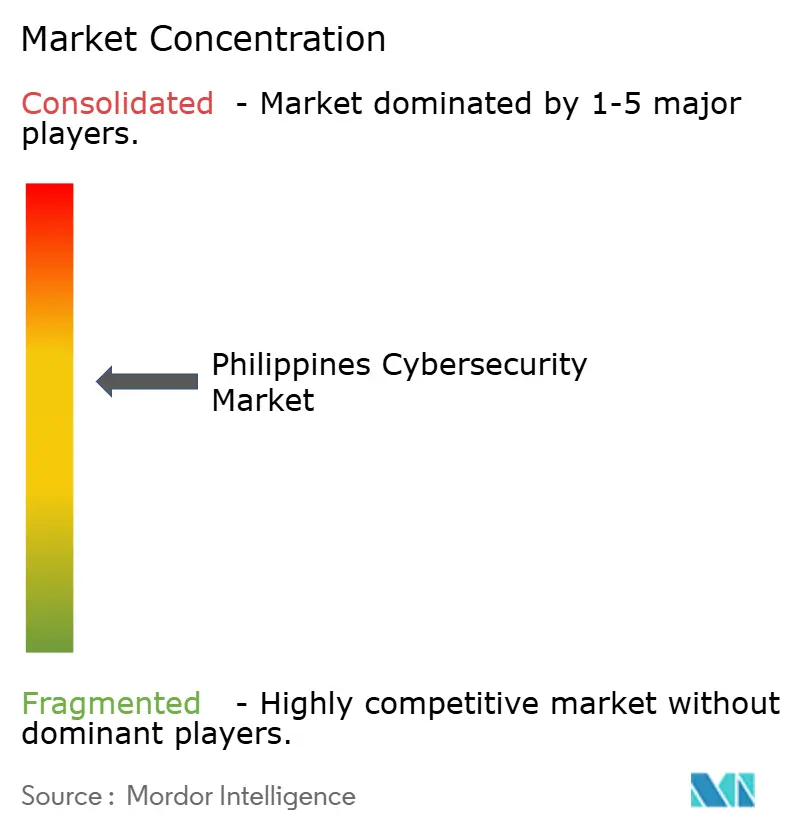
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
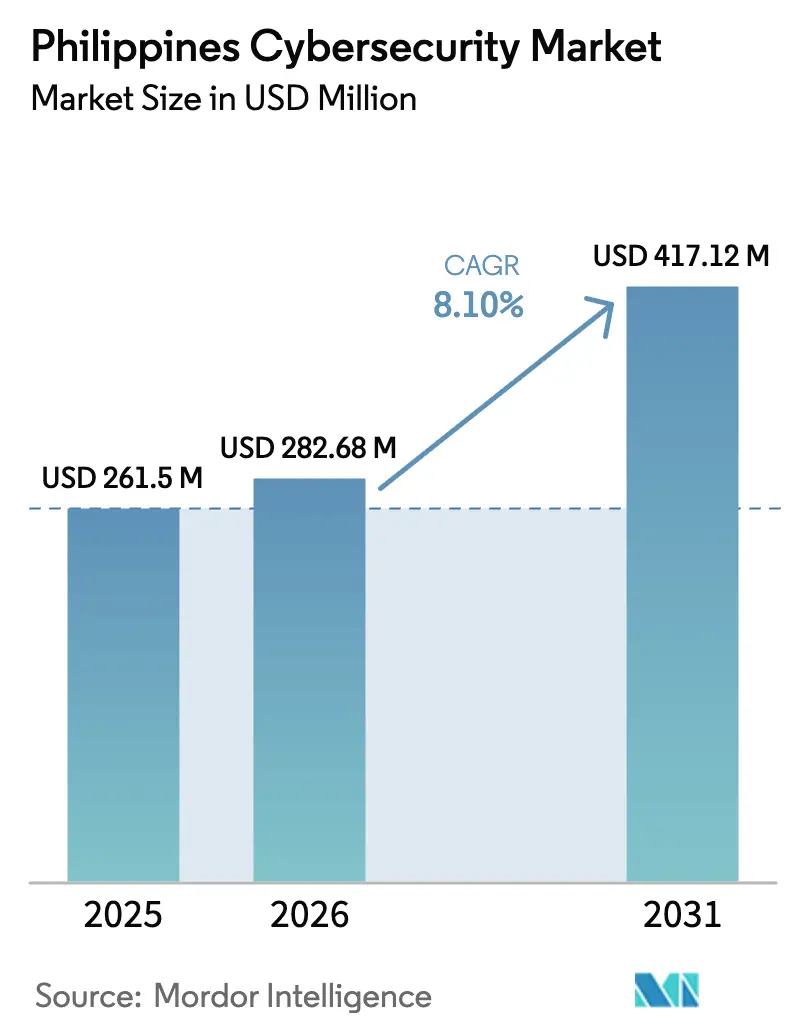
Mordor Intelligenceによるフィリピンのサイバーセキュリティ市場分析
フィリピンのサイバーセキュリティ市場規模は2026年にUSD 2億8,268万と推定され、2025年のUSD 2億6,150万から成長し、2031年にはUSD 4億1,712万が見込まれており、2026年から2031年にかけてCAGR 8.10%で拡大します。この軌跡は、デジタル化の進展、5Gネットワークの展開、そしてサイバーレジリエンスに関する国家的取り組みを背景としており、国家支援型攻撃が増加する中でも継続しています。支出パターンを詳しく読み解くと、サイバーセキュリティは任意の情報技術コスト項目から、国家デジタルインフラの基盤的柱へと移行していることがわかります。銀行、ビジネス・プロセス・アウトソーシング、および通信事業者は、サービスの信頼性が顧客信頼の基盤となっているため、効果的なサイバー防衛を収益成長の前提条件として位置づけています。一方、継続的な人材不足、重複する規制、および高度な脅威インテリジェンスツールの高コストは、中小企業や地方機関における普及を阻害しています。
主要レポートのポイント
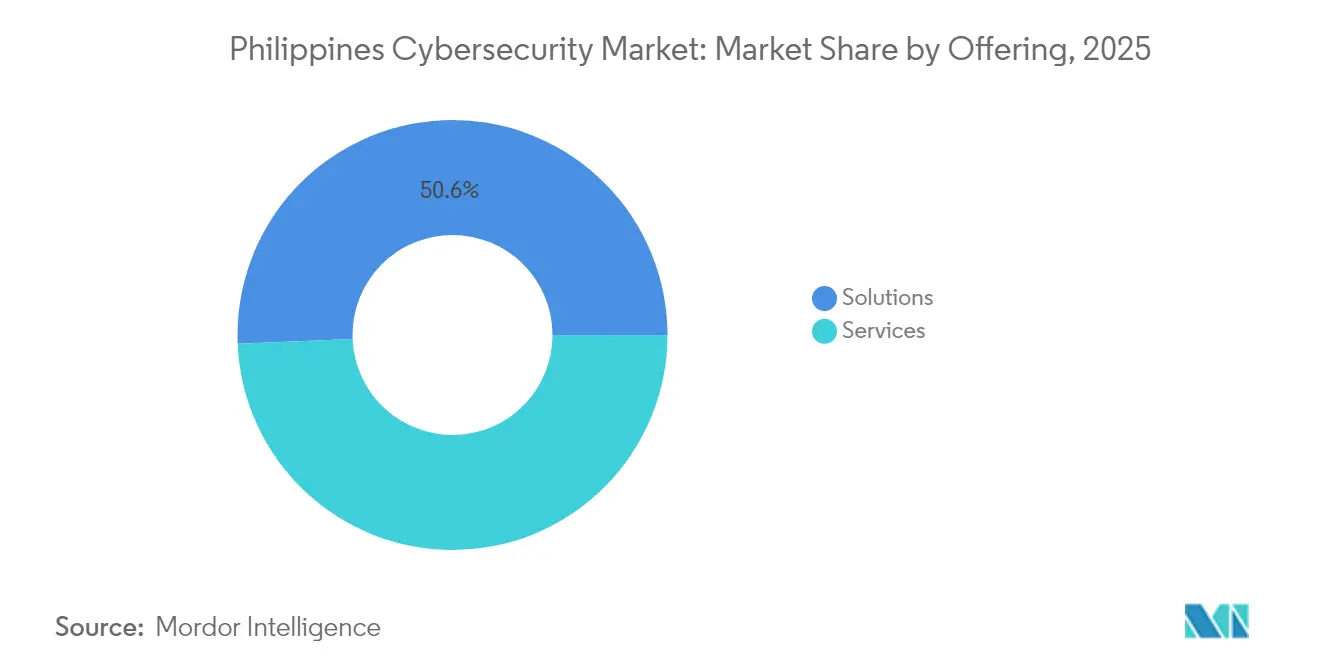
- 提供内容別では、ソリューションが2025年のフィリピンのサイバーセキュリティ市場シェアの50.65%を占め、サービスは2031年にかけて最も速いCAGR 9.45%での成長が見込まれています。
- 導入形態別では、オンプレミスの設置が2025年の収益シェア53.90%でリードしており、クラウド導入は2031年にかけてCAGR 10.95%で拡大する予測です。
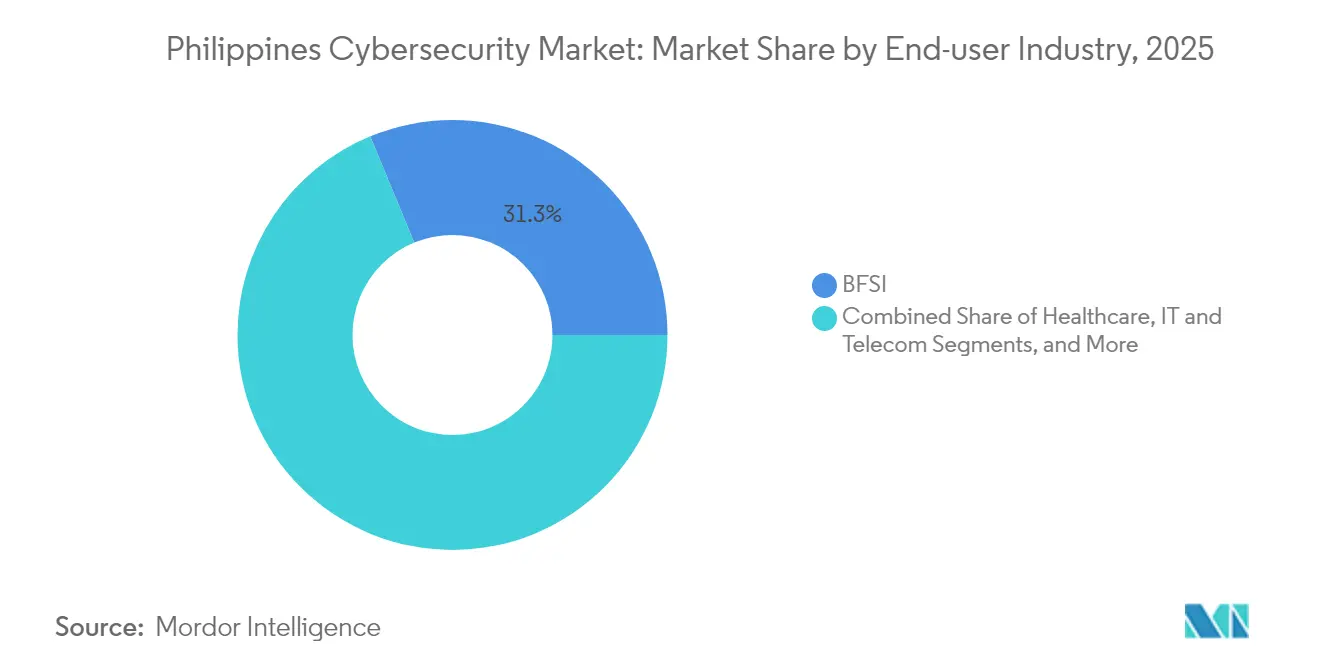
- エンドユーザー産業別では、BFSIセグメントが2025年のフィリピンのサイバーセキュリティ市場規模の31.25%を占め、ヘルスケアが予測期間中に最高のCAGR 11.35%を記録する見込みです。
- エンドユーザー企業規模別では、大企業が2025年のフィリピンのサイバーセキュリティ市場規模の62.10%のシェアを占め、中小企業はCAGR 10.05%での成長が予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フィリピンのサイバーセキュリティ市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 2022年~2028年国家サイバーセキュリティ計画の資金調達が企業向けセキュリティ調達を後押し | +2.5 % | マニラ首都圏、セブ、ダバオ | 中期(2〜4年) |
| グローバルなセキュリティフレームワークへのコンプライアンスを求めるIT-BPMおよびBPO輸出の拡大 | +2.1 % | 首都圏(NCR)、セブ、クラーク | 短期(2年以内) |
| BFSIにおける脅威対象領域を拡大する電子ウォレットおよびデジタルバンキングの急速な普及 | +1.8 % | 全国の都市部 | 短期(2年以内) |
| スマートシティにおける5GロールアウトおよびIoTパイロットによる重要インフラ保護への支出増加 | +1.5 % | マニラ首都圏、計画中のスマートシティ | 中期(2〜4年) |
| ヘルスケアおよび公的機関へのランサムウェア攻撃の急増によるインシデント対応投資の強制 | +2.3 % | 全国 | 短期(2年以内) |
| AI主導のインシデント対応プラットフォーム | +1.2 % | 首都圏(NCR)、地域のSOCハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
2022年~2028年国家サイバーセキュリティ計画の資金調達が企業向けセキュリティ調達を後押し
フィリピン政府の2023年~2028年国家サイバーセキュリティ計画は、民間調達サイクルを加速させる人材育成、政策、および重要インフラのマイルストーンを設定しています。従来アップグレードに消極的だった企業が、今では計画のコンプライアンスチェックポイントにプロジェクトを合わせ、裁量的パイロットから本番ロールアウトへと資本を振り向けています。義務付けられたコントロールの明確さ――単純な予算規模ではなく――が行動の主要な触媒となっており、特に契約資格を求める政府サプライヤーの間で顕著です。初期の受益者には、公共部門のベンチマークに合わせたモニタリングおよびインシデント対応を提供する国内の管理型セキュリティサービスプロバイダーが含まれます。この計画の知名度はまた、地方管轄区域におけるサイバー能力構築のための多国間資金の獲得を可能にします。
グローバルなセキュリティフレームワークへのコンプライアンスを求めるIT-BPMおよびBPO輸出の拡大
グローバルクライアントは、フィリピンのアウトソーシングベンダーに対してSOC 2およびISO 27001の認定をますます要求しており、サイバーセキュリティをバックオフィスの安全策ではなく収益の関門として位置づけています。大手BPOは、入札提案にセキュリティ・オペレーション・センターを組み込み、監査対応を維持するための専任コンプライアンスチームを配置することで対応しています。中堅プロバイダーも高額契約を失わないよう追随し、マニラ以外のセブやクラークなどのセカンダリーハブへのセキュリティ投資を促進しています。この動向は、サイバーセキュリティ認証を非関税貿易障壁として位置づけており、認証なしではサービスプロバイダーはヘルスケアや金融サービスなどの規制対象の垂直市場への参入に苦労することになります。その結果、コスト意識の高い企業でも、継続的なモニタリングおよびサードパーティリスク管理に予算を配分するようになっています。
BFSIにおける脅威対象領域を拡大する電子ウォレットおよびデジタルバンキングの急速な普及
デジタル決済取引は50%の閾値を超え、2024年には取引量の52.8%に達し、銀行および電子ウォレット事業者を高度な不正スキームにさらしています [1]情報通信技術省、「2023年~2028年国家サイバーセキュリティ計画」、dict.gov.ph。金融機関はリアルタイムの異常検知にAIベースの分析を導入し、不正対策の専門家と連携し、アカウント乗っ取りインシデントを抑制するための顧客教育キャンペーンを展開しています。フィリピン中央銀行(バンコ・セントラル・ング・ピリピナス)は、電子マネー発行者に対して堅牢なリスク管理フレームワークを要求する新しいサイバーセキュリティガイドラインを推進しています。これらの複合的な圧力は、境界中心のツールからアイデンティティ・アンド・アクセス管理、ゼロトラストネットワークアクセス、およびセキュアなモバイルSDKへの顕著な移行を促しています。その結果、銀行のテクノロジーロードマップにおける認証および行動分析ソフトウェアの予算枠が拡大しています。
スマートシティにおける5GロールアウトおよびIoTパイロットによる重要インフラ保護への支出増加
全国的な5Gカバレッジと、407ヘクタールの「ニューマニラベイ――シティ・オブ・パール」などの主要プロジェクトは、脅威の対象範囲を拡大する相互接続されたオペレーショナルテクノロジー(OT)エコシステムを生み出しています。Globe Telecomなどの通信事業者はサイバーセキュリティのアップグレードに年間USD 1,200万〜1,500万を投資し、OTファイアウォールとセキュアなIoTゲートウェイを設備投資計画に組み込んでいます [2]Palo Alto Networks、「Globe、サイバーセキュリティに年間USD 1,200万〜1,500万を投資」、paloaltonetworks.com。市の計画担当者は今や設計段階でサイバーセキュリティコントロールを規定しており、展開後に防御を後付けするという従来の傾向を覆しています。この先制的なアプローチは、単一のダッシュボードからITとOTの両ドメインを監視できる統合プラットフォームへの調達を移行させています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| GIAC/CISSP認定人材の不足によるプロジェクトリードタイムの長期化 | −1.9 % | 全国 | 中期(2〜4年) |
| フィリピンの中小企業のサイバーセキュリティ予算がIT支出の2%未満 | −1.5 % | 地方 | 中期(2〜4年) |
| 断片化したデータプライバシー規制(情報通信技術省、フィリピン中央銀行、国家プライバシー委員会)によるコンプライアンスロードマップの複雑化 | −1.2 % | 全国 | 短期(2年以内) |
| 脅威インテリジェンスプラットフォームの高い初期投資コストが大手銀行以外での普及を阻害 | −0.8 % | 第2・第3階層の金融機関 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
GIAC/CISSP認定人材の不足によるプロジェクトリードタイムの長期化
フィリピンでは、現役のGIACまたはCISSP認定サイバーセキュリティ専門家が300名未満であり、シンガポールの約3,000名と比較すると、複雑な実装プロジェクトを停滞させる深刻な需給ギャップが生じています。長期化する採用サイクルは導入スケジュールを計画枠を超えて押し延ばし、一部の企業はアップグレードを棚上げするか、利用可能な人材規模に合わせて機能セットを縮小せざるを得ない状況です。この人材不足は給与プレミアムを押し上げ、社内管理が必要なオンプレミスソリューションの総保有コストを増加させています。国内の専門家は高待遇を提示する海外雇用主に頻繁にリクルートされており、国内の人材不足を深刻化させ、組織知識を損なっています。その結果、組織はスペシャリスト人材への依存を軽減しながらも基本的なコンプライアンス義務を満たすクラウドセキュリティサービスや自動化ツールへと移行しています。
フィリピンの中小企業のサイバーセキュリティ予算がIT支出の2%未満
中小企業は、国内事業基盤の大部分を占めているにもかかわらず、IT予算の2%未満をセキュリティに集中的に配分しています。このセグメントの経営幹部は、より大きなサプライチェーンへの侵入口となる可能性を見落とし、自社が攻撃対象になる可能性は低いと考える傾向があります。限られた予算は導入範囲を基本的なエンドポイント保護に制限し、ネットワークモニタリング、バックアップ管理、およびインシデント対応の準備に空白を生じさせています。通信事業者や保険会社による最近のアウトリーチプログラムは、サイバー保険の資格を基本的なコントロールの実施に結び付けていますが、多くの中小企業がコンプライアンスを回避可能な諸経費とみなしているため、普及は依然として不均一です。その結果、攻撃者はこれらの脆弱なターゲットを悪用してデータを収集するか、より高価値な企業へと侵入し、草の根レベルでの過少投資が国家全体のセキュリティ体制を損なうことを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:人材不足の拡大につれサービスがソリューションを上回る
ソリューションは2025年のフィリピンのサイバーセキュリティ市場シェアの50.65%を維持しましたが、サービスは2031年にかけてCAGR 9.45%でそれを上回る成長が予測されています。企業は、認定専門家が300名未満という国内の人材プール不足を補うため、外部の専門知識を選好しています。ネットワークおよびクラウドセキュリティ製品は基盤として位置づけられており、アイデンティティ・アンド・アクセス管理はアカウント乗っ取り不正の急増を受けて経営陣の注目を集めています。プロフェッショナルサービス――特にコンサルティングおよびアドバイザリー――は、情報通信技術省、国家プライバシー委員会、および中央銀行からの重複する義務をナビゲートする企業の旺盛な需要を受けています。
管理型セキュリティサービスは二桁成長を記録し、かつて社内のセキュリティ・オペレーション・センターが担っていた業務を吸収しています。統合プロジェクトはエンジニアリング人員の不足により遅延が生じることが多く、顧客をターンキー型のクラウド配信プラットフォームへと誘導しています。ベンダーは自動化を組み込むことで差別化を図り、希少な人間のアナリストへの依存を低減しています。したがって、人材不足は自社展開の抑制要因として機能するとともに、サービス収益の成長レバーとしても機能しています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


導入形態別:デジタルファーストの戦略を反映したクラウドの優位性
オンプレミスのアーキテクチャは2025年に53.90%のシェアで市場をリードしましたが、クラウド導入は全モードの中で最も速いCAGR 10.95%での拡大が予定されています。銀行、小売業者、および政府のポータルは、弾力的なスケーリングと迅速なパッチサイクルを活用するためにクラウドネイティブセキュリティを採用しています。この進展は、クラウドの経済性をコスト最小化からリスク軽減へと再定義しており、常時更新されるコントロールが設備投資の節約を上回っています。ハイブリッドモデルは、主要なワークロードを管理しながらSaaSアナリティクスによる広範な可視性を活用する、レガシーデータセンターを持つコングロマリットに好まれています。
全国的な人材不足が続く中、多くの企業はクラウドセキュリティを、労働集約的なメンテナンスを専門プロバイダーにアウトソースする回避策として位置づけています。かつてオフショアのデータ居住に慎重だったコンプライアンスチームは、ローカルの主権要件を満たす地域ホスト型クラウドを活用するようになっています。その結果、クラウドの採用は戦術的な一時対応策ではなく、戦略的な柱へと成熟しています。
エンドユーザー産業別:BFSIがリード、ヘルスケアが最高成長を示す
BFSIセクターは2025年のフィリピンのサイバーセキュリティ市場規模の31.25%を占め、中央銀行の義務と積極的なデジタルバンキングの拡大によって強化されています。例えばUnionDigitalは、AI主導の不正検知とユーザー体験設計を融合させることで初年度に収益性を達成しました。セキュリティ投資は今や、オープンバンキングインターフェースを保護するためのアイデンティティオーケストレーション、行動バイオメトリクス、およびAPIセキュリティに重点を置いています。
ヘルスケアは、4,200万人のデータを流出させたフィリピン健康保険公社(PhilHealth)のデータ侵害などの大規模なランサムウェア事件により露呈したセキュリティ上の欠陥を病院や保険会社が急いで解消しようとしているため、CAGR 11.35%で最も速い成長が予測されています。規制上のペナルティの増大と医療サービス継続の重大性が相まって、イミュータブルバックアップ、エンドポイント検知・対応、およびネットワークのマイクロセグメンテーションへの支出を促進しています。政府および防衛は、三国間サイバー防衛協定と軍のサイバー部門への民間人材採用の拡大により、引き続き二桁成長の勢いを維持しています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー企業規模別:中小企業が予算制約にもかかわらず採用を加速
大企業は2025年のフィリピンのサイバーセキュリティ市場規模の62.10%を支配しており、厳格なガバナンスと公開された数百万ドル規模のセキュリティ投資配分によって牽引されています。大企業の優先事項は、断片化した子会社全体にわたる単一パネルの可視性を実現するためのプラットフォーム統合です。中小企業は、IT支出の2%超をセキュリティに費やすことに消極的ではあるものの、侵害の公表の増加と通信事業者の接続性へのサイバー保険のバンドル提供を背景に、CAGR 10.05%での成長が予測されています。
クラウド価格体系のペイ・アズ・ユー・ゴー型サービスは、中小企業のキャッシュフローの実態に合致しています。2024年にインシュアテックプロバイダーとGlobe Telecomの間で締結された契約など、基本的なコントロールを実施した企業に割引保険料を提供するパートナーシップが生まれています。この保険適格性とセキュリティ実践の連携が、小規模組織を現代的な防衛策、特にエンドポイント保護、セキュアなメールゲートウェイ、および基本的なSOC(サービスとしてのセキュリティ・オペレーション・センター)の採用へと促しています。
地理的分析
マニラ首都圏は、主要な銀行、通信事業者、および省庁の本部が集中する需要の中心地です。商業用データセンターと大学の密集した集積は、セキュリティインテグレーターとスタートアップの活発なエコシステムを支えています。首都で発せられた政策動向は地方事務所に迅速に波及し、調達仕様の基準を設定します。また、規制当局との近接性は監査サイクルの合理化を促し、企業が最先端ツールを広範な展開前にパイロット的に試験することを奨励しています。
セブ、ダバオ、クラークなどのセカンダリーハブは、グローバルなBPO事業者が拠点を拡大し、クラウドプロバイダーが地域データセンターを建設するにつれ、サイバーセキュリティへの支出が増加しています。地方政府はスマートシティ契約にサイバーレジリエンス条項を盛り込み、OT専用ファイアウォールおよびアセット可視化ソリューションへの需要を喚起しています。管理型セキュリティサービスプロバイダー(MSSP)は、低遅延のインシデント対応を保証し、クライアントの拠点や地域大学の人材パイプラインに近い位置を確保するため、これらの都市にサテライトSOCを開設しています。
地方は現在、フィリピンのサイバーセキュリティ市場において比較的小さな割合を占めているものの、デジタル行政サービスポータルや金融包摂の取り組みにより、着実な普及が見られます。マイクロファイナンス機関は、銀行口座を持たない市民にリーチするためセキュアなモバイルアプリを展開しており、基本的な暗号化およびマルウェア対策機能を求めています。ブロードバンド拡大のために指定されたユニバーサルサービス基金には、サイバーセキュリティ啓発モジュールが含まれるようになっており、地方政府機関の将来的な需要を育成しています。長期的に見ると、経済活動の分散化は、中央の指導と地域の自律性のバランスを取るフェデレーション型のセキュリティアーキテクチャを生み出す可能性があります。
規制環境
フィリピンでは、共和国法第10844号に基づき、DICT主導のガバナンスモデルで国家サイバーセキュリティを運営している。国家サイバーセキュリティ計画(NCSP)2023-2028は主要な政策枠組みであり、2024年の大統領令第58号を通じて採用された。国家コンピュータ緊急対応チーム(NCERT)はDICTサイバーセキュリティ局の下で中央のインシデント対応・監視ユニットとして運営され、国家サイバーセキュリティ省庁間委員会(NCIAC)が省庁間の政策整合と実施を調整する。2026年には、政策の重点が国家サイバー計画の統一と拡大へ移行し、DICT主導のSOCおよびCERT-PH運用モデルが、公共部門の調達や政府デジタルサービスと接する規制対象業界にとっての参照基準として強化された。
バリューチェーン分析
フィリピンのサイバーセキュリティのバリューチェーンは、Cisco、IBM、Fortinet、Trend Micro、Palo Alto Networksなどのグローバルベンダーがネットワークセキュリティ、エンドポイント保護、クラウドセキュリティ、脅威インテリジェンスを供給することから始まる。システムインテグレーター、ICTディストリビューター、ePLDTなどの通信・データセンター事業者を含む現地チャネルが、ライセンスをホスティング、マネージドセキュリティオペレーション、企業顧客向けの現地サービス提供と組み合わせている。下流では、企業や政府機関がMSSPを通じて、あるいは直接調達を行い、インシデント対応と情報共有の層がCERT-PHおよび国家枠組みに接続している。この構成は、DICT主導の管理体制および国家インシデント調整との整合を維持しつつ、地域に適したサービス提供を支えている。
競合環境
競合環境は適度に集中しており、上位5社がフィリピンのサイバーセキュリティ市場シェアの相当部分を占めると推定されています。Ciscoは、広範なMSSPエコシステムとネットワークセキュリティアプライアンスにおける豊富な実績を活かしてリードしています。Fortinetは、SD-WANとファイアウォールサブスクリプションをバンドルするチャネルパートナーを通じて中規模市場の顧客獲得に成功しています。Trend Microは、マニラのR&Dセンターを拠点に、強力なエンドポイントおよびクラウドワークロード向けの製品ラインナップを通じて相当なシェアを確保しています。
通信事業者は、接続パッケージにセキュリティを組み込むことで競争を激化させています。Globe BusinessおよびPLDT Enterpriseは、クラウド配信のセキュアWebゲートウェイ、DDoSスクラビング、および脅威インテリジェンスフィードを市場に提供しています。ネットワーク上の優位な位置によりリアルタイムのテレメトリが得られ、専用SOCを持たない顧客の異常検知を強化しています。ハイパースケールクラウドプラットフォームとのパートナーシップは、クラウドからネットワークへのシームレスな保護を求める多国籍テナントの間での信頼性をさらに高めています。
人材不足が製品ロードマップを形成しており、自動化、管理型検知・対応、および低タッチのSaaSモジュールが、総保有コストの低減を目的とした新製品リリースを支配しています。ベンダーは、機能チェックリストの充実ではなく、平均検知時間、アナリスト支援、およびコンテキスト型アラートといった運用効率での差別化をますます重視しています。将来的な統合は、エンタープライズセキュリティチームを制約する構造的なスキル不足を軽減するため、AI主導の分析と強力なローカルサポートを融合させたプロバイダーに有利に働く可能性があります。
フィリピンのサイバーセキュリティ産業のリーダー企業
IBM Corporation
Cisco Systems Inc.
Fortinet Inc.
Trend Micro Inc.
Palo Alto Networks Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
公共部門の能力構築は、国家インフラに関連するプラットフォーム、統合、人材育成に向けた空白領域を生み出している。KOICAが支援する国家サイバーセキュリティセンター(NCSC)は2,560万米ドル規模のプロジェクトであり、バレンズエラ市に主要施設、イロコス・ノルテにバックアップサイトを持つ。同センターは、サイバーセキュリティシステム、脅威インテリジェンス基盤、地域の専門人材育成を目指した専門教育カリキュラムを対象としている。同プログラムは、国および地方政府単位でのSOCツール、脅威インテリジェンスプラットフォーム、統合サービス、人材育成に対する短期的な需要を支えている。民間部門の近代化とクラウド導入も、クラウド提供型セキュリティ、ゼロトラスト展開、SASEの余地を広げている。これは、ePLDTとPalo Alto Networksとの提携活動によって強化されており、メトロマニラを超えた規制対象業種や地方拠点全体にエンドツーエンドのクラウドセキュリティ対応範囲を拡大し、相互運用可能なツールとインシデント調整ワークフローを提供している。
最近の業界動向
- 2026年5月:Fortinet Accelerate APAC Philippines Edition 2026の調査結果:AI主導の脅威が最大のリスクであり、断片化したセキュリティツールが脆弱性となっている。市場はAIを活用した攻撃と、防御を複雑化させる多様なセキュリティツールの拡散による高いリスクにさらされている。同イベントでは、統一されたセキュリティプラットフォームとより緊密な統合の必要性がフィリピン市場で強調された。
- 2026年3月:フィリピンにおける現地FortiSASEポイント・オブ・プレゼンス(PoP)の立ち上げにより、クラウド提供型セキュリティを強化。現地PoPの展開により、フィリピン市場のパフォーマンスとデータ主権が向上する。この動きはFortinetのフィリピンでの存在感を強化し、クラウド提供型セキュリティの導入への道を早める。
- 2026年1月:Fortinet 2026 Global Threat Landscape Report:ランサムウェア被害者が前年比389%増加、AI活用型犯罪サービスの台頭。ランサムウェアとAI活用型の脅威は世界的に増加しており、積極的な脅威インテリジェンスの重要性が高まっている。この動向は、フィリピンにおける脅威インテリジェンスおよびマネージドセキュリティサービスへの需要を高めている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本手法において、市場は、組織および政府機関にわたるサイバー脅威の防止、検知、対応を支援するサイバーセキュリティソリューションおよびサービスに対するフィリピンでの支出を対象とする。
対象外:関連するサイバーセキュリティソフトウェアやサービスを伴わないハードウェア専用のセキュリティアプライアンス、およびセキュリティを主目的としない一般的なITアウトソーシングは対象外とする。
セグメンテーション概要
- 提供内容別
- ソリューション
- アプリケーションセキュリティ
- クラウドセキュリティ
- データセキュリティ
- アイデンティティ・アンド・アクセス管理
- インフラストラクチャ保護
- 統合リスク管理
- ネットワークセキュリティ
- エンドポイントセキュリティ
- サービス
- プロフェッショナルサービス
- 管理型サービス
- ソリューション
- 導入形態別
- クラウド
- オンプレミス
- エンドユーザー産業別
- BFSI
- ヘルスケア
- ITおよびテレコム
- 産業・防衛
- 小売・Eコマース
- エネルギー・ユーティリティ
- 製造業
- その他
- エンドユーザー企業規模別
- 大企業
- 中小企業(SMEs)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、基礎的な需要像を設定し、フィリピンにおけるサイバーセキュリティ予算の典型的な要因を特定するのに役立った。情報通信技術省(DICT)の発表、フィリピン中央銀行(BSP)およびSECのサイバーおよび報告に関する指針、国家プライバシー委員会のデータ保護関連資料といった公的な情報源を使用した。また、入手可能な場合にはCERT型の通知からの脅威・インシデントの状況、および世界銀行やITUなどの国際機関によるデジタル導入指標に関する公表資料も検証した。
これらの情報を活用可能な規模算定モデルへ転換するため、企業の開示資料、年次報告書、投資家向け説明資料、信頼性の高い報道を確認し、支出の方向性、クラウド移行のペース、大規模な侵害またはコンプライアンス関連の事象を把握した。必要に応じて、企業財務情報とニュース調査、特許検索、関連するセキュリティ関連製品カテゴリーの輸出入の出荷レベルの確認に有料サブスクリプションを利用した。上記の情報源リストは例示であり、データの収集、仮定の検証、不明点の明確化のために、その他の公的・有料の情報源にも依拠した。
一次インタビューおよび調査
一次インタビューおよび調査は、組織が実際に何を購入しているか、ソリューションとサービスの間で支出をどのように分配しているか、クラウドセキュリティがオンプレミス型の管理をどれほど速く置き換えているかを確認するために実施した。フィリピンの主要業界における需要側のセキュリティ責任者、ITマネージャー、チャネル・実装パートナー、サービス提供の専門家と対話し、その結果を用いて導入率、価格の変化、プロジェクト展開の時期を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:39% | CXO:14% |
| ミドルティア:45% | 機能/部門リーダー:31% |
| 小規模プレイヤー:16% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、国家のITおよびデジタル化に関する指標をサイバーセキュリティ支出プールへと変換するトップダウン方式の構築から始まり、その後、国内の主要な購買者グループ全体に配分される。合計を現実的なものに保つため、その結果を、主要ツールの想定利用者数に対するサンプル価格設定、チャネルからの典型的な契約規模に関するフィードバック、マネージドおよびプロフェッショナルセキュリティ業務のサービス収益パターンなど、選択的なボトムアップ検証と照合している。
このモデルは、購買者が一般的に認識する少数の入力要素によって駆動されており、これには、クラウド導入とワークロード移行のペース、BFSIや通信業界などにおける規制・監査圧力の水準、報告されたインシデントの頻度と深刻度、マネージドセキュリティへの需要をシフトさせる人材確保の制約、ソフトウェアサブスクリプションおよびサービスの典型的な更新サイクルが含まれる。中小企業に関するデータが限られている場合など、インタビューのフィードバックにギャップが見られる場合は、慎重な導入曲線を適用し、類似の購買者プロファイルからの代理指標を使用し、検証プロセスの中でこれらの前提を再検討する。予測にあたっては、施行の強度、侵害による予算への急激な影響、クラウド優先型セキュリティ導入の速度について異なる道筋を反映するため、シナリオ分析を用いている。
データ検証と更新サイクル
検証は、デスクリサーチの結果、インタビューでのフィードバック、およびサイバーセキュリティ需要と連動すべき独立した市場指標を三角測量することによって行われる。アナリストは、組織当たりの推定支出、価格水準、成長パターンを、実務者が現在の調達サイクルにおいて実現可能と考える水準と比較して、異常値の確認を行う。差異が大きすぎると判断された場合は、追加のヒアリングを実施し、数値を確定する前に前提条件を精緻化する。
報告書は毎年更新され、大規模な規制変更、重大な影響を及ぼす侵害、クラウド導入の急激な変化などの重要な事象が発生した場合には、中間的な更新も行われる。提供前には、最新の公開情報および最新の専門家の見解を反映するよう、最終レビューを実施する。
Mordor Intelligenceのフィリピンサイバーセキュリティ市場規模と他の公表推計との比較
フィリピンにおけるサイバーセキュリティの公表市場価値は、対象範囲の解釈が異なること、また価格設定や時期に関する前提が常に同じペースで更新されていないことから、一致しないことが多い。この差異は、マネージドセキュリティを市場の中核として扱うかどうか、また地域拠点を通じて課金されるクラウドサブスクリプションをどのように処理するかによっても生じる。
主な差異は、より広範なITコンサルティングやセキュリティ以外のアウトソーシングといった隣接するIT活動がサイバーセキュリティの合計に含まれているかどうかによるものであり、Mordor Intelligenceはセキュリティ特化型のソリューションおよびサービスのみを対象とし、導入、更新サイクル、クラウドとオンプレミスの比率確認を用いて成長を算定している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 261.50 M (2025) | |
| 政府貿易概況書A | USD 387.10 M (2028) | 将来年度の目標値と広範なサイバーセキュリティの説明を用いており、合計に、継続的なセキュリティ支出を超えた、より広範なIT助言やデジタルフォレンジック活動が含まれているかどうかについて明確性が限られている。 |
| 国家ICT戦略ノートB | USD 387.10 M (2028) | この数値をサイバーソリューションおよびセキュリティサービスからの収益として位置づけているが、クラウド課金契約の扱い、為替レートの時期、導入・更新パターンがどのように検証されたかについては説明していない。 |
全体として、この差異は主に年次の整合性、およびサイバーセキュリティとして何を数え、隣接するIT業務として何を数えるかによって説明され、これらの選択はサービス比重の高い市場において合計を急速に変動させる。推計値を再現可能な需要構築に基づかせ、購買者やパートナーからの情報でストレステストを行うことにより、最終的な値は、更新時に再確認可能な明確な前提へとたどれる状態を維持している。


レポートで回答される主要な質問
フィリピンのサイバーセキュリティ市場の現在の規模は?
市場は2026年にUSD 2億8,268万の規模であり、2031年までにUSD 4億1,712万に達する見込みです。
フィリピンのサイバーセキュリティ市場の成長速度はどの程度ですか?
アナリストは、デジタル決済の普及、5Gロールアウト、および国家レベルのサイバーイニシアティブを背景に、2026年から2031年にかけてCAGR 8.10%を予測しています。
現在、市場シェアでリードするセグメントはどこですか?
ソリューションが2025年の収益の50.65%を占めていますが、企業が専門知識をアウトソースするにつれ、サービスがより速い成長に向けて位置づけられています。
なぜ管理型セキュリティサービスはフィリピンで人気があるのですか?
認定専門家の不足により、企業はモニタリング、インシデント対応、およびコンプライアンス業務をMSSPにアウトソースするようになっています。
最終更新日:


