
末梢神経損傷市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
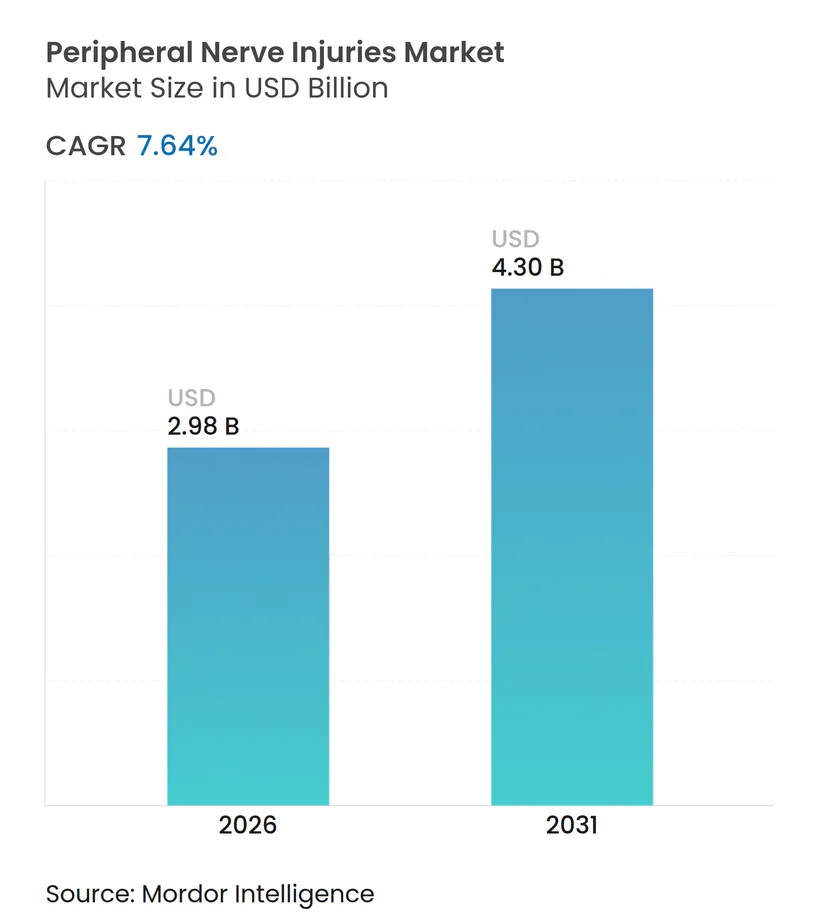
| 市場規模 (2026) | 2.98 十億米ドル |
| 市場規模 (2031) | 4.30 十億米ドル |
| 成長率 (2026 - 2031) | 7.64 % |
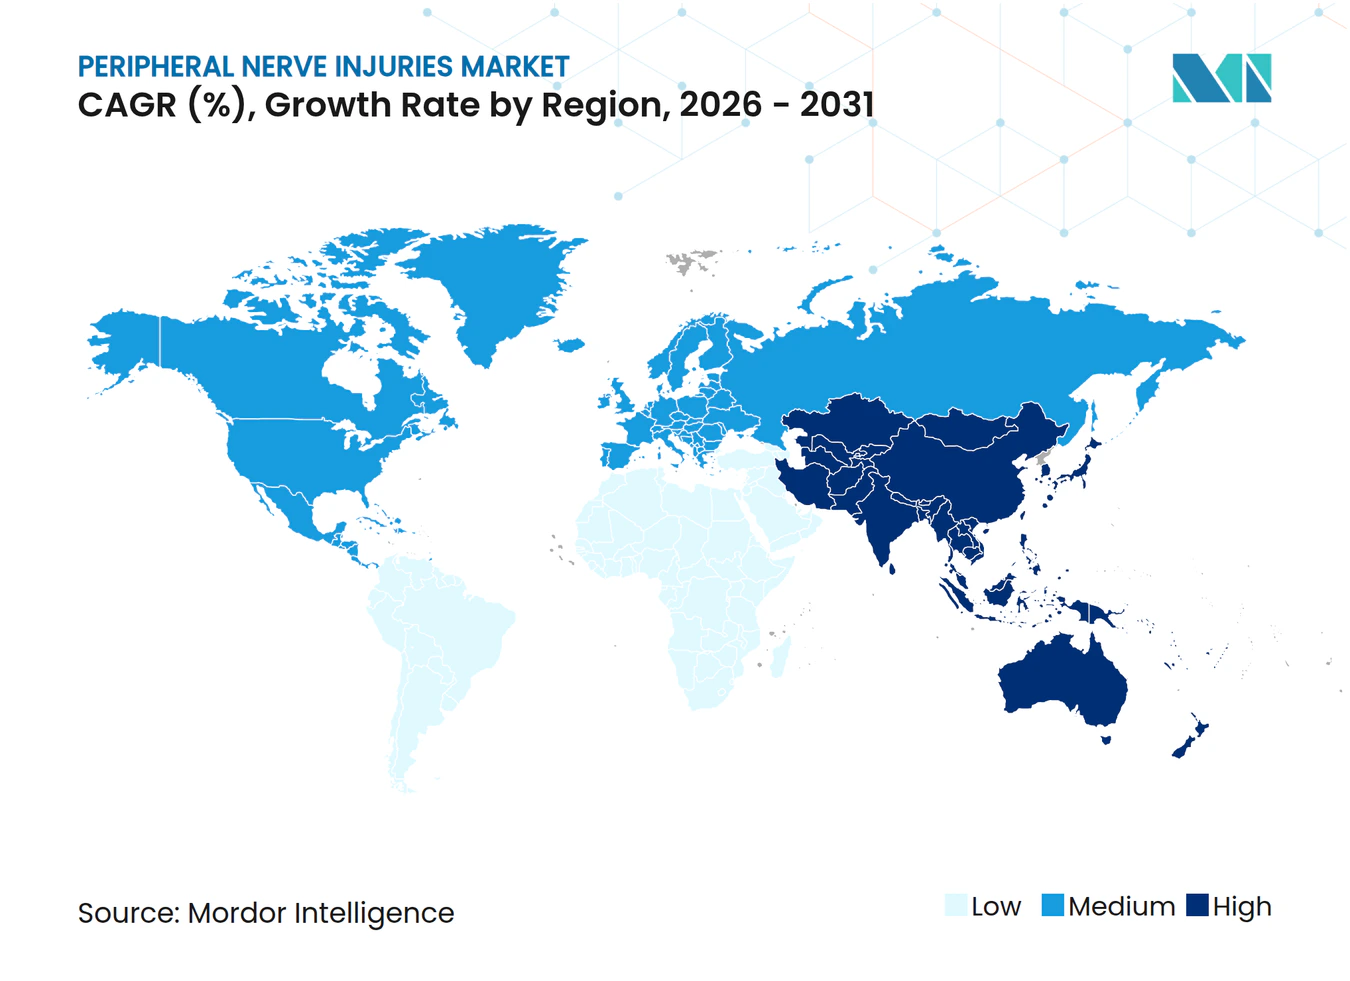
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる末梢神経損傷市場分析
末梢神経損傷市場規模は2026年に28億米ドルと推定され、予測期間(2026年~2031年)中に年平均成長率7.64%で2031年までに43億米ドルに達すると予測されています。
モメンタムは、早期顕微外科的修復への決定的なシフトと、バイオエンジニアリングされたコンジット、神経ラップ、および処理済み同種移植片の受容拡大から生まれています。糖尿病患者の33%~50%に影響を与える糖尿病関連神経障害は、景気後退期においても大規模な臨床的患者層を保証しています。2025年12月、米国食品医薬品局(FDA)はAxoGenのAvance神経移植片を感覚神経ギャップに対して承認し、運動神経修復を超えてより柔軟な規制姿勢を示しました。支払者の方針も同様に急速に進化しており、メディケアの2025年全国適用決定は5cmを超える処理済み同種移植片の償還を分離し、病院がデバイスコストを回収できるようにして、より広範な普及を促進しています。これらの力が相まって、末梢神経損傷市場はより広範な臨床的普及とより速いイノベーションサイクルへと向かっています。
主要レポートのポイント
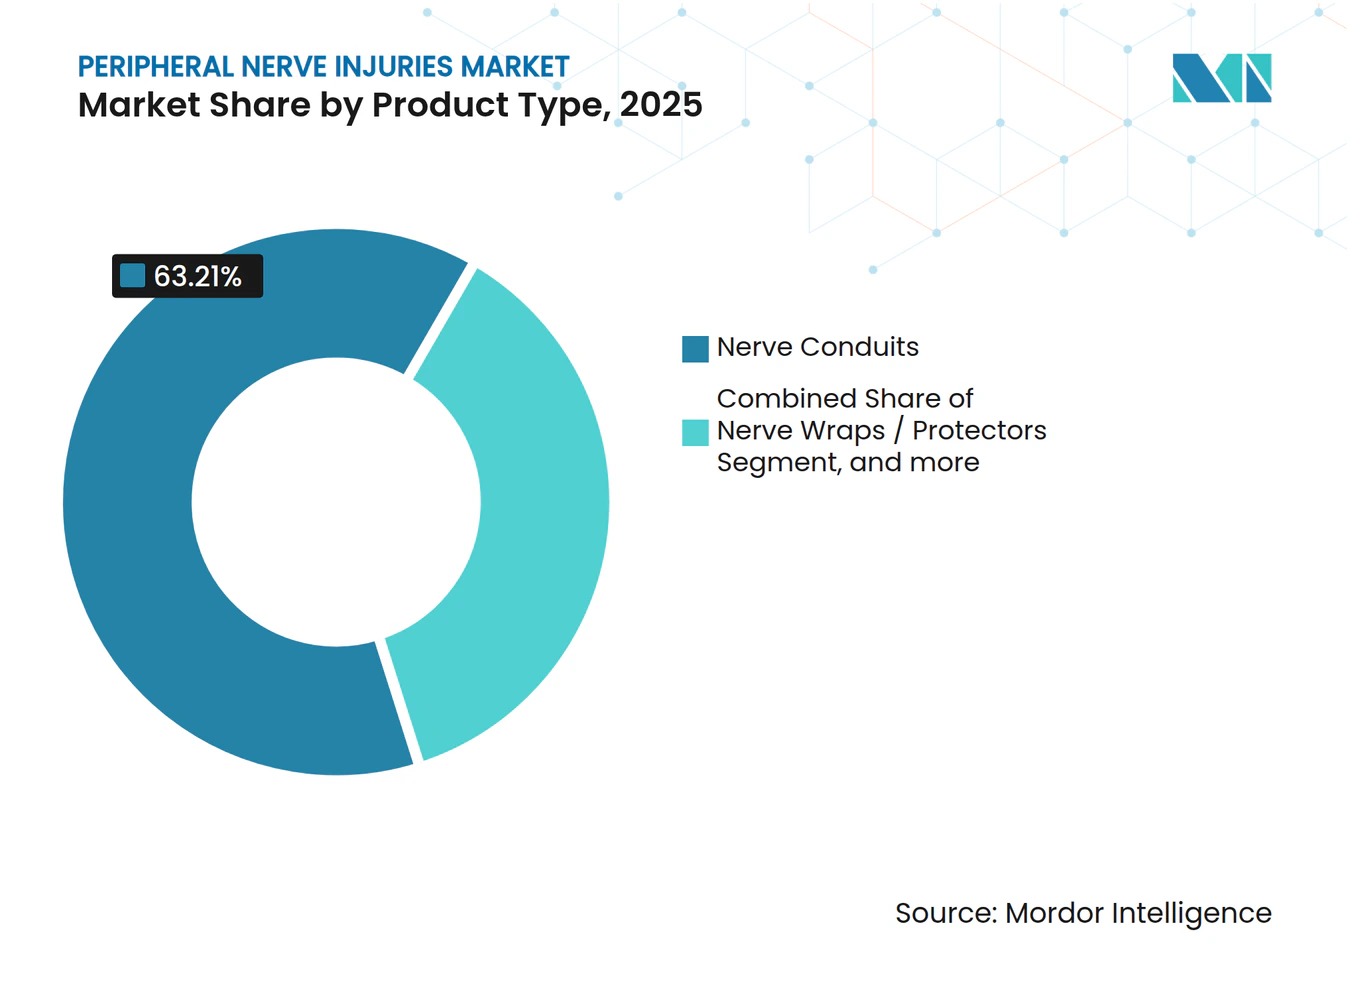
- 製品タイプ別では、神経コンジットが2025年の末梢神経損傷市場シェアの63.21%をリードし、神経ラップは2031年までに年平均成長率9.54%で拡大する見込みです。
- 手術または技術別では、直接修復が2025年の処置の54.15%を占め、幹細胞・再生補助剤は年平均成長率9.76%で進展しています。
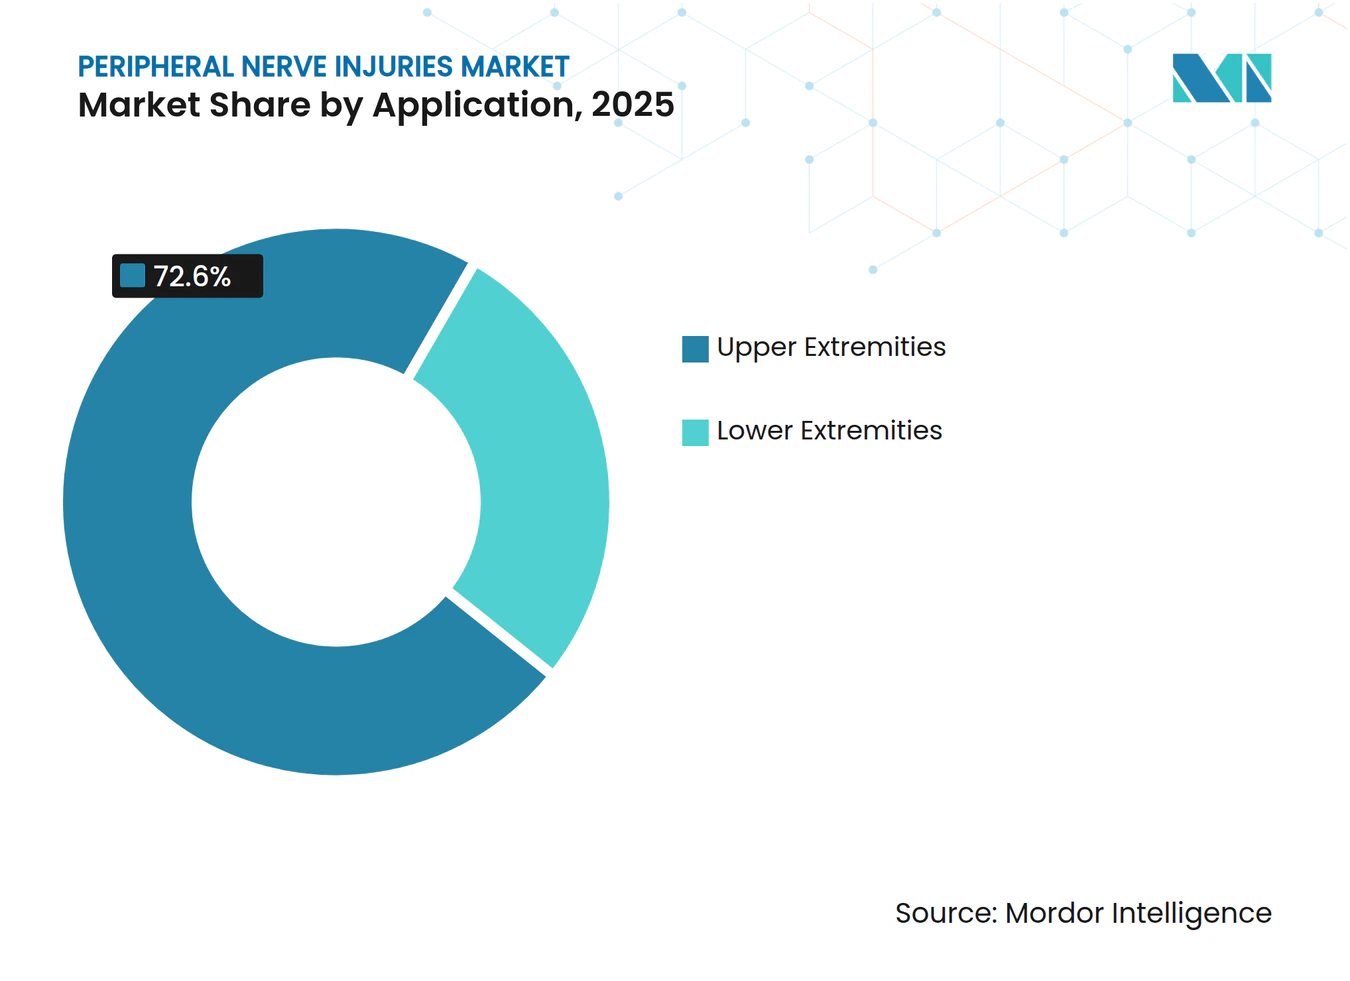
- 適用部位別では、上肢症例が2025年の収益の72.6%を占め、年平均成長率10.55%で成長すると予測されています。
- エンドユーザー別では、病院・クリニックが2025年の収益の45.32%を保有し、外来手術センターは年平均成長率10.43%で拡大しています。
- 地域別では、北米が2025年収益の41.25%を占め、アジア太平洋が年平均成長率8.43%で最も急成長している地域です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 末梢神経損傷の発生率の上昇 | +1.8% | 南アジアおよびサハラ以南アフリカのグローバルホットスポット | 中期(2~4年) |
| バイオエンジニアリングされた修復材料における技術的進歩 | +2.1% | 北米と欧州がリード、アジア太平洋が追随 | 長期(4年以上) |
| 有利な償還と規制支援 | +1.5% | 北米、英国、オランダ | 短期(2年以内) |
| 外来顕微外科施設の拡大 | +1.0% | 都市部の北米とアジア太平洋 | 中期(2~4年) |
| 高齢者および糖尿病患者人口基盤の拡大 | +1.2% | 中国、インド、米国 | 長期(4年以上) |
| 再生医療と神経刺激への投資の増加 | +0.9% | 北米、西欧、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
末梢神経損傷の発生率の上昇
外傷レジストリは四肢骨折の1.64%に末梢神経損傷を示していますが、道路安全性が低い地域では発生率が高くなっています。インドは2024年に400万件以上の非致死的な道路傷害を記録し、その多くが腕神経叢または橈骨神経病変をもたらしました。世界保健機関(WHO)は、交通事故が2030年までに世界の死因の第7位になると警告しており、傷害件数を高水準に維持しています[1]。米国では、2024年に65歳以上の成人の転倒による救急受診が300万件あり、数千件の尺骨神経および腓骨神経挫傷をもたらしました。外傷と高齢化人口が相まって、末梢神経損傷市場に安定した症例数を供給しています。
バイオエンジニアリングされた修復材料における技術的進歩
米国国立衛生研究所(NIH)は2025年に280万米ドルを授与し、シュワン細胞遊走のための地形的手がかりを提供する3Dプリントコンジットの改良を進めています[2]。2024年6月に発売されたAxoGenのAvive+軟組織マトリックスは、初期の外科医報告によると、すでに癒着率を半分に削減しています。PolyganicsのNeurolacコンジットは軸索成長に合わせたペースで分解し、早期吸収を軽減します。これらのイノベーションは、歴史的な3cmコンジット限界を超えて臨床的な適用範囲を広げています。
有利な償還と規制支援
メディケアの2025年の裁定は、5cmを超える処理済み同種移植片に対する個別支払いを保証し、長年の請求上の不確実性を解消しました[3]。英国の医療技術評価機構(NICE)は2025年3月に指趾修復用の神経コンジットを承認し、国民保健サービス(NHS)における採取部位温存技術を強化しました。日本の医薬品医療機器総合機構(PMDA)は2024年9月にToyoboのNerbridgeコンジットを優先審査し、先駆け指定制度の下で10年間の独占権を付与しました。こうした措置は償還可能なサービスの範囲を拡大し、デバイスの普及を加速させています。
外来顕微外科施設の拡大
米国の外来手術センター(ASC)は2024年に2,860万件の処置を処理し、手の外科手術は前年比12%増加しました。シーダーズ・サイナイは2025年2月にロサンゼルスのASCに専用の末梢神経スイートを開設し、複雑な顕微外科手術がもはや入院を必要としないことを示しました。支払者はASCの症例を病院レートの約60%で償還し、外来設定への症例移行を促進し、末梢神経損傷市場における価格感度を高めています。
抑制要因の影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 処置およびインプラントの高コスト | -1.3% | 低・中所得地域 | 短期(2年以内) |
| 自家移植ゴールドスタンダードへの臨床的選好 | -0.9% | 北米と欧州 | 中期(2~4年) |
| 長期的アウトカムデータの不足 | -0.6% | グローバル | 長期(4年以上) |
| 訓練を受けた末梢神経外科医の不足 | -0.5% | 農村部および医療過疎地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
処置およびインプラントの高コスト
処理済み同種移植片は1センチメートルあたり1,000~5,000米ドルかかり、主要な腕神経叢症例ではインプラント費用だけで30,000米ドルを超えることがあります。インドのアーユシュマン・バーラートは償還を50,000インドルピー(600米ドル)に上限設定しており、多くの症例で外科医が自家移植を選択せざるを得ない状況にしています。ドナー組織の調達、ウイルス不活化、コールドチェーン輸送などの製造経済は、特に購買力の低い小規模病院にとって、近期的な大幅な価格引き下げを困難にしています。
自家移植ゴールドスタンダードへの臨床的選好
2024年の「形成外科・再建外科」誌の系統的レビューでは、3cmを超える運動ギャップに対して自家移植が医学研究評議会スケールで0.8ポイント優れていることが示されました。2025年に調査された米国手外科学会会員の62%が、2cmを超えるギャップに対して自家移植を好み、慣れ親しみと医療法的安全性を理由として挙げました。コンジット症例が少ないため、レジストリには非劣性を証明するための統計的検出力が不足しており、現状を強化し、末梢神経損傷市場におけるコンジットの普及を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
コンジットがコアを維持しながらラップが急速に進歩神経コンジットは2025年収益の63.21%を占め、指、正中、尺骨神経の1~5cmギャップを橋渡しする上での中心的な役割を確認しました。このセグメントが最大の末梢神経損傷市場シェアを維持したのは、外科医がこれを最も汎用性の高いデバイスクラスと見なしているためです。しかし、神経ラップは、神経周囲の瘢痕化を防ぐことで滑走性を保持し、再手術を最小化するという証拠が蓄積されるにつれ、年平均成長率9.54%で加速しています。総じて、ラップに関連する末梢神経損傷市場規模は2031年までに7億米ドルを超えると予測されています。
ラップの普及は行動的な転換を反映しています。AxoGenのAxoGuardラップは2025年に同社の修復キットの40%に採用され、3年前の25%から増加しました。感覚修復に新たに承認された処理済み同種移植片は3~7cmのギャップで効果的に競合し、IntegraのNeuraGen 3Dなどの合成コンジットはより低い参入価格を提供しています。成長因子を埋め込んだスキャフォールドを組み合わせたハイブリッドが地平線上に迫っていますが、複合デバイスの規制経路は複雑なままであり、近期的な普及を抑制する可能性があります。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能です
手術または技術別:
再生補助剤が最も急成長するセグメントとして台頭直接修復は2025年の全処置の54.15%を占め、無張力縫合に適した短ギャップ損傷の頻度を反映しています。しかし、多血小板血漿、脂肪由来細胞、無細胞マトリックスなどの再生補助剤は、末梢神経損傷産業内で最も速い年平均成長率9.76%で上昇すると予測されています。臨床試験では感覚または運動回復が4~6ヶ月加速することが報告されており、仕事への復帰を急ぐ就労患者にとって意味のある利点です。
神経移植は、特に腕神経叢および坐骨神経再建において長いギャップに対して依然として重要ですが、コンジットが歴史的な長さの限界を超えて有効であることが証明されるにつれ、全体的なシェアは低下しています。神経移行術、特に「スーパーチャージドエンドツーサイド」技術は、軸索が再神経支配の窓を逃してしまう可能性がある近位損傷に対応します。この処置の多様化はメーカーのメッセージングを複雑にしますが、外科医により広いツールボックスを提供し、末梢神経損傷市場全体で複数製品の需要を維持しています。
適用部位別:
上肢が量と成長を牽引上肢症例は2025年収益の72.6%を生み出し、10.55%という最高の予測年平均成長率を持っています。これらの数字は、知識集約型職業における手の巧緻性への機能的プレミアムに牽引され、末梢神経損傷市場規模の最大の単一スライスに相当します。腕神経叢損傷と手根管減圧術が症例構成を支配し、CheckpointのAltiusなどの術中神経刺激装置が神経束のターゲティングを改善し、外科的精度を高めています。
下肢修復は量とアウトカムの両方で遅れています。より長い再生距離と荷重要求により完全回復が困難になり、外科医が装具管理を選択することがあります。しかし、2025年の「フット・アンド・アンクル・インターナショナル」誌の研究で、未治療の腓骨神経麻痺を持つ高齢者の転倒率が40%高いことが示され、支払者が外科的介入のコスト便益を再評価するよう促しています。この進化する証拠は、下肢処置数を段階的に増加させ、末梢神経損傷市場のフットプリントを拡大する可能性があります。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:
支払者がサイトシフトを強制する中でASCが加速病院・クリニックは2025年収益の45.32%を保有しており、多段階再建と集中的なモニタリングを独占しているためです。しかし、外来手術センターは年平均成長率10.43%で成長しており、ASCの症例を病院レートの60%~70%で償還する支払者の方針に支えられています。UnitedHealthcareの2025年1月の病院外来神経修復に対する事前承認規則はこの誘導を象徴しています。
学術センターも適応しており、シーダーズ・サイナイのASC神経スイートは、三次医療機関でさえ外来経済を追求していることを示しています。専門センターはニッチなままであり、自費払いまたはコンシェルジュ患者にサービスを提供していますが、高い施設料に対する支払者の抵抗に直面しています。2024年の「ヘルス・アフェアーズ」誌のレビューでは、ASC神経修復の72時間以内の病院転送率が2.1%と記録されており、末梢神経損傷市場が外来へと移行する中で厳格な患者選択の重要性が強調されています。
地域分析
北米末梢神経損傷市場
北米は、メディケアの償還に関する明確化により5 cmを超えるギャップへの同種移植片使用に関する財務的な曖昧さが解消された結果、2025年の収益の41.25%を占めた。しかし、外科医の不足は依然として制約要因となっており、米国の認定フェローシップはわずか18施設で、年間約25名の専門医しか輩出しておらず、既存デバイスの価格支配力が維持されている。カナダの単一支払者モデルは神経修復を保険適用としているが、6〜9か月の待機時間を課しており、一方メキシコの医療ツーリズム産業は40%〜50%のコスト削減を提供している——ただし標準化されたアウトカム指標は存在しない——これにより末梢神経損傷市場全体における国境を越えた価格格差が浮き彫りとなっている。
アジア太平洋末梢神経損傷市場
アジア太平洋地域は2031年までに8.43%のCAGRで成長すると予測されており、地域別で最も高い成長率となっている。中国の2億9,700万人の高齢者は転倒リスクが高く、外科的処置の待機件数が増加しており、インドでは年間400万件の交通事故による外傷件数が多い。日本ではToyobo Co., Ltd.(Nerbridge)に対するSAKIGAKE優先審査制度が10年間の独占権を持つ国内有力企業を確立しており、韓国は2025年3月に導管償還における自家移植失敗の前提条件を撤廃した。これらの動きが総合的に地域全体の採用拡大を促進している。
欧州・中東・アフリカおよび南米末梢神経損傷市場
欧州および中東・アフリカは、償還制度の断片化と外科医トレーニングの不足により普及が遅れている。ドイツは自家移植片採取を償還対象としているが、処理済み同種移植片は認められないケースが多く、NICEの導管承認は指の修復に限定されており、下肢症例は除外されている。南アフリカの民間病院は欧州と同等の採用速度を示しているが、公共部門はコールドチェーン設備が不足しており、同種移植片の流通が妨げられている。ブラジルの公的医療制度は神経修復を償還対象としているが、農村部への生物学的製剤の供給に課題を抱えており、末梢神経損傷市場の成長を抑制する物流上の制約を示している。
競合環境
市場集中度
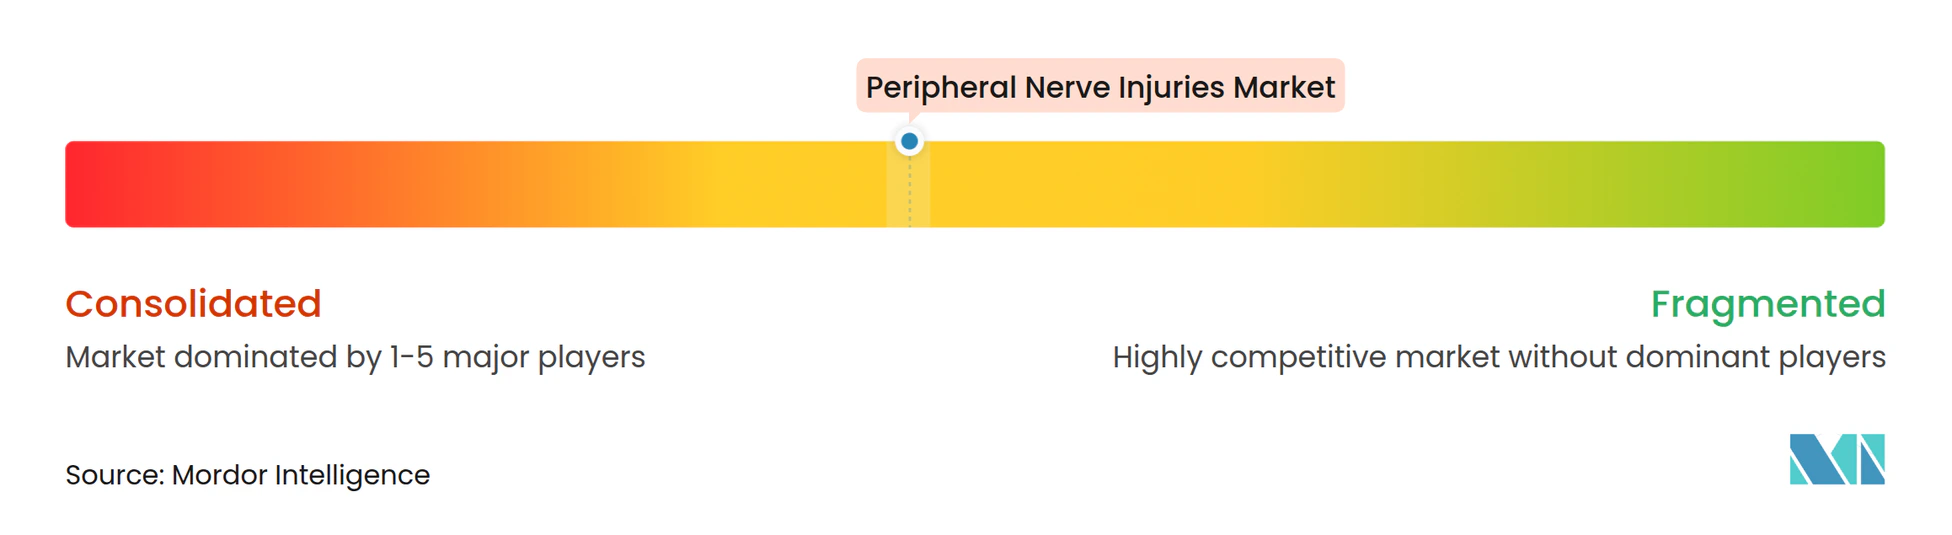
末梢神経損傷市場は中程度に断片化されています。AxoGen、Integra LifeSciences、Medtronic合計で収益の50%閾値を下回っており、ニッチなイノベーターの余地があります。AxoGenの2025年12月のFDAによる感覚ギャップ修復の承認は、処理済み同種移植片における先行者優位を拡大しており、この分野では組織バンクとのパートナーシップが高い参入障壁を構成しています。Integraは価格で対抗し、NeuraGen 3DをAvanceより約30%低く位置付けていますが、同等のレジストリデータが不足しており、保険会社はこのギャップに注目しています。Medtronicは2019年のStimwave買収による神経刺激ポートフォリオを活用し、慢性疼痛デバイスを構造的修復ではなく末梢神経チャネルに接続しています。
小規模企業は特定のホワイトスペースを占めています。2024年8月に承認されたCheckpoint SurgicalのAltiusの術中刺激装置は、医原性神経損傷の予防をターゲットとし、早期採用者によると高リスク手術で30%の削減をすでに達成しています。Polyganicsの低速吸収Neurolacコンジットは早期分解を懸念する外科医を満足させ、OrthocellのCryoShotは18%の早期運動回復優位性で生物学的補助剤を主流に押し込んでいます。特許出願は異なる戦略を明らかにしており、AxoGenは同種移植片処理、Integraはコンジットのマイクロアーキテクチャ、Checkpointは電極の小型化に注力しており、直接的な知的財産の衝突を減らし、共存を可能にしています。
臨床的慣性は競争上の不確定要素として残っています。自家移植支持者は採取部位の罹患率にもかかわらず採取を選択し続けており、サプライヤーは外科医を転換するために長期的な視野で同等またはそれ以上のアウトカムを証明しなければなりません。AxoGenのRANGERおよびその他のレジストリから5年データが蓄積されるにつれ、バランスが傾き、末梢神経損傷市場全体のシェア分布が再形成される可能性があります。
末梢神経損傷産業リーダー
-
Axogen, Inc.
-
Integra LifeSciences Corporation
-
Stryker Corporation
-
Baxter International Inc.
-
Toyobo Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
末梢神経損傷市場 このレポートでカバーされる企業
- Abbott Laboratories
- Alafair Biosciences, Inc.
- Axogen, Inc.
- Baxter
- BioCircuit Technologies, Inc.
- Checkpoint Surgical, Inc.
- Collagen Matrix, Inc. (Regenity Biosciences)
- Epineuron Technologies, Inc.
- Integra LifeSciences
- KeriMedical SA
- KLISBio Co.
- Medovent GmbH
- Medtronic
- Neuraptive Therapeutics, Inc.
- Newrotex Ltd.
- Orthocell Ltd.
- Polyganics B.V.
- Reaxon Medical GmbH
- Renerva LLC
- Stryker
- Toyobo Co., Ltd. (Nerbridge)
最近の産業開発事情 末梢神経損傷市場
- 2026年1月:神経標的イメージング剤を開発する臨床段階のバイオテクノロジー企業であるTrace Biosciences, Inc.は、同社初の神経特異的蛍光イメージング剤であるLGW16-03の治験薬(IND)申請に対して米国食品医薬品局(FDA)の承認を受けました。IND承認により、Traceは外科的環境におけるLGW16-03の安全性と術中性能を評価する初の人体臨床試験を開始できるようになりました。
- 2025年12月:米国食品医薬品局がAxogen(AXGN.O)の神経修復移植片を承認し、米国での最大12年間の市場独占権への道を開きました。AxoGenのAvance神経移植片は、患者から神経組織を採取するための二次手術を必要とせずに損傷した末梢神経を修復するように設計されたヒト組織由来製品であり、合併症を軽減し、より速い回復を支援します。
- 2025年8月:脊髄損傷およびその他の神経疾患に対する初のクラスの神経修復治療薬を開発する臨床段階のバイオ医薬品企業であるNervGen Pharma Corp.は、爆発誘発性感音難聴および末梢神経損傷のモデルにおける国防総省が後援する2つの研究の良好な前臨床結果を発表し、同社の初の潜在的ベストインクラス候補であるNVG-291の広範な治療応用を強化しました。
世界の末梢神経損傷市場レポートの範囲
レポートの範囲として、末梢神経損傷は脳と脊髄の外側の神経への損傷を伴い、神経シグナル伝達を妨げます。外傷、圧迫、または伸展から生じ、感覚または運動障害をもたらす可能性があります。回復は損傷の重症度と治療によって異なります。
末梢神経損傷市場は、製品タイプ(神経コンジット、神経ラップ/プロテクター、神経コネクター/縫合補助具、神経移植片)、手術/技術(直接神経修復、神経移植、神経移行、幹細胞/再生補助剤)、適用部位(上肢および下肢)、エンドユーザー(病院・クリニック、外来手術センター、専門/整形形成センター)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(百万米ドル)を提供しています。
セグメンテーション概要
| 神経コンジット |
| 神経ラップ/プロテクター |
| 神経コネクター/縫合補助具 |
| 神経移植片 |
| 直接神経修復 |
| 神経移植 |
| 神経移行 |
| 幹細胞/再生補助剤 |
| 上肢 |
| 下肢 |
| 病院・クリニック |
| 外来手術センター(ASC) |
| 専門/整形形成センター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 神経コンジット | |
| 神経ラップ/プロテクター | ||
| 神経コネクター/縫合補助具 | ||
| 神経移植片 | ||
| 手術/技術別 | 直接神経修復 | |
| 神経移植 | ||
| 神経移行 | ||
| 幹細胞/再生補助剤 | ||
| 適用部位別 | 上肢 | |
| 下肢 | ||
| エンドユーザー別 | 病院・クリニック | |
| 外来手術センター(ASC) | ||
| 専門/整形形成センター | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
末梢神経損傷市場の2031年の予測値は?
末梢神経損傷市場は2031年までに43億米ドルに達すると予測されています。
現在収益をリードしている製品セグメントはどれですか?
神経コンジットが2025年収益の63.21%のシェアでトップの座を占めています。
外来手術センターがシェアを獲得している理由は何ですか?
支払者はASCの症例を病院レートの60%~70%で償還しており、外科医がコスト削減のために外来へシフトするよう促しています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋は高齢化人口と高い外傷発生率を背景に、2031年まで年平均成長率8.43%で拡大する見込みです。
米国での普及を後押しした主要な規制変更は何ですか?
メディケアの2025年全国適用決定は、5cmを超える処理済み神経同種移植片に対する個別支払いを明確化し、請求上の曖昧さを解消しました。
サプライヤーの競争はどの程度断片化されていますか?
上位3社が収益の50%未満を支配しており、専門的なイノベーターがニッチを獲得するための大きな余地があります。