
脊椎外科デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 15.35 十億米ドル |
| 市場規模 (2031) | 20.24 十億米ドル |
| 成長率 (2026 - 2031) | 5.69 % |
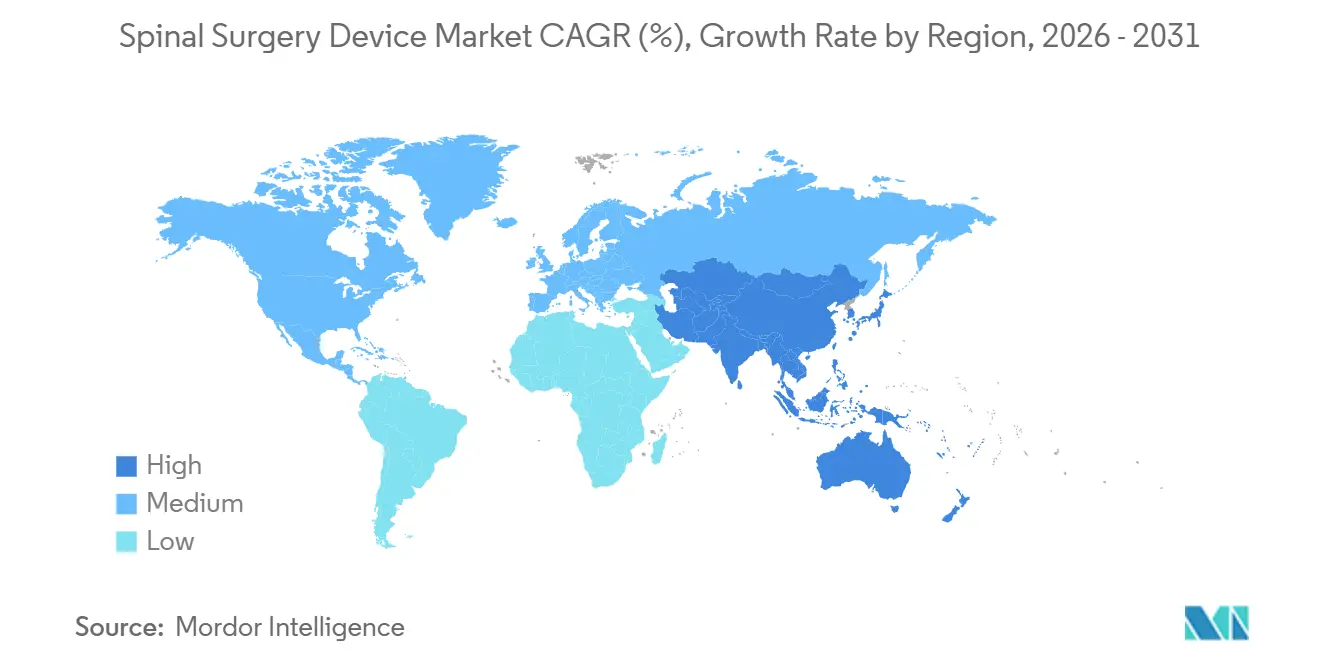
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
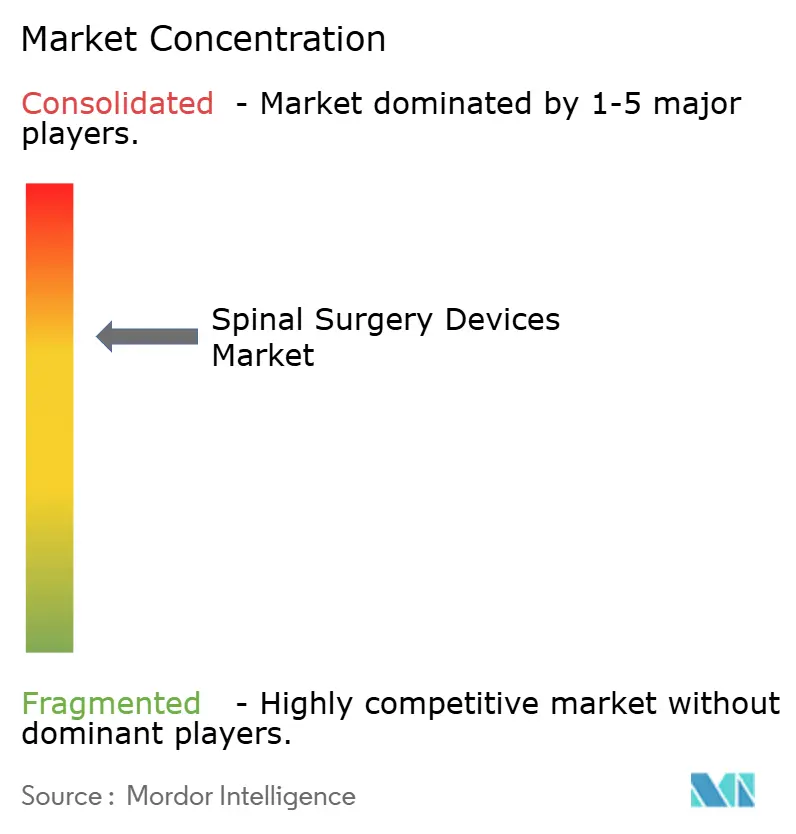
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる脊椎外科デバイス市場分析
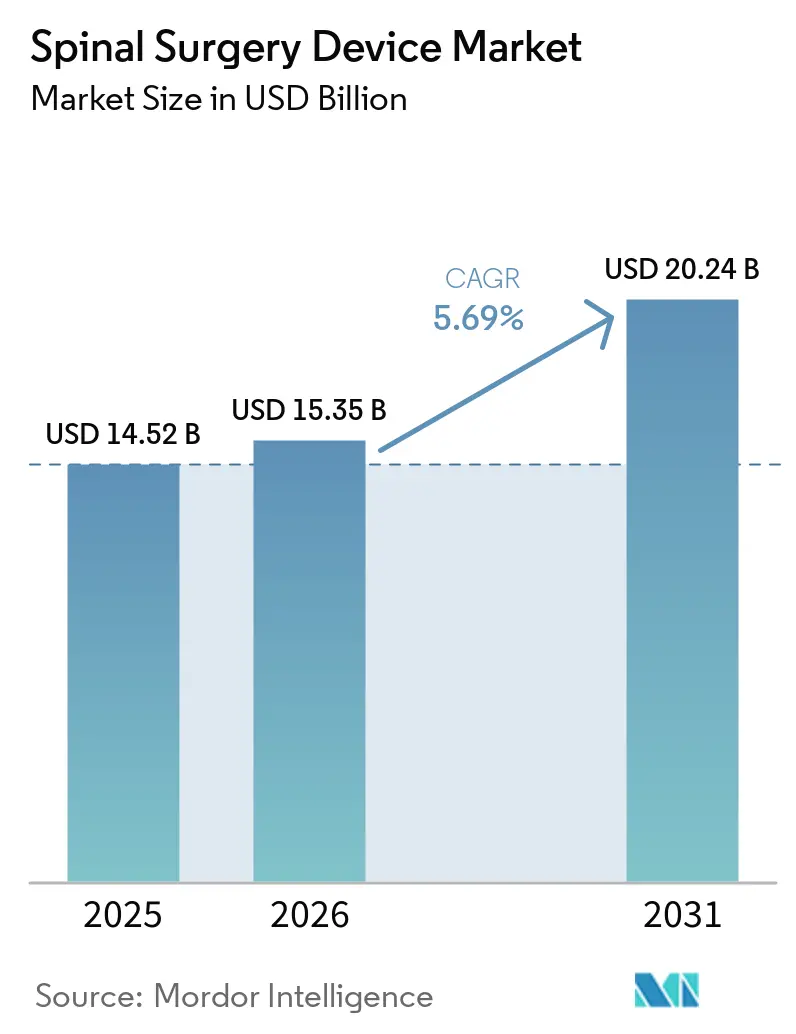
脊椎外科デバイス市場規模は、2025年の145億2,000万米ドルから2026年には153億5,000万米ドルに成長し、2026年から2031年にかけて年平均成長率5.69%で2031年までに202億4,000万米ドルに達すると予測されています。
この拡大は、人口高齢化に伴う手術件数の増加、変性脊椎疾患の負担増大、そして継続的なデバイス革新を反映しています。不安定性や変形に対する臨床的主流である固定術用インストゥルメンテーションへの旺盛な需要が続く一方、外科医は隣接椎間板障害を軽減するための動態温存代替手術を着実に採用しています。ロボットガイダンス、リアルタイムナビゲーション、3Dプリンティングといった精密技術は手術時間を短縮し、構築精度を向上させており、病院にとって明確な投資対効果の根拠を生み出しています。支払者が合併症率を低下させ回復を加速させる低侵襲アプローチを評価するにつれ、外来移行が強まり、施設レベルでの先進プラットフォームへの投資競争が促進されています。
主要レポートのポイント
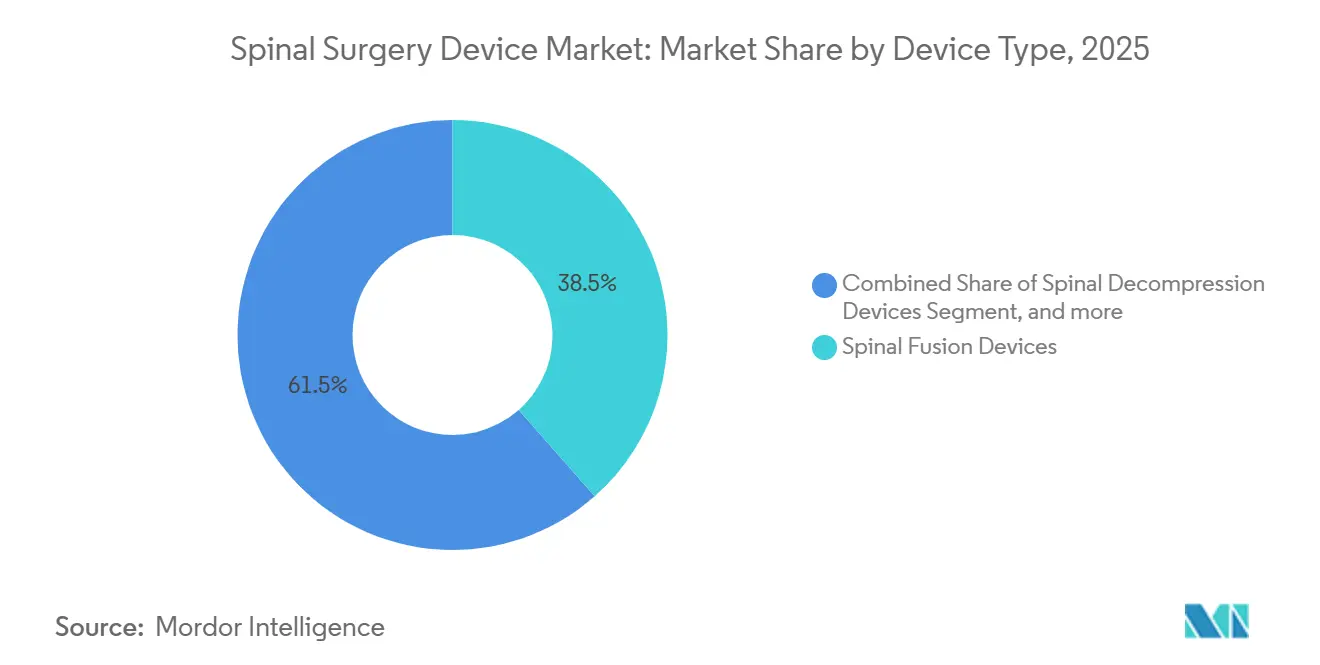
- デバイスタイプ別では、脊椎固定デバイスが2025年の脊椎外科デバイス市場シェアの38.46%をリードし、モーション温存/非固定デバイスは2031年にかけて6.75%のCAGRで最も急速に成長しています。
- 手術タイプ別では、開放脊椎手術が2025年の脊椎外科デバイス市場規模の56.58%を占め、低侵襲脊椎手術は2031年にかけて5.91%のCAGRで拡大すると予測されています。
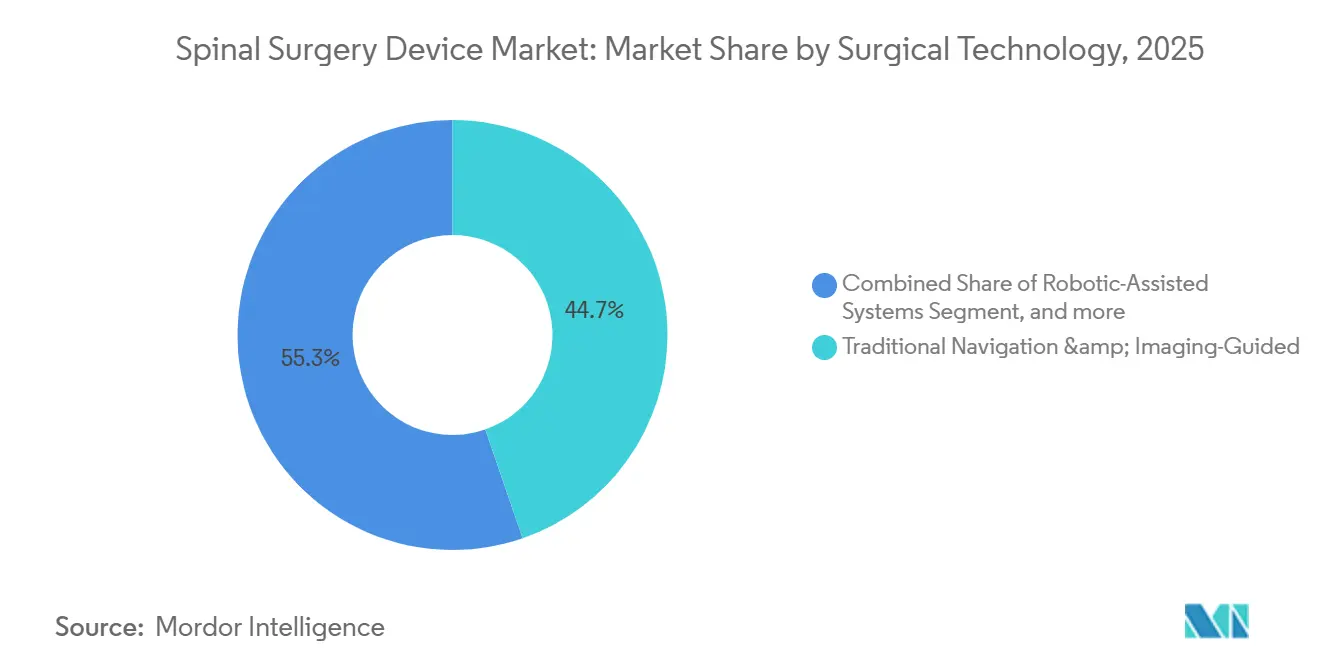
- 外科技術別では、従来のナビゲーション&画像誘導アプローチが2025年の市場収益シェアの44.73%を占め、ロボット支援システムは2031年にかけて6.26%の最高CAGRを記録すると予想されています。
- 手術環境別では、病院が2025年の脊椎外科デバイス市場規模の67.29%を占め、外来手術センターは同期間に6.38%のCAGRで拡大しています。
- 地域別では、北米が2025年に44.36%の収益シェアを獲得し、アジア太平洋地域は2031年にかけて6.46%のCAGRで最も急成長している地域セグメントです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 変性脊椎疾患と肥満の有病率 | 1.40% | 世界規模、高齢化地域で最も高い | 短期(2年以内) |
| 低侵襲・ロボット支援手術の採用 | 1.20% | 北米・欧州がリード | 中期(2~4年) |
| リアルタイム拡張現実・仮想現実ナビゲーションと3Dプリント製インプラント | 0.80% | 北米・欧州連合コア、アジア太平洋への波及 | 長期(4年以上) |
| 外来手術センターに対する外来対応型償還 | 0.70% | 北米、欧州へ拡大中 | 中期(2~4年) |
| 次世代インプラント材料 | 0.60% | 世界規模 | 長期(4年以上) |
| 人工知能駆動型予測分析 | 0.50% | 北米・欧州連合、アジア太平洋初期段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
変性脊椎疾患と肥満の有病率増大
腰痛の障害調整生命年(DALY)は1990年の550万から2021年には980万に増加し、2050年までに1,160万を超えると予測されています[1]。これは外科的介入への持続的な需要を示しています。65歳以上のコホートは2050年までに8,900万人に達する見込みであり、すでに約2,750万人が脊椎変形を抱えて生活しています。高い体格指数(BMI)は固定術後の隣接椎間板変性を加速させ[2]、動態温存インプラントの普及を促進しています。2050年までのメディケア件数予測は器械固定手術の着実な増加を示しており、外科的処理能力への圧力を高めています。そのため、医療提供者は転帰を損なうことなく大量の症例を治療できる低侵襲戦略を採用しています。
低侵襲・ロボット支援脊椎手術の採用拡大
ロボットプラットフォームは外科研修医の間で97%に近い臨床受容率を達成しながら、複雑症例の手術時間を最大62分短縮しています。完全内視鏡下頸椎手術は開放手術より合併症が少なく、85%以上の患者満足度を実現しています。病院は多椎間症例にロボティクスを導入することで患者1人当たり1,500シンガポールドルのコスト削減を報告しています。米国医療保険・メディケイドサービスセンター(CMS)は外来手術センターの手術リストを拡大し続けており、専用の脊椎コードの承認を待ちながらも外来脊椎手術に向けた政策的勢いを示しています。医療システムは、測定可能な価値を生み出すために、ミニアクセス技術と精密ガイダンスを組み合わせることで差別化を図っています。
リアルタイム拡張現実・仮想現実ナビゲーションと3Dプリント製インプラントの革新
拡張現実ナビゲーションは現在、サブミリメートルの椎弓根スクリュー精度を達成しており、SPINAVランダム化試験[3]が複雑な変形治療に対する初の高レベルエビデンスを提供しています。3Dプリント製ポリエーテルエーテルケトン(PEEK)インプラントの並行する進歩は規制承認を加速させており、CuritevaのトラベキュラーPEEKシステムは60日未満で米国食品医薬品局(FDA)の510(k)承認を取得し、成熟した承認経路を示しています。患者固有のケージとリアルタイムガイダンスを組み合わせることで、改善された固定率と再手術リスクの低減によって正当化されるプレミアム価格設定が可能になります。
インプラント材料の継続的な進歩
チタンコーティングPEEKケージはコーティングなしのデザインと同等の固定率を達成しながら、放射線透過性モニタリングの利点を提供します。Mo50Re合金のFDA承認は、初期試験でゼロの破損が観察されたレニウムベースの構造物を導入しています。MedtronicのTitan nanoLOCKなどの表面改質デバイスは骨内成長を加速させ、治癒期間を短縮し、外科医の信頼を強化しています。
抑制要因影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い手術・インプラントコスト、限られた支払者カバレッジ | -1.10% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 短期(2年以内) |
| 厳格な多管轄規制タイムライン | -0.90% | 世界規模、欧州連合医療機器規則が複雑さを増加 | 中期(2~4年) |
| チタンとPEEKのサプライチェーン圧力 | -0.70% | 世界規模、米国・欧州連合ハブが影響を受ける | 短期(2年以内) |
| 接続型プラットフォームに関するデータセキュリティ責任 | -0.40% | 北米・欧州連合、アジア太平洋へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
新興市場における高い手術・インプラントコストと限られた支払者カバレッジ
フランスは整形外科インプラントの償還を25%削減し、2億3,100万ユーロの節約を目標としてデバイス不足を引き起こしました。費用対効果分析では、同種移植頸椎固定術が1質調整生存年(QALY)当たり2,492米ドルであるのに対し、PEEKケージは3,328米ドルであり、プレミアム戦略に課題を突きつけています。ラテンアメリカにおける低侵襲プラットフォームへのアクセスは、高い資本支出と断片化した保険カバレッジによって依然として制約されています。ベンダーは、中核的な臨床的利点を維持しながら初期費用を削減する価値工学的デザインで対応しています。
厳格な多管轄規制承認タイムライン
欧州連合医療機器規則(EU MDR)のフェーズは2028年まで延長され、二重トラックのコンプライアンスを課すことで市場投入までの時間を延ばし、研究開発リソースを規制業務に転用させています。FDAの510(k)は平均90~180日かかり、製造販売前承認(PMA)は1年を超える場合があり、小規模なイノベーターにとってリスクが偏っています。承認の遅延は競争の活力を抑制し、未充足の臨床ニーズに対応できる最先端技術の普及を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
固定術のリーダーシップと動態温存の勢い脊椎固定デバイスは、脊椎外科デバイス市場において2025年に38.46%の収益シェアを占めました。ALIFやTLIFなどの椎体間技術がこの優位性を支えており、再現性の高い生体力学と外科医への幅広い普及が背景にあります。しか、関節形成術ソリューションは6.75%のCAGRで上昇しており、モーション温存が隣接椎間板変性を軽減するというエビデンスが牽引しています。腰椎椎間板置換術は現在、可動性を維持しながら固定術と同等の疼痛軽減効果をもたらしています[4]。モーション温存インプラントの脊椎外科デバイス市場規模は、長期的なアウトカムがその安全性プロファイルをさらに実証するにつれて急速に拡大すると予測されています。
生物学的活性表面に対する臨床需要が、固定セグメントとモーションセグメントの両方にわたる材料革新を促進しています。ナノテクスチャーチタンおよび多孔質PEEKは、多椎間固定で観察される10%の偽関節率を低下させることを目的としています。ベンダーはこれらの機能をアウトカム追跡ソフトウェアとバンドル、固定の信頼性に関する外科医の懸念に対応しながらプレミアム定価を促進する包括的な価値提案を構築しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
術式タイプ別:
低侵襲脊椎手術の加速の中での開放手術の底堅さ開放手術は依然として2025年収益の56.58%を生み出しており、変形矯正や広範な再建術における必要性を反映しています。しかし、低侵襲脊椎手術は5.91%のCAGRで進展しており、より早期の回復を求める患者の需要と入院期間短縮を求める支払者の圧力が後押ししています。メディケアの外来データは、2010年から2021年にかけて脊椎症例が193%急増したことを示しており、効率性を重視する環境への手術移行が強調されています。
内視鏡的椎間板切除術の普及はこの変化を示しており、2017年から2021年にかけてその件数が8.58%増加した一方、開放顕微鏡下椎間板切除術は27.78%減少しました。病院はロボットおよびナビゲーションプラットフォームに投資し、複雑な病態への低侵襲脊椎手術の適用範を拡大することで、矯正能力を犠牲にすることなく小切開への移行という脊椎外科デバイス市場のトレンドを支えています。
外科技術別:
ロボティクスが従来型ナビゲーションを凌駕従来の画像誘導システムは2025年に44.73%の市場シェアを維持しましたが、ロボット支援プラットフォームは6.26%のCAGRを記録しており、精度向上と手術室効率を求める医療機関に採用されています。メタアナリシスにより、ロボットによるスクリュー設置精度が95%を超え、術中修正率が低下することが確認されています。ベンダーは統合エコシステムへと軸足を移しており、StrykerのCopilot搭載Q Guidanceは革新的な器具とリアルタイムフィードバックを組み合わせ、Globus MedicalのExcelsiusHubはナビゲーション、ロボティクス、データ分析を統合しています。
AR誘導モダリティは次の地平を表しており、ヘッドセットによる可視化とナビゲーションオーバーレイを融合させています。早期採用者はサブミリメートルの精度を報告していますが、広範な普及はコスト削減と研修の効率化にかかっています。複数の誘導ツールを備えたハイブリッドスイートが標準治療となり、脊椎科デバイス市場をテクノロジー更新サイクルにさらに結びつける可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
手術環境別:
外来手術センターの台頭が病院の優位性に挑戦病院は2025年収益の67.29%を提供しましたが、外来手術センターは6.38%のCAGRで拡大しています。外来手術センターにおける脊椎手術は入院治療と同等の安全性プロファイルを示しながら、米国において年間1億4,000万米ドルの節約をもたらしています。品質基準に適合した外来手術センターに対するCMSの2025年換算係数54.895米ドルは、高件数センターの収益性を強化しています。
外来手術の適応は現在、ミニアクセスアプローチと迅速回復プロトコルを組み合わせることで、一部の変形および多椎間固定症例にまで拡大しています。麻酔、ナビゲーション、ロボットワークフローを最適化したプロバイダーは、より高い重症度の症例を安全に外来手術センター環境へ移行させ、支払者のインセンティブと患者の希望を取り込むことができます。
地域分析
北米脊椎外科デバイス市場
北米は2025年に世界収益の44.36%を占めました。充実した償還制度、強固な臨床研究ネットワーク、および精密技術の早期採用が地域リーダーシップを支えています。FDAのガイダンスは予測可能な承認経路を提供し、継続的なデバイス改良を促進しています。市場プレーヤーはAI対応プランニングを中心にR&Dを強化し、競争上の優位性を維持しています。
アジア太平洋脊椎外科デバイス市場
アジア太平洋地域は6.46%のCAGRで最も急速な成長軌道を描いており、外科的処置能力の拡大と先進医療に対する中間層需要の高まりが牽引しています。中国およびインドの都市部ではロボット手術室への投資が進んでいますが、農村部では普及格差が依然として残っています。現地製造パートナーシップにより輸入関税を相殺し、価格適正なポートフォリオを構築することで、インフラが成熟するにつれてベンダーは増分的な販売量を獲得できる位置に立っています。
EMEAおよび南米脊椎外科デバイス市場
欧州はMDRによる規制上の逆風にもかかわらず、顕著な成長を維持しています。各国はコスト管理を強化しており、フランスの償還削減はすでにインプラントの入手可能性を低下させています。優れたアウトカムを実証できるサプライヤーはプレミアム価格を維持できますが、長期化する認証スケジュールを乗り越える必要があります。南米および中東・アフリカ地域は、公衆衛生イニシアチブと民間セクターの投資に支えられて顕著な割合で成長しています。支払者のカバレッジが限定的であることが依然としてハイエンドシステムの普及を制約しており、サプライヤーは必須機能を維持しながらモジュール式の低コスト構造へと誘導されていま。
競合環境
Medtronicはナビゲーション、ロボティクス、人工知能プランニングを統合するAiBLEエコシステムに支えられ、市場の主要プレーヤーです。Johnson & JohnsonはDePuy Synthesの幅広いインプラントラインとMonarchロボットプラットフォームを活用しています。Globus MedicalとStrykerは差別化された手術システムに注力しており、Globusは統合神経モニタリング、Strykerはナビゲーション中心のロボティクスを展開しています。
合併・買収活動がポートフォリオを再編しています:Globus MedicalはNevroを2億5,000万米ドルで買収して神経調節と構造インプラントを統合し、Strykerは米国の脊椎インプラント事業を売却してガイダンス技術への資本再配分を行いました。Neo Medicalなどの新興企業は、インプラント在庫を削減しロッド破損リスクを低減する人工知能駆動型システムのMDR認証を取得しています。
競争優位性は単独デバイスから、外科医をベンダーエコシステムに結びつけデータ取得を簡素化するプラットフォーム統合へとシフトしています。精度、手術時間、患者転帰の測定可能な改善を実証できるベンダーは、より強力な購買グループ契約と長期的なサービス収益を確保しています。
脊椎外科デバイス産業リーダー
-
Globus Medical
-
Johnson & Johnson Services, Inc.
-
Medtronic plc
-
Stryker Corporation
-
Zimmer Biomet Holdings
- 注:主要企業の掲載順は順位を示すものではありません。
脊椎外科デバイス市場 このレポートでカバーされる企業
- Alphatec Spine
- AMTEC Co., Ltd.
- Aspen Medical Products
- B. Braun
- Baumer S.A.
- Camber Spine
- CoreLink Surgical
- Exactech
- Globus Medical
- HighRidge Inc.
- Johnson & Johnson
- Medtronic
- Orthofix-SeaSpine Holdings
- Orthopedic Implant Company (OIC)
- RTI Surgical
- SpineWave
- Stryker
- Víncula Biomédica
- Xtant Medical
- Zimmer Biomet
最近の産業開発事情 脊椎外科デバイス市場
- 2025年4月:Globus MedicalはNevro Corpの2億5,000万米ドルの買収を完了し、慢性疼痛神経調節ポートフォリオを拡大しました。
- 2025年2月:MedtronicはCD Horizon ModuLeXシステムを発売し、変形矯正のためにAiBLEと統合しました。
- 2024年12月:Neo Medical SAは脊椎ポートフォリオ全体でMDR認証を取得し、欧州連合への拡大を可能にしました。
- 2024年10月:Strykerは腰部脊柱管狭窄症に対する低侵襲治療オプションを拡大するためにVertos Medicalの買収を完了しました。
世界の脊椎外科デバイス市場レポートの範囲
脊椎外科デバイスは、外科手術中に脊椎の変形を安定化、支持、または矯正するために使用される専門的な器具およびインプラントです。これらには、脊椎の固定とアライメントを促進するために設計されたロッド、スクリュー、プレート、ケージが含まれます。これらのデバイスは手術転帰と患者の可動性を改善します。
脊椎外科デバイス市場は、デバイスタイプ(脊椎減圧デバイス、脊椎固定デバイス、関節形成術・椎間板置換デバイス、骨折修復・椎体圧迫骨折デバイス、動態温存・非固定デバイス)、術式タイプ(開放脊椎手術および低侵襲脊椎手術)、外科技術(ロボット支援システム、拡張現実・仮想現実ナビゲーションシステム、従来型ナビゲーション・画像ガイド下)、手術環境(病院、外来手術センター、専門整形外科・脊椎クリニック)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)によってセグメント化されています。市場レポートは、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記セグメントの金額(百万米ドル)を提供しています。
セグメンテーション概要
| 脊椎減圧デバイス | 椎体切除システム |
| 椎間板切除システム | |
| 椎間関節切除システム | |
| 椎間孔拡大システム | |
| 椎弓切除システム | |
| 脊椎固定デバイス | 頸椎固定 |
| 椎体間固定 | |
| 胸腰椎固定 | |
| その他 | |
| 関節形成術・椎間板置換デバイス | |
| 骨折修復・椎体圧迫骨折デバイス | |
| 動態温存・非固定デバイス |
| 開放脊椎手術 |
| 低侵襲脊椎手術 |
| ロボット支援システム |
| 拡張現実・仮想現実ナビゲーションシステム |
| 従来型ナビゲーション・画像ガイド下 |
| 病院 |
| 外来手術センター |
| 専門整形外科・脊椎クリニック |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| デバイスタイプ別 | 脊椎減圧デバイス | 椎体切除システム |
| 椎間板切除システム | ||
| 椎間関節切除システム | ||
| 椎間孔拡大システム | ||
| 椎弓切除システム | ||
| 脊椎固定デバイス | 頸椎固定 | |
| 椎体間固定 | ||
| 胸腰椎固定 | ||
| その他 | ||
| 関節形成術・椎間板置換デバイス | ||
| 骨折修復・椎体圧迫骨折デバイス | ||
| 動態温存・非固定デバイス | ||
| 術式タイプ別 | 開放脊椎手術 | |
| 低侵襲脊椎手術 | ||
| 外科技術別 | ロボット支援システム | |
| 拡張現実・仮想現実ナビゲーションシステム | ||
| 従来型ナビゲーション・画像ガイド下 | ||
| 手術環境別 | 病院 | |
| 外来手術センター | ||
| 専門整形外科・脊椎クリニック | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
外科医が従来の固定デバイスよりも動態温存脊椎インプラントを採用するよう促している要因は何ですか?
外科医が椎間板置換術やその他の動態温存システムに転換しているのは、これらが隣接椎間板変性を低減し脊椎の可動性を維持するためであり、これにより再手術リスクの低下と機能回復の加速につながります。
ロボット支援システムは脊椎手術の転帰をどのように改善していますか?
ロボットガイダンスはサブミリメートルのスクリュー精度を実現し、複雑な症例では手術時間を約1時間短縮できるため、感染リスクの低下、麻酔曝露時間の短縮、全体的な入院コストの削減につながります。
外来手術センターが脊椎手術で注目を集めているのはなぜですか?
外来施設は低侵襲技術と合理化されたケアパスウェイを組み合わせ、当日退院と支払者、外科医、患者に魅力的なコスト削減を実現しています。
拡張現実と3Dプリント製インプラントは現代の脊椎手術においてどのような役割を果たしていますか?
拡張現実ナビゲーションは精密な器具操作のために術野にリアルタイム画像をオーバーレイし、3Dプリントされた患者固有のケージは解剖学的適合を最適化してより信頼性の高い固定を促進します。
脊椎インプラントの性能を向上させている材料革新は何ですか?
チタンコーティングおよびナノテクスチャーPEEK表面は骨結合と放射線透過性を改善し、新しいレニウム含有合金はより高い疲労強度を示し、ハードウェア故障の削減に貢献しています。
欧州連合医療機器規則は脊椎デバイスメーカーの製品開発タイムラインにどのような影響を与えていますか?
MDRの厳格なエビデンスおよびサーベイランス要件は承認サイクルを延長しコンプライアンスコストを増加させており、企業は新技術を発売する前に規制戦略により多くのリソースを割り当てることを余儀なくされています。