
Marktgröße und Marktanteil für periphere Nervenverletzungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.98 Milliarden US-Dollar |
| Marktgröße (2031) | 4.30 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.64 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für periphere Nervenverletzungen von Mordor Intelligence
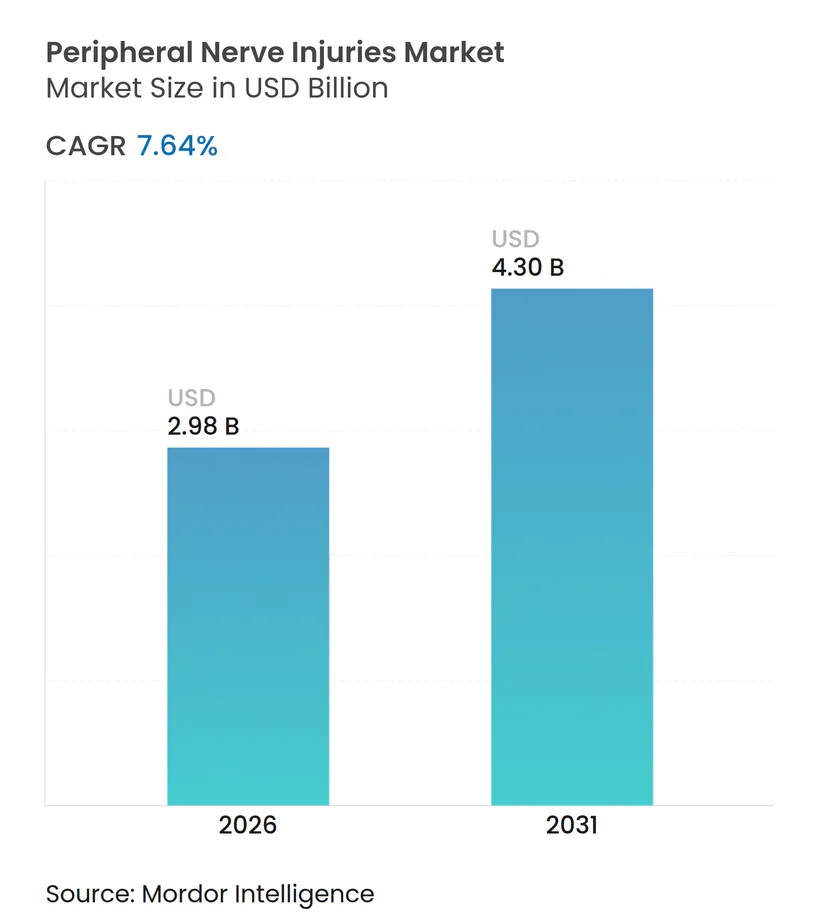
Die Marktgröße für periphere Nervenverletzungen wird im Jahr 2026 auf USD 2,98 Milliarden geschätzt und soll bis 2031 USD 4,30 Milliarden erreichen, bei einem CAGR von 7,64 % während des Prognosezeitraums (2026–2031).
Der Schwung resultiert aus einem entscheidenden Wandel hin zu frühzeitiger mikrochirurgischer Versorgung und der wachsenden Akzeptanz von biotechnisch hergestellten Nervenleitschienen, Nervenhüllen und aufbereiteten Allotransplantaten. Diabetes-bedingte Neuropathie, die 33 %–50 % der Diabetiker betrifft, sichert ein großes klinisches Reservoir auch in wirtschaftlichen Abschwungphasen. Im Dezember 2025 ließ die US-amerikanische Behörde für Lebens- und Arzneimittel (FDA) AxoGens Avance Nerve Graft für sensorische Nervenlücken zu und unterstrich damit eine flexiblere Regulierungshaltung, die nun über motorische Nervenreparaturen hinausgeht. Die Erstattungsrichtlinien der Kostenträger entwickeln sich ebenso schnell; die nationale Deckungsbestimmung von Medicare aus dem Jahr 2025 hat die Erstattung für aufbereitete Allotransplantate mit einer Länge von mehr als 5 cm entbündelt, sodass Krankenhäuser Gerätekosten zurückerhalten und eine breitere Akzeptanz gefördert wird. Gemeinsam treiben diese Kräfte den Markt für periphere Nervenverletzungen zu einer breiteren klinischen Nutzung und schnelleren Innovationszyklen.
Wichtigste Erkenntnisse des Berichts
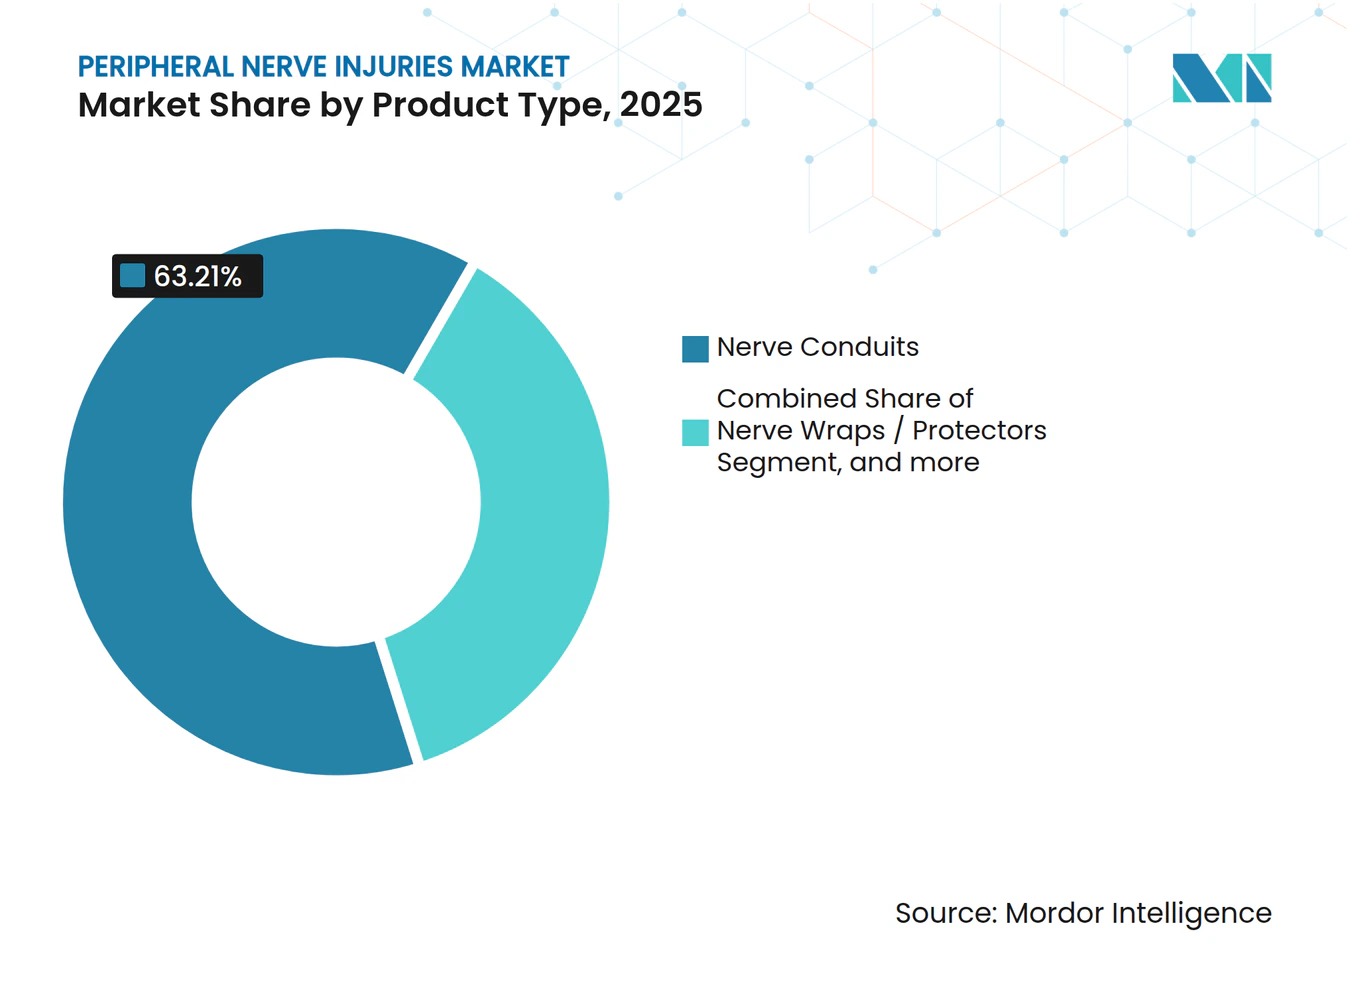
- Nach Produkttyp führten Nervenleitschienen mit einem Marktanteil von 63,21 % bei peripheren Nervenverletzungen im Jahr 2025, während Nervenhüllen bis 2031 voraussichtlich mit einem CAGR von 9,54 % wachsen werden.
- Nach Chirurgie oder Technik entfiel die direkte Reparatur im Jahr 2025 auf 54,15 % aller Eingriffe; Stammzell- und regenerative Zusatztherapien entwickeln sich mit einem CAGR von 9,76 %.
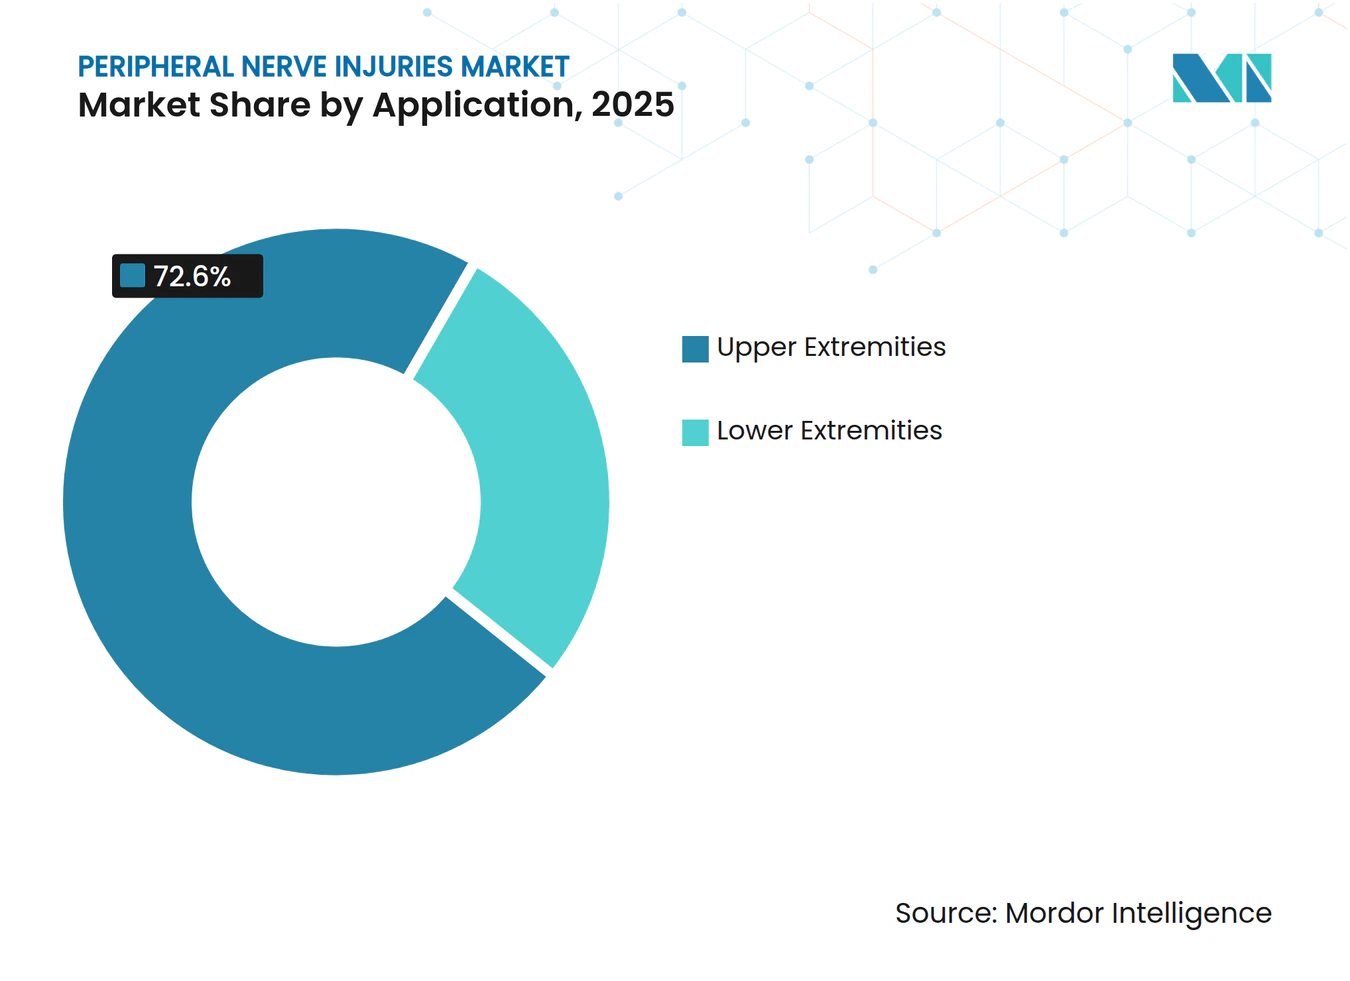
- Nach Anwendung entfielen Fälle der oberen Extremitäten im Jahr 2025 auf 72,6 % des Umsatzes und sollen mit einem CAGR von 10,55 % wachsen.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Umsatzanteil von 45,32 %, während ambulante chirurgische Zentren mit einem CAGR von 10,43 % wachsen.
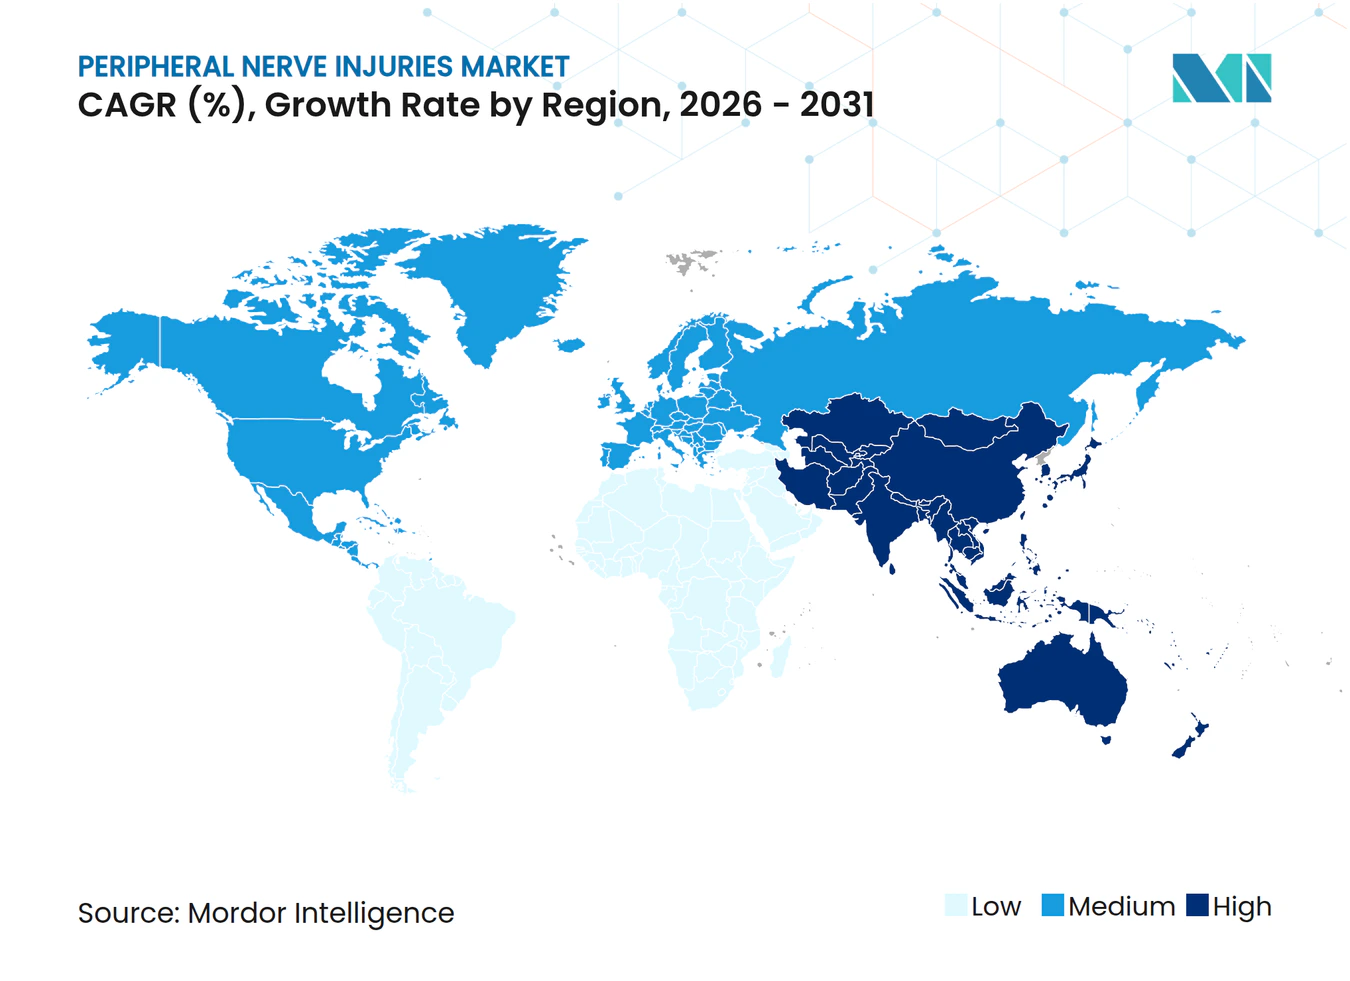
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 41,25 %, und Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 8,43 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit peripherer Nervenverletzungen | +1.8% | Globale Brennpunkte in Südasien und im subsaharischen Afrika | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei biotechnisch hergestellten Reparaturmaterialien | +2.1% | Nordamerika und Europa führend; Asien-Pazifik folgt | Langfristig (≥ 4 Jahre) |
| Günstige Erstattungs- und Regulierungsunterstützung | +1.5% | Nordamerika, Vereinigtes Königreich, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Ausbau ambulanter mikrochirurgischer Einrichtungen | +1.0% | Städtisches Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende ältere und diabetische Bevölkerungsbasis | +1.2% | China, Indien, Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Zunehmende Investitionen in regenerative Medizin und Neurostimulation | +0.9% | Nordamerika, Westeuropa, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit peripherer Nervenverletzungen
Traumaregister zeigen periphere Nervenschäden bei 1,64 % der Gliedmaßenfrakturen, wobei die Raten in Regionen mit schlechter Verkehrssicherheit höher sind. Indien verzeichnete im Jahr 2024 über 4 Millionen nicht tödliche Straßenverkehrsverletzungen, von denen viele zu Plexus-brachialis- oder Radialnervenläsionen führten. Die Weltgesundheitsorganisation warnt, dass Verkehrsunfälle bis 2030 zur siebtgrößten globalen Todesursache werden, was das Verletzungsvolumen auf hohem Niveau hält[1]. In den Vereinigten Staaten führten im Jahr 2024 3 Millionen Notaufnahmebesuche aufgrund von Stürzen bei Erwachsenen ab 65 Jahren zu Tausenden von Ulnar- und Peronäusnervenprellungen. Zusammen leiten Trauma und eine alternde Bevölkerung einen stetigen Fallstrom in den Markt für periphere Nervenverletzungen.
Technologische Fortschritte bei biotechnisch hergestellten Reparaturmaterialien
Die Nationalen Gesundheitsinstitute vergaben im Jahr 2025 USD 2,8 Millionen zur Verfeinerung von 3D-gedruckten Nervenleitschienen, die topografische Hinweise für die Migration von Schwann-Zellen liefern[2]. AxoGens Avive+ Weichgewebematrix, die im Juni 2024 eingeführt wurde, reduziert laut frühen Chirurgenberichten die Adhäsionsraten bereits um die Hälfte. Die Neurolac-Nervenleitschiene von Polyganics degradiert in einem Tempo, das dem Axonwachstum entspricht, und mindert so eine vorzeitige Resorption. Insgesamt erweitern diese Innovationen den klinischen Anwendungsbereich über die historische 3-cm-Grenze für Nervenleitschienen hinaus.
Günstige Erstattungs- und Regulierungsunterstützung
Die Medicare-Entscheidung von 2025 garantiert eine gesonderte Vergütung für aufbereitete Allotransplantate mit einer Länge von mehr als 5 cm und beseitigt damit die langjährige Abrechnungsunsicherheit[3]. Das britische NICE genehmigte im März 2025 Nervenleitschienen für digitale Reparaturen und stärkte damit entnahmestellen-schonende Techniken im Nationalen Gesundheitsdienst. Japans PMDA beschleunigte im September 2024 die Zulassung von Toyobos Nerbridge-Nervenleitschiene und gewährte im Rahmen des SAKIGAKE-Programms eine 10-jährige Exklusivität. Solche Maßnahmen erweitern den Umfang erstattungsfähiger Leistungen und beschleunigen die Geräteakzeptanz.
Ausbau ambulanter mikrochirurgischer Einrichtungen
Ambulante chirurgische Zentren (ASCs) in den USA führten im Jahr 2024 28,6 Millionen Eingriffe durch, wobei die Handchirurgie im Jahresvergleich um 12 % zunahm. Cedars-Sinai eröffnete im Februar 2025 eine dedizierte Einheit für periphere Nerven in seinem ambulanten chirurgischen Zentrum in Los Angeles und bewies damit, dass komplexe Mikrochirurgie keinen Krankenhausaufenthalt mehr erfordert. Kostenträger erstatten Eingriffe in ambulanten chirurgischen Zentren zu etwa 60 % der Krankenhaussätze, was das Volumen in den ambulanten Bereich lenkt und die Preissensitivität im Markt für periphere Nervenverletzungen schärft.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Eingriffs- und Implantatkosten | -1.3% | Länder mit niedrigem und mittlerem Einkommen | Kurzfristig (≤ 2 Jahre) |
| Klinische Präferenz für den Goldstandard Autotransplantat | -0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Langzeitergebnisdaten | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Mangel an ausgebildeten Chirurgen für periphere Nerven | -0.5% | Ländliche und unterversorgte Gebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Eingriffs- und Implantatkosten
Aufbereitete Allotransplantate kosten USD 1.000–USD 5.000 pro Zentimeter; ein größerer Plexus-brachialis-Fall kann allein bei den Implantatkosten USD 30.000 übersteigen. Indiens Ayushman Bharat begrenzt die Erstattung auf INR 50.000 (USD 600), was Chirurgen in vielen Fällen zur Verwendung von Autotransplantaten zwingt. Die Fertigungsökonomie – Spendergewebsbeschaffung, Virusinaktivierung und Kühlkettentransport – macht steile kurzfristige Preissenkungen unwahrscheinlich, insbesondere für kleinere Krankenhäuser ohne Einkaufsmacht.
Klinische Präferenz für den Goldstandard Autotransplantat
Ein systematischer Review aus dem Jahr 2024 in Plastic and Reconstructive Surgery stellte fest, dass Autotransplantate bei motorischen Lücken über 3 cm um 0,8 Punkte auf der Skala des Medical Research Council überlegen sind. Zweiundsechzig Prozent der im Jahr 2025 befragten Mitglieder der American Society for Surgery of the Hand bevorzugten Autotransplantate bei Lücken größer als 2 cm und nannten Vertrautheit und medizinisch-rechtliche Sicherheit als Gründe. Da weniger Fälle mit Nervenleitschienen vorliegen, fehlt den Registern die statistische Aussagekraft, um Nicht-Unterlegenheit zu belegen, was den Status quo festigt und die Akzeptanz von Nervenleitschienen im Markt für periphere Nervenverletzungen verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Nervenleitschienen bleiben zentral, während Nervenhüllen rasch voranschreitenNervenleitschienen trugen 63,21 % des Umsatzes im Jahr 2025 bei und bestätigten ihre zentrale Rolle bei der Überbrückung von 1–5 cm großen Lücken in digitalen, medianen und ulnaren Nerven. Dieses Segment behielt den größten Marktanteil im Markt für periphere Nervenverletzungen, da Chirurgen es als die vielseitigste Geräteklasse betrachten. Nervenhüllen beschleunigen sich jedoch mit einem CAGR von 9,54 %, da die Belege zunehmen, dass die Verhinderung perineuraler Narbenbildung die Gleitfähigkeit erhält und Revisionsoperationen minimiert. Insgesamt wird die Marktgröße für periphere Nervenverletzungen im Bereich der Nervenhüllen bis 2031 voraussichtlich USD 700 Millionen überschreiten.
Die Akzeptanz von Nervenhüllen spiegelt einen Verhaltenswandel wider: AxoGens AxoGuard-Hülle war im Jahr 2025 in 40 % der Reparaturkits des Unternehmens enthalten, gegenüber 25 % drei Jahre zuvor. Aufbereitete Allotransplantate, die neu für sensorische Reparaturen zugelassen wurden, konkurrieren effektiv bei Lücken von 3–7 cm, während synthetische Nervenleitschienen wie Integras NeuraGen 3D einen günstigeren Einstiegspreis bieten. Hybride, die Gerüste mit eingebetteten Wachstumsfaktoren kombinieren, zeichnen sich am Horizont ab, aber die regulatorischen Wege für Kombinationsprodukte bleiben komplex und könnten die kurzfristige Marktdurchdringung dämpfen.



Nach Chirurgie oder Technik:
Regenerative Zusatztherapien entwickeln sich zum am schnellsten wachsenden BereichDie direkte Reparatur entfiel im Jahr 2025 auf 54,15 % aller Eingriffe, was die Häufigkeit von Kurzlückenverletzungen widerspiegelt, die für eine spannungsfreie Koaptation geeignet sind. Dennoch sollen regenerative Zusatztherapien – plättchenreiches Plasma, adipös gewonnene Zellen und azelluläre Matrizen – mit einem CAGR von 9,76 % steigen, dem schnellsten innerhalb der Branche für periphere Nervenverletzungen. Klinische Studien berichten von 4- bis 6-monatigen Beschleunigungen bei der sensorischen oder motorischen Erholung, ein bedeutender Vorteil für erwerbstätige Patienten, die schnell wieder arbeiten möchten.
Nerventransplantation bleibt bei langen Lücken unverzichtbar, insbesondere bei Plexus-brachialis- und Ischiadikusrekonstruktionen, obwohl ihr Gesamtanteil sinkt, da Nervenleitschienen über historische Längengrenzen hinaus einsetzbar sind. Nerventransfers – insbesondere die „supercharged end-to-side”-Technik – lösen proximale Verletzungen, bei denen Axone sonst das Reinnervationsfenster verpassen würden. Diese prozedurale Diversifizierung erschwert die Kommunikation der Hersteller, bietet Chirurgen jedoch einen breiteren Werkzeugkasten und erhält die Nachfrage nach mehreren Produkten im Markt für periphere Nervenverletzungen aufrecht.
Nach Anwendung:
Obere Extremitäten dominieren Volumen und WachstumFälle der oberen Extremitäten generierten im Jahr 2025 72,6 % des Umsatzes und weisen mit 10,55 % den höchsten prognostizierten CAGR auf. Diese Zahlen entsprechen dem größten einzelnen Anteil an der Marktgröße für periphere Nervenverletzungen, angetrieben durch die funktionale Prämie auf Handgeschicklichkeit in wissensbasierten Berufen. Plexus-brachialis-Verletzungen und Karpaltunnelzerlegungen dominieren den Fallmix, während intraoperative Nervenstimulatoren wie Checkpoints Altius die faszikuläre Zielerfassung verbessern und die chirurgische Präzision erhöhen.
Reparaturen der unteren Extremitäten liegen sowohl beim Volumen als auch bei den Ergebnissen zurück. Längere Regenerationsdistanzen und Belastungsanforderungen erschweren eine vollständige Erholung, und Chirurgen greifen manchmal auf orthopädisches Management zurück. Eine Studie in Foot & Ankle International aus dem Jahr 2025, die eine um 40 % höhere Sturzrate bei unbehandelter Peronäusnervlähmung bei Senioren zeigte, veranlasst Kostenträger jedoch, das Kosten-Nutzen-Verhältnis chirurgischer Eingriffe neu zu bewerten. Diese sich entwickelnde Evidenz könnte die Anzahl der Eingriffe an den unteren Gliedmaßen schrittweise steigern und den Markt für periphere Nervenverletzungen verbreitern.

Nach Endnutzer:
Ambulante chirurgische Zentren gewinnen an Bedeutung, da Kostenträger Standortverlagerungen durchsetzenKrankenhäuser und Kliniken hielten im Jahr 2025 einen Umsatzanteil von 45,32 %, da sie mehrstufige Rekonstruktionen und intensive Überwachung monopolisieren. Dennoch wachsen ambulante chirurgische Zentren mit einem CAGR von 10,43 %, gestützt durch Kostenträgerrichtlinien, die Eingriffe in ambulanten chirurgischen Zentren zu 60 %–70 % der Krankenhaussätze erstatten. UnitedHealthcares Vorabgenehmigungsregel vom Januar 2025 für ambulante Nervenreparaturen im Krankenhaus verkörpert diese Steuerung.
Akademische Zentren passen sich an; Cedars-Sinais Nerveneinheit im ambulanten chirurgischen Zentrum zeigt, dass selbst tertiäre Einrichtungen nun ambulante Wirtschaftlichkeit anstreben. Spezialzentren bleiben eine Nische und bedienen Selbstzahler oder Concierge-Patienten, sehen sich jedoch dem Widerstand der Kostenträger gegen erhöhte Einrichtungsgebühren gegenüber. Ein Health-Affairs-Review aus dem Jahr 2024 verzeichnete eine 72-Stunden-Krankenhauseinweisungsrate von 2,1 % für Nervenreparaturen in ambulanten chirurgischen Zentren und unterstreicht die Bedeutung einer strengen Patientenauswahl, da der Markt für periphere Nervenverletzungen in den ambulanten Bereich migriert.
Geografische Analyse
Markt für periphere Nervenverletzungen in Nordamerika
Nordamerika entfiel 2025 auf 41,25 % des Umsatzes, nachdem die Klarstellung der Medicare-Erstattungsregelungen die finanzielle Unsicherheit hinsichtlich der Verwendung von Allografts bei Defekten von mehr als 5 cm beseitigt hatte. Der Mangel an Chirurgen bleibt jedoch ein limitierender Faktor; lediglich 18 akkreditierte US-amerikanische Fellowships bilden jährlich rund 25 Spezialisten aus, was die Preissetzungsmacht etablierter Hersteller sichert. Das kanadische Einzahler-System übernimmt die Kosten für Nervenreparaturen, setzt jedoch Wartezeiten von 6 bis 9 Monaten durch, während Mexikos Medizintourismus-Branche Kosteneinsparungen von 40 % bis 50 % bietet – allerdings ohne standardisierte Ergebnismetriken –, was die grenzüberschreitenden Preisunterschiede im Markt für periphere Nervenverletzungen verdeutlicht.
Markt für periphere Nervenverletzungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 8,43 % wachsen – die höchste regionale Wachstumsrate. Chinas 297 Millionen Senioren sind einem erhöhten Sturzrisiko ausgesetzt, was den chirurgischen Rückstau vergrößert, und Indiens 4 Millionen jährliche Straßenverkehrsunfälle sorgen für ein hohes Traumaaufkommen. Japans SAKIGAKE-Schnellzulassungsverfahren für Toyobos Nerbridge etabliert einen inländischen Marktführer mit 10-jähriger Exklusivität, und Südkorea hob im März 2025 die Voraussetzung des Autograft-Versagens für die Konduit-Erstattung auf – Maßnahmen, die den regionalen Adoptionskanal insgesamt erweitern.
Markt für periphere Nervenverletzungen in EMEA und Südamerika
Europa sowie der Nahe Osten und Afrika hinken aufgrund fragmentierter Erstattungsregelungen und begrenzter Chirurgenausbildung hinterher. Deutschland erstattet die Autograft-Entnahme, verweigert jedoch häufig die Kostenübernahme für verarbeitete Allografts, und die Empfehlung des NICE für Konduits beschränkt sich auf digitale Reparaturen und schließt Eingriffe an den unteren Extremitäten aus. Südafrikas Privatkliniken erreichen eine mit Europa vergleichbare Adoptionsgeschwindigkeit, doch dem öffentlichen Sektor fehlt die Kühlkettenkapazität, was die Allograft-Verteilung behindert. Brasiliens öffentliches System erstattet Nervenreparaturen, kämpft jedoch mit der biologischen Versorgung ländlicher Regionen – ein Beispiel für logistische Einschränkungen, die das Wachstum des Marktes für periphere Nervenverletzungen dämpfen.
Wettbewerbslandschaft
Marktkonzentration
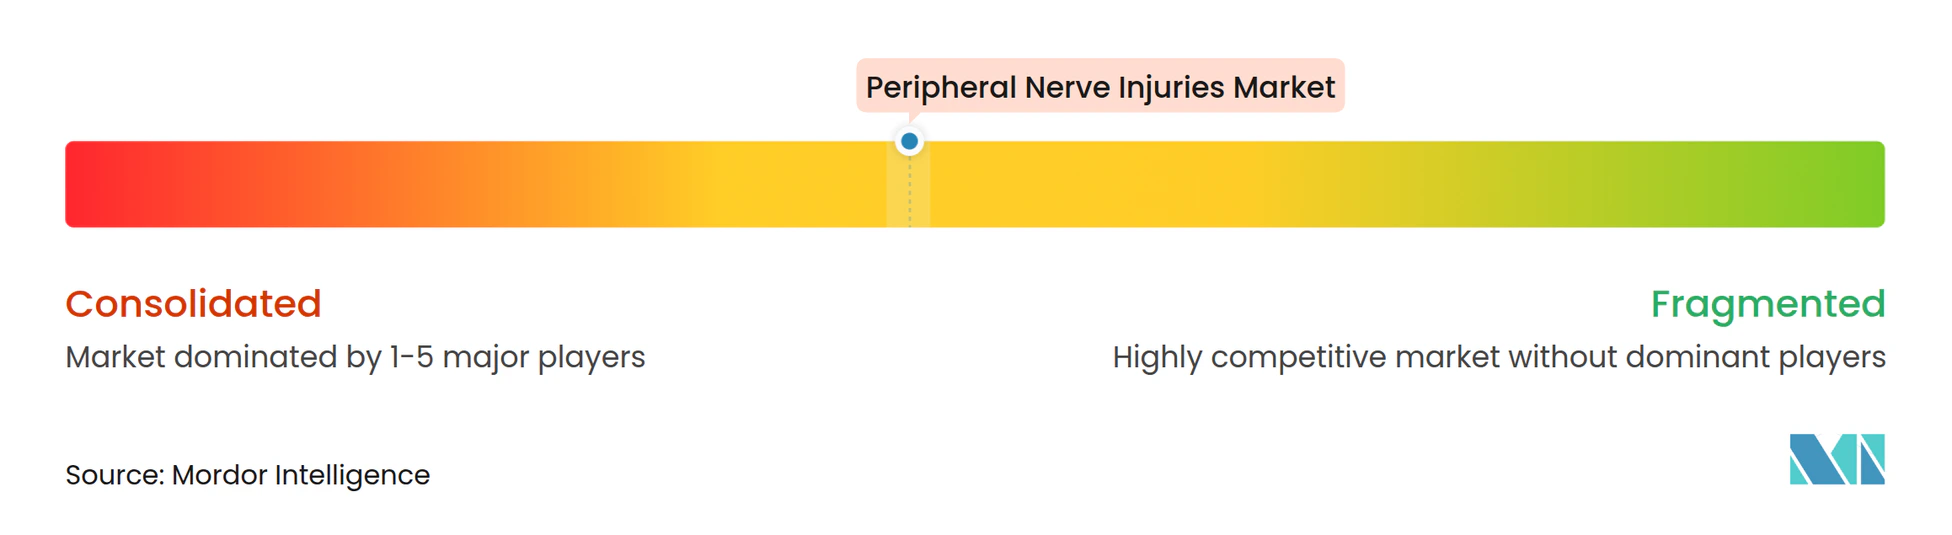
Der Markt für periphere Nervenverletzungen ist mäßig fragmentiert. AxoGen, Integra LifeSciences und Medtronic liegen zusammen unter der 50-%-Umsatzschwelle, was Raum für Nischeninnovatoren lässt. AxoGens FDA-Zulassung vom Dezember 2025 für sensorische Lückenreparaturen erweitert seinen Erstmover-Vorteil bei aufbereiteten Allotransplantaten, einem Bereich, in dem Gewebebank-Partnerschaften hohe Markteintrittsbarrieren darstellen. Integra kontert mit dem Preis und positioniert NeuraGen 3D etwa 30 % unter Avance, verfügt jedoch nicht über vergleichbare Registerdaten, eine Lücke, die Versicherer bemerken. Medtronic nutzt sein Neurostimulationsportfolio aus der Stimwave-Akquisition von 2019 und verbindet Geräte für chronische Schmerzen mit peripheren Nervenkanälen statt mit struktureller Reparatur.
Kleinere Unternehmen besetzen spezifische Nischen. Checkpoint Surgicals intraoperativer Stimulator Altius, der im August 2024 zugelassen wurde, zielt auf die Prävention iatrogener Nervenverletzungen ab und hat laut frühen Anwendern bereits eine 30-prozentige Reduktion bei Hochrisikoeingriffen erreicht. Polyganics' langsam resorbierbare Neurolac-Nervenleitschiene befriedigt Chirurgen, die sich um vorzeitige Degradation sorgen, während Orthocells CryoShot biologische Zusatztherapien mit einem 18-prozentigen Vorteil bei der frühen motorischen Erholung in den Mainstream bringt. Patentanmeldungen zeigen divergierende Strategien – AxoGen bei der Allotransplantatverarbeitung, Integra bei der Nervenleitschienen-Mikroarchitektur, Checkpoint bei der Elektrodenminiaturisierung – was direkte Kollisionen beim geistigen Eigentum reduziert und eine Koexistenz ermöglicht.
Klinische Trägheit bleibt ein wettbewerblicher Unsicherheitsfaktor. Autotransplantat-Loyalisten greifen trotz Entnahmestellenmorbidität auf die Entnahme zurück, was bedeutet, dass Lieferanten gleichwertige oder überlegene Ergebnisse über längere Zeiträume nachweisen müssen, um Chirurgen zu überzeugen. Wenn sich Fünf-Jahres-Daten aus AxoGens RANGER und anderen Registern ansammeln, könnte sich das Gleichgewicht verschieben und die Anteilsverteilung im Markt für periphere Nervenverletzungen neu gestalten.
Marktführer im Bereich periphere Nervenverletzungen
-
Axogen, Inc.
-
Integra LifeSciences Corporation
-
Stryker Corporation
-
Baxter International Inc.
-
Toyobo Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für periphere Nervenverletzungen Unternehmen in diesem Bericht
- Abbott Laboratories
- Alafair Biosciences, Inc.
- Axogen, Inc.
- Baxter
- BioCircuit Technologies, Inc.
- Checkpoint Surgical, Inc.
- Collagen Matrix, Inc. (Regenity Biosciences)
- Epineuron Technologies, Inc.
- Integra LifeSciences
- KeriMedical SA
- KLISBio Co.
- Medovent GmbH
- Medtronic
- Neuraptive Therapeutics, Inc.
- Newrotex Ltd.
- Orthocell Ltd.
- Polyganics B.V.
- Reaxon Medical GmbH
- Renerva LLC
- Stryker
- Toyobo Co., Ltd. (Nerbridge)
Neueste Industrielle Entwicklungen in Markt für periphere Nervenverletzungen
- Januar 2026: Trace Biosciences, Inc., ein klinisch-stadiges Biotechnologieunternehmen, das nervengezielte Bildgebungsmittel entwickelt, erhielt die Genehmigung der US-amerikanischen Behörde für Lebens- und Arzneimittel (FDA) für seinen Antrag auf ein Prüfpräparat (IND) für LGW16-03, das erste nervenspezifische fluoreszierende Bildgebungsmittel des Unternehmens. Die IND-Genehmigung ermöglicht es Trace, erstmalige klinische Studien am Menschen einzuleiten, die die Sicherheit und intraoperative Leistung von LGW16-03 in chirurgischen Umgebungen bewerten.
- Dezember 2025: Die US-amerikanische Behörde für Lebens- und Arzneimittel genehmigte Axogens (AXGN.O) Nervenreparaturtransplantat und ebnete damit den Weg für eine potenzielle Marktexklusivität von 12 Jahren in den Vereinigten Staaten. Axogens Avance Nerve Graft, ein auf menschlichem Gewebe basierendes Produkt, ist darauf ausgelegt, beschädigte periphere Nerven zu reparieren, ohne dass eine zweite Operation zur Entnahme von Nervengewebe vom Patienten erforderlich ist, wodurch Komplikationen reduziert und eine schnellere Erholung unterstützt werden.
- August 2025: NervGen Pharma Corp., ein klinisch-stadiges biopharmazeutisches Unternehmen, das erstklassige neuroregenerative Therapeutika für Rückenmarksverletzungen und andere neurologische Erkrankungen entwickelt, gab positive präklinische Ergebnisse zweier vom Verteidigungsministerium geförderter Studien in Modellen von explosionsbedingtem sensorineuralem Hörverlust und peripheren Nervenverletzungen bekannt und bekräftigte damit die breite therapeutische Anwendung seines ersten und potenziell besten Kandidaten der Klasse, NVG-291.
Umfang des globalen Marktberichts über periphere Nervenverletzungen
Gemäß dem Umfang des Berichts umfassen periphere Nervenverletzungen Schäden an Nerven außerhalb des Gehirns und des Rückenmarks, die die Nervenübertragung stören. Sie können durch Trauma, Kompression oder Dehnung entstehen und zu sensorischen oder motorischen Defiziten führen. Die Erholung variiert je nach Schwere der Verletzung und Behandlung.
Der Markt für periphere Nervenverletzungen ist segmentiert nach Produkttyp (Nervenleitschienen, Nervenhüllen/Schutzvorrichtungen, Nervenverbinder/Koaptationshilfen und Nerventransplantate), Chirurgie/Technik (direkte Nervenreparatur, Nerventransplantation, Nerventransfer und Stammzell-/regenerative Zusatztherapien), Anwendung (obere Extremitäten und untere Extremitäten), Endnutzer (Krankenhäuser & Kliniken, ambulante chirurgische Zentren und Spezial-/Orthoplastikzentren) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika und Südamerika). Marktprognosen werden in Wertangaben (USD) bereitgestellt. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Wert (in Millionen USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Nervenleitschienen |
| Nervenhüllen / Schutzvorrichtungen |
| Nervenverbinder / Koaptationshilfen |
| Nerventransplantate |
| Direkte Nervenreparatur |
| Nerventransplantation |
| Nerventransfer |
| Stammzell- / regenerative Zusatztherapien |
| Obere Extremitäten |
| Untere Extremitäten |
| Krankenhäuser & Kliniken |
| Ambulante chirurgische Zentren |
| Spezial- / Orthoplastikzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten & Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Nervenleitschienen | |
| Nervenhüllen / Schutzvorrichtungen | ||
| Nervenverbinder / Koaptationshilfen | ||
| Nerventransplantate | ||
| Nach Chirurgie / Technik | Direkte Nervenreparatur | |
| Nerventransplantation | ||
| Nerventransfer | ||
| Stammzell- / regenerative Zusatztherapien | ||
| Nach Anwendung | Obere Extremitäten | |
| Untere Extremitäten | ||
| Nach Endnutzer | Krankenhäuser & Kliniken | |
| Ambulante chirurgische Zentren | ||
| Spezial- / Orthoplastikzentren | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten & Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der Markt für periphere Nervenverletzungen im Jahr 2031?
Der Markt für periphere Nervenverletzungen soll bis 2031 USD 4,30 Milliarden erreichen.
Welches Produktsegment führt derzeit beim Umsatz?
Nervenleitschienen belegen den Spitzenplatz mit einem Anteil von 63,21 % am Umsatz des Jahres 2025.
Warum gewinnen ambulante chirurgische Zentren an Marktanteil?
Kostenträger erstatten Eingriffe in ambulanten chirurgischen Zentren zu 60 %–70 % der Krankenhaussätze, was Chirurgen dazu veranlasst, aus Kostengründen in den ambulanten Bereich zu wechseln.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2031 mit einem CAGR von 8,43 % wachsen, gestützt durch alternde Bevölkerungen und eine hohe Traumainzidenz.
Welche wichtige regulatorische Änderung hat die Akzeptanz in den USA gefördert?
Die nationale Deckungsbestimmung von Medicare aus dem Jahr 2025 klärte die gesonderte Vergütung für aufbereitete Nervenallotransplantate mit einer Länge von mehr als 5 cm und reduzierte damit die Abrechnungsunsicherheit.
Wie fragmentiert ist der Wettbewerb unter den Anbietern?
Die drei größten Unternehmen kontrollieren weniger als 50 % des Umsatzes, was spezialisierten Innovatoren erheblichen Raum lässt, Nischen zu besetzen.