
Tamanho e Participação do Mercado de Jogos Casuais Online
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 22.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 29.51 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.41 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Jogos Casuais Online pela Mordor Intelligence
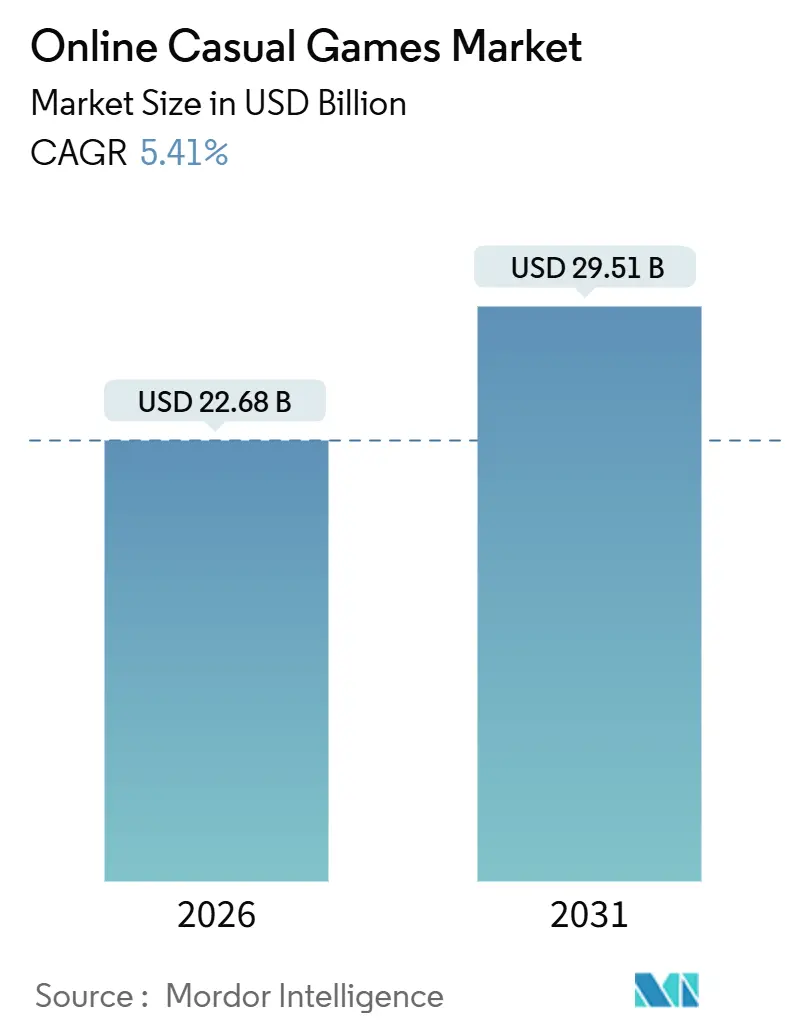
O mercado de jogos casuais online foi avaliado em USD 22,68 bilhões em 2026 e está projetado para atingir USD 29,51 bilhões em 2031, traduzindo-se em um CAGR de 5,41% ao longo do período de previsão. Essa expansão evidencia uma mudança estratégica da monetização de canal único em direção a modelos híbridos que combinam compras no aplicativo com publicidade recompensada, uma combinação que captura microdespesas discricionárias enquanto preserva o acesso gratuito para usuários sensíveis ao preço. A crescente cobertura 5G, os fundos soberanos de investimento que financiam a formação de estúdios locais e as normas de privacidade que impulsionam os editores em direção a ciclos de dados primários reforçam coletivamente a resiliência do setor. A pressão regulatória sobre as mecânicas de caixas de recompensa está direcionando o design para sistemas de passe de batalha transparentes que estabilizam o valor vitalício, enquanto as lojas web diretas ao consumidor na Europa estão comprimindo as taxas de plataforma e aumentando a receita média por usuário pagante. A dinâmica competitiva permanece fluida porque os mecanismos multiplataforma reduziram os custos de desenvolvimento ao ponto em que equipes de três ou quatro pessoas podem lançar títulos globalmente refinados.
Principais Conclusões do Relatório
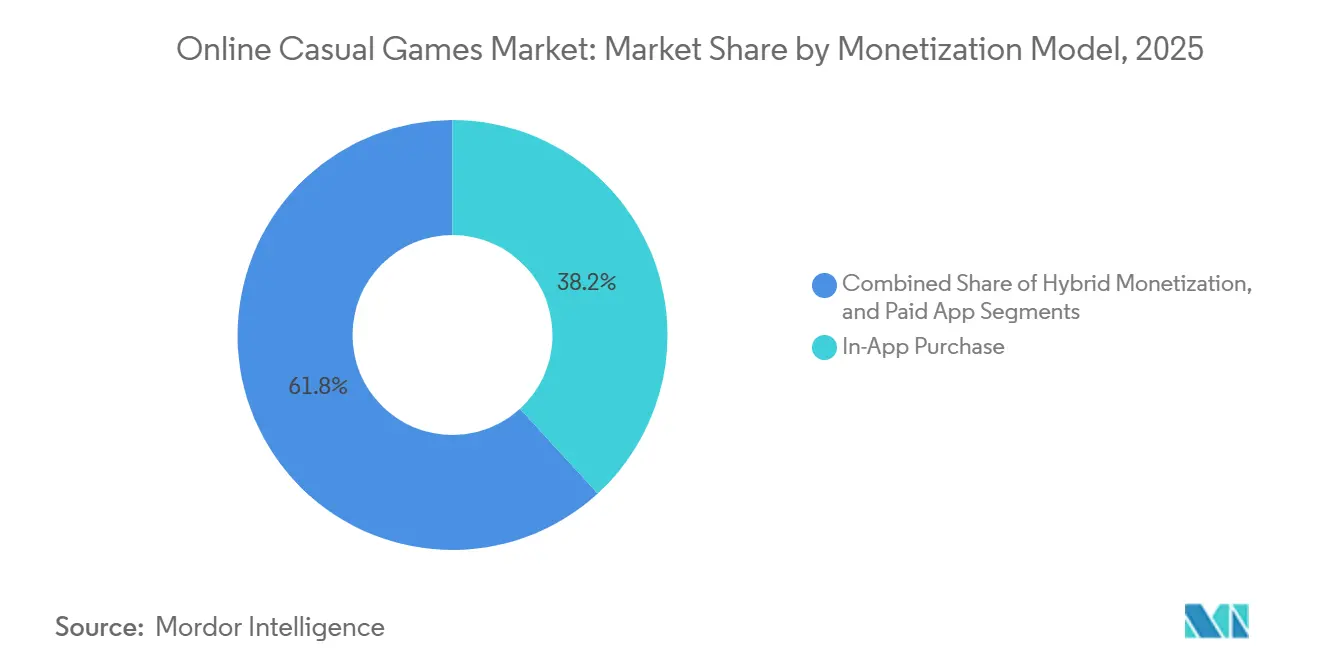
- Por modelo de monetização, as compras no aplicativo lideraram com 38,19% da receita em 2025, enquanto a monetização híbrida está projetada para avançar a um CAGR de 5,89% até 2031.
- Por plataforma, os smartphones representaram 72,11% da participação do mercado de jogos casuais online em 2025 e estão previstos para crescer a um CAGR de 6,16% até 2031.
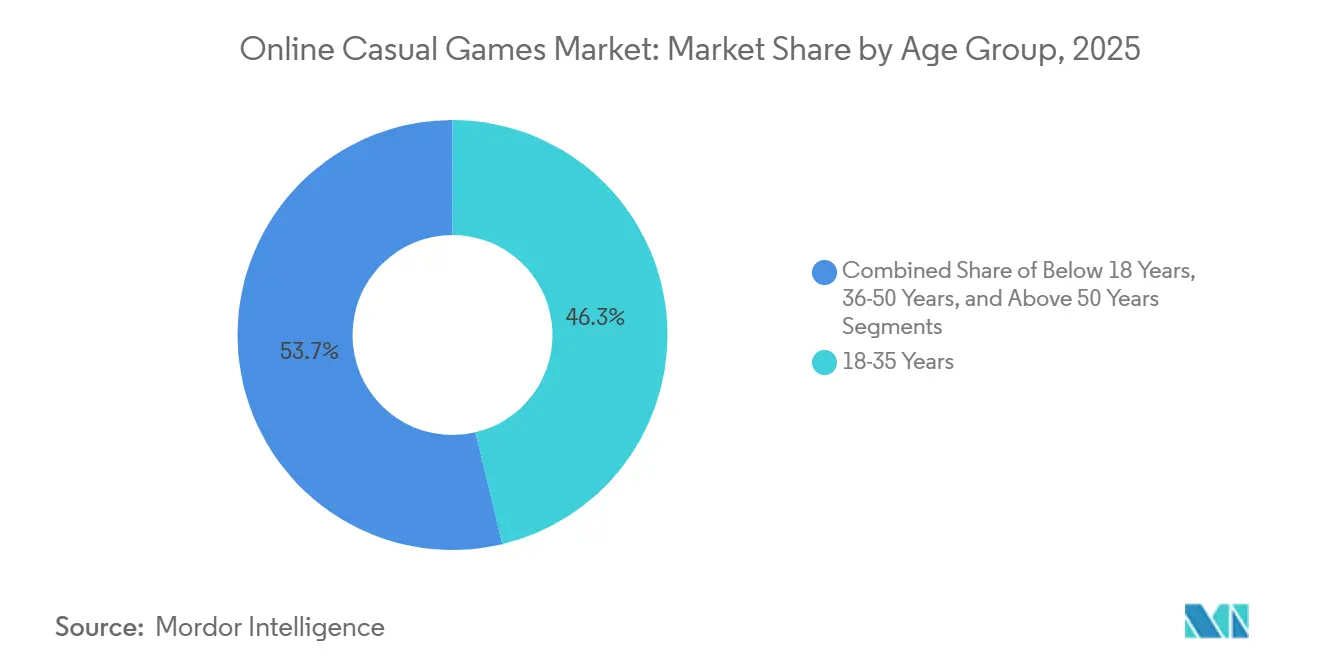
- Por faixa etária, o grupo de 18-35 anos representou 46,29% da receita em 2025, enquanto o segmento abaixo de 18 anos está previsto para expandir a um CAGR de 5,58% durante o período de perspectiva.
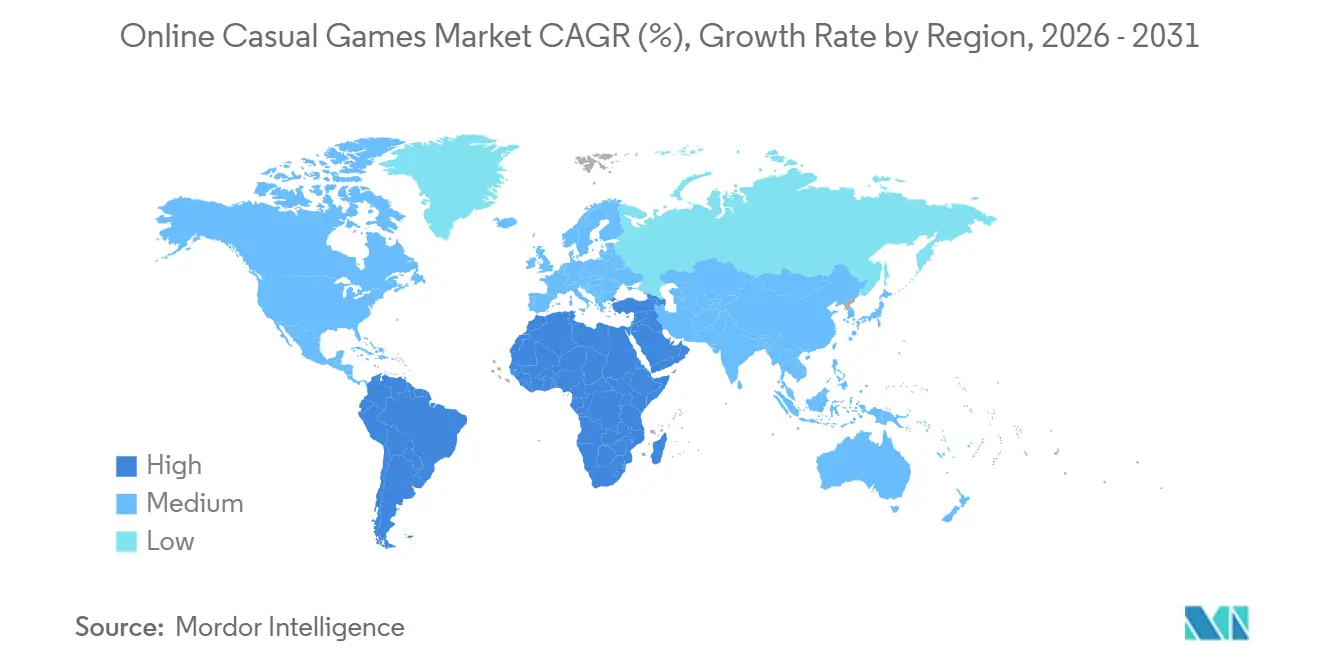
- Por geografia, a Ásia-Pacífico representou 35,48% da receita em 2025, enquanto o Oriente Médio deve registrar o CAGR mais rápido de 5,92% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| O crescimento da penetração de smartphones 5G está acelerando a adoção de jogos móveis | +0.8% | Ásia-Pacífico, Oriente Médio, América do Sul | Médio prazo (2-4 anos) |
| A expansão das redes de publicidade baseadas em recompensas está impulsionando a monetização de títulos casuais | +0.9% | América do Norte e Europa, expandindo-se mundialmente | Curto prazo (≤ 2 anos) |
| A integração de streaming em nuvem reduz as barreiras de hardware no Sudeste Asiático | +0.6% | Sudeste Asiático central, transbordamento para o Sul da Ásia | Médio prazo (2-4 anos) |
| Os mecanismos multiplataforma estão reduzindo drasticamente os custos de desenvolvimento para estúdios independentes | +0.7% | Mercados emergentes na América do Sul e África, alcance global | Curto prazo (≤ 2 anos) |
| As lojas web diretas ao consumidor estão reduzindo as taxas de plataforma na Europa | +0.5% | Europa, adoção antecipada na América do Norte | Médio prazo (2-4 anos) |
| A otimização criativa impulsionada por IA está reduzindo o CPI para títulos hipercasuais | +0.4% | Oriente Médio e Norte da África, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Penetração de Smartphones 5G Acelerando a Adoção de Jogos Móveis
As redes de rádio de baixa latência habilitam o multijogador em tempo real em aparelhos com preço abaixo de USD 200, permitindo que os editores portem recursos de qualidade de PC sem alienar compradores com orçamento limitado. Somente a Indonésia conta com 155 milhões de jogadores que dependem quase exclusivamente do acesso móvel, e a latência inferior a 20 milissegundos habilita experiências renderizadas em nuvem anteriormente bloqueadas por GPUs discretas. O Dungeon and Fighter Mobile da Tencent demonstrou o potencial comercial ao superar CNY 10 bilhões (USD 1,4 bilhão) nos dois primeiros meses após o lançamento. À medida que os nós de borda se estendem para cidades de segundo nível, a lacuna de desempenho entre dispositivos premium e de nível básico se estreita, democratizando o acesso ao conteúdo e expandindo o mercado de jogos casuais online.
Expansão das Redes de Publicidade Baseadas em Recompensas Impulsionando a Monetização de Títulos Casuais
Os anúncios em vídeo de opt-in amadureceram para o formato de maior rendimento para jogos casuais, com taxas de cliques médias de 8,2% no quarto trimestre de 2024, em comparação com 1,1% para banners estáticos. As taxas de conclusão superam 90% porque os usuários recebem valor garantido dentro do jogo, uma troca que ressoa com jovens de 18 a 35 anos que normalmente orçam entre USD 5 e USD 15 por mês para bens virtuais. Os leilões em tempo real do lado do servidor pelo Google AdMob e Unity Ads agora leiloam impressões em tempo real, elevando a receita média por usuário ativo diário em até 25% à medida que redes de maior rendimento competem por cada visualização.[1]Unity Technologies, "Otimização Criativa Impulsionada por IA," unity.com Os editores europeus estão sobrepondo anúncios recompensados abaixo de assinaturas opcionais de USD 4,99, criando modelos de três níveis que capturam gastos em diferentes faixas de renda sem corroer o alcance do modelo gratuito.
Integração de Streaming em Nuvem Reduzindo as Barreiras de Hardware no Sudeste Asiático
A Tencent Cloud Gaming superou 500 milhões de usuários registrados em 2024, e 60% das sessões se originam de dispositivos com menos de 4 GB de RAM. Na Indonésia, nas Filipinas, no Vietnã e na Tailândia, os downloads de jogos móveis totalizaram 1,93 bilhão e geraram USD 625 milhões no primeiro trimestre de 2025, com títulos transmitidos por streaming em nuvem já representando 12-15% do tempo de jogo. O streaming reduz a despesa de USD 2-5 por gigabyte vinculada a downloads de recursos em mercados de planos pré-pagos, mas a latência em áreas rurais, ainda de 45-60 milissegundos em partes das Filipinas, leva os estúdios a lançar edições lite para download a fim de preservar a retenção.
Mecanismos Multiplataforma Reduzindo Drasticamente os Custos de Desenvolvimento para Estúdios Independentes
A reversão da Unity em setembro de 2024 para uma assinatura baseada em licenças a USD 2.040 por licença do Unity Pro eliminou as cobranças variáveis por instalação que abalaram os pequenos estúdios. A Epic Games complementa essa mudança por meio de seu programa Unreal Engine Mega Grants de USD 100 milhões, que apoia equipes casuais e hipercasuais sem tomar participação acionária. Uma equipe de três pessoas agora pode levar um protótipo refinado ao mercado por USD 8.000-12.000 anuais, aproximadamente metade do custo total de propriedade anterior a 2024. A exportação multiplataforma encolhe os ciclos de produção de 9-12 meses para 4-6 meses, uma vantagem de ritmo em gêneros onde o engajamento atinge o pico em 90 dias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Regulamentações rigorosas sobre caixas de recompensa na Alemanha e na Bélgica | -0.3% | Europa, monitoramento na América do Norte e na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Problemas de latência na Índia rural estão dificultando a adoção de jogos casuais em nuvem | -0.2% | Sul da Ásia, lacunas semelhantes na África rural e na América Latina | Médio prazo (2-4 anos) |
| O aumento dos custos de energia está elevando o opex de servidores para jogos casuais web suportados por publicidade | -0.3% | Global, mais agudo na Europa e em partes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| As mudanças de privacidade da ATT estão comprimindo os dados de atribuição para editores de médio porte | -0.4% | Global, fortemente sentido em mercados com predominância de iOS | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mudanças de Privacidade da ATT Comprimindo os Dados de Atribuição para Editores de Médio Porte
O AdAttributionKit da Apple substitui os identificadores a nível de dispositivo por coortes agregadas, reduzindo a visibilidade de eventos pós-instalação para anunciantes em até 60%. Os títulos casuais com muitos SKUs adquiríveis perdem a precisão necessária para licitar agressivamente por usuários de alto valor, provocando uma realocação de orçamento de 25-35% em direção a táticas orgânicas, como colaborações com influenciadores e promoção cruzada no aplicativo. Os editores maiores mitigam a lacuna de dados agrupando eventos em várias franquias, um benefício de escala indisponível para estúdios de um único jogo. A restrição pesa mais fortemente sobre equipes de jogos de puzzle e hipercasuais que dependem de otimização granular para manter o CPI abaixo de USD 1 em mercados ocidentais saturados.
Aumento dos Custos de Energia Elevando o Opex de Servidores para Jogos Casuais Web Suportados por Publicidade
A demanda de eletricidade em data centers está prevista para dobrar entre 2025 e 2030, impulsionada por cargas de trabalho de IA que alimentam leilões de anúncios em tempo real. Os editores de títulos casuais baseados na web relatam que as despesas de servidor por mil impressões aumentaram 12-18% desde 2024 na Irlanda, em Amsterdã e em Cingapura. As maiores densidades de rack elevam os requisitos de resfriamento e expõem estúdios menores a oscilações de custos trimestre a trimestre superiores a 20%. Alguns editores relocam cargas de trabalho para regiões com abundância de energia renovável, como a Escandinávia, ou negociam contratos de energia a preço fixo, mas muitas equipes independentes carecem do volume necessário para garantir condições favoráveis, pressionando as margens em títulos que já dependem de inventário de anúncios de alta frequência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Monetização:
A Adoção Híbrida Lidera o CrescimentoOs modelos híbridos agora ocupam a vanguarda do mercado de jogos casuais online, expandindo-se a um CAGR de 5,89% até 2031. As compras no aplicativo mantiveram uma participação de 38,19% da receita de 2025, sustentadas por franquias como o Candy Crush Saga, mas sua participação está gradualmente cedendo espaço para abordagens que combinam microtransações, anúncios recompensados e passes mensais opcionais de USD 4,99. A receita de USD 919 milhões da Roblox no terceiro trimestre de 2024 ilustra como modelos em camadas podem monetizar tanto usuários gratuitos quanto grandes gastadores.[2]Roblox Corporation, "Resultados do 3T 2024," roblox.com Os vídeos recompensados atuam como uma válvula de segurança, permitindo que não pagantes progridam sem bloqueios rígidos e mantendo a retenção alta o suficiente para converter uma minoria em pagantes. O mercado de jogos casuais online para títulos de palavras e puzzles baseados em assinatura é modesto hoje, mas está projetado para expandir à medida que os jogadores buscam conveniência sem anúncios.
O design híbrido também protege os desenvolvedores contra oscilações relacionadas à privacidade na eficiência de aquisição de usuários. Quando a visibilidade de atribuição se estreita, as equipes se apoiam em ciclos de engajamento em vez de segmentação precisa, uma proteção que ganhou relevância desde as mudanças de privacidade da Apple. Os pacotes iniciais de baixo custo com preço de USD 0,99 amplificam a conversão inicial ao reduzir o choque de preço, enquanto os passes de batalha introduzem arcos de receita previsíveis ao longo de ciclos de quatro semanas. Os aplicativos apenas pagos são relegados a adaptações de nicho de jogos de tabuleiro porque as alternativas gratuitas e a rápida inflação de conteúdo desestimulam as taxas iniciais.


Por Plataforma:
Os Smartphones Permanecem o Centro de GravidadeOs smartphones geraram 72,11% dos gastos de 2025 e estão previstos para crescer 6,16% ao ano, garantindo que o mobile permaneça a espinha dorsal do mercado de jogos casuais online. O Sensor Tower registrou 1,93 bilhão de downloads no Sudeste Asiático no primeiro trimestre de 2025, sublinhando a força gravitacional do mobile. Os tablets atraem jovens aprendizes, especialmente menores de 18 anos, que usam telas de 10 polegadas para lições gamificadas, mas os ciclos de substituição se estendem muito além dos dos smartphones. As experiências baseadas em navegador estão ressurgindo porque o WebGL habilita desempenho próximo ao nativo sem instalar aplicativos, e o Ato de Mercados Digitais da Europa removeu o atrito de distribuição ao forçar a Apple e o Google a tolerarem lojas de aplicativos alternativas.
Os mecanismos multiplataforma suavizam ainda mais os limites entre plataformas, permitindo que os estúdios exportem uma única compilação para iOS, Android e WebGL. O lançamento da Roblox no PlayStation em outubro de 2024 elevou as horas de engajamento trimestral para 18,7 bilhões, provando que os inventários agnósticos a dispositivos aprofundam as redes e estendem as sessões de jogo. O mercado de jogos casuais online em PCs e navegadores é menor, mas cresce de forma constante em gêneros de idle, onde os jogadores mantêm abas abertas durante o horário de trabalho. O faturamento via operadora e as carteiras eletrônicas, dominantes na Indonésia e em outras economias emergentes, consolidam a liderança do smartphone ao simplificar os micropagamentos indisponíveis nas lojas de desktop.
Por Faixa Etária:
Menores de 18 Anos Aceleram, Adultos Ainda Monetizam MaisO grupo com menos de 18 anos está previsto para um CAGR de 5,58%, impulsionado pela aceitação parental dos jogos como ferramenta educacional e de gestão de tempo de tela. As lojas com restrição de idade e as funções de compartilhamento familiar reduzem o atrito de compra, facilitando o acesso permitido de menores a pacotes de impulso de USD 0,99. Os adultos entre 18 e 35 anos retiveram 46,29% da receita de 2025, aproveitando a maior renda disponível e a imersão no mobile durante os deslocamentos. À medida que esse grupo continua a dominar em minutos de engajamento, ele molda as cadências de atualização e os calendários de operações ao vivo em todo o mercado de jogos casuais online.
Os jogadores entre 36 e 50 anos gravitam em direção a ciclos de puzzle assíncronos, valorizando mecânicas favoráveis às pausas que se encaixam nas obrigações de trabalho. Os acima de 50 anos representam a menor, mas a fatia com maior gasto, com uma média de mais de USD 20 por usuário pagante por mês nos formatos de cassino social, um segmento que muitas vezes supera os grupos jovens em densidade de monetização. As futuras regras europeias que exigem equivalentes em dinheiro real para moedas virtuais podem alterar as ofertas para menores, mas os desenvolvedores já estão testando lojas exclusivas de cosméticos para antecipar os mandatos de conformidade. Em geral, a diversificação demográfica amorte a volatilidade da receita e garante ganhos constantes para o setor de jogos casuais online.
Análise Geográfica
Mercado de Jogos Casuais Online da Ásia-Pacífico
A Ásia-Pacífico respondeu por 35,48% dos gastos em 2025, ancorada pela abertura regulatória parcial da China, que autorizou a NetEase a lançar Marvel Rivals e ajudou a Tencent a registrar CNY 51,8 bilhões (USD 7,3 bilhões) em receita de jogos no terceiro trimestre de 2024. Os 1,93 bilhão de downloads no primeiro trimestre de 2025 e os USD 625 milhões em receitas do Sudeste Asiático destacam o potencial desbloqueado por dispositivos Android de baixo custo e integrações de cobrança por operadora. A densidade de telefonia rural da Índia é de 58,8%, em comparação com 125,3% nas áreas urbanas; assim, os jogadores metropolitanos transmitem títulos de alta fidelidade, enquanto os moradores de vilarejos preferem jogos leves para download que armazenam os recursos localmente. O Japão e a Coreia do Sul continuam sendo mercados de alta receita, porém com crescimento mais lento; este último estabeleceu um modelo para modelos de pagamento alternativos após a aprovação de sua legislação de escolha de cobrança em aplicativos em 2024.
Mercado de Jogos Casuais Online do Oriente Médio e África
O Oriente Médio está a caminho de um CAGR de 5,92%, impulsionado pelo programa de investimento em jogos de USD 38 bilhões da Arábia Saudita e pela aquisição da Scopely por USD 4,9 bilhões. A Visão 2030 tem como meta uma contribuição de USD 13,3 bilhões ao PIB do setor de jogos, apoiada pelo Distrito de Jogos de Qiddiya e pelo Visto de Jogos de 10 anos de Dubai. Com 420 milhões de falantes de árabe em todo o mundo, o público potencial para títulos localizados é vasto, e a geração de ativos impulsionada por inteligência artificial agora reduz os custos de tradução o suficiente para que estúdios de médio porte possam aproveitar essa oportunidade. Os mercados emergentes da África ficam para trás devido à acessibilidade dos smartphones e aos sistemas de pagamento fragmentados, mas serviços de dinheiro móvel como o M-Pesa estão ampliando o funil na África Oriental.
Mercado de Jogos Casuais Online da América do Norte e Europa
A América do Norte e a Europa entregaram coletivamente cerca de 45% da receita de 2025. Os Estados Unidos ainda lideram em gastos absolutos, embora o crescimento desacelere à medida que a inflação do Índice de Preços ao Consumidor encontra as restrições de política de privacidade da Apple. O Canadá e o México expandem-se mais rapidamente, com os 50 milhões de jogadores do México servindo como porta de entrada para a América do Sul de língua espanhola. A Lei dos Mercados Digitais da Europa já está deslocando os gastos para lojas web que contornam as taxas de plataforma de 30%, aumentando a receita média por usuário pagante em até 18% sem elevar os preços.[3]Comissão Europeia, "Designações de Guardiões da Lei dos Mercados Digitais," ec.europa.eu As proibições de caixas de recompensa da Alemanha e da Bélgica aceleram a monetização exclusivamente cosmética, obrigando os estúdios a manter versões específicas por região, mas também melhorando a retenção ao eliminar recursos percebidos como pagamento para vencer.

Panorama regulatório
A regulamentação dos jogos casuais online está se tornando mais rígida em torno da proteção do jogador, do uso de dados e da transparência na monetização, levando as publishers a divulgações de compra mais claras e a designs com controle de idade. Nos Estados Unidos, a regra COPPA emendada passou a ser aplicável em 22 de abril de 2026, elevando o nível de conformidade para títulos casuais direcionados a crianças ou de público misto, exigindo consentimento parental separado para publicidade direcionada e determinadas divulgações a terceiros. O Brasil adicionou restrições específicas de monetização por meio da Lei 15.211/25 (Lei Felca), em vigor desde 17 de março de 2026, que proíbe caixas de recompensa pagas em jogos acessíveis a menores e eleva os requisitos de verificação de idade e controles parentais, reforçando a mudança de recompensas aleatórias para passes de batalha e lojas exclusivamente de itens cosméticos já visível na Europa.
O acesso ao mercado também está sendo moldado por políticas de plataforma e proteção ao consumidor. A Comissão Europeia está preparando a Lei da Equidade Digital (DFA), prevista para o quarto trimestre de 2026, voltada para o design manipulativo de interfaces e divulgações de moeda virtual, enquanto a Lei de Mercados Digitais, Concorrência e Consumidores do Reino Unido (DMCCA) sinalizou arquiteturas de escolha prejudiciais (dark patterns) como prioridade de fiscalização, aumentando o risco para mecânicas de funil agressivas em jogos casuais. Na Índia, a Lei de Promoção e Regulamentação de Jogos Online de 2025 e suas Normas associadas entraram em vigor em 1º de maio de 2026, estabelecendo a Autoridade de Jogos Online da Índia e formalizando as distinções entre jogos online com dinheiro real e jogos sociais/casuais, criando um caminho de conformidade mais claro para publishers de jogos casuais que operam em uma das maiores bases de usuários mobile-first do mundo.
Análise da cadeia de valor
A cadeia de valor dos jogos casuais online é digital desde a origem, abrangendo concepção e design, desenvolvimento e produção de live-ops, distribuição e descoberta, execução da monetização e otimização contínua baseada em análises. A criação normalmente combina estúdios internos com arte, QA, localização e produção criativa de aquisição de usuários terceirizadas, cada vez mais apoiada por engines multiplataforma que reduzem os ciclos de build e portabilidade entre iOS, Android e web. A infraestrutura e as ferramentas de nuvem (hospedagem, CDNs, identidade, antifraude e telemetria) sustentam as operações de serviço ao vivo, e as publishers coordenam com intermediários de ad-tech para vídeo recompensado e demanda programática, mantendo ciclos de dados próprios com privacidade preservada, à medida que a atribuição mobile se torna mais restrita.
No downstream, o poder de distribuição se concentra nas plataformas móveis e nas principais superfícies de descoberta, mas rotas alternativas estão ganhando relevância por meio de lojas web diretas ao consumidor e jogabilidade baseada na web viabilizada por pilhas gráficas modernas de navegador. O processamento de pagamentos e a conformidade (controles de idade, consentimento e divulgações de moeda virtual) tornaram-se capacidades centrais da cadeia de valor à medida que as regras se tornam mais rígidas em diversas regiões. O setor também exibe uma economia cooperativa e baseada em contratos, na qual operadores e parceiros do lado da oferta alinham níveis de investimento (atualizações de conteúdo, qualidade e desempenho) com mecanismos de compartilhamento de receita entre anúncios, compras no aplicativo e assinaturas, tornando as análises e as operações de retenção tão críticas quanto o desenvolvimento inicial para a captura de margem.
Cenário Competitivo
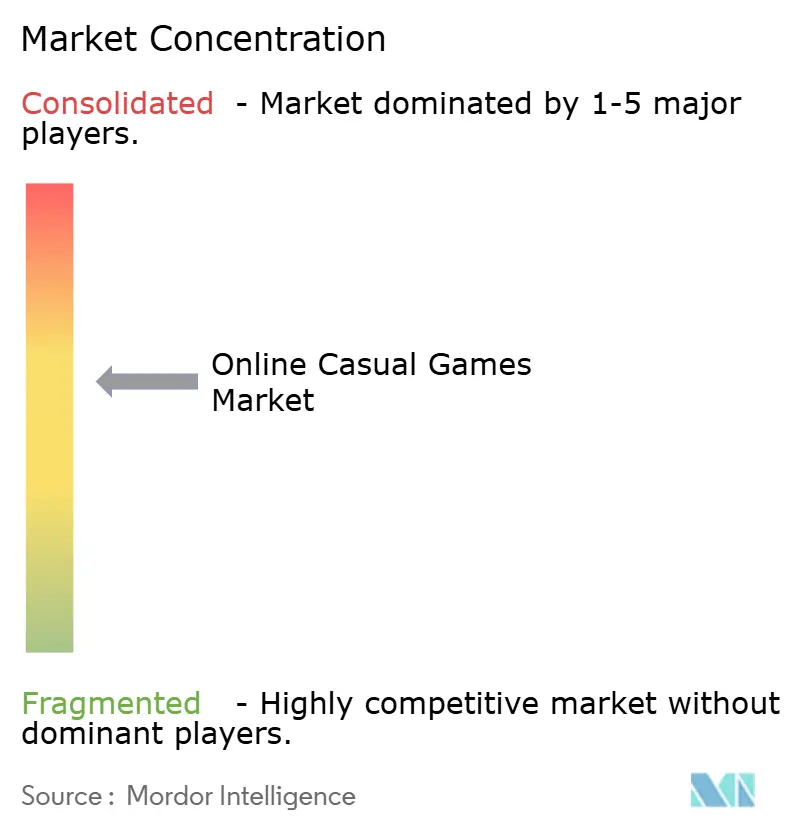
Aproximadamente 40% da receita global reside com os 10 principais editores, confirmando uma concentração moderada que ainda deixa espaço para títulos de grande sucesso. O Honor of Kings da Tencent agora ultrapassa 100 milhões de usuários ativos diários, mas o editor enfrenta custos de aquisição crescentes e supervisão regulatória chinesa. A NetEase aproveita o Marvel Rivals para conquistar o público ocidental enquanto compensa os gargalos de licenças domésticas. A Microsoft integrou a King ao framework do Xbox Game Pass após finalizar seu acordo de USD 68,7 bilhões com a Activision Blizzard, mas a receita do Candy Crush, embora robusta em USD 727 milhões no terceiro trimestre de 2024, cresce apenas em dígitos simples.
A Voodoo, tendo superado 7 bilhões de downloads ao longo da vida, está se voltando para modelos híbrido-casuais que estendem a retenção de 30 dias ao sobrepor ciclos de meta-progressão em mecânicas tradicionalmente descartáveis. As oportunidades de espaço em branco se concentram em demografias mais velhas, idiomas sub-atendidos e terrenos de pagamento fragmentados. A disposição do grupo acima de 50 anos de pagar USD 20 por mês por títulos de cassino social permanece amplamente não atendida pelos principais editores. O público árabe de 420 milhões de pessoas ainda tem profundidade de catálogo limitada, e a mistura de faturamento via operadora, carteiras eletrônicas e vouchers em dinheiro da América Latina recompensa os estúdios que localizam os fluxos de checkout para Mercado Pago ou OXXO.
Os pipelines criativos impulsionados por IA comprimem o custo por instalação em até 35%, permitindo que equipes independentes ágeis iterem 50-100 variantes de anúncios por semana e superem corporações mais lentas e dependentes de comitês. A economia de conteúdo gerado por usuários da Roblox, que pagou USD 1,2 bilhão aos desenvolvedores ao longo do ano até o terceiro trimestre de 2024, redefine a concorrência ao transformar jogadores em criadores e reduzindo o risco de aquisição de conteúdo pelo proprietário da plataforma.
Líderes do Setor de Jogos Casuais Online
-
Zynga Inc.
-
Microsoft Corporation
-
Konami Digital Entertainment
-
Apple Inc.
-
Ubisoft Entertainment SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Jogos Casuais Online
- Tencent Holdings Ltd.
- Activision Blizzard Inc.
- King Digital Entertainment Plc
- Playrix Holding Ltd.
- Zynga Inc.
- Moon Active Ltd.
- Ubisoft Entertainment SA
- Microsoft Corporation
- Apple Inc.
- Konami Digital Entertainment
- Sega Corporation
- Sony Interactive Entertainment
- Nintendo Co., Ltd.
- Bandai Namco Entertainment Inc.
- Rovio Entertainment Corporation
- NetEase Games
- Supercell Oy
- Miniclip SA
- Roblox Corporation
- Scopely, Inc.
- Voodoo SAS
- Playtika Holding Corp.

Oportunidades de mercado e perspectivas futuras
As áreas de oportunidade se concentram onde as publishers podem monetizar sem depender de mecânicas opacas e onde a localização e os pagamentos ainda são pouco atendidos. O afastamento das caixas de recompensa em mercados como o Brasil (Lei Felca em vigor desde 17 de março de 2026) e o escrutínio contínuo na Europa aumentam o espaço em branco para a monetização transparente por progressão (passes de batalha, itens cosméticos e pacotes com preços claramente definidos) que podem ser implantados com configurações de conformidade específicas por região. Na Índia, o marco regulatório de jogos online em vigor desde 1º de maio de 2026 distingue jogos sociais/casuais de jogos online com dinheiro real e cria uma via operacional mais definida para publishers de jogos casuais em conformidade, apoiando investimentos em conteúdo em idioma local, design apropriado para a idade e métodos de pagamento domésticos.
O espaço comercial em branco também está se abrindo na infraestrutura de distribuição e monetização, e não apenas em novos títulos. O impulso da Europa em direção a lojas web diretas ao consumidor, aliado ao pivô do setor para a monetização híbrida, aumenta a demanda por pagamentos web seguros, suporte ao cliente, prevenção de fraudes e pilhas de CRM com privacidade preservada que ajudam as publishers a reter valor quando os sinais de atribuição são mais fracos. No lado do produto, as análises de mercado do segundo trimestre de 2026 destacam que os títulos casuais que sustentam receita cada vez mais integram camadas sociais mais profundas (presentes, eventos cooperativos e placares de classificação), o que favorece estúdios capazes de operar calendários de live-ops e ferramentas de comunidade em escala, inclusive para idiomas pouco atendidos, como o árabe, onde a profundidade do catálogo ainda é limitada.
Recent Industry Developments in Mercado de Jogos Casuais Online
- Julho de 2026: Zynga - Firmou parceria com a PubMatic para integrar o SDK OpenWrap ao inventário de jogos móveis da Zynga, permitindo publicidade agêntica e formatos criativos habilitados para comércio. A integração amplia as capacidades de publicidade e monetização da Zynga em todo o seu inventário móvel, permitindo formatos publicitários dinâmicos.
- Julho de 2026: Tencent/Playtika - Foram reportadas negociações para a Tencent adquirir a SuperPlay, desenvolvedora de títulos como Disney Solitaire e Dice Dreams, em um negócio avaliado entre US$ 1 bilhão e US$ 1,5 bilhão. As negociações centram-se na aquisição pela Tencent da SuperPlay, desenvolvedora de Disney Solitaire e Dice Dreams, por 1 a 1,5 bilhão de dólares. O movimento amplia a presença da Tencent no segmento de jogos casuais e expande o alcance multiplataforma.
- Junho de 2026: Zynga - Anunciou novos campeões e eventos no jogo para Game of Thrones: Legends e Game of Thrones: Slots para coincidir com a premiere da temporada da HBO, House of the Dragon, em 21 de junho. A Zynga revelou novos campeões e eventos para os títulos de GOT em alinhamento com a premiere de House of the Dragon. O momento aproveita um grande evento cultural para impulsionar o engajamento e ampliar as oportunidades de monetização.


Mercado de Jogos Casuais Online Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange a receita gerada por jogos casuais jogados online em dispositivos móveis, PC e console, incluindo gastos com itens no jogo e acesso pago, além da monetização via publicidade quando vinculada à jogabilidade.
Exclusões de escopo: este dimensionamento exclui jogos casuais exclusivamente offline e receitas provenientes de hardware, acessórios e direitos de mídia de transmissão em tempo real ou esportes eletrônicos.
Visão geral da segmentação
-
Por Modelo de Monetização
- Publicidade
- Compra no Aplicativo
- Aplicativo Pago
-
Por Plataforma
- Smartphone
- Tablet
- PC / Web
-
Por Faixa Etária
- Abaixo de 18 Anos
- 18-35 Anos
- 36-50 Anos
- Acima de 50 Anos
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
-
Oriente Médio e África
-
Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
-
África
- África do Sul
- Restante da África
-
Oriente Médio
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura base do modelo e ancorar os principais sinais de demanda. Consultamos fontes públicas como a União Internacional de Telecomunicações para dados de adoção da internet, indicadores do Banco Mundial para proxies de renda e conectividade, e publicações da OCDE sobre economia digital, quando disponíveis. Essas fontes ajudam a explicar o grau de alcance da base de jogadores por região.
Para manter as premissas de monetização realistas, também revisamos publicações públicas da Comissão Federal de Comércio dos EUA e da Comissão Europeia sobre direções de política de consumo e digital, além de materiais do setor da Entertainment Software Association e do IAB para contexto de jogos e publicidade. Atualizações de política de plataformas e relatórios públicos de lojas de aplicativos foram acompanhados para captar como mudanças em taxas, privacidade e mensuração afetam as receitas líquidas e o rendimento publicitário ao longo do tempo. Bases de dados de patentes foram verificadas seletivamente para entender tendências como formatos de anúncios e mecânicas de jogabilidade que podem influenciar retenção e monetização. Além disso, uma assinatura paga para dados financeiros de empresas e um feed de notícias e finanças foi usado apenas para verificar a exposição de receita divulgada, quando existente. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em validar como os títulos casuais monetizam em diferentes geografias e como os preços e o rendimento publicitário têm mudado nos últimos 12 a 24 meses. Conversamos com uma combinação de publishers de jogos, especialistas em monetização de anúncios e participantes do lado da distribuição, e então usamos seus retornos para testar premissas sobre participação de pagantes, direção do ARPDAU e impactos das taxas de plataforma na Ásia-Pacífico, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 16% | Ásia-Pacífico: 47% |
| Nível médio: 46% | Líderes funcionais/de unidade: 35% | EMEA: 29% |
| Participantes menores: 21% | Gerentes: 49% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa a partir da construção de um pool de demanda, no qual jogadores conectados à internet e usuários de dispositivos alcançáveis são reconstruídos por região, e então filtrados por taxas de participação em jogos casuais e de monetização para chegar à receita. Essa lógica top-down e bottom-up é verificada com aproximações seletivas bottom-up, como faixas de receita amostradas no nível de título, direção de preenchimento de anúncios e eCPM, e receita implícita por usuário ativo. Essas verificações cruzadas ajudam a ajustar os totais quando a primeira estimativa parece exagerada.
Algumas entradas importam mais do que outras neste mercado, então as acompanhamos com cuidado. Estas incluem penetração de smartphones e banda larga, mudanças na carga e no rendimento de anúncios, conversão de pagantes e progressão do gasto médio, mudanças nas comissões e políticas das lojas que influenciam a receita líquida, e sazonalidade em torno de períodos de feriados e grandes ciclos de live-ops. Quando os sinais bottom-up são incompletos para títulos menores, as lacunas são tratadas usando médias de gênero e região validadas em entrevistas, e então reequilibradas para que o total final ainda se alinhe com os indicadores mais amplos de alcance e monetização.
A previsão é feita por meio de análise de cenários, já que a monetização em jogos casuais é sensível a mudanças na política de privacidade, ciclos do mercado publicitário e intensidade de live-ops. Na prática, o cenário-base usa a direção de consenso de especialistas para participação de pagantes e rendimento de anúncios, e então aplicamos cenários conservadores e agressivos para testar até que ponto a receita pode se mover sem romper as restrições conhecidas de adoção.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações, nas quais os resultados são comparados com sinais independentes, como tendências regionais da economia de aplicativos, adoção de redes e dispositivos, e a direção dos preços de anúncios em jogos. Se um resultado parecer incomum, revisamos premissas como conversão de pagantes, momento da conversão de moeda e se eventos pontuais infladaram um trimestre. Também recontatamos as fontes quando a variação não pode ser explicada de forma clara.
Antes da aprovação final, o modelo passa por uma revisão passo a passo de analistas para que as entradas, fórmulas e limites de escopo permaneçam consistentes entre regiões e anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram as perspectivas, seguidas de uma revisão final pré-entrega para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o Mercado de Jogos Casuais Online em Comparação com Outras Estimativas Publicadas
Os números publicados para jogos casuais online podem variar mais do que o esperado porque as equipes nem sempre tratam a monetização e o momento da mesma forma, e porque algumas fontes se baseiam em uma fatia mais estreita do conjunto de receitas. As diferenças também vêm de como um estudo trata receita líquida versus bruta, das taxas de câmbio usadas para consolidações multi-país e da rapidez com que as premissas são atualizadas quando os preços de anúncios ou o comportamento dos pagantes mudam.
Neste mercado, os maiores fatores de divergência costumam ser se a receita publicitária é contabilizada junto com as compras no aplicativo, se a medição é global ou limitada a um país, e se o conjunto de dados reflete os impactos mais recentes de privacidade e políticas de lojas no rendimento de anúncios e nas receitas líquidas. Uma abordagem orientada por atualização também é relevante, porque pequenas mudanças no ARPDAU e na participação de pagantes podem alterar o total rapidamente, e o momento da conversão de moeda pode mover os totais multirregionais mesmo quando a demanda local é estável.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 22,68 bilhões de USD (2026) | |
| Provedor de Dados do Setor A | 22,99 bilhões de USD (2025) | Construído apenas com receita de IAP nos 1.000 principais jogos casuais, e o ano citado é uma previsão baseada em lógica de taxa de execução de ano parcial, que pode subestimar a sazonalidade do quarto trimestre e exclui receita publicitária. |
| Associação do Setor B | 7,77 bilhões de USD (2024) | Representa a receita de publicidade em jogos móveis dos EUA, portanto é limitada geograficamente e em termos de monetização, e não captura compras no aplicativo ou plataformas não móveis. |
A diferença é explicada principalmente pela cobertura de monetização, cobertura geográfica e pelo marco temporal usado para conversão de moeda e para atualizar os insumos de preço e rendimento. Ao reverificar o movimento do ARPDAU e do rendimento de anúncios próximo ao corte de publicação e manter um momento consistente de taxa de câmbio entre regiões, a Mordor Intelligence mantém o total ancorado a um conjunto de receitas de jogos casuais online que pode ser rastreado até variáveis claras de demanda e monetização.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de jogos casuais online e qual CAGR é esperado?
O mercado de jogos casuais online está em USD 22,68 bilhões em 2026 e está projetado para crescer a um CAGR de 5,41%, atingindo USD 29,51 bilhões até 2031.
Qual plataforma contribui mais para os gastos em títulos casuais online?
Os smartphones geram 72,11% da receita de 2025 e estão projetados para expandir a um CAGR de 6,16%, mantendo o mobile firmemente na liderança.
Qual combinação de monetização está ganhando mais tração junto aos jogadores?
Os modelos híbridos que combinam compras no aplicativo, anúncios recompensados e assinaturas opcionais estão avançando a um CAGR de 5,89%, superando os modelos de fluxo único.
Qual região está prevista para crescer mais rapidamente em jogos casuais até 2031?
O Oriente Médio deve registrar um CAGR de 5,92%, impulsionado pelo compromisso de USD 38 bilhões da Arábia Saudita com infraestrutura de jogos e investimento em estúdios.
Como as mudanças de privacidade no iOS estão afetando a estratégia de aquisição de usuários?
A atribuição agregada da Apple reduz a visibilidade pós-instalação em até 60%, levando os editores de médio porte a realocar 25-35% de seus orçamentos para canais de crescimento orgânico.
Qual grupo demográfico apresenta o maior gasto por usuário em jogos casuais?
Os jogadores acima de 50 anos, especialmente nos formatos de cassino social, gastam em média mais de USD 20 por usuário pagante por mês, o maior entre os grupos etários.
Página atualizada pela última vez em:


